
個人保険契約システムの発注は、対象範囲を整理し、RFPで各社の条件をそろえて比べ、PoCや移行検証で適合性を確かめる順に進めます。
この順で進めると、比べられる見積を得やすくなり、導入時の失敗も抑えられます。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
個人保険契約システムの全体像
個人保険契約システムは、顧客情報だけを保存する顧客管理システムとは異なり、商品ごとの保障や特約、料率、引受基準も管理します。さらに、契約者・被保険者・受取人の関係と契約状態の履歴を正確に扱い、周辺システムと連携する業務基盤でもあります。
管理対象の業務
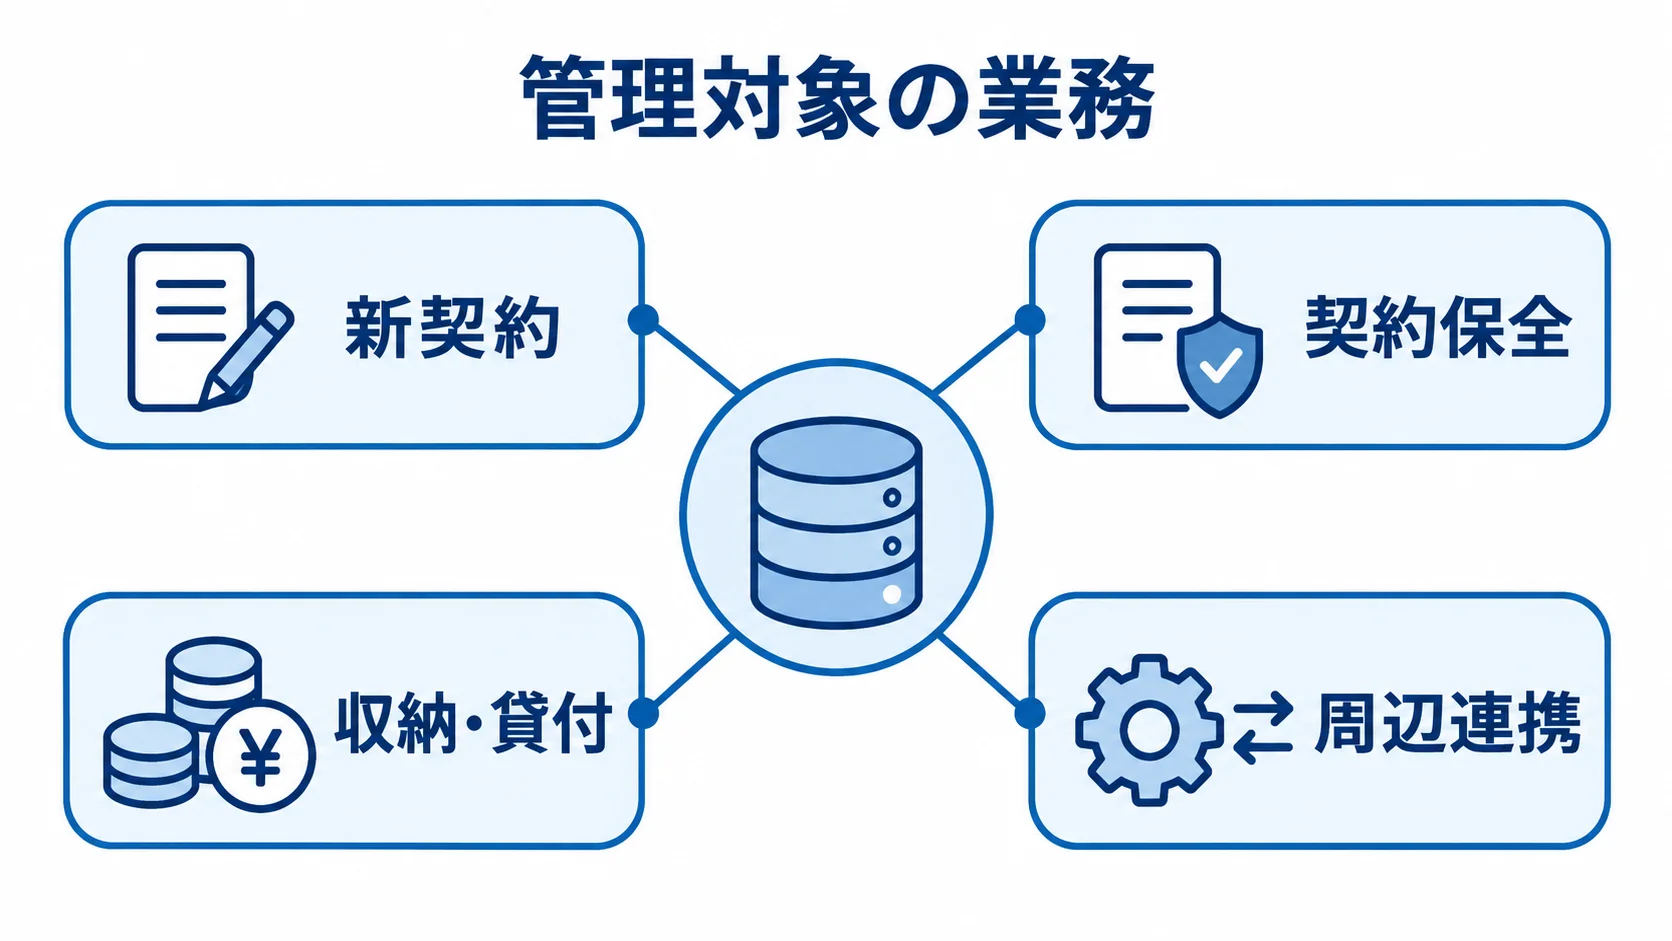
管理対象の業務は、新契約の受付から契約後の保全、収納、給付まで広がります。
- 新契約:見積や申込の受付から、本人確認、告知、医務査定、引受判断を経て、契約成立と証券発行まで。
- 契約保全:住所や名義、受取人、払込方法、保障額、特約の変更に加え、更新、失効、復活、解約、満期まで。
- 収納・貸付:保険料の計算、口座振替やカード決済、未収と返金の処理。場合によっては、契約者への貸し付けまで対象になります。
- 周辺連携:給付や保険金請求、会計、数理、再保険、代理店手数料、コールセンター、帳票・電子交付、顧客ポータルが対象です。
個人保険では一契約に複数の特約が付くうえ、契約者と被保険者が異なる場合もあります。そのため、単純な顧客IDと注文番号では、契約の状態を表しきれません。
申込システムと契約管理基幹の分け方
発注の前に、オンライン申込を担う周辺システムと、既契約を維持する契約管理基幹を分けておきます。
- 申込周辺:申込フォーム、電子署名、eKYC、ポータル、通知、既存基幹APIを扱い、既存の管理を残したまま段階的に導入します。
- 基幹刷新:数十万〜数百万件の可能性がある既契約データ、旧商品ルール、履歴、帳票、収納・数理・会計との突合を設計します。
対象が曖昧なまま「保険契約システム一式」と発注すると、各社が想定する機能の範囲がばらばらになります。その結果、見積金額と納期を比べられなくなります。
個人保険契約システムの発注・外注の進め方
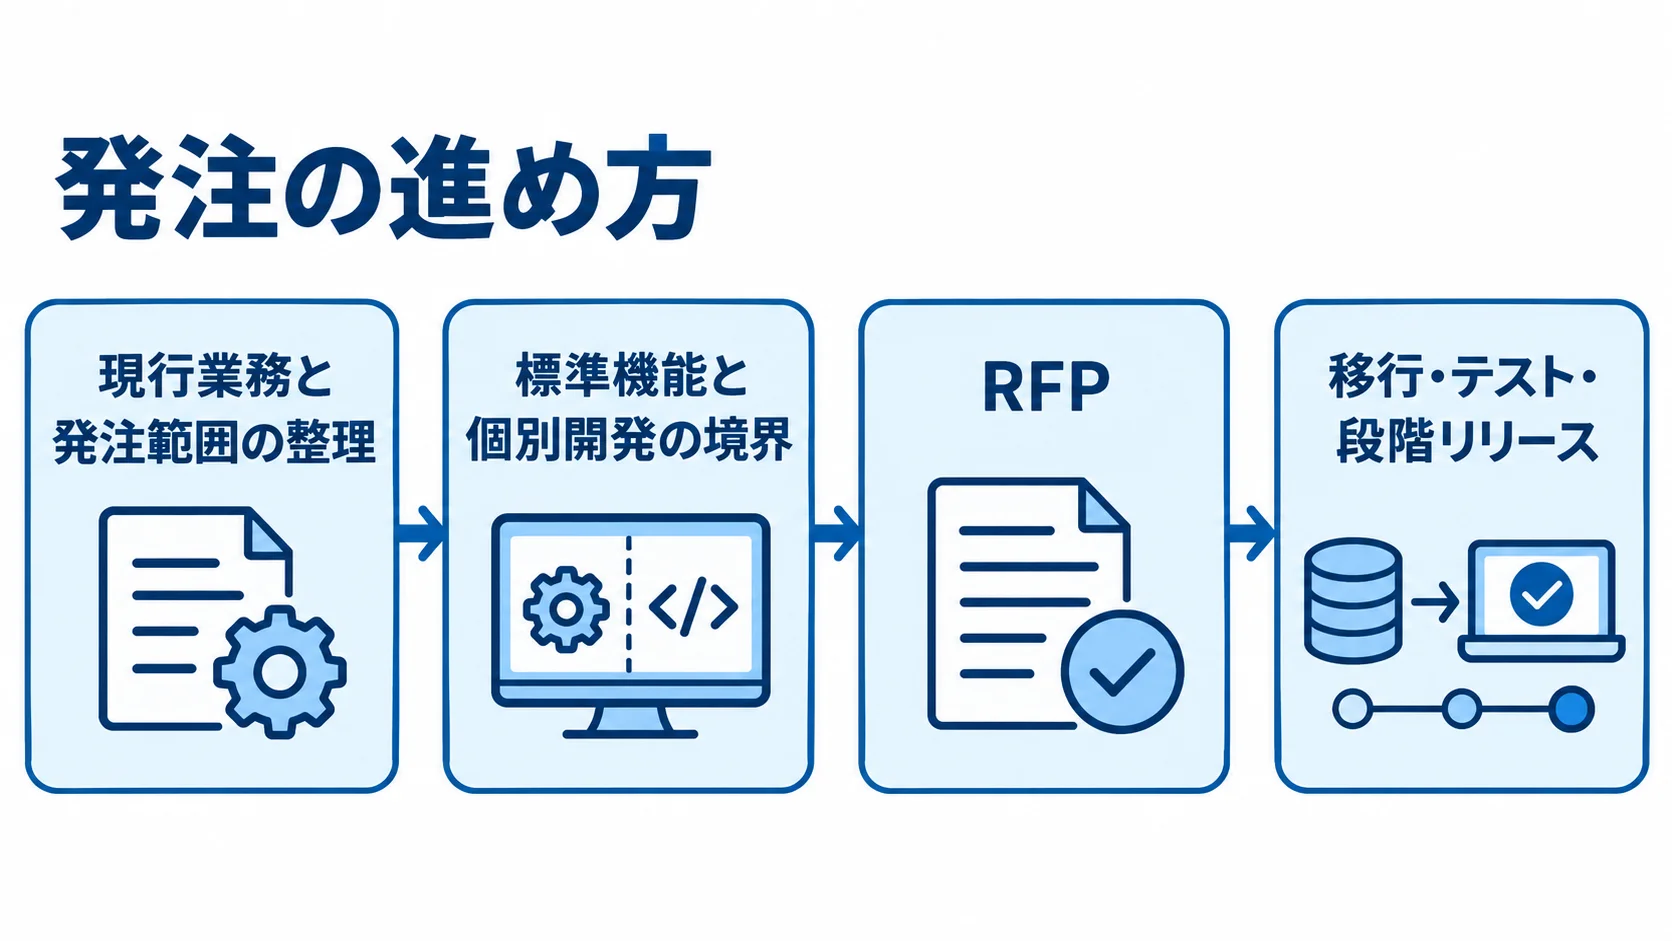
発注は、現行業務と課題を洗い出して対象を決めるところから始めます。機能一覧を開発会社へ渡すのは、その後になります。
企画の後に、標準機能と個別開発の境界を検証し、RFPを配布します。そのあとは契約を結び、設計・開発、移行・テストを経て、段階リリースへと進めると、各社の見積を同じ条件で比べられます。
現行業務と発注範囲の整理
現行業務を洗い出す際は、処理量や課題を一覧にして、発注の対象を切り分けます。
- 対象業務:新契約、保全、収納、請求、代理店、帳票、会計・数理、コールセンター。
- 現状情報:システム名、担当部門、処理件数、商品数、契約件数、外部連携、手作業、障害時の代替手順。
- 繁忙時の課題:現場の担当者に聞き取り、月末や更新が集中する時期に滞る処理を確かめる。
対象は段階ごとに区切ります。たとえば「デジタル申込だけ」「新契約と契約者ポータル」「新契約から収納まで」「既契約を含む契約管理刷新」のように分けられます。
発注者は、業務ルールの最終判断を自ら担います。そのうえで、開発会社に任せる現状分析、設計、実装、テスト、移行支援などを明示します。ただし、業務知識まで丸ごと委託すると、新商品の追加や法改正への対応を、納品後に自社で判断できなくなります。
パッケージ・クラウド・スクラッチの発注形態の選び方
発注形態は、標準機能への適合度と運用条件、独自要件を照らし合わせて選びます。
- パッケージ:標準機能や業界向けの保守資産を使えますが、過度なカスタマイズは費用と更新の負担を増やします。
- クラウド:顧客・代理店向けのチャネル、API、データ連携、バックアップ、災害対策を組み立てやすい形態です。
- スクラッチ:独自商品や特殊な保全を表現しやすい一方、法改正や長期保守の負担が続きます。
- ハイブリッド:契約管理と商品・料率ルールはパッケージなどで組み、ポータルや代理店画面はクラウドのAPIで連携する構成です。
パッケージでは、代表商品と複雑な保全を使ってFit to Standardを検証します。そのうえで、標準に合わせる業務と独自開発する業務を分けてください。
クラウドでは、データの保管場所と委託先の管理、可用性をRFPで確認します。加えて、ログの保管期間、障害復旧、終了時のデータ返却も確かめます。
スクラッチでは、法改正への対応と要員の確保を、自社と委託先が継続して負担します。さらに、テスト資産と長期保守も、続けて負担することになります。
NTTデータのInsureMOは、申込・支払いなどをマイクロサービスとAPIで提供します。加入導線から契約管理まで、適用範囲を選べる設計を紹介しています(出典: 株式会社NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2025年掲載情報)。
RFPと要件整理による条件のそろえ方
RFPは、業務・データ・連携・非機能の条件を具体化して、各社の見積前提をそろえるための資料です。
- 業務・規模:対象内外の業務、商品・特約・契約・利用者数、チャネル、希望時期。
- システム・移行:既存システム、連携方式、移行対象と業務シナリオ。
- 非機能:応答時間、同時利用者数、復旧時間、バックアップ、認証、監査、暗号化。
契約状態の遷移や保険料・返戻金の計算、告知・査定は、画面一覧だけでは伝わりにくい領域です。また、証券・帳票、電子交付、履歴・監査ログも、こうした領域に含まれます。
代表的な業務シナリオには、入力、判定、出力、エラー時の扱いを添えます。非機能要件では、平日日中の応答時間や、繁忙期の同時利用者数も指定します。
目標復旧時間やバックアップ頻度、権限分離、多要素認証に加えて、脆弱性診断、監査ログ、データ暗号化も記載します。
再委託、障害連絡、保守時間帯も、同じ細かさで示します。記載がないと、安価な見積ほど、後から対象外の作業が追加請求されやすくなり、比較の条件が崩れます。
準委任契約と請負契約の使い分け
契約方式は、仕様をどこまで確定できるかに応じて、工程ごとに選びます。
- 準委任:要件整理、現状分析、PMO、アーキテクチャ検討、PoCなど、専門家の作業を委託する。
- 請負:合意した仕様に基づくプログラム、連携機能、帳票、移行ツールなど、納品物を定める。
要件が未確定の段階で完成物と金額を固定すると、前提が変わったときに対立が生じがちです。そのため、調査や検証は準委任で切り出して委託できます。
請負でも、品質責任は自動では解決しません。検収項目や受入テスト、瑕疵対応、仕様変更の手続きを、あらかじめ定めておきます。
第三者ライブラリやソースコード、設計書をどこまで引き渡すかは、契約書と個別仕様書に記載します。
PoC・移行・テスト・段階リリースの発注条件
PoCでは、簡単な申込画面だけで判断せず、契約管理の難しいケースを含めて適合性を確かめます。
- 商品・契約:代表商品、特約の組み合わせ、契約者と被保険者が異なるケース。
- 保全・収納:受取人変更、失効・復活、解約返戻金、収納エラー。
- 帳票:再発行の処理など、失敗しやすいケース。
PoCの目的や使用データ、評価基準、終了条件を先に決めておくと、本契約へ進む判断がしやすくなります。
移行では、データの抽出と名寄せ、欠損の補完を決めます。さらに、旧商品ルールへの対応と、移行後の計算結果の突合も決めておきます。
並行稼働と切り戻しの条件も定めておきます。旧システムと新システムに同じ入力を与えて、保険料や返戻金、契約状態、残高を比べ、差異の許容範囲を決めます。そのほか、新商品や限定チャネルから段階的にリリースする方法も有力です。
個人保険契約システムの費用相場とコストの内訳
個人保険契約システムの2025〜2026年の成約価格や平均費用を示す、公的な公開統計は見当たりません。
ここに示す金額は、業務システムの公開相場や保険基幹の複雑性、リサーチノートをもとにした編集部の推定です。同じRFPで複数社から見積を取り、範囲と前提をそろえて、数字を更新してください。
発注範囲別の費用と期間の目安
費用と期間は、申込周辺の設定から基幹刷新まで、発注範囲によって大きく変わります。
- SaaS設定:申込フォームやポータル、文書管理などの設定と少数のAPI連携は、初期費用10万〜500万円、1〜6か月程度。
- 周辺システム:新契約受付、代理店画面、照会、通知は500万〜2,000万円、6か月〜1年程度。
- パッケージ導入:商品・保全・収納・帳票・外部連携を含み2,000万〜8,000万円、1〜2年程度。
- 中規模刷新:独自商品、複雑な既契約、複数チャネル、データ移行、並行稼働を含む場合、8,000万〜3億円以上、1年半〜3年以上となる可能性があります。
- 大規模刷新:レガシー基幹、数十万〜数百万契約、会計・数理・代理店などを広く刷新する場合は5,000万円〜5億円以上。大手案件では10億円を超えることもあります。
SaaS設定の価格は、契約管理基幹全体を置き換える費用ではありません。なお、大規模案件では、初期概算と本見積を分けて扱います。
2026年の業務システム開発の相場を紹介する民間調査もあります。ただし、個人保険の契約ルールや移行を含む案件とは前提が異なります(出典: ノーコード総合研究所「業務システム開発の費用相場」、2026年)。
「SaaSで数十万円」という見積が出たら、申込画面だけが対象か、契約成立後の保全・収納も含むかを確認します。
費用を左右する商品ルールと移行データ
費用には、画面数に加えて、商品・特約・料率・引受ルールや契約状態も影響します。
- 業務ルール:旧商品の再現範囲や契約状態の種類。
- データ・連携:既契約の履歴と欠損、外部接続数、帳票の種類。
- 運用・検証:24時間運用、災害復旧、監査証跡、テスト対象の組み合わせ。
見積先には、契約件数だけでなく、商品数や特約数、1契約あたりの履歴量も伝えます。
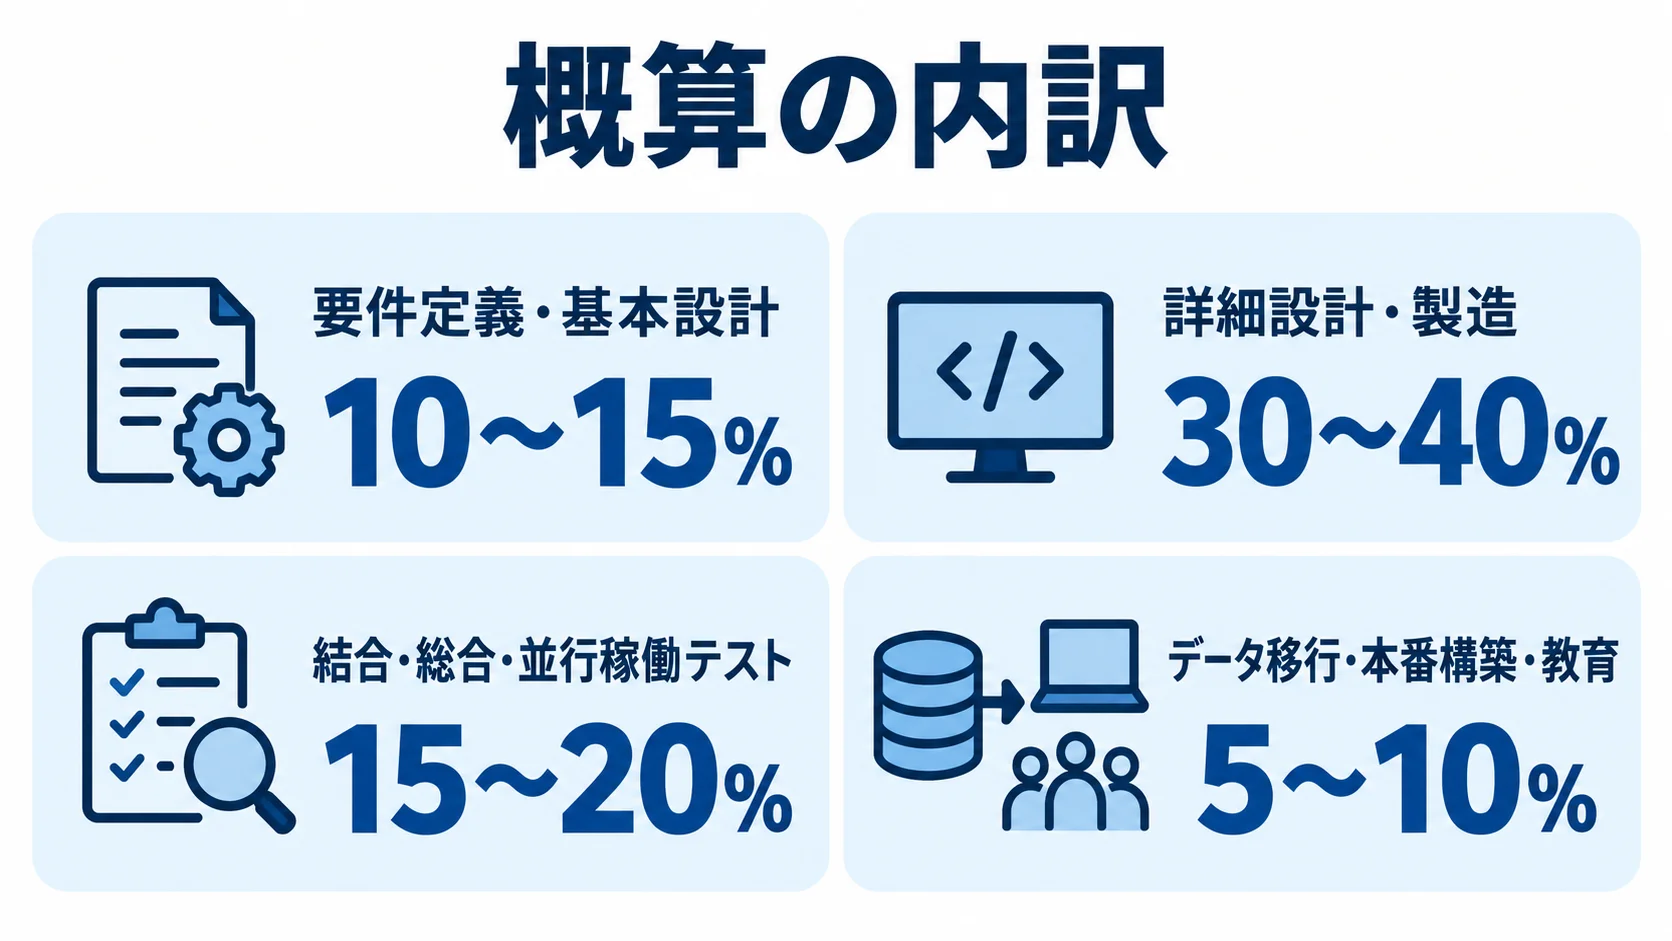
概算の内訳は、要件定義・基本設計が10〜15%、詳細設計・製造が30〜40%です。また、結合・総合・並行稼働テストは15〜20%を仮置きします。
データ移行・本番構築・教育は5〜10%程度を仮置きします。残りの費用は、PMO、インフラ、セキュリティ、ライセンス、予備費として確認します。
これは標準的な配分の目安です。移行やテストが重い保険案件では、その比率が上がることもあります。
初期費用以外のランニングコスト
稼働後も、利用料や保守、障害対応、商品や法改正に伴う改修費が続きます。そのため、初期費用だけでは総額を比べられません。
- 継続費:クラウド利用料、パッケージ保守、監視、バックアップ、脆弱性診断。
- 運用費:障害対応、問い合わせ、新商品・法改正に伴う改修。
- 変更単価:新商品1件、料率変更、帳票改定、外部API変更ごとに確認。
保守・運用費は、初期開発費の年15〜20%程度を仮置きできます。また、変更ごとの単価を別々に提示してもらうと、将来の予算を見通しやすくなります。
発注時は5年間のTCOを比べ、そこにライセンスやクラウド、移行、テスト環境を含めます。さらに、教育、運用要員、セキュリティ、休日対応も加えます。
契約終了時のデータ返却もTCOに含めます。初期費用が安くても、追加商品や保守の単価が高ければ、5年後には総額が逆転することもあります。
見積もりを取る際のポイントと委託先の選び方
見積は金額の安さより先に、同じ業務範囲と、どこまでを誰が受け持つかがそろっているかを確認します。
保険業務の実績があっても、自社の商品や既契約の状態、移行データ、運用体制に合うとは限りません。そのため、2〜3社以上へ同じRFPを渡して比べます。
提案書や見積書、体制表、前提条件、対象外の一覧は、同じ書式で提出してもらいます。
RFPに入れる対象業務・データ・非機能・契約条件
RFPでは、業務範囲やデータ、連携、契約条件をそろえて、各社の提案を比べられる状態にします。
- 業務・データ:新契約、保全、収納、更新、失効、復活、解約、満期、給付連携、代理店、帳票、ポータル。
- 移行要件:契約・顧客件数、商品・特約数、過去履歴、画像・帳票、名寄せ、対象外、保持期間。
- 連携要件:会計、数理、再保険、決済、eKYC、査定、コールセンター、通知の方式と、どこまでを誰が受け持つか。
- 契約・統制:納品物、検収、知的財産権、再委託、秘密保持、個人データ、事故報告、保守、終了時の返却。
生成AIを開発や運用で使う場合は、病歴や告知情報、本人確認書類を許可なく学習・入力しない条件を明記します。
匿名化やアクセス制御、ログ、人手による確認、削除方法も指定します。さらに、要員の交代や保守時間、サービスレベル、損害時の対応も、契約条件に入れます。
見積書で比べる金額・前提・対象外・将来費用
見積書は、工程別の費用や前提、対象外、将来の単価を並べます。総額だけで評価しないようにします。
- 工程別費用:要件定義、設計、製造、テスト、移行、インフラ、ライセンス、教育、PMO、保守。
- 見積前提:期間、要員数、発注者側作業、標準機能、追加開発単価、未確定事項。
- 対象外:「移行は別途」「性能試験はオプション」「本番運用は対象外」など。
対象外になっている作業に必要な費用を加えて、比べ直します。デモでは、受取人変更や特約解約、払込方法変更、失効・復活を実演してもらいます。
収納エラーや帳票の再発行、権限の異なる担当者による操作も確認します。申込画面の見栄えだけで、適性を判断しないようにします。
業務部門は操作性を、情報システム部門はAPI、監視、ログ、障害復旧、保守性を確認します。経営層は、5年TCOと段階導入の効果を見ます。
委託先の適性(保険業務・移行・運用)
候補企業は、保険業務の実績や公開事例、得意領域を照らし合わせて、適性を比べます。
- 保険実績:生命保険の新契約、保全、収納、数理、代理店、請求の経験。
- NTTデータ:保険商材APIと契約管理機能を組み合わせるInsureMOを展開。
- TIS:2025年、ニッセイ・ウェルス生命の契約管理をOCIへ移行し、Azure上の業務システムと連携する事例を公表。
- 上流・レガシー:野村総合研究所、富士通Japan、日本アイ・ビー・エムなど。
- パッケージ連携:ニッセイ情報テクノロジーの契約管理・販売支援製品。
クラウド移行や段階導入を重視する場合は、こうした公開事例を確認の出発点にできます。
社名よりも、担当者の経験や類似する契約件数、移行方式、再委託先、保守要員を比べます。追加商品や法改正の単価も、RFPで確認します。
金融規制・サイバー対策・委託先管理の評価
個人保険契約システムは、健康状態や病歴、収入、本人確認書類など、機微性の高い情報を扱う可能性があります。
金融分野向けのガイドラインは、機微情報の扱いと安全管理を示しています。アクセス制御や監視、従業者と委託先の監督も、その中で取り上げられています(出典: 個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2024年3月)。
- 委託先管理:委託先、再委託先、クラウド事業者、開発環境、ログ閲覧者を確認。
- 安全対策:脆弱性診断、秘密情報管理、インシデント初報、復旧訓練、バックアップ、終了時のデータ消去を確認。
金融庁は2025年7月、金融分野のサイバーセキュリティガイドラインを一部改正しました。国家サイバー統括室への組織改組に伴う技術的な修正です(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年7月4日)。
FISCは2025年3月、安全対策基準・解説書第13版とコンティンジェンシープラン策定の手引書第5版を公表しました(出典: 公益財団法人金融情報システムセンター、2025年)。
よくある質問(FAQ)
発注では、対象範囲や契約方式、委託先への確認事項で迷いがちです。そこで、よくある質問をまとめました。
個人保険契約システムの開発費用は最低いくらですか?
限定機能のSaaS設定であれば、初期費用10万〜500万円程度が目安になります。一方で、商品ルールや保全、収納、数理・会計連携、移行を含む基幹では、数千万円から数億円以上になる可能性があります。
最低価格だけで判断せず、対象外と5年間のTCOも確認してください。
準委任と請負はどちらを選べばよいですか?
要件整理や現状分析、PoC、PMOなど、作業を進めながら合意していく工程は準委任に向きます。一方、仕様・納品物・検収基準を固定できる設計、製造、移行ツールは請負を検討できます。
たとえば、企画や検証は準委任、開発は請負、運用や改善は準委任というように、工程で使い分けます。
委託先は何社に相談して比較すればよいですか?
まずは、2〜3社以上へ同じRFPとサンプル業務シナリオを渡して比べます。大規模刷新では、上流構想や保険パッケージ、クラウド移行など、得意領域の異なる企業を候補に入れます。
提案デモや担当者との面談、類似案件の移行実績、再委託、保守体制を確認したうえで、PoCまたは本契約へ進みます。
生成AIを個人保険契約システムに使っても問題ありませんか?
使うデータや目的、保存場所、学習利用、人手による確認、ログ管理を分けて判断します。病歴や告知情報を、制限なく外部サービスへ入力しないでください。
匿名化したテストデータでの開発支援、問い合わせ分類、文書検索などに用途を限り、業務担当者が出力を確認できる仕組みを設けます。
RFPと委託契約には、入力禁止データ、アクセス権、ログ、削除、事故時の報告を明記します。
まとめ
発注では、まず申込周辺システムか、既契約を含む契約管理基幹かを決めます。そのうえで、契約件数や履歴の規模を整理し、商品や特約の数も確かめます。連携先と移行方式は後段の整理資料で、非機能要件はRFPの要件一覧で押さえます。
パッケージ、クラウド、スクラッチ、ハイブリッドのどれが合うかは、PoCで検証します。
失敗を減らす発注の方針
要件が未確定な企画や現状分析、PoCは準委任にします。成果物と検収条件を定められる開発は請負に、運用改善は準委任にします。
RFPには、業務やデータ、移行の条件を記載します。非機能やセキュリティ、再委託も、同じ細かさで書いておきます。保守と終了条件も書いたうえで、2〜3社以上の提案を5年TCOまで比べます。
発注前に作る一枚の整理資料
発注前の整理資料には、業務範囲から運用体制までの前提を一枚にまとめます。
- 業務・規模:対象業務、契約件数、商品・特約数。
- 利用・連携:利用者とチャネル、既存連携。
- 計画・運用:移行対象、希望時期、予算帯、運用体制。
判断材料がそろえば、相談の場で「何を作るか」と「何を作らないか」を決めやすくなります。発注は、機能を増やす競争ではありません。
保険業務の正確性と将来の変更しやすさを守る範囲設計から始めます。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。