
個人保険契約システムの開発は、企画と業務棚卸しから始め、要件定義から移行リハーサルまでの5工程を経て、段階リリースで締めくくります。必要な開発範囲は、生命保険会社、少額短期保険業者、保険代理店、新たに保険事業へ参入する企業によって異なります。
- 要件定義:業務の範囲を決め、契約の業務シナリオを作ります。
- 方式選定とPoC:代表商品と例外処理を小さく検証し、方式を選びます。
- 設計・開発:責任範囲を決めて、設計と製造を進めます。
- テスト:機能テストに加えて、収納や失効・復活などの場面を確かめます。
- 移行リハーサル:複数回行い、所要時間と切り戻し手順を測ります。
申込画面だけでなく、商品ルールから既契約の移行までを一つのライフサイクルとして設計することが成功の要点です。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
個人保険契約システムの全体像
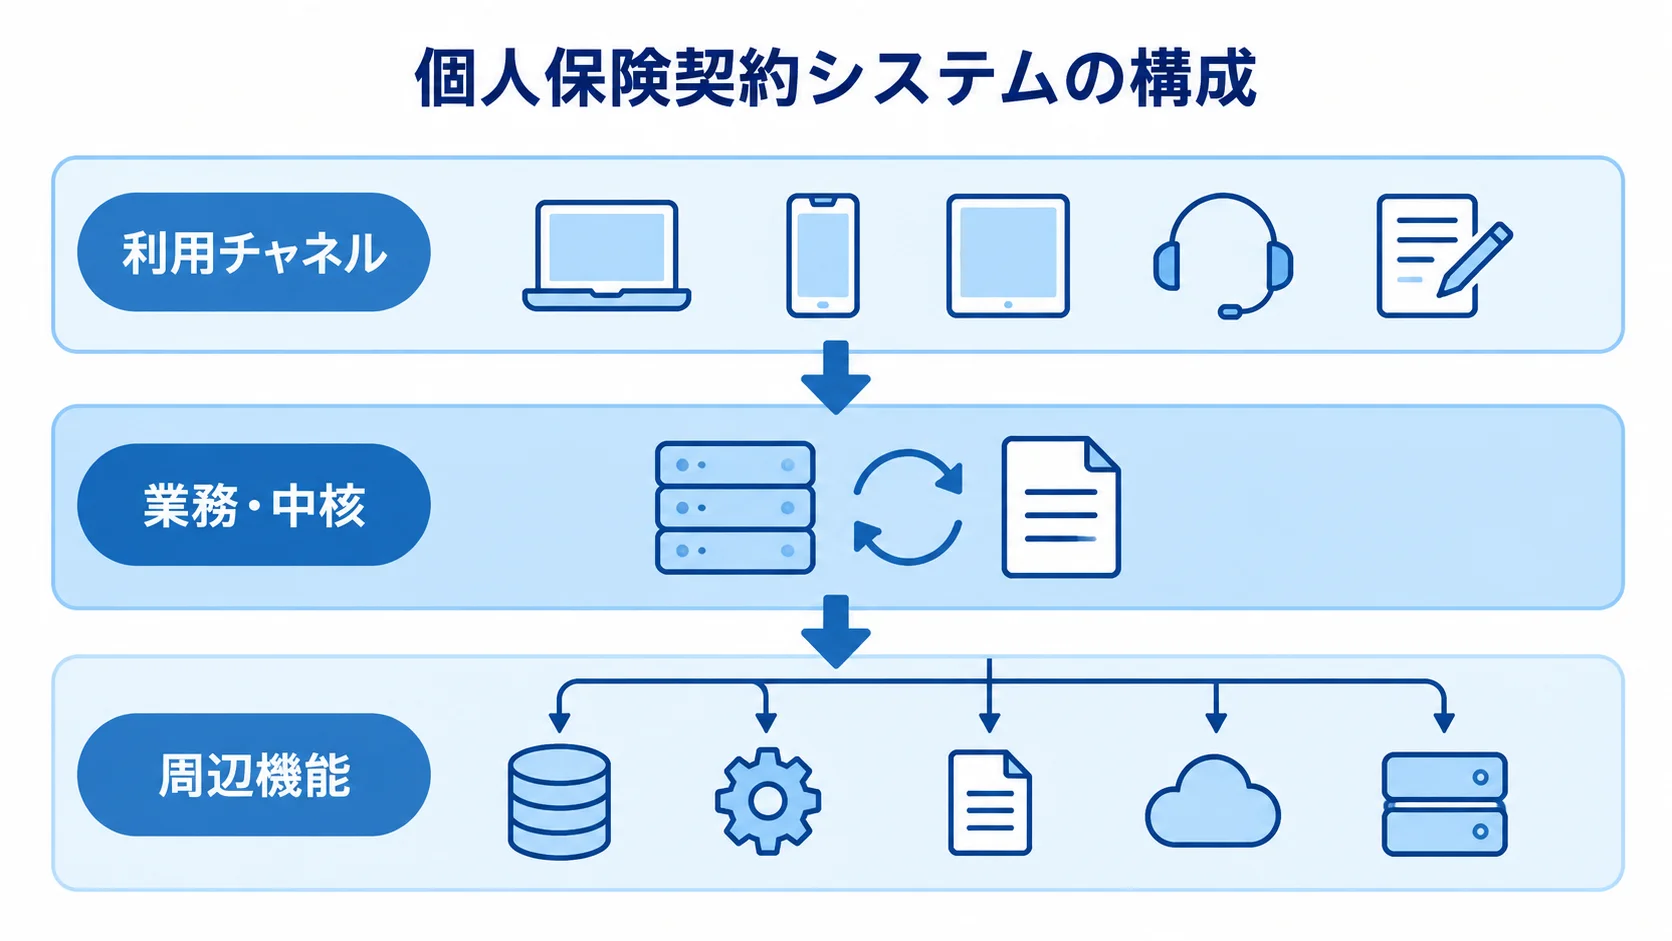
個人保険契約システムとは、個人向け保険の見積もり、申込、告知、引受、契約成立を管理する業務システムです。保険料の収納や契約内容の変更、満期までを扱います。そのほか、契約の保全として、更新、失効・復活、解約も扱います。
保険金・給付金の請求、会計、数理の各システムと連携し、契約情報の正確さと処理の履歴を保ちます。周辺にも接続先があり、それぞれ契約データの流れに関わります。
- 再保険:会計・数理と並ぶ周辺機能の一つです。
- 代理店手数料:代理店との取引にかかわる連携先です。
- コールセンター:問い合わせ対応の業務と連携します。
顧客情報を一覧表示するだけのCRMでは、複雑な商品ルールや契約状態の遷移を安全に再現しきれません。
契約管理基幹と申込周辺システムの切り分け
最初に、新契約の受付や顧客ポータルを作るのか、個人保険契約の中核データを持つ契約管理基幹を刷新するのかを決めておきます。両者は作る中身が違うため、ここを曖昧にすると見積もりの前提がそろいません。
- 申込周辺:見積もりから通知まで(電子署名、本人確認、告知、決済を含む)を担い、既存基幹とはAPIやファイルでつなぎます。
- 契約管理基幹:契約者・被保険者・受取人、商品・特約、保険料、払込方法、契約状態、変更履歴を正本データとして持つ部分です。
- 主な管理機能:顧客・世帯、商品・料率・引受基準、新契約査定、収納、契約の保全(更新、失効・復活、解約)、証券・帳票発行を扱います。
新契約だけを扱うなら、既存の契約管理基幹を残して開発できます。ただし、既契約の保全や収納まで含めるなら、刷新範囲が広がります。
契約状態は「申込中」「査定中」「成立」「有効」などと定義しておきます。払込猶予、失効、復活、解約済みも、状態として定めます。そのうえで、変更した担当者や日時、理由、承認を追跡できるようにすると、後から経緯をたどれます。
商品ルールと契約データを中心にした構成
構成を分ける際は、画面から契約管理までの責任範囲と、外部との接続先を整理しておきます。
- 利用チャネル:Web、モバイル、代理店画面など、利用者が直接触れる部分です。
- 業務・中核:認証・API、申込・保全サービス、契約管理、商品・ルール・計算エンジンの配置先。
- 周辺機能:帳票・文書管理、データ分析、会計・数理・再保険、決済・本人確認・医務査定などの外部連携、コールセンターとの連携。
画面と契約管理をAPI経由でつないでおくと、代理店画面やスマートフォンを後から追加しても、中核に手を入れる範囲を小さくできます。
新商品を早く投入したい場合は、料率や保障額、引受条件などを設定値やルールエンジンで管理します。その際、ルールは契約状態を更新する処理から分けておくと有効です。
Oracleの製品は、新契約の引受、成立、請求、収納を扱います(出典:Oracle、2026年確認)。対象製品はPolicy Administration for Life and Annuityで、ルールベースの商品・計算管理も紹介されています。ただし、製品名だけで選ばず、自社の代表商品と例外処理で適合性を確かめます。
個人保険契約システム開発の進め方・流れ
進め方は、企画と業務棚卸しから始まり、要件定義と方式選定、PoCへと進みます。その後、設計・開発とテストに進み、移行リハーサルを経て段階リリースへ移ります。
要件定義を急ぐと、保険料計算や失効・復活の例外が後工程に流れ、追加の改修とテストが増えます。各段階では、決定事項、検証内容、未決定事項の担当者と期限を記録しておきます。
現状業務と対象範囲の棚卸し
画面の一覧ではなく業務の単位で現状を分けると、どこに負荷や手作業が集中しているかが見えてきます。
- 対象業務:新契約、保全、収納が中心で、請求、代理店、問い合わせ対応も含みます。帳票、会計、数理、再保険も範囲に入れます。
- 業務量:担当部門、契約・商品・特約の数、月間の処理量、繁忙期、締め時刻を押さえる。
- 運用実態:手作業、利用システム、外部連携、障害時の代替策の記録。
Excelや紙で補う処理、経験に頼る査定、月末の手修正は、要件とテストケースの候補になります。
新しい申込チャネルであれば、既存基幹を残したまま、申込と本人確認を優先して作れます。電子交付や通知も、優先の対象に含められます。
基幹刷新では、数十万〜数百万件の既契約と変更履歴、旧商品ルールを扱う前提で計画します。帳票の再現や並行稼働も、そこに含めて考えます。対象が曖昧なままだと、見積もりの前提がそろわず、各社の金額を比べられません。
To-Be業務とFit to Standardの方針
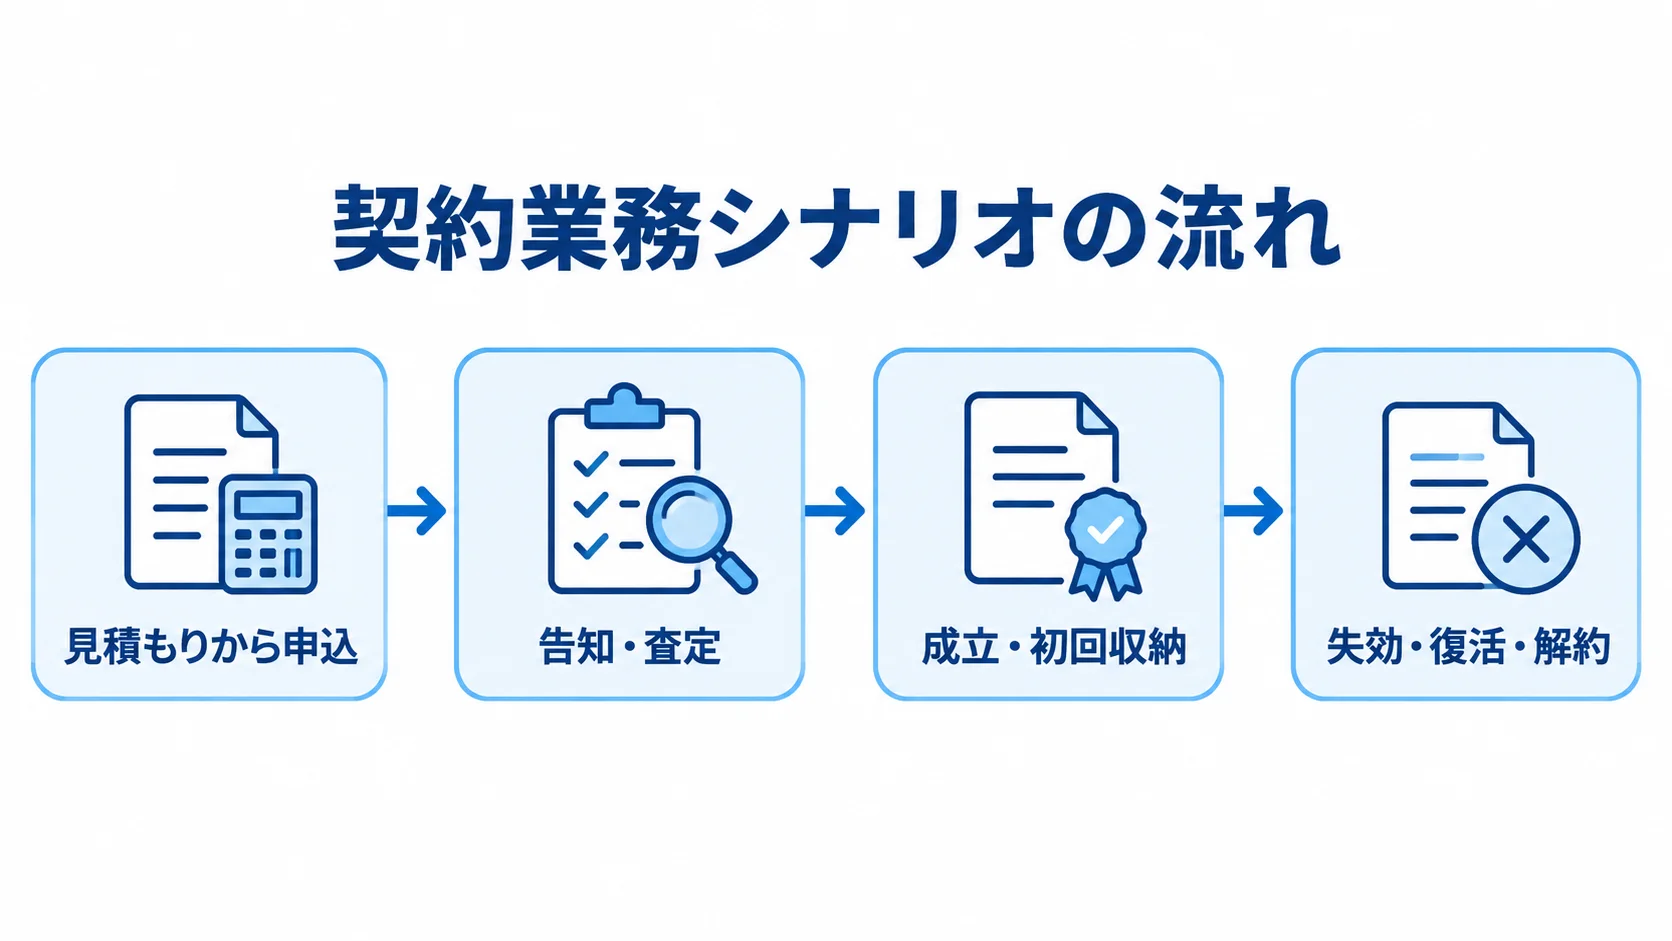
業務部門とシステム部門で、契約の業務シナリオを作ります。見積もりから申込、告知、査定を経て成立し、初回収納に至る流れをつなぎます。成立後は、住所・名義・受取人の変更や未収も含めます。そのうえで、失効、復活、解約の処理も対象にします。
状態ごとに、どの操作ができるかを決めておきます。契約者と被保険者が別の場合や受取人が複数いる場合、さらに代理店経由と直販で入力項目が異なる場合も、代表ケースとして先に扱います。
- 標準機能:そのまま業務に適用できる範囲の特定。
- 設定・追加開発:設定で足りる機能と、アドオンが必要な機能の切り分け。
- 業務変更:運用を変える範囲と、維持する範囲の決定。
商品・料率・帳票・契約状態を個別に開発しすぎると、法改正や新商品ごとに費用が膨らみます。一方で、複雑な旧商品や独自の販売ルールを無理に標準化すると、誤操作や手作業が増えます。
変更する業務と残す業務は、費用とリスクを合わせて判断します。
PoCによる難所の検証とRFP作成
PoCでは、画面を網羅するのではなく、失敗したときの影響が大きい論点を絞って小さく検証します。
- 商品・計算:代表商品と複雑な特約で、保険料や解約返戻金の算出を試します。
- 例外処理:収納エラー、失効・復活、既契約の移行での対応を確認します。
- 外部接続:本人確認や医務査定とのデータ連携の可否。
実データに近い入力で契約の状態が変わり、計算、帳票、履歴、エラーからの復旧まで説明できることを、合格条件にします。
RFPには、業務の範囲と件数、商品・特約、既存システムと連携先を記載します。加えて、申込数や利用者・代理店も示します。移行の方法、稼働時期、可用性、RTO・RPOも明示します。そのうえで、セキュリティ、監査、保守、再委託、納品・検収の条件も書き込みます。
未確定の事項は前提として示してもらい、2〜3社以上から同じ条件で提案を受けます。
価格だけでなく、質問の質やリスクを指摘する力も比べます。
業務シナリオでつなぐ設計・移行・テスト
チャネルからAPI、業務サービス、契約管理、商品ルールまでの責任範囲を決めます。文書・帳票や分析、外部連携についても、責任の境目を決めておきます。
- 一括移行:全対象を一度に切り替える方法。
- 段階移行:商品や業務の単位で切り替える方法。
- 並行稼働:旧新システムを併用する期間と、その運用。
件数、保険料、返戻金、契約状態、履歴、帳票について、突き合わせの単位を定めます。
欠損や重複、旧コード、旧商品の計算ルールを補正する責任は、発注者と開発会社で合意しておきます。
機能テストに加えて、収納と口座振替の失敗、返金まで確かめます。さらに、契約者・受取人の変更、失効・復活、解約の場面も確かめます。
請求連携や災害復旧、権限外の操作、監査ログも試験します。
次に、移行リハーサルを複数回行い、所要時間と切り戻し手順を測ります。
TISのニッセイ・ウェルス生命の事例では、2023年1月にPoCを行い、同年9月から要件定義・設計に入りました。その後、2024年3月から複数回の移行リハーサルを行い、2024年9月までにマルチクラウド移行を実施しています(出典:TIS「保険契約管理システムのマルチクラウド移行」、2025年)。
この事例からも分かるように、保険基幹の検証と切り替えの準備には、期間が必要です。
段階リリースと運用定着の計画
初回のリリースは、対象を絞り、新しいデジタル商品やチャネルから始めると、リスクを管理しやすくなります。基幹刷新の場合も、照会・通知・文書交付、新契約、既契約保全の順に分けられます。
- 受入基準:業務部門の合格条件と、次の段階へ進む条件。
- 稼働時の運用:問い合わせ窓口と、障害時の手動運用。
- データ管理:各段階で正本となるデータの明確化。
稼働後は、処理件数や申込完了率、査定の滞留を確認します。さらに、収納エラーや問い合わせ、復旧時間、データ不整合も見ていきます。
新商品を追加するときは、既存商品の計算、帳票、契約状態を回帰テストにかけます。
あわせて、ルール変更の承認とリリースを記録しておきます。
運用ルールと変更管理は、商品、契約管理、コンプライアンス、情報システムの各部門が、社内の知識として残します。
個人保険契約システムの費用相場とコストの内訳
個人保険契約システム単体の成約価格や平均値を示す公的な公開統計は、2026年時点で確認しにくい状況です。そのため、ここに示す金額は、一般的な業務システムの相場や保険業務の複雑さをもとにした推定の幅です。
データ移行や監査、非機能の負担も考慮しています。ただし、個別案件の確定見積もりではありません。
数十万円のSaaSは、申込フォームや文書管理などの限定機能を想定したものです。契約管理基幹全体の代替を意味するものではありません。
対象範囲別の費用相場と開発期間
初期費用と期間は、対象範囲によって変わります。次の幅は、規模を考える際の目安です。
- SaaS設定・小規模連携:初期費用は10万円から500万円程度、期間は1か月から6か月程度です。
- 新契約など周辺開発:初期費用は500万円から2,000万円程度、期間は6か月から1年程度です。
- パッケージ導入:初期費用は2,000万円から8,000万円程度、期間は1年から2年程度です。
- 中規模の基幹刷新:初期費用は8,000万円から3億円以上、1年半から3年以上を見込むケースがあります。
- 大規模な基幹刷新:初期費用は5,000万円から5億円以上で、大手企業では10億円を超える計画もあり得ます。
SaaS設定は、既製の申込・顧客管理・文書管理と少数のAPI連携を想定します。周辺開発は、既存基幹を残して申込受付、代理店画面、顧客ポータル、照会・通知を作る場合です。
パッケージ導入には、商品・保全・収納・帳票・外部連携を扱う部分が含まれます。加えて、部分開発と移行も対象になります。
中規模刷新では、独自商品や複雑な既契約、複数チャネル、数十万〜数百万件の移行、並行稼働を想定します。大規模刷新は、レガシー刷新や会計・数理・再保険まで含む場合です。
金額と期間は重なりますが、周辺システムと契約管理基幹では品質条件が異なります。
見積書では、商品・特約数や契約件数、移行範囲を確認します。さらに、テストや稼働時間、復旧、外部サービス費が含まれるかも見ておきます。
一般業務システムの相場を参考にする場合でも、金融業務の専門テストと監査証跡は別に加えます(出典:NotebookLMリサーチノートおよび一般業務システムの公開相場、2026年)。
費用を大きく左右する5つの要素
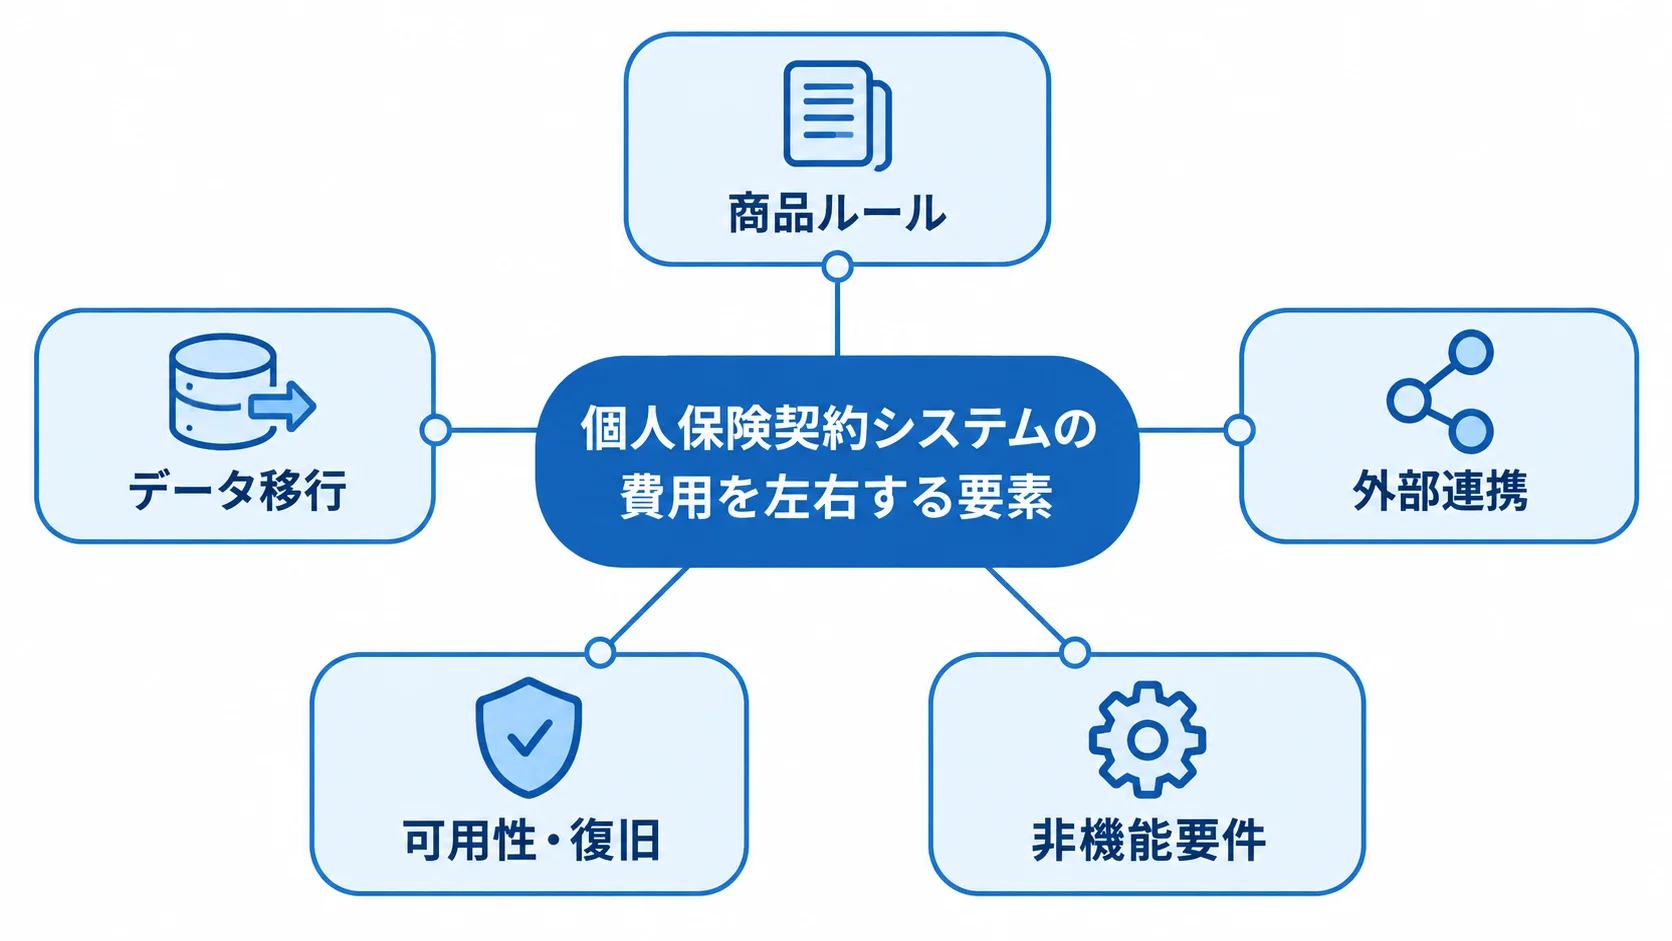
見積もりの幅を判断する際は、商品ルール、データ、連携、可用性、金融水準の要件を見ていきます。
- 商品ルール:商品・特約・料率・引受・給付の数が、計算とテストの手間を左右します。
- データ移行:件数や欠損、重複、旧コード、変更履歴、帳票の状態が、工数の大きさを決めます。
- 外部連携:会計・数理、収納・決済、再保険、代理店、本人確認・査定などとの接続数が影響します。
- 可用性・復旧:24時間受付、冗長化、遠隔地バックアップ、RTO・RPO、切替訓練の水準が、費用に効いてきます。
- 非機能要件:監査ログ、権限、診断、暗号化、教育、委託先管理に金融水準を求めると負担が増えます。
たとえば、画面数が少なくても、商品ごとに異なる保険料、払込回数、契約年齢、告知、割引、解約返戻金を扱うと、計算エンジンとテストケースが増えます。
データの欠損、重複、旧コード、過去の契約変更履歴、帳票の保存状況によって、移行設計と突合作業の工数が変わります。さらに、高い可用性を求めるほど、インフラと運用の費用が増えます。
外部連携では、認証やデータ形式、再送、タイムアウトを設計します。障害通知や照合、責任の境目も、あわせて決める必要があります。
初期費用に加えた5年間のTCO
初期費用の内訳は、見積もり比較の項目をそろえるための仮置きです。統計的な標準値ではありません。
- 要件定義・基本設計:全体の10〜15%程度。
- 詳細設計・製造:30〜40%程度。
- 各種テスト:結合・総合・並行稼働の検証で15〜20%程度。
- 移行・本番構築・教育:5〜10%程度。
残りは、プロジェクト管理、インフラ、ライセンス、セキュリティ、データクレンジング、予備費などです。
本番後の保守・運用は、初期開発費の年15〜20%程度を仮置きとします。クラウド利用料やパッケージ保守、監視、バックアップは別に計上します。加えて、脆弱性診断や障害対応、教育も別枠で見ます。
新商品の追加や法令・税制・料率の変更に伴う改修は、追加商品1件あたりの費用と、年次の制度対応費に分けて考えます。
5年間のTCOでは、初期費用に加えて、データ移行、クラウド、保守、バージョンアップ、追加開発を合計します。さらに、セキュリティ評価と終了時のデータ取り出しまで含めると、価格の逆転が見えやすくなります。
個人保険契約システムの見積もりを取る際のポイント
提案は、同じ対象範囲、品質条件、移行前提のもとで比べます。RFPで含むものと含まないものを分けたうえで、「要相談」が多い項目は将来の費用も確かめます。
RFPに書く業務・データ・非機能の前提
RFPには、業務、データ、非機能の前提を具体的に書いておきます。
- 業務要件:見積もりから成立まで、収納、保全、満期、請求連携の範囲。申込、告知、査定や、更新、失効・復活、解約も含みます。
- データ要件:顧客、契約、商品・特約、保険料、収納の各項目と件数。履歴、帳票、ログも含みます。
- 非機能要件:稼働や処理時間、可用性、RTO・RPOを定めます。セキュリティは、暗号化、MFA、権限、ログ、バックアップ、DRまで具体化します。
契約者・被保険者・受取人の関係や、直販と代理店の差を示します。承認者、手動介入、訂正・取消の方法も、あわせて書きます。
保存期間や欠損・重複の扱い、移行後に残す履歴も指定します。さらに、ピーク負荷、脆弱性管理、障害連絡、再委託、データの所在まで決めておきます。
FISCは2025年3月に安全対策基準・解説書第13版と手引書第5版を公表し、第5版にオペレーショナル・レジリエンスを加えました(出典:FISC刊行物詳細、2025年)。どの基準を、どの設計・テスト・証跡で満たすのかを確かめ、「FISC準拠」の一言で済ませないようにします。
稼働時間や同時利用者数、ピーク時の処理時間、可用性を具体化します。また、権限分離や特権ID、ログ保全も明確にします。
開発会社の選び方(保険業務の実績と責任分界)
生命保険の新契約、保全、収納、数理、帳票の経験があるかを見ます。既契約移行やクラウド運用まで、どこまで経験しているかで比べます。
- NTTデータ:保険の顧客接点と既存基幹をAPIでつなぐサービスの提供。
- TIS:保険契約管理基幹のマルチクラウド移行事例を公表しています。
- NRI:保険・共済の大規模な構想・構築・運用を支援します。
- 富士通Japan:生保の新契約や契約管理を扱います。
- ニッセイ情報テクノロジー・IBM:前者は生保向け契約管理製品、後者はデータ統合・AIを含む近代化を支援します。
同じPoCと質問票で適合性を確かめ、代表商品の設定変更や既契約移行の経験規模、旧新の突合基準を問います。
障害時の責任者や再委託先、追加商品・法改正・API追加の単価を確認します。稼働後の業務知識の支援も、あわせて見ておきます。
セキュリティ・個人情報・AI利用の線引き
氏名や住所、生年月日に加えて、健康状態や病歴、告知の内容を扱う可能性があります。さらに、収入、本人確認書類、受取人情報も対象になります。
個人情報保護委員会と金融庁の金融分野ガイドラインでは、利用目的や機微情報、安全管理措置、従業者・委託先の監督、保存期間などを確認します。出典は、個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」(2024年)です。
クラウドや外部APIでは、保存場所、国外提供、再委託、暗号鍵をRFPと契約書に定めます。さらに、ログ、削除、事故時の報告も決めておきます。
- 補助用途:問い合わせ分類、文書項目の抽出、テストデータ作成、ログの異常検知などが候補です。
- 入力制限:病歴や告知情報を、無制限に学習へ投入しないこと。
- 判断管理:引受判断をAIの出力だけで確定させず、人が確認する運用。
金融庁は2026年、金融分野のAI脅威を検討する官民作業部会を開催しています(出典:金融庁「AI脅威に対する金融分野のサイバーセキュリティ対策強化に関する官民連携会議の作業部会」、2026年)。AI利用時は、入力制限、匿名化、アクセス制御、ログ、人手確認、モデル変更時の再評価を要件に含めます。
よくある質問(FAQ)
費用と期間、既存基幹、個人情報、AIの扱いなど、企画段階で出やすい疑問を取り上げます。
個人保険契約システムの開発期間はどのくらいですか?
開発期間は、構築する範囲や方式によって異なります。
- 周辺システム:申込フォームや契約者ポータルは1か月から6か月程度です。
- パッケージ導入:部分カスタマイズを含め、1年から2年程度です。
- 契約管理基幹の刷新:既契約を含む場合、1年半から3年以上を見込むことがあります。
- 大規模なレガシー刷新:3年から5年以上かかることがあります。
PoCや移行リハーサル、並行稼働、業務部門の受入テストを省くと一見短く見えますが、保険業務では本番後のリスクが高まります。
SaaSだけで個人保険契約システムを作れますか?
申込受付、本人確認、電子交付、顧客ポータル、文書管理などはSaaSで構築できます。ただし、契約管理基幹全体を置き換えられるとは限りません。
商品・特約・料率と契約状態を扱う場合は、保険向けパッケージや既存基幹との連携も検討します。保全、収納、既契約履歴まで含めるかどうかも、あわせて決めておきます。会計・数理・請求連携を加える場合は、その連携も検討の対象になります。
SaaSでは、データの取り出し、APIのバージョン、監査ログ、障害時の復旧、委託先・国外保管、終了時の移行条件を確認します。
既契約データの移行で特に注意することは何ですか?
件数だけでなく、契約状態と変更履歴、旧商品ルールまで定義しておきます。さらに、保険料・返戻金、帳票、顧客・被保険者・受取人の関係も定義しておきます。
旧新の件数や残高、保険料、状態、履歴を突き合わせ、欠損・重複の補正方法と責任者を決めます。移行リハーサルは複数回行い、切り戻し条件や受付停止、並行稼働も検証してください。
パッケージとスクラッチはどちらがよいですか?
新商品・法改正に速く対応し、契約・収納・帳票を標準化するなら、保険向けパッケージが候補です。
独自商品や特殊な契約状態を競争力にするなら、スクラッチも候補になります。ただし、保守、テスト、制度対応、要員を継続して確保する必要があります。
発注者は、契約管理と商品ルールを共通基盤やパッケージに置き、顧客・代理店との接点を個別開発する構成も、PoCで比べられます。
まとめ
まず、新契約周辺か既契約を含む契約管理基幹かを決めます。そのうえで、商品と契約状態を中心に、対象範囲を業務単位で整理します。
特約と料率、引受、収納も範囲に含めて整理します。保全と帳票も、同じ範囲に入れます。さらに、会計・数理・請求連携、移行、非機能の扱いも決めておきます。
画面数ではなく、契約データとルールの複雑さで見積もりを組み立てます。
推定費用は、限定的なSaaS設定が10万円から500万円程度、周辺開発が500万円から2,000万円程度です。パッケージ導入は2,000万円から8,000万円程度、基幹刷新は8,000万円から3億円以上です。
既契約数や商品数、移行品質によって費用が変わるため、5年間のTCOで比較します。連携数や可用性、監査・セキュリティの水準も、費用に影響します。
代表商品と例外処理のPoC、同条件の2〜3社以上の相見積もり、複数回の移行リハーサル、旧新データの突合、段階リリースを組み合わせます。
金融庁・FISCのサイバー対策、レジリエンス、個人情報保護、AI利用時の入力制限と人手確認を、RFPに具体化します。
開発会社の実績や体制、責任分界、稼働後の保守力を確認しておけば、商品追加や制度変更にも対応しやすくなります。
業務範囲、予算、移行方式、要件定義に迷う場合は、保険業務と開発の両方を理解するパートナーへ相談します。要件整理シートやRFPのたたき台から始めると、検討が前に進みます。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。