
保険査定システムの開発会社は、査定業務の知識、ルール変更への対応、既存基幹との連携や判断根拠の記録の3点で比べて選びます。
保険査定には引受査定と支払査定があり、会社ごとに得意な範囲も異なります。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険査定システムのパートナー選びが重要な理由
保険査定には、申込者の健康状態や職業などを確認する引受査定があります。一方で、事故や入院などの請求に対し、保険金・給付金を払えるかを判断する支払査定もあります。
両者は、入力情報や参照基準が異なるだけでなく、例外処理と最終判断者も違います。そのため、会社を比べる前に、まず対象業務をはっきりさせておく必要があります。
査定の対象範囲と責任分界の決め方
対象範囲によって必要な機能は変わるため、発注側は、医務査定だけを支援してほしいのか、告知書や診断書の受付から支払判断まで扱ってほしいのかを、先に決めておく必要があります。範囲が曖昧なままでは、提案の内容もそろいません。
さらに、情報を表示するシステムと、定型案件の判定候補を自動で提示するシステムでは、ルール管理、ログ、テストの深さが異なります。特に、AIを使う場合は、AIが候補と根拠を示し、最終承認や不支払の確定を人が担うのかを、契約前に合意しておきます。
業務単位の実績確認
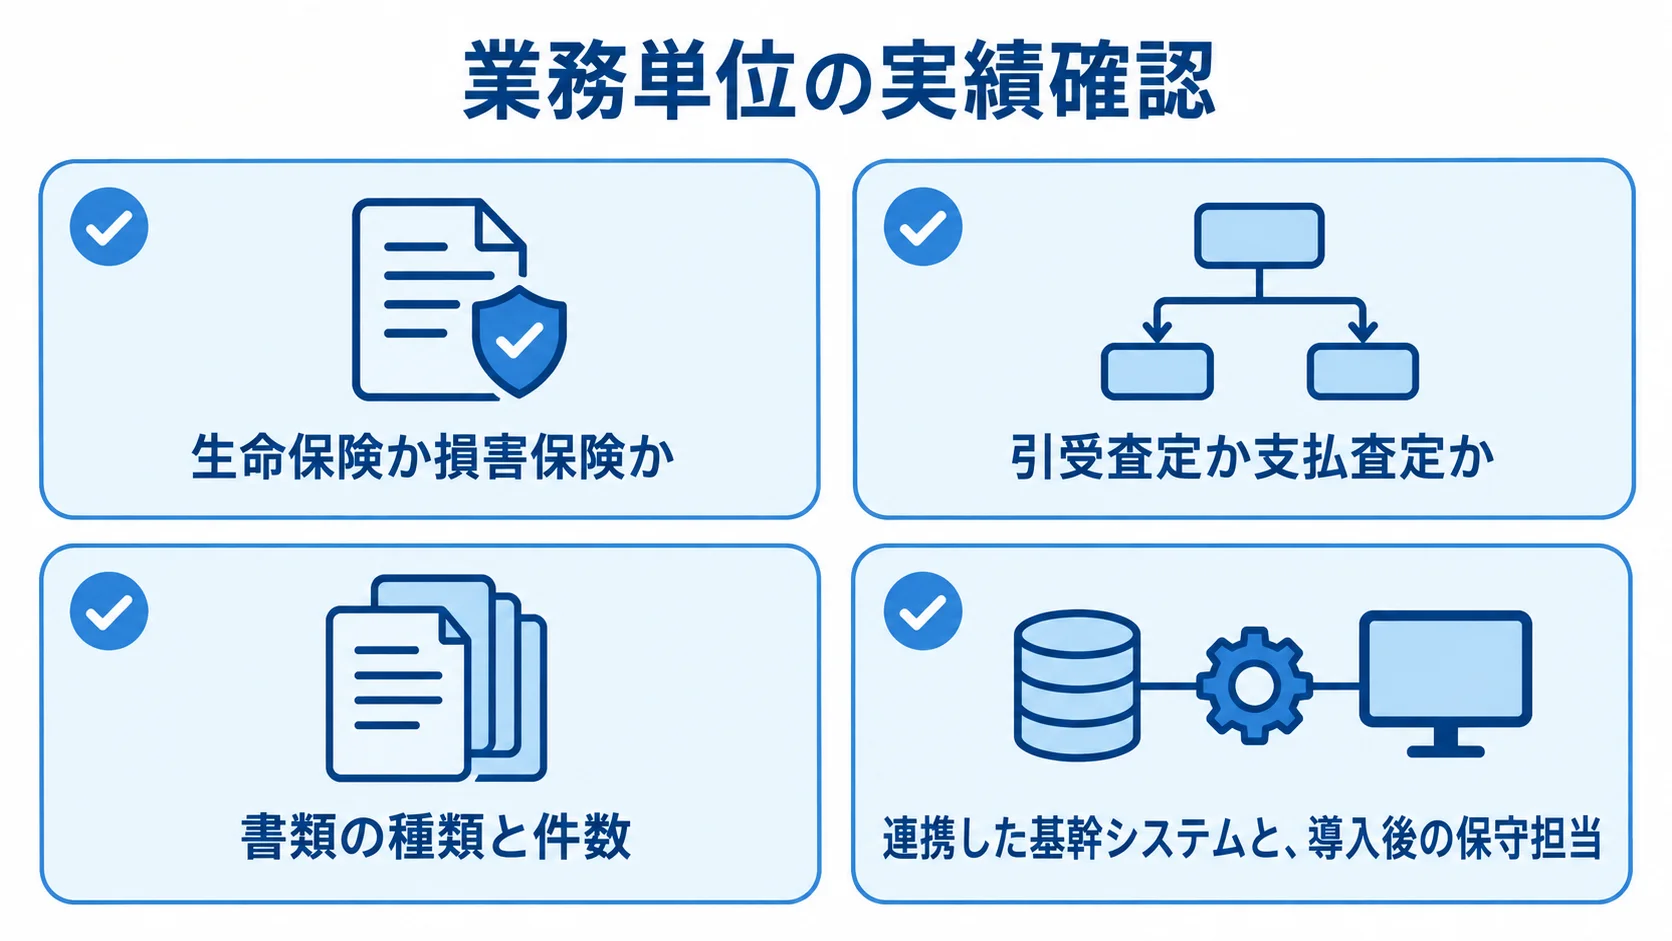
大手SIerだから保険査定に詳しいとは限らず、AI企業だから支払判断を自動化できるとも限りません。社名ではなく、業務単位で、どの実績があるかを見る必要があります。確かめたいのは、引受と支払のどちらを扱ってきたか、どんな書類をさばき、どの基幹と連携してきたかです。
- 保険の種類:生命保険か損害保険か
- 査定業務:引受査定か支払査定か
- 書類:書類の種類と件数
- 連携・保守:連携した基幹システムと、導入後の保守担当
公開事例が周辺業務に限られる場合は、査定業務への適用をPoCで確かめてから判断します。
株式会社ripla|コンサルから開発まで一気通貫で支援
株式会社riplaは、保険会社や金融機関の業務課題を整理し、システムの企画、開発、導入後の定着まで相談できる開発会社です。保険査定では、担当者向けの画面やワークフローに加えて、契約・顧客・文書管理、分析基盤との連携も要件に含めます。
特徴と強み
riplaは、コンサルティングから開発までを一気通貫で支援できる企業です。IT事業会社として社内DXを推進してきた経験を生かし、ビジネスへの成果創出とシステムの定着を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業ごとの業務要件に合わせて柔軟に対応できる体制があります。
得意領域・実績
特定の製品をそのまま導入するよりも、まず現行業務を洗い出し、そこから設計したい企業に向いています。受付や書類確認から、査定担当者への振り分け、承認、監査まで、段階的に対象にできます。たとえば、診断書の受付と不足書類の確認から始め、その後にルールエンジンやAIによる要約を加える構成です。
既存システムを活かしつつ、現場の画面と運用ルールを一緒に決めたい企業には、ripla が相談しやすい候補になります。
日本アイ・ビー・エム株式会社|大規模なAI・ルールエンジン活用
日本アイ・ビー・エム株式会社は、太陽生命保険株式会社と、生成AIなどを活用した給付金支払査定システムを開発しています。対象は大規模な保険会社の支払査定です。また、査定担当者が判断根拠を確かめながら業務を進める方向性も示されています。
特徴と強み
日本IBMの査定支援は、業務ルールを整理する段階と、それを判断に使う段階を分けて組んでいます。
- ルールの可視化:保険業務のルールを整理
- 査定支援:ルールエンジンと生成AIを組み合わせ、説明可能性を意識した設計
公式発表では、太陽生命が約720の業務ルールを洗い出し、年間約50万件の査定業務を対象にするとしています。そのうえで、2027年1月から順次運用を始め、担当者の業務時間を従来比4割程度削減する計画です(出典:日本IBM「太陽生命、給付金支払査定業務に生成AIを本格導入」、2026年)。
得意領域・実績
大規模な支払査定を刷新する企業で、生成AIやルールの説明可能性、保険基幹との連携を一体で検討したい場合に向いています。
書類分類だけの小規模PoCを依頼する場合は、体制や費用が過大でないかを確認します。提案時には、AI生成、確定ルール、人の承認を工程図で分けてもらうと、比較しやすくなります。
株式会社PKSHA Technology|生命保険の査定支援AI
株式会社PKSHA Technologyは、生命保険業界向けの「PKSHA AI Suite for Life Insurance」を展開するAI企業です。2025年10月には、保険金支払の査定プロセスをAIで支援する査定支援AIソリューションの提供開始を発表しました。
特徴は、データ入力からコード化、査定ルートの最適化を経て人的査定までを、連続した工程として改善する考え方です。
特徴と強み
PKSHAは、査定担当者のノウハウをAIで支援し、日々の業務から効率的な査定ルートや自動化ルールの改善候補を洗い出せます。また、入力工程がボトルネックなら、基幹全体を置き換えずに、データ入力の支援から始める方法もあります。その場合は、AIの提案を採用・不採用とした理由を記録できるかを、PoCの段階で確かめておきます。
得意領域・実績
支払査定の入力作業や、査定担当者への案件振り分けを段階的に支援したい企業に向いています。過去事例の検索やマニュアルの更新なども、段階的な支援の対象です。
PKSHAは今後、引受査定や保全などへの領域拡大も掲げています。ただし、商品や既存システムとの連携範囲は案件ごとに確認します。また、学習データの匿名化や再学習の頻度と費用も、見積もりの条件に含めます。
株式会社NTTデータ|保険基幹とデジタルサービスの連携
株式会社NTTデータは、保険会社や代理店向けのシステムについて、開発、保守、運用の知見を持つ大手SIerです。保険デジタルサービスプラットフォーム「InsureMO」は、申込みから支払いまでの機能を、マイクロサービスやAPIで組み合わせます。そのうえで、既存の保険システムと顧客接点をつなぐ構成を提案しています。
特徴と強み
AIの単機能にとどまらず、保険商品と契約管理から保険金請求、支払い、顧客・代理店チャネルまでをつなぐ構想を描きやすい点が、候補となる理由です。
InsureMOは、豊富なAPIや商品テンプレートを掲げています。対応範囲は、デジタルチャネルだけから既存商品を含む契約管理まで選べる、と説明しています。また、業務を小さく始めて段階的に広げる設計とも相性がよいです。
得意領域・実績
大手保険会社で、既存基幹とのAPI連携や認証・権限、運用監視を含めた大規模なシステム開発を行いたい企業に向いています。保守体制まで含めて任せたい場合にも合います。
公式情報には、保険金給付金支払業務向けのBPOや、保険デジタルサービスの説明もあります。
査定を独立させるか、支払い全体の基盤に組み込むかは、業務・IT・運用の3者で検討します。
株式会社Finatext|SaaS型デジタル保険システム
株式会社Finatextは、SaaS型デジタル保険システム「Inspire」を提供する保険テック企業です。Inspireは、Webサービスやスマートフォンアプリへの保険組み込みに対応する基盤で、契約者との接点、保険会社や代理店の業務オペレーション、商品・契約管理データもデジタル化します。
特徴と強み
SaaSの機能を更新しながら、デジタル保険の商品追加やデータ活用を進めやすい点が特徴です。査定の周辺データを分析し、商品や業務を改善したい企業に適しています。
公式発表では、Inspireに保有件数や新規契約件数など20項目以上をグラフで確認できるBI機能を追加しました。さらに、2023年6月時点で9社19件の保険商品に導入されています(出典:Finatext「Inspire、新たにBIツールを提供」、2023年)。
得意領域・実績
デジタルチャネル向けの商品を短期間で立ち上げたい企業や、契約・保険金データを業務改善に使いたい企業に向いています。
査定範囲のうち、標準機能で足りる部分と、個別開発が必要なルール・帳票・基幹連携は切り分けて考えます。特に、複雑な約款や古いホストが対象なら、SaaS単独で足りるか、別の査定エンジンと連携するかを確認します。
INSTANDA Japan|ノーコードの保険契約管理基盤
INSTANDA Japanは、保険会社や代理店向けにクラウド型のノーコード保険デジタルソリューションを提供しています。
公式サイトでは、商品設計と保険料設定を中心に、保険契約管理システムとして紹介しています。商品設計と保険料設定のあとの業務は、5つの工程で扱います。
- 見積
- 引受審査
- 契約
- 証券発行
- 各種サービス
標準業務を短期間で構成したい場合には、候補になります。
特徴と強み
商品設計や引受審査に関わる業務を、ノーコードで変更しやすく整理できます。特に、新商品や特約を追加するたびに大規模なプログラム改修が発生している場合は、商品やルールの変更を業務部門とIT部門でどう管理するかを確認します。
クラウドサービスのため、データの保管場所や権限管理を事前に確認します。また、ログの保存やバックアップ、障害時の復旧目標も、導入前に決めておく項目です。
得意領域・実績
標準的な保険商品をクラウド上で構成し、引受から契約管理まで連続した業務としてまとめたい企業に向いています。
保険金・給付金の支払査定を標準機能でどこまで扱えるかは、生命保険商品ごとに確認します。診断書や支払事由、既存契約管理との連携も、あわせて見ておきます。そのうえで、候補に入れる際は、実際の帳票を使ったデモと、例外案件を人へ引き継ぐ運用のデモを依頼します。
SOMPOシステムズ株式会社|保険金支払の業務知識と運用力
SOMPOシステムズ株式会社は、SOMPOグループの一員として、保険業務システムの要件定義から開発、運用、保守まで担います。公式サイトでは、事故受付から損害調査、保険金支払いまでをまとめて管理する保険金支払システムを紹介しています。また、保険業務の現場運用を長期的に支える視点を持っています。
特徴と強み
保険金支払の処理状況をリアルタイムに確認し、事故受付から支払いまでの進捗を管理する業務システムを検討する場合、保険会社側の実務を踏まえた相談先になり得ます。
同社の強みは、支払いの迅速性と正確性に加え、担当者間の引き継ぎや顧客への説明、障害時の手動運用まで考慮しやすい点です。
得意領域・実績
保険金支払を中心に、既存業務の保守やセキュリティ、24時間365日の可用性を重視する企業に向いています。
公開情報は損害保険領域が中心です。そのため、生命保険の医務査定や給付金査定では、外販範囲、対応商品、他社連携実績を商談で確認します。また、自社グループ向けのノウハウと、外部企業が発注できる範囲は分けて評価する必要があります。
保険査定システムの開発会社を選ぶポイント
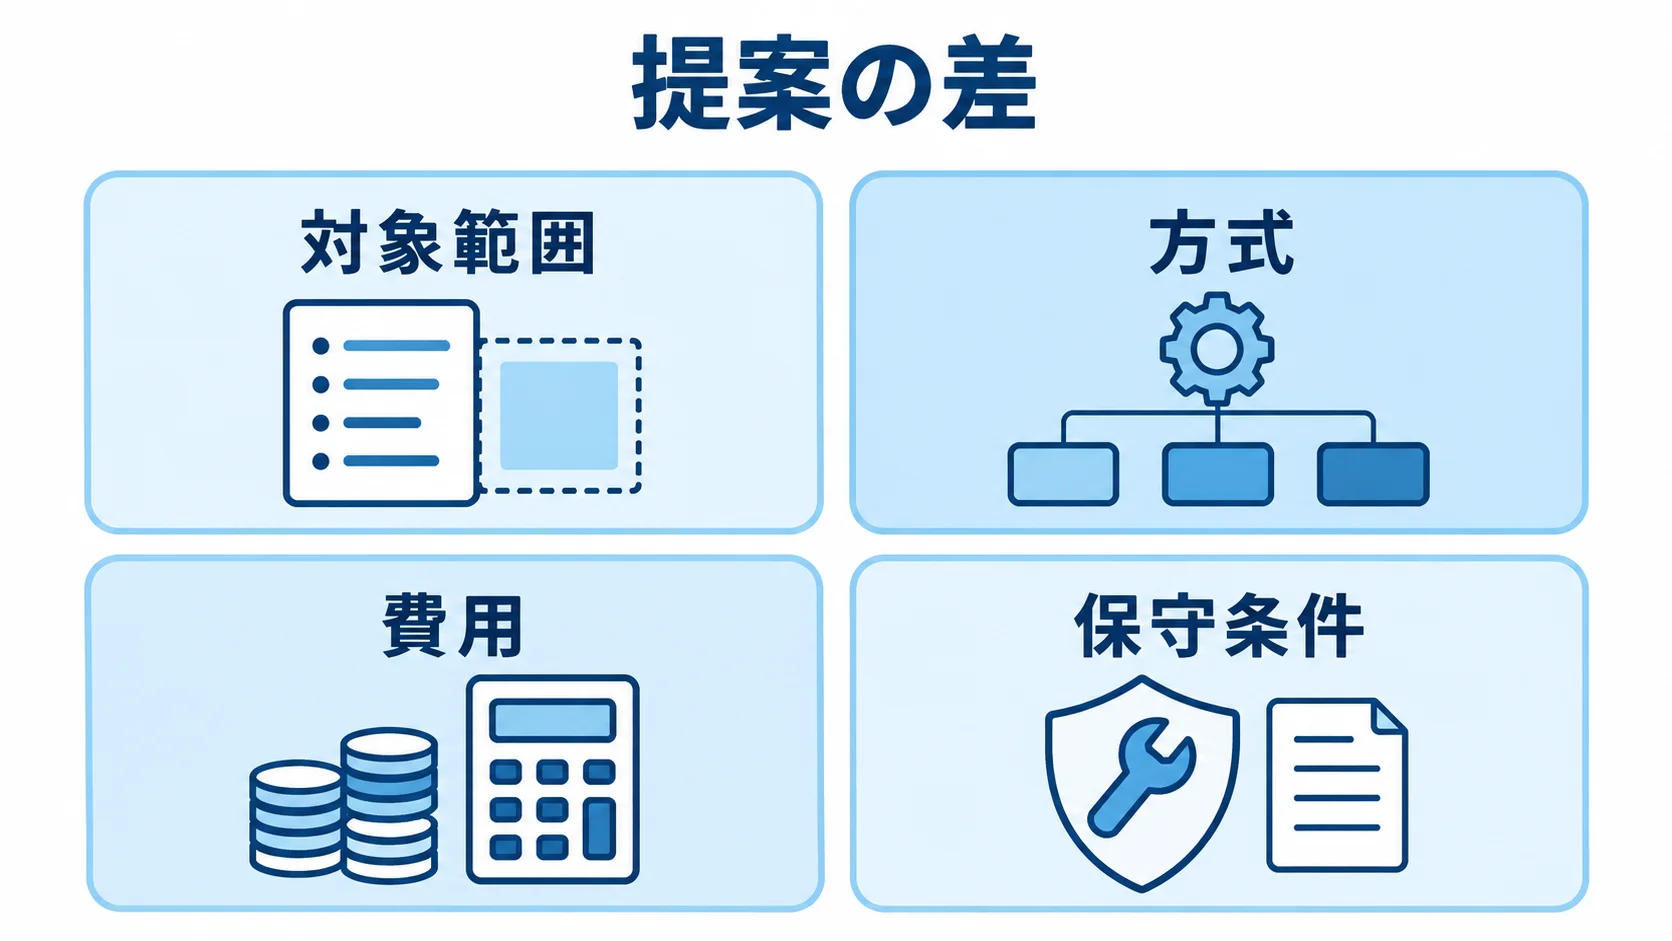
ripla を除く6社は得意領域が異なるため、ランキングではなく自社業務に合う会社を選びます。各社に同じRFPを渡し、対象範囲や方式、費用をそろえて比べます。期間や保守条件もそろえておくと、提案の差が見えやすくなります。
引受査定と支払査定の得意範囲の確認
査定業務ごとに確認項目が異なるため、引受査定と支払査定それぞれについて、提案会社の得意範囲を見ます。
- 引受査定:告知内容、既往歴、検査値、職業、年収、契約状況を基準表と照合
- 支払査定:契約の有効性、保障範囲、免責、支払事由、給付額、追加書類の要否を確認
引受査定では、標準体から条件付、延期、謝絶までの候補を提示します。また、「保険に強い」と言われたときは、どちらの査定を指すのか、生命保険か損害保険かも分けて確認します。
AIとルールエンジンの役割分担の評価
明確な条件で判断する処理と、文書を読み取る処理では、適する技術が異なります。そのため、査定工程ごとに役割と評価方法を確認します。
- ルールエンジン:約款や商品基準を版管理し、適用日と承認者を記録
- AIなど:診断書の読み取り、書類要約、過去事例検索、案件の優先順位付けにOCRや生成AI、機械学習を活用
- 評価指標:再現率、誤判定確認率、根拠提示率、担当者の修正時間
AIの評価は、正解率だけで決めず、見逃しや修正の手間まで見たうえで、KPIとして合意しておきます。
導入後の運用体制と変更対応の確認
商品、約款、支払基準の変更に備えて、安全にルールを更新できる体制を事前に決めておきます。変更案の作成、テスト、適用日の確定を誰が担うのかを整理します。
変更の流れは、業務部門が変更案を作成し、IT部門がテスト環境で検証し、承認者が適用日を確定する形にしておきます。
導入後の予算を把握するには、初期費と継続費を分けて見積もります。継続費には、クラウド利用料やOCR・LLMの従量課金が含まれます。監視や脆弱性診断、再学習、保守契約も含めます。
保険査定システムに関するよくある質問
導入の検討では、AIの可否だけでなく、費用や期間、既存システムとの関係、最終判断の責任も考える必要があります。相談前に確認しておきたい質問を、順に取り上げます。
保険査定システムの開発費用はいくらですか?
公開されている価格は多くありません。費用は、対象業務の範囲や連携先によって変わり、商品数や帳票数、AIの自動化範囲も影響します。
書類分類や要約を試す小規模PoCは500万〜1,500万円が目安です。既存システムへの追加開発は2,000万〜6,000万円、本格刷新は5,000万〜2億円程度を想定します。ただし、これらは公開見積ではなく、関連する金融・AIシステムの工数から算出した前提条件付きの概算です。
保険査定をAIだけで自動化できますか?
AIだけで査定を完結させるより、定型処理は自動化し、複雑な案件は担当者へ引き継ぐ設計が現実的です。また、金融庁の資料は、データ品質、説明可能性、公平性などを論点に挙げています。
さらに同資料は、ハルシネーションやモデル性能の低下、サイバーセキュリティも扱っています(出典:金融庁「AIディスカッションペーパー第1.1版」、2026年)。特に、不支払や謝絶を確定する処理では、理由コードと参照資料を残し、人が再確認できる仕組みを用意します。
開発会社への相談前に何を準備すればよいですか?
相談の前に、業務の現状を数字で押さえておきます。査定種別や処理件数、リードタイムに加えて、差戻し率や手作業時間も一覧にします。帳票の種類、商品・約款の変更頻度、連携先も含めます。
過去の案件のうち、定型、例外、判断が分かれやすいものを匿名化して用意しておくと、PoCの精度や人手確認率を測れます。
クラウドかオンプレミスかを、RFPに記載します。加えて、医療情報の保管条件や監査ログ、障害時の手動運用も盛り込みます。
まとめ
開発会社は、AIの有無だけでなく、引受・支払査定への対応、ルール変更の管理、既存の契約管理や保険金支払システムとの連携の3点で比べます。
ripla を除く6社の強みは、大規模SI、AIによる担当者支援、SaaS型保険基盤のほか、保険業務の運用体制にも分かれます。
対象業務を絞った比較
査定全体を一度に自動化するより、効果を測りやすい業務からPoCを始め、段階的に広げる方法が有効です。たとえば、書類受付や不足確認、データ入力が候補になります。過去事例の検索も候補に入ります。
作業時間だけでなく、誤読の発見率や差戻し率も測ります。加えて、根拠確認の時間や例外案件の引き継ぎの質を見て、本番導入の合否を決めます。
RFPで明確にする費用以外の運用条件
RFPには、対象商品と帳票、ルールの版管理を含めます。AIの利用範囲やデータの匿名化についても、書いておきます。監査ログや権限、障害時の手動運用も記載します。
保守や再学習、データ移行、契約終了時の返却条件も含めます。そのうえで、同じ条件で複数社に提案を依頼し、匿名化した帳票のデモと見積もりの前提を比べると、自社に合う会社を選びやすくなります。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。