
保険査定システムは、引受と支払の査定、書類処理、ルール判定、担当者の確認を組み合わせ、定型案件を効率化しながら、複雑な判断の根拠を残す仕組みです。
引受と支払の違い、開発の進め方、費用、提供者と発注先の選び方は、次の節で順に説明します。
▼関連記事一覧
・保険査定システム開発の進め方
・保険査定システム開発でおすすめの開発会社6選と選び方
・保険査定システム開発の見積相場・費用
・保険査定システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険査定システムの全体像
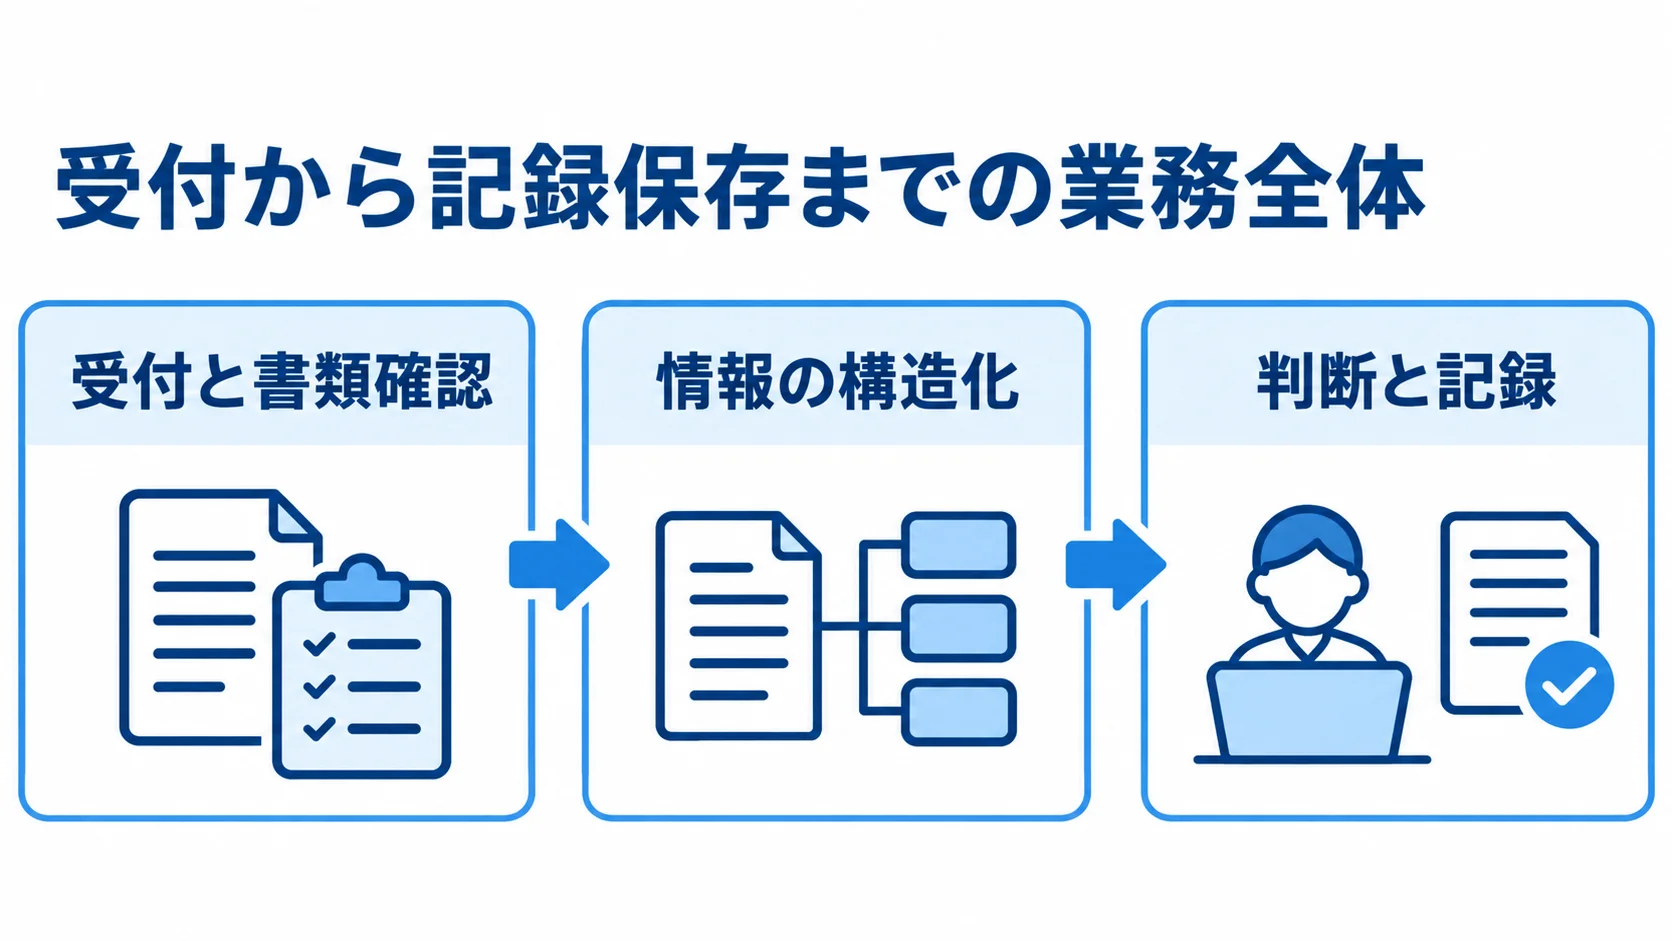
保険査定システムでは、受付から記録保存までの業務全体を設計します。入力情報を基準に照らして結論を出す処理は、その一部にすぎません。
- 受付と書類確認:書類の受付と、不備の有無の確認
- 情報の構造化:書類の情報を整理し、契約内容や約款と照合する工程
- 判断と記録:追加資料の依頼から、担当者の判断・決裁、記録の保存まで
システム化では、自動化する処理と担当者の判断に残す処理を、先に決めておく必要があります。
保険査定の定義
保険査定は、契約の申込みや保険金・給付金の請求を、契約条件や基準に照らして可否や条件を確認する業務です。
- 医務査定:申込時の健康状態や既往歴などの確認
- 環境査定:申込時の職業・収入・契約状況などの確認
- モラル査定:申込時の不自然な申込みの確認
- 支払査定:請求時に、契約の有効性、保障範囲、免責、支払事由、給付額を照合
導入で解決できる課題
紙・PDF・FAX由来の非構造化書類は項目を読み取りにくく、担当者による判断のばらつきも課題になります。加えて、商品や約款の改定に伴うルール改修があり、案件の滞留状況も見えにくいことが問題です。
OCRで項目を抽出し、ルールエンジンで定型案件を処理します。そのうえでAIが要約や類似事例を示せば、担当者は情報を探す時間を減らし、判断に集中できます。
ただし、システムを入れるだけで査定品質が自動的に上がるわけではありません。あわせて、業務ルールとデータの整備も進める必要があります。
保険査定システムの種類と主要機能
必要なデータとルールは、対象業務によって異なります。引受査定は申込者のリスクを評価します。これに対し、支払査定は請求内容と契約上の支払条件を照合します。
引受と支払のどちらにも共通するのは、受付・書類処理・ルール管理・監査の機能です。そこに、業務固有の機能を組み合わせます。
引受査定システムで扱う情報と機能
引受査定では、申込者の情報を受け付けて確認したうえで、判定候補を担当者に提示します。
- 確認する情報:告知書・診断書・健康診断結果などの書類と、既往歴・疾病名・検査値・治療歴・職業・年収・契約状況などです。
- 書類と基準の照合:書類の不足を確認し、OCRで抽出した疾病名や検査値を基準表へ対応付けます。
- 判定と引継ぎ:標準体・条件付・延期・謝絶などの判定候補の提示と、医務担当者への引継ぎ
- 環境・モラル査定:職業や収入、契約の重複を同じ案件画面で確認でき、確認漏れを抑えやすい構成です。
支払査定システムで扱う情報と機能
支払査定では、請求書や診断書などの書類と、契約情報、保険料の払込み状況、過去の請求履歴を照合します。
保障対象か、免責に当たらないか、支払事由を満たすか、給付額はいくらかを確かめます。システムは、そのうえで支払・不支払・追加資料依頼の候補と理由コードを提示します。
自由記述や診断書の文脈を理解する場面では、AIが役立ちます。一方で、支払可否を判断した人と、参照した約款・ルールを記録できることが欠かせません。
両方の査定に共通する基盤機能
共通基盤には、案件の受付から記録までを支える機能と、周辺システムとの連携が欠かせません。
- 案件と書類の管理:受付、案件管理、書類分類、不備チェック、担当者割当、期限管理
- ルールと承認:ルールの版と適用日の管理、承認ワークフローの設置
- 検索と監査:案件の検索機能と、監査ログの保存
- 周辺システム連携:契約管理、顧客・代理店、保険金支払、会計、電子文書、本人確認、医療照会、分析基盤との接続
連携にはAPIか安全なファイル連携を使います。業務部門が商品改定や約款変更に伴うルールを自ら確認できれば、改修のたびに開発部門へ頼る場面を減らせます。
保険査定システム開発の進め方
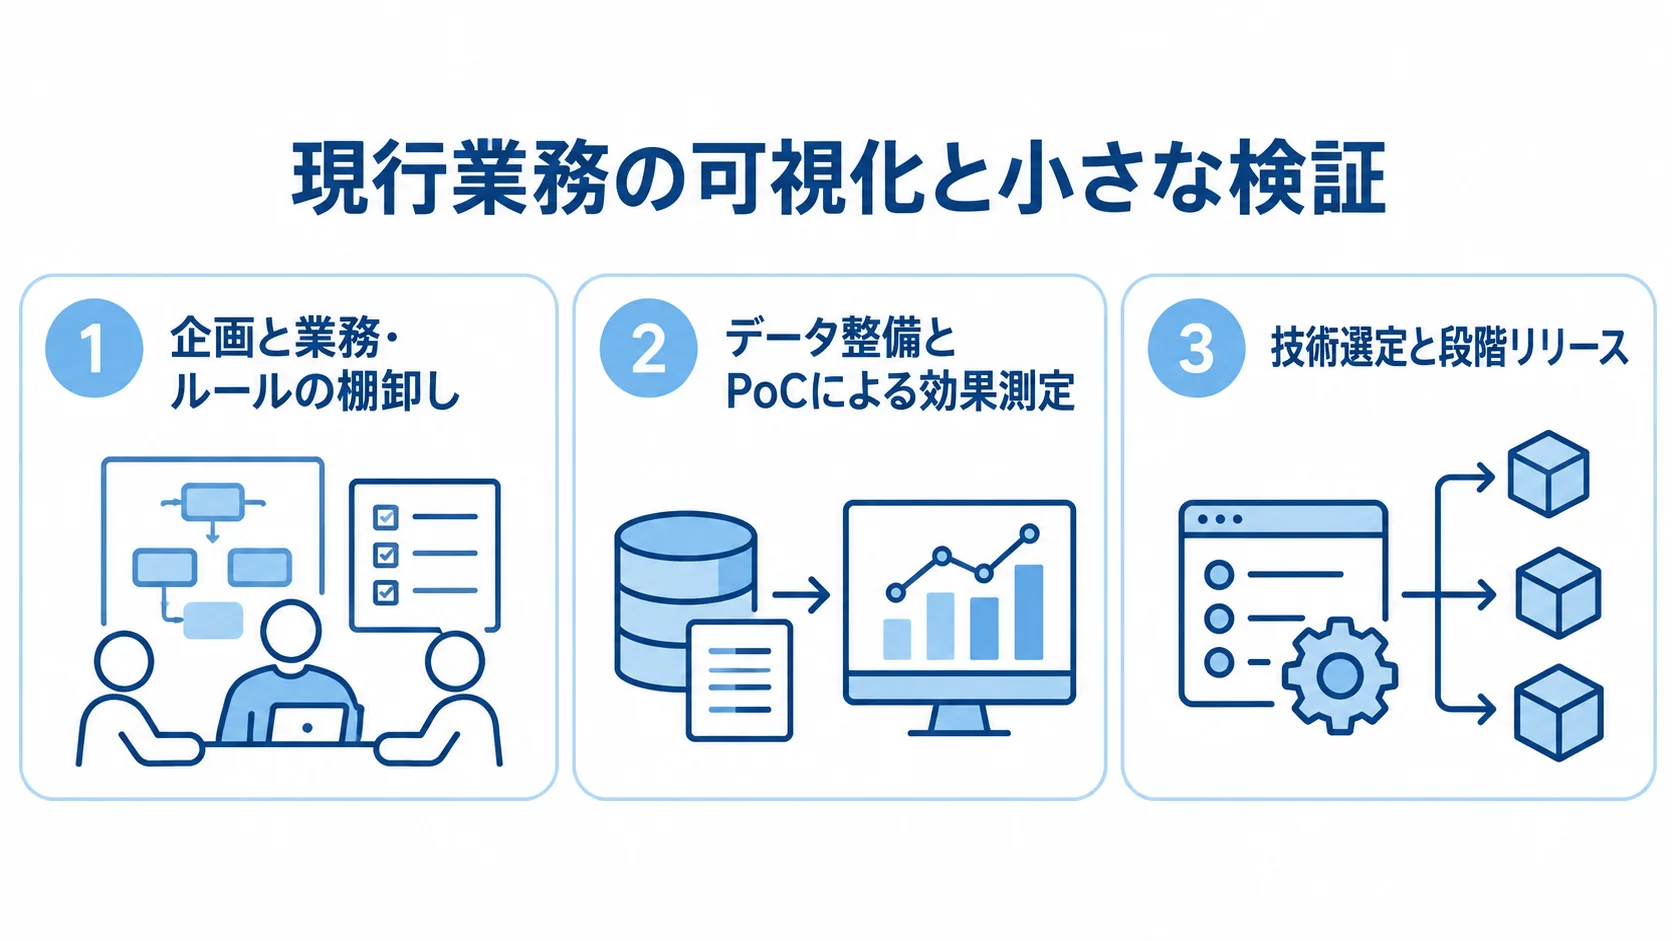
開発は、全自動化を急ぐより、現行業務の可視化と小さな検証から始める方がうまく進みます。最初に、導入効果を測る基準をそろえておくことが大切です。
- 引受査定か支払査定かを分けたうえで、処理件数、査定時間、差戻し率、追加資料の割合、担当者の確認時間を測ります。
- その数値をもとに、導入後に短縮する業務時間と減らす誤りの目標を決めます。
- 対象範囲とルールを洗い出し、データを整えてPoCで効果を確かめます。
- 技術を選び、対象を広げながら段階的にリリースします。
企画と業務・ルールの棚卸し
企画では、まず対象範囲を明確にし、査定ルールと例外、過去案件の傾向を把握します。
- 対象範囲:「書類受付だけ」「担当者の査定支援」「定型案件の自動判定」「新契約または支払査定の基幹刷新」に分けます。
- ルールの確認:商品、特約、約款、適用日、例外処理、追加資料の条件、決裁者を一覧にします。
- 案件のサンプリング:担当者へのヒアリングと、過去案件での定型・非定型・判断困難の割合の確認
2026年5月の公式発表では、支払査定に関する約720のルールを可視化した事例が公表されました。可視化のあとに自動化の範囲を整理しており、ルールの棚卸しが構想の土台になっています(出典:生命保険会社とIT事業者による給付金支払査定システムの公式発表、2026年5月)。
データ整備とPoCによる効果測定
PoCでは、平均的な書類だけでなく、読み取りにくい帳票や自由記述の多い診断書、例外的な契約も対象に含めます。
- 抽出と確認:OCRの項目抽出率と、誤読候補の確認時間
- AIの提示:AI要約の正確性と、根拠文書の提示率
- 案件処理:担当者が案件を完了するまでの時間
- 安全性:再現率、人による確認の割合、誤判定時に手動へ戻せる割合を合否の基準にする
正解率に加えて、重要な見逃しを防げるかどうかも基準に含めます。
技術選定と段階リリース
技術は処理内容ごとに分担させ、受付から限定的な自動判定へ段階的に広げます。
- ルール判定:明確な基準で判定できる案件を、ルールエンジンで扱う
- 文書処理:抽出や要約に使うOCR・自然言語処理・生成AI
- 異常候補:優先順位付けに使う機械学習
- 人の確認:判断と承認をワークフローで支える
まず受付と不足チェックから始め、担当者支援へ進み、最後に限定した定型案件を自動判定します。既存の契約管理システムは一括で刷新せず、APIで疎結合に連携しておくと、障害時の切り戻しや段階的な拡張がしやすくなります。
▶ 詳細はこちら:保険査定システム開発の進め方
保険査定システムの費用相場とコストの内訳
保険査定システムは公開されている価格が少なく、費用は対象商品、査定方式、帳票の種類、案件数、連携、AIの自動化範囲によって変わります。
以下の金額は、ソフトウェア開発の人月単価と保険業務の要件をもとにした初期費用の推定です。確定した見積ではないため、RFPを作る前の予算枠として使います。
導入パターン別の初期費用と期間
初期費用と期間は、対象とする業務やシステムの規模によって変わります。各パターンの前提と目安を確かめてください。
- 小規模PoC・担当者支援:1業務・数種類の書類・OCR・要約・類似検索が対象です。
- 既存システムへの追加:ルールエンジン・案件管理・API連携を追加する形です。
- パッケージ・SaaS:複数システム連携・権限・監査・商品設定まで行います。
- 本格刷新:新契約または支払査定の刷新です。
- 大規模スクラッチ:独自AI・不正検知・再学習基盤・高可用性・段階的なデータ移行まで含みます。
目安として、小規模PoC・担当者支援は500万〜1,500万円で3〜6か月、既存システムへの追加開発は2,000万〜6,000万円で6〜12か月程度です。
パッケージ・SaaS導入は3,000万〜1億円で9〜18か月程度、本格刷新は5,000万〜2億円で12〜24か月程度です。
大規模スクラッチは1億〜3億円以上、18〜36か月になる場合があります。ただし、これは査定システム単体の公表価格ではありません。
上記は、要件定義・データ整備・金融水準のテストを含めた前提付きの概算です。
費用の内訳と見落としやすい項目
費用配分の目安や人月単価の調査結果は、保険査定に固有の追加作業を含めて見ます。
- 要件定義・業務分析:10〜20%です。
- 設計・連携:基本設計・詳細設計と連携で20〜30%です。
- アプリ・ルール開発:25〜40%です。
- OCR・AI・データ整備:10〜30%です。
- テスト・移行・教育:15〜25%です。
パッケージ利用開発の加重平均単価は、144万円/人月とする調査があります。ただし保険査定では、専門知識・セキュリティ審査・データ匿名化・ルール検証も加わるため、人月の計算だけで判断しないことが大切です(出典:一般社団法人日本情報システム・ユーザー協会「ソフトウェア・メトリクス調査2025」、2025年)。
初期費用とは別に、クラウド利用料と、OCR・生成AIの従量課金がかかります。運用では、監視、脆弱性診断、バックアップが必要になり、保守と商品改定対応も発生します。さらに、モデルの評価と再学習、問い合わせ対応も必要になります。
年間の運用費は、初期費用の15〜25%程度を仮置きできます。ただし、案件量やAI利用量で変わるため、固定費と従量費を分けて見積書に記載してもらいます。
データ移行の前に行う名寄せや過去帳票のラベル付けは、別工程として予算に組み込んでおきます。
▶ 詳細はこちら:保険査定システム開発の見積相場・費用
保険査定システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や機能数よりも、査定業務のどこまで責任を持って支援できるかで比べます。
個社名から探すより、自社の課題に合う提供形態を見極めてから候補を絞る方が、要件と見積のずれを抑えやすくなります。
業務課題に合わせた提供者のタイプ
提供者によって、強みや適する業務は異なります。そのため、対象範囲や自社基盤との適合性を踏まえて選びます。
- 大規模SI型:基幹システム、データ移行、可用性、運用体制を含む大型案件が中心
- 保険業務特化型:商品・約款・査定フローの知識を活かし、要件整理や標準機能の適合確認を支援
- AI・OCR型:書類の構造化、要約、類似事例検索、不正候補の抽出などが得意分野
- SaaS・パッケージ型:短期間で標準機能を使いやすい一方、独自商品や既存基幹との適合確認が必要
実績・技術・運用体制の確認
実績は、保険業界での導入数だけでなく、扱った査定種別と運用方法まで確かめます。
- 業務実績:医務・環境・モラル・支払査定のどれを扱ったかの確認
- 技術と移行:OCR帳票、ルールの版管理、API連携、クラウド・オンプレミス、データ移行の対応範囲
- AIの説明:根拠・信頼度・参照文書の表示、モデル更新履歴、学習利用の条件
- 運用と継続:手動運用、監査ログ、障害対応、教育、担当者交代時の引継ぎ
商品改定や約款変更への対応時間、障害時の連絡窓口、復旧目標、脆弱性対応、再委託先も、事前に確かめます。さらに、提案の場に現場の担当者が同席し、導入後の定着や教育まで説明できるかも大切な判断材料です。
PoCと本番運用で担当者が変わる場合は、体制変更の条件を契約前に明確にしてください。
比較表に入れる評価項目
候補は、機能の数ではなく、自社業務との適合や費用を含む評価項目で比べます。
- 業務適合:査定種別、対象商品、帳票・データ形式、ルール変更の範囲
- 技術・運用:AI・OCRの検証方法、基幹連携、保管場所、権限、監査ログ、可用性
- 費用と期間:導入期間、初期費用、年間費用に加えて追加開発費
使わない機能の費用や、独自要件の追加開発費も比較の対象に含めます。デモも、提供者が用意したサンプルだけで判断しないようにします。
匿名化した代表帳票や、判断が分かれやすい過去案件、約款改定の前後のケースを使い、入力から担当者確認、理由コードの記録、再査定までを確かめます。
評価結果は、機能の有無よりも、現場の処理時間と確認負荷がどれだけ変わったかで記録してください。
▶ 詳細はこちら:保険査定システム開発でおすすめの開発会社6選と選び方
保険査定システムの発注・外注・委託方法
保険査定システムの発注には、業務部門・法務・コンプライアンス・セキュリティ・IT・査定担当者が関わります。そのため、発注の前に役割分担を決めておきます。
要件が曖昧なまま価格だけを比べると、追加開発や納期の延長が起きやすくなります。そこで、RFIで情報を集めてからRFPで条件をそろえ、PoCで実データに近い検証をしたうえで本番契約へ進む流れが現実的です。
RFI・RFPに書くべき要件
RFPには、業務量や現行の処理、連携、運用などを記載します。AIを使う場合は、データの利用と人の判断も定めておきます。
- 業務と目標:査定種別、年間・月間の案件数、商品数、帳票、現行処理時間、目標の短縮時間
- システムと運用:既存システム、連携方式、移行量、権限、監査ログ、可用性、セキュリティ、運用時間、教育範囲
- AIの条件:禁止データ、匿名化、学習利用、根拠提示、信頼度、人の最終判断の明記
- 評価と管理:モデル更新、性能劣化の検知、評価データの帰属の取り決め
請負・準委任・PoCの使い分け
契約形態は、成果物や作業内容の確定度に応じて選びます。
- 請負契約:要件と完成物が明確なアプリ開発や連携機能に適します。
- 準委任契約:現行業務の分析、データ整備、AI精度の検証、段階的な要件決定に適する場合があります。
- PoC:本番導入を必ず約束せず、対象データ、評価指標、成果物、継続判断の条件を定めます。
検収・SLA・撤退条件の決め方
保険査定では、検収から契約終了時の移行まで確認事項が広がります。そのため、検収・障害対応・撤退時の条件を契約前に整理しておきます。
- 検収範囲:完成機能に加え、AI・OCRの評価方法、ルール変更の反映手順、テスト結果、操作マニュアル、データ移行結果
- 障害・情報管理:連絡時間、復旧目標、手動運用への切替、バックアップ、脆弱性対応、再委託、秘密保持、個人情報、データの帰属
- 撤退・契約終了:サービス提供者の事業撤退や契約終了への備えとして、標準形式でのデータ出力と移行支援
▶ 詳細はこちら:保険査定システム開発の発注・外注・委託方法
AI活用・セキュリティ・法務で注意すること
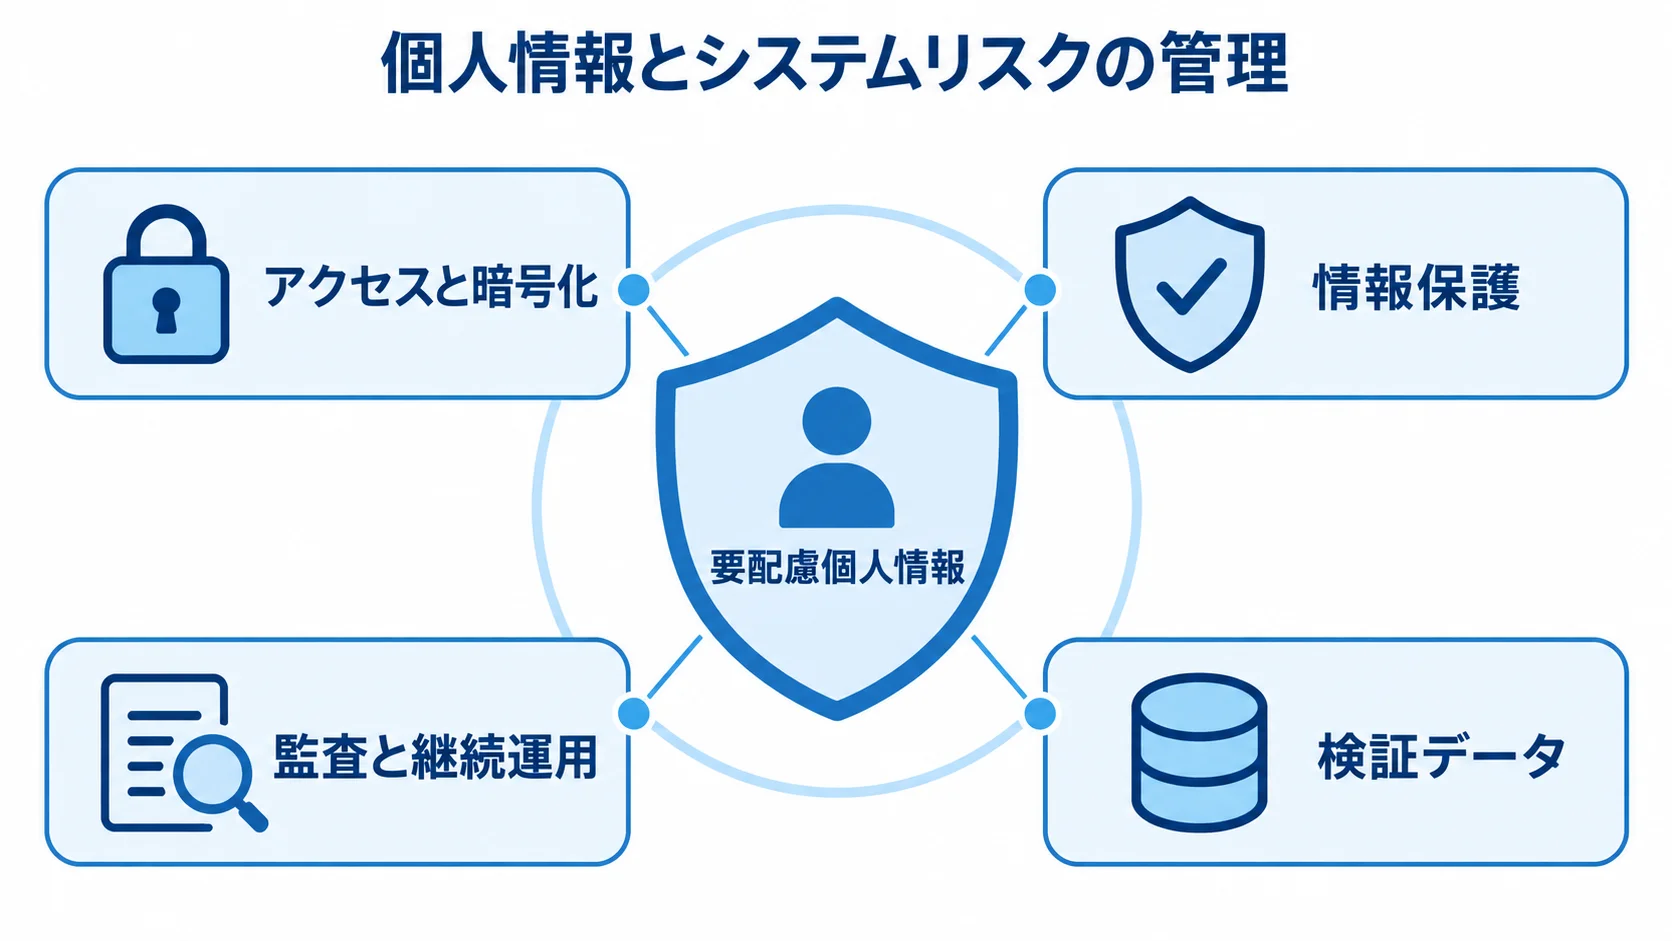
保険査定では、病歴や健康診断結果などの要配慮個人情報を扱う可能性があります。外部サービスへ無制限に送信すると、情報管理と説明責任の問題につながるため、送信範囲を事前に決めておく必要があります。
金融分野でAIを使う場合は、導入前からデータ品質、法令適合性、第三者リスクを評価します。さらに、説明可能性と公平性を確かめ、ハルシネーション、性能低下、サイバーセキュリティにも目を配ります。
AIに任せる処理と人が担う判断
AIには書類処理を任せ、顧客に大きく影響する結論は担当者が決めます。
- AIに任せやすい処理:書類分類・項目抽出・要約・類似事例検索・追加確認箇所の候補提示
- ルールエンジンの処理:明確な基準で判断できる定型案件
- 担当者が担う判断:理由コードと根拠を確認したうえでの不支払・謝絶の決定と、異議申立てや再査定の経路の確保
AIの役割は、文書の文脈理解や判断材料の整理を支えるところに限ります。
個人情報とシステムリスクの管理
アクセス制御や個人情報の扱いでは、技術対策と、日々の運用の方法をあわせて決めます。
- アクセスと暗号化:職務と案件の必要性に応じた権限の最小化、通信時と保存時の暗号化
- 情報保護:秘密情報のマスキングと、ログに残す個人情報の抑制
- 監査と継続運用:操作・ルール・モデルの監査ログ、バックアップ、脆弱性管理、委託先と再委託先の管理の設計
- 検証データ:開発環境へ本番の診断書をコピーせず、匿名化した検証データを使う
金融庁のAIに関する整理では、機密性の高いデータを扱う際のプライバシー保護や説明責任、データ品質、人材確保が課題として示されています(出典:金融庁「AIディスカッションペーパー(第1.0版)」、2025年)。
2026年時点の最新動向
医務、支払、総合、給付金の各分野で、AIを使った査定の取り組みが公表されています。
- 医務査定支援:OCRと生成AIを活用した事例の公表
- 支払査定のAI活用:2025年10月に公表された、入力・ルート最適化・担当者支援を一つの流れで扱うソリューション
- 総合査定:AIエージェントを並列で稼働させる構成の発表
- 給付金支払査定:AI活用による業務時間の削減計画
2025年10月、OCRと生成AIを組み合わせた医務査定支援で、査定時間を平均30%短縮したとの発表がありました(出典:生命保険会社による医務査定支援システム導入の公式発表、2025年10月)。
2026年6月には、医務・環境・モラル査定を含む総合査定で、12体のAIエージェントを並列稼働させる構成が発表されました(出典:生命保険会社による新契約査定システムの公式発表、2026年6月)。
別の2026年5月の発表では、年間約50万件の請求と約720の査定ルールを対象とする計画が示されました。ルールエンジンと生成AIを使い分け、約60名の担当者の業務時間を従来比4割程度削減する計画です(出典:生命保険会社とIT事業者による給付金支払査定システムの公式発表、2026年5月)。
給付金支払査定の削減値は、導入計画上の目標です。個別案件の計画値であるため、他社にそのまま当てはめられる数字ではありません。
これらは、定型処理と情報収集を短縮し、複雑な判断を人が担う方向の事例です。人をなくすことを目指した事例ではありません。2026年時点では、業務ルールの可視化、説明可能な判定、AIと人の役割分担を先に設計する方向にあります。
公式発表の数値は、対象範囲や測定方法を確かめたうえで、自社のKPIと区別して読んでください。そのうえで、自社では処理時間・一次入力の正確性・追加資料依頼率・手動確認率・見逃し率・判断根拠の記録率・商品改定の反映時間を、継続して測ります。
保険査定システムに関するよくある質問
導入時には、AIの精度に加えて、現在の業務や既存システムとの関係も見ておく必要があります。
保険査定システムは何を自動化できますか?
書類分類・OCRによる項目抽出・不備チェック・定型ルール照合・類似事例検索・要約・案件の振り分けは、自動化しやすい領域です。
複雑な約款解釈や例外的な契約、顧客への説明、不支払や謝絶の最終判断は、人が根拠を確認する設計が適しています。
自動化率だけでなく、確認時間と見逃しを減らすことを目標にしてください。
既存の保険契約管理システムとは別に開発する必要がありますか?
別システムにする必要は必ずしもありません。契約管理は既存システムに残したまま、査定の受付・書類処理・ルール判定・AI支援を別サービスとしてAPI連携する構成もあります。
既存画面へ機能を追加すると利用者が移行しやすい一方で、古い基盤の制約や改修の影響が広がることもあります。
案件ごとに、データの責任範囲、障害時の切り分け、将来の移行性を比べておきます。
保険査定システムの開発費用を抑える方法はありますか?
全商品・全帳票・全機能を一度に対象にせず、処理量が多く、ルールが比較的明確な業務から始める方法があります。
既存の契約管理・認証・電子文書基盤を再利用し、標準的なOCRや検索を組み合わせると、スクラッチ開発の範囲を減らせます。
初期費用だけを下げて、運用費や商品改定費を後回しにすると総額が増えます。そのため、3年程度のTCOで比べる必要があります。
AIの誤判定が起きたときは誰が責任を負いますか?
最終的な査定判断と顧客への説明責任は、保険会社の業務プロセスと権限設計に基づいて明確にしておきます。
AIは判断材料を提示する支援機能として扱い、担当者が根拠・参照ルール・入力データを確認して決定できるようにします。
契約では、性能保証だけでなく、誤りの報告、ログ保存、再査定、モデル更新、障害時の手動処理まで含めた責任分界を定めてください。
まとめ:保険査定システムの段階導入と説明可能性
企画では、引受査定と支払査定のどちらを対象にするかを決めたうえで、受付・書類処理・ルール判定・担当者確認・決裁・監査の流れを可視化します。
導入形態は、短期PoCや既存システムへの追加から、パッケージ・SaaS、本格刷新、AIを含むスクラッチまでがあります。商品数・書類数・連携数・運用体制に合わせて検討します。
導入前の確認項目
導入前に確認する内容は、業務・データ、判断と統制、費用・継続性に分けられます。
- 業務・データ:対象業務とKPI、商品・約款・ルールの版管理、代表帳票と過去案件のデータ品質
- 判断と統制:AIと人の役割、根拠提示と監査ログ、個人情報・セキュリティ、既存連携、PoCの合否基準
- 費用・継続性:初期費用と年間運用費、障害時の手動運用、撤退条件
精度の数字だけでなく、誤判定時の確認時間と見逃しの扱いまで決めておく必要があります。
現実的な導入アプローチ
査定業務の規模と担う判断に合わせ、段階ごとの進め方を設定します。
- 書類受付だけなら数百万円規模の小さな検証から始め、担当者支援へ広げます。
- 担当者支援では、OCRや要約、類似検索、根拠提示を整え、案件処理時間と確認負荷を測ります。
- 定型案件はルールエンジンを中心に自動化し、手動へ戻す条件を設けます。
- 基幹刷新は移行・高可用性・運用設計・セキュリティ審査を含め、複数年で計画します。
保険査定のデジタル化では、判断品質と顧客への説明責任を保ちながら、業務を継続的に改善します。
▼関連記事一覧
・保険査定システム開発の進め方
・保険査定システム開発でおすすめの開発会社6選と選び方
・保険査定システム開発の見積相場・費用
・保険査定システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。