
保険査定システムの開発費用は、対象業務や商品数、連携数によって、500万〜1,500万円から1億〜3億円以上まで幅があります。
費用を左右するのは、どの業務を対象にするか、既存システムとどこまで連携するか、AIをどこまで使うかです。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険査定システムの全体像
保険査定システムは、申込書や告知書、診断書、請求書、契約情報などを集約します。そのうえで、保険会社の引受基準や約款、支払規定に照らし、査定担当者の判断を支援する業務システムです。
定型案件を速く処理するだけでなく、複雑な案件は人へ適切に引き継ぐ必要があります。
判断の根拠を後から説明できることも重要です。
引受査定と支払査定で必要な機能の違い
見積もりの前に、二つの査定が扱う判断対象を分けて整理しておきます。
- 引受査定:新契約時の申込情報をもとに、判断候補を示す業務。
- 支払査定:請求内容を約款や契約条件と照らし合わせる処理。
引受査定では、告知書や健康診断結果、診断書を確認し、そのほか職業、年収、過去の契約状況も見ます。判断候補には、標準体、条件付き、延期、謝絶があります。医務査定に加えて、環境査定やモラル査定を含める場合もあります。
支払査定では、請求書類に照らして契約が有効かどうかを確かめます。そのうえで、保障の対象になる事由や免責期間、給付額を見ます。
引受査定は申込情報の不備確認やリスク分類が中心です。一方で、支払査定は書類の分類と契約・給付条件の照合が中心です。
両方を同時に開発すると、データモデルや権限の設計が増え、ルールや監査要件への対応も増えます。見積もりでは、対象業務を分けて記載しておきます。
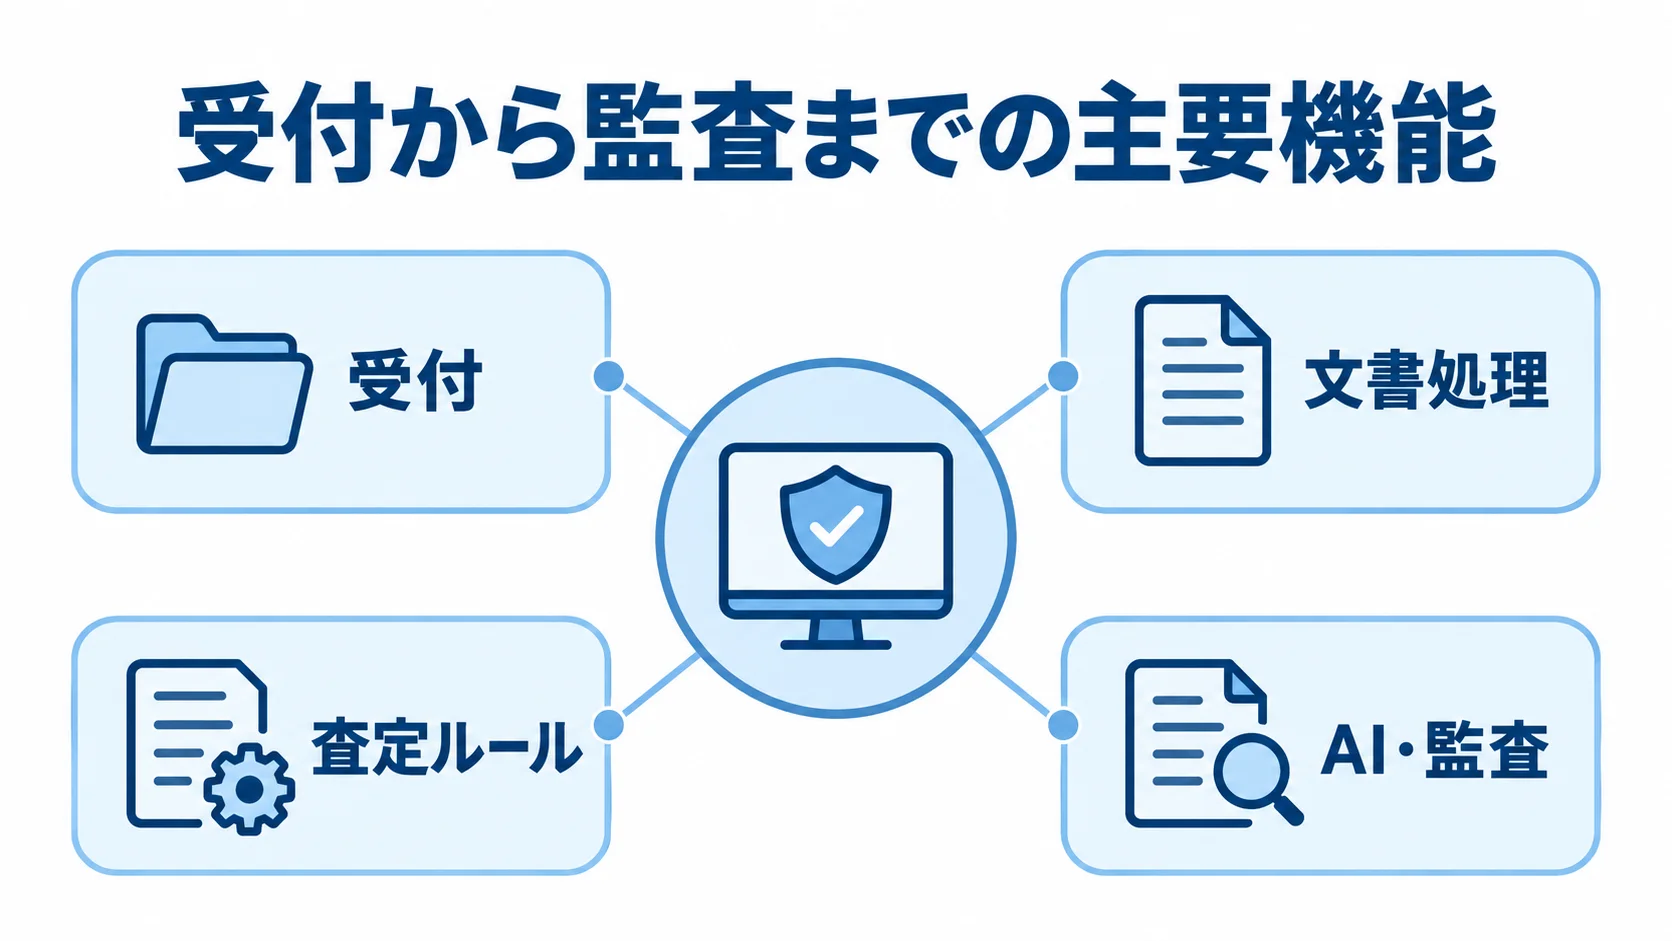
受付から監査までの主要機能
見積もりでは、業務を支える機能と、それぞれに必要な対応を確認します。
- 受付:案件の状態や書類不足、担当者の割り当て、期限を管理する機能。
- 文書処理:OCRによる文字認識、帳票分類、項目抽出。
- 査定ルール:商品や約款、適用日、例外条件の版管理。
- AI・監査:情報の提示と判断履歴の記録を担う役割。
紙やPDF、FAX由来の書類では、誤読の候補を確認し、原本画像と突き合わせることも必要です。さらに、認識精度だけでなく、担当者が誤読を短時間で確認できる画面まで設計します。
査定ルールの変更では、変更前後のシミュレーションを行い、承認履歴を残せるようにします。
生成AIは、書類の要約や類似事例の検索、根拠候補の提示に使います。また、機械学習は、リスク分類と不正請求の優先順位付けに使う構成が現実的です。
誰がいつ、どのルールとデータで判断したかは監査ログに残し、その費用も見積もります。
保険査定システム開発の進め方
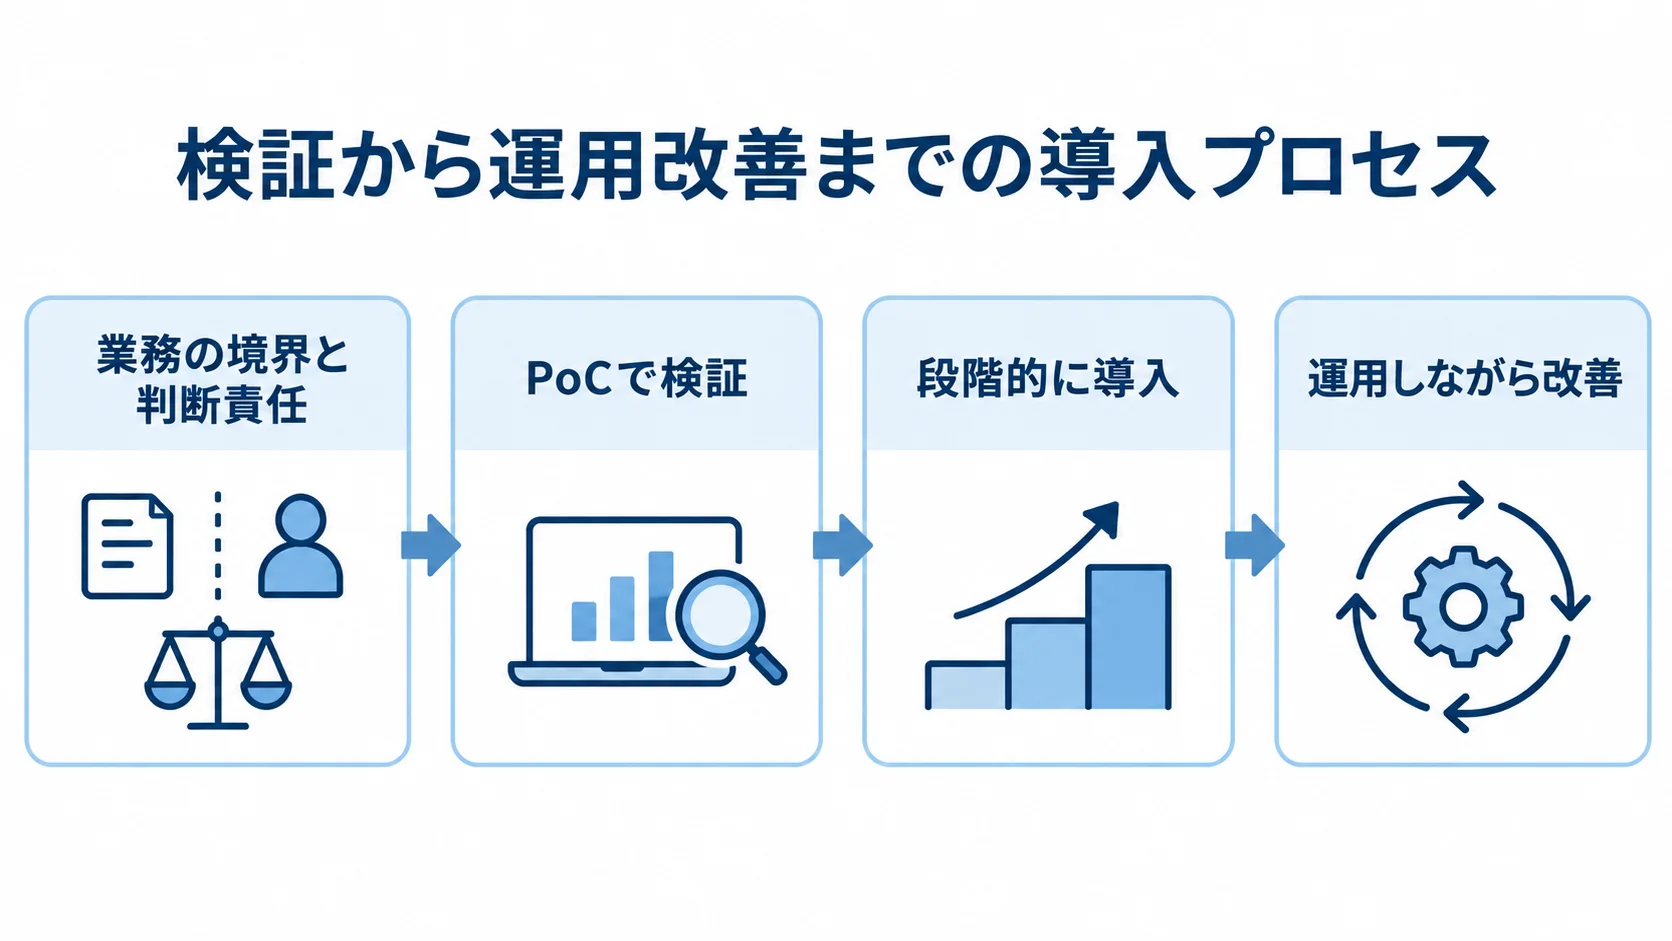
保険査定システムの開発は、まず現状を分析し、ルールを洗い出して、データを準備するところから始まります。そのうえで、PoCで検証し、段階的に導入して、運用しながら改善していきます。
最初に業務の境界と判断責任を決め、システムと人の処理範囲を合意しておくと、失敗を抑えやすくなります。
要件定義での査定業務とKPIの分解
見積もりの条件をそろえるため、対象業務と評価指標を先に決めておきます。
- 対象業務:引受、支払、受付・担当者支援のいずれか。
- 処理状況:件数、所要時間、完了日数、差戻し率、不足率。
- 査定指標:支払は追加資料依頼率、引受は自動査定率など。
担当者の確認時間と定型案件の割合も計測しておきます。
支払査定では支払、不支払、保留の比率を、引受査定では手動査定に回る割合を押さえます。
RFPには、対象商品数や特約数、年間案件数を記載します。
書類についても、種類と枚数を書きます。
既存の契約管理・顧客管理システムとの連携方式や、オンプレミスかクラウドかも明記します。
権限区分や保存期間、監査ログの要件も、提案条件としてそろえておきます。
AIを使う場合は、正解データの作成方法と、評価用データとの分離を記載します。
人が最終確認する条件や、必要な説明根拠、再学習の承認者も決めておくと、追加費用の発生を減らせます。
PoCで測る精度と業務削減効果
検証範囲は、書類の難しさと、確かめたい業務効果を基準に決めます。
- 対象書類:正常、不足、手書き・低画質、判断が割れる案件の混在。
- 検証機能:読み取り、抽出、要約、類似検索、査定ルート振り分け。
- 評価指標:文字認識率、重要項目の抽出率、再現率、修正時間、根拠確認率。
代表的な書類を数種類選び、簡単な案件だけに偏らないようにします。
たとえば、2026年6月発表のチューリッヒ生命の新契約査定システムは、ルールエンジンと12体のAIエージェントを組み合わせ、医務・環境・モラル査定と情報集約を分担しています。
同社は、自動査定率60%と、手動査定案件の業務時間を従来の77%に短縮する目標を掲げています(出典: チューリッヒ生命ニュースリリース、2026年)。この事例のように、ルール処理と人の判断を含めた全体で効果を測ります。
本番導入の広げ方:受付、担当者支援、自動判定の順
本番化では、判断への影響を抑えられる機能から適用範囲を広げます。
- 受付:書類分類、不足確認、案件の優先順位付け。
- 担当者支援:要約、類似案件、根拠候補の提示。
- 自動判定:基準が明確で例外の少ない定型案件への適用。
最初は、判断責任を変えずに効果を出しやすい領域から始めるのが適しています。複雑な案件を最初からAIだけで確定させると、誤判定の確認コストや説明責任が増えます。そのため、段階的に導入するほうが安全です。
既存の保険契約管理システムは残したまま、APIやファイル連携で査定機能を追加する方法もあります。
基幹の一括刷新を避けると移行リスクを抑えられます。ただし、データ項目の意味や更新時期は、先に決めておく必要があります。また、障害時の再送と二重登録の防止も、あらかじめ決めておきます。
リリース後は、商品や約款の改定のたびにルールをテストします。さらに、AIの性能低下や入力書類の変化も定期的に確認します。
保険査定システムの費用相場とコストの内訳
保険査定システムは公開価格が少なく、以下の金額は査定システム固有の定価ではありません。
2025年版JUAS「ソフトウェア・メトリクス調査」のパッケージ利用開発における加重平均単価144万円/人月を参考にしています(出典: 日本情報システム・ユーザー協会、ソフトウェア・メトリクス調査2025)。
保険固有の業務分析やセキュリティ、データ整備を加味した概算で、移行、テスト、運用設計も考慮されています。
商品数や案件量が同じでも、既存データの品質や連携方式によって金額は変わります。
導入パターン別の初期費用の目安
方式ごとの金額と期間を比べると、想定する開発規模をつかみやすくなります。
- 小規模PoC・担当者支援:500万〜1,500万円、3〜6か月。
- 既存システムへの追加:2,000万〜6,000万円、6〜12か月。
- パッケージ・SaaS導入:3,000万〜1億円、9〜18か月。
- 査定業務の本格刷新:5,000万〜2億円、12〜24か月。
- AIを含む大規模スクラッチ:1億〜3億円以上、18〜36か月。
小規模PoCは、1業務と数種類の書類を対象にします。OCRや要約、類似検索を試し、人の最終確認も含めます。
既存システムへの追加では、ルールエンジンや案件管理を組み込み、API連携と限定的な自動振り分けを行います。
パッケージやSaaS導入では、商品と契約の管理に加え、査定ワークフローや複数システムの連携を用意します。権限や監査ログも含みます。
本格刷新は、新契約か支払査定を対象にします。多数の商品と複雑な約款を扱い、高可用性やデータ移行、段階リリースも含みます。
大規模スクラッチでは、過去の査定データを使った独自モデルを構築し、不正検知や説明可能性、再学習基盤も作ります。
費用が増える理由は、AI利用だけではありません。匿名化、ラベル付け、評価データ作成にも工数がかかります。加えて、モデル検証や監査、業務ルールとの接続も必要です。
要件定義・開発・データ・テストの費用配分
見積もりが妥当かどうかは、工程ごとの費用配分を見て判断します。
- 要件定義・業務分析:全体の10〜20%が目安。
- 設計・外部連携:基本設計、詳細設計、外部連携で20〜30%。
- 開発:アプリケーションとルールの開発で25〜40%。
- AI・OCR・データ:データ整備を含めて10〜30%。
- テスト・移行・教育:全体の15〜25%が目安。
比率は案件の前提に基づく参考値で、合計が必ず100%になるとは限りません。特にAI案件は、データ整備の有無で比率が変わります。
要件定義では、現行業務の観察や、商品・約款・例外処理の洗い出し、業務部門との合意に費用がかかります。
開発では画面やワークフロー、ルールエンジンを作ります。API、権限、監査ログの実装も含みます。
データ費用には、過去案件の抽出や匿名化、重複除去が含まれます。さらに、ラベル付けと評価データの作成も含まれます。
テストでは正常系に加え、約款が改定された場合や誤読、連携停止、権限逸脱を確認します。AIが根拠を示せないケースも対象です。
初期費用とは別にかかる保守、クラウド、AI利用料
導入後の支出も見積もれるよう、初期費用とは分けて整理しておきます。
- 基盤:計算資源や保存、バックアップ、監視、通信にかかる費用。
- AI・運用:OCR・LLMの従量課金、ライセンス、診断、ヘルプデスク、障害対応。
生成AIの利用量は、書類枚数や再処理回数、プロンプトや出力の長さによって変わります。そこで、1件あたりの処理単価と月間の上限を試算しておきます。
商品や約款が改定されたときは、ルールを変更し、回帰テストを行ったうえで、承認を得てリリースします。
AIを使う場合は、モデルの再評価と再学習が必要になります。加えて、評価データの更新や、プロンプト・参照文書の見直しも発生します。
年間の運用費は、初期費用の15〜25%程度を仮置きして、別途見積もっておきます。再学習や大規模な商品追加が通常保守の範囲に入るかどうかは、契約書で明確にしておきます。
保険査定システムの見積もりを取る際のポイント
同じ機能名でも、開発範囲によって見積もりは変わります。安い金額だけで比べると、データ移行やセキュリティ審査、商品改定に加え、保守や障害時の手動運用が別料金になる場合があります。
初期費用と運用費を分けたうえで、同じ前提条件をもとに複数社から提案を受けます。
要件明確化での対象範囲と前提条件
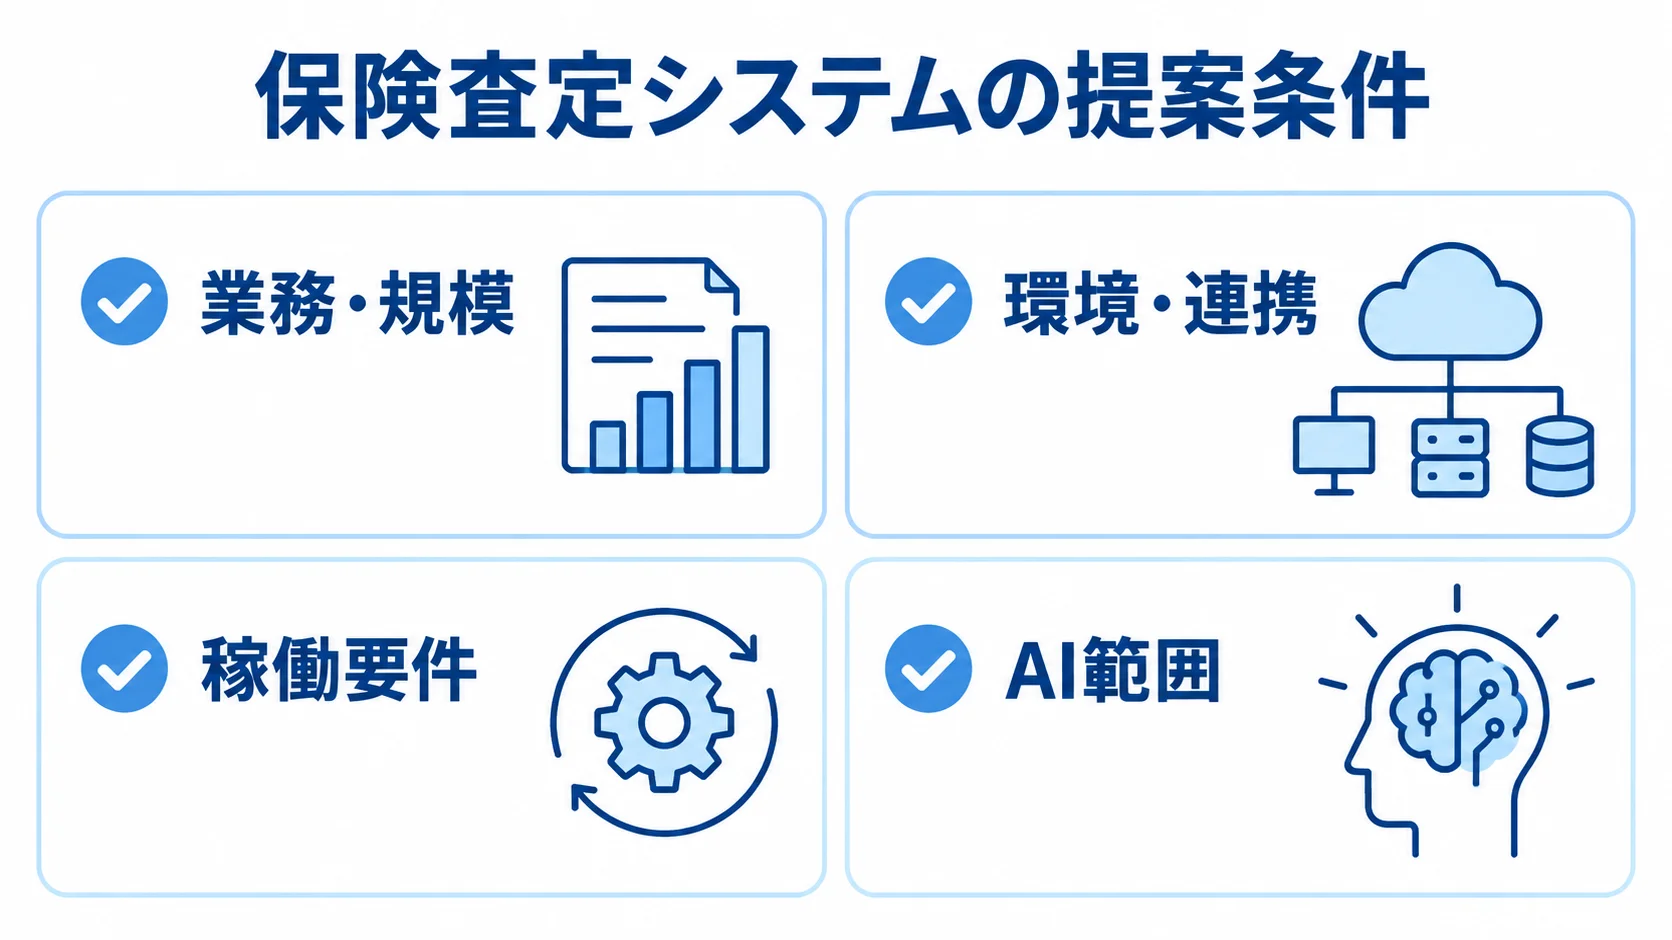
提案条件をそろえるために、RFPには次の前提を記載します。
- 業務・規模:査定種別、商品数、年間件数、書類の数と種類。
- 環境・連携:書類形式、既存システム、連携先、利用者数、権限。
- 稼働要件:稼働時間と目標処理時間。
- AI範囲:OCR、分類、項目抽出、要約、類似案件検索、リスクスコア、自動判定を分けて記載。
書類については、紙・PDF・画像の割合も記載します。
業務上の合否基準は数字で定めます。たとえば、重要項目の抽出率や、誤判定を人が検知できる割合です。担当者の確認時間や手動案件の滞留日数、ルール変更のリリース時間も基準になります。障害時に手動へ切り替える時間も、あわせて決めておきます。
AIの精度は「90%以上」のように一つの数字だけで示さず、誤りの種類ごとの許容範囲を指定します。また、最終判断を人が行う条件も明確にします。
発注先の比較観点:保険業務、AI、基幹連携、運用体制
提案を比べるときは、業務知識から導入後の支援まで確認します。
- 保険業務:生命保険の引受・支払査定の実績の有無。
- AI・連携:説明可能性、監査、既存基幹との接続力。
- 運用:要件定義から保守までの体制と障害窓口。
大規模SIやAI支援、SaaS・パッケージ、保険業務の運用支援では、得意分野が異なります。会社名の知名度だけで順位を決めず、こうした観点で比べることが大切です。
PKSHA Technologyは2025年10月、生命保険の支払査定向けAIソリューションの提供開始を発表しました。データ入力から査定ルートを最適化し、担当者支援までつなぐ内容です(出典: PKSHA Technologyニュースリリース、2025年)。
AI支援型では、導入範囲と過去データの扱い、継続学習の方法を確認します。また、既存システムとの接続費用も個別に確認します。
大手SIでは、複数ベンダーを含む管理体制や障害時の連絡窓口を確認します。長期にわたる人員確保も、あわせて見ておきます。
SaaSやパッケージは標準機能を再利用できるため、初期費用の負担を減らせます。一方で、独自商品との適合性は確かめる必要があります。データ移行、カスタマイズ上限、サービス終了時のデータ返却条件も確認します。
自動化と再利用の範囲の決め方
費用を抑えるには、着手範囲と既存資産の使い方を決めます。
- 小さく始める:受付や分類、不備確認、要約など、人へ戻しやすい領域での効果測定。
- 既存資産を使う:契約・顧客管理や認証、監視基盤の再利用。
- 開発先を絞る:独自性の高い査定ルールや監査への費用の集中。
自動判定は、基準が明確で過去データが多く、誤りを検知しやすい案件に限ります。たとえば、対象商品1つと帳票数種類に絞ったPoCなら、データ整備と評価の費用を抑えられます。
標準化できる受付画面やOCR、検索、クラウド基盤は、パッケージやSaaSで補います。
ルールをコードに埋め込まず、承認付きで業務部門が変更できる仕組みにすると、改定時の大規模な改修費を抑えやすくなります。
セキュリティやテストは、安さを優先して削らないようにします。
病歴や健康診断結果は、要配慮個人情報に該当する可能性があります。そのため、権限を最小限に絞り、通信時と保存時の暗号化、マスキング、監査ログ、バックアップも用意します。
脆弱性の管理と、委託先・再委託先の管理も必要です。
金融庁のAIディスカッションペーパーは、データ品質や法令適合性、第三者リスクに加え、説明可能性と公平性を論点に挙げています。ハルシネーションや性能低下、サイバーセキュリティも整理されています(出典: 金融庁「AIディスカッションペーパー(第1.0版)」、2025年)。
これらを受入条件に含めておくと、後から発生する事故対応の費用を抑えられます。
保険査定システムについてよくある質問(FAQ)
費用を検討する際は、対象業務と既存システムの扱い、導入後の運用担当を先に決めておくと判断しやすくなります。発注前によく出る質問に、順に答えます。
保険査定システムの開発費用はいくらですか?
開発費用は、導入方法や開発規模によって幅があります。
- 小規模PoC・追加開発:500万〜1,500万円、または2,000万〜6,000万円が目安。
- パッケージ・刷新・大規模開発:3,000万〜1億円、5,000万〜2億円、または1億〜3億円以上が目安。
- 見積もり条件:公開定価ではなく、業務、商品数、書類数、連携、データ整備、AI範囲に基づく概算。
- 比較方法:同じRFPを使い、複数社から見積もりを取る。
保険査定をAIで完全自動化できますか?
査定業務では、処理の内容や判断への影響に応じて、AIと人の役割を分けます。
- 処理の分担:定型案件はルールエンジン、書類の抽出や要約はOCRと生成AIが支援。
- 複雑案件と監査:優先順位付けは機械学習、人の最終判断と監査はワークフローが担当。
- 影響の大きい判断:謝絶や不支払は、根拠や信頼度、参照資料を示したうえで、担当者が確定。
既存の保険契約管理システムとは別に開発する必要がありますか?
既存基幹を活用する場合は、機能追加と連携の条件を踏まえて判断します。
- 開発方法:契約管理は基幹に残し、受付や書類処理などを追加開発する方法。
- 連携:APIまたはファイルでの接続。
- 比較条件:基幹の改修範囲、データ更新の責任、障害時の再送、将来の拡張性。
- 判断基準:一括刷新と段階導入の総保有コストの比較。
費用を抑えるなら最初に何を検証すべきですか?
最初のPoCでは、対象業務を選んで、本番化の判断材料を確かめます。
- 対象業務:処理件数が多く、書類形式が比較的そろい、確認時間を測りやすい業務。
- PoCの範囲:書類分類、不足チェック、項目抽出、要約、類似案件検索を3〜6か月程度で検証する方法が一般的。
- 評価項目:精度に加え、作業時間、差戻し率、手動確認率、根拠確認のしやすさ。
- 本番化:検証の前に、移行条件を決めておくこと。
まとめ
投資規模の目安は、PoCで500万〜1,500万円、追加開発で2,000万〜6,000万円です。
パッケージやSaaSなら3,000万〜1億円、本格刷新なら5,000万〜2億円、AIを含む大規模スクラッチなら1億〜3億円以上です。
公開定価ではなく、JUASの人月単価などを参考にした概算です。業務要件やデータ、連携に加え、セキュリティとテストも加味しています。
見積もりでは、引受査定と支払査定を分けたうえで、商品や書類、案件量を整理します。既存基幹とAI範囲も、あわせて明確にします。
初期費用とは別に、クラウド・OCR・LLMの利用料や保守の費用を確認します。商品改定や再学習の費用も、同じように分けて見ます。
定型処理はルール、文書処理はAI、人の判断はワークフローに分けると、費用を最適にしやすくなります。標準機能を再利用し、小さなPoCで効果を測ることも有効です。
自動査定率だけでなく、判断根拠や説明可能性、誤判定時の人手確認、約款改定への追随も設計します。監査ログと手動運用への切り替えを含め、最終判断と責任の所在を明確にします。
現場が使い続けられる段階的なシステムは、査定品質と開発投資の両方を守ります。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。