
保険査定システムの発注は、対象業務の整理、要件と責任範囲の定義、PoCでの検証の順に進めると、担当者の支援と限定的な自動化につながります。ただし、一度に全体を作り込むと予算超過や混乱を招きやすいため、段階的に広げる進め方が現実的です。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険査定システムの概要
保険査定システムは、申込者や請求者の書類・契約情報を読み込み、保険会社の引受基準や約款、支払規定に照らして査定担当者を支援する業務システムです。発注時には、受付から書類の不足確認、OCR、基準との照合、案件振り分け、判断理由の記録、監査までを一連の流れとして設計しておきます。
引受査定と支払査定の対象業務の違い
引受査定と支払査定では、確認する情報も判断内容も異なります。
- 引受査定:新契約を引き受ける前に、リスクを評価する業務です。
- 支払査定:請求時に契約の有効性、保障範囲、免責・支払事由、給付額を確かめる業務です。
引受査定では、告知書、診断書、健診結果を確認します。さらに、職業、収入、既契約も見ます。判断の候補は、標準体・条件付・延期・謝絶のいずれかです。
引受査定には医務・環境・モラル査定も含まれ、契約を引き受ける前のリスク評価が中心になります。支払査定は書類と基準が異なるため、RFPでは先に扱う査定業務を明記します。
受付・ルール・監査を一体で考える機能構成
査定業務は、受付から判断理由の保存までを一続きの機能として揃えて考えます。
- 受付・進捗:案件管理と担当者への振り分け
- 書類処理:分類、OCR抽出、原本画像との突合
- 基準照合:契約・商品情報と査定ルールの照合
- 候補提示・引継ぎ:ルールに基づく候補提示と担当者へのエスカレーション
- 監査・再現:適用日とルール版を管理し、過去案件を再現できるようにする
商品や約款は改定されることがあるため、改定後も当時の条件で過去案件を再現できる仕組みが欠かせません。
AIは、要約、類似事例検索、候補案件の優先順位付けから使うと安全です。そのうえで、参照した約款・基準・過去事例、信頼度、未確認項目も表示します。さらに、誰がいつどのルールで判断したかを監査ログに残し、AIの回答だけで判断しない設計にします。
保険査定システムの発注形態の選び方
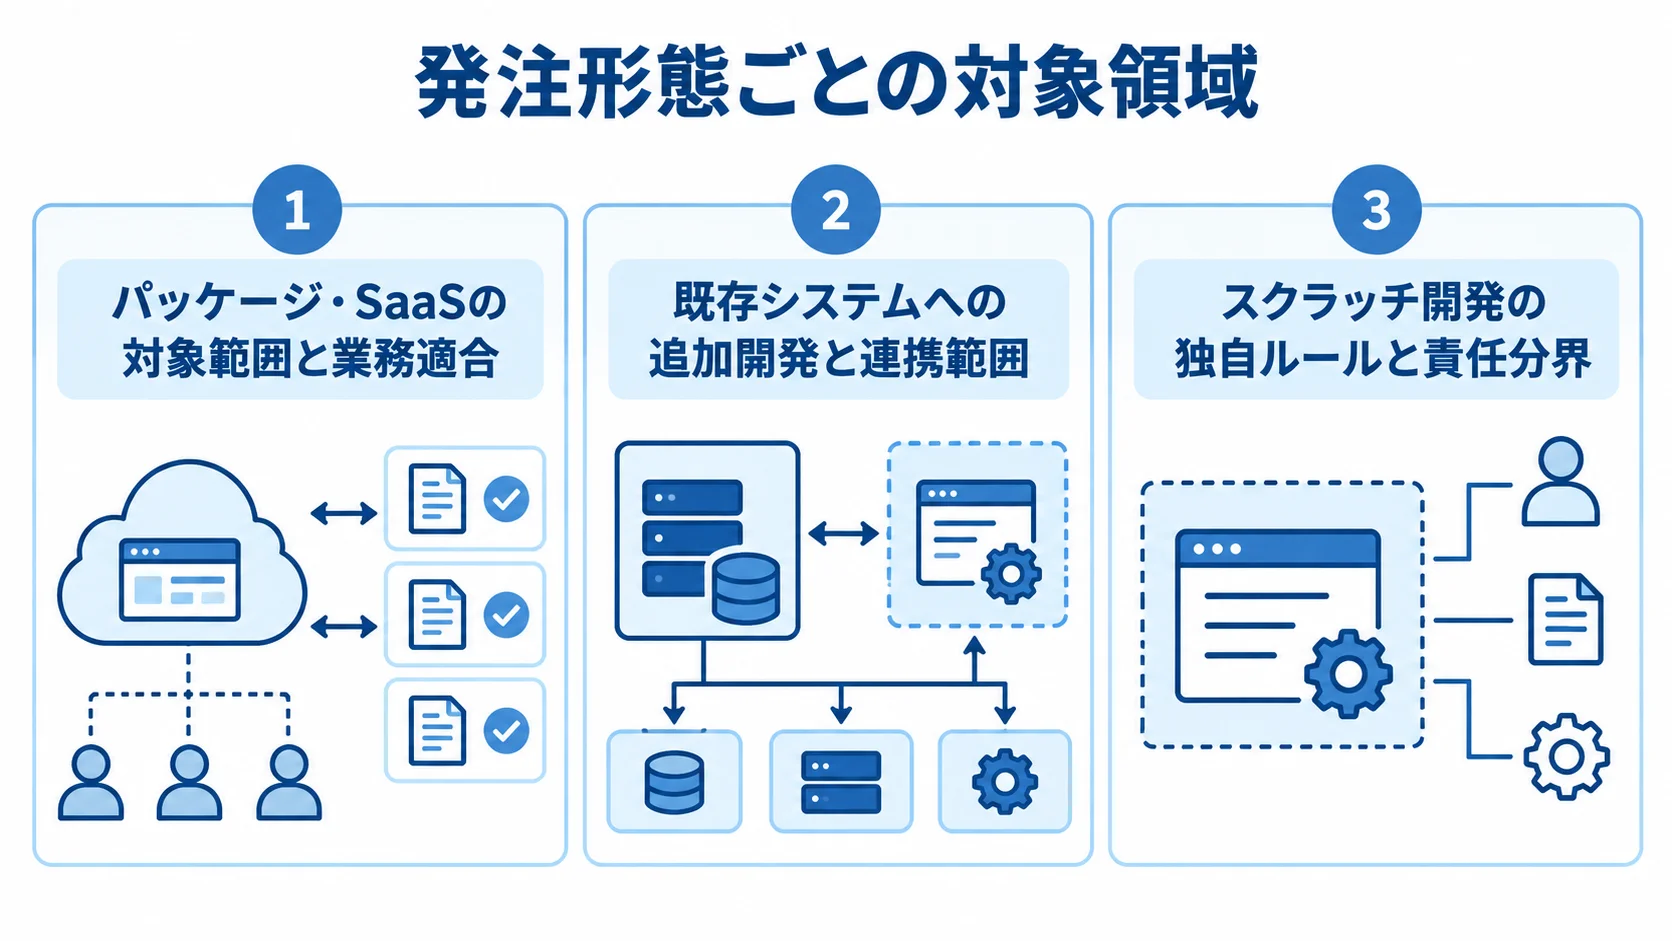
標準業務はパッケージ・SaaS、既存契約管理との接続は追加開発、独自査定や複雑な連携は個別開発に分ける方法が現実的です。
発注形態は、価格の安さよりも、業務の独自性と既存データを見て決めます。さらに、社内の運用人材と将来の変更量も見積もります。
パッケージ・SaaSの対象範囲と業務適合の確認
パッケージ・SaaSを選ぶ場合は、標準化できる業務と個別対応の境界を確かめておく必要があります。
- 共通機能:案件管理、ワークフロー、帳票管理、権限設定を短期間で導入できます。
- サービス範囲:保守・セキュリティ更新は任せられる一方、査定基準、古い基幹接続、オンプレミス運用、データ保管場所は確認が必要です。
- 業務適合:標準機能に業務を合わせられるかの見極め
Fit to Standardで業務を見直せれば、費用と納期を抑えやすくなります。一方、独自査定や例外処理を無理に合わせると、Excelや手作業が残ります。
見積書では、標準機能、設定変更、追加開発の境界を分けて示してもらいます。
既存システムへの追加開発と連携範囲の絞り込み
既存システムを活かす場合は、査定機能と連携範囲を切り分けて考えます。
- 接続方法:保険契約管理・支払システムとAPIまたはファイルで連携する。
- 追加機能:受付、書類分類、OCR、候補表示を加え、正本データと支払処理は既存側に残す。全面刷新より切り戻しを設計しやすい。
- 連携調査:古い仕様、未統一コード、日次バッチは費用増の要因になる。過去12か月の件数、ピーク量、連携項目、再送、停止時の手作業を調べる。
スクラッチ開発の独自ルールと責任分界
個別開発では、独自要件にどこまで対応するか、責任分界を契約前に決めておく必要があります。
- 適する業務:独自商品、複雑な約款、複数社の査定、既存システムで扱えない監査要件
- 発注範囲:AI部分だけか、受付・査定画面・基幹連携・保守まで一括かで分ける。
- 責任と権利:要件定義、データ整備、テスト、移行、運用人材の負担が増える。モデル、プロンプト、ルール、データ、ログの帰属と撤退時の移行も見る。
RFPと要件整理で決める項目
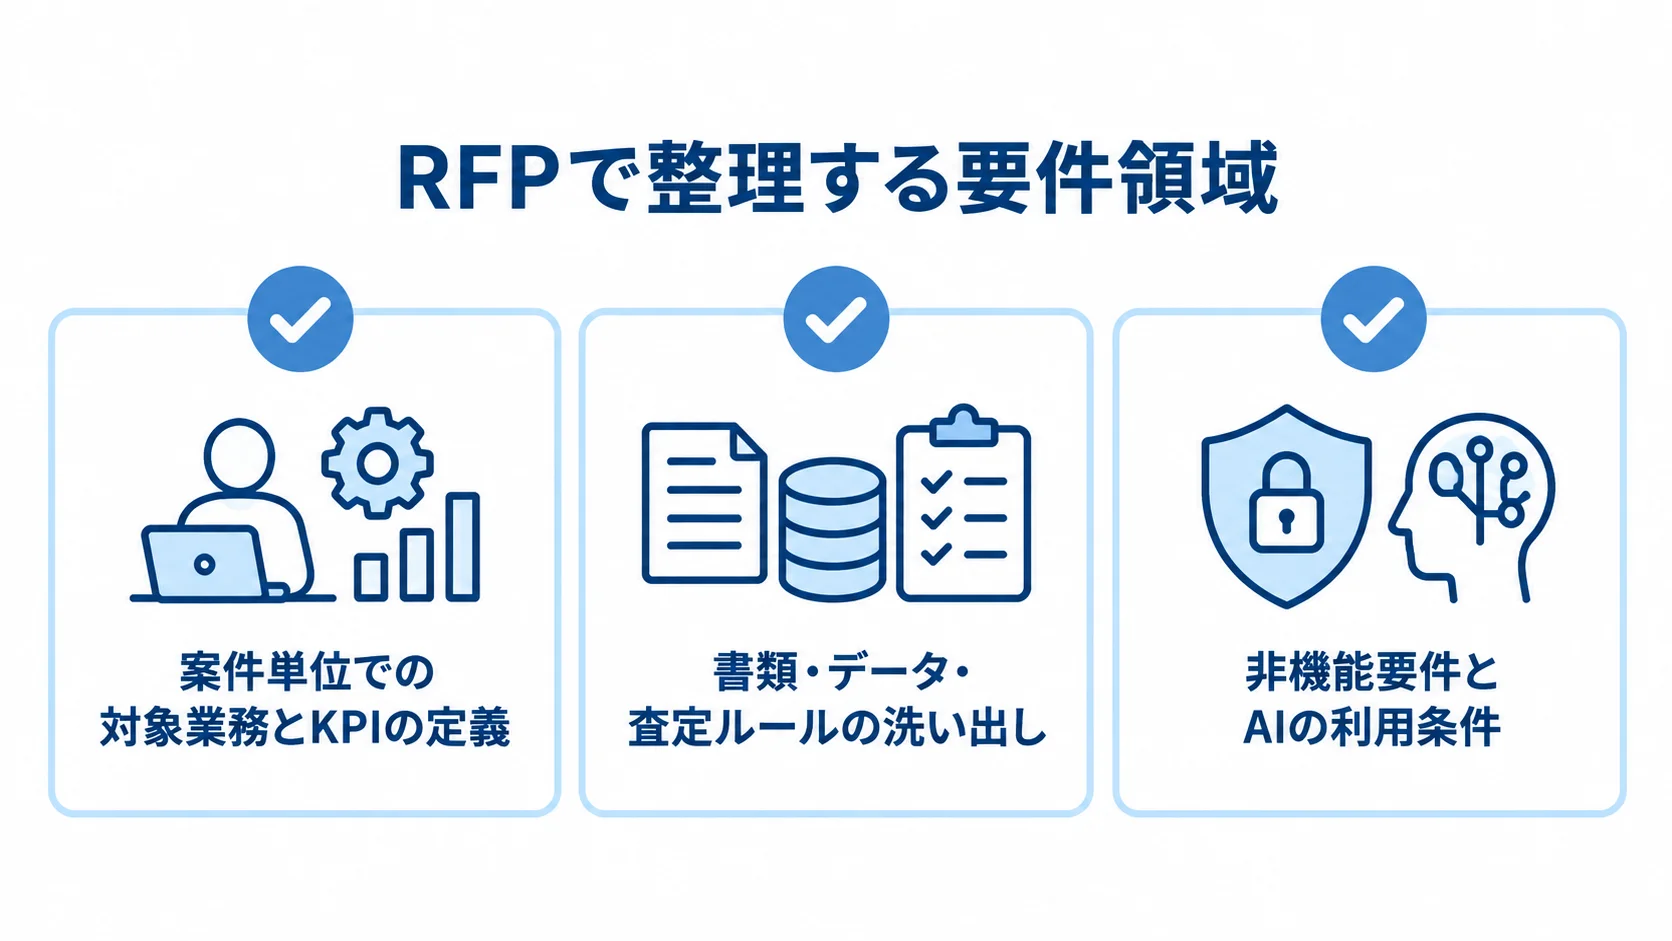
RFPには、発注の目的と対象業務、既存システムをまとめます。対象の商品・書類と処理量、利用者を書き、非機能要件と運用体制も加えます。最後に、提案してほしい選択肢も記します。
引受査定と支払査定を同時に書くと範囲が膨らみやすいため、初期対象と将来対象に分けて書きます。
案件単位での対象業務とKPIの定義
まず、直近3〜12か月の案件を、定型、確認が必要、例外・調査が必要なものに分けておきます。
- 処理状況:受付から完了までの時間、担当者ごとの処理時間
- 差戻し:書類不備による差戻し率、追加資料の依頼率
- 査定結果:再査定の件数とAIの正答率
- AI支援:根拠表示率、誤判定の検知率、有人移管の適切率
AIを導入する場合は、正答率だけでなく、担当者の確認時間と有人エスカレーションの適切率も測ります。
「査定を自動化したい」のままでは、発注先ごとに自動化の定義が変わります。そのため、傷病名の抽出や保障範囲の候補表示、定型案件の無承認完了のように、業務の完了条件へ言い換えます。
書類・データ・査定ルールの洗い出し
入力データの特性と、査定ルールの変更方法を揃えて洗い出します。
- 入力情報:告知書、診断書、健診結果、請求書、契約・既契約情報、医療照会結果と保存場所
- 書類状態:紙・FAX・PDF・画像の割合、帳票版数、手書き欄、かすれ、表記ゆれ
- OCR検証:匿名化した代表サンプルで、読み取り対象と原本の確認方法を見ておく。
- ルール管理:商品、特約、約款、適用日、免責、告知項目、例外、承認者を整理し、変更範囲と履歴を決めておく。
- 改定対応:ルールをコードに埋め込むと、商品改定のたびに開発費とテスト工数が生じやすい。
非機能要件とAIの利用条件
病歴や健康診断結果を扱う場合は要配慮個人情報を含むことがあるため、医療情報の保護、委託管理、AIの利用条件をRFPの受入要件に含めておきます。
- 情報保護:病歴などを想定し、権限の最小化、通信・保存時の暗号化、マスキング、バックアップを定めておく。
- 運用管理:脆弱性、委託・再委託、事故報告、復旧時間、ログ保存期間を定める。保管場所、学習利用、管理者権限、削除方法も確認する。
- AIの受入条件:データ品質、説明可能性、公平性、ハルシネーション、性能低下、第三者リスク、サイバー対策の確認。
- 判断経路:AIだけで謝絶や不支払は確定せず、担当者の確認と再査定を残す。
なお、金融庁は2026年3月、AIディスカッションペーパー第1.1版を公表しました。金融機関のAI活用・リスク管理・ガバナンスを整理しています(出典:金融庁、2026年)。
保険査定システムを発注・外注する進め方
発注は、現状分析からRFI・RFP、提案比較を経て契約に進み、要件定義とPoCで検証します。その後、本開発、テスト、移行を経て段階リリースに入り、運用改善へと続きます。
全商品を一度に自動化するのではなく、効果とリスクを測れる業務から始めると、予算超過や混乱を防げます。
現状分析で見る手作業と判断のばらつき
現状分析では、業務フローと判断基準を一覧にして、導入前の測定値を揃えます。
- 業務フロー:担当部署、入力、参照資料、判断者、差戻し先、使用システムを図にまとめる。
- 案件分類:聞き取りと過去案件から定型・非定型・例外に分け、暗黙知を探る。
- 判断の分担:自動化する判断、支援にとどめる判断、人手で残す判断を分ける。
- 引受査定:追加資料依頼までの時間、査定結果の分布、医務・環境・モラル査定への振り分けを測定する。
- 支払査定:書類不足率、契約照合時間、追加資料依頼、支払・不支払・保留の割合。
基準値がないと、導入後に「便利になった」という感想しか残りません。
PoCの対象書類と難易度、合否基準
PoCでは、代表データと評価条件を揃えたうえで合否を判断します。
- 検証データ:かすれた診断書、複数病名、過去契約との照合ケースを含める。
- 評価指標:OCR抽出率、根拠提示率、要約誤り、確認時間、見逃しを防ぐ再現率
- 本番移行:重要な例外を見逃す場合は進めない。3〜6か月検証し、合格機能だけを引き継ぐ。
- 成果物:評価データ・結果、残課題、運用案、本番費用概算を受け取り、AIモデルやOCRの選定を見直す。
受付から始めて担当者支援、限定自動化へ進む流れ
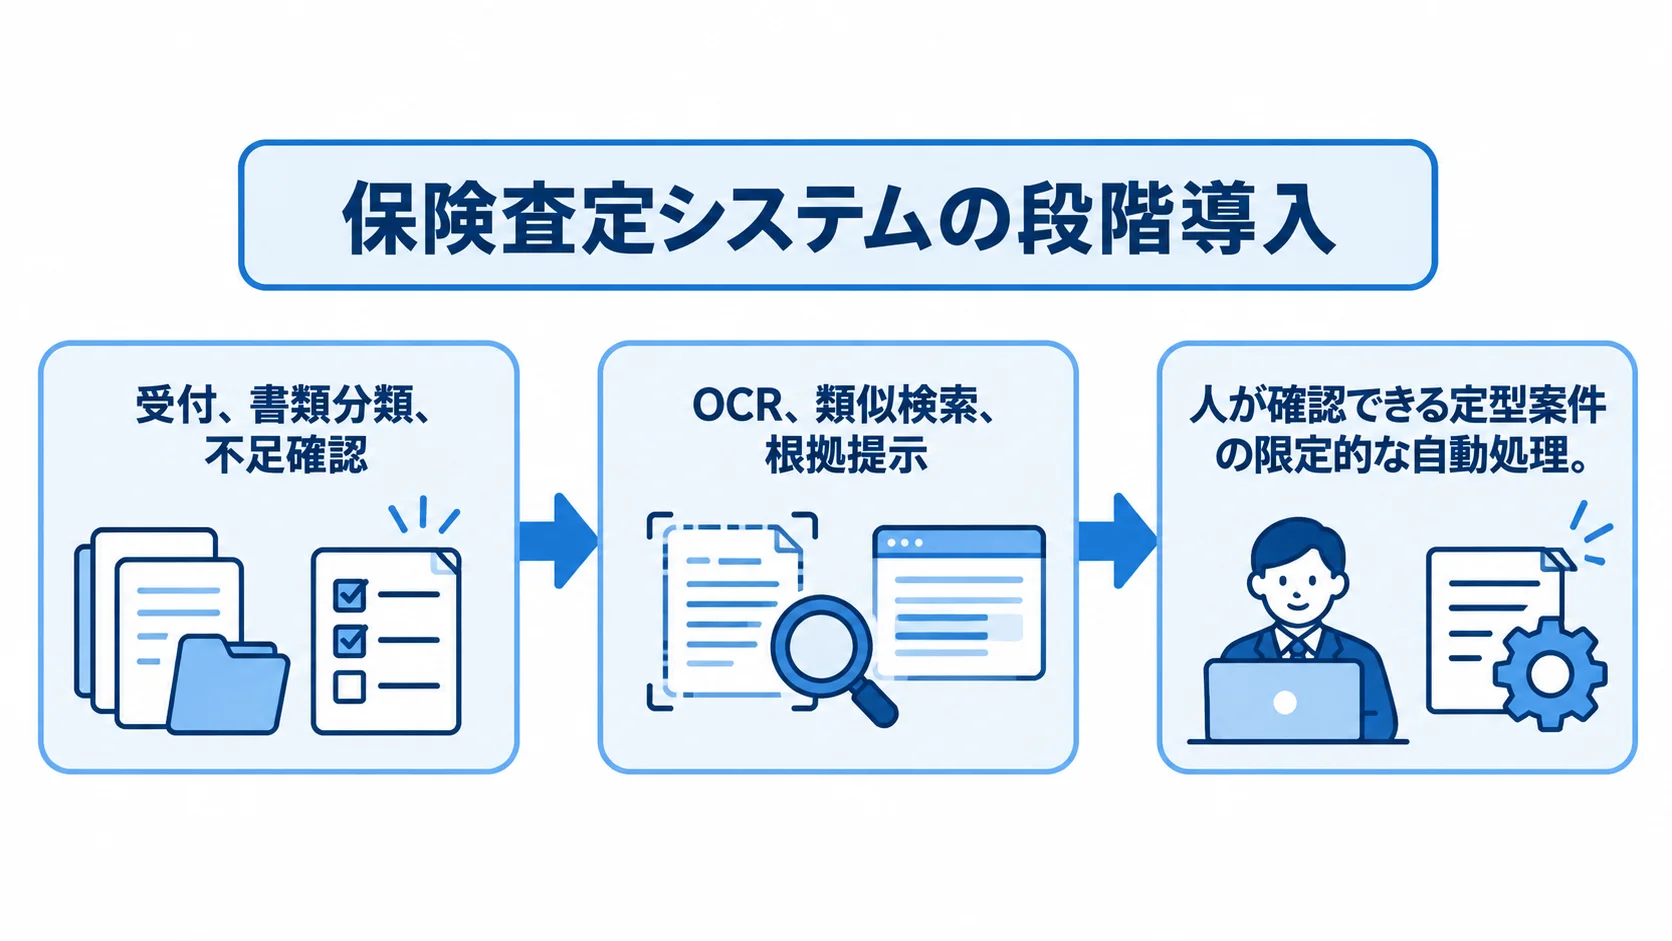
段階導入では、受付・書類処理から始めて、担当者支援を経て、条件を絞った自動処理へ広げていきます。
- 第一段階:受付、書類分類、不足確認、案件の状態管理
- 第二段階:OCR、類似検索、根拠提示、査定ルート振り分け
- 第三段階:人が確認できる定型案件の限定的な自動処理
効果は人手の削減だけでなく、複雑な案件に担当者が集中できるかどうかでも評価します。たとえば、FWD生命は2025年10月、OCRと生成AIによる医務査定支援機能を導入し、医務査定に要する時間を平均30%短縮したと公表しています(出典:FWD生命、2025年)。
この事例は、書類や過去データを使った担当者支援であり、全判断の自動化を指すものではありません。この前提を踏まえれば、発注時の目標設定の参考にできます。
請負と準委任の使い分け
完成条件を固定できる本番機能は請負、変更の多い調査・要件定義・データ整備・PoCは準委任が向いています。約款や商品の改定、現場への聞き取りで要件が変わるため、工程ごとに契約を分ける方法が実態に合います。
請負契約の成果物・検収・変更管理
請負契約では、受託者が成果物を完成させ、発注者が検収します。成果物が何で、どの水準で完成とみなすかは、契約の時点で言葉にしておくことが前提です。
- 成果物・検収:画面・機能、連携、ルール版、性能、障害動作、テスト、移行データ、マニュアル、期限を仕様書で定める。
- AI機能:根拠表示、回答不能時の案内、担当者承認の記録も検収の対象にする。
- 仕様変更:追加費用の条件と算定方法、納期への影響、発注者側の承認者を決めておく。
- 保守範囲:モデル・OCRの更新や約款改定に伴うルール追加を、無償保守と追加開発のどちらで扱うかを定める。
準委任契約の専門人材と検討時間
準委任は、専門知識や作業を提供し、発注者と協力して課題を解決する契約です。
- 適する工程:現行業務調査、ルールの洗い出し、データ整備、PoC、移行計画、稼働後の改善
- 月次管理:時間を投入するだけで終わらせず、成果物、課題一覧、意思決定事項、次月のゴールを置く。
- 専門性:医務査定、AI・OCR評価、セキュリティ審査など、不足する知識を補う。
- 役割分担:発注側の業務・法務・セキュリティ・ITと、ベンダー側のコンサルタント・開発者・データ担当を分け、重複や抜け漏れを防ぐ。
契約書に入れるSLA・データ帰属・撤退条件
契約が終わった後も業務を続けられるように、運用条件、データ、撤退時の扱いを定めておきます。
- SLA:稼働率、障害重大度、応答・復旧時間、バックアップ、監視、脆弱性対応、窓口を定める。
- 権利・利用範囲:診断書・請求情報、匿名化・評価データ、ログ、ルール、プロンプト、モデルの扱いを確認する。
- 再委託:海外を含む委託先の保管場所、アクセス者、事故時の連絡経路を明記する。
- 撤退・移行:標準形式のデータ、ソースコード・設定の引継ぎ、移行費用を決める。データを戻せず運用を引き継げない契約は長期リスク。
保険査定システムの費用相場の目安
公開されている価格は少ないため、ここに示すのは2026年時点で発注計画に使う、前提条件付きの概算です。金額は、引受査定か支払査定か、商品数、帳票の種類、年間案件数で変わります。さらに、連携数、AIの範囲、オンプレミスかクラウドかによっても変わります。
正式な予算は、同じ前提で複数社から見積もりを取って決めます。その際、見積もりの前提は各社で揃えておく必要があります。
導入パターン別の初期費用と期間の目安
導入パターンごとの概算は、対象範囲、連携、商品数、独自AIの有無で左右されます。
- 小規模PoC・担当者支援:500万〜1,500万円、3〜6か月
- 既存システムへの追加開発:2,000万〜6,000万円、6〜12か月程度
- 連携を含むパッケージ・SaaS:3,000万〜1億円、9〜18か月程度
- 査定業務の本格刷新:5,000万〜2億円、12〜24か月程度が一つの目安
- 独自AIを含む大規模スクラッチ:1億〜3億円以上、18〜36か月になる可能性があります。
小規模PoCの想定は、1業務、数種類の書類、OCR・要約・類似検索、人の最終確認に絞った範囲です。追加開発には、ルールエンジン、案件管理、API連携、限定的な自動振り分けが含まれます。パッケージ・SaaSの想定は、複数システムとの連携、商品・契約管理、査定ワークフロー、権限・監査を導入する場合です。
本格刷新には、多数の商品と複雑な約款が含まれます。さらに、高可用性、データ移行、段階リリースも含めます。不正検知や再学習基盤を含む構成になる場合もあります。これらは査定システム固有の公開見積ではなく、要件を置いた推定です。
JUASの「ソフトウェア・メトリクス調査2025」では、パッケージ利用開発の全体の加重平均単価は144万円/人月です(出典:日本情報システム・ユーザー協会、2025年)。
保険業務では画面開発に加えて、データ整備やルール検証の工数がかかります。セキュリティ、監査、移行の工数も見込む必要があります。そのため、人月単価だけで予算を決めないようにします。
見積もりを要件定義・データ・運用に分けた内訳
費用の内訳は、工程ごとに比べます。各割合は重なる部分があるため、合計が100%になるとは限りません。
- 要件定義・業務分析:10〜20%
- 基本設計・詳細設計と連携:20〜30%
- アプリ・ルール開発:25〜40%
- AI・OCR・データ整備:10〜30%
- テスト・移行・教育:15〜25%
この内訳を使うと、どの工程に費用が偏っているかを比べられます。なお、初期費用とは別に、クラウド利用料、OCR・生成AIの従量課金、監視が発生します。また、脆弱性診断、保守、商品改定、ルール追加、データ更新も費用の対象になります。
モデル評価や再学習にも費用がかかるため、年間運用費は初期費用の15〜25%程度を仮置きします。見積もりは、月額固定、従量、追加開発に分けて依頼します。ただし、AIを導入しても開発費が下がるとは限りません。
AIの運用では、匿名化やラベル付け、正解データの作成・更新が必要です。誤判定の分析やモデル監視も欠かせません。
投資効果を見るときは、業務時間だけでなく、商品改定への対応時間、差戻し率、教育期間、監査工数も含めます。
委託先の選定と見積比較で確認するポイント
委託先は、機能数や初期費用だけでなく、保険業務、データ・ルール、基幹連携で選びます。さらに、AIの説明可能性や稼働後の保守体制も判断材料になります。
大規模SI、保険業務パッケージ、AI支援、データ・クラウド基盤では、得意分野が異なります。そのため、同じ評価軸で比べ、提案の前提を揃えます。
保険査定・基幹連携の実績を業務単位で見る観点
「保険会社の開発実績があります」という説明だけで判断せず、担当業務と自社案件との近さを確かめます。
- 担当領域:引受・支払査定、契約管理、保全、保険金支払のどこを担当したか
- 案件との近さ:書類・商品数、年間件数、連携先、移行、稼働後の保守体制を見る。
日本IBMと太陽生命は2026年5月、生成AIなどを活用した給付金支払査定システムの開発を公表しました。同じ発表によると、2027年1月から順次運用し、年間約50万件を対象に、担当者の業務時間を従来比4割程度削減する計画です(出典:日本IBM・太陽生命、2026年)。自社の比較でも、件数・商品数・人の確認範囲を揃えて見ます。
同じ前提と粒度で揃えた見積書の比較
比較表を作るときは、費目と見積条件を揃え、金額に含まれていない作業を確認します。
- 費目:要件定義、PoC、設計、開発、OCR・AI
- 導入関連:データ移行、テスト、教育、運用保守
- 利用料:クラウド、ライセンス、追加改定費
- 前提条件:対象業務、商品数、書類数、月間・年間の案件数、同時利用者数
- 運用条件:連携数、稼働時間、SLA、AIの利用範囲
境界として確認したいのは、標準機能とカスタマイズ、初期構築と運用、保守と商品改定の区切りです。加えて、モデル更新と再学習の境界も確かめます。
「無制限の保守」や「AI利用料込み」といった表現は、対象と上限を質問します。提案は、必須、推奨、将来拡張に分けます。初期費用だけでなく、5年間の総保有コストで比べます。
AIの精度に加えて見る説明・監査・運用
AIの精度に加えて、根拠の示し方、データ管理、更新後の評価方法も確かめます。
- 評価・監査:学習・評価データ、誤判定への対応、根拠文書、信頼度、モデル更新を見る。
- 修正データ:担当者の修正を即時に学習させるか、承認データだけを評価用に保存するかを決める。
- 情報保護:個人情報や医療情報が外部モデルの学習に使われない設定かどうかを確認する。
PKSHA Technologyは2025年10月、生命保険の支払査定支援ソリューションを提供開始しました。データ化、コード化、自動査定、人的査定を支援する内容です(出典:PKSHA Technology、2025年)。事例を比べるときは、名称よりも、改善工程、最終判断者、ルール変更後の評価方法を見ます。
よくある質問(FAQ)
保険査定システムの外注で多い質問を、対象業務と責任分界を具体化してから発注先へ相談する前提でまとめます。
保険査定システムの開発費用は最低いくらですか?
数種類の書類を対象にした査定担当者支援のPoCなら、500万〜1,500万円程度が目安です。ただし、OCRの精度検証や匿名化、評価データ作成、既存システム連携まで含めるかどうかで変わります。
本番導入は、追加開発の2,000万〜6,000万円から、基幹刷新を含む2億円規模まで幅があります。そのため、対象範囲と前提を揃えて見積もります。
AIだけで保険金の支払可否を自動判定できますか?
定型案件の候補判定や自動処理は技術的に可能ですが、全案件をAIだけで確定する設計は避けるべきです。約款や契約状態、例外事情を確かめたうえで、重要な不支払や謝絶は担当者が根拠を確認します。
書類抽出や類似事例検索、判断材料の要約、案件振り分けから導入すると、誤判定の影響を抑えやすくなります。
RFPにはどの程度まで要件を書けばよいですか?
RFPには、対象査定、利用者、案件数、書類、商品・約款を記載します。既存システムや連携先、AI利用、セキュリティ、SLAも含めます。さらに、納期、予算枠、PoC合否基準も書き込みます。
発注者だけで、すべての仕様を決める必要はありません。現状データや業務上の制約はできるだけ開示し、複数の構成案と前提別の見積もりを求めます。
PoCと本番開発の契約は分けた方がよいですか?
AI・OCR精度、データ品質、現場の受容性に不確実性があれば、PoCと本番開発を分ける方法が有効です。
評価データと精度、作業時間、残課題、本番概算を確認したうえで、合格した範囲だけを本番契約へ進めます。PoCの成果物を本番で使えるように、データ形式や評価レポートの納品条件も決めておきます。
まとめ
発注では、引受査定と支払査定を分けたうえで業務とデータを整理し、パッケージ・SaaS、既存システムへの追加、スクラッチ開発を組み合わせます。
全自動化を急がず、受付・書類処理、担当者支援、限定した定型案件の自動化へと、段階的に進めます。
発注前に決めることの一覧
RFPには、対象業務、案件数、書類、商品・約款を記載します。連携先やKPI、AI利用、権限も含めます。さらに、監査ログ、SLA、PoC合否基準も記載します。
見積は、要件定義や開発、データ整備、テストに加えて、移行、保守、AI・OCR利用料に分けます。そのうえで、5年間の総保有コストで比べます。
請負と準委任は、工程別に使い分けます。データ帰属、再委託、変更管理、撤退時の移行も、契約に含めます。
最初の一歩は代表案件の整理とRFPのたたき台
まずは代表案件で現状を測り、検証可能な小規模PoCの相談材料を整えます。
- 案件整理:過去案件を匿名化して、定型・非定型・例外に分ける。
- 現状測定:受付から判断までの時間と差戻しを記録する。
- PoC相談:書類分類や担当者支援を小さく試し、提案力と見積根拠を比べる。
- 体制確認:保険業務、連携、AI評価、セキュリティを一体で設計できる相手かを見極める。
▼全体ガイドの記事
・保険査定システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。