
保険設計システムの開発会社は、保険業務の理解と、保険料計算・商品ルールへの対応で比べます。
既存基幹との連携や運用支援も確認すると、riplaと保険業務・金融システムに強い5社の中から、自社に合う発注先を絞り込めます。さらに、保険設計画面だけを刷新するのか、計算や基幹まで広げるのかによって、比べる会社も変わります。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険設計システムのパートナー選びの重要性
保険設計システムは、一般的な入力フォームやPDF出力ツールとは異なり、業務ルールと計算結果の正確性を管理する専門システムです。契約管理や保険金支払を担う基幹システムそのものではありません。一方で、契約前の提案に直結するため、誤った保険料や保障額は募集品質や顧客の信頼に影響します。
保険料計算と商品ルールの正確性
保険設計では、主契約と特約、加入年齢、保険期間、払込期間、告知条件などを同時に判定します。判定する条件が多いため、商品改定や料率変更のたびに大きな改修が要る構成では、変更漏れや旧契約の再現性に問題が起きやすくなります。
適しているのは、商品・料率・募集文書の適用期間と版を管理し、設計書に適用したルールを追跡できる仕組みを提案できる会社です。
契約前フロントと基幹システムの担当範囲
まず、刷新の対象を決めておくと、比べる機能がはっきりします。設計画面だけを新しくするのか、保険料計算APIや商品マスタも刷新するのか、契約管理や電子申込まで対象にするのかを、発注側が先に決めておきます。
既存の計算サービスを正本としてAPI連携するハイブリッド型なら、画面を改善しながら基幹を段階的に活用できます。
既存APIの処理性能やデータ形式に制約がある場合は、PoCで代表商品の計算結果、レスポンス時間、帳票出力まで確認します。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaはコンサルティングから開発まで一気通貫で支援します。IT事業会社として社内DXを推進してきた経験を活かして、成果の創出からシステムの定着までを支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。
riplaは、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
保険設計では、現場画面だけでなく、営業プロセスやデータの持ち方も見直す必要があります。riplaは、その見直しを次のように支えます。
- 業務整理と設計:業務課題とシステム化の範囲を整理し、画面・データ・連携を設計します。
- 定着支援:開発後も、一貫して相談できます。
- 導入の進め方:現状の業務を聞いたうえで、段階導入やMVP(Minimum Viable Product)の優先順位を一緒に検討します。
商品ルールや既存システムについて、どこまでを誰が受け持つかが未整理の段階でも、相談できます。
得意領域と向いている案件
業務担当者の要望とIT部門の制約をつなぐ必要がある案件に向いています。たとえば、募集人の入力を減らしつつ、必要保障額や保険料の根拠を確認できる画面を検討できます。
顧客管理、営業支援、帳票、電子申込との連携を含め、業務成果と定着を重視する企業の候補です。
保険商品や計算ロジックの対応範囲は、初回相談の時点で確認してください。
株式会社NTTデータ|InsureMOによる保険フロントと基幹の接続
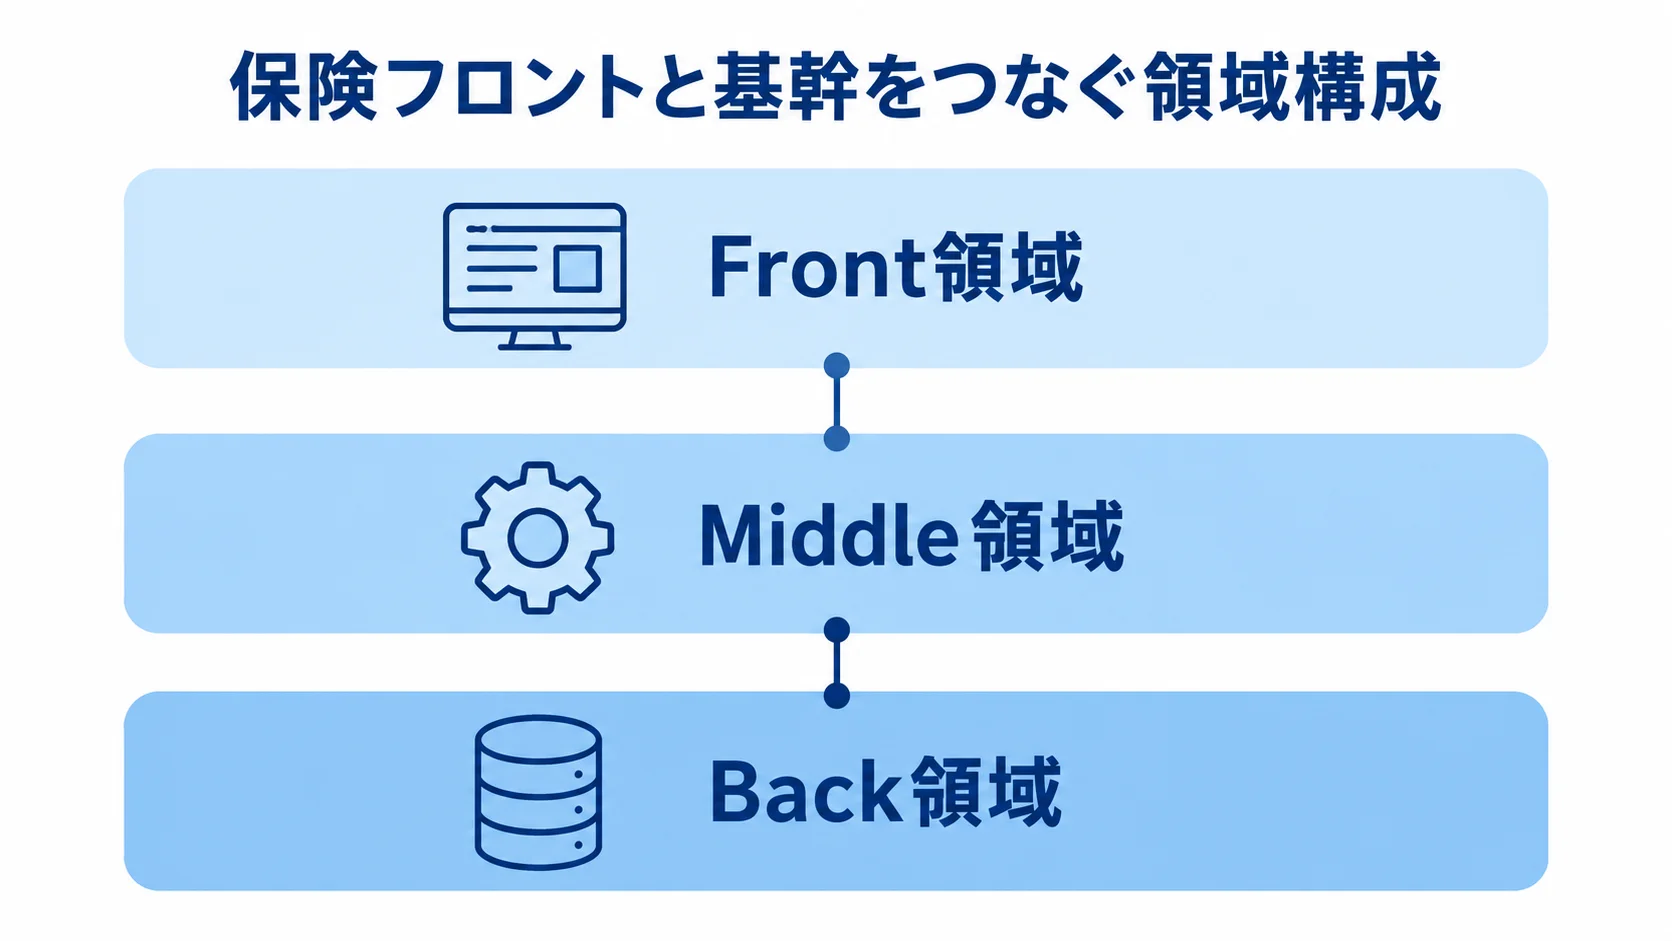
NTTデータは保険会社・代理店向け開発・保守・運用に知見を持つ大手SIerです。公式サイトでは、InsureMOを申込から支払いまで完結できる保険デジタルサービスプラットフォームと紹介しています。
保険商材API、契約管理機能、画面資材などを組み合わせ、顧客接点のFront領域と既存のBack領域を、Middle領域でつなぐという考え方です(出典:NTTデータ公式サイト、2026年8月確認)。
特徴と強み
InsureMOは、保険業務に必要な機能を独立したマイクロサービスとして実装し、豊富なAPIや商品テンプレートを活用する構成です。導入の範囲は、新しいデジタルチャネルを先に立ち上げる小さな導入から、既存商品を含む契約管理まで選べるとされています。
設計画面、商品情報、申込導線、既存基幹を一体で検討できる点が強みです。一方で、標準テンプレートと個別開発の境界は、商品・特約ごとに確認する必要があります。
得意領域と向いている案件
顧客・代理店向けのフロント構築、新商品の短期展開、既存基幹連携を含む大規模案件に向きます。公式情報では、顧客向けフロントが複数稼働中とされています。たとえば、生保のデジタル完結型販売や、クレジットカード会社の保険ポータルなどがあります。
設計画面だけを依頼する場合も、申込・請求・支払いへ広げる構想を伝えておくと、範囲の設定に役立ちます。
株式会社野村総合研究所(NRI)|保険業務の設計・構築・運用を幅広く支援
株式会社野村総合研究所(NRI)は、生命保険・損害保険会社や公共・共済事業向けに、基幹業務システムの設計から構築・運用まで支援します。公式サイトでは、保険業界に精通した人材によるビジネス課題解決コンサルティングや、レガシーシステムからの脱却を紹介しています。
NRIの公式サイトでは、共同利用型サービスやAIを活用した業務革新についても触れています(出典:NRI「金融/保険・共済」、2026年8月確認)。
特徴と強み
大規模な保険業務では、設計画面だけでなく、新契約、収納、保全、支払などの周辺業務や既存ホストとの連携も含めた全体最適が必要です。
NRIは、業務整理からシステム構築、運用までの長いライフサイクルを見据えて相談できます。たとえば、設計書の作成や意向確認など募集プロセスの一部を新しくする場合でも、既存の業務統制との整合を確認できます。
得意領域と向いている案件
基幹刷新やレガシー環境のモダナイズ、共同利用型サービスとの接続、複数部門にまたがる業務改革に向いています。公開ページには、ソニー生命のカスタマーセンターシステムをMicrosoft Azure上に構築した事例があります。さらに、日本生命向けの健康増進サービスパッケージも掲載されています。
保険設計システム単体の案件でも、将来のデータ活用や顧客接点の拡張を含むロードマップがあれば、比較の対象になります。
株式会社エクサ|ルールエンジンとAPIで商品改定に対応
エクサは、保険業界向けミドルウェアプラットフォームInsureMOを扱うSIerです。公式サイトでは、InsureMOが世界40か国以上、500社以上の保険会社で採用されていると紹介されています(2025年7月時点)。
エクサは、業務とシステムの分析やモダナイズ構想を支援するほか、PoCやデモ環境の紹介にも対応しています。既存資産を活かした段階的な刷新も検討できます(出典:エクサ公式サイト、2026年8月確認)。
特徴と強み
保険商品の部品をGUI上で組み合わせて新商品を作り、ルールエンジンで保険料率や計算ロジックをまとめて管理する考え方が特徴です。そのため、商品改定のたびにプログラム全体を改修せずに、変更ルールと影響範囲を把握しやすくなります。開発期間と保守負担の抑制も期待できます。
設計画面と計算処理、商品設定と外部APIを分けたい場合に、構成を検討しやすい会社です。
得意領域と向いている案件
商品や特約が多く改定頻度も高い保険会社、新商品を短いサイクルで提供したい企業に向いています。レガシーを残しながら、APIやマイクロサービスで周辺領域を刷新したい企業も候補にできます。InsureMOは、フロントエンドと基幹系の間にあるミドルウェアとして説明されています。
自社の計算サービスを残す場合は、InsureMOへ移す範囲と既存側に残す範囲を、PoCで比べてください。
日本アイ・ビー・エム株式会社(IBM)|複雑な保険システムの統合とレジリエンスを支援
日本アイ・ビー・エム株式会社(IBM)は、保険業界向けにハイブリッド環境の統合やAPI連携のほか、データ活用、AI、運用レジリエンスなどを支援します。IBMの保険向けwebMethods Hybrid Integrationでは、あらゆるITシステムのデータを統合すると説明されています。また、顧客が保険プランをより迅速に特定できるよう支援するとされています。
既存基幹や顧客データ、外部パートナー、次世代チャネルをつなぐ構想を持つ場合は、候補になります。
特徴と強み
提案画面の裏側には、商品・顧客・契約・請求などのデータがあり、システムを追加するほど連携が複雑になりがちです。そこで、IBMはAPI統合やハイブリッドクラウドを使い、レガシーと新サービスをつなぐ観点を持っています。
発注側は、顧客情報を360度で把握する仕組みや、障害・サイバー攻撃・自然災害を想定した運用継続性も、要件に含めて検討できます。
得意領域と向いている案件
複数の既存システムを持つ大手保険会社や、データ連携基盤を代理店・銀行・デジタルチャネルへ広げたい企業に向いています。クラウド移行とセキュリティ・運用統制を同時に進めたい企業も候補です。日本生命がIBM Cloudを基幹システムの基盤に選んだ事例がありますが、個別案件の構成や範囲は異なります。
保険設計システムを発注する際は、画面のデモだけでなく、計算結果の連携、障害時の代替手順、監視・復旧体制まで提案書に含めてもらうことが大切です。
株式会社日立システムズ|Finnovaで少額短期保険の立ち上げを支援
株式会社日立システムズは、少額短期保険事業者や保険会社向けに「Finnova保険・共済トータルサポートシステム」を提供しています。公式情報では、保険基幹、代理店、契約者向けシステムを備えたパッケージとされています。また、開発・運用・保守をワンストップで提供してきた実績も紹介されています。
保険設計画面に限らず、保険事業の立ち上げに必要な周辺機能も、まとめて比べられます。
特徴と強み
Finnovaは、少額短期保険の新規立ち上げや、特定種目・新種商品のシステム化を検討する企業にとって、比べやすいパッケージです。また、データセンター内のプライベートクラウドで提供する形態もあります。標準機能の適用範囲が明確であれば、フルスクラッチより短期間で立ち上げられる可能性があります。
発注側は、独自の必要保障額計算、特殊な特約、独自帳票を加える場合に、追加開発費と連携費を分けて見積もります。
得意領域と向いている案件
少額短期保険への新規参入、中小保険会社の立ち上げ、基幹・代理店・契約者向け機能を一度に整えたい企業に向いています。公開ページでは、同社調べとして、2020年9月時点の少額短期保険の契約数シェア約35%が示されています。
この数字は、保険設計画面単体の導入実績や現在の市場シェアを示すものではありません。そこで、提案時は自社に近い商品・規模・チャネルの事例を確認してください。
保険設計システムの開発会社を選ぶポイント
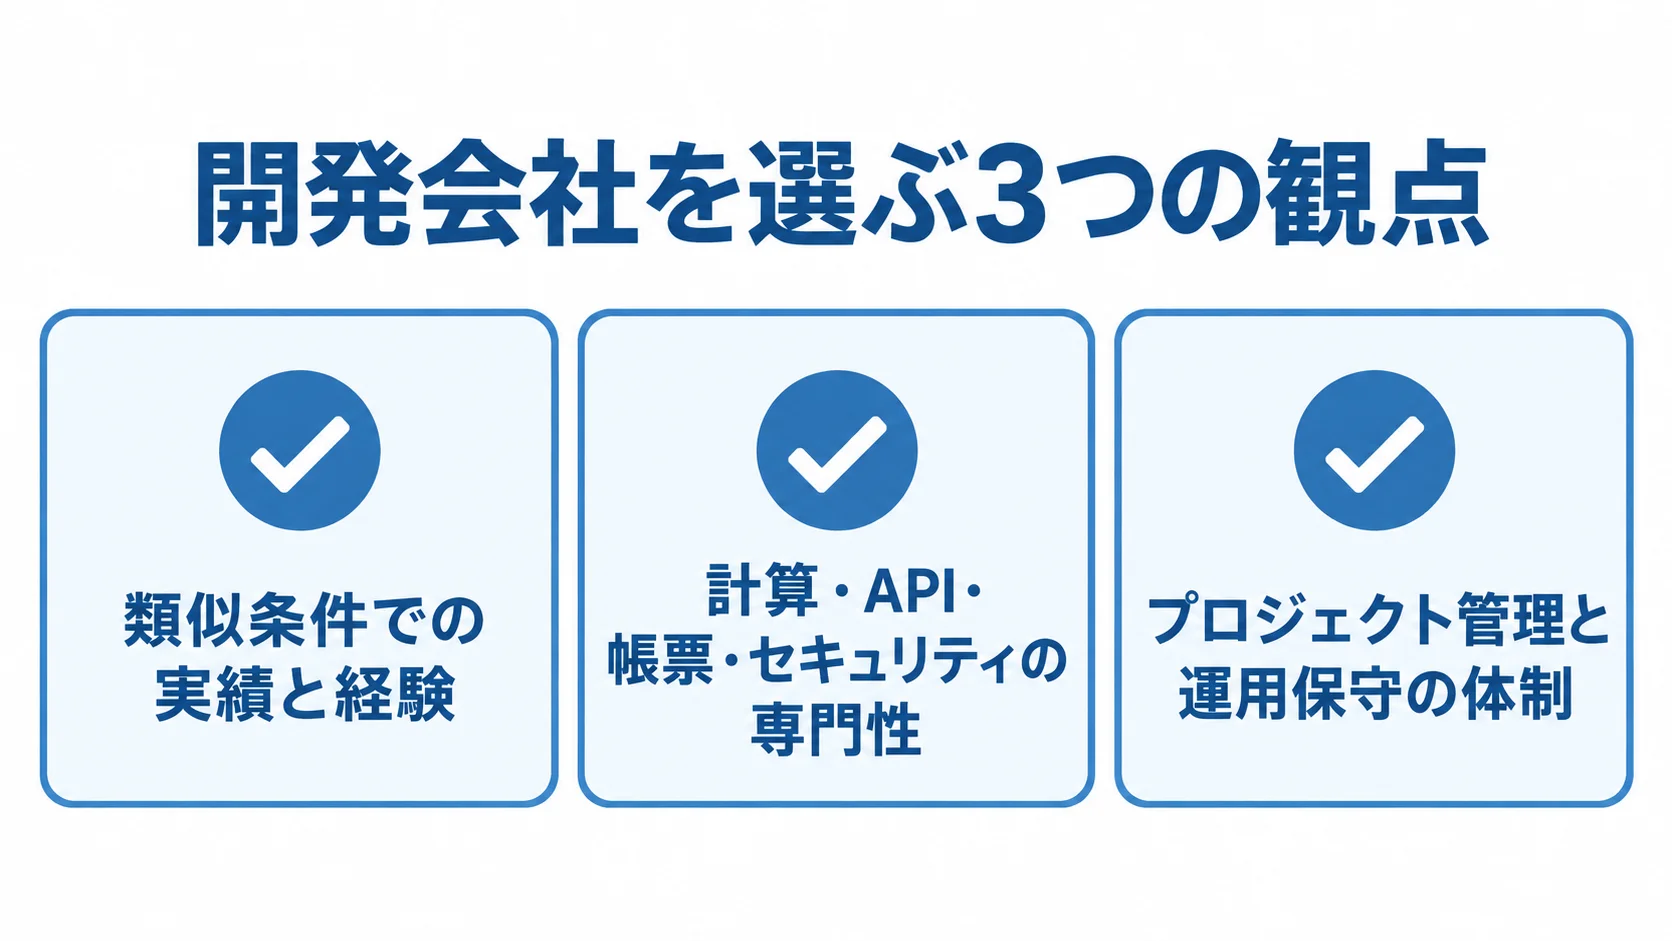
会社名や導入実績の数だけで判断すると、自社の商品ルールや募集プロセスに合わない可能性があります。そこで、提案依頼書(RFP)では同じ計算例・帳票・連携条件を提示します。価格に加えて、要件理解とテスト方法、保守体制、変更時の費用をそろえて比べてください。
類似条件での実績と経験の確認
実績は、保険会社向けかどうかだけで判断せず、3つの条件に分けて見ると、自社との近さをつかめます。
- 保険種別:生命保険か損害保険か
- 利用者と機能:募集人向けか顧客向けか、設計画面だけか計算・帳票・申込まで含むか
- 規模:利用者数や商品数が自社に近いか
可能であれば、類似案件の担当者に話を聞き、商品改定の対応日数や障害時の連絡経路を確かめます。さらに、設計書の再現性と追加変更の見積方法も聞いておきます。実績を開示できない場合は、匿名化した構成図やテスト計画のサンプルを確認すると比べられます。
計算・API・帳票・セキュリティの専門性
RFPには、商品・契約条件、必要保障額の前提、帳票サンプルなどの資料を添付します。そうすれば、各社の見積もりの前提をそろえられます。
- 計算条件:代表的な3〜5商品、主契約と特約の組み合わせ、年齢・性別・払込期間ごとの計算例
- 連携と管理:商品マスタの版管理、計算結果の正本、APIのタイムアウト、同時利用者数
- 統制要件:権限、SSO、操作ログ、設計書の保存年限
実装前のテストには、正常系に加えて、境界年齢、特約の不整合、過去版商品の再計算を含めます。さらに、API停止時の手作業や帳票の再出力も確かめ、障害時の業務を検証します。
プロジェクト管理と運用保守の体制
商品改定や法令対応が続くため、リリース後の体制も初期開発と同じくらい重要です。
- 担当者:PM、業務設計、計算、セキュリティ、運用の責任者
- 運用条件:障害時のSLA、監視時間、診断、バックアップ、復旧目標
- 契約範囲:再委託先、商品改定の受付、月次保守費、追加開発単価
発注側は、これらを契約書や提案書に明記しておきます。
金融庁の「金融分野におけるサイバーセキュリティに関するガイドライン」は、保険会社や少額短期保険業者も対象に含んでいます。経営陣による管理態勢や監視・危機管理を求めています(出典:金融庁、2025年7月公表)。
よくある質問(FAQ)
発注先のほか、費用、期間、既存システムとの接続範囲についてもよく質問されます。初回相談の前に整理しておきたい疑問を取り上げます。
保険設計システムの開発費用はいくらですか?
保険設計システム固有の公表価格は少なく、費用は要件によって大きく変わります。参考に、2026年の一般的な開発相場を規模別に示します(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。
- 小規模業務システム:100万〜300万円
- 中規模業務システム:500万〜1,000万円
- 大規模業務システム:1,000万円〜数千万円以上
人月単価は60万〜200万円程度です(同出典)。
保険料計算や商品ルールに加え、基幹連携・帳票・監査ログ・セキュリティテストを含む本番フロントは、単純なフォームより高額です。そこで、SaaS設定、PoC、本番フロント、計算・基幹刷新は、分けて見積もります。
保険設計システムの開発期間はどのくらいですか?
検証にとどめるか既存基幹まで含めるかで、開発期間は数か月から2年以上まで開きます。
- 標準機能中心のSaaS設定:1〜3か月
- 限定商品でのPoC:2〜4か月
- 既存計算APIを使う本番フロント:6〜12か月
- 商品・料率ルール、複数チャネル、レガシー連携、データ移行、総合テストまで含む場合:12〜24か月以上かかる可能性
期間を短くする方法としては、代表商品でMVPを作り、計算の正しさと現場の使いやすさを確かめてから対象を広げることが有効です。
保険設計システムでセキュリティ上の注意点は何ですか?
顧客の氏名・年齢・収入・資産・健康状態などを扱う場合があるため、情報保護と運用管理を要件に含めておきます。
- 技術対策:アクセス制御、暗号化、ログ監視、脆弱性診断
- 継続対策:バックアップ、インシデント対応、委託先管理
- データ管理:所在、再委託、外国での取扱い、返却・消去
個人情報保護委員会の金融分野向けガイドラインでは、組織的・人的・物理的・技術的な安全管理措置に加えて、外的環境の把握も必要な措置として示されています(出典:個人情報保護委員会、2026年8月確認)。
パッケージとスクラッチ開発はどちらが適していますか?
選択は、商品や業務を標準機能に合わせられるか、独自要件がどれだけあるかで変わります。
- パッケージ・SaaS:標準的な商品構成や業務フローに合い、短納期と初期費用の抑制を重視したい企業
- スクラッチ・ハイブリッド:独自商品、特殊な特約、独自の必要保障額計算、細かな帳票、深い基幹連携が多い案件
計算を担うシステムと提案画面、商品マスタ、申込・契約管理に分けて、標準化する範囲と個別開発の範囲を比べてください。
まとめ
開発会社は、保険業務の理解と技術力を一体で見て、計算・提案・連携・運用を一つの業務成果として評価します。
6社の強みを自社の課題に照らした比較
6社を比べるときは、商品・料率版、計算の正本、基幹APIを見ます。さらに、設計書の再現性、UX、保守も確かめます。riplaは一貫支援、NTTデータは保険デジタル基盤、NRIは基幹と運用が強みです。
エクサはルールエンジンとAPI、IBMは統合とレジリエンス、日立システムズはFinnovaが強みです。
RFPとPoCによる発注先の絞り込み
発注先は、RFPで条件をそろえ、複数社の提案を比べ、PoCで確かめてから絞り込みます。
- RFPでは対象商品・特約・計算例・帳票、利用者数・チャネル・既存システム、API仕様・権限・ログ・SLA・データ所在、テスト成果物・保守範囲を整理します。
- 2〜3社に同じ条件で提案を依頼し、初期費用に加えて改定・障害対応・クラウド・診断・移行を含む総保有コストを比べます。
- 代表商品に絞ったPoCで、計算の正しさと現場での使いやすさを確認します。
総保有コストを比べておくと、導入後の予算超過を防ぐのに役立ちます。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。