
保険設計システムは、契約前の提案業務を支える仕組みです。業務範囲、計算の正本、既存システムとの連携方法を整理して構成を選ぶと、提案から設計書作成までの流れを整えられます。
全体像と種類を先に押さえ、開発の進め方を続けて取り上げます。各テーマの詳細は、下の関連記事で確認できます。
▼関連記事一覧
・保険設計システム開発の進め方
・保険設計システム開発でおすすめの開発会社6選と選び方
・保険設計システム開発の見積相場・費用
・保険設計システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険設計システムの概要
保険設計システムは、契約前の提案業務を支えるフロント領域の仕組みです。顧客や世帯の情報を登録し、必要保障額や保険料を算出します。また、条件の異なるプランを比べ、募集人が説明する設計書も出力します。
一方で、契約後の保全、保険金支払、契約台帳を管理する基幹システムとは役割が異なります。特に、計算やデータ連携の境界を誤ると、フロントと基幹の結果に不整合が生じます。
契約前の提案領域と契約後の基幹領域の分け方
提案画面と基幹システムの責任範囲を分けておくと、必要以上の刷新や、責任の所在があいまいになる事態を防げます。
- 提案画面:顧客情報から保障の不足額を算出し、プランを比べる役割。
- 契約後の基幹:契約番号、保全履歴、給付請求、支払査定を扱う領域。
提案画面では、年齢、家族構成、収入の情報を入力します。資産、住宅費、教育費、老後資金の情報も入力します。さらに、既契約の保障内容や希望保障額も、同じ画面で入力します。
入力した情報から、死亡保障、医療保障、就業不能保障などの不足額を画面で見えるようにします。そのうえで、保険期間や払込期間の違いも比べられます。
入力・計算・比較・帳票・管理の主な機能
機能は、提案に必要な入力、計算、比較、帳票だけでなく、商品や利用者の管理まで含めて考えます。
- 入力・計算:顧客・世帯情報、ライフイベント、収支、既契約情報、必要保障額、主契約と特約、保険料。
- 比較・帳票:複数プランを比べ、グラフや設計書、顧客向け説明資料を出力する。
- 商品・権限管理:商品マスタ、料率、募集文書、チャネル別ルールの版と利用者権限を扱う。
保険設計システムは、権限、シングルサインオン、操作ログ、変更履歴、監査証跡まで含めて、初めて業務システムとして成り立ちます。
保険設計システムの種類と方式
方式は、製品名よりも、商品改定の設定者、保険料計算の正本、既存システムとの接続方法で比べます。
標準機能が多いほど短期間で始めやすい一方で、独自商品や複雑な特約が多い場合は、追加設定や連携開発が必要になります。ただし、自由度を優先しすぎると、計算ロジックと保守の責任が自社に集中します。
標準化された業務を早く始めるSaaS・パッケージ
標準機能だけで業務を始められるかを確かめ、追加費用や終了時の条件も含めて判断します。
- 始めやすさ:入力、標準的な保障シミュレーション、帳票、ユーザー管理が揃っていれば、初期費用と期間を抑えやすくなります。
- 検証用途:PoCや限定チャネルでの利用にも使えます。
- 追加条件:独自料率、特殊な特約、個別帳票、既存ホスト連携では、標準利用料とは別に設定費・開発費・保守費がかかります。
SaaS・パッケージでは、データの持ち出し、サービス終了時の移行、障害時の復旧時間も契約前に確かめます。
既存計算と新しい画面をつなぐクラウド・ハイブリッド型
既存の計算や契約管理を残したまま、提案画面を段階的に刷新したい場合に選択肢となります。
- 構成:既存サービスを正本として残し、API中間層とブラウザ・タブレット向け画面をクラウドに構築する。
- 利点:一度にすべてを置き換えず、業務への影響を抑えながら利用者体験を改善できます。
- 検証点:応答時間、古いデータ形式、夜間バッチ、同時接続数、障害時の再送制御を確かめます。
設計の段階から代表的な商品を使い、負荷とエラー処理を検証します。
独自性が高い場合に選ぶスクラッチ型
自社商品や販売チャネルが標準モデルに合わず、提案の体験も独自に設計したい場合は、スクラッチやハイブリッドを検討します。
- 自由度:独自の商品やチャネルに合わせて設計できます。
- 継続責任:計算ルール、版管理、テストデータ、設計書の再現性、商品改定への対応を、導入後も続けて管理する。
- 事前判断:計算エンジンを設定変更可能にするか、既存の正しい計算APIを使うかを決めます。
保険設計システム開発の進め方
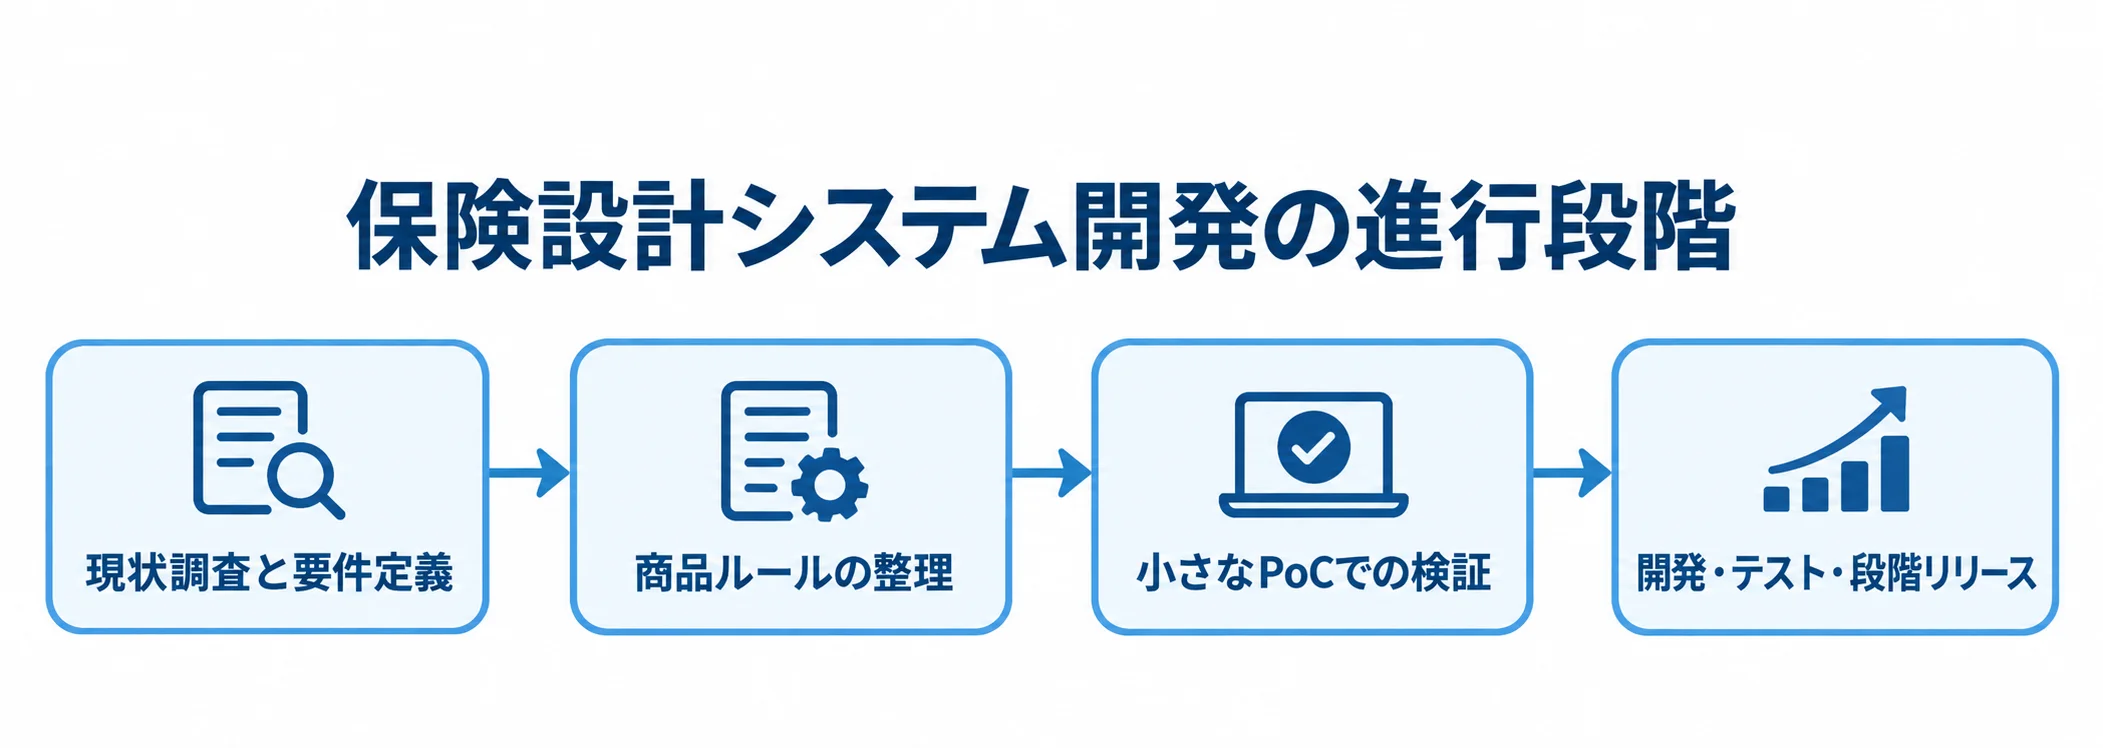
開発では、画面一覧より先に業務シナリオと計算例を揃えます。代表的な商品を3〜5種類選び、顧客の入力から設計書の出力までを再現します。
この段階で確認しておけば、商品ルール、連携、帳票、権限、例外処理の抜けを早く見つけられます。逆に要件を後回しにすると、受入テストで計算の差異や帳票の不足が見つかり、遅延につながります。
現状調査と要件定義での目的と責任分界
開発前の現状値を記録し、それを基準に開発後のKPIを定めます。計算や運用の責任者も、この段階で明確にします。
- 利用者の課題:募集人、代理店、本社、顧客が困っている点を洗い出す。
- 現状値:設計書作成時間、再入力率、計算エラー率、商品改定からリリースまでの日数、提案から申込への転換率を記録する。
- 責任者:計算の正本、商品マスタ、帳票承認、個人情報保管、障害時の一次対応を、誰が担うかを決める。
商品ルールの整理と小さなPoCでの検証
商品条件は、適用開始日と終了日を持つルールとして整理します。条件をコードに埋め込みすぎると、商品改定のたびに大規模な改修と再テストが必要になります。
- 整理する条件:主契約、特約、加入年齢、保険期間、払込期間、告知条件、販売チャネル別の制約を一覧にする。
- PoCの流れ:入力、計算API、商品ルール、顧客向け表示、帳票生成を順に通して確かめる。
- 測定項目:旧システムとの二重計算、API応答時間、ピーク時の同時利用者数、エラー時の手戻りを測る。
開発・テスト・段階リリースと業務への影響
PoCで前提を確かめたあとは、画面、API、ルールエンジンを実装していきます。そのほか、帳票、認証、監査ログ、監視も実装します。
リリースまでは、テスト、受入・公開、切り戻しの準備を進めます。
- テスト:商品別の計算例、境界値、異常入力、改定前後の版、連携失敗時の再送、権限、帳票の差分を確かめる。
- 受入・公開:募集人が実際の提案シナリオで確かめ、限定支社や限定商品から段階的にリリースする。
- 切り戻し:旧計算との照合期間と、手作業へ戻す手順を用意する。
テストの対象は、画面の動作だけでなく、業務で使う計算や連携、帳票まで含めます。
▶ 詳細はこちら:保険設計システム開発の進め方
保険設計システムの費用相場と開発期間
保険設計システム固有の公表価格は少ないため、ここに示すのは、一般的な相場と保険固有の要件をもとにした編集上の推定です。
2026年版の業務システム開発の相場では、人月単価がおおむね60万〜200万円程度です。簡易な業務ツールは数十万円から、業界特化型の大規模システムは数千万円から億単位になる場合があります(出典:システム開発の費用・相場(2026年版)、2026年)。
保険設計では、画面の数よりも、計算ルールと既存システムへの接続の量が金額を左右します。
導入範囲別の初期費用の幅
初期費用は導入範囲によって変わります。また、月額利用料や運用費が別途かかる場合もあります。
- SaaS・既存ツール:標準的な入力・帳票の設定なら0〜300万円程度で、月額利用料が加わる想定です。
- PoC・小規模MVP:1商品または限定チャネルで計算モックと設計書を検証する場合で、300万〜800万円です。
- 本番フロント:既存の正しい計算APIを使い、複数商品、権限、設計書、監査ログ、脆弱性診断を含めた場合で、1,000万〜3,000万円程度です。
- 計算・連携を新規開発:商品ルール、計算処理、レガシー連携、複数チャネル、移行、総合テストを含めた場合で、3,000万〜1.5億円です。
- 基幹刷新:契約管理や新契約まで含む場合、1億円から数億円以上になる可能性があります。
要件・ルール・連携・テスト・運用に分解した見積書の読み方
見積項目と対象範囲を分けて示してもらうと、費用の前提や不足が確認しやすくなります。
- 設計・データ:要件定義、業務・UX設計、商品マスタ整備、データ移行の費用。
- 開発・連携:ルールエンジン、保険料計算、API・ファイル連携、帳票、認証・権限の費用。
- 運用・検証:監査ログ、インフラ、教育、受入支援、運用保守の費用。
「計算ロジック一式」とだけ書かれていると、対象の商品数や特約数、パターンが分かりません。そのため、見積条件には、計算例、除外条件、エラー時の扱い、版管理、再計算の要否も記載してもらいます。
商品改定と保守を含むTCOでの判断
開発期間や年間保守費は下記の目安で仮置きし、初期費用以外の運用費も合わせて比べます。
- 期間の目安:SaaS設定は1〜3か月、PoCは2〜4か月です。
- 本番フロント:既存計算APIを使う場合は6〜12か月です。
- 中〜大規模:計算・基幹連携を含む場合は12〜24か月程度です。
- 年間保守:初期開発費の15〜25%程度を仮に置く。
この期間は、要件が揃い、意思決定が滞らないことを前提とした目安です。なお、クラウドや監視、脆弱性対応は別途見積もります。商品改定やOS・ミドルウェア更新、問い合わせ対応も、別途見積もります。
▶ 詳細はこちら:保険設計システム開発の見積相場・費用
保険設計システムの開発会社・サービスの選び方
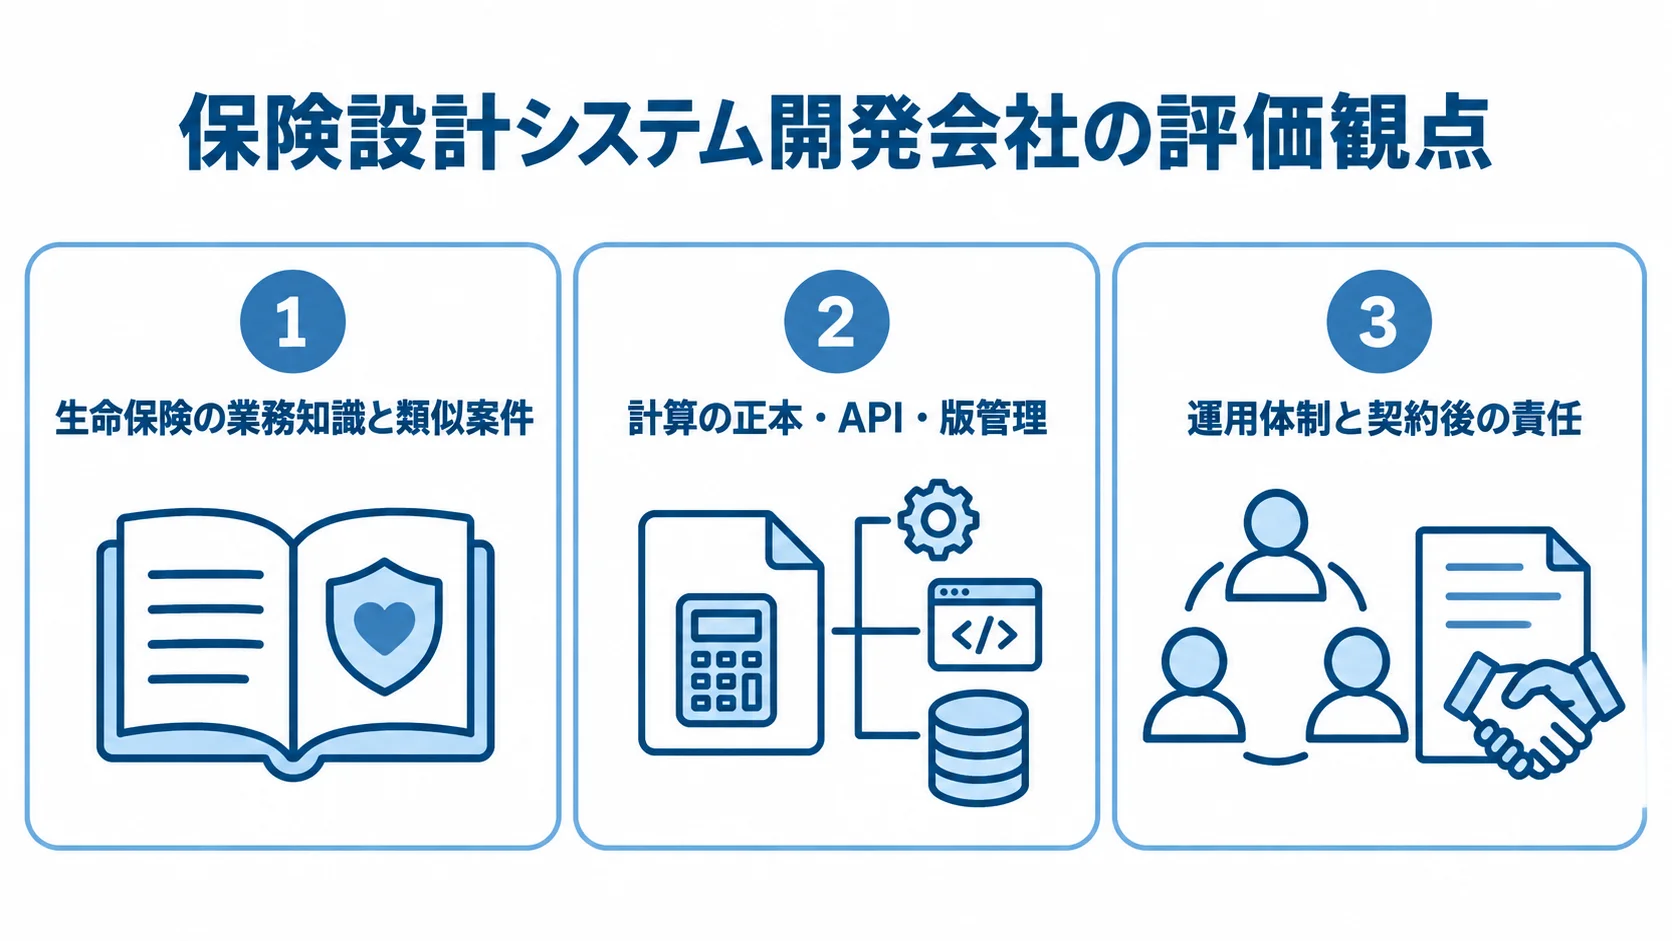
業務理解、計算の正確性、商品改定への対応、連携技術、運用体制を、同じ条件で比べます。知名度や価格は、それらと合わせて見ます。
フロントだけを担う会社と、計算・契約・運用まで扱う会社では得意な領域が異なります。そのため、必要な責任範囲を先に決めてから、候補先を評価します。
生命保険の業務知識と類似案件の確認
保険業務の知識と、候補先が過去の案件で担当した範囲を確かめます。
- 業務知識:必要保障額、主契約と特約、加入年齢・払込期間、募集文書、意向確認、商品改定を説明できる担当者がいるかを尋ねる。
- 実績の範囲:提案画面、保険料計算、商品マスタ、帳票、代理店権限、基幹接続のうち、どこを担ったかを確かめる。
- 技術評価:匿名化した業務シナリオやテスト証跡も、判断の材料にできる。
守秘義務で詳細を見せられない場合は、匿名化した資料で確かめます。
計算の正本・API・版管理の確認
計算結果が一貫していて、商品改定後も正しく検証できる構成になっているかを確かめます。
- 正本と追跡:計算の基準になるデータの置き場所と、入力値から結果までの追跡方法。
- 版と再テスト:商品ルールの版番号・適用日と、改定時に再テストする範囲を確かめる。
- API運用:仕様書、エラーコード、タイムアウト、再送、監視、負荷試験の計画を示してもらう。
画面と契約管理側で別々に計算すると、結果が一致しなくなるおそれがあります。
運用体制と契約後の責任の比較
商品改定や障害対応の担当者、契約終了時のデータの扱いまで、事前に決めておきます。
- 運用業務:商品・法令・募集文書の変更、脆弱性、障害復旧、問い合わせ、利用者教育それぞれの担当。
- サービス条件:SLA稼働率、検知・一次報告・復旧目標、バックアップ復元を確かめる。
- 契約終了:再委託先、データの所在、終了時の返却形式。
開発費が安くても、改定のたびに高額な追加改修が必要になれば、長期の総費用は高くなります。
▶ 詳細はこちら:保険設計システム開発でおすすめの開発会社6選と選び方
保険設計システムの発注・外注・委託の進め方
委託先任せで見積りを比べると、前提の違いから価格差の理由がつかめません。そこで、2〜3社に同じRFPを渡し、商品、計算例、チャネルの前提を揃えます。利用者数、帳票、既存システムとの接続方法も、同じ条件にそろえます。
セキュリティ、成果物、保守範囲も、RFPに条件として書いておきます。また、業務側の責任者が加わり、判断を保留した項目を一覧で管理します。具体的な項目は、次の見出しで整理します。
RFPに書く商品・計算・連携・運用の条件
各社が同じ条件で見積もれるよう、RFPには業務、技術、契約の範囲を書いておきます。
- 商品・計算:特約、加入年齢、保険期間、払込期間、正解データを記載する。
- 利用・連携:販売チャネル、ユーザー数、同時利用者数、応答時間、帳票、接続方式を示す。
- 安全・運用:認証・権限、ログ保存期間、移行、SLA、データ所在、再委託、脆弱性診断、テスト証跡を記載する。
- 成果物・費用:著作権、保守範囲、追加変更単価を明記する。
計算例は文章だけにせず、入力値、期待する保険料・保障額、エラー条件を一組にして示します。
準委任と請負の使い分け
要件がどの程度固まっているかに合わせて契約形態を選ぶと、変更時の認識違いを抑えやすくなります。
- 準委任:要件が固まらず、現状調査や試作で仕様を決める段階では、作業時間や役割を合意する方法が適する場合があります。
- 請負:成果物と受入基準が明確な画面や帳票は、完成条件を定めて発注できます。
要件が曖昧なまま全工程を一括請負にすると、想定外の特約や連携が追加変更の扱いになります。その結果、納期・費用・品質のいずれかが悪化しやすくなります。
受入基準と切り戻し手順の定め方
受入基準には、画面の動作だけでなく、計算、帳票、権限、監査ログの結果も含めます。
- 計算と照合:商品別の結果が正解データと一致し、旧システムとの差が許容範囲に収まることを定める。
- 出力と権限:必要な帳票が正しい版で出て、対象外のデータは見られず、監査ログが残ることを確かめる。
- 障害対応:手作業、旧システムへの切り戻し、顧客説明、未処理データの再送をリハーサルしておく。
検収後の不具合の扱いと、商品改定を追加変更とみなす条件も、文書に書き残します。
▶ 詳細はこちら:保険設計システム開発の発注・外注・委託方法
セキュリティ・運用・KPIで失敗を防ぐ要点
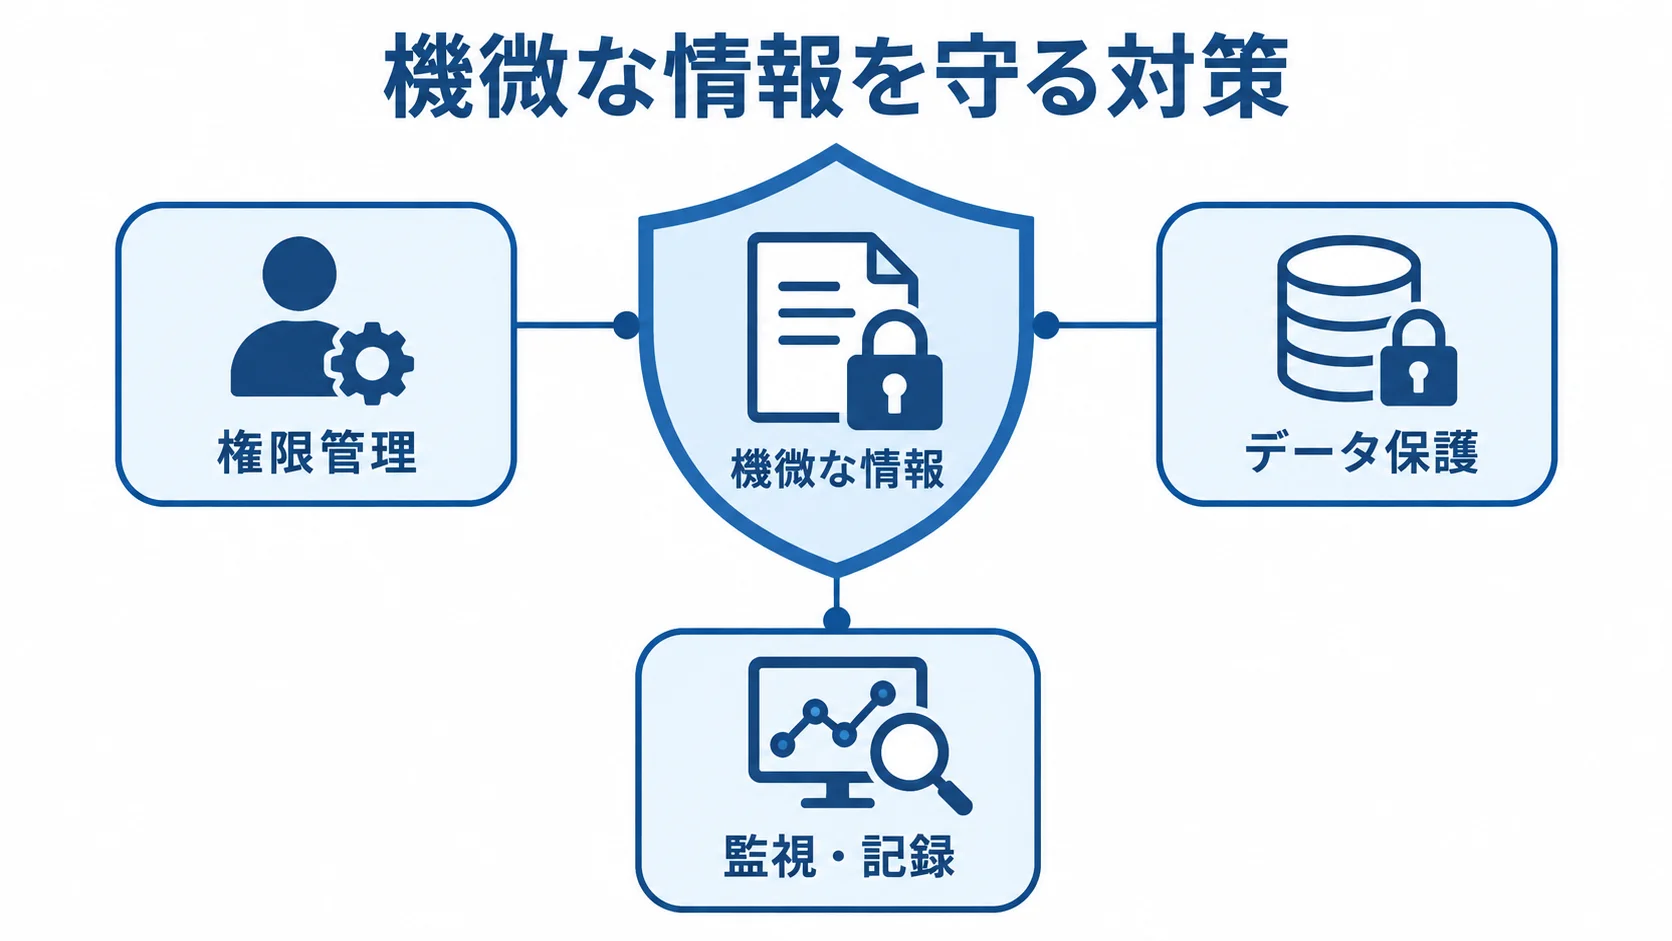
保険設計システムは、健康状態や家族構成、収入、資産などの機微な情報を扱う可能性があります。
金融庁のガイドラインは、保険会社や少額短期保険業者などを対象に含んでいます。そのなかでは、経営層の関与、リスク管理、インシデント対応、委託先管理などが求められています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
認証を入れるだけで完結させず、要件、契約、運用を一体で設計します。
アクセス・暗号化・ログ・委託先の要件
役割ごとに閲覧できる範囲を決め、操作や計算をたどれる記録を残しておきます。
- 権限管理:募集人、代理店、支社、本社、監査担当で役割を分け、必要最小限のデータだけを見られるようにする。
- 多要素認証:利用者の本人確認を、複数の要素で行う仕組みとして実装する。
- データ保護:通信と保存の暗号化、秘密情報の管理、バックアップを実装する。
- 監視・記録:操作ログと変更履歴の保存、脆弱性診断、管理者操作の追跡を行う。
ログから、担当者、日時、顧客、商品ルールの版、計算内容、出力帳票をたどれるようにしておきます。
外部委託と再委託の管理
金融分野の個人情報を扱う場合は、委託先と再委託の扱いをあらかじめ決めておきます。
- 委託先:選定、安全管理措置、定期監査。
- 再委託:報告と承認の方法、再委託先の監督の仕方を決める。
- データ:保管場所と国外での取り扱いを確かめる。
個人情報保護委員会の金融分野ガイドラインでも、委託先の安全管理と再委託先の監督が示されています(出典:個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」)。
契約への記載に加えて、アクセス権を定期的に洗い出し、委託先を監査し、インシデント連絡の訓練を行います。
営業成果と品質を両方見るKPI
導入効果は、ログイン数よりも営業成果と品質の両面から判断します。指標も、この両面を組み合わせて決めます。
- 業務効率:設計書作成時間、入力再利用率、再入力率、問い合わせ件数を測る。
- 品質・運用:計算エラー率、差し戻し件数、商品改定のリリース日数、応答時間、復旧時間。
- 営業成果:提案から申込への転換率を確かめる。
営業成果だけを見ると説明の品質が損なわれ、エラー率だけを見ると入力の負荷が高まります。そのため、利用者と顧客の双方にとって意味のある指標を組み合わせます。
保険設計システムに関するよくある質問(FAQ)
導入の際は、機能だけでなく、計算の責任範囲と既存業務との接続方法も確かめておきます。
よくある質問を、前提とあわせて紹介します。
保険設計システムは表計算ソフトで代用できますか?
少数の商品を使った概念検証や計算ロジックの初期確認なら、表計算ソフトを使えます。
本番で複数人が顧客情報を扱い、商品改定、権限、帳票、監査ログ、既存連携が必要になるなら、専用システムの方が安全です。
表計算を本番の正本にする場合は、版管理、アクセス権、変更承認、計算結果の再現性を別に設計する必要があります。
既存の保険料計算APIを使って画面だけ開発できますか?
利用できる場合もありますが、画面の開発だけで完結するとは限りません。そのため、APIの適合性と運用条件を確かめます。
- 仕様:入力項目、商品コード、適用日、エラーコードを確かめる。
- 処理:応答時間、同時接続数、認証方式、再送方法、保守窓口。
- 結果:帳票と顧客表示も、APIの返す値を正本として扱う。
APIが夜間処理専用であったり、必要な特約に未対応であったりする場合は、中間層や計算機能の追加開発が必要になります。
保険設計システムの開発には何か月かかりますか?
期間は導入範囲によって異なり、下記はそれぞれの範囲に対する目安です。
- 標準機能の設定:1〜3か月。
- 限定商品のPoC:2〜4か月。
- 既存計算APIを使う本番フロント:6〜12か月。
- 計算や基幹連携を含む開発:12〜24か月程度。
期間は、商品数や特約の組み合わせによって変わります。さらに、帳票や移行、セキュリティ診断、受入体制によっても変わります。
期間だけでなく、各工程の完了条件と利用開始範囲も示してもらいます。
商品改定や法令対応の保守費用も必要ですか?
商品改定や法令対応では、初期費用とは別に、保守作業と費用が発生します。
- 設定変更:商品・料率、募集文書、販売チャネルのルール変更に伴い、影響範囲を確かめる。
- 改定時の作業:計算・帳票テスト、承認、リリース、公開後の照合を行う。
- 費用:年間保守、クラウド・監視、脆弱性対応、問い合わせ、改定単価を合算する。
3年程度のTCOで比べると、判断しやすくなります。
まとめ
保険設計システムは、契約前の業務基盤です。商品・特約ルールと計算の正本を中心に、次の範囲を含みます。
- 帳票:設計書や顧客向け説明資料の出力。
- 基幹連携:契約後の基幹システムとのデータ連携。
- 権限・監査:利用者権限、操作ログ、監査証跡。
- 運用:保守と障害時の一次対応まで。
まず、契約前フロントと契約後基幹の境界を決めます。そのうえで、代表的な3〜5商品で業務シナリオと計算例を作り、PoCで連携と負荷を確かめます。
最初に確認する項目
初回の打ち合わせでは、対象範囲と受入条件を具体的に詰め、費用を運用まで含めて比べます。
- 業務条件:商品・特約、保障額と保険料の計算例、販売チャネル、利用者数、帳票、商品改定の頻度。
- システム条件:既存の正本、許容応答、権限、ログ、データ移行を確かめる。
- 契約・運用:受入基準、保守範囲、追加変更単価を決める。
費用は、SaaS設定、PoC、本番フロント、計算・基幹連携、基幹刷新という導入範囲ごとに分けて見ます。そのうえで、初期費用だけでなく、運用、改定、セキュリティまで含めたTCOで判断します。
正確な計算と使いやすい提案業務の両立
成否は、画面の見た目だけでなく、次の条件によって決まります。
- 計算の再現性:計算結果を再現できること。
- 商品改定:改定した条件を、システムに安全に反映できること。
- 提案の説明:募集人が顧客に分かりやすく伝えられること。
- プラン比較:顧客がプランの違いを見分けやすいこと。
- 障害時の継続:障害が起きても、業務を止めずに進められること。
開発会社やサービスを選ぶ際は、これらの条件をRFPと受入基準に反映し、同じ前提で比べてください。
▼関連記事一覧
・保険設計システム開発の進め方
・保険設計システム開発でおすすめの開発会社6選と選び方
・保険設計システム開発の見積相場・費用
・保険設計システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。