
保険設計システムの開発費用は、開発方式、商品ルールと計算の範囲、基幹との連携・移行の範囲で変わります。0〜3,000万円から1億円〜数億円以上まで幅があります。
金額は導入の段階と業務の範囲で大きく動くため、対象範囲を先にそろえておくと、見積もりを比べやすくなります。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険設計システムの全体像と費用を左右する範囲
保険設計システムは、顧客や世帯の情報から必要保障額と保険料を計算し、複数の生命保険プランを比べて、設計書や説明資料を作る仕組みです。商品改定や料率変更、既存の保険料計算サービスとの連携も対象になります。さらに、権限管理、監査ログ、セキュリティ試験まで含めると、業務で実際に使える形になります。
費用を考えるときは、まず担当する領域を切り分けます。たとえば、契約前の提案・見積もりと、契約成立後の契約管理・保全・保険金支払は、別々に考えます。特に、一つの案件に含める範囲によって、予算と期間は大きく変わります。
保険設計システムの役割
入力する情報と試算する保障に分けると、システムの役割がつかめます。
- 顧客情報:世帯の条件を登録し、設計の前提にする情報
- 保障試算:複数の生命保険プランを比べる計算
- 資料作成:設計書と説明資料の出力
顧客の年齢や家族構成を登録し、収入と資産も入力します。将来の教育費や住宅費、既契約の保障も入力します。
死亡保障、医療保障、就業不能保障などを試算します。さらに、本番では主契約と特約の組み合わせも検証します。
また、加入年齢や保険期間、払込期間、告知条件も商品ルールに含まれます。設計書の保険料と基幹側の計算結果が一致しないと、説明や事務処理に影響します。そのため、計算結果の正本にするサービスと、計算時点の料率・商品ルールを追跡できる設計が必要です。
提案フロントと保険基幹に分けた費用の整理
提案フロントと保険基幹の境界を決めると、見積もりの対象が明確になります。
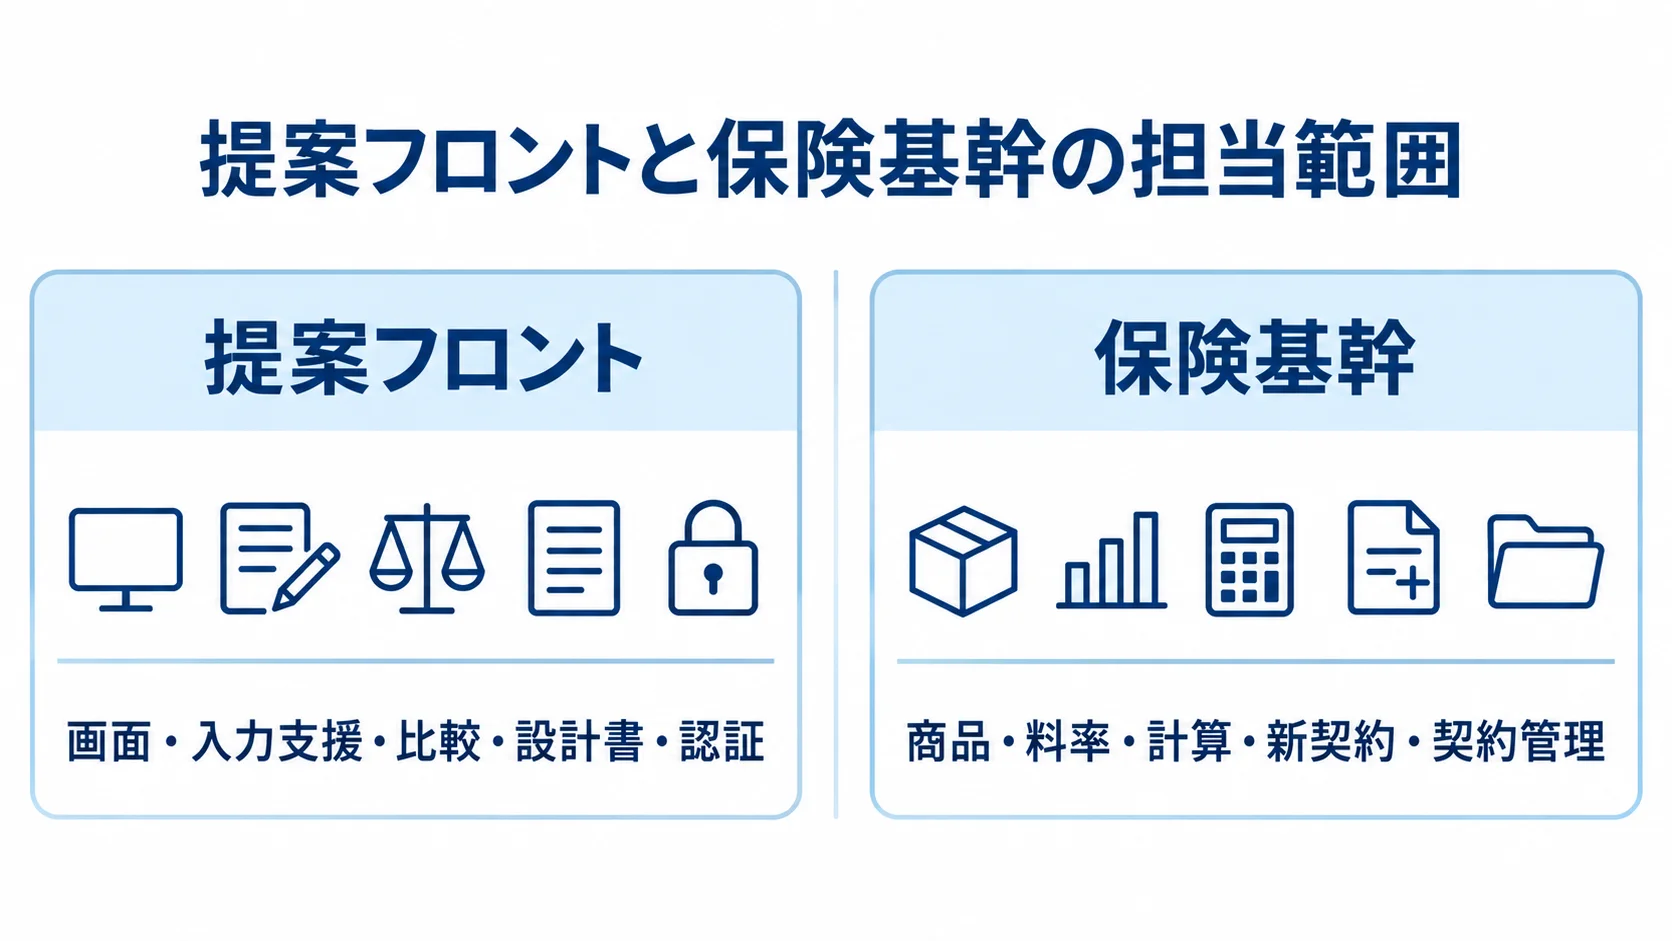
- 提案フロント:画面、入力支援、比較、設計書、認証を担う範囲
- 保険基幹:商品、料率、計算、新契約、契約管理を担う範囲
提案フロントは、募集人や顧客が使うブラウザ・タブレット画面を中心に作ります。入力支援、プラン比較、設計書出力、認証、既存APIとの連携も含まれます。
既存の保険料計算サービスと商品マスタを正本にすれば、計算エンジンの費用を抑えやすくなります。また、代理店や支社への段階導入にも向いています。
商品マスタと保険料計算を、料率や特約ルールも含めて新しく作る場合は、保険業務プラットフォームに近づきます。新契約と契約管理に加え、顧客管理や電子申込まで含めると、対象範囲はさらに広がります。
複数チャネル、レガシーシステム接続、過去契約の移行も費用に影響します。たとえば、二重計算、総合試験、24時間運用まで含めると、1億円を超えることもあります。
見積書では、「保険設計」という名称よりも、含まれる業務境界を確認します。
保険設計システムの費用相場と価格帯
保険設計システム単体の公表価格は多くないため、ここで示すのは編集用の推定レンジです。一般的な業務システムの相場に、保険固有の計算や商品ルールの扱い、連携、監査要件を加味しています。
金額は、商品数や特約の組み合わせによって動きます。さらに、既存計算API、ユーザー数、帳票数によっても変わります。データ移行の範囲も価格を左右するため、この数字を使う前に、何を作るかを明確にしておきます。
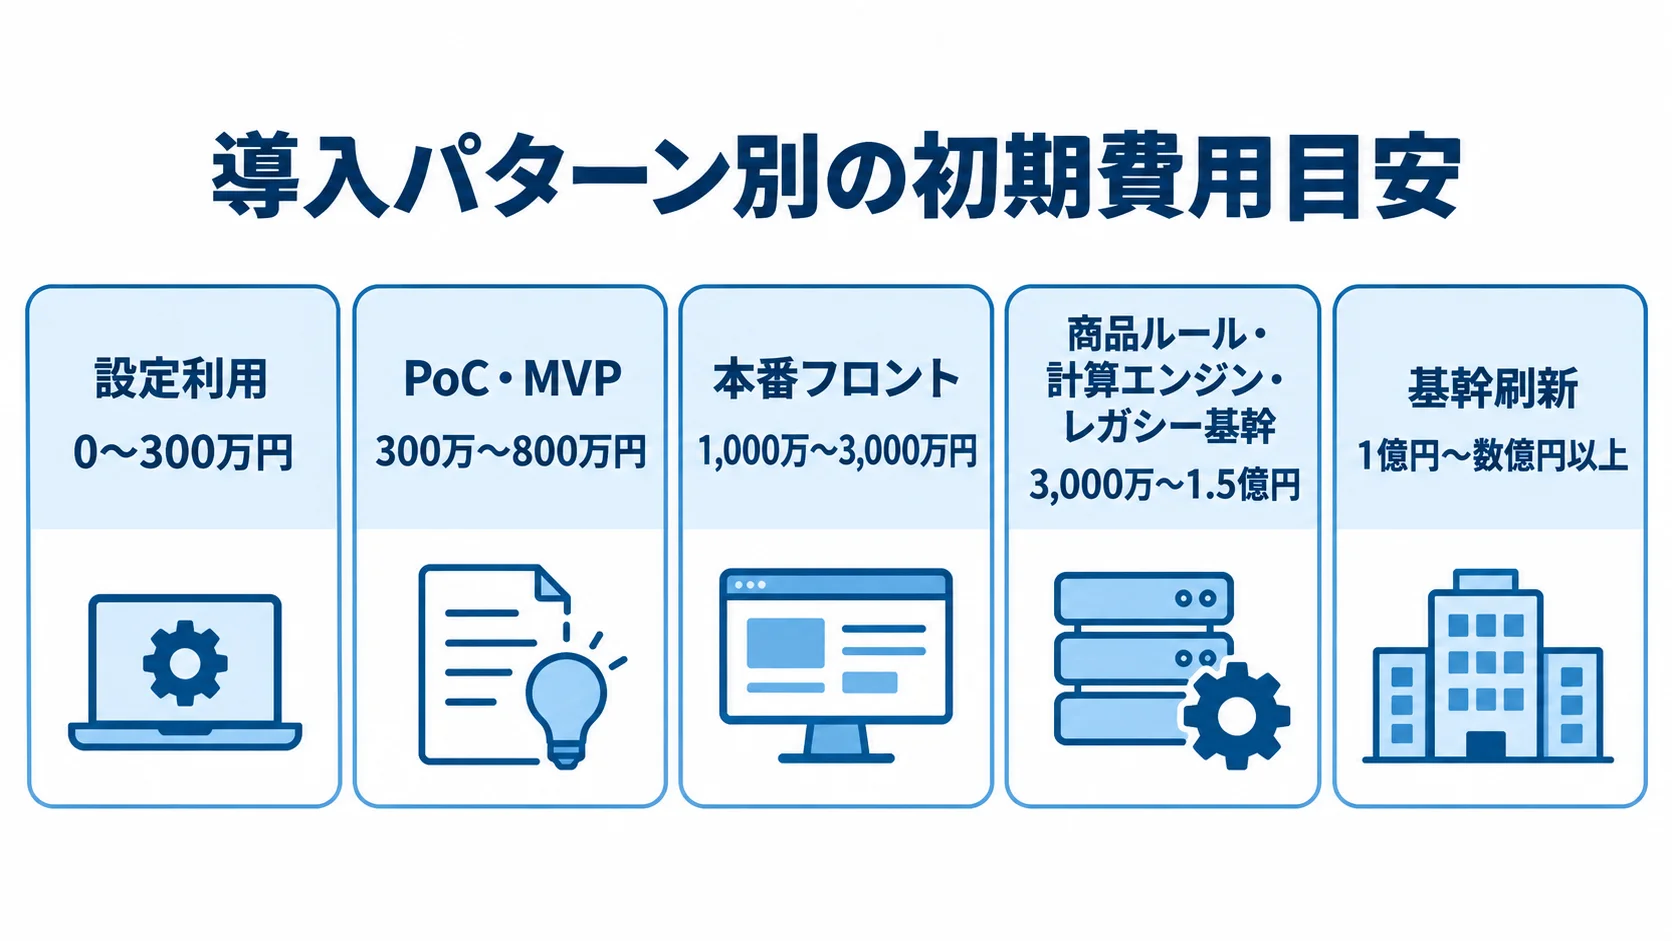
導入パターン別の費用の幅(0〜3,000万円、基幹連携込みは1.5億円まで)
導入段階と業務範囲を分けて見ると、価格帯の違いを比べられます。
- 設定利用:標準機能と追加費用の境界
- PoC・MVP:本番運用に含めない範囲
- 本番・基幹刷新:連携、移行、運用までを含む範囲
既製のSaaSや提案ツールの設定は、初期費用0〜300万円が目安です。期間は1〜3か月で、標準入力、標準帳票、少数ユーザーなら始めやすくなります。
独自計算や特殊な特約、深い基幹連携は、別途費用になりやすいです。個別帳票も、別途費用になりやすい部分です。
月額利用料、ユーザー課金、帳票課金は、初期費用と分けて確認します。サポート料金も、初期費用とは別に見ます。
1商品または限定チャネルのPoC・小さなMVPは、300万〜800万円が目安です。期間は2〜4か月で、入力画面、限定的な計算、基本的な設計書出力が対象になります。
対象は募集人の利用テストまでで、商品全体の本番運用は含みません。PoCでは、年齢境界や払込期間、特約の組み合わせを試します。入力不足の場合も試します。
既存の保険料計算APIを使う本番フロントは、1,000万〜3,000万円が目安です。複数商品と権限を含み、比較と設計書の出力も入ります。API連携、監査ログも対象になります。
脆弱性診断と運用設計まで含めると、期間は6〜12か月が目安です。
商品ルールと計算エンジンを含み、レガシー基幹や複数チャネルと接続する開発は、3,000万〜1.5億円です。データ移行まで含める場合、期間は12〜24か月程度を見込みます。
契約管理、新契約、保険金支払まで含む基幹刷新は1億円〜数億円以上です。基幹刷新の期間は18〜36か月以上になる可能性があります。
一般的な業務システム相場の参考値
一般的な相場は、2026年7月公開のSIA株式会社の解説を参考にします。
- 小規模:100万〜300万円が目安です。
- 中規模:500万〜1,000万円が目安です。
- 大規模:1,000万円〜数千万円以上が目安です。
- 人月単価:60万〜200万円程度です。
一般的なシステム開発費用の出典は、SIA株式会社「システム開発の費用・相場 2026年版」、2026年です。
保険設計には、計算ロジックや商品変更、金融水準の試験が加わります。個人情報管理の要件も重なります。そのため、一般的な相場をそのまま上限とは考えられません。
例として、人月単価80万円のチームが、要件定義2人月、設計4人月で進める場合があります。これに実装12人月、テスト6人月、PM・移行・教育6人月を加えると、合計30人月です。
30人月に人月単価80万円を掛けると、単純計算で2,400万円になります。クラウドや脆弱性診断、帳票ライセンスの費用が加わります。さらに、移行や保守引き継ぎも加えると、総額はもっと増えます。
工数を見るときは、「一式」とせず、人数月と成果物の対応を確認します。
初期費用と保守・運用を含むTCO
初期費用だけでなく、商品改定後の追加開発まで含めて、5年間の総額で見ます。
- 保守・運用費:初期開発費の15〜25%/年を仮の前提とする
- 運用項目:クラウド・監視、バックアップ・脆弱性対応を分けた項目
- 継続費用:更新・問い合わせ、改定、障害復旧支援の見積もり
- 前提:この比率は初期仮説で、固定の業界標準ではありません。
保険設計では、商品・特約・料率の改定が継続的に発生します。特に、ルールをコードに埋め込むと、改修工数とテスト費用が積み上がります。
商品マスタやルールエンジンで、業務側が変更できる範囲を確認します。さらに、適用開始日と終了日、過去の設計書を同じ条件で再現する方法も含めます。
保険設計システムの費用内訳と価格が変動する要因
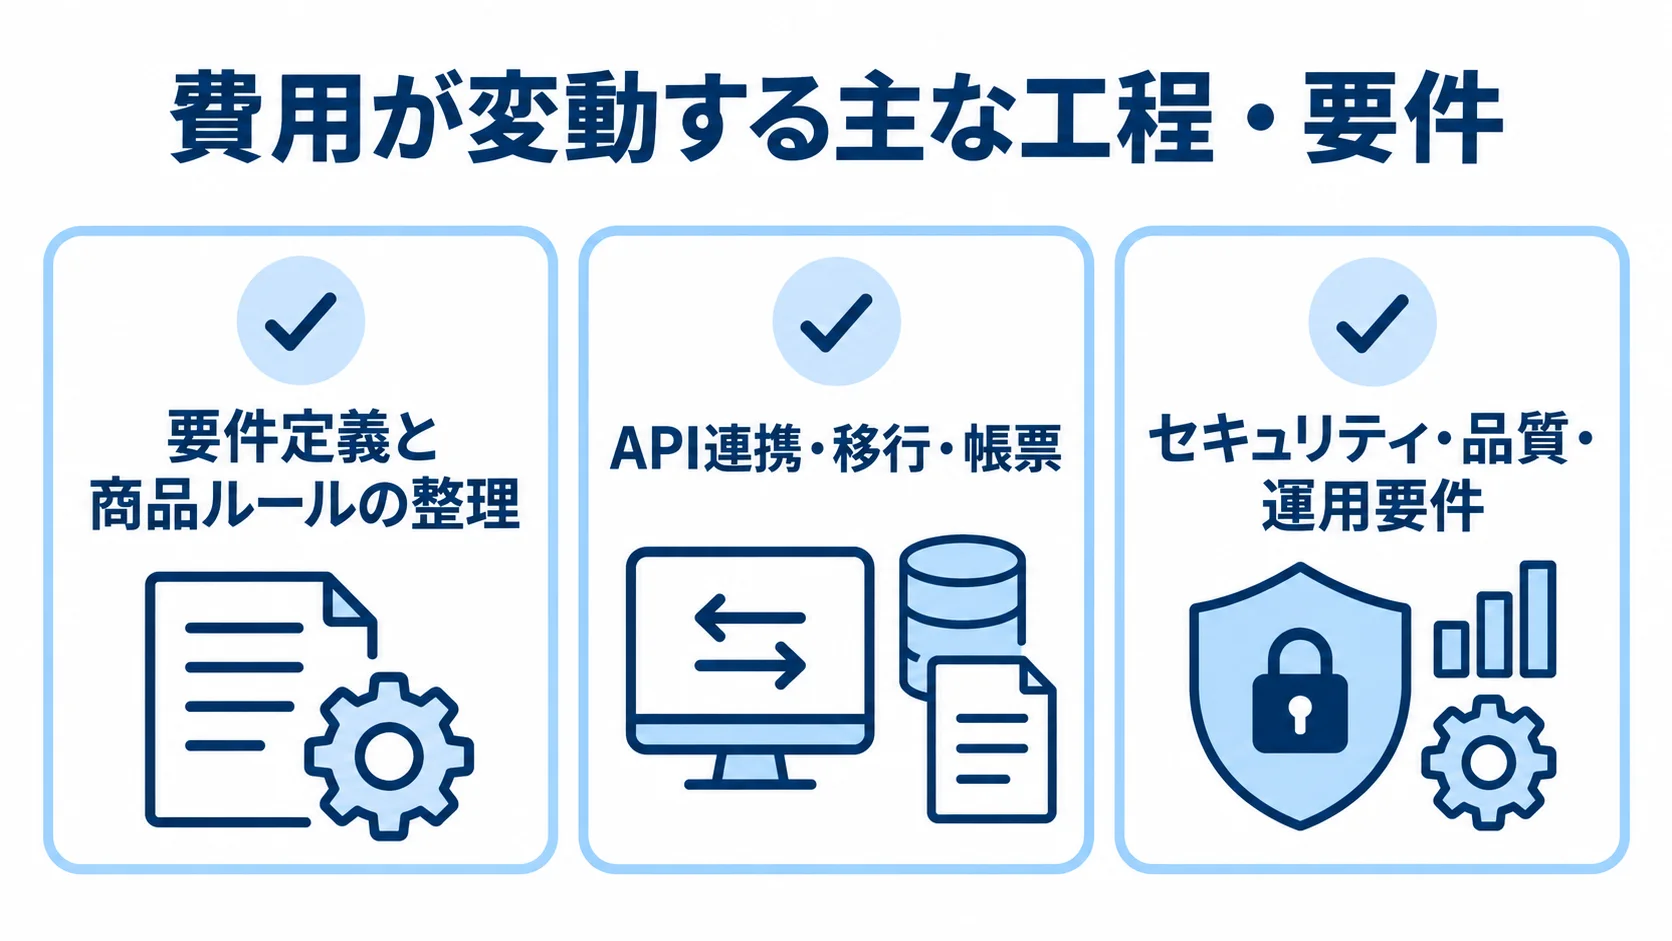
見積もりの差は、画面数では見えない部分から生まれます。ルールやデータの扱い、試験や運用の条件が、その差になります。そのため、費用を工程別に分け、価格が上がる条件を先に言葉にしておきます。
要件定義と商品ルールの整理が費用の土台
要件定義では、利用者や端末、対象商品を決めます。保障計算の条件も、ここで決めます。
- 利用者:募集人、代理店、顧客の範囲
- 商品ルール:主契約と特約の条件、年齢や期間、告知の扱い
- 計算管理:版の保持と、計算時点の表示の決め方
発注側は、利用者が募集人だけか、代理店や顧客も使うのかを決めます。対応端末は、Webとタブレットのどちらにするかを整理します。
加入可能年齢や保険期間、払込期間を定義し、告知・引受条件も定めます。既契約の保障入力と、必要保障額の算定式も対象になります。
要件が曖昧だと、開発の途中で追加要件が発生します。商品数が少なくても、特約の組み合わせが多いとテストケースは急増します。たとえば、主契約3種類、特約8種類で条件が複数ある場合は、検証量が費用を左右します。
商品・料率マスタを業務側で管理できるかを確認します。さらに、改定前後の版を残し、設計書に計算時点の版を出せるかも、成果物に含めます。
API連携・移行・帳票の数と難易度による見積もりの差
連携先、移行データ、帳票は、それぞれ数と方式を分けて見積もります。
- 連携:接続先ごとの仕様と障害時の処理
- 移行:欠損データや旧コード、新旧商品の扱い
- 帳票:用途別の種類と改訂管理
顧客管理や保険料計算、商品管理と接続します。新契約や電子申込とも接続します。
代理店管理や認証基盤との接続も対象になります。さらに、契約管理や会計との接続も含まれます。
接続先ごとに仕様を調べ、認証とエラー処理を設計します。再送とタイムアウトも、この設計に含めます。さらに、監視と障害時の手作業も必要です。
APIが整備されていると、連携の作業を短縮しやすくなります。一方で、ホストとのファイル連携や夜間バッチだけの場合は、データ変換の費用が増えます。
設計書は、募集人向けと顧客向けに分かれることがあります。商品別や販売チャネル別に分ける場合もあります。また、社内保存用の帳票、改訂履歴、承認者の記録が必要になることもあります。
過去の顧客データや設計書を移行する場合は、個人情報のマスキングを確認します。加えて、移行リハーサルと移行後の照合まで見積もりに含めます。
セキュリティ・品質・運用要件の早い段階での整理
保険設計では、機微性の高い情報を扱う可能性があります。たとえば、氏名や住所、家族構成が対象になります。収入や健康状態、既契約も含まれます。
- アクセス:認証と多要素認証、役割別の権限の設計
- 保護:暗号化、操作ログ、特権ID管理の仕組み
- 継続:診断とバックアップ、監視・復旧の計画
権限は、募集人や支社、本社、代理店ごとに定義します。
脆弱性診断やバックアップ、監視も対象です。インシデント対応も含まれます。
金融庁は金融分野のサイバーセキュリティガイドラインを2025年7月に一部改正しました。ガイドラインの対象には、保険会社や少額短期保険業者も含まれます。
金融分野のサイバーセキュリティ情報の出典は、金融庁「金融分野におけるサイバーセキュリティ対策について」、2025〜2026年です。
安全性を高めれば費用が必ず増えるわけではありません。データの流れや保存期間、アクセス範囲、復旧目標は、要件定義で決めます。ログの保管期間も先に決めておけば、大規模な作り直しを避けるうえで役立ちます。
委託先や再委託先が個人情報を扱う場合は、選定基準を確認します。契約では、安全管理措置や監査、再委託の条件を取り決め、漏えい時の報告の扱いも定めます。
金融分野の個人情報保護に関する出典は、個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」、2026年確認です。
これらをRFPに書いておくと、開発会社の提案を並べて見られます。
保険設計システムの見積もりとコスト最適化のポイント
コスト最適化では、初期費用をどこまで下げるかより、将来の費用が膨らまない構成を考えます。計算間違いや改定の遅れ、再入力を避けられる構成にし、障害対応も含めて検討します。削る場所と削らない場所を分け、段階導入とTCOで判断します。
既存の正本を生かした提案画面の段階的な刷新
スクラッチ開発の前に、既存システムをどこまで再利用できるかを確認します。保険料計算や商品管理の再利用範囲を調べます。顧客管理や契約管理についても、同じ手順で調べます。
- 方式:既存システムを正本にし、提案画面とAPI中間層を作る形
- 効果:計算ロジックの二重管理の回避と、顧客体験の改善
- PoC確認:応答時間、利用項目、ピーク処理、エラーコード、版の確認
- 構成:Front・Middle・Backを、APIやマイクロサービスでつなぐ形
- InsureMO:保険商材API、契約管理機能、画面資材の案内
InsureMOの出典は、NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2026年確認です。なお、特定製品の採用とは別に、標準部品と個別開発を分ける発想が役立ちます。
対象商品とチャネルを絞ったMVP
初回リリースは、利用頻度が高く効果を測りやすい商品とチャネルに絞ります。
- 対象:代表的な商品から始める範囲
- 業務:入力から承認までを一つの流れにまとめる形
- 評価:稼働後の数値をもとにした次の優先度の決定
代表的な3〜5商品で、顧客情報の入力から募集人の承認までを完成させます。必要保障額や保険料シミュレーションも、一連の業務に含めます。比較と設計書出力も、同じ流れに入れます。
稼働後は、設計書作成の時間や再入力率を測ります。計算エラー率と問い合わせ件数も測定します。その測定結果をもとに、次の開発優先度を決めます。
セキュリティや計算の正確性は後回しにしません。監査ログやバックアップも、MVPの段階から含めます。MVPでは対象範囲を絞る一方、品質基準は下げない、と整理します。
標準帳票、抑えた画面自由度、夜間バッチからの連携も選択肢になります。そのうえで、業務への影響を確認しながら、元に戻せる判断を選びます。
RFPの条件をそろえた2〜3社の見積もり比較
同じ条件で比較できるRFPを作ると、見積もりの差を確認しやすくなります。
- 対象商品と利用者、既存システム、連携仕様の記載
- 計算例、帳票、保管期間、認証、ログ、SLAの条件合わせ
- 2〜3社の工程別金額と契約条件の比較
対象商品・特約、利用者、チャネルを記載し、同時利用者数も示します。既存システムとAPI、ファイル連携の仕様、計算例もそろえます。
設計書の種類と保管期間、必要なレスポンスを指定します。認証と権限も、ここで指定します。
ログやバックアップ、SLAを記載します。希望時期と保守範囲も書き添えます。
計算例には、年齢の上限・下限と特約の組み合わせ不可を含めます。料率改定前後、入力途中の保存、APIタイムアウトも用意します。
設計書の再出力まで含めると、本番に近い比較ができます。
合計金額だけでなく、要件定義やUX設計、ルール整理の金額を比べます。実装や連携、帳票、移行も分けて見ます。テストや教育、運用引き継ぎも、別に確認します。
「一式」と書かれた項目や極端に低いテスト費用は、対象外の作業がないか質問します。
追加単価と、請負か準委任かの区別、要件変更の扱いも確認します。
ソースコードと設計書の引き渡し、再委託先、データの所在を確認します。障害時の責任分界は、契約前に確認します。
よくある質問(FAQ)
保険固有の公表価格は限られるため、対象範囲と前提条件をそろえて判断します。
保険設計システムの開発費用はいくらですか?
導入段階と業務範囲を分けると、開発費用の目安を並べて比べられます。
- 設定:既存ツールは0〜300万円が目安です。
- PoC:小さな検証は300万〜800万円が目安です。
- 本番フロント:既存APIの利用で1,000万〜3,000万円です。
- 基幹刷新:商品ルール・計算・連携込みで3,000万〜1.5億円です。
契約管理や新契約まで刷新する場合は、1億円〜数億円以上になることがあります。対象商品や特約、帳票をそろえて比べます。連携や移行、セキュリティも同じ条件に含めます。
SaaSとスクラッチ開発はどちらが安いですか?
標準的な入力、帳票、権限、利用者数で足りるなら、SaaSやパッケージが有利です。
- 標準要件:初期費用と導入期間を抑えられる形
- 独自要件:商品や特約、保障額、帳票、基幹連携での追加開発
- 総額:5年間の利用料や改修、データ出力、改定、解約時の移行費用の比較
独自要件が多い場合は、SaaSやパッケージが必ずしも安くなりません。
後から追加費用が発生しやすいのはどの部分ですか?
追加費用は、商品・特約の組み合わせや既存システムとの接続で発生しがちです。
- 開発範囲:設計書、移行、例外処理、性能試験の対象
- 品質対応:脆弱性診断、受入テスト、商品改定対応の範囲
- 見積条件:商品数、連携先、帳票数、移行件数
- 追加単価:試験範囲、保守時間、改修単価の明示の有無
追加費用を避けるには、開発範囲と品質対応を見積書の対象に含めます。対象外の作業と追加単価を確認し、金額の安さだけで決めないようにします。
保険設計システムの費用を抑えるにはどうすればよいですか?
費用を抑えるには、対象商品とチャネルを絞り、既存の計算サービスや商品マスタを再利用します。
- 検証:代表的な業務シナリオでのPoC
- 品質:MVPでも確保する正確性、アクセス制御、監査ログ、バックアップ
- 比較:障害時の手順の用意と、2〜3社からの同一条件での見積もり
選ぶときは、初期費用より5年間のTCOと業務効果を見ます。
まとめ
設定は0〜300万円、PoCは300万〜800万円が費用の目安です。既存APIを使う本番フロントは、1,000万〜3,000万円です。
商品ルール・計算・基幹連携まで含むと3,000万〜1.5億円になります。契約管理や新契約まで含む基幹刷新は、1億円〜数億円以上になる可能性があります。
機能・品質・運用を一つの範囲で見積もる費用計画
費用は画面数だけでなく、商品・特約ルールの複雑さで変わります。
- 機能:計算結果の正本や、API・ファイル連携、帳票、データ移行の範囲
- 品質:権限や個人情報保護、脆弱性診断、性能・障害試験の範囲
- 運用:商品改定の体制や、保守・クラウド・監視の範囲
初期費用だけでなく、商品改定を含む5年間のTCOで比較します。
商品・計算・連携の前提の整理
発注前は、代表的な3〜5商品を使った計算例と業務シナリオを作ります。
- 対象チャネルと既存システム、商品マスタ、設計書、ユーザー数の整理
- 必要なセキュリティ水準の明確化と、MVPと将来拡張の区別
- 2〜3社からの、同じRFPに対する提案の受領
保険設計を、正しい計算結果を安全に説明・記録する業務基盤と捉えます。その捉え方が、費用の適正化と開発後の定着につながります。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。