
保険設計システムの発注は、業務範囲を決め、計算と連携を検証し、契約と受入条件を合意しながら進めます。この流れで進めると、募集品質の向上につながります。
まず、提案機能と基幹業務のどちらまで含めるかを決めておきます。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険設計システムの概要
保険設計システムは、顧客の年齢、家族構成、収入、資産、将来の支出、希望保障額などを入力したうえで、必要保障額や保険料を計算し、生命保険プランや設計書を作る営業支援システムです。
契約前の募集人・代理店・顧客向けのフロント領域を担います。一方で、契約管理や保険金支払を行う基幹システムとは役割が異なります。
契約前の提案領域と契約後の基幹領域の切り分け
発注範囲は開発規模を左右します。そのため、提案機能と基幹業務を分けて整理します。
- 提案フロント:顧客入力、保障額・保険料計算、プラン比較、設計書出力
- 契約後の業務:新契約、電子申込、契約保全、保険金支払まで含めるかどうか
- フロント中心:既存の計算APIや契約管理を活用できる
- 基幹領域を含む場合:移行、勘定、帳票、業務継続、複数年のテストが必要
発注範囲に含める主な機能
発注要件に含める機能は、入力、計算、提案、管理の観点で分けて整理します。
- 顧客情報:世帯情報と既契約保障の登録
- 保障計算:死亡・医療保障の必要保障額の算出
- 保険料試算:加入年齢・保険期間・払込期間を踏まえた計算
- 提案・帳票:複数プランの比較、設計書・意向確認資料の出力
- 管理機能:商品・料率・募集文書・販売ルールの版管理
対象には、主契約と特約の組み合わせ検証や、募集人向けの説明支援も含めます。さらに、権限、SSO、操作ログ、変更履歴、監査証跡も要件に含めます。
画面表示と設計書の保険料は一致させる必要があります。そのうえで、同じ条件なら同じ版のルールで結果を再現できる設計が求められます。
画面側が独自に計算値を保持すると、既存の計算サービスや契約管理側の値とずれるおそれがあります。そのため、発注時に計算結果の正本を明記します。
保険設計システムの発注形態の選び方
発注形態は、標準機能との適合度、独自商品の有無、既存連携、商品改定の頻度から決めます。あわせて、保険業務とITの両方を判断できる社内人材がいるかも確認します。
比較では、初期費用だけでなく、商品追加や料率改定を続ける期間も含めて、総保有コストで比べます。
SaaS・パッケージ導入が適する場合
標準化された商品構成、入力項目、帳票、権限で運用できるなら、SaaSやパッケージの設定導入が候補になります。初期開発を抑えられ、短期間で利用を始められます。
- 適合性:機能ごとに、標準、設定、追加開発、対応不可のどれに当たるか
- 追加料金:商品登録、利用者、API、帳票、出力、サポートごとの料金
- 運用条件:契約期間、データ返却、障害復旧目標
提供会社がセキュリティ更新やインフラ監視を担う場合もあります。一方で、独自商品や特殊な特約、代理店別ルールを加えると、個別開発費や運用上の制約が増えることがあります。独自帳票や複雑なホスト連携を含める場合も、同じ傾向があります。
既存計算APIを活用するハイブリッド型
既存の保険料計算や契約管理は正本として残し、新しい提案フロントなどを外注する方法です。保険会社や代理店で候補になりやすい形です。
- 外注範囲:提案画面、API中間層、帳票、認証、監査ログ
- 進め方:フロント改善と基幹刷新を分け、操作性を先に高める
- 将来対応:段階的な改善による、将来のシステム更改への備え
既存システムとの連携では、発注前に検証する項目を決めておきます。まず検証するのは、API応答時間、同時利用者数、エラー時の再送です。タイムアウト、データ不足、ホスト側の処理能力も検証の対象になります。さらに、代表商品で計算結果を突合するPoCも範囲に入れます。
NTTデータは、フロントとレガシーなバック領域をミドル領域でつなぐ基盤を案内しており、保険機能をAPIやマイクロサービスとして扱います(出典:NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2026年確認)。
特に、設計画面を先に作り、連携仕様を後回しにすると、完成間際に追加費用が発生するおそれがあります。
スクラッチ開発の独自性と保守責任
独自性が高い場合は、スクラッチ開発も候補になります。選定では、業務適合と継続保守の両面を見ます。
- 商品・特約:自社商品や特約が多い
- チャネル:営業チャネルごとに提案ロジックが異なる
- 顧客体験:設計体験を競争力にしたい
- 保守責任:商品改定や法令・ガイドライン対応の継続管理
- 初期検証:代表商品・主要チャネルに絞ったMVP(Minimum Viable Product)の作成
業務に合う画面とルールを設計しやすい反面、保険数理、募集文書、受入テストを理解する体制も必要です。
MVPでは、計算の正確性と設計書の再現性を測ります。あわせて、募集人の入力時間や顧客の比較理解度も測ります。成果を確認してから商品やチャネルを広げ、段階を踏んで要件の見落としを小さくしながら投資判断を更新します。
RFPと要件整理で伝える内容
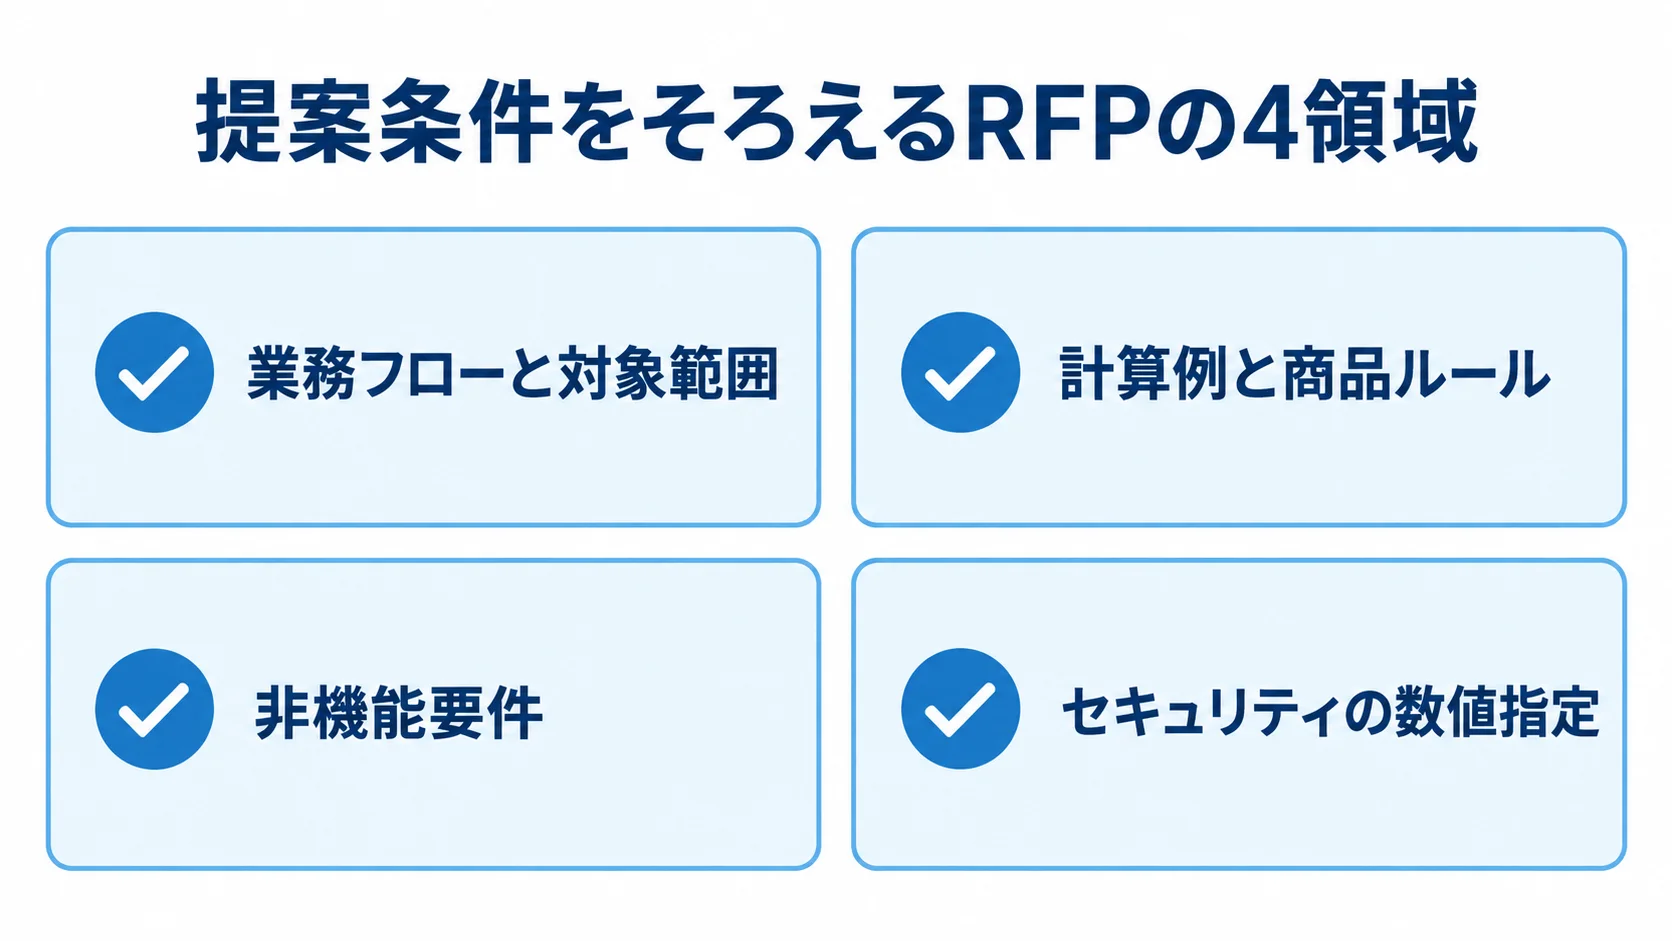
RFPは、業務目的や範囲、前提、品質基準、納品物、運用条件を示し、提案を同じ条件で比べるための文書です。画面制作だけを頼む依頼書とは性格が異なります。
要求を細かく書けない段階でも、現行業務の課題と代表計算例を示せば、提案の差が見分けられます。接続先、利用者、保護する情報も添えておくと、比較の材料がそろいます。
業務フローと対象範囲の整理
業務フローと対象範囲を整理するのは、発注先との認識をそろえ、作業の漏れを防ぐためです。
- 業務の流れ:聞き取り、既契約確認、保障計算、複数提案、設計書説明、意向確認、申込
- 担当と範囲:入力・承認・閲覧者の担当と、現行・改善後・対象外の区分
- システム条件:商品・特約、チャネル、利用者数・同時利用者数、端末、稼働時間の条件
現行、改善後、対象外を分けて書くと、対象外の作業を誤って含めたり、重要な作業を見落としたりするリスクを抑えられます。
RFPには、対象商品と特約、販売チャネルを記載します。利用者数や同時利用者数、対応端末のほか、稼働時間と目標レスポンスも併記します。
帳票の種類、保存期間、データ移行の有無も記載します。さらに、特約の組み合わせや加入条件も工数を左右します。
「商品数10件」だけでなく、代表商品ごとの計算パターンと例外条件を添付します。
計算例と商品ルールの提示
計算要件は、入力、計算・表示、出力の各段階と例外条件で記載します。入力の例として、年齢・性別・家族構成、年収・生活費、既契約保障を用意します。
- 入力:顧客情報や既契約保障の登録
- 計算・表示:必要保障額と、プラン別の保障・保険料の表示
- 出力:画面と同じ結果の設計書への出力
- 例外:年齢上限や特約制限、入力不備に対する試験
保険期間と払込期間の組み合わせや、既契約情報の不整合も計算例に含めます。
商品マスタや料率には、適用開始日・終了日と改定前後の版を持たせ、承認者と変更履歴も残します。
過去の設計書を当時のルールで再現できなければ、顧客説明や監査で原因を追えません。そのため、正本と登録者、改定手順を明記します。二重計算の突合やエラー時の手順も、あわせて書いておきます。
非機能要件とセキュリティの数値指定
非機能要件は、発注者と委託先が測定・確認できる条件として合意します。
- 稼働・復旧:目標稼働率、監視、障害連絡、復旧目標時間、データ復旧時点
- 性能・保守:レスポンス、同時接続数、バックアップ、保守時間
- 帳票出力:出力先、暗号化、ダウンロード制御、保存期間
- セキュリティ:認証、権限、ログ保存、脆弱性対応、委託先監査
- 委託管理:再委託、海外データ取扱い、漏えい時の責任
「高い可用性」のような表現で済ませず、平日営業時間の目標稼働率、検知から一次連絡までの時間、復旧目標を決めます。
金融庁は2025年にガイドラインを改正し、金融機関の規模・特性に応じて、経営陣の関与、リスク管理、インシデント対応を示しています。出典は金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」です(2025年)。
また、個人情報保護委員会の金融分野向け指針は、委託先の監督・監査、再委託、漏えい時の責任を示します。参照した資料は、個人情報保護委員会の同ガイドライン(2024年確認)です。
金融庁や個人情報保護委員会の指針を踏まえて、各要件をRFPに反映します。
請負と準委任の使い分け
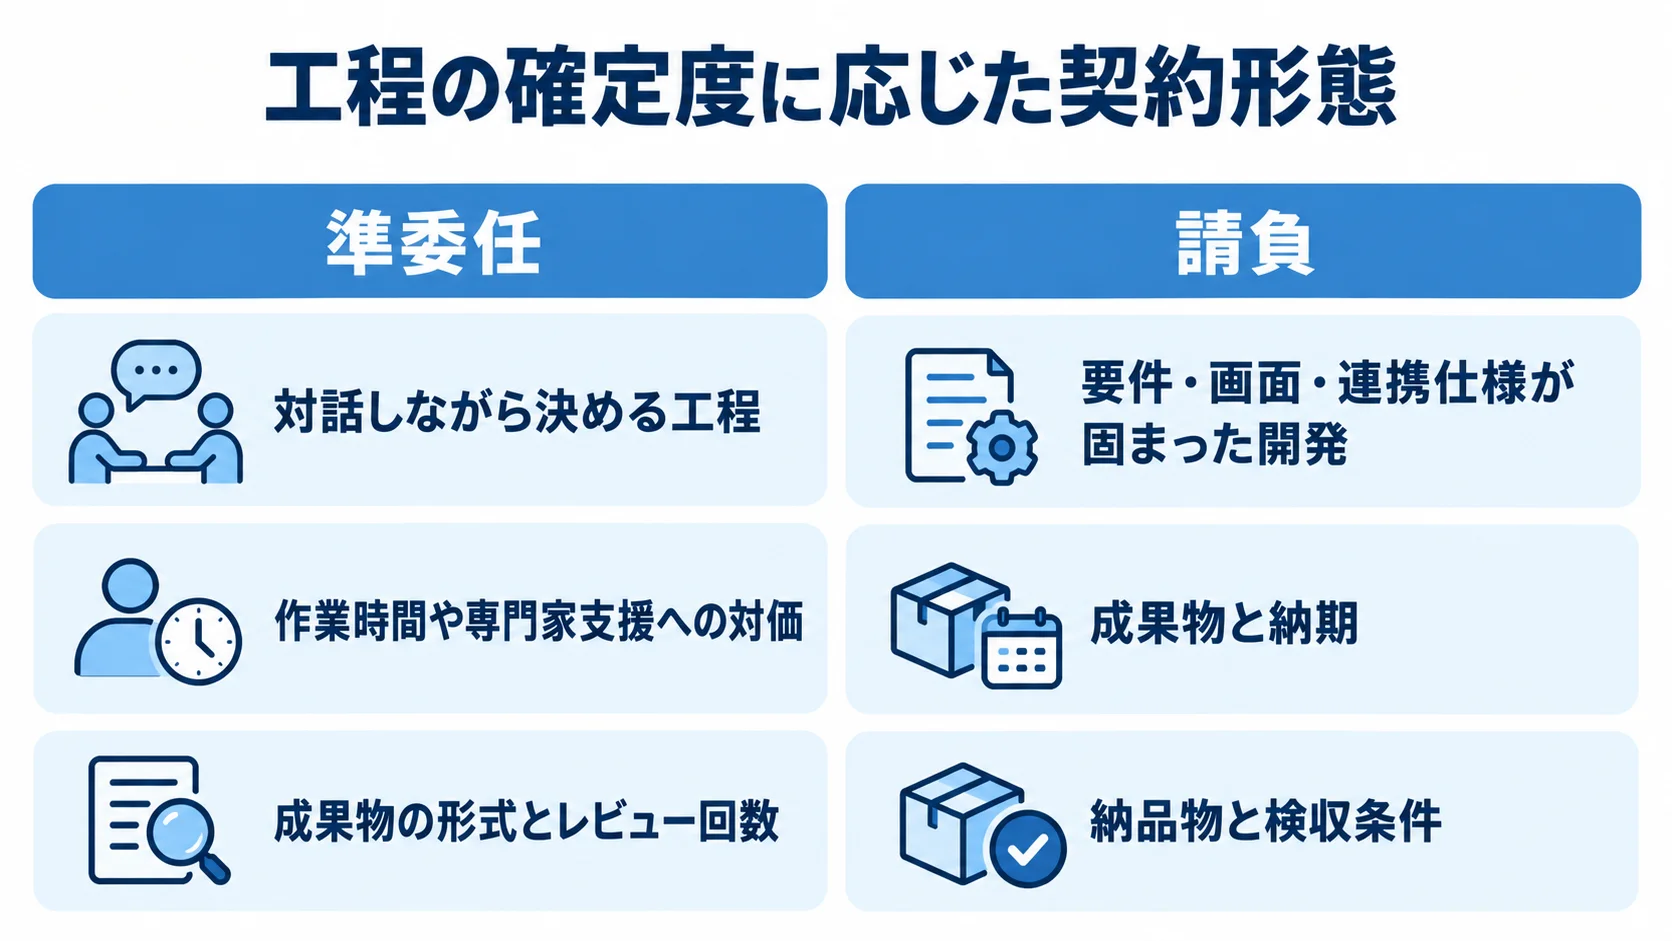
要件が固まった工程と、対話しながら決める工程とで契約形態を分けると、管理しやすくなります。
一つの契約に固定すると、変更を吸収しきれないことや、成果物と責任が曖昧になることがあります。そのため、工程の目的と検収条件をそろえて設計します。
要件定義を準委任で進める方法
業務や連携の調査が残る場合は、要件定義を準委任で進める方法があります。
- 調査:業務の洗い出し、商品ルール、利用者への聞き取り、画面試作、連携可否
- 契約管理:月次報告、課題、意思決定記録、次工程の判定条件
- 成果物:業務フロー、機能・画面一覧、データ項目、商品ルール一覧、計算例、連携一覧
- 計画資料:権限表、非機能要件、テスト方針、概算見積り
準委任は、作業時間や専門家支援への対価を払う契約です。成果物の完成を一方的に約束させるものではありません。そこで、成果物の形式とレビュー回数を決めておくと、「ヒアリングはしたが発注に使える資料がない」状態を防げます。
仕様が固まった開発の請負と検収条件
要件、画面、連携仕様が固まり、計算例と品質基準も決まった開発であれば、成果物と納期を定めた請負契約にできます。ただし、請負だけで品質が担保されるわけではありません。そのため、品質を確かめられるよう、納品物と検収条件を具体化します。
- 納品物:設計書、コード、テスト仕様・結果、操作マニュアル、インフラ設定、移行手順、監査ログ設計
- 受入確認:計算結果、異常系、権限表示、帳票値、APIエラー、性能、脆弱性診断への対応
- 契約条件:合格基準、再テスト期限、瑕疵対応期間、仕様変更、遅延時の協議方法
受入テストの条件は、契約書や個別発注書に記載します。
知的財産・再委託・保守範囲の契約前確認
契約前に、知的財産、再委託、保守移管の条件を明らかにしておきます。
- 権利:計算ロジック、商品マスタ、設計書テンプレート、画面デザイン、ソースコード、テストデータ
- 利用・保守:既存部品の許諾範囲、契約終了後の利用、別会社への移管条件
- 委託管理:再委託先の事前承認、監査・報告、事故発生時の通知期限
- データ:保管・バックアップ場所、契約終了時の返却・消去証跡
汎用部品や既存ライブラリは、権利を移転できない場合があります。そのため、利用許諾と保守移管の条件を確認しておきます。
個人データ委託の契約は、形態や種類を問わず指針の対象になり得ます。このため、開発会社だけでなく、クラウド、帳票、保守、運用の再委託先も確認します。出典は個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」です(2024年確認)。
保険設計システムの費用相場
保険設計システム単体の公表価格は多くありません。そこで、一般的な業務システムの2026年相場に保険固有の要素を加味した、編集用の推定レンジを示します。
商品・料率ルールと保険料計算を中心に、帳票、金融分野のセキュリティ、既存システム連携も考慮しています。費用は、対象範囲や商品数、特約の組み合わせによって変わります。利用者数や連携方式、移行量、運用時間も影響します。
導入パターン別の初期費用と期間
標準機能を使うSaaSや既存提案ツールの設定導入は、初期費用0〜300万円程度、期間1〜3か月が目安です。
- SaaS設定:初期0〜300万円程度、1〜3か月
- PoC・小規模MVP:1商品や限定チャネルの検証で300万〜800万円、2〜4か月程度
- 本番フロント:1,000万〜3,000万円、6〜12か月程度
- 中〜大規模:3,000万〜1.5億円、12〜24か月程度
- 基幹刷新:1億円から数億円以上、18〜36か月以上となる可能性
本番フロントは既存の正しい計算APIを使う前提で、複数商品と権限、設計書を含む想定です。さらに、API連携や監査ログ、脆弱性診断、運用設計も含みます。
中〜大規模には、商品ルールと保険料計算、基幹連携が含まれます。また、複数チャネルや移行、総合テストも含まれます。基幹刷新には、契約管理、新契約、支払まで含む場合があります。
一般業務システムの相場として、小規模100万〜300万円、中規模500万〜1,000万円、大規模1,000万円〜数千万円以上との情報があります。
また、人月単価は60万〜200万円程度との情報もありますが、保険固有の公表統計ではありません。出典はSIA「システム開発の費用・相場 2026年版」です(2026年)。
機能別・工程別に分けた見積書の比較
見積書は一式でまとめず、工程と機能の内訳で比べます。対象件数や前提もそろえておくと、金額差の理由を判定できます。
- 工程:要件定義、UX・画面設計、テスト、教育、運用保守
- 機能:商品マスタ、ルールエンジン、保険料計算、API・ファイル連携、帳票
- 基盤:認証・権限、監査ログ、インフラ、データ移行
画面数、連携本数、帳票種類を記載してもらいます。そのうえで、テストケース数や担当人月、前提条件、除外事項も示してもらいます。この情報があれば、機能の差と単価の差を見分けられます。
初期費用のほかに、クラウド利用料や監視、脆弱性対応、OS・ミドルウェア更新が発生します。さらに、商品・料率改定と帳票追加も発生します。
このほか、次の項目も発生します。
- 問い合わせ
- 教育
- バックアップ
- 障害対応
保守・運用費は、初期開発費の15〜25%を年額の仮置きとして扱います。加えて、月額固定と追加改修の単価を分け、商品改定回数も見積条件に含めます。
改定が年2回の場合と年10回の場合では、前提が異なります。そのため、発注側が過去の改定回数を示します。
費用が膨らむ要因と見積もりへの反映
見積もりの段階で、費用が増える要因を洗い出します。そのうえで、調査費、予備費、追加単価、判断者を見積条件に記しておきます。
- 商品・連携:複雑な特約、利用できないAPI、ファイル中心の連携
- 利用・移行:帳票の種類が多い、複数社・複数代理店で権限が異なる、個人情報移行
- 運用・監査:24時間運用、厳格なテスト証跡や監査
既存計算サービスを使ったうえで、商品は1〜3件、帳票は標準帳票、機能は募集人向けに絞り、移行を行わない条件であれば、初期投資を抑えられます。一方で、範囲を安さだけで削らないことを優先します。計算精度、情報漏えい防止、設計書保存は削らず、障害時の手作業手順も残します。
保険設計システムの委託先の選び方
委託先は、知名度や見積総額だけでは決めません。保険業務、計算・商品ルール、基幹連携の観点を中心に評価します。
加えて、次の観点も評価します。
- クラウド・セキュリティ体制
- 変更対応
- 保守継続性
提案書の見た目よりも、同じ計算例への質問の質や、前提・リスク・除外事項の説明を確認します。
保険業務・技術・運用の三つの観点
提案チームは、業務知識、技術、運用の三つの観点で評価します。
- 保険業務:設計、保障額、特約、募集文書、意向確認、商品改定
- 技術:計算正本、ルール、API、認証、権限、ログ、帳票、移行、テスト自動化
- 運用:SLA、障害対応、監視、診断、再委託、改定支援
大手SIerは基幹連携や金融機関向け運用に強い一方で、要件定義や管理費が大きくなる場合があります。専門開発会社は、小規模PoCや画面改善を速く進められる場合があります。ただし、24時間運用や大規模移行の体制は確認が必要です。
判断では、会社の規模より、今回の範囲に合うチームを提案できるかを重視します。
2〜3社への同条件での提案依頼
候補を2〜3社に絞り、同じRFP、計算例、納期、運用条件で提案を依頼します。保険料計算をどこまで誰が受け持つかや、追加開発の前提までそろえると、提案の実行性を比べられます。
- 実現性:機能適合、要件定義、計算責任、連携、品質、セキュリティ
- 体制・費用:担当体制、納期、初期・保守費、追加単価
- 契約・前提:契約条件、未回答、除外事項、発注者側作業
評価点とあわせて、前提や未回答も記録します。代表商品による短いデモや計算の突合で、提案書に表れにくい差も確かめます。
特約の同時付加不可や年齢上限のほか、計算エラー、途中保存、設計書の再出力も見ます。「将来対応」と書かれた項目は、時期、費用、契約上の約束を確認します。
見積比較で警戒すべき提案
見積の抜けや責任範囲を比較し、追加費用や納期延長につながる提案を見分けます。
- 前提不足:質問が少ないまま、短納期・低価格を提示
- 範囲不明:計算は画面で実装し、APIや帳票は別途扱い
- 工程抜け:テスト、移行、保守の見積もり漏れ
標準機能を活用した結果の低価格なら、問題ありません。一方で、単なる抜け漏れであれば、後から費用や納期が増える可能性があります。
担当者の経歴やPM稼働率、保険業務有識者を見ます。あわせて、セキュリティ担当、テスト責任者、運用移管責任者も確認します。
再委託先については、会社名、担当範囲、データ取扱い、監査方法を確認します。中心メンバーが交代する条件と引継ぎ期間も、あわせて合意します。
保険設計システムの発注から稼働までの流れ
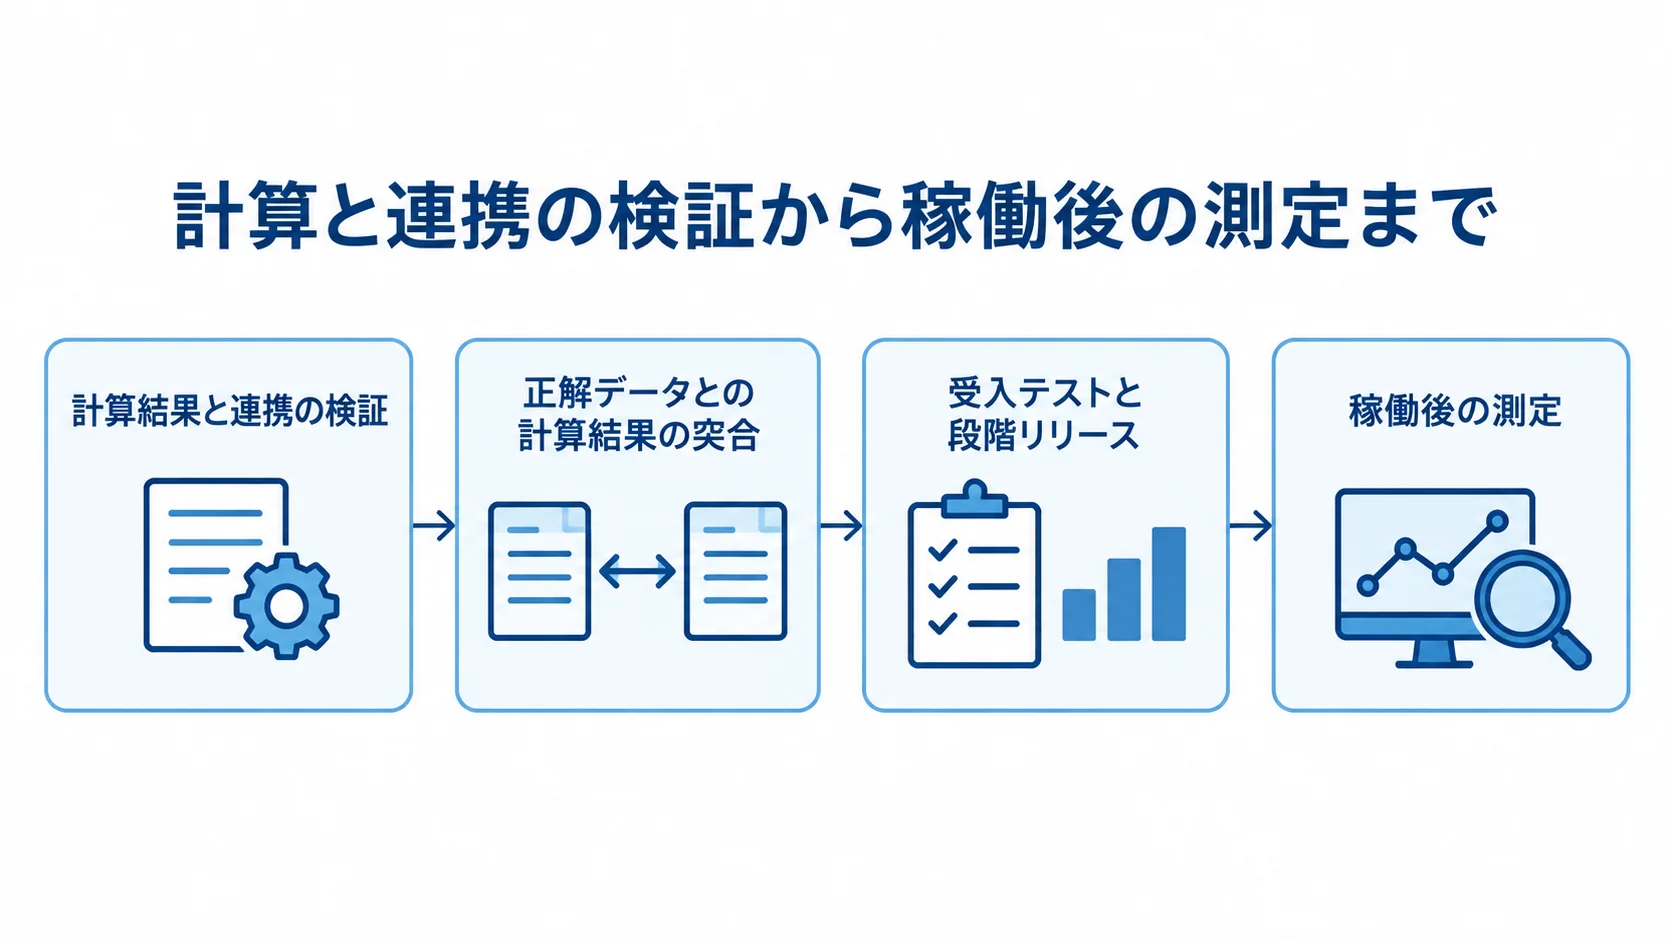
要件を確定してから一気に作らず、計算、連携、帳票、利用者体験を小さく検証しながら進めます。
発注者側には、意思決定者、保険業務責任者、IT責任者を置きます。セキュリティ担当と募集人も、あわせて置きます。また、課題を持ち越さないよう、会議体も設けます。
PoCによる計算結果と連携の検証
PoCでは、画面の見栄えより、代表商品と特約を使った計算と連携が成り立つかを確かめます。
- API応答時間、同時利用者数、再送、タイムアウト、データ不足、ホスト処理能力の検証
- エラー時の再送、設計書の値、操作ログの確認と、正解データとの計算結果の突合
- 計算エラー率、入力時間、設計書作成時間、エラー復旧手順を合格指標にする
- 課題を要件変更、前提誤り、既存制約、データ品質、運用に分類し、見積りと予定に反映
正解データとの突合では、一件ずつ差異を確認し、その原因も記録します。事前に課題を整理しておくと、調査不足を本番リリース直前まで持ち越すリスクを抑えられます。
受入テストと段階リリース
受入テストでは、保険業務担当者が実際の募集シナリオを使って業務品質を確かめます。
- 顧客入力、保障額、商品比較、説明、設計書、意向確認、申込引継ぎの各場面での担当者確認
- 途中保存、通信断、権限不足、改定前後、特約不整合、計算停止、帳票再出力のケース
- テストケース、期待結果と実結果、証跡、判定者、課題の保存と、パイロット・並行運用を経た全体展開
- 切戻し、手作業、問い合わせ窓口、障害判断者、設計書再発行の手順
稼働後は、設計書作成時間、再入力率、計算エラー率、商品改定のリリース日数を測定します。加えて、申込転換率、問い合わせ件数、障害復旧時間も継続して計測します。
よくある質問(FAQ)
発注では、費用だけでなく、計算精度、商品改定、契約責任、委託先の継続性も論点になります。発注前に多い疑問に、順に答えます。
保険設計システムはSaaSとスクラッチ開発のどちらがよいですか?
標準商品、帳票、権限で運用でき、早く始めたい場合は、SaaSやパッケージが候補になります。独自商品や特約、深い既存連携が必要な場合や、顧客体験で差別化したい場合は、スクラッチやハイブリッドが候補です。比較では、初期費用だけでなく、商品の追加・改定、データ返却、保守まで含めます。
保険設計システムの発注費用は最低いくらからですか?
標準SaaS設定は初期0〜300万円程度、限定商品のPoCは300万〜800万円程度です。既存計算APIを使う本番フロントは1,000万〜3,000万円程度が目安です。
計算ロジックや基幹連携を新規開発する場合は3,000万円以上になりやすいです。ただし、保険固有の公表相場ではなく、機能と前提に基づく推定です。RFPをそろえて、複数社に見積もりを依頼します。
RFPには何を書けば委託先から比較しやすい提案が出ますか?
RFPには、業務内容や商品・特約、計算例、利用者、チャネルを記載します。画面・帳票、既存システム、APIも記載します。
さらに、権限、ログ、SLA、移行、セキュリティも含めます。テスト、成果物、著作権、保守、変更単価も含めます。
未確定の項目は、その旨を書いたうえで、調査方法や期間、追加費用の見積方法を提案してもらいます。同じ資料は、2〜3社に渡します。
要件が曖昧なまま請負契約を結んでも問題ありませんか?
曖昧なまま一括請負にすると、変更費用、納期、検収基準で対立しやすくなります。そのため、調査・要件定義を準委任で進めたうえで、成果物と前提を整理する段階契約が安全です。
請負の場合も、計算例、異常系、非機能要件、納品物、検収、変更管理を明文化します。
まとめ
発注では、契約前の提案フロントと契約後の基幹領域を分けます。計算結果の正本と、商品・特約ルールのどこまでを誰が受け持つかも決めます。
SaaS、パッケージ、既存APIを使うハイブリッド、スクラッチを比べます。比較では、独自性と連携、セキュリティ、運用、費用を見ます。
発注前のRFPと計算例の準備
RFPには、商品・特約、計算例、利用者、チャネルを記載します。さらに、帳票、既存システム、API、権限、ログ、SLAも書きます。そのうえで、セキュリティ、再委託、テスト、納品、保守条件も記載します。
同じ条件で2〜3社から見積もりを取り、初期費用のほか、改定や連携、移行、診断、運用、変更費を比べます。
要件が未確定であれば、準委任で整理し、合格条件をそろえてから開発へ進みます。
小さく検証してからの本番発注
代表商品でPoCを行い、計算、API、設計書を確かめます。応答や権限、ログ、受入テストも、あわせて確かめます。そのうえで、商品とチャネルを段階的に広げます。
稼働後は、作成時間、再入力率、計算エラー率、改定日数を測ります。申込転換率や問い合わせ、復旧時間も測り、営業成果と募集品質への貢献を確かめます。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。