
保険設計システム開発は、商品ルールを整理し、計算をどこで担うかを決めたうえで、段階的に検証してからリリースする順に進めます。この順で進めると、提案の品質と運用の安全性を両立できます。
全体像は保険設計システム開発の完全ガイドにまとめています。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険設計システムの全体像
保険設計システムは、顧客の年齢や家族構成、収入といった情報と希望保障を入力し、必要保障額や保険料を計算する営業支援システムです。資産や将来の支出も入力の対象です。あわせて、複数の生命保険プランや設計書も作成します。
契約管理や保険金支払を担う基幹システムとは、役割が異なり、設計システムは契約前の提案品質に直結します。そのため、計算の正確性と説明のしやすさを両立させることが欠かせません。
契約前の提案領域と契約後の基幹領域の分担
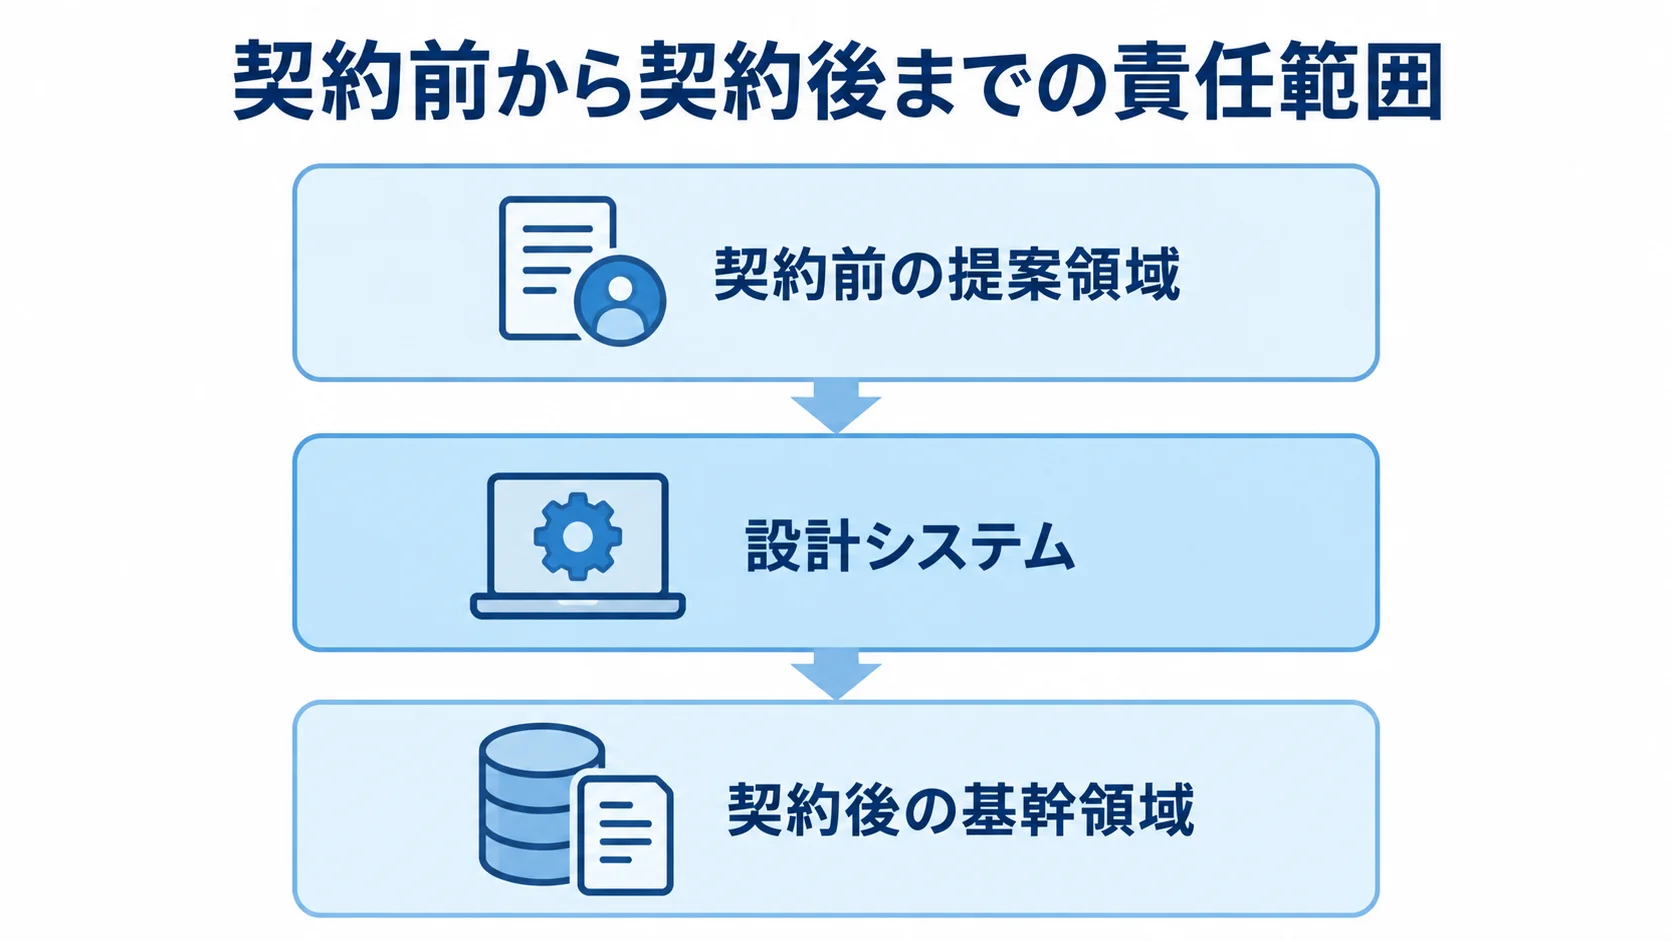
システムの責任範囲は、契約前の提案領域と契約後の基幹領域に分けて考えます。分けておかないと、どちらに何を入力し、どこで確定するかが曖昧になります。
- フロント領域:募集人、代理店、顧客が提案時に利用する部分
- 設計システム:顧客・世帯情報、既契約保障、必要保障額、商品比較、提案資料を扱う
- 基幹領域:契約情報を確定し、保全・支払を担う
正式登録や状態管理を既存の基幹に任せる場合は、設計システムが契約データの正本にならないよう、役割の境目を決めておきます。その線引きが曖昧なままだと、顧客情報の重複入力や、画面と基幹で保険料が食い違う事態が起こり得ます。
提案時のシミュレーション値、正式契約時の計算値、帳票の印字値のうち、どれを正とするかを商品や処理ごとに決めておきます。
主要機能:入力、計算、比較、帳票、管理、連携
提案業務の主な機能には、顧客・世帯情報、ライフイベント、既契約情報の入力があります。あわせて、必要保障額や死亡保障、医療保障、就業不能保障のシミュレーションも行います。
- 商品ルール検証:主契約・特約、加入年齢、保険期間、払込期間が商品ルールどおりかを確認する
- 比較と説明:保障と保険料のバランスをグラフや比較画面で示し、募集人が顧客に説明する順番を支える
- 帳票出力:保険設計書や顧客向け資料を、PDFや帳票の形で出力する
運用では、商品マスタと料率を版ごとに管理します。募集文書や販売チャネル別のルールも、版で追えるようにします。
権限は、募集人や支社、本社、代理店の立場ごとに分けます。さらに、SSOによる認証を管理します。加えて、操作ログ、変更履歴、監査証跡も管理の対象です。
保険料計算、顧客管理、新契約とは、APIまたはファイルで接続します。電子申込や代理店システムも、APIかファイルでつなぎます。入力から帳票までの値を追える設計にしておくと、問い合わせや監査のときに原因を確認しやすくなります。
パッケージ、クラウド、スクラッチの選び方
要件によって、設定での導入、スクラッチでの開発、既存資産の活用のどれが合うかを比べます。
- SaaS・パッケージ:標準的な商品や帳票、入力項目で始める場合の候補になります。
- スクラッチ:独自商品や特殊な特約が多い場合に、自由度を活かせます。ただし、商品改定のたびにコードの改修とテストが必要です。
- ハイブリッド:既存の計算・契約管理を残し、新しい提案画面とAPI中間層を加える方式です。既存資産を活かせます。
クラウド型の保険プラットフォームには、商品テンプレート、API、保険業務向けのマイクロサービスを備えるものがあります。
たとえば、NTTデータのInsureMOは、Front領域とレガシーなBack領域をMiddle領域でつなぐ構成だと説明されています。申込みや支払いなどを、APIとして提供するとされています(出典:NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2026年確認)。
採用する方式が自社商品に合うかは、契約前に確かめます。特に、データの所在と可用性を見ておきます。障害時の業務継続と委託先の管理も、契約前に確かめます。
保険設計システム開発の進め方と工程順
画面一覧から作り始めるよりも、代表商品と顧客シナリオで業務の流れと計算の担当を固めてから開発するほうが適しています。
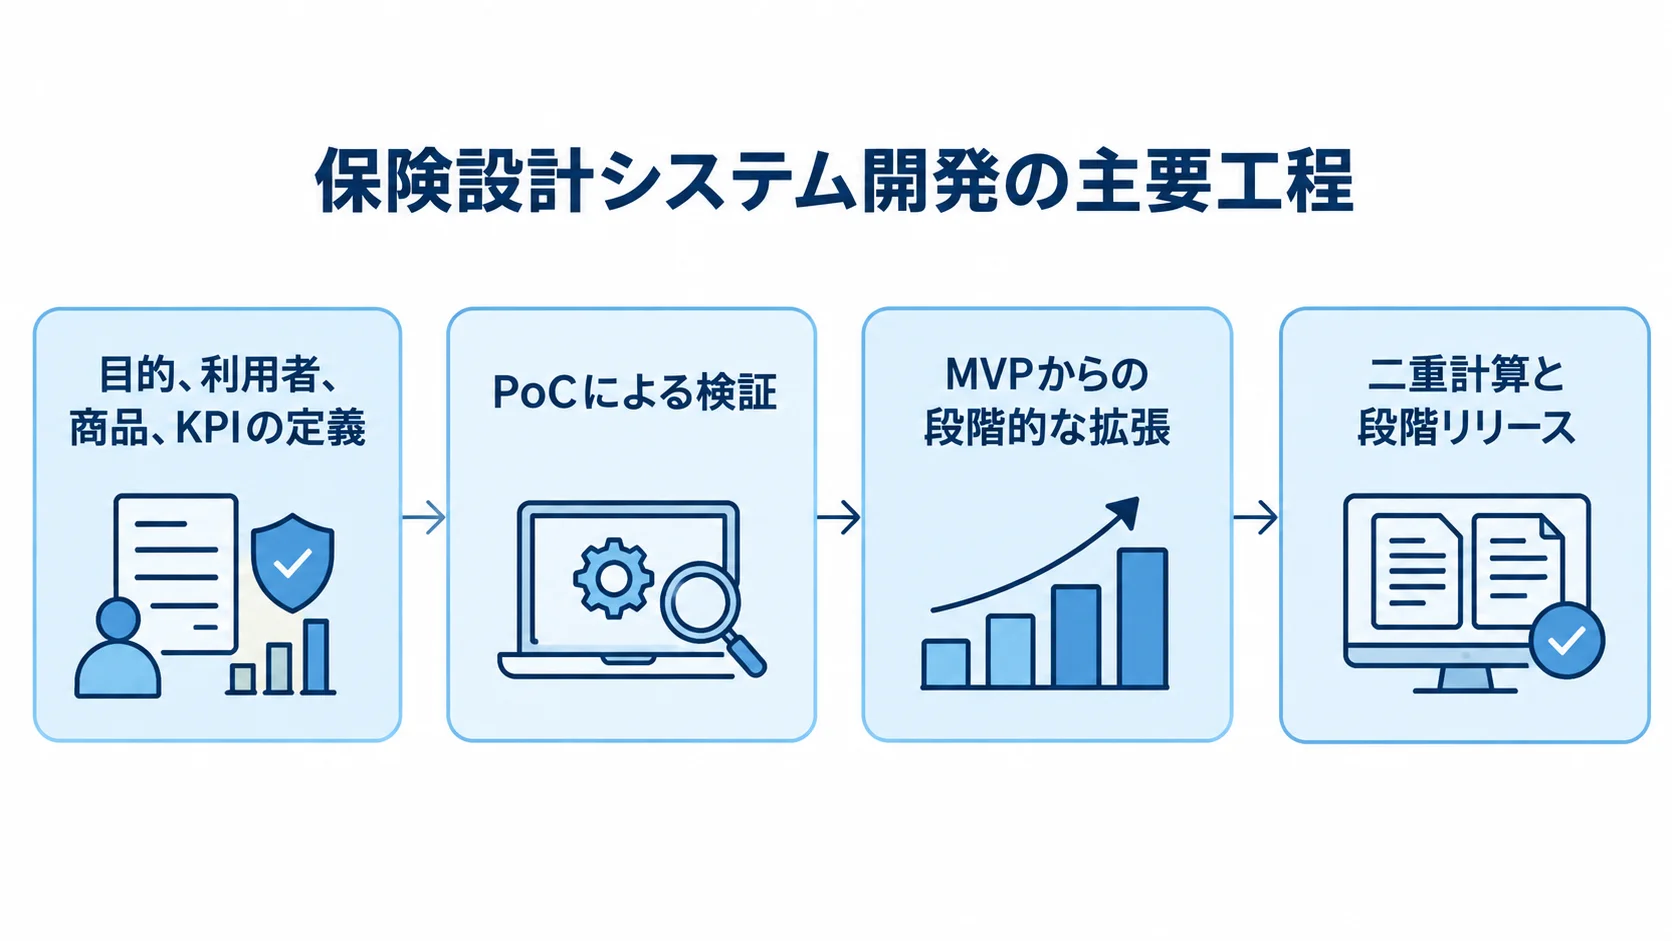
工程は、現状調査と要件定義から始まり、商品ルールの洗い出し、技術検証へと進みます。その後、MVP開発、連携・帳票、受入テストを経て、段階リリースで締めくくります。運用開始後も、商品改定と利用データをもとに改善を続けます。
1. 目的、利用者、商品、KPIの定義
企画では、導入目的を一つの文章にまとめます。たとえば、「設計書作成時間を短縮したい」「募集人の再入力を減らしたい」「代理店チャネルを増やしたい」などです。
利用者は、営業職員と代理店、支社と本社、顧客に分けます。そのうえで、各利用者がどの端末で何を入力し、どの資料を出すかを業務シナリオにします。
- 作成時間:設計書の作成にかかる時間を追う
- 再入力率:同じ顧客情報を入力し直す割合を見る
- 計算エラー率:計算に関するエラーの発生状況を測る
- 改定日数・問い合わせ:商品改定のリリース日数と問い合わせ件数を確認する
KPIを定めておくと、機能追加の優先順位を説明しやすくなります。代表的な3〜5商品を選び、加入年齢、保障額、保険期間、払込期間の入力例を作ります。特約や告知条件も、入力例に含めます。
入力例には、正常系に加えて、加入年齢の上限、特約の組み合わせ不可、料率改定前後、入力不足、計算不能のケースも含めます。同じ計算例を、要件定義、開発会社の見積もり、受入テストへとつなげます。
2. 商品ルールと計算の担当範囲の整理、PoCによる検証
要件定義では、商品マスタと料率の正本を決めます。そのうえで、設計画面で独自に計算するのか、既存の保険料計算APIを呼ぶのか、正式契約時に再計算するのかを書き表します。
商品ルールをコードに埋め込む場合でも、適用開始日と終了日、ルールの版、利用した商品情報は保存しておきます。そうすれば、過去に作った設計書の条件を再現できます。
PoCでは代表商品を一つに絞り、入力から計算、比較、PDF出力、API連携までの一連の流れを小さく作ります。検証する項目を揃えておくと、本番化で難しくなる箇所が見えてきます。
- API性能:既存APIの応答時間と、同時利用時の処理性能を測る
- 異常時処理:連携が失敗したときの再送方法を確かめる
- 出力品質:計算値の丸めと帳票の改ページを確認する
全商品を最初から作るより、2〜4か月程度の検証で難所を見つけるほうが、本番の見積もり精度を上げられます。
3. MVPから連携・帳票への段階的な拡張
PoCの後に作る本番初版は、利用頻度が高く、業務効果を測りやすい範囲に絞ります。たとえば、一つの販売チャネルと代表的な生命保険商品から始めます。
- MVPの機能:顧客・世帯入力、必要保障額の表示、既存計算APIとの連携、設計書の基本出力を含みます。
- 後続の拡張:利用者の評価を見てから、比較グラフ、電子申込連携、複数チャネル、詳細帳票を加えます。
段階的に広げれば、使われない機能への先行投資を抑えられます。API連携では、項目定義に加えて、タイムアウト、リトライ、重複送信、エラー通知、照合、手動復旧を決めておきます。
ファイル連携の場合は、暗号化、送受信時刻、件数照合、再取り込みの防止を設計します。あわせて、帳票から計算結果と商品ルールの版をたどれるようにしておきます。
4. 二重計算、受入テスト、段階リリースによる品質確認
保険設計では、画面が表示されれば完了ではありません。計算結果まで正しいことを確かめる必要があり、品質の確認から運用開始後の改善まで段階を踏んで進めます。
- 各種テスト:商品ごとの計算例を使った単体の確認、画面からAPI・帳票までの結合の確認、権限や異常系の確認を行う
- 受入確認:募集人が実際に提案できるかを見る
- 二重計算:既存の計算サービスがあれば、新旧の結果を照合し、差分を記録する
- 段階リリース:パイロット支社や限定代理店から始め、対象範囲を少しずつ広げる
二重計算は、同じ入力で一定期間行います。また、商品改定のリリース手順と緊急時のロールバックを準備します。障害時に紙や既存ツールへ切り替える手作業と、設計書の再発行手順も決めておきます。
リリース後は、作成時間と再入力率、計算差分、障害復旧時間を毎月確認します。確認した結果は、保守契約の改善項目に反映します。
保険設計システムの費用相場とコストの内訳
保険設計システム固有の公表価格は少ないため、ここに示す費用は、一般的な業務システムの相場に、保険固有の計算・商品ルール・連携・監査の要件を加味した、編集用の目安です。
SaaS設定での導入、複数商品を扱う本番フロント、保険料計算や基幹刷新を含む案件は、同じ保険設計システムでも別の予算として考えます。
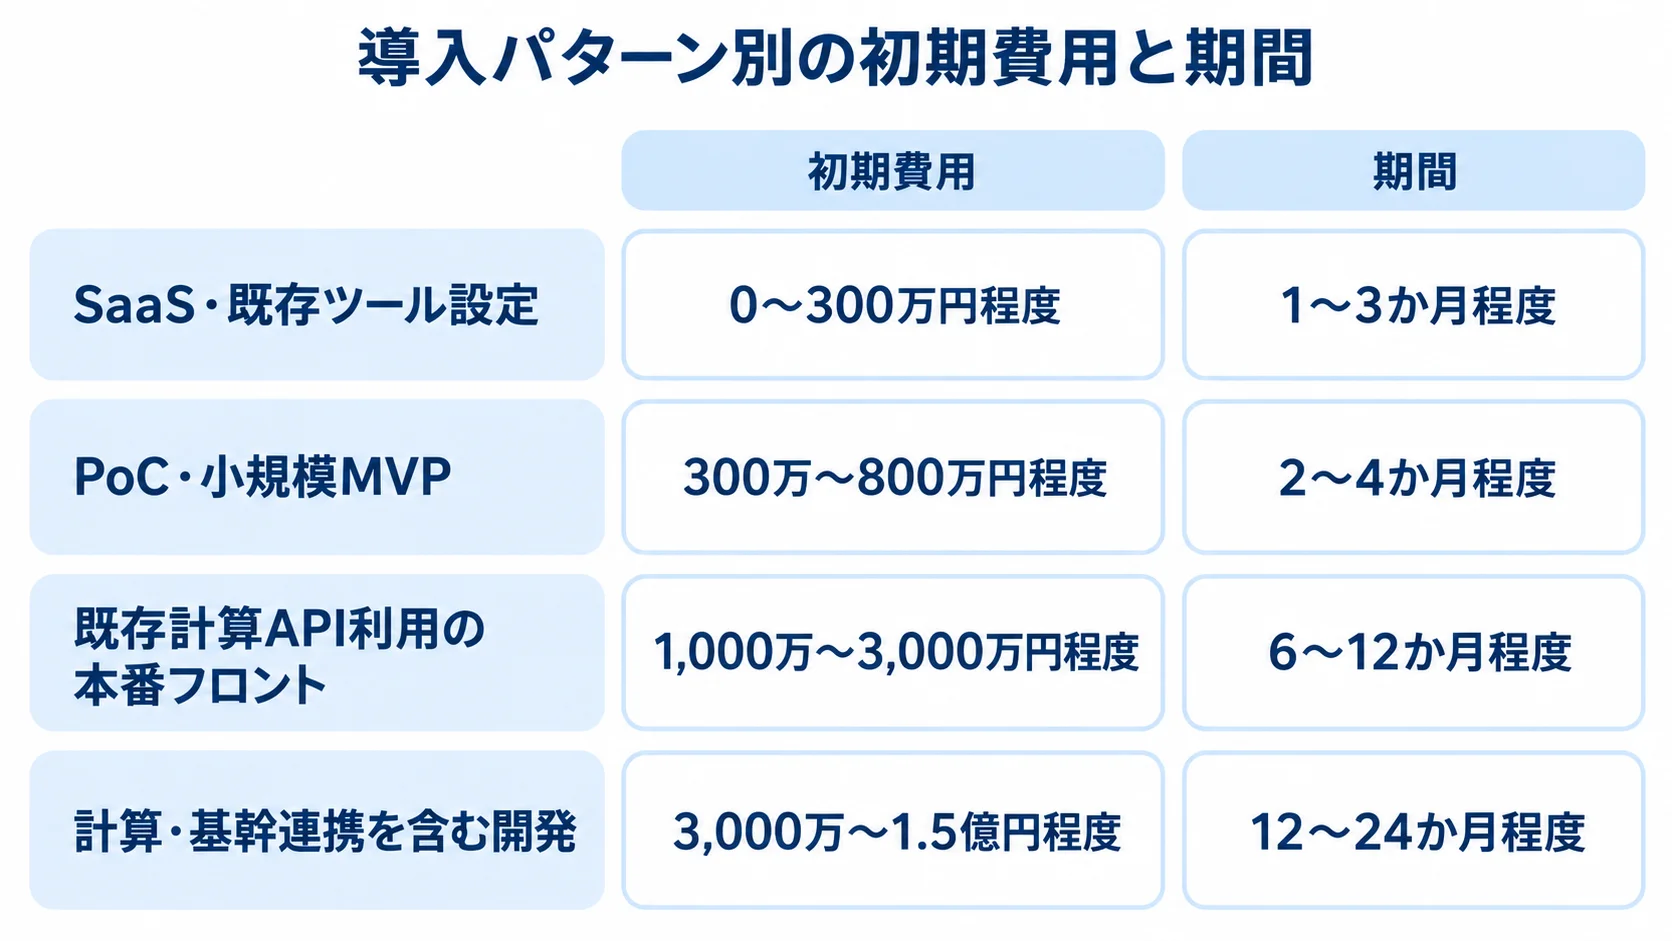
導入パターン別の初期費用と期間
導入パターンごとの費用と期間は、対象範囲によって次のように変わります。
- SaaS・既存ツール設定:初期費用0〜300万円程度、期間1〜3か月程度です。
- PoC・小規模MVP:1商品または限定チャネルの検証で、300万〜800万円程度、期間は2〜4か月程度です。
- 既存計算API利用の本番フロント:複数商品や権限、帳票、監査ログなどを含み、1,000万〜3,000万円程度、期間は6〜12か月程度です。
- 計算・基幹連携を含む開発:商品ルールや移行、総合テストまで新規開発し、3,000万〜1.5億円程度、期間は12〜24か月程度です。
SaaS設定の目安は、標準の入力・帳票と少数のユーザーを前提としています。そのため、独自計算や深い基幹連携は含まれていません。
比較の参考として、SIA株式会社が2026年7月に公開した一般的な開発相場も見ておきます。小規模は100万〜300万円、中規模は500万〜1,000万円です(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。
大規模は1,000万円〜数千万円以上で、人月単価は60万〜200万円程度です(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。保険設計では、商品・特約の組み合わせや計算検証が加わります。そのため、一般相場をそのまま当てはめず、再利用できる正本を確認して見積もりを分けます。
初期開発費に加えて保守・商品改定の費用
見積書は、工程や機能ごとに分けてもらいます。特に、計算ロジックの新規開発、既存APIの改修、商品データのクレンジング、過去設計書の移行は、画面開発とは別の工数になりやすい項目です。
- 開発・業務:要件定義、業務整理、画面・UX、商品マスタ、ルールエンジン、保険料計算。
- 連携・出力:API・ファイル連携、帳票、認証・権限、監査ログ。
- 導入・運用準備:テスト、インフラ、データ移行、教育、運用設計。
運用開始後は、クラウド利用料や監視、バックアップを見込みます。あわせて、脆弱性対応、OS・ミドルウェアの更新、問い合わせ、商品改定、帳票改訂も見込んでおきます。
保守費は、初期開発費の15〜25%を年額の仮の目安として置けます。ただし、24時間監視や高いSLA、商品改定の頻度で変わります。そのため、保守の範囲を明記します。
初期費用が2,000万円なら、年300万〜500万円を出発点として比べます。また、コストは、商品数と特約の組み合わせ、募集チャネル数、既存ホストとの接続方式によっても変わります。
帳票の種類、同時利用者数、データ移行、テスト証跡、24時間運用も、費用に影響します。見積もりには、商品ごとのルール差分、改定頻度、計算例の数、帳票の版数を示しておくと、追加請求を抑えやすくなります。
保険設計システムの見積もりを取る際のポイント
見積もりの精度は、発注側が前提条件をどこまで揃えられるかで決まります。そのため、RFPには対象商品、商品・特約ルール、計算例、利用者と権限を書いておきます。
端末、同時利用者数、応答時間、帳票、既存システムを示します。API仕様、ログ、SLA、データ所在も書き添えます。テスト、納品物、保守範囲も挙げておきます。
RFPに書く対象範囲、計算例、受入基準
まず、「保険設計システム一式」とまとめず、利用者、対象商品、既存サービスに任せる計算、必要な帳票に分けて書きます。入力項目は、顧客情報、収入・支出、家族構成、既契約、希望保障を一覧にして示します。
各入力について、必須か任意か、どうチェックするかを定めます。そのうえで、商品ごとの正常系と異常系の計算例を添付すれば、提案会社ごとの前提が揃います。
- 期待結果:計算値、画面のエラー表示、帳票の印字を定める
- 性能と連携:応答時間と、連携エラー時の通知の決め方
- 権限と記録:操作ログと、権限ごとの閲覧範囲
- 再現性:商品ルール版、計算API版、入力値、出力値を保存する
完成条件が曖昧なまま請負契約を結ぶと、納品後の認識違いが追加費用につながります。そのため、受入基準に保存要件まで含めて合意しておきます。
2〜3社への同条件の提案依頼と内訳の比較
候補の会社は、保険会社や代理店での類似実績、生命保険の設計や募集文書への理解を確かめて絞り込みます。業務側で変更できる商品ルールを扱えるかも見ておきます。
API・クラウドの実装力、テスト証跡、運用体制も見ておきます。基幹刷新に強い会社がある一方で、代理店向けフロントに強い会社もあり、得意領域は異なります。
知名度よりも、自社の利用者・商品・連携方式に近い事例を確かめます。見積もりの内訳も、同じ項目で比べます。
- 費用の内訳:要件定義、開発、連携、帳票、テスト、移行、教育、初年度保守・クラウド費。
- 契約の確認:準委任は作業時間と体制、請負は納品物と受入基準を確かめる
要件が固まらないまま全工程を一括請負にすると、前提が変わるたびに契約変更が必要になります。そこで、要件定義やPoCを準委任で行い、その結果をもとに本開発を契約する方法もあります。
個人情報、委託先、障害対応の要件と契約
保険設計では、顧客の家族構成や収入、資産、健康に関わる情報など、慎重な管理が必要な情報を扱うことがあります。
- 情報保護:アクセス制御、通信・保存時の暗号化、操作ログ、脆弱性診断。
- 継続運用:バックアップ、インシデント対応、障害時の復旧目標。
- 委託管理:委託先監査、データ削除、再委託先、国外取扱い、クラウドのリージョン。
金融庁は2025年7月に「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正を公表しました。保険会社を含む金融分野では、サイバーリスク管理を継続して確認します(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年7月)。
個人情報保護委員会の金融分野向けガイドラインは、委託先の安全管理、再委託の条件、監査・報告、漏えい時の責任を契約に盛り込む考え方を示しています(出典:個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」、2024年3月)。
認証を取得しているかだけでなく、自社の業務リスクを運用と契約でどう抑えるかを確認します。
保険設計システム開発でよくある質問(FAQ)
最適な進め方は、商品数、既存の計算サービス、販売チャネル、帳票、セキュリティ要件によって変わります。発注前によくある疑問と、その判断基準を挙げます。
保険設計システムはSaaSとスクラッチのどちらがよいですか?
標準的な商品や帳票で早く導入したい場合は、SaaSやパッケージが向いています。一方で、独自商品や複雑な特約、細かな募集ルール、独自の顧客体験が競争力になる場合は、スクラッチやハイブリッドが候補になります。
方式は最初から決め打ちせず、代表商品で適合性を確かめます。そのうえで、設定で対応できる範囲と、追加開発が必要な範囲を分けます。
既存の保険料計算APIがあれば画面だけ開発できますか?
既存のAPIを使うと、計算ロジックを新規に開発するより範囲を絞れる可能性があります。ただし、画面だけで済むとは限らないため、APIの入力項目、返却値、丸め規則、バージョンを確認します。
あわせて、応答時間や同時利用数、障害時の再送、正式契約時の再計算の担当も確認しておきます。設計書に使った商品ルール版とAPI計算結果を保存できるかも、要件に含めます。
開発期間はどのくらいかかりますか?
標準ツールの設定は1〜3か月、限定商品でのPoC・MVPは2〜4か月、既存計算APIを使う本番フロントは6〜12か月程度が目安です。
商品、計算、基幹連携、移行、複数チャネルまで含めると、12〜24か月程度に及ぶことがあります。商品ルールや受入テストのデータが未整備だと、着手後に期間が延びやすくなります。そのため、計算例から準備しておきます。
保険設計システムで最低限確認すべきセキュリティは何ですか?
まず、利用者や役割ごとのアクセス制御、SSOや多要素認証、通信・保存時の暗号化を確認します。操作・変更ログも、誰が何を変えたかを追うために確認します。
加えて、脆弱性診断、バックアップ、監視を見ておきます。インシデント対応、委託先・再委託先の管理も必要です。
特に大切なのは、誰がいつ、どの商品ルールで設計書を作成したかを追跡できることです。金融分野のガイドラインや自社の規程を要件、契約、運用手順に反映し、認証の取得だけで終わらせないようにします。
まとめ:正確な計算と継続運用を軸にした保険設計システム開発
保険設計システム開発では、契約前の提案領域と契約後の基幹領域を分け、商品・特約ルールと保険料計算の正本を決めておきます。そのうえで代表商品のPoCを行い、APIと計算、帳票、性能を確かめてから本番化します。
MVPから連携拡張、二重計算、受入テスト、段階リリースへと進めると、手戻りを抑えながら利用者の評価を反映できます。
費用の決まり方:機能数より計算・連携・運用の範囲
保険設計システムの費用は、設定導入から計算・基幹連携まで、開発範囲に応じて変わります。
- SaaS設定:0〜300万円です。
- PoC・MVP:300万〜800万円です。
- 既存APIを使う本番フロント:1,000万〜3,000万円です。
- 計算・基幹連携を含む開発:3,000万〜1.5億円程度です。
この金額は、2026年時点の一般的な開発相場と保険固有の要件から推定したものです。保険設計システム固有の公表統計ではありません。
初期費用に加えて、商品改定、保守、監視、セキュリティ、移行、教育を含めたTCO(総所有コスト)で比べます。
最初の一歩:計算例とRFPの準備
発注前に準備する資料と、提案後に確認する内容をまとめます。
- 基本資料:代表的な3〜5商品の計算例、利用者と権限、既存システムの接続先。
- 運用条件:必要な帳票、受入基準、障害時の手作業。
- 提案比較:同じ条件で2〜3社に提案を求める。
- 確認事項:商品ルールの版管理、設計書の再現性、個人情報の委託先管理、運用保守。
- 相談先:要件整理やPoCから相談できる開発パートナーなら、方式と予算を具体化する助けになります。
▼全体ガイドの記事
・保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。