
インターネットバンキングシステムの開発会社は、金融分野の実績、得意領域、担当範囲の3つを比べると、自社に合う提案を見極めやすくなります。riplaと公開情報で確認できる5社の得意な範囲は異なるため、比べる観点をそろえておくと、提案の違いを読み取りやすくなります。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インターネットバンキングシステムのパートナー選びが重要な理由
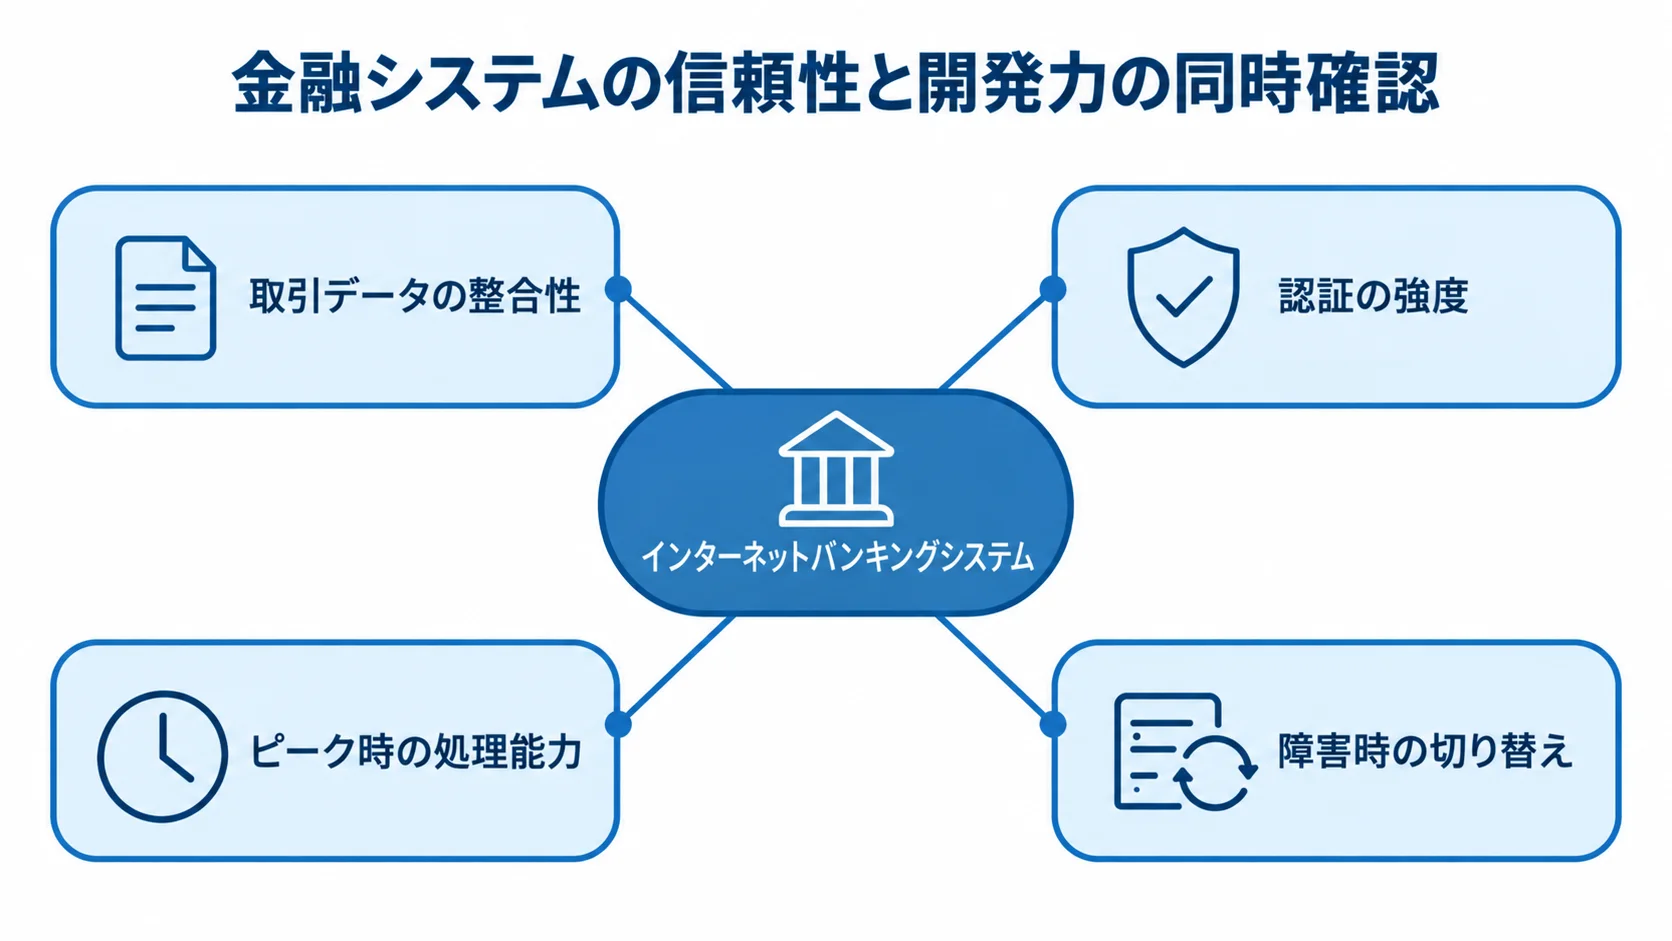
インターネットバンキングシステムは、顧客の接点と銀行内部の業務基盤を結ぶミッションクリティカルなチャネルです。そのため、画面の使いやすさに加えて、取引データの整合性、認証の強度、ピーク時の処理能力、障害時の切り替えを同時に満たす必要があります。
開発会社を選ぶ際は、金融機関向けの機能があるかに加えて、自社の既存システムと責任分界を描けるかも見極めます。
金融システムの信頼性と開発力の同時確認
金融機関の取引では、1件の二重処理や誤った振込先への送金でも、顧客の損失と信用問題につながります。
- 二重処理の防止:APIのタイムアウトや再送の場面で、二重計上が起きない仕組みがあるかを確認します。
- 監査と復旧:取引状態を追跡できる証跡の有無と、障害発生時に立て直す手順を見ます。
- 担当範囲:銀行名だけでなく、稼働後の監視体制、障害訓練、第三者委託先まで具体的な説明を求めます。
チャネル開発と勘定系刷新の範囲の切り分け
Webやアプリのチャネルだけを更新する場合と、勘定系、為替、カード、投資信託、顧客管理まで改修する場合とでは、費用と期間が大きく変わります。
- 段階的な更新:既存勘定系を残したまま、APIゲートウェイ、認証、顧客体験を更新する方法もあります。
- 対象範囲:最初からすべてを刷新せず、非対面取引率や法人顧客のAPI利用率などのKPIをもとに決めます。
- 提案内容:範囲を分けて示せる会社を選ぶと、過剰投資を抑えやすくなります。
株式会社ripla|コンサルから開発まで一気通貫の支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進した経験を活かし、成果の創出からシステムの定着まで伴走します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
riplaは既存業務を把握し、システム化する範囲と優先順位を整理します。
- 機能の切り分け:利用者向けの画面と、銀行内部で必要なものを分けて整理します。
- 銀行内部の機能:本人確認、権限管理、取引承認、監査ログを洗い出します。
- 段階導入:現場、営業、情報システムの認識をそろえ、ロードマップにまとめるまでを相談できます。
得意領域・実績
営業・顧客・生産・販売管理など、複数業務にまたがる基幹システムの構築や導入を検討する企業に適しています。
- 開発方針の整理:専用パッケージを前提とせず、業務要件、既存システム、外部サービスとの接続条件をまとめられます。
- 専門ベンダーとの分担:勘定系や大規模決済基盤を含む場合は、役割を明確にしたうえで、業務側の要件整理や定着支援を依頼できます。
株式会社NTTデータ|共同利用・決済インフラと高トラフィック対応
株式会社NTTデータは、日銀ネット、全銀システム、ANSERなどの金融ITインフラや共同センターに長年携わる大手SIerです。公式情報では、ANSERは残高照会、入出金明細、振込・振替などを支援します。
ANSERは全国で500以上の金融機関に利用されていると説明されています。さらに、個別開発に加えて、金融機関が共同で使うセンター型も比べられます。
特徴と強み
ANSERはセンター設備やソフトウェアを共同利用し、金融機関ごとのコスト負担を抑えやすく、高トラフィックにも対応するサービスとして紹介されています。
また、現在の金融向け情報では、パブリッククラウドやAPIを活用するオープンな金融アーキテクチャーを掲げています。共同利用型の勘定系クラウドもあり、標準サービスで導入期間や運用負担を抑えたい場合の比較対象になります。
得意領域・実績
残高・明細照会、振込・振替、法人向け大量データ連携など、標準的な銀行チャネルを堅牢に運用したい金融機関に向いています。ANSERなどの既存サービスで対応できる範囲と、個別画面、独自認証、外部APIを追加する範囲を分けて確認してください。
公式に示される500以上の利用実績は有力な参考情報になります。ただし、自行の勘定系や監視方式との接続実績まで確認が必要です。
日本アイ・ビー・エム株式会社|共同化と金融ハイブリッドクラウド
日本アイ・ビー・エム株式会社は、金融機関のハイブリッドクラウド、AI、コア・バンキングのモダナイゼーションを支援します。2025年1月の公式発表では、Chance地銀共同化システムで金融ハイブリッドクラウド・プラットフォームの採用が決定しました。
参加行には、めぶきフィナンシャルグループ、百十四銀行、十六銀行、南都銀行、山口フィナンシャルグループなどが挙げられています。
特徴と強み
勘定系や重要データをオンプレミスに残したまま、クラウドを使う構想も相談できます。チャネル、分析、開発環境をクラウドで拡張する場合は、可用性、データ所在、暗号鍵、運用監視、障害時の切り替えを含めて統制を検討します。共同化による標準化と各行の独自サービスを両立したい場合に適しています。
得意領域・実績
地域金融機関の共同化、コアシステムのモダナイズ、AIやデータ活用を含む中長期のIT基盤見直しで候補になります。
- 提案範囲:単体開発であっても、認証基盤、API管理、顧客データ、運用サービスのどこまでを含むかを見ます。
- 事例との適合性:Chanceの取り組みが自社にそのまま当てはまるとは限らず、参加金融機関との違いも含めて提案を受けます。
富士通株式会社|金融チャネルとデジタルバンキングの長期支援
富士通株式会社は、金融機関向けのデジタルバンキング、チャネル、API連携、セキュリティ、運用支援を幅広く扱う大手SIerです。公式の金融ソリューション情報では、Finplex製品群を紹介しています。
また、APIで金融サービスをつなぐ統合基盤や、スマートフォン・タブレットで銀行業務を行うデジタルチャネルがあります。長期運用を前提に、既存資産と新しい顧客接点を組み合わせたい場合に比較できます。
特徴と強み
顧客接点に加えて、勘定系、情報系、認証、データ活用を含む金融サービス全体の構成を相談できます。新機能を追加するときは、バッチ、帳票、顧客マスタ、監査ログとの整合性も確認の対象になります。
標準サービス、個別カスタマイズ、既存接続、稼働後の運用を分けた見積書を求めると、提案を比較しやすくなります。
得意領域・実績
地域銀行やネット専業銀行など、業務を止めずにデジタルチャネルを拡張したい場合に候補となります。旧システムの更改に加えて、災害対策や運用標準化も比べられます。
公式資料のデジタルバンキング構想を自社の課題に当てはめ、残高照会、総合振込、ローン申込、顧客データ活用のうち、どこから始めるかを相談します。
株式会社日立製作所|OpenStageによる勘定系とチャネルの接続
株式会社日立製作所は、金融機関向けの勘定系、チャネル、クラウド、システム連携を扱います。OpenStageは、各種業務システムやチャネルサービスとの接続を統合するバンキングハブシステムを備えます。
また、預金・為替・融資などを実現する記帳決済システムも、中心的な構成要素です。インターネットバンキングを既存勘定系や周辺業務につなぐ案件で比較対象になります。
特徴と強み
OpenStageは「オープン」「シンプル」「ハイパフォーマンス」を掲げ、24時間365日の高可用性と強靭性を確保する構成として説明されています。
チャネルごとに個別接続を増やさず、ハブで接続を整理する考え方は、Web、アプリ、ATM、法人APIなどを今後増やす金融機関と相性がよいです。接続先の増加に備え、API認可、データ整合性、性能試験、監視対象を提案段階で確認してください。
得意領域・実績
勘定系更改とインターネットバンキング、法人向けサービス、外部連携を一つの構成で見直したい場合に向いています。既存の預金・為替・融資を残してチャネルだけを刷新する場合と、OpenStageを含む基盤更改とでは規模が異なります。そこで、パッケージ対応と固有業務の追加開発を分けて確認します。
日本電気株式会社(NEC)|認証・API・不正検知を含むDigital Finance
日本電気株式会社(NEC)は、Digital Financeとして認証、顧客接点、API、AI不正・リスク検知、クラウドを展開しています。公式サイトでは、金融機関向けAI不正・リスク検知サービスを紹介しています。
また、FIDO対応の生体認証を用意したAPI連携プラットフォームや、オンライン・コンサルプラザの事例も確認できます。金融チャネル周辺の安全性と顧客体験を同時に高めたい場合の候補です。
特徴と強み
振込先の変更や高額送金では、ログイン時だけでなく、取引内容に応じた認証が求められます。NECは、FIDO対応の生体認証やAIによる不正・リスク検知を金融向けの技術として示しています。
外部企業やFinTechとAPI接続する場合は、OAuth 2.0、OpenID Connect、レート制御、同意管理の範囲を確認します。
得意領域・実績
個人向けアプリの認証強化、法人向けAPI、振込不正検知、本人確認、データ活用を組み合わせる案件で比較できます。公式サイトには、福岡ひびき信用金庫と信用金庫向けAPI連携基盤を開発した事例があります。大規模な勘定系更改が主目的でない場合でも、顧客接点やセキュリティ、外部連携を補うパートナーとして検討できます。
インターネットバンキングシステムのパートナー選びのポイント
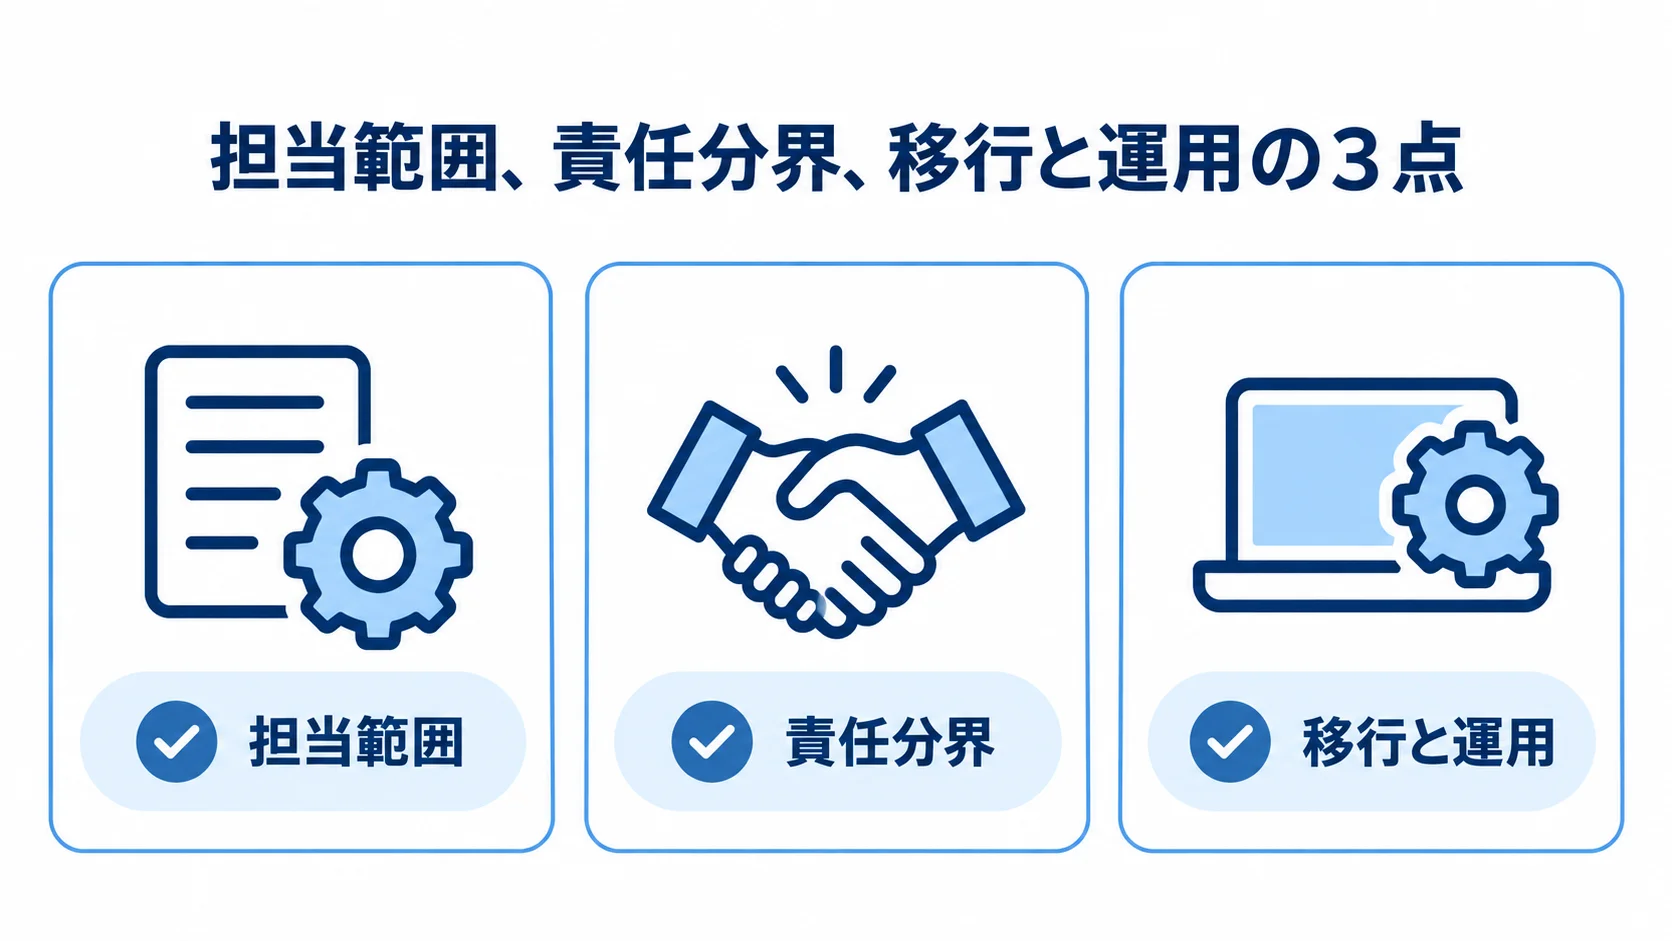
6社は、金融機関向けの公開情報と得意領域を基準にした比較候補で、順位づけではありません。実際の選定では、同じRFPを渡し、機能・非機能・接続・移行・運用の条件をそろえて提案を比較します。特に、担当範囲、責任分界、移行と運用の3点を確認すると、知名度や初期見積の安さだけで判断する失敗を避けやすくなります。
担当範囲まで見た実績の確認
各社がどこを担当し、稼働後にどう支えるかを、銀行名とあわせて見ます。
- 機能・接続:Web、アプリ、法人総合振込、勘定系接続の対応範囲。
- 安全対策:認証、不正検知、データ移行の担当範囲を確認します。
- 運用体制:24時間運用、障害対応、再委託先、保守範囲の説明。
また、稼働後の監視体制と障害訓練の実施内容も、確認する対象に加えます。可能であれば、類似案件の利用者数、ピーク取引数、稼働年数、重大障害時の対応を匿名化して示してもらいます。
セキュリティとクラウドの責任分界の明文化
金融庁の中小・地域金融機関向け監督指針では、インターネットバンキング固有のリスクを踏まえた利用者保護と対策が示されています。
- 多要素認証:フィッシング耐性のある方式に加えて、端末を持たない顧客向けの代替認証と解除率も見ます。
- 安全対策の観点:2025年3月公表のFISC第13版は、金融機関、クラウド事業者、FinTech企業の知見を踏まえて、開発・導入・運用を整理しています。
- 責任分界:データ所在、暗号鍵、ログ保全、脆弱性対応、バックアップ、障害時の切り替えを、誰が担うか明記します。
移行と運用まで含めた管理体制の評価
開発会社の提案には、要件定義から試験までの工程に加えて、移行と運用に関わる作業も含めます。移行では、移行リハーサルや利用者受入、段階リリースが対象になります。運用では、教育、監視、障害訓練が含まれます。
移行と運用を含めて見積を比べるときは、費用の目安を次の4点に分けて確認します。
- 個人向け初期開発:5,000万〜1億5,000万円が目安です。
- 法人向け:総合振込・承認・API連携まで含む場合、1億〜3億円程度が一つの推定レンジです。
- 見積の前提:対象範囲から算出する目安で、公開されている価格そのものではありません。
- 費用の範囲:性能試験・脆弱性診断・ペネトレーションテストの包含と、データ移行、認証・SMS、クラウド、保守費の扱いを、そろえて確認します。
よくある質問
費用、クラウドの可否、開発会社の絞り込み方について質問が多く寄せられます。発注前に特に確認したい疑問に、順に答えます。
インターネットバンキングシステムの開発費用はいくらですか?
共同利用型やクラウド型パッケージを標準機能中心で導入する場合は3,000万〜8,000万円です。個人向けチャネルを既存勘定系と連携する場合は5,000万〜1億5,000万円が目安です。
法人向けAPIや総合振込まで含める場合は1億〜3億円が推定目安です。金額は、利用者数、接続先、ピーク性能といった前提と、次の範囲によって変わるため、前提と除外項目を比べます。
- 認証、不正検知
- 移行、試験、運用
インターネットバンキングはクラウドで開発できますか?
クラウドで開発・運用はできます。ただし、金融機関側がデータ所在、暗号鍵、委託先、ログ保全、可用性、障害時の切り替えを審査し、責任分界を定める必要があります。
勘定系をオンプレミスや専用環境に残し、認証、API、顧客接点、分析基盤をクラウドへ分けるハイブリッド構成も現実的です。FISC第13版や金融庁のサイバーセキュリティに関する考え方を、RFPの非機能要件に反映してください。
おすすめの開発会社はどのように絞り込めばよいですか?
まず、個人向けか法人向けか、対象取引、既存勘定系を整理します。そのうえで、外部API、認証方式、目標時期を加えて、同じRFPで2〜3社に提案を依頼します。
NTTデータは共同利用・決済、IBMは共同化・ハイブリッドクラウドが得意です。富士通は金融チャネル・運用、日立は勘定系・ハブ、NECは認証・不正検知・APIが得意領域です。自社の優先課題に得意領域を照らし合わせ、担当範囲や実績、SLA、保守、追加改修、再委託まで含めて判断します。
まとめ
6社の得意領域と自社の課題の照合
6社は得意領域がそれぞれ異なるため、自社の課題に照らして候補を絞ります。株式会社ripla、株式会社NTTデータ、日本アイ・ビー・エム株式会社のほか、次の3社も候補に入ります。
- 富士通株式会社
- 株式会社日立製作所
- 日本電気株式会社(NEC)
riplaは業務整理から開発・定着、NTTデータは共同利用・決済、IBMは共同化・金融ハイブリッドクラウドを検討する際に候補となります。また、富士通は金融チャネル・運用、日立は勘定系・接続ハブ、NECは認証・不正検知・APIの検討に向いています。
RFPと責任分界を整えてからの提案比較
インターネットバンキングは、画面を公開しただけでは完成しません。そのため、候補各社の提案を比べる前に、RFP、総費用、対応範囲の条件をそろえておきます。
- RFP:対象顧客、取引機能、既存システム、認証、不正検知、性能を記載し、移行、監視、復旧、保守、第三者委託の条件も含めます。
- TCO:初期費用に加え、クラウド・認証・SMS・不正検知の従量費、脆弱性診断、運用費、法改正対応を比較します。
- 責任分界:標準機能、設定、追加開発、外部連携、自社対応の境界を示し、想定外の追加費用を抑えます。
参考ソースは、金融庁「中小・地域金融機関向けの総合的な監督指針」と、FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」です。NTTデータ「ANSER」「金融」と、日本IBM「Chance地銀共同化システムが金融ハイブリッドクラウドを採用」も参照しています。
富士通「金融機関のデジタル革新を加速する」、日立「OpenStage」、NEC「Digital Finance」も参考ソースです。
インターネットバンキングは、顧客が安全に取引し、銀行が正確に処理できる仕組みがあって成り立ちます。障害や不正が起きたときに迅速に復旧できる仕組みを、業務・技術・運用の視点で設計することが成果につながります。まず対象範囲を整理し、2〜3社から同じ条件で提案を受けます。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。