
インターネットバンキングシステムの開発は、対象業務と既存システムとの接続、認証・不正対策を整理したうえで、方式選定から試験・移行まで段階的に進めるのが基本です。
機能・構成からセキュリティ運用まで、順に扱います。各テーマの詳しい内容は、下の関連記事をご覧ください。
▼関連記事一覧
・インターネットバンキングシステム開発の進め方
・インターネットバンキングシステム開発でおすすめの開発会社6選と選び方
・インターネットバンキングシステム開発の見積相場・費用
・インターネットバンキングシステム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インターネットバンキングシステムの定義
インターネットバンキングシステムは、顧客がパソコンやスマートフォンから残高照会や振込を行う非対面のチャネルです。Webサイトやアプリは、勘定系などのバックエンドと連携させて動かします。
勘定系の業務そのものとは別に、安全に動かす業務基盤を担います。認証や取引、不正検知、外部連携がその中心です。入力検証や取引承認から、残高更新、通知、監査ログ、障害復旧まで、一連のサービスとして設計します。
チャネルと勘定系の違い
チャネルは、顧客がサービスを利用する入り口です。Web画面やスマートフォンアプリ、法人向け管理画面などが該当し、APIもここに含まれます。
一方、勘定系は口座残高や入出金などの金融取引を正確に管理する中核で、利息や仕訳も扱います。チャネルが受け付けた取引は、認証と検証を経て、必要な連携をしたうえで勘定系へ伝えます。
個人向けと法人向けの違い
個人向けでは、残高や明細の照会から振込、定期預金の手続きまで、利用者が安全に完了できる使いやすさが重視されます。
法人向けでは、総合振込や給与振込といった業務に加えて、複数の利用者による権限管理や申請・承認が加わります。電子証明書や会計・ERPとのAPI連携も必要になります。
必要な機能とシステム構成
機能要件は、画面単位ではなく、利用者の業務とリスクを軸に整理します。たとえば振込では、依頼入力から限度額の確認、本人認証、勘定系との連携までを、一連の業務シナリオとしてまとめます。さらに、受付表示や通知、取消・組戻し、監査証跡も、同じシナリオに含めます。
標準機能の範囲
個人向けでは、ログインから残高・明細の照会、振込・振替、限度額の変更までが中心です。定期預金やローン申込、通知、問い合わせの導線も含まれます。
法人向けでは、利用者や権限の管理、承認の段階を備えることが中心です。総合振込や給与振込、口座情報の一括取得、電子証明書、API連携、操作履歴の検索も加わります。
ただし、標準機能の一覧は増やすほどよいわけではありません。利用率の低い機能を初期リリースに詰め込むと、試験の範囲や問い合わせ対応が膨らみます。
利用者数や取引量を見たうえで、収益への影響や既存チャネルとの重複も踏まえ、機能を3段階に分けるのが現実的です。
- 必須機能:利用者の基本取引と、安全な認証に欠かせない機能
- 早期追加機能:利用状況や業務効率への影響から、優先して載せる機能
- 将来検討機能:利用率や収益を見て、追加するかどうかを判断する機能
構成要素のつながり
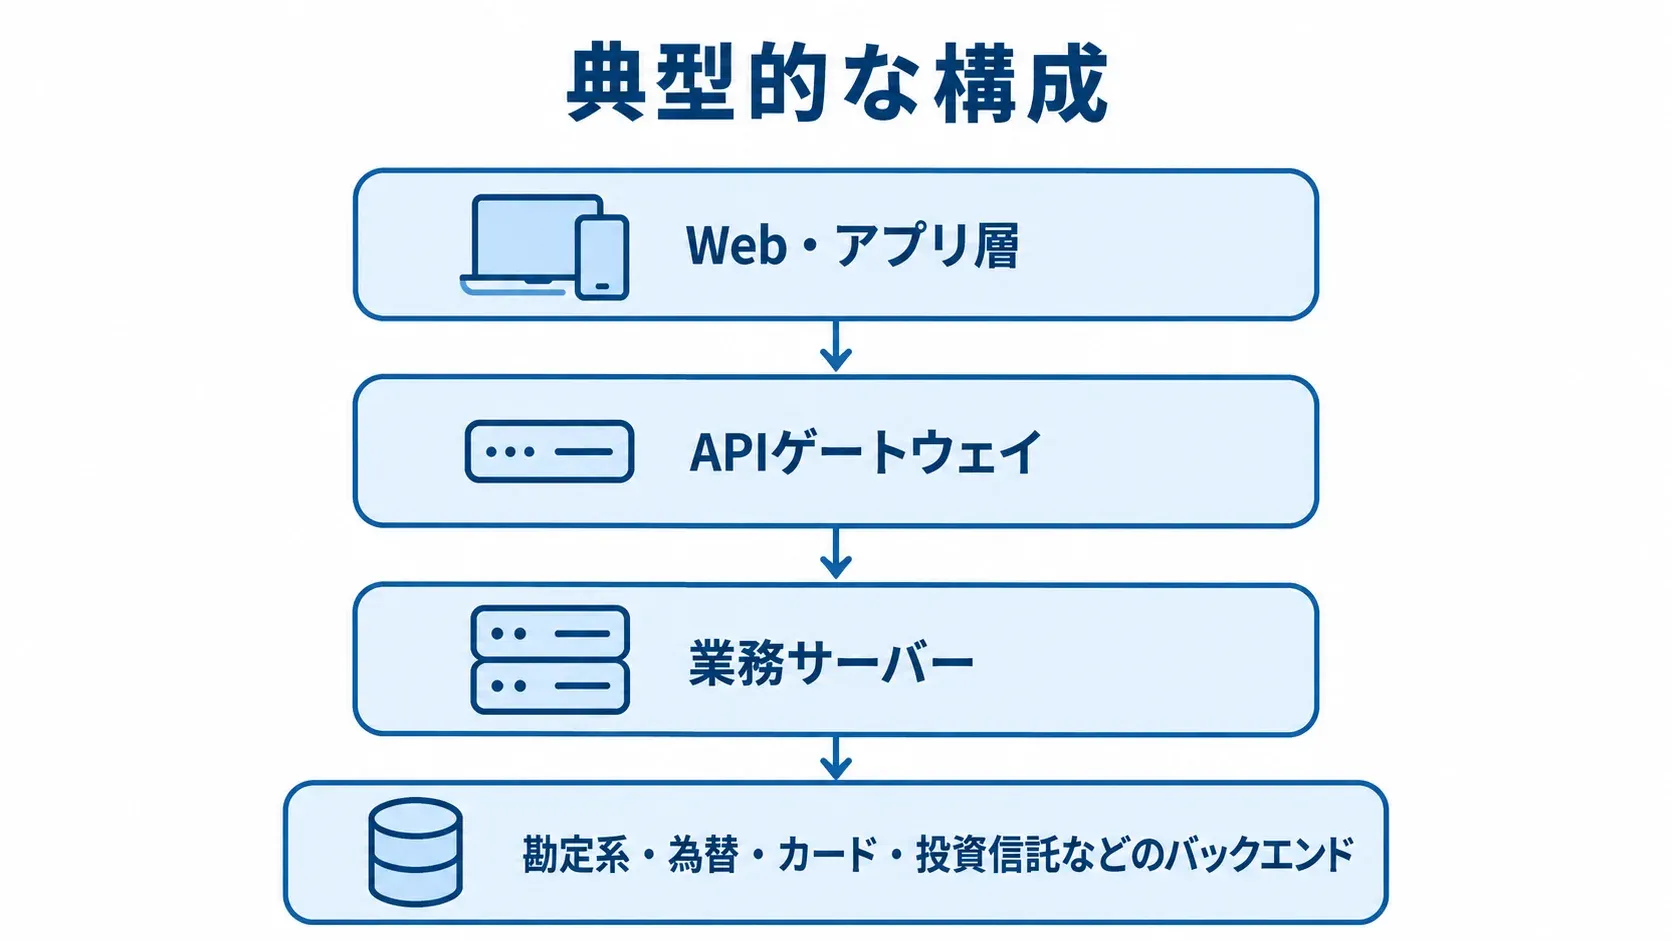
典型的な構成は、Web・アプリ層、APIゲートウェイ、業務サーバーの順につながり、勘定系などのバックエンドへ届きます。認証基盤、通知、監視・ログ管理基盤も、この流れを支えます。
バックエンドには、勘定系のほか、為替、カード、投資信託などが含まれます。法人向けでは、会計・ERP連携のAPI管理や、利用者の承認状態を管理するワークフローも必要です。
通信が失敗したときの再送やタイムアウト時の表示、残高と受付結果の整合性も決め、取引IDは一意なものにします。接続先が多い案件ほど、データ項目やエラーコード、責任分界の調整に時間がかかります。そのため、現状のインターフェース一覧は、早い段階で作っておきます。
開発方式の選び方
方式は、独自性だけでなく、既存システムとの接続やセキュリティの責任で選びます。拡張性や運用体制、許容できる初期費用と期間も、あわせて判断材料になります。
標準的な業務は、共同利用型やパッケージで効率化します。顧客体験や独自の業務だけをAPIやスクラッチで補うと、過度な作り込みを避けやすくなります。
共同利用型・パッケージの特徴
共同利用型やパッケージは、残高照会や振込など共通の業務をあらかじめ整備したサービスです。ゼロから作る範囲を抑えられるため、導入期間や初期費用を読みやすくできます。
運用監視や法令・脅威への対応を共通化しやすい点が利点です。その一方で、画面や業務フローの独自性、データの持ち方、リリース時期に制約が出る場合があります。
採用前には、標準機能と追加開発の境界を確かめます。更新頻度や個別設定、障害時の復旧手順、データの返却方法も、あわせて確認します。
クラウド型・SaaSの利用と確認事項
クラウド型・SaaSは、サーバーを自社で持たず、計算資源や監視、バックアップをサービスとして利用する形です。
アクセス数の変動に対応しやすく、環境構築を短縮できる可能性があります。一方で、金融機関側の審査は必要です。
導入前には、クラウド事業者の管理範囲や障害対応、サービス終了時の扱いを確認します。
- データ・権限:保管場所、暗号鍵の管理主体、特権IDの操作記録
- 委託先:再委託先と、その管理体制
- 障害対応:切り替えの方法と復旧目標
- 終了時:ログの保存期間と、サービス終了時のデータ移行の方法
FISCの安全対策基準・解説書第13版は、2025年3月に公表されました。改訂では、クラウド事業者やFinTech企業が扱われるほか、オペレーショナル・レジリエンスやAIの安全対策も含まれます(出典:FISC、2025年)。
ハイブリッド・API連携とスクラッチの使い分け
方式は、勘定系を含む更新範囲と独自性をもとに使い分けます。
- ハイブリッド・API方式:安定稼働中の勘定系を残し、チャネル、認証、顧客体験、外部連携を段階的に更新する方式
- 移行と接続の設計:全面刷新より移行リスクを抑えやすい反面、API認可、レート制御、データ整合性、再送、二重処理防止、並行運用の設計が要ります。
- スクラッチ:独自の業務フローや新しい金融サービスを形にしやすい方式
- 費用と標準化:共通機能まで作り込むと、開発費や保守費、セキュリティ検証費が増えます。差別化の領域を明確にし、標準化の部分には既存サービスや部品を使います。
インターネットバンキングシステム開発の進め方
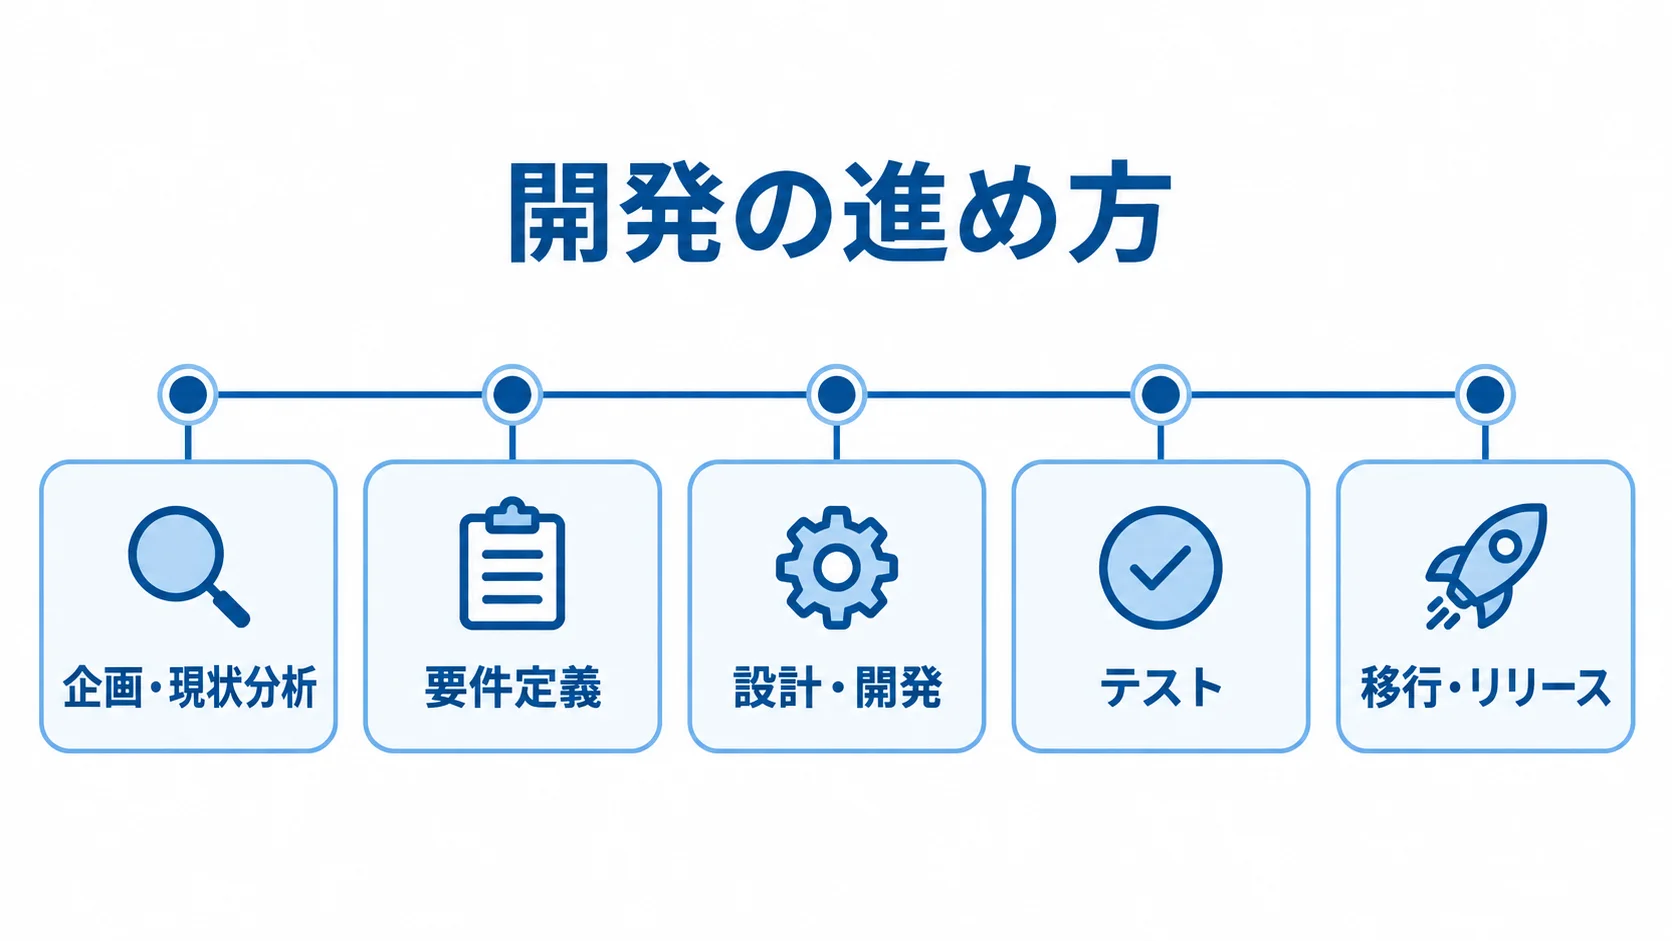
開発は、企画・現状分析に始まり、要件定義と方式選定を経て、設計・開発、テスト、移行・リリースへ進みます。運用改善は、その後も続きます。
工程を通じて、取引シナリオや非機能要件を設計レビューで繰り返し確かめます。認証、不正検知、障害対応は、終盤へ先送りしないようにします。
企画・現状分析で決めること
企画では、事業目的と現状の連携条件を並行して把握します。「便利なアプリを作る」といった目的のままでは、機能の優先順位や投資効果を判断しにくくなります。
- 事業目的とKPI:非対面取引率の向上、振込業務の効率化、法人顧客のAPI利用促進、問い合わせ削減
- 対象範囲:対象の顧客・取引・チャネル、利用開始時期、既存システムの制約
- 現行システム調査:業務フローと構成図の作成と、勘定系や為替、カード、顧客管理、AML・不正検知、通知、問い合わせ窓口との連携の洗い出し
- 調査情報の記録:データ項目、更新頻度、障害時の代替手順、担当部門を併記し、後工程の認識違いを減らす
要件定義とRFPで明文化する内容
要件定義とRFPでは、機能と非機能の水準、提案の条件をそろえて明文化します。
- 性能・運用要件:数値と運用条件で定める
- 認証要件:ログインだけでなく、振込先変更や高額取引などリスクの高い操作ごとの方式の検討
- RFPの記載事項:対象範囲や現行環境、接続先、想定利用者数、移行と試験の範囲、納品物、運用体制、責任分界、見積の前提と除外項目
- 提案条件:候補先に同じ条件を示し、条件の違う見積どうしを比べない状態にする
要件定義では、同時接続数やピーク時の取引件数、応答時間、稼働率を定めます。RTO・RPO、バックアップ、監視時間も決めます。さらに、保守窓口やログ保存期間、アクセシビリティ、監査対応も定めます。
設計・開発・試験・移行の進め方
設計から移行までは、取引の安全性と本番運用を確かめながら進めます。
- 設計:取引状態の遷移、エラー時の戻し方、権限とAPI認可、監査ログ、画面のアクセシビリティ
- 試験:単体・結合・総合・性能試験(給与振込日や月末のピークを想定)、脆弱性診断、ペネトレーションテスト、障害・災害訓練、利用者受入
- 移行準備:対象情報の整理と、切り戻し計画
- 段階リリース:対象の顧客や機能を絞って実績を確かめ、問題がなければ範囲を広げる
移行では、口座や利用者の情報、振込先を項目ごとに整理します。権限や取引履歴、認証情報も、同じ単位で整えます。
移行リハーサルは複数回行い、切り戻しの条件や受付停止の時間を決めます。問い合わせ体制と初日の監視も、あわせて準備します。
▶ 詳細はこちら:インターネットバンキングシステム開発の進め方
インターネットバンキングシステムの費用相場とコスト内訳
費用は、対象チャネルや接続先の数によって変わります。利用者数やピーク性能、移行範囲のほか、認証・不正対策の水準も影響します。
次に示すのは、公開情報と一般的な開発工数を突き合わせた、2026年時点の初期費用の目安です(出典:2026年公開の一般的なシステム開発相場資料およびNotebookLMリサーチノートをもとにした編集部推定)。
この分野は、ベンダーが一律の公開価格を出していません。正式に予算化するときは、同じ前提条件で個別見積を取ります。
規模別の初期費用の目安
初期費用と期間の目安は、対象範囲によって変わります。
- 標準的な接続:共同利用型・クラウド型パッケージで残高照会と振込を既存勘定系へ接続する場合の目安は、3,000万〜8,000万円、3〜9か月
- 個人向け機能:認証、通知、不正検知、24時間運用、性能・脆弱性試験を含む場合で、5,000万〜1億5,000万円、6〜12か月程度
- 法人向け機能:総合振込、承認、電子証明書、会計・ERPとのAPI連携まで含む場合で、1億〜3億円、9〜18か月程度になることもある
複数チャネルや独自業務をスクラッチで作り、勘定系と決済基盤を改修して全国規模の移行まで含めると、3億〜10億円以上、18〜36か月以上になる可能性があります。
これらは公開価格ではなく、金融機関の規模と対象範囲を仮定した推定の幅です。一般的な開発相場を単純に当てはめると、勘定系の接続や金融特有の試験が抜けやすくなります。そのため、含まれる作業も確認します。
費用を押し上げる項目
見積では、開発・移行・試験・運用設計までの費用項目をそろえて確認します。
- 企画・画面設計:業務設計、UI・UX、Web・アプリ開発
- 接続・安全対策:API・勘定系との接続、認証・不正検知、インフラ
- 移行・リリース:データ移行、各種試験、リリース支援、運用設計
工数に強く影響するのは、画面数よりも接続先の数です。取引状態の複雑さや同時利用者数、ピーク時の処理量、障害時の切り替え要件も、工数を押し上げます。
見積書では、脆弱性診断やペネトレーションテスト、性能試験が含まれるかを確かめます。移行リハーサルや監査ログも対象に入れます。24時間監視、障害訓練、利用者マニュアル、リリース後の初期サポートについても、含まれるかを見ます。
金額が安く見える見積では、これらが「別途」「対象外」とされていないかを見直します。
ランニングコストの内訳と予算化
運用費は、継続保守、利用に応じた費用、契約期間全体のコストに分けて見積もります。
- 保守費:初期開発費の年10〜20%程度を目安とする考え方があります(出典:NotebookLM一次Q&Aの費用目安、2026年)。
- 別途費用:クラウド利用料、認証・SMSの従量費、不正検知サービス料、第三者診断、災害対策環境。別建てになることがあります。
- 総保有コスト:月額だけでなく5年程度で比べ、追加改修の単価、OS・ミドルウェアの更新、ログ保管容量、利用者増加時の課金、終了時のデータ移行費を含めた額
運用開始後は、監視と保守、障害対応を継続します。加えて、セキュリティパッチの適用や、法令・業務変更への対応も必要です。
▶ 詳細はこちら:インターネットバンキングシステム開発の見積相場・費用
開発会社・サービスの選び方
開発会社やサービスは、知名度や見積の総額だけで判断せず、金融業務の理解や既存システムとの接続経験、認証・不正検知、非機能要件、移行・運用をどこまで担えるかを、同じ評価軸で比べます。
実績の説明は、担当範囲と稼働後の責任まで確かめて、初めて判断材料になります。
金融システムの実績の確認項目
導入先の数よりも、どの対象で使われたかを質問します。個人・法人の別、チャネルのみか勘定系接続までか、稼働後の運用年数、ピーク時の処理量、障害・不正取引への対応体制を聞きます。
可能であれば、匿名化した構成図や試験計画、SLA、障害報告の様式を見せてもらいます。再委託先や各工程の担当者、データにアクセスできる人まで把握して、第三者委託のリスクを管理します。
技術力と運用力の評価項目
技術面では、API認可や暗号化、秘密情報の管理、可観測性を評価します。性能試験、脆弱性管理、データ移行、災害対策も、あわせて見ます。
運用面では、監視時間や一次切り分け、エスカレーションを見ます。障害時の顧客告知、復旧訓練、ログ保全、法改正や脅威の変化への更新も確認します。
提案の段階では、正常系のデモだけでなく、認証失敗や通信断の場面を質問します。重複送信、残高更新の遅延、振込先変更、監視アラートの扱いも確かめます。画面の完成度より、例外を説明できるかが重要です。
提案と見積の比較方法
見積の条件、評価の結果、提案書にない前提を分けて、候補先を比べます。
- 見積条件:同じRFPを渡し、機能、非機能、移行、試験、運用、保守、追加改修、除外項目を分けた見積を出してもらう
- 評価表:要件適合度、提案の根拠、担当体制、スケジュール、リスクと対策、5年総額、契約条件を記録する
- 契約前の確認:標準機能の範囲、発注者側の作業、第三者サービス費用、障害時の責任、終了後のデータ返却。口頭の説明だけで済ませない
▶ 詳細はこちら:インターネットバンキングシステム開発でおすすめの開発会社6選と選び方
発注・外注・委託の進め方
発注では、外部へ任せる作業と、金融機関側に残す判断を分けて考えます。業務要件、リスクの受容、顧客対応、最終承認は発注者が担います。設計や開発、試験、監視は、責任分界を定めたうえで委託します。
請負・準委任・SaaSの使い分け
要件と完成物が明確で、納品物や受入条件を定めやすい部分には、請負が向いています。一方、調査や要件定義、既存システムの解析、継続改善のように内容が変わりやすい部分は、準委任が適する場合があります。
SaaSでは、利用規約やSLA、アップデート、データ保管、解約時の扱いを確認します。組み合わせによっては、要件定義を準委任、開発と受入を請負、監視や認証基盤をサービス契約とすることもあります。
契約を分けると、仕様変更や成果物の権利、試験責任、障害時の窓口が途切れやすくなります。そのため、全体の責任者を置きます。
発注前にRFPへ入れる質問項目
提案依頼では、対象範囲と運用・安全対策の確認事項を候補先へ示します。
- 業務・接続:対象業務と対象外の境界、既存システムとの接続方法、標準機能と追加開発の区分、移行対象
- 性能・試験:ピーク性能、認証方式、不正取引の検知と対応、試験計画、リリース方式
- 運用・委託:障害・災害時の復旧、監視、脆弱性や法改正への対応、再委託、データ保管場所、出口戦略
- 候補先の確認:「同規模の案件はありますか」に加えて、担当範囲、ピーク性能の検証、本番障害の連絡・復旧担当、認証方式変更時の影響評価を尋ねる
- 回答の評価:具体的な質問への回答の速さと根拠。プロジェクトの進め方を判断する材料になる
契約での責任分界と追加費用の定め方
契約条件と発注者側の運用責任は、項目ごとに明確にします。
- 契約条件:変更管理、品質、運用、情報管理、終了時の条件
- 障害時の連絡:原因が確定していない時間帯の連絡責任
- 発注者の責任者:業務、システム、セキュリティ、顧客対応それぞれの責任者
- 運用ルール:外注後もリスク判断や顧客説明は発注者に残るため、定例会や課題・変更管理、障害訓練を組み込み、引き継ぎを安定させる
契約書には、仕様変更の定義や追加改修の単価・承認手順を盛り込みます。加えて、受入基準、不具合の扱い、サービスレベル、復旧目標、損害時の連絡も書いておきます。
そのほか、個人情報や認証情報の管理、監査権、再委託の承認、終了時のデータ返却も、契約で定めます。
▶ 詳細はこちら:インターネットバンキングシステム開発の発注・外注・委託方法
セキュリティと運用設計で失敗を防ぐポイント
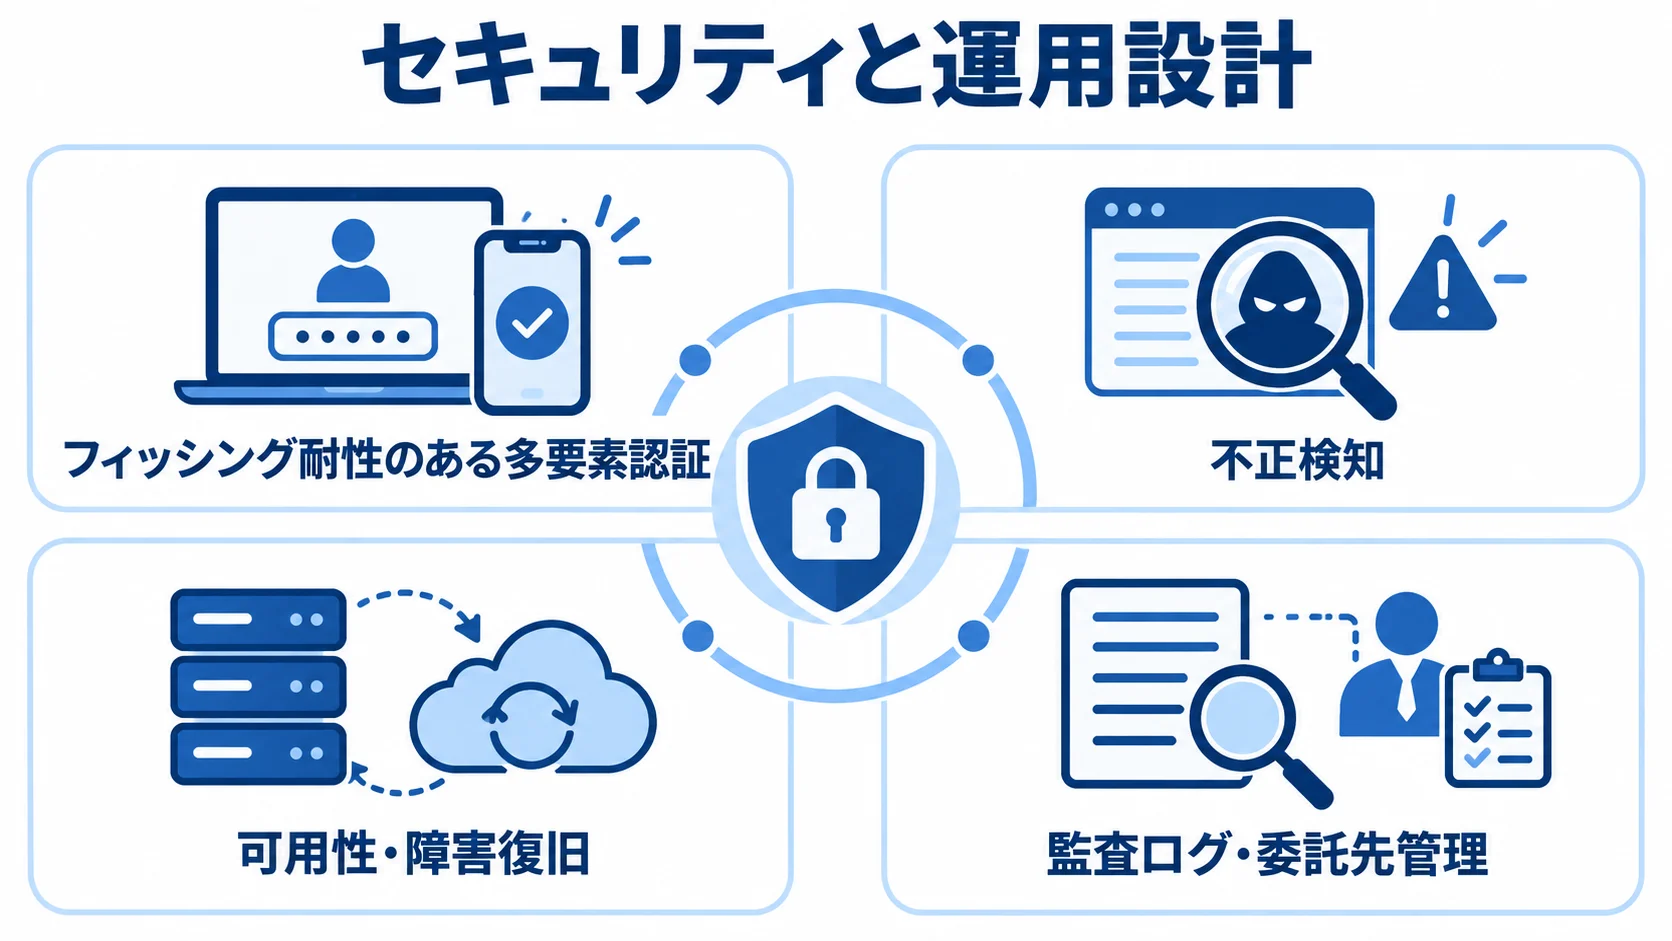
インターネットバンキングでは、認証だけでなく、取引の正当性や端末・通信の異常、資金移動後の検知、問い合わせ時の本人確認まで守る必要があります。
セキュリティは、ログイン画面だけの機能とせず、企画から顧客への案内までを含む管理プロセスとして扱います。
フィッシング耐性のある認証の設計
2026年時点では、パスキーや公開鍵基盤を使う、フィッシング耐性のある多要素認証が重要です。金融庁の監督指針は、ログインや出金など重要な操作での実装や必須化を示しています。
同じ指針は、利用できない顧客への代替手段や、解除率の把握も示しています(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」)。
認証は、登録からログイン、端末変更、紛失、利用停止、再設定まで、一連のライフサイクルとして設計します。代理利用や法人の複数承認も、そこに含めます。
- 復旧手続き:手続きが弱いと、そこが攻撃の経路になります。
- 利用支援:代替手段や窓口、解除率・失敗率の監視を、初期要件に含める
不正取引の検知と顧客保護の組み合わせ
不正検知は、認証後の取引も対象にした多層防御として設計します。
- 検知と対応:複数の取引や端末情報を組み合わせ、リスクに応じた対応につなげる
- 誤検知の管理:厳しいルールは正当な取引を止め、顧客の不便や問い合わせを増やす。誤検知率や連絡・解除の時間、被害後の初動を測る。
- 顧客への通知:安全に確認できる公式の導線を用意し、SMSやメールのリンクを起点にしない案内も整備する
監視では、端末やログインの地域・時間、操作速度を見ます。振込先の新規登録や金額、過去の利用傾向も組み合わせます。
リスクに応じて、追加認証や保留に進みます。通知や利用停止、担当者の確認へつなぐこともあります。
金融庁も、環境の変化や不正取引の状況を踏まえて、シナリオと閾値を見直す監視態勢を求めています(出典:金融庁監督指針)。
可用性・監査・第三者委託の管理
可用性と監査、委託先の管理では、復旧の手順と記録の扱いを決めておきます。
- 可用性:障害時の復旧フローと、その目標
- 運用体制:24時間365日の運用では、夜間や休日の連絡体制も含めて考える
- 監査ログ:誰がいつ何を操作したか、認証やAPIの結果を追跡できるようにする。改ざん防止、保存期間、検索権限、個人情報のマスキングも決める。
障害の検知から判断、切り替え、顧客への告知、復旧後の整合性確認までを設計します。RTO・RPOやバックアップの復元時間のほか、災害時の代替チャネル、手作業への切り替え条件、訓練頻度も、数値で決めておきます。
金融庁の金融分野におけるサイバーセキュリティ対策では、2026年にも、フィッシング耐性認証や第三者・サードパーティリスクの更新が公表されました。委託先を含めて、運用を見直すことが欠かせません。
よくある質問(FAQ)
期間やクラウドの可否は、対象範囲と運用条件によって変わります。一つの数字だけで判断しないことが大切です。
インターネットバンキングシステムの開発期間はどのくらいですか?
標準的な共同利用型・クラウド型を既存システムへ接続する場合は、3〜9か月が目安です。個人向けの認証・不正検知・試験を含む場合は、6〜12か月程度です。
法人向けの承認やAPI連携、移行対象が多い場合は9〜18か月です。大規模な独自開発では、18〜36か月以上になることもあります。試験と移行の期間は、別枠で確保します。
インターネットバンキングをクラウドで運用できますか?
運用はできます。ただし、クラウドを使うだけで要件を満たすわけではありません。
データの保管場所や暗号鍵、権限、監査ログ、可用性などを、金融機関の基準と照らし合わせます。再委託や終了時の移行も、同じように確認します。
勘定系を既存環境に残し、チャネルやAPIをクラウドで段階的に更新するハイブリッド方式も選択肢になります。
銀行アプリとWebのインターネットバンキングは別々に作るべきですか?
必ず別々に作る必要はありません。認証や権限、取引ロジック、通知、不正検知は共通基盤にまとめ、Webとアプリは、それぞれの端末特性や操作性に合わせて顧客接点を分けるのが一般的です。
同じ業務ロジックを別々に実装すると、仕様の差やセキュリティ更新の漏れが起きがちです。そのため、共通化する範囲と独自化する範囲を先に決めます。
小規模な金融機関でも導入できますか?
導入はできます。共同利用型や標準機能を使い、対象の顧客と取引を絞って段階的に始めれば、初期投資や運用負担を抑えやすくなります。
規模にかかわらず、認証、不正取引の監視、監査ログ、障害対応、顧客サポートは必要です。安全要件は、利用者数ではなく、取引の重要度と停止時の影響によって決めます。
まとめ
インターネットバンキングは、Web・アプリの画面だけでなく、認証や取引制御、勘定系との連携を含む金融チャネルです。そのほか、次の要素も含みます。
- 外部連携
- 不正検知
- 監査ログ
- 24時間運用
事業目的と対象取引を決め、既存の資産を生かしながら安全に段階導入することが、成功の起点になります。
着手前に決める事項
着手前には、事業目的とKPI、対象の顧客、対象取引、チャネル、既存システムとの接続先を決めます。認証・不正検知の水準やピーク性能、移行範囲と切り戻しも定めます。
RTO・RPOや監視時間、予算、リリース時期も、着手前に決めておきます。これらの項目が固まると、方式や見積の比較条件をそろえやすくなります。
見積・提案を受けるときの最終チェック
見積に、認証・不正対策や接続、移行が含まれているかを確かめます。試験や障害訓練、監視、法改正への対応、追加改修、第三者委託、終了時のデータ返却についても見ます。
複数の候補を同じRFPで比較し、初期費用だけでなく、運用費と5年程度の総保有コスト、責任分界、復旧体制で判断します。
▼関連記事一覧
・インターネットバンキングシステム開発の進め方
・インターネットバンキングシステム開発でおすすめの開発会社6選と選び方
・インターネットバンキングシステム開発の見積相場・費用
・インターネットバンキングシステム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。