
インターネットバンキングシステムの費用は、開発方式、対象取引、連携・認証範囲によって、3,000万円から10億円以上まで変わります。
費用を左右するのは、開発方式と対象範囲、既存システムとの連携、認証や不正対策の水準です。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インターネットバンキングシステムの全体像
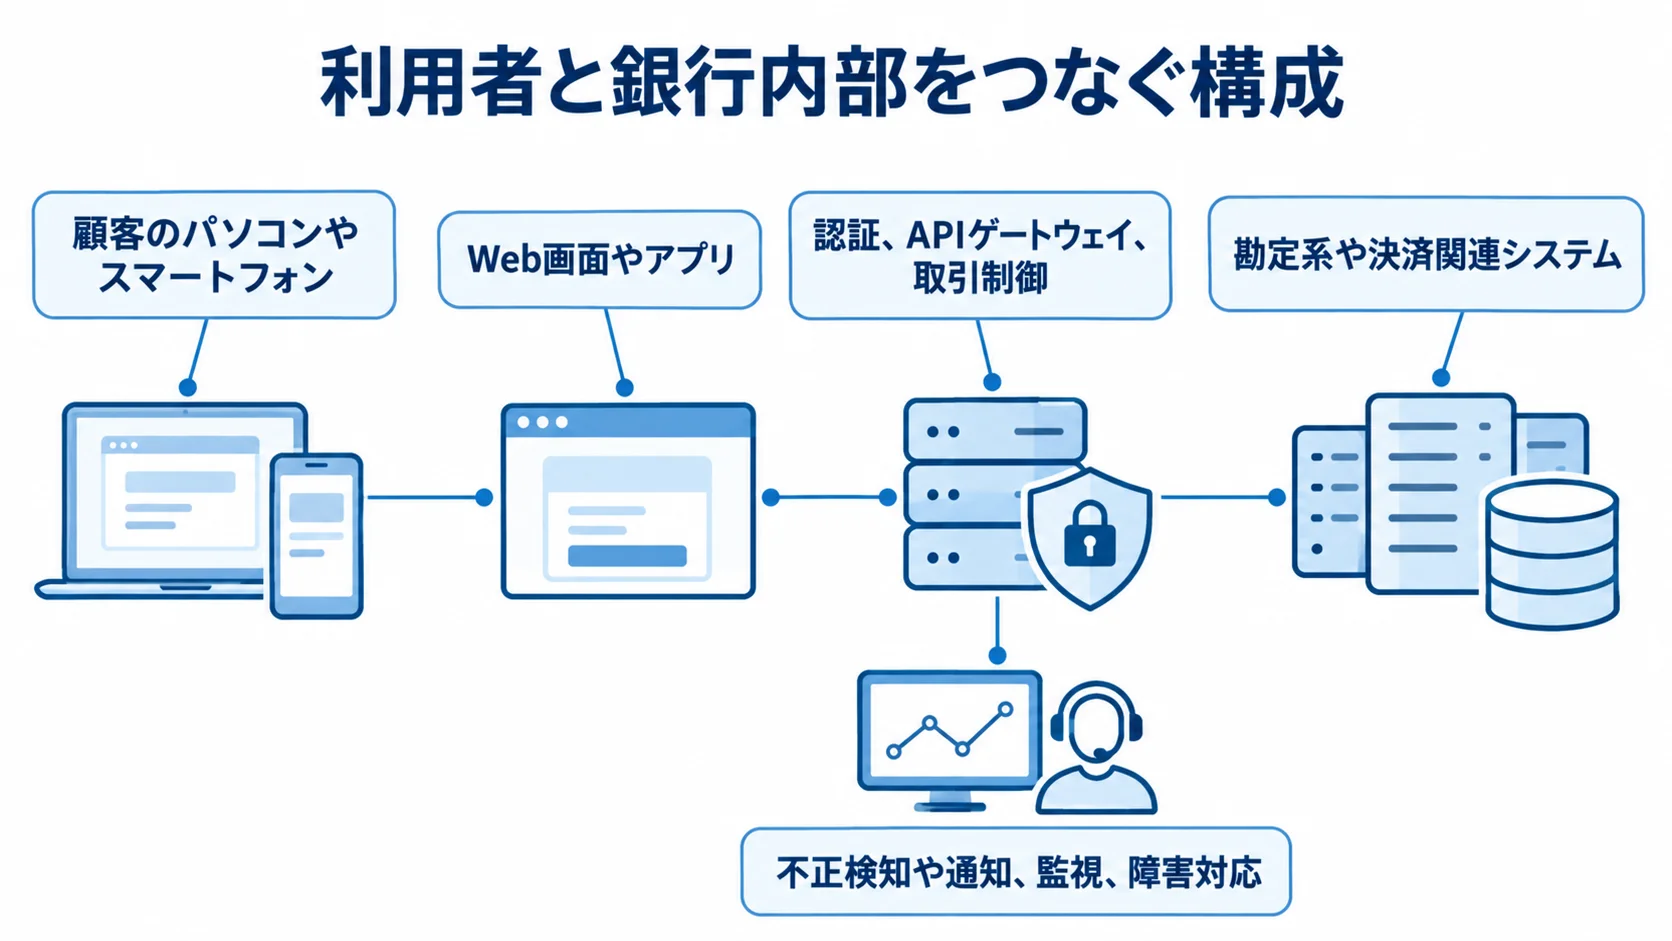
インターネットバンキングシステムは、顧客のパソコンやスマートフォンからの操作を受け付ける仕組みです。銀行内部の勘定系や決済関連システムと安全につながる、非対面のチャネルにあたります。
Web画面やアプリだけでなく、認証、APIゲートウェイ、取引制御も設計の対象になります。不正検知や通知、監視、障害対応までを含めて、一つのサービスとして扱います。
費用を左右する対象範囲
対象範囲を先に決めておくと、必要な連携と見積もりの条件がはっきりします。
- 対象境界:顧客接点だけか、取引を成立させるバックエンドまで含むか
- 標準連携:勘定系、為替、カード、投資信託、ローン、顧客管理との接続
- 法人機能:総合振込、給与振込、承認、権限、電子証明書、API連携
- 見積条件:顧客、取引、接続先、チャネル、利用者数、ピーク、移行、運用を明記する
法人向けでは、会計ソフトやERPとのAPI連携も加わるため、設計と試験の範囲が広がります。
対象範囲があいまいなまま価格だけを比べると、連携や試験が後から追加されて、当初の予算を超えやすくなります。
パッケージ、クラウド、スクラッチの違い
開発方式を比べると、初期費用、拡張性、保守負担の違いが見えてきます。
- 共同利用型・パッケージ:標準業務を活用するため、初期開発を抑えやすい
- クラウド型:設備保有の負担を抑えつつ、利用量に応じて拡張できる
- スクラッチ:独自業務に合わせやすい一方で、初期費用と保守費用が大きくなりやすい
NTTデータのANSERは、公式情報で1981年からの提供実績と、全国500以上の金融機関での利用を挙げています。センター設備やソフトウェアを共同で使うことで、コスト負担を軽減できると説明されています。
標準業務を早く安定して出したい場合は、共同利用型やパッケージが比較の候補になります。
クラウドでは、データの保管場所、暗号鍵、再委託先を確かめる必要があります。障害時の切り替え、ログの保全、監査権限についても、あわせて確認しておきます。
スクラッチでは、標準機能、セキュリティ、運用まで、自社の案件として設計します。
インターネットバンキングシステムの費用相場と内訳
費用は、銀行の規模や利用者数、既存システム、対象チャネルによって個別に算出されます。加えて、セキュリティの水準も見積額を左右します。
金融機関向けの製品は一律の公開価格が少ないため、ここに示す金額は公開価格ではありません。NotebookLMで整理した一次情報、2026年の一般的な開発相場、公開されている相場記事を突き合わせた、編集部の推定です。
正式に予算を組む段階では、同じ前提で複数社に概算見積もりを依頼してください。
規模別の初期費用と開発期間の目安
方式と対象範囲ごとに費用と期間を並べると、自社の前提と照らし合わせやすくなります。
- 共同利用型・クラウド型:標準機能が中心なら3,000万〜8,000万円が目安です
- 個人向け:本格的な構築なら5,000万〜1億5,000万円が目安です
- 法人向け:総合振込やAPI連携まで行うと、1億〜3億円が目安です
- 大規模スクラッチ:基盤改修まで含めると、3億〜10億円以上の可能性があります
標準的な残高照会・明細照会・振込を接続する場合の期間は、3〜9か月が目安です。初期設定、画面調整、接続、試験、移行支援を含む想定です。
月額利用料や取引量に応じた従量課金は、別途かかることがあります。
個人向けの本格的な構築では、開発期間は6〜12か月が目安です。
多要素認証や取引認証、不正検知などの安全対策に加え、通知や性能試験まで含めると、費用は高額になります。脆弱性診断や24時間運用も含めると、標準的なWebシステムより費用が上がります。
法人向けで、総合振込や承認の機能に加え、電子証明書や会計・ERP連携まで行う場合は、9〜18か月程度です。
大規模スクラッチで基盤改修まで含む場合は、開発期間が18〜36か月以上になる可能性もあります。
公開されている相場には、5,000万〜3億円、52〜104週という情報もあります。ただし、これはベンダーの個別見積ではないため、数字だけを自社の予算に当てはめることはしません。
一般的な2026年の相場では、中規模のWebシステムが200万〜800万円とされています。大規模基幹システムについては、1,000万円〜数千万円以上という目安が紹介されています。
インターネットバンキングの相場が上回るのは、金融特有の接続や可用性の要求、監査、試験が加わるためです。
この相場の出典は、SIA株式会社の「システム開発の費用・相場 2026年版」です。
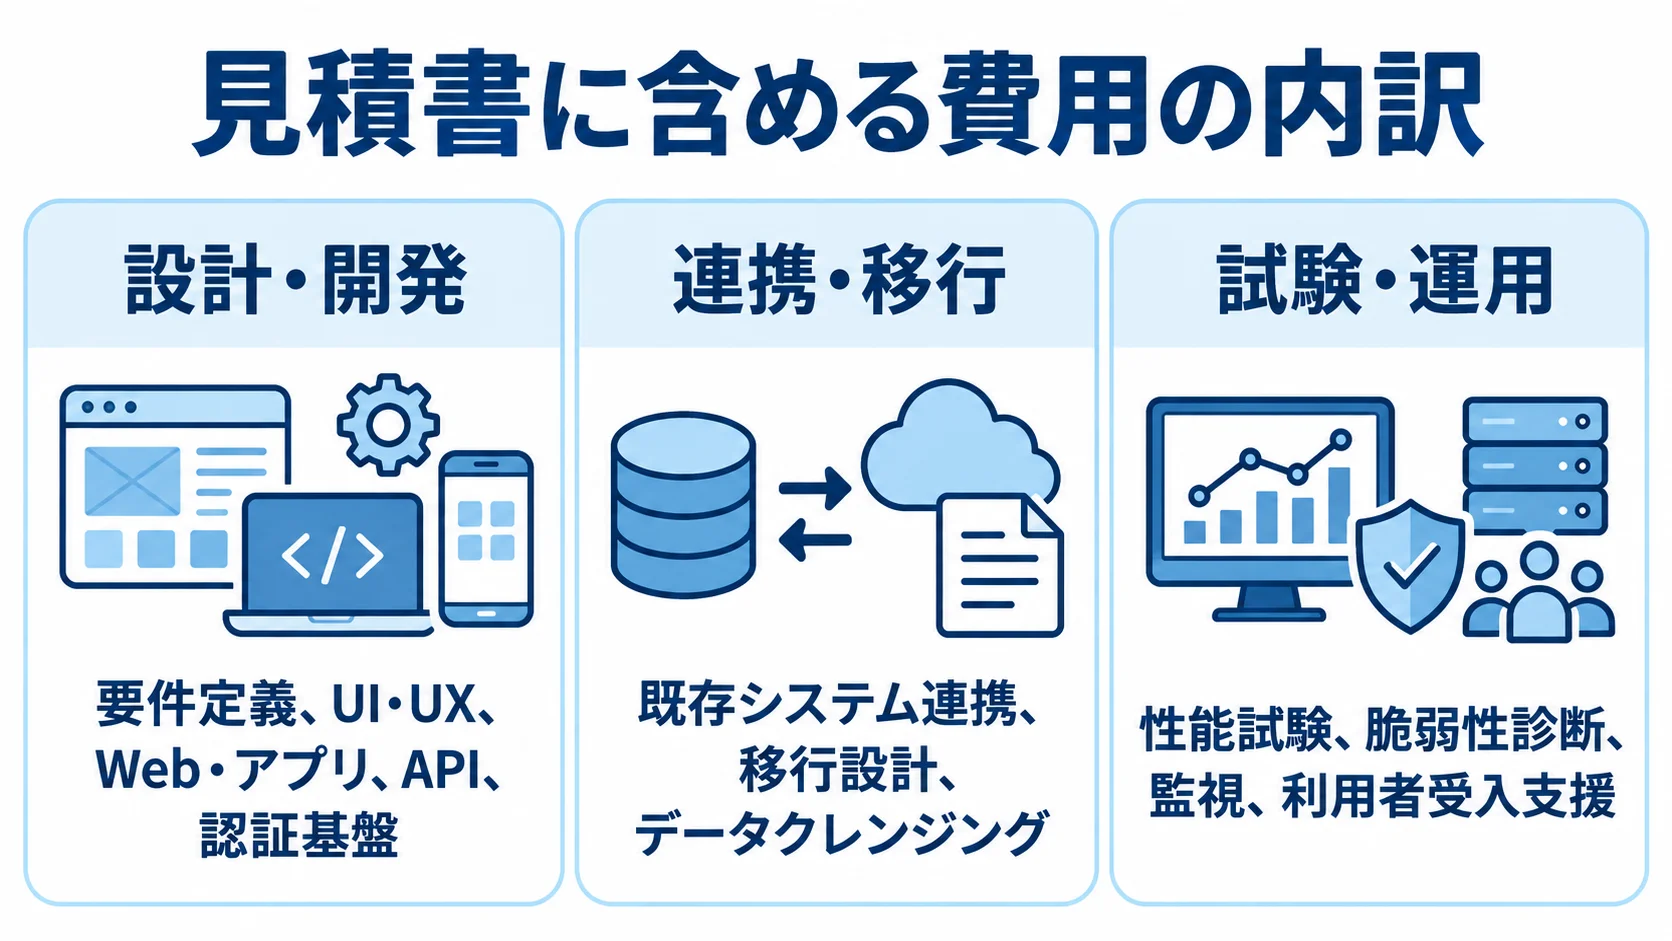
見積書に含める費用の内訳
費用の内訳を工程と運用に分けて示すと、見積もりの抜けに気づけます。
- 設計・開発:要件定義、UI・UX、Web・アプリ、API、認証基盤
- 連携・移行:既存システム連携、移行設計、データクレンジング
- 試験・運用:性能試験、脆弱性診断、監視、利用者受入支援
勘定系や為替、カードとの連携、管理画面、通知も費用に含まれます。プロジェクト管理やアーキテクチャ設計も加わります。
要件定義を全体の5〜15%程度として別建てにすると、追加の要件を把握できます。
金融案件では、単体・結合・総合テストに加えて、負荷試験や障害復旧試験、ペネトレーションテストも必要です。バックアップからの復元確認も、見積書に含める作業です。
試験については、対象環境や回数、報告書、再試験の扱いまで見積書に記載してください。試験費が極端に少ない場合は、別途扱いになっている可能性があります。
ただし、安価な見積もりで試験費が少ない場合も、品質を削っているとは限りません。
リリース後のランニングコスト
ランニングコストは、固定費と利用量に応じた費用に分けて試算します。
- 運用基盤:固定で発生する利用料と、運用作業の費用を分けて見る
- 安全対策:セキュリティに関わる費用を、対策ごとに分ける
- 更新・支援:保守や改修、利用者への支援にかかる費用を見込む
- 比較期間:初期費用だけでなく、5年程度の総保有コストで比べる
クラウドやデータセンターの利用料のほかに、監視、障害の一次対応、セキュリティパッチも発生します。
認証やSMS、メール、不正検知の従量費も想定しておきます。法令や制度の変更、OSやミドルウェアの更新、画面改善も予算に組み込みます。
安全対策では、脆弱性対応やバックアップ、ログの扱いを見ておきます。認証と不正検知の費用も、そこに含まれるかを確かめます。
問い合わせ対応と利用者教育も、運用開始後の費用になります。保守費は初期費用の年10〜20%程度が目安ですが、24時間365日の有人監視や大規模な追加開発があると、その目安を超えます。
共同利用型は初期費用を抑えやすい一方で、月額利用料や取引件数による課金が発生する場合があります。反対に、自社保有型は初期投資が大きくても、長期の利用単価が安定することがあります。
利用者数や取引件数、ピークに加えて、契約期間と解約時のデータ返却費も同じ前提にそろえて比べます。
インターネットバンキングシステムの費用が変動する主な要因
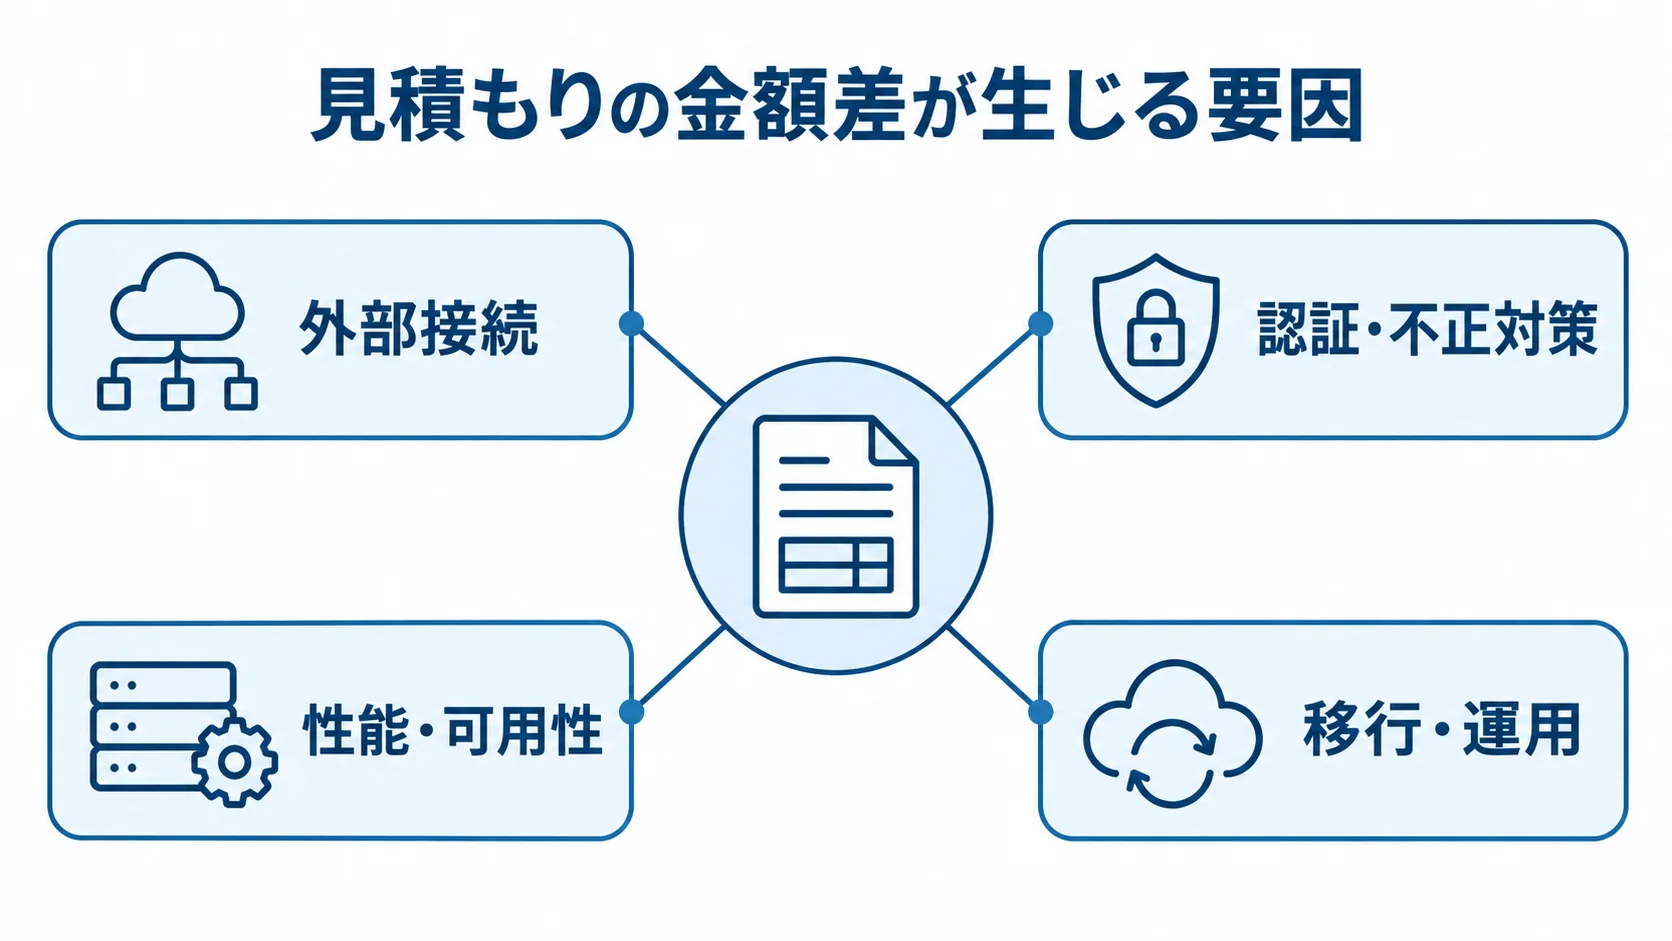
費用が数千万円から数億円まで広がるのは、安全性や業務連携に求める水準が案件ごとに違うためです。
金額差が出やすいのは、外部接続、認証・不正対策、性能・可用性の各要因です。さらに、移行・運用も金額差が出やすい要因です。
機能一覧の数だけで比べず、連携や安全性の条件ごとに見ると、見積もりの精度が高まります。
勘定系や外部サービスとの連携数
連携数が増えるほど、仕様の調整と試験にかかる工数も増えます。
- 取引範囲:残高照会だけにするか、振込や定期預金まで扱うかを決める
- 処理方式:リアルタイム処理かバッチ処理か
- 障害対応:二重処理の防止、休日や締め時刻の設計
たとえば、振込や定期預金、ローンでは、APIや業務ルールが異なります。投資信託やカード、口座振替も、それぞれ別の決まりを持ちます。
接続先が増えるほど、スタブ開発や結合テストに加えて、どこまでを誰が受け持つかの調整にも工数がかかります。
既存の勘定系を残したまま、チャネル側をAPIで段階的にモダナイズする方法もあります。全体を刷新するよりも初期投資を抑えやすく、選択肢の一つになります。
ただし、API管理、データの整合性、監査ログに加えて、タイムアウトや再送の仕組みも必要になります。現行の仕様書や接続テスト環境は早い段階で確認し、連携の難所を見積もりに反映します。
認証・不正送金対策と非機能要件
重要な操作ごとに認証を設計すると、認証基盤や通知の範囲が広がります。
- 認証:ログインだけでなく、振込先や限度額の変更も対象にする
- 不正対策:複数の仕組みを組み合わせる
- 可用性・性能:稼働や性能、復旧の目標値
FIDO2やパスキーは、フィッシング耐性のある認証です。ほかにも、リスクベース認証やトランザクション認証、異常取引のリアルタイム検知があります。
不正対策では、端末情報、取引認証、不正取引検知を組み合わせます。そのため、不正検知エンジンや顧客サポートの設計も増えます。
金融庁の監督指針は、固定ID・パスワードだけに頼らない認証を対策の例として示しています。加えて、複数経路による取引認証や、不正ログインと異常取引を検知して利用者へ連絡する体制も挙げられています。
出典は、金融庁の「中小・地域金融機関向けの総合的な監督指針」です。
この要求を後の工程で追加すると、認証の流れや監視ルールを改めて組み直すことになります。問い合わせの手順や試験データまで作り直すため、費用も上がりやすくなります。
可用性と性能も費用に直結するため、ピーク時の同時接続数や1秒あたりの取引数、許容応答時間を先に決めておきます。目標復旧時間(RTO)、目標復旧時点(RPO)、切り替え方式も必要です。
メンテナンス時間や目標稼働率も、費用を左右する条件です。稼働率を高くするほど、冗長化や監視が必要になります。バックアップや復旧試験の範囲も、あわせて広がります。
データ移行・運用・監査の範囲
移行対象と履歴の期間を決めておくと、移行の工数と保管容量を見積もれます。
- 移行対象:口座や契約の情報、権限、通知先など
- 移行作業:抽出、変換、名寄せ、欠損確認、暗号化を行う
- 切り替え:リハーサル、照合、切り戻し、並行稼働の計画
取引履歴や監査ログは、何年分を参照するかによって保管容量が変わります。旧システムをすぐには停止できない場合は、段階的な移行の費用も加算されます。
FISCの第13版は2025年3月に公表されました。開発・導入・運用の安全対策に加えて、オペレーショナル・レジリエンスも盛り込まれています。
同じ版には、金融庁のサイバーセキュリティガイドラインや、AI・生成AIの安全対策も反映されています。
出典は、公益財団法人金融情報システムセンターの「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」です。
監査証跡や権限分離、委託先管理などに加えて、障害訓練や変更管理も見積もりに含めます。
インターネットバンキングシステムのコスト最適化のポイント
コスト最適化は、業務の標準化や基盤の再利用、段階導入によって手戻りを抑える取り組みです。見積条件をそろえることも含まれ、セキュリティや可用性を削って価格を下げることとは別のものです。
判断するときは、初期費用だけでなく、追加改修や障害対応を含む総保有コストで見ます。
標準機能と共通基盤の再利用
標準機能と独自機能を分けておくと、差別化したい領域へ予算を振り向けられます。
- 再利用候補:残高照会、明細照会、振込受付、通知、利用者管理
- 選択肢:共同利用型、パッケージ、金融向けクラウド
- 確認事項:標準、設定変更、追加開発の範囲を分類する
認証サービスや既存の勘定系、認証基盤を使い回せる場合もあります。その場合は、開発期間とテストの範囲を抑えられることがあります。
製品の標準機能に業務を合わせられるか、APIが勘定系に対応しているかを確かめます。
また、標準機能に無理なカスタマイズを重ねると、将来の更新で追加費用が発生します。アップデートで誰が何を受け持つかが不明確な場合も、費用が増える可能性があります。
必須取引からの段階的なリリース
初回の対象を絞ると、要件の調整とテストの組み合わせを減らせます。
- 第一段階:残高照会、明細照会、振込、通知、本人認証を対象にする
- 追加候補:資産運用、法人向けの承認、外部APIを後から検討
ローンや投資信託、法人API、チャットサポートを初回から含めると、範囲が広がります。
対象の顧客とKPIを絞り、利用頻度と重要度が高い機能から実装します。
その後は、利用率や問い合わせ内容を見ながら、追加機能を決めます。段階的に導入すると、実際の利用データをもとに性能や操作性を検証できます。
後から拡張できるAPIや権限モデル、監査ログ、データモデルは最初に設計します。なお、段階導入で削るのは機能の数であり、拡張性や安全性ではありません。第一段階で暫定的な作り方を選ぶと、第二段階で大幅な作り直しが発生します。
RFPと相見積もりによる条件の統一
同じ条件で見積もりを取ると、価格差の理由や抜けている費目を比べやすくなります。
- RFP:対象範囲、利用者数、ピーク、稼働時間、RTO・RPOをそろえる
- 品質条件:認証、試験、監視、保守、SLA、再委託の記載
- 費用項目:初期費用、月額、従量費、追加改修、終了時費用の区分
前提が会社ごとに違うと、試験が見積もりに含まれるか別途か、運用を含むかを比べられません。RFPには、接続先やデータ移行も同じ粒度で書きます。
2026年の一般的な見積もりでは、2〜3社程度に同じ要件で依頼します。価格だけでなく、提案内容やサポート体制も確かめます。
出典は、SIA株式会社「システム開発の費用・相場 2026年版」です。
金融案件では、稼働実績や障害時の指揮系統、再委託先を比べます。監査資料や脆弱性対応の速さも確かめます。
インターネットバンキングシステムの見積もりを取る際のポイント
見積もりを依頼する前に、社内で事業の目的と対象範囲を整理しておきます。
仕様はすべて完成させなくても構いません。そのかわり、何を実現し、何を既存システムに残すかは言葉にしておきます。初期段階で曖昧さを減らすほど、価格差の理由を説明できます。
要件定義とRFPに最低限書く項目
RFPでは、目的やKPI、対象顧客、チャネルを示します。あわせて、標準機能と独自機能も分けて書きます。
- 機能条件:対象取引、接続先、Web・アプリの範囲
- 性能条件:利用者数、同時接続数、ピーク件数、応答時間
- 安全条件:監査ログ、権限分離、暗号化、バックアップ、復旧目標を記載する
サービス時間やメンテナンス方法、利用者数の増加見込みも必要です。金融機関では、障害時の連絡方法も早い段階で指定します。
移行では、データの種類と履歴期間を示し、品質や回数、並行稼働の条件も書いておきます。切り戻しの条件も、要件定義の段階で決めておきます。
運用では、監視時間や一次・二次対応、インシデント報告を分けて書きます。脆弱性パッチや法改正への対応、問い合わせ窓口も明記します。
初期費用と運用費を分けて示すと、見積もりを比べられます。
開発会社の実績と提案の比較
金融実績は、銀行名や導入件数の多さより、どの範囲を担当したかで判断します。
- 担当範囲:勘定系、為替、全銀系、カード、認証の接続経験
- 運用経験:稼働後の監視と障害対応の体制
- 得意領域:共同利用型、クラウド、認証・決済の実績を比べる
提案会では、見積もりに含まれない作業や、診断・再試験の負担者を質問しておきます。障害時の連絡時間や再委託先、データの保管場所も確かめます。
契約が終わるときのデータとログの返却方法も質問しておきます。役割の分担や将来の追加単価が不明確だと、後から予算が膨らむ可能性があります。
契約と見積もりのリスクの抑え方
工程ごとに契約の考え方を整理しておくと、変更が起きたときの責任をはっきりさせられます。
- 準委任:要件定義で、体制や作業範囲、成果物、終了条件を決める
- 請負:完成の定義、受入基準、検収時期、瑕疵対応
- 共通条件:追加要件と責任の範囲を文書にまとめる
仕様が確定している開発では請負を、変わりやすい企画や要件定義では準委任を検討します。
金融庁の監督指針は、外部委託先の評価や役割・責任、監査権限を契約に定めるよう示しています。
再委託の手続きとサービス水準を定め、委託元が継続的に監視します。複数の事業者が関わる場合は、障害の切り分け担当を事前に決めておきます。
長期のコストを左右するのは、変更や障害対応の条件が予測できるかどうかです。契約の形式だけで備えが整うわけではないため、責任分界を文書にまとめ、事前に取り決めておきます。
よくある質問(FAQ)
発注前には、金額だけでなく、どの範囲を含んだ回答なのかを確かめます。
インターネットバンキングシステムは5,000万円で開発できますか?
5,000万円で開発できるかどうかは、対象範囲と含まれる機能によって判断します。
- 標準的な個人向け:既存勘定系へ接続し、範囲を絞れば可能な場合もあります
- 下限の目安:5,000万円前後ですが、含まれる作業の確認が必要です
- 法人向け:承認、API連携、複数チャネルまで含めると1億円以上です
認証や不正検知に加え、移行や脆弱性診断、24時間運用まで含めると、金額は上振れしやすくなります。
クラウドを使えば開発費は安くなりますか?
クラウドの費用効果は、初期負担と金融向けの運用費を分けて見ます。
- 初期負担:サーバー購入や設備保有の負担を抑え、容量を拡張しやすい
- 追加設計:利用料とは別に必要になる設計項目を確かめる
- 適合性:委託先管理を含め、案件ごとに採用の可否を評価する
金融向けの可用性や暗号鍵管理、監視、バックアップを設計すると、クラウドの利用料以外にも費用が発生します。ログの保管や障害時の切り替え、委託先管理も必要です。
クラウドの事例として、2025年1月、複数の地域金融機関が参加するChance地銀共同化システムで、クラウド基盤の採用が発表されました。
出典は、日本IBMのニュースリリース(2025年)です。
開発後は毎年どのくらいの費用がかかりますか?
年間の費用は、基本の保守と利用量に応じた費用を分けて見積もります。
- 基本費用:保守、監視、障害対応、セキュリティ更新
- 従量費:認証、SMS、不正検知、クラウド利用量の区分
- 長期比較:追加改修を含めた5年分のTCOで比べる
基本費用は、初期費用の年10〜20%程度が目安です。法改正への対応や追加機能、利用者サポートは、別に計上されることがあります。
月額の固定費と従量費、年間で想定する追加改修費を分けて比べてください。
費用を抑えるためにセキュリティ機能を削ってもよいですか?
初期費用を下げるために、認証や不正送金対策を削ることは勧められません。
金融庁は2025年6月、被害が増えていることや、フィッシングで認証情報を盗む手口が多いことを説明しました。
守る取引を第一段階ではっきりさせ、認証や取引監視、通知、代替手段を優先します。
まとめ
初期費用は、共同利用型・クラウド型で3,000万〜8,000万円が目安です。
個人向けは5,000万〜1億5,000万円、法人向けやAPI連携込みは1億〜3億円です。
独自業務と大規模基盤改修を含むスクラッチは、3億〜10億円以上が目安です。
これらは、対象範囲と前提をそろえた場合の推定レンジです。公開価格として扱うものではありません。
発注前に決めるべき費用の前提
個人向けか法人向けか、Webかアプリか、対象取引をどこまでにするかは、発注前に決めておきます。
- 対象条件:顧客、チャネル、取引、既存勘定系、利用者数
- 安全条件:認証、不正検知、性能、可用性、移行、監査ログ
- 予算配分:標準機能を再利用し、差別化領域へ予算を集中させる
24時間運用も、必須の条件として見積もりに含めます。
適正な見積もりにつなげる進め方
同じRFPで複数社に依頼すると、費用に何が含まれ、何が含まれないかを比べられます。
- 費用比較:初期、月額、従量、保守、追加改修、試験、移行、運用を分けて並べる
- 実績確認:接続、障害対応、委託先管理の実績と、価格差の理由
- 最終判断:安全性と運用の継続性を含む総保有コストで比べる
2〜3社以上に依頼し、同じ条件で提示してもらうことが大切です。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。