
インターネットバンキング開発は、目的と対象範囲を決め、方式を選び、設計・試験・移行を経て運用改善へつなげる流れで進みます。
24時間365日の取引を支えるため、各工程で確かめることが欠かせません。システムの全体像は、インターネットバンキングシステム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
インターネットバンキングシステムの全体像
インターネットバンキングシステムは、顧客がパソコンやスマートフォンから使う非対面チャネルです。残高や入出金明細の照会、振込・振替を扱います。さらに、定期預金、ローン申込、各種届出も扱います。
顧客接点や認証・API基盤、業務サーバーを組み合わせた領域で、勘定系そのものとは分けて考えます。勘定系・為替との連携、不正検知、通知、監視も含むため、ミッションクリティカルな仕組みになります。
個人向けと法人向けで異なる必要機能
個人向けと法人向けでは、機能もデータ管理も違います。要件の違いを押さえるため、主な対象機能を分けて見ていきます。
- 個人向け:ログイン、残高・明細照会、振込・振替、限度額変更、定期預金、住所変更、通知
- アプリ併用:生体認証、プッシュ通知、端末変更、紛失時の利用停止、アプリ更新
- 法人向け:総合振込、給与振込、口座情報・明細API、複数利用者の権限管理、申請・承認、電子証明書、会計・ERP接続
個人向けは顧客単位で扱うのに対し、法人向けは企業・部門・口座・承認者の関係を扱います。そのため、データモデルと監査証跡の考え方も異なります。
企画段階で両方を同じ機能一覧にまとめてしまうと、権限や承認の追加費用が後から発生しやすくなります。
チャネルと勘定系の役割の切り分け
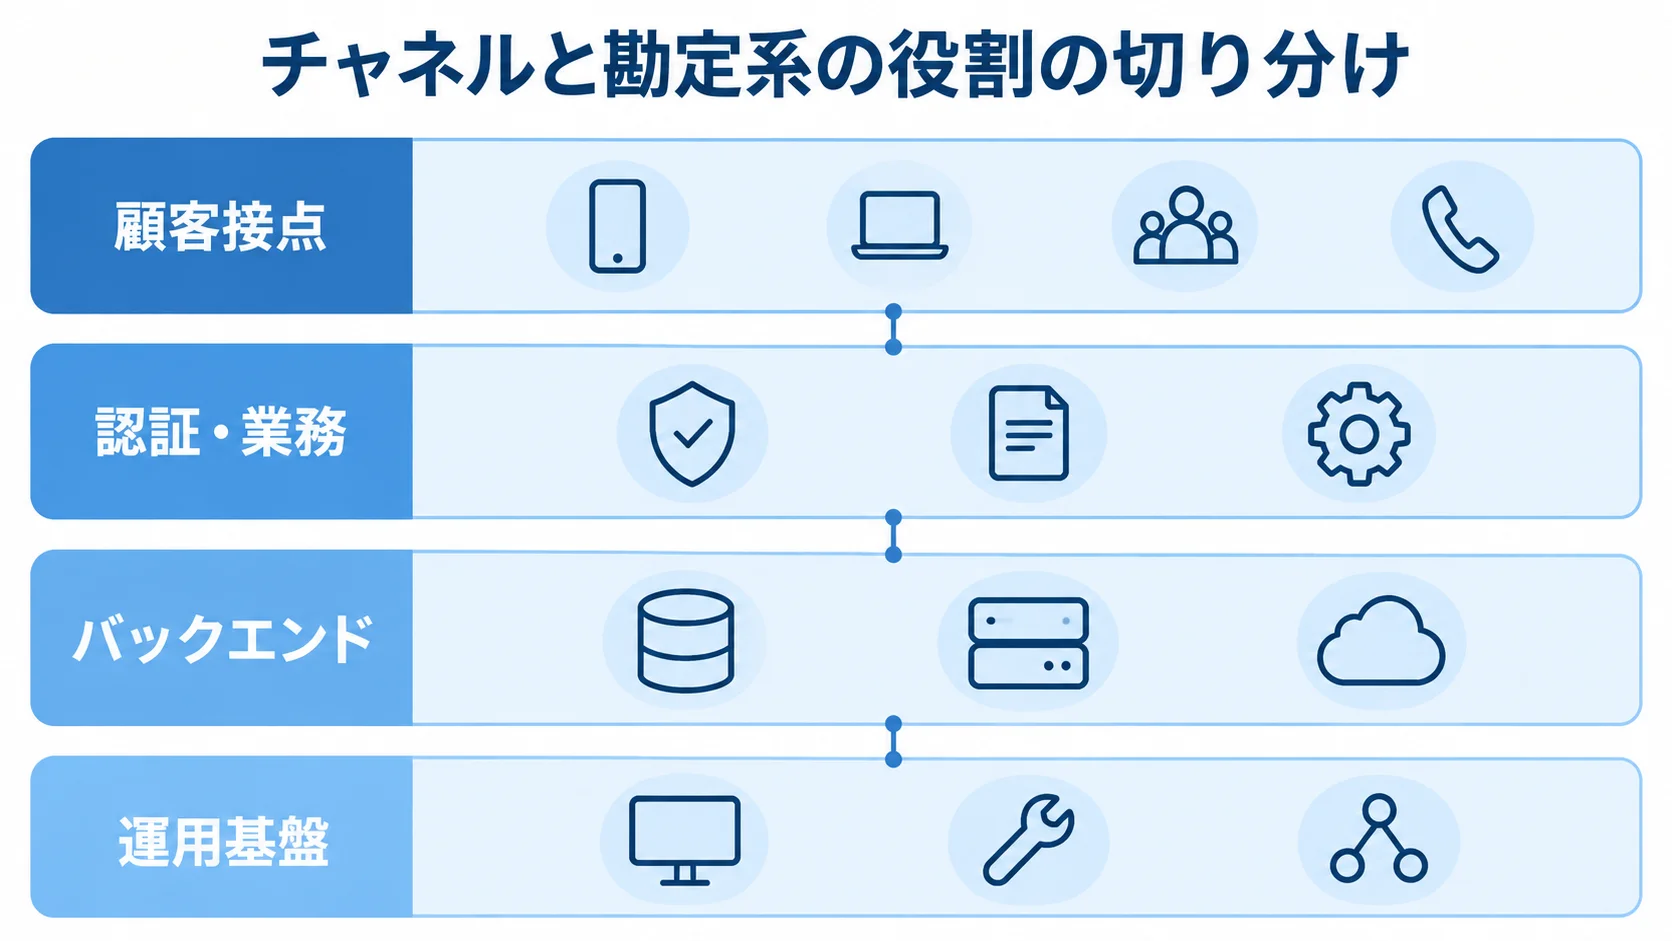
Web・アプリで受け付けた取引を勘定系まで安全につなぐため、各層の役割と検証範囲をそろえておく必要があります。
- 顧客接点:顧客が操作するWeb・アプリ層
- 認証・業務:APIゲートウェイ、認証基盤、インターネットバンキング業務サーバー
- バックエンド:勘定系・為替・カード・投資信託・顧客管理など
- 運用基盤:不正検知、監視、ログ管理、通知
層と層の間では、認証済みかどうかだけでなく、実行者、端末、取引内容、金額まで検証します。さらに、取引の途中で通信が切れた場合でも、二重送信を防ぎ、利用者に正しい状態を伝える設計が必要です。
既存の勘定系は刷新せずに、チャネル側をAPIで段階的に作り替える方法もあります。一方で、勘定系や決済基盤まで同時に改修する場合は、画面の開発規模よりも、データ整合性、切替、障害復旧、業務テストが費用と期間を左右します。
金融庁の監督指針は、非対面取引に特有のリスクを踏まえた利用者保護を重視しています(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」、2026年8月確認)。
UIとバックエンドを別々に発注する場合も、どこまでを誰が受け持つかを全体で文書にしておきます。
インターネットバンキングシステム開発の進め方
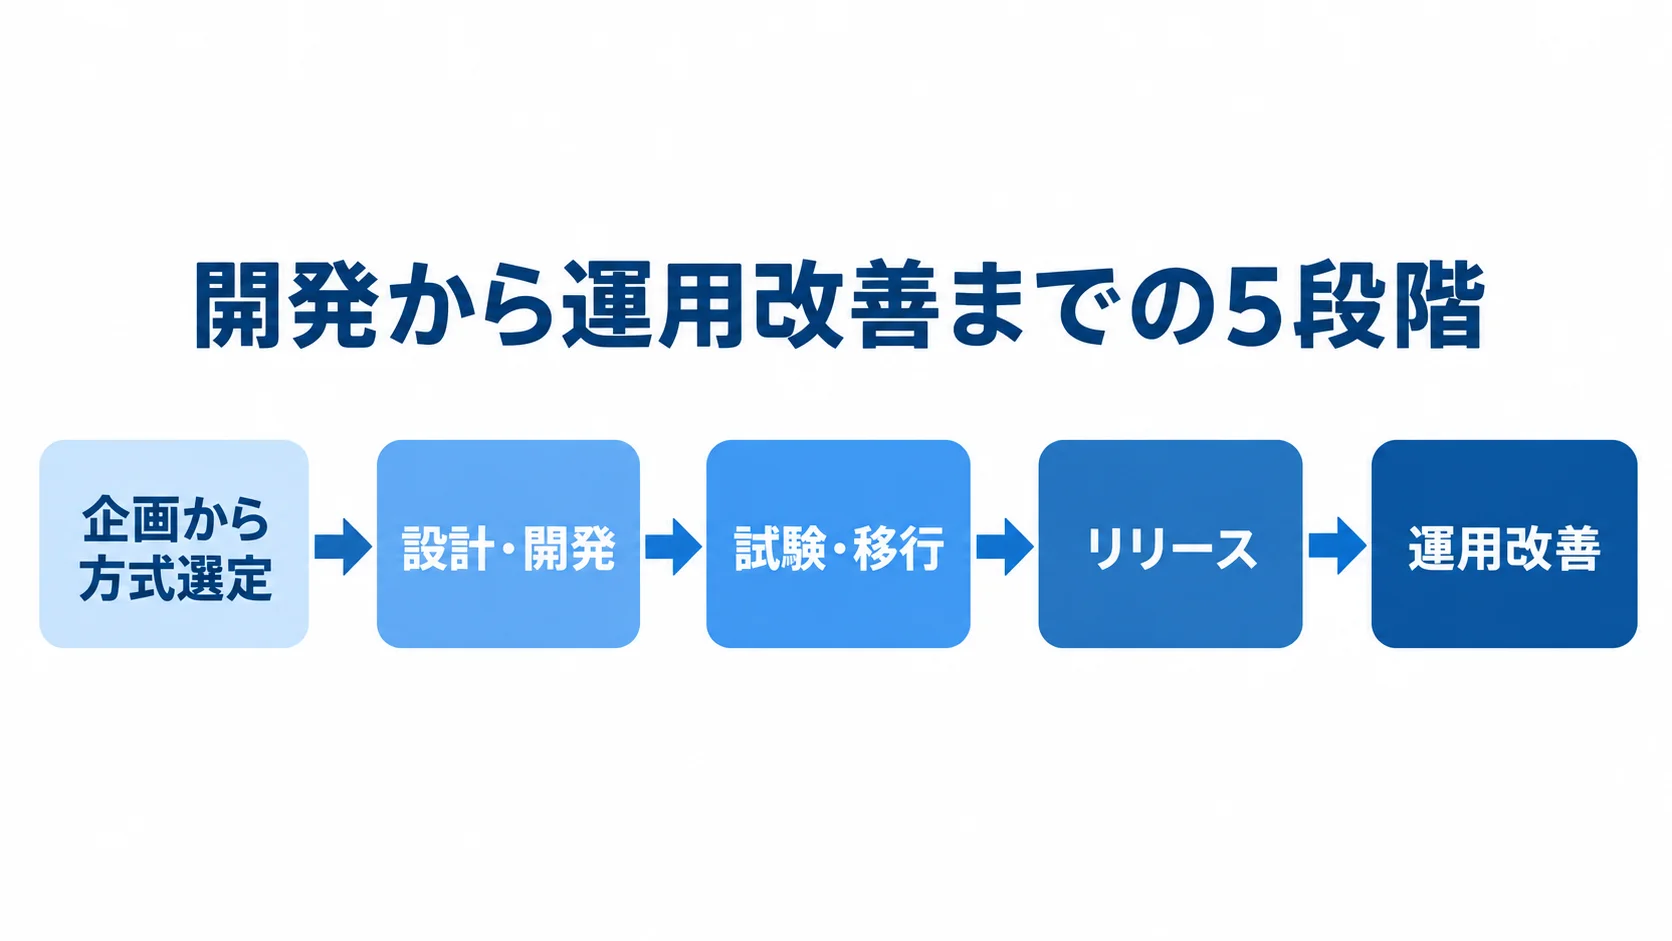
開発は、前の工程で決めた内容を次の工程へ渡しながら、5つの段階で進みます。
- 企画から方式選定:事業目的をKPIに落とし込み、対象の顧客や取引を決めたうえで、要件を固め、方式の範囲を選びます。
- 設計・開発:画面やAPI、データ、認証、権限を設計し、冪等性や二重実行防止を組み込みます。
- 試験・移行:単体から利用者受入まで検証し、本番データを使ったリハーサルと切戻しの条件を決めます。
- リリース:優先度の高い領域から段階的に公開し、問題の影響を限定します。
- 運用改善:ログイン成功率や取引完了率などを測定し、その結果を次の開発に反映します。
セキュリティや障害対応を開発の最後にまとめて確認する形は不十分です。認証と不正検知は、要件定義の段階から決めておきます。監査ログやピーク性能、災害対策も、同じ段階で決めておきます。そのうえで、各工程で何を渡すか、誰が承認するかも、あらかじめ決めておきます。
企画・現状分析での目的と対象範囲の決め方
まず、事業目的をKPIに落とし込み、対象とする顧客と取引を決めます。チャネルの範囲も含め、目的の例と範囲の確認項目を、次のように分けて整理します。
- 事業目的:非対面取引率を高める、法人顧客の振込業務を効率化する
- 利用促進:アプリ利用を増やす、新しいAPIサービスを提供する
- 対象範囲:個人・法人・代理人、残高照会・振込、Web・アプリ・API、対応時間、既存システム制約
現行業務には、顧客管理、勘定系、為替が関係します。加えて、カード、AML・不正検知、通知が関わります。また、コールセンターや会計・ERPも関係します。
業務フローには、システム名のほか、受け渡すデータと頻度、エラー時に再処理を担う担当者も描いておきます。
RFPには、機能・非機能要件に加えて、移行や試験などの条件も書き込みます。どこまでを誰が受け持つかも含め、各社に同じ条件で提示します。
方式選定での標準化する範囲と差別化する範囲の切り分け
方式には、共同利用から個別開発まで幅があります。標準化と独自性をどう配分するかで、費用や保守負担が変わります。
- 共同利用型・パッケージ:標準化しやすい機能の導入向け
- クラウド型・SaaS:データ所在や暗号鍵などの管理を確認したうえで導入
- API中心のハイブリッド型:既存勘定系を活かし、チャネルをAPIでつなぐ形
- スクラッチ型:特殊な業務フローや独自の法人権限モデルを重視しやすい
残高照会や振込などは共同利用型やパッケージで導入し、顧客体験や新サービスに投資する形にすると、初期費用と保守負担を抑えやすくなります。
一方で、独自機能を優先する場合は、カスタマイズの範囲と将来のアップデート費用を確かめておきます。
クラウドの場合は、障害時の切替や可用性を確かめるほか、監査資料や契約終了時のデータ返却も確認します。
FISCは2026年3月に安全対策基準・解説書の第14版を公表しました。金融機関の開発・導入・運用を対象に、クラウド事業者やFinTech企業を含む専門家が安全対策を整理しています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第14版」、2026年)。
必要な統制を実装できる方式を選び、クラウドかオンプレミスかは、その結果として決めます。
設計・開発・試験・移行の段階的な検証
設計から移行までに検証する対象は、工程ごとに整理しておきます。金融取引の境界条件や認証時の業務も、設計の対象に含めます。
- 基本設計:画面・API・データ・認証・権限・外部接続・監視・ログ・障害通知
- 詳細設計・開発:冪等性、タイムアウト、再送、二重実行防止、限度額、メンテナンス表示
- 認証の業務設計:FIDO2やパスキーの登録、端末変更、紛失、機種変更、代替手段
- 試験:単体、結合、総合、性能、障害、脆弱性、ペネトレーション、利用者受入
通常時に加えて、給与振込日や月末のピーク負荷、外部接続先の遅延も試験します。さらに、勘定系の縮退や認証基盤の障害、通信断、データ不整合を想定した訓練も欠かせません。
移行では、本番データを使ったリハーサルと切戻しの条件を決めます。休日のサポート体制や顧客への案内も、あわせて決めておきます。そのうえで段階リリースを使えば、問題の影響を限定できます。
優先度の高い領域から順に公開する方法が適しています。残高・明細照会や振込・振替、通知、法人承認などが、その対象になります。
各リリースでは、ログイン成功率や取引完了率、問い合わせ件数、不正検知の誤検知率、障害復旧時間を測定します。その結果は、次の開発に反映します。
インターネットバンキングシステムの費用相場とコストの内訳
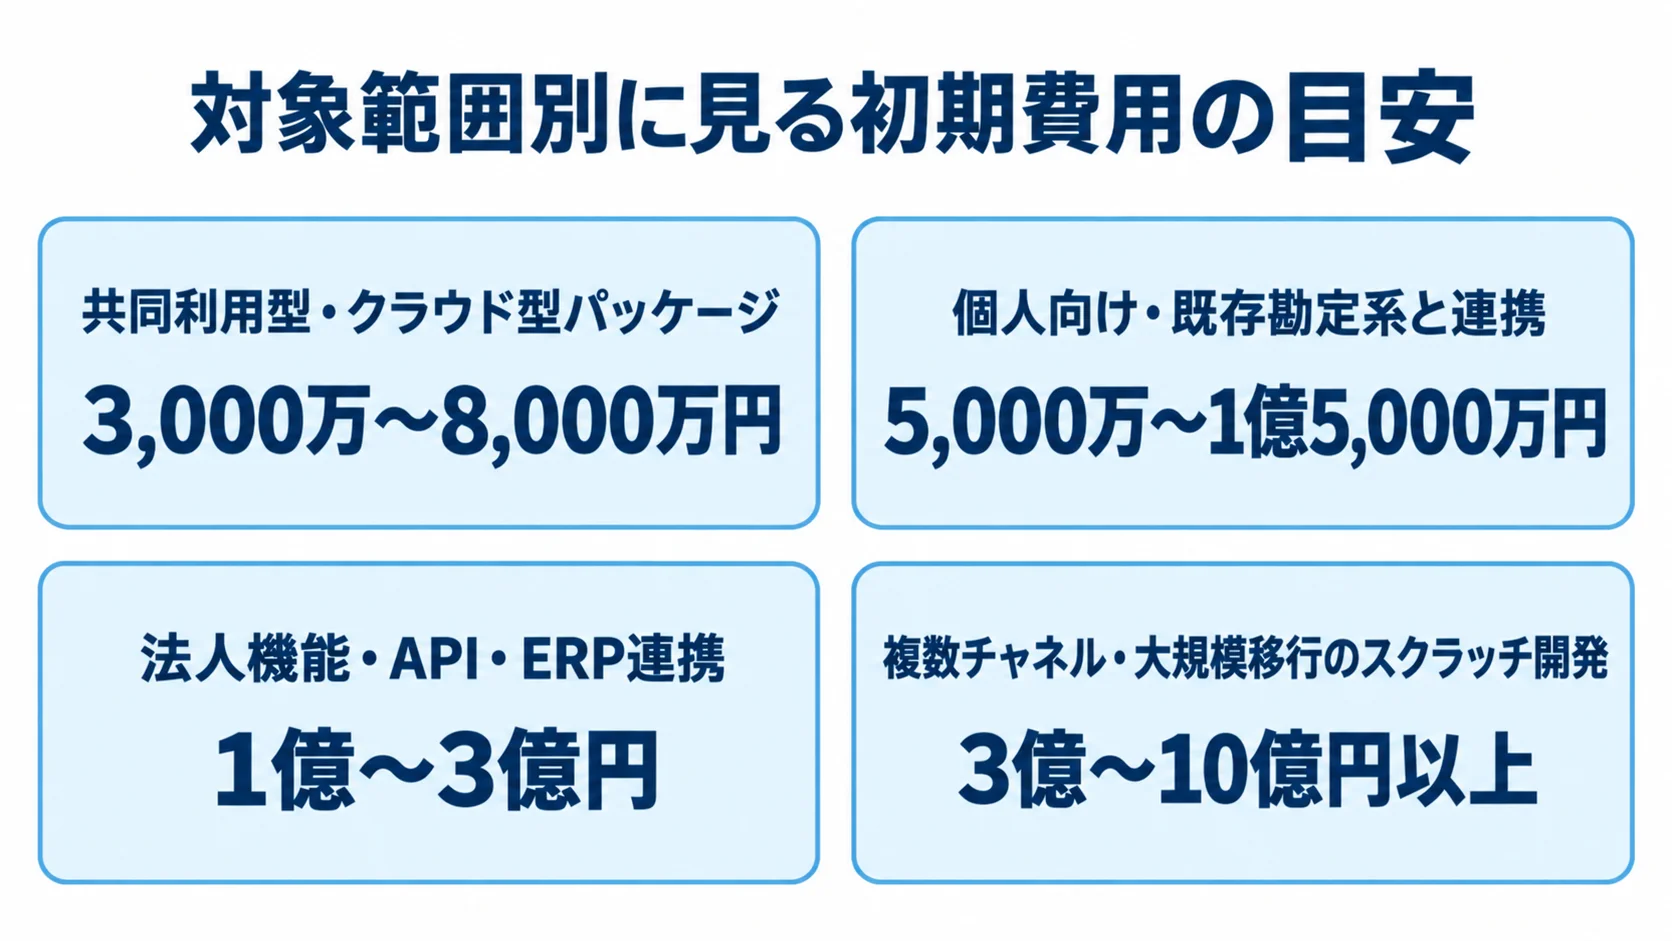
初期費用の目安は、共同利用型・クラウド型パッケージを標準的に導入する場合で3,000万〜8,000万円です。個人向けを既存勘定系と連携する場合は、5,000万〜1億5,000万円になります。
法人機能やAPI・ERP連携まで含めると、1億〜3億円が目安になります。複数チャネルや大規模移行を含むスクラッチ開発では、3億〜10億円以上になることもあります。
これらは、対象範囲、利用者数、接続先、試験、運用条件を前提に置いた概算で、公開定価ではありません。
2026年公開の一般的な開発相場資料では、オンラインバンキングの費用を5,000万〜3億円、期間を52〜104週間としています(出典:Casually「システム開発の料金相場 2026年最新版」、2026年)。ただし、金融機関向けの個別見積とは条件が異なるため、自社の方式と含める範囲に置き換えて使います。
NotebookLMのリサーチでも、個人向けの初期開発は5,000万〜1億円以上、期間は6〜12か月が一つの目安とされています。
初期費用の内訳と、開発・接続・試験・移行で増える費用
見積の対象範囲を確かめるには、初期作業と継続費用を分けて見ることが大切です。初期費用には、次の項目が含まれます。
- 企画・設計:企画、業務設計、要件定義、UI・UX設計
- システム構築:Web・アプリ、APIゲートウェイ、認証基盤、インフラ
- 接続・運用基盤:勘定系・為替・カード接続、通知、不正検知、監視
- 移行・検証:データ移行、総合テスト、脆弱性診断、ペネトレーションテスト、リリース支援
要件定義は全体の5〜15%程度で、開発費の70〜80%を人件費が占めるという見方もあります。ただし、その割合は契約方式と工程分担によって変わります。
見積が安い場合は、画面開発だけを計上し、外部接続や移行、負荷試験、監査ログ、障害訓練などを除外している可能性があります。24時間監視やリリース後の問い合わせも、見積の対象に入っているかを確かめます。
初期費用とは別に、クラウドやSMS・メール・認証、不正検知エンジンの従量費も確かめます。監視・保守や法令・ガイドライン対応、追加改修費も、費用の対象です。
ランニングコストとTCOの比較
初期費用に加えて、稼働後に続く費用と撤退時の条件も比べます。TCOは総所有コストを指します。
- 継続作業:保守、監視、障害対応、セキュリティパッチ、脆弱性・法令対応、小規模改修
- クラウド利用:利用者数や取引量に応じた月額、認証・通知・不正検知の従量課金
- 共同利用型:初期開発を抑えやすい一方、月額利用料や個別カスタマイズ費が発生
- スクラッチ型:独自性を出しやすい一方、技術者確保や基盤更新などの費用が継続
保守費は、初期費用の年10〜20%程度で予算化する方法もあります。ただし、これはあくまで目安です。
取引量によって月額費用が変わるため、クラウド型は平常月と繁忙月の両方で試算します。
方式を比べるときは、5年程度の総保有コストを見ます。特に、スクラッチ型はセキュリティ試験や障害対応の費用も長期にわたって続きます。
ベンダーの変更や撤退に備え、データ形式、ソースコード、設計書、ログ、運用手順の返却条件も、TCOに含めておきます。
見積もりを取る際のポイント
相見積もりでは、各社に同じRFPを渡し、機能・非機能と外部接続を同じ粒度で回答してもらいます。金額の差を生みやすい条件も、同じ書き方でそろえます。
- 移行:本番データのリハーサルと、切戻しの条件
- 試験:単体から利用者受入まで、含める試験の範囲
- 運用:障害の重大度別の対応時間、サービスレベル
- 契約条件:追加改修や法改正対応の条件
総額だけで比べると、必要な工程を含む提案と開発部分だけの提案を取り違えるおそれがあります。そのため、金額の前提と除外項目を分けて確認します。
RFPでの機能要件と非機能要件の分け方
RFPには、顧客向けの機能に加えて、例外時の業務や性能、統制・運用の条件も書き込みます。
- 機能要件:対象顧客、口座・契約、残高・明細、振込・振替、限度額、定期預金、届出、通知
- 法人機能:総合振込、給与振込、承認、管理者機能
- 業務例外:取消、組戻し、タイムアウト、重複送信、メンテナンス、受付・承認期限、異常取引の保留
- 非機能要件:可用性、同時接続数、ピーク取引件数、応答時間、RTO・RPO、バックアップ、災害対策
- 統制・運用:暗号化、認証・認可、監査ログ、監視、アクセシビリティ、データ保管、脆弱性対応
FISC第14版や金融庁の監督指針は、引用するだけでなく、採用する対策と残す証跡を自社システムに合わせて記載します。
実績の見方:担当範囲と運用実績
金融機関での実績は、担当範囲と稼働後の対応実績を確かめて評価します。質問項目は各社にそろえて、同じ観点で比べます。
- 稼働実績:担当機能、稼働年数、利用者数・取引量、障害・不正送金時の対応体制
- 接続・統制:勘定系、全銀・決済、カード、外部API、AML、不正検知との接続経験
- 体制・証跡:脆弱性診断の実施者、再委託先、監査資料、SLAの提示可否
- 提案内容:要件適合率、未対応項目の代替案、開発体制、テスト・移行計画、運用窓口
共同利用型や既製サービスでは、標準機能と個別カスタマイズの範囲を確かめます。また、他行の更新が自社に影響する条件も、確認の対象になります。
NTTデータのANSERは、全国500以上の金融機関が利用しています。センター設備やソフトウェアの共同利用によるコスト軽減と、高トラフィック対応を掲げています(出典:NTTデータ「ANSER」、2026年8月確認)。ただし、自社の勘定系との接続や必要な機能が対象になるかは、個別に確認する必要があります。
契約とリスク分担の確定
契約とリスクの分担を決めて、障害や事故が起きたときの対応範囲を明確にします。契約条件では、次の項目を確認します。
- 開発契約:請負・準委任の範囲、成果物、検収条件、要件変更、追加改修単価
- 運用条件:障害の重大度別対応時間、サービスレベル、脆弱性修正期限
- 法令・クラウド:法改正・指針改定対応、停止時の補償、データ返却、ログ保管、再委託、移行支援
不正取引や情報漏えいが起きた場合に備えて、検知や連絡、停止、調査、顧客対応を、金融機関や一次請負、再委託先、クラウド事業者のどこが担うかを定めます。
金融庁は、2025年3月末時点のインターネットバンキング被害を10,337件、被害額を161億3,100万円と公表しました(出典:金融庁「令和6年度実績評価書」、2025年)。そのため、認証だけでなく、異常検知、取引保留、通知、補償判断、事後分析まで含む運用が必要です。
よくある質問(FAQ)
企画段階で特に多い質問に、費用や期間の目安から答えます。費用や期間は対象範囲で変わるため、判断の基準を持っておくと、提案内容を比べやすくなります。
インターネットバンキングシステムの開発費用はいくらですか?
標準的な共同利用型・クラウド型パッケージでは、3,000万〜8,000万円が目安です。個人向けを既存勘定系と連携する場合は、5,000万〜1億5,000万円になります。
法人機能や複数のAPIまで含めると、1億〜3億円が目安です。金額は、認証、不正検知、移行、性能試験、24時間運用の範囲によって変わります。
金額とあわせて、見積に含まれる工程も確かめてください。
金融機関のインターネットバンキングをクラウドで開発できますか?
クラウドでの開発・運用は可能ですが、採用の可否は審査して判断します。確認の対象は、データ所在、暗号鍵、可用性、障害時の切替、委託先管理です。
ログや監査証跡、契約終了時の移行条件も確かめます。また、勘定系を既存環境に残し、チャネル・API・認証を段階的に移す構成も選択肢になります。
まずは、リスクを説明できる統制を用意し、どこまでを誰が受け持つかを先に決めます。クラウドを採用すること自体は、目的になりません。
開発前にセキュリティで決めることは何ですか?
認証から異常時の対応まで、利用者と取引を守る対策を、開発の前に決めておきます。
- 認証・端末:認証方式、端末登録、リスクベース認証
- 取引保護:限度額、取引確認、振込先変更の監視
- 検知・対応:不正検知、監査ログ、通知、利用停止
- 利用継続:障害時の代替手段と、認証を登録できない顧客の救済フロー
金融庁の監督指針は、フィッシング耐性のある多要素認証の実装と必須化を示しています。そこには、利用できない顧客への代替認証と、解除率のフォローも含まれます(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」、2026年8月確認)。
開発期間はどのくらいかかりますか?
個人向けチャネルを既存勘定系と連携する場合は、6〜12か月が目安です。法人機能や複数の外部接続、移行、段階リリースを含む場合は、9〜18か月になります。
大規模な基盤刷新やスクラッチ開発では、18〜36か月以上が目安の一つです。
要件定義が短すぎると、後工程での仕様変更や試験のやり直しが重なり、全体が延びてしまいます。そのため、優先する機能とリリースの単位を決め、移行リハーサルと利用者受入の期間を確保しておきます。
まとめ
開発では、まず目的と対象の顧客・取引を決めます。あわせて、Web・アプリ・APIの範囲と既存勘定系との接続も決めておきます。
方式は、共同利用型、クラウド型、API中心のハイブリッド型、スクラッチ型の中から選びます。そのとき、標準化する領域と差別化する領域を分けて考えます。
方式とあわせた費用の目安は、標準導入で3,000万〜8,000万円、個人向けで5,000万〜1億5,000万円、法人・API連携で1億〜3億円です。
後工程へのリスクの持ち越し防止
要件定義とRFPには、認証と不正検知を含めます。取引が集中する時期や、障害・災害が起きたときの備えも、この段階で条件に入れます。
- 監査ログ:検知や対応の記録を残し、事後の分析に使います。
- ピーク性能:給与振込日や月末の負荷を想定して試験します。
- 障害対応・災害対策:障害時の代替手段を決め、災害対策の範囲も定めます。
- 移行・運用:本番データを使ったリハーサルと、稼働後の運用条件を決めます。
費用を比べるときは、除外項目とリリース後のTCOもあわせて見ます。
対象範囲とRFPのたたき台づくり
同じ前提で提案を比べられるよう、発注前の整理事項と候補会社への確認事項をまとめます。
- 現状:現行業務フロー、連携先、障害時の対応の受け持ち範囲
- 対象範囲:対象取引、利用者数とピーク、認証・不正対策、移行対象、運用時間
- 候補会社:担当範囲、類似案件の稼働後の運用実績、試験方法、再委託先、SLA
- 契約条件:追加改修や法改正対応の条件
要件整理からベンダー選定、開発、運用設計まで一貫して検討することで、予算超過とリリース後の事故を防げます。
▼全体ガイドの記事
・インターネットバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。