
リース資産管理システムの費用は、初期0円から4,000万円以上まで幅があります。その幅を左右するのは、導入方式、契約件数、データ整備と連携の範囲です。
内訳や見積もりの比べ方も合わせて見ると、予算の見通しを立てる材料になります。全体像はリース資産管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース資産管理システムの費用相場
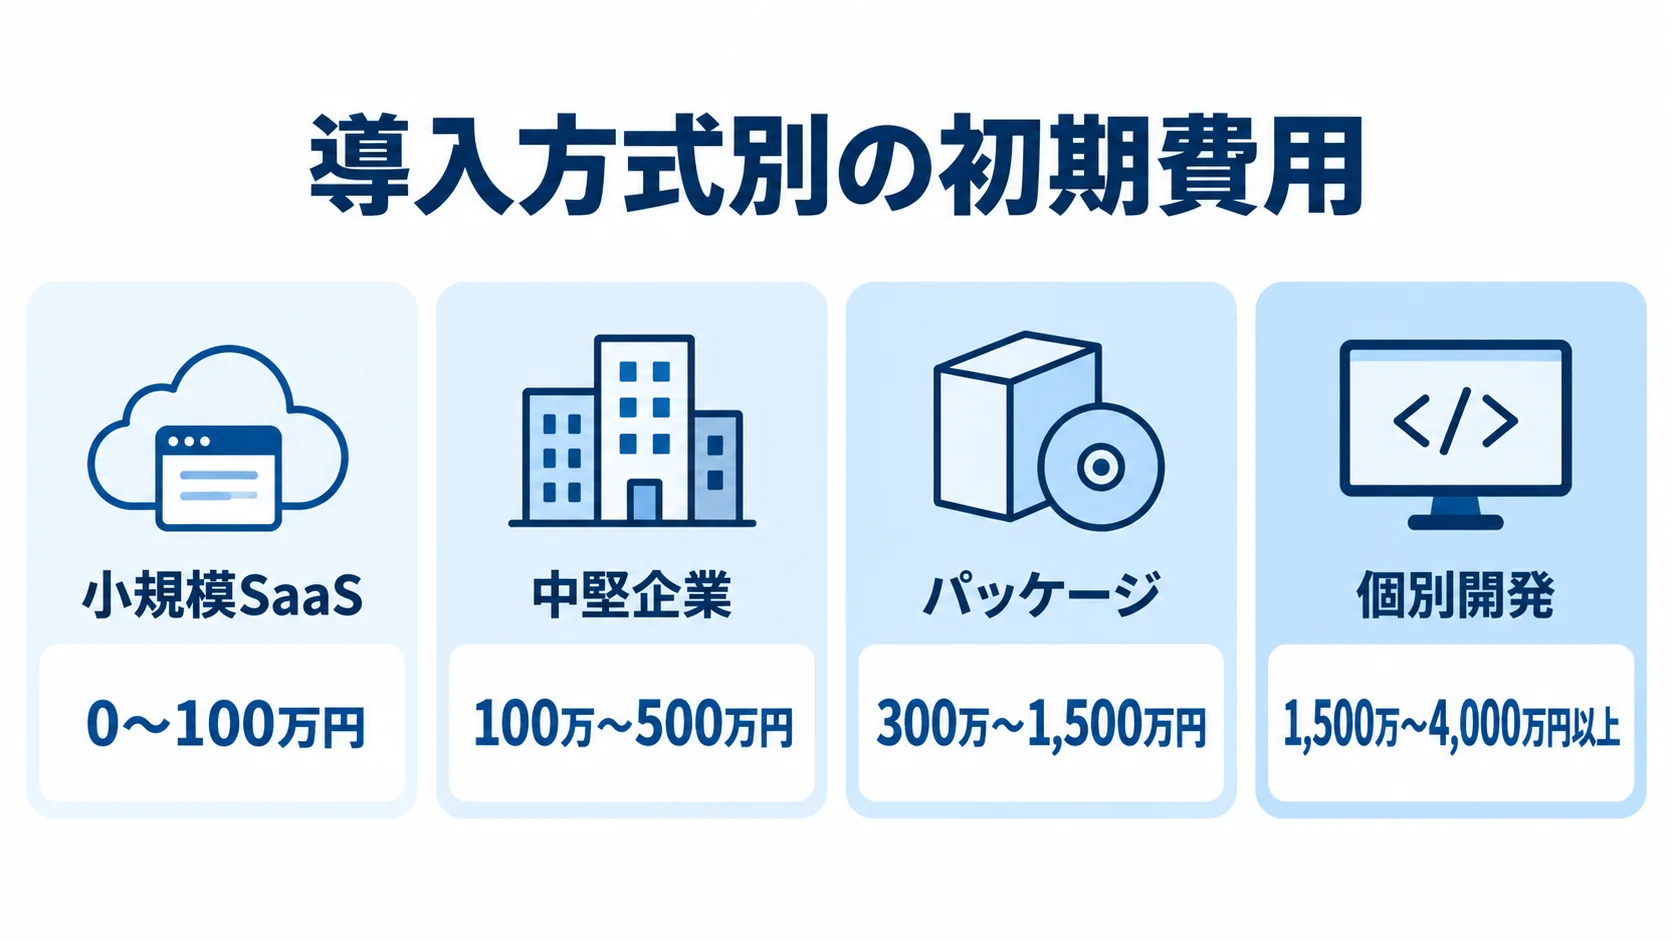
費用はシステムの種類と、初期のデータ整備をどこまで頼むかで変わります。標準クラウドは月額料金が中心ですが、契約書の入力代行や会計方針の整理を頼むと、初期費用が加わります。一方で、パッケージやスクラッチ開発では、業務要件と連携方式を設計する工程が増えるため、導入費用も大きくなります。
公開価格で確認できる月額料金の例
公開価格を比べるときは、登録上限や標準機能に加えて、個別支援の範囲も見ておく必要があります。
- Transリース会計:初期0円、月額25,000円からです。登録上限は50件で、上限件数に応じて料金が変動します。
- 料金に含む機能:契約書のAI-OCR、仕訳の自動作成、アプリ利用が含まれます。
- 個別見積もり:初回入力・設定、会計連携の支援、会計士サポートが対象です(出典:トランザック「Transリース会計」公式料金ページ、2026年8月確認)。
- SMFL「スーパーネットリース」:資産数、利用人数、利用会社数に応じた月額制です。公式ページでは、個別見積もりとされています。
Transリース会計の価格は、市場全体の標準というより、ひとつの下限の例と考えてください。登録件数が50件程度の単一会社と、数千件をグループで管理する企業とでは、料金が同じとは限りません。
導入パターン別の企画用予算
方式ごとの企画用予算を比べる際は、導入範囲と規模をそろえておく必要があります。
- 小規模SaaS:標準設定の場合は、初期0〜100万円、月額2.5万〜15万円程度になります。
- 中堅企業:契約の洗い出し、移行、教育、ERPとのCSV連携を含めると、初期100万〜500万円、月額10万〜30万円程度です。
- パッケージ:会社数、帳票、連携が増えるにつれて、初期300万〜1,500万円、月額20万〜80万円または年額保守になる場合があります。
- 個別開発:複数拠点・会社、IFRS、API、承認、監査帳票を含む場合の想定です。初期1,500万〜4,000万円以上で、9〜18か月以上を見込みます。
上の金額は、会計・基幹システムの部分刷新や複数領域刷新の相場を、リース資産管理の要件に当てはめた推定です。市場統計の一律価格とはみなさず、参考値として扱ってください。正式な予算は、契約件数だけでなく、会社数とデータ移行の範囲を確定してから決めます。
リース資産管理システムの費用内訳
見積書を見るときは、ライセンス料だけでなく、導入の前後に発生する作業を分けて確認します。なかでも契約情報の収集と整理は、設定や画面開発と並んで重要です。費用項目を分けておくと、削ってよい部分と削ってはいけない部分を見分けやすくなります。
ライセンス・クラウド利用料
クラウド型は、月額または年額の利用料が基本です。料金は、契約・物件・資産数、利用者数、会社数、機能プランで決まることが多く、契約を追加したときに従量課金が発生する場合があります。
見積もりでは、初年度の金額に加えて、契約件数が1.5倍、利用会社が2社増えた場合の3年総額も試算してもらいます。
契約台帳の整理・データ移行費用
契約書やExcel台帳の整理は、初期費用が膨らみやすい作業です。入力件数だけでは工数を見積もれないため、費用が生じる作業と確認事項を分けて考えます。
- 契約情報の整理:契約番号、貸手、物件、利用部門を台帳の形式に変換します。開始・終了日、支払条件、更新・解約条件、割引率、原状回復義務も対象です。
- 台帳整備:紙の書類のPDF化、重複の確認、空欄の補完が必要です。単位・日付形式の統一や、担当部署への照会も伴います。
- AI-OCR後の確認:読み取り結果をそのまま確定できるとは限りません。期間延長オプション、フリーレント、変動賃料、原状回復義務は、会計判断に関わります。
- 人による統制:読み取り結果の確認と承認履歴の記録が欠かせません。自動化できるのは、入力作業の一部にとどまります。
トランザックはAI-OCR入力を提供する一方で、初期入力・設定の支援や会計方針の相談を個別支援として案内しています。判断や証跡の整備には、別の費用がかかります。
会計システム連携・追加開発費用
連携方式によって追加作業は変わります。既存の環境と必要な業務範囲に合わせて、方式を選びます。
- CSV出力:API連携に比べると比較的シンプルです。既存ERPの標準インポートに合わせられれば、費用を抑えやすくなります。
- API・リアルタイム連携:設計、認証、エラー処理、監視の作業が必要です。
- 業務範囲の拡張:登録から仕訳、支払、固定資産、連結、監査帳票までつなぐ場合、追加開発や周辺の改修が生じます。
仕訳の勘定科目、部門、税区分を、既存システムに合わせる必要があります。会社コード、決算月、外貨換算、計上日も合わせる対象で、マッピングとテストが欠かせません。
マネーフォワード クラウドリース会計は、仕訳CSV出力、各種システムとのAPI連携、承認ワークフローを案内しています。ただし、接続範囲は利用環境ごとに確認が必要です(出典:マネーフォワード公式サービスページ、2026年8月確認)。
API自体を目的にすると保守費用が増えます。月次処理の頻度とエラー時の復旧方法も含めて判断します。
教育・保守・会計専門家の支援費用
稼働後の運用費と、会計判断に関わる支援費用は、分けて確認しておきます。
- 運用費:ユーザー追加、マスタ変更、契約変更の問い合わせ、法改正、バックアップ、障害対応が含まれます。
- 教育・立ち上げ:操作教育や月次決算の立ち上げは、別料金になる場合があります。
- 年間保守:個別開発費の5〜15%程度が、企画上の目安になります。SaaS料金に更新・支援が含まれる場合は、重複を避けます。
- 会計判断:新基準では操作に加えて、リース該当性、期間、割引率、簡便処理、契約変更時の対応も必要になります。
- 会計専門家:会計方針の策定や、監査法人への説明を依頼すると、システム料金とは別に相談費用がかかります。
費用を抑える場合でも、判断根拠の文書化と承認は省けません。最終責任者は、契約書と業務フローに明記しておきます。
リース資産管理システムの費用を左右する変動要因
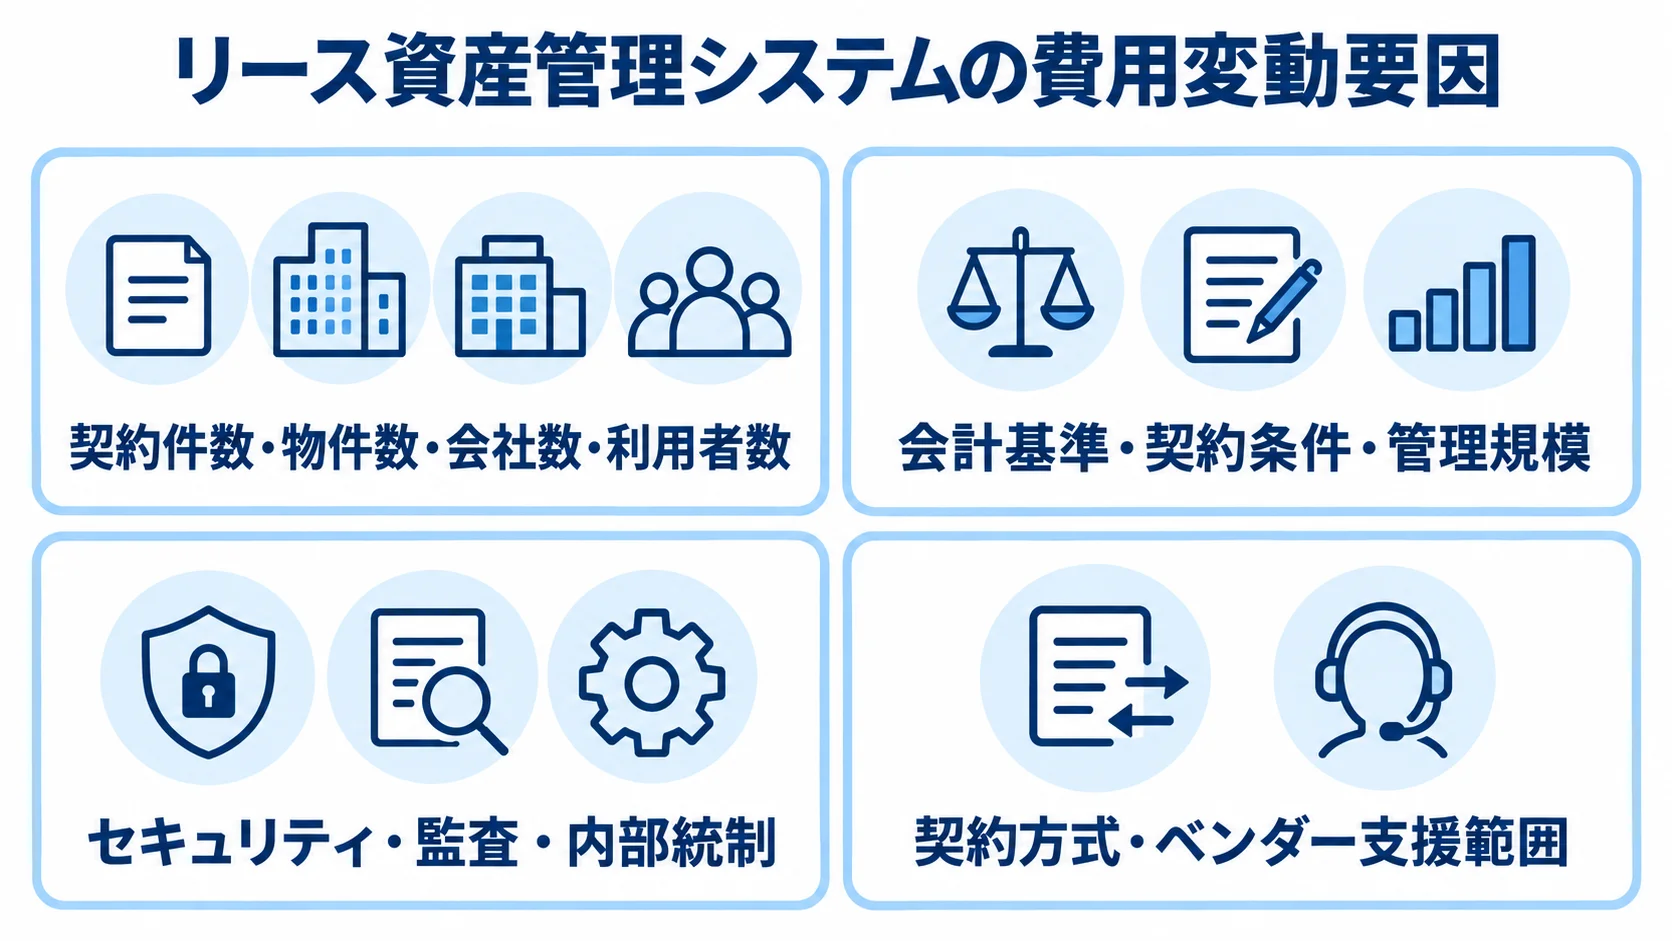
同じ製品でも企業ごとに費用が変わるのは、管理対象と業務の複雑さが異なるためです。たとえば、件数が少なくても海外子会社や複数基準があれば、設計とテストが増えます。
反対に、件数が多くても、単一会社でデータ形式がそろい、CSV連携で運用できれば、個別開発を抑えられる場合があります。
契約件数・物件数・会社数・利用者数
見積もりを比べるときは、契約件数だけでなく、物件数、会社数、利用者数も含めて確認します。
- 管理量と組織:契約件数、1契約あたりの物件数、親会社・子会社の数、各社の決算月が対象です。
- 利用者:登録、承認、閲覧それぞれの人数と、一時的な増員時の料金を見ておきます。
- 契約増加:現時点で300件でも、店舗出店や設備更新で毎年増えるなら、登録上限には余裕を持たせておきます。
- 超過・会社追加:従量課金が切り替わる境目、超過単価、子会社追加時の初期設定費です。
SMFLの料金案内でも、資産数、利用人数、利用会社数が変動要因になっています。数量の定義をそろえておくと、見積もりを正しく比べられ、将来の予算差も把握できます。
会計基準・契約変更・例外処理の複雑さ
見積もりに響く会計・契約上の条件として、会計基準の組み合わせ、契約条件、管理規模を挙げられます。
- 会計基準:日本基準、IFRS第16号、税務基準の組み合わせによって、計算と帳簿が変わります。
- 契約条件:月額が一定か、再測定を伴う変更や例外があるかで、処理が分かれます。
- 管理規模:件数、会社数、拠点数が増えるほど、移行・権限・連携・監査対応の工数が厚くなります。
新リース会計基準は、2027年4月1日以後開始の年度の期首から原則として適用されます。2025年4月1日以後開始の年度からは、早期適用も認められています。
2026年時点では、期限に加え、早期適用や海外連結の有無も要件に含めます(出典:企業会計基準委員会「リースに関する会計基準」概要、2024年公表)。
月額賃料が一定なら、計算は比較的単純です。一方で、例外条件がある契約では、再測定の確認が必要になります。
- 再測定の要因:期間延長、途中解約、賃料改定、フリーレントが代表的です。変動賃料、資産除去債務、残価保証も対象になります。
- 標準機能の確認:プロシップは、再リースや解約などの変更、複数帳簿、IFRS16への対応を案内しています。
これらを標準機能で処理できるか、個別開発が必要かによって、見積もりは変わります。
SMFLの公式事例では、ゴディバ ジャパンが約250件と国内約350店舗を運用し、丸大食品はグループで数千件を扱っています。2026年公表のプロシップとファーストアカウンティングの事例では、コニカミノルタジャパンが5,000件規模をまとめて管理する構想です。
いずれも各社の実績と計画を示すもので、料金が同じになるとは限りません(出典:SMFL公式導入事例、プロシップ公式ニュース、2026年8月確認)。
セキュリティ・監査・内部統制の要件
財務情報と契約書を扱うことから、MFA(多要素認証)、IP制限、権限分離、操作ログ、承認履歴を求める企業があります。
CSV出力ログ、バックアップ、障害復旧、データ返却も確認の対象です。標準機能で対応できれば追加費用を抑えられます。ただし、独自の監査帳票や承認経路を求めると、要件定義、設計、テストの費用が増えます。
IPAの中小企業向け情報セキュリティ対策ガイドライン第4.0版は、バックアップ、クラウドの安全利用、認証の強度、多要素認証を確認項目として挙げています(出典:IPA公式ガイドライン、2026年8月確認)。
契約方式とベンダーの支援範囲
契約条件とベンダー支援の見積もりは、次のとおり項目ごとに切り分けます。
- 請負契約:合意した仕様の完成が前提になります。要件が複雑で変更のリスクが高いほど、価格に余裕が含まれやすくなります。
- 準委任契約:要件の変化に対応しやすい反面、工数が増えると総額が変わる可能性があります。
- 支援範囲:SaaSの初期設定、入力代行、会計士相談、導入後支援を分けます。「導入支援一式」は、件数、担当、テスト回数、教育時間、稼働条件を確かめます。
- 追加・解約費:事前に確認しておくべき項目として、追加開発の単価、データ返却の費用、解約時の出力形式があります。
データ返却の費用と解約時の出力条件を事前に決めておくことが、将来のベンダーロックインを避ける手立てになります。
費用を抑えながら導入・開発を進める手順
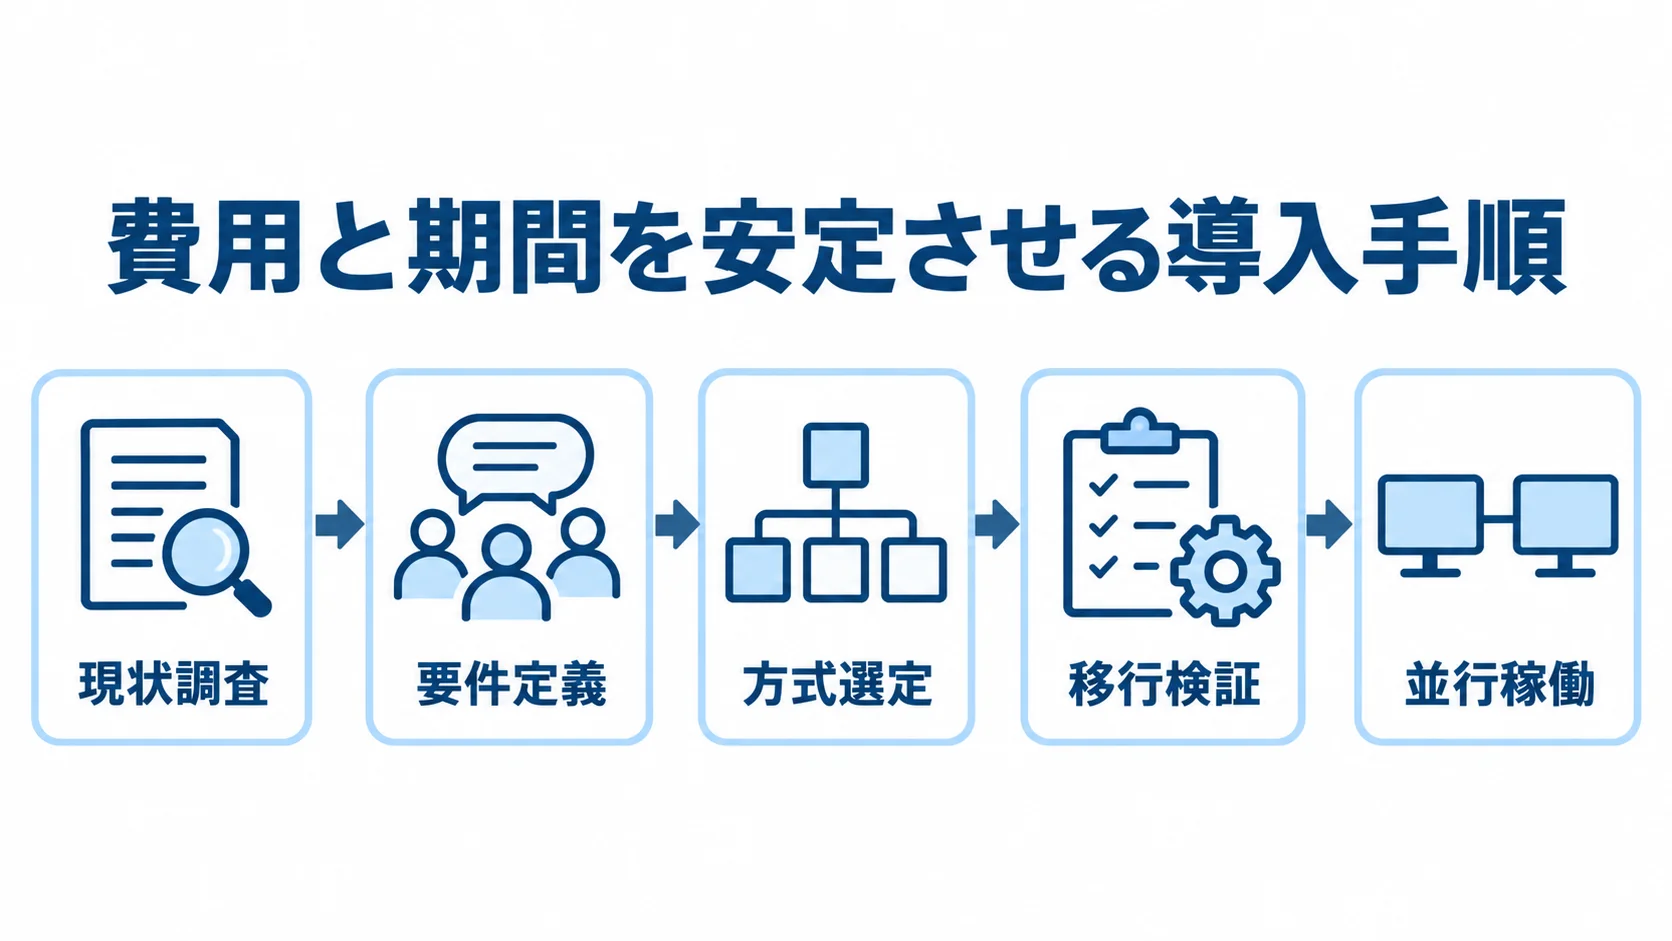
費用と期間を安定させるため、現状調査、要件定義、方式選定、移行検証、並行稼働の順に進めます。2027年の原則適用を控える企業では、会計処理に必要な範囲を先に稼働させ、周辺機能は段階的に追加する方法が現実的です。
現状調査による契約と業務の範囲の確定
まず、契約書、請求書、支払予定、既存台帳の保管場所を洗い出します。総務、経理、財務、購買、情報システム、各拠点への聞き取りも行い、賃貸借やサービス契約にリース該当の可能性がないかを確認します。
件数に加えて、情報が紙、PDF、Excel、基幹システムのどこにあるかを記録しておくと、移行費用を具体的に見積もれます。
判断と決算に必要な機能は、会計処理と運用・統制に分けて整理します。
- 会計処理:契約登録、リース判定、使用権資産・負債計算、仕訳、注記
- 運用と統制:契約変更、終了・返却、監査用ログ
AI-OCR、BI、モバイル、リアルタイムAPIは、必須機能を定めたうえで優先順位を付けます。最小構成を先に決めておけば、初期費用の見通しが立ちます。
要件定義でのMUSTとWANTの切り分け
初期稼働に必要なものをMUSTとし、後から検討できるものをWANTとして分けます。
- MUST・会計処理:判定根拠、使用権資産・負債の計算、利息・償却予定表、契約変更時の再測定、仕訳出力が含まれます。
- MUST・統制:権限、承認、操作ログが対象です。
- WANT:AI-OCR、自然文検索、経営ダッシュボード、予算分析、モバイル対応は、初期稼働の後に検討する候補です。
新リース会計の適用に直接関係しないWANTを後回しにすれば、導入時期と費用の両面で負担を軽くできます。
要件定義では、実際の契約を少なくとも5パターン用意し、計算結果を突き合わせます。定額支払、フリーレント、期間延長、途中解約、短期・少額の簡便処理を試します。
Excelや既存台帳との差異を説明できる状態にして、原因と承認者を残しておけば、監査対応の追加開発を防ぎやすくなります。
データ移行・テスト・並行稼働による追加費用の抑制
移行検証では、データの照合と本稼働前の確認を分けて進めます。
- 移行一覧:項目対応表に、件数、未入力、重複、終了済み契約、会計残高の差異を記録しておきます。
- 残高照合:新システムの残高を、既存の支払予定、減価償却、仕訳と突き合わせます。
- 差異検証:移行後に問題が見つかると入力代行や再テストが発生するため、サンプル移行で先に洗い出します。
- 並行稼働:本稼働前に少なくとも1〜2回の月次決算を通して、仕訳、注記、会計連携、契約変更、権限を確かめます。
- 運用確認:SaaSやパッケージでも、問い合わせ窓口、障害復旧の目標、バックアップからの復元、データ返却の手順を押さえる必要があります。
期間の目安は、標準設定で1〜2か月、中堅企業で2〜6か月、複雑な個別開発で9〜18か月以上です。
リース資産管理システムの見積もりの比べ方
比較では、総額だけでなく、各社が同じ範囲を見積もっているかをそろえる必要があります。費用は、ライセンス、初期設定、入力・確認、会計方針の支援、連携に分けて見ます。テスト、教育、保守も別にして、件数と成果物を比べます。
価格表が公開されていない製品でも、質問を具体的にすれば、自社に必要な費用の内訳を比べられます。
RFP・見積依頼に入れる質問
見積依頼では、各社に同じ業務範囲と数量の条件で回答してもらいます。
- 見積条件:契約・物件・会社・利用者の数、会計基準、決算月、拠点数、契約書の形式、Excelの行数を示します。
- システム・統制:会計・ERP名、CSV/API、帳票、移行期間、判定承認者を伝えます。契約変更、監査資料、保存地域、MFA、ログ、データ返却も示します。
- 回答区分:標準機能、設定、追加開発、運用による回避策に分けて回答してもらいます。
- 価格比較:月額25,000円からでも、登録上限の増加、初期入力の委託、会計士支援は別料金の場合があります。標準価格と導入総額は分けて比べます。
デモ・PoCでの実契約による検証
実際の契約を使って、処理結果と導入後に必要な作業を確かめます。
- 検証データ:自社の契約を匿名化して登録します。サンプルは使いません。
- 契約パターン:定額、フリーレント、期間延長、途中解約、変動賃料、短期・少額の6種類で、判定から仕訳・注記まで確認します。
- 監査証跡:修正者、承認者、再計算日時が記録として残るかを見ます。
- 追加作業:機能の数よりも、Excel整形の件数、会計連携の列数、契約変更時の判断者を確かめて、導入後の作業を見つけます。
- PoC費用:発生する場合は、本契約時の値引き、成果物の利用範囲、対象データの返却条件を押さえます。
初年度費用と3年総額の比較
方式によって、初期費用や、利用者・契約数が増えた後の負担が異なります。そのため、総額で比べます。
- クラウド:月額、従量課金、追加会社、保守、データ出力、支援を含めた3年総額で比べます。
- パッケージ:初期ライセンスや導入支援の負担が大きくても、利用者や契約数が増えた後の料金は読みやすい場合があります。
- スクラッチ:自社業務に合わせやすい反面、法改正、OS・DB更新、障害対応の保守費用も見込む必要があります。
- 社内工数:ヒアリング、契約書の収集、入力の確認、並行稼働、監査協議、利用者教育にかかる時間も評価に入れます。
- 総合判断:外部への支払額に加えて、社内工数と導入後の運用負担も含めると、安く見える方式が本当に有利かを判断できます。
リース資産管理システムのコストを最適化する方法
最適化では、会計処理の正確さと運用を保ちながら、重複投資を避けます。契約情報や判定根拠の整備を後回しにすると、データ移行や監査対応の費用が増える可能性があります。
まず、業務上のボトルネックを特定したうえで、標準機能で解決できる範囲を見極めます。
標準SaaSとCSV連携による段階導入
会計システムをすぐには置き換えない場合、リース計算、台帳、仕訳作成をクラウド化して、会計システムへはCSVで渡す方法が現実的です。優先するのは、契約登録、判定、負債と使用権資産の計算、仕訳、注記です。リアルタイムAPIやBIは、運用が固まってから検討すれば、会計システム全体の改修費を抑えられます。
CSV連携にも、出力レイアウト、文字コード、取込エラー、再処理のルールが必要です。毎月の手作業による加工は社内工数を増やすため、処理件数と作業時間を測ってから、API移行を判断します。
移行データの事前整備と追加工数の削減
導入前に台帳を整えておき、契約の回収状況を踏まえて移行対象を決めます。
- 台帳品質:重複、未入力、表記ゆれ、終了済み契約を確かめます。貸手名、会社コード、日付形式をそろえると、移行ベンダーの変換工数を減らせます。
- 契約回収:見つからない契約書は、担当部署と期限を決めて回収します。未回収の件数も、見積もり条件に含めます。
- 移行優先度:全件を一度に完璧に入力しようとすると導入が延びます。そのため、重要度や決算への影響で優先順位を付け、段階的に移行します。
対象外にした契約は、理由と再確認の時期を記録しておきます。未登録の契約が見えないままになるのを防ぎ、追跡できるようにします。
法改正・保守・データ返却の費用
導入後に発生する変更や保守、解約時の条件は、契約の前に確認しておきます。
- SaaS:制度改正、会計方針・契約変更、組織再編、子会社追加、更新費、旧・新計算の差異確認が、料金に含まれるかを尋ねます。
- パッケージ・スクラッチ:改修の受付方法と、保守契約の範囲を確かめます。
- データ返却:終了時の形式、帳票の範囲、添付ファイル、ログの保存期間を確かめます。CSVやPDFで返せない場合は、乗り換えの費用が生じます。
3年から5年の変更、保守、返却を含めた総コストで評価します。月額料金は、その中の一部として見ます。
よくある質問
費用を検討するときは、料金表だけでなく、自社の契約情報と業務をどこまで整えられるかを見ておく必要があります。費用、期間、方式について、よくある質問に答えます。
リース資産管理システムは月額いくらから利用できますか?
公開例では、Transリース会計が初期費用0円、月額25,000円からです。料金は登録上限によって変わります。初期入力・設定、会計連携、会計士支援は、個別の見積もりになります。
公開価格は最低条件の目安として使い、自社の契約件数や会社数、支援範囲を総額に反映させて確認します。
パッケージとスクラッチ開発ではどちらが安いですか?
標準的なリース会計、契約台帳、仕訳、CSV連携で足りる企業は、SaaSやパッケージで初期費用と期間を抑えやすいです。
独自の管理、複数基準、海外拠点、リアルタイム連携、特殊な承認や監査帳票が必要な場合は、個別開発を含む方式が合う可能性があります。法改正への対応と運用保守を誰が担うかも含めて、方式を選びます。
導入期間はどのくらいかかりますか?
標準設定で件数が少なく、会計連携がCSVだけであれば、1〜2か月程度です。契約の洗い出し、移行、教育、ERP連携を含む中堅企業では、2〜6か月になります。
複数会社、IFRS、API、個別ワークフローを含む開発は、9〜18か月以上かかる場合があります。期間は製品だけでなく、契約書の収集と判断、移行データの検証を担う社内体制にも左右されます。
Excel管理を続けると費用は安くなりますか?
ライセンス費用だけを見ればExcelは安く見えます。一方で、契約書の所在確認、判定の属人化、再測定、仕訳の転記、差異の確認、監査資料の作成には、社内工数がかかります。
件数や担当者が増えるほど、入力ミスや更新漏れを直す費用も無視できません。少数契約の試算はExcelで行い、正式な台帳、計算、証跡はシステムでまとめて管理する段階移行も検討します。
まとめ
費用は、標準クラウドの初期0〜500万円程度から、個別開発の1,500万〜4,000万円以上まで幅があります。公開例では、初期0円、月額25,000円からです。
実額は、契約件数、会社数や利用者数、データ移行、会計連携、専門家支援によって変わります。
この数値は、公式公開情報とリサーチノートの相場情報に基づく、企画用の目安です。市場全体の一律価格ではありません。
費用計画で押さえる項目
ライセンス、データ整備、設定、連携、テストを分けて見ます。教育、保守、法改正、返却も分けたうえで、初年度費用と3年総額を比べます。
契約と会計処理の必須要件を定めたうえで、標準SaaSとCSV連携で始められるかを確かめます。将来の会社追加や契約の増加も料金の試算に含めると、導入後の予算差を抑えやすくなります。
導入前の準備事項
導入前に、契約件数、会社数、会計基準、既存システム、契約書形式を整理します。そのうえで、6種類の代表契約を使ってPoCを行います。
判定、使用権資産・負債の計算、契約変更、仕訳連携、監査証跡を確認すると、必要な方式と費用を見極められます。契約情報を正しく集め、更新し、説明できる運用体制も含めて、方式を選びます。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。