
リース資産管理システムは、契約台帳、会計計算、仕訳・帳票の3つの機能に分けて見ると、全体像をつかみやすくなります。新リース会計基準への対応と、日常の契約管理の両方に役立つ仕組みです。
主な機能、方式ごとの特徴、費用、導入の進め方を、順に見ていきます。
▼関連記事一覧
・リース資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・リース資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・リース資産管理システム開発の見積相場や費用/コスト/値段について
・リース資産管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース資産管理システムの概要
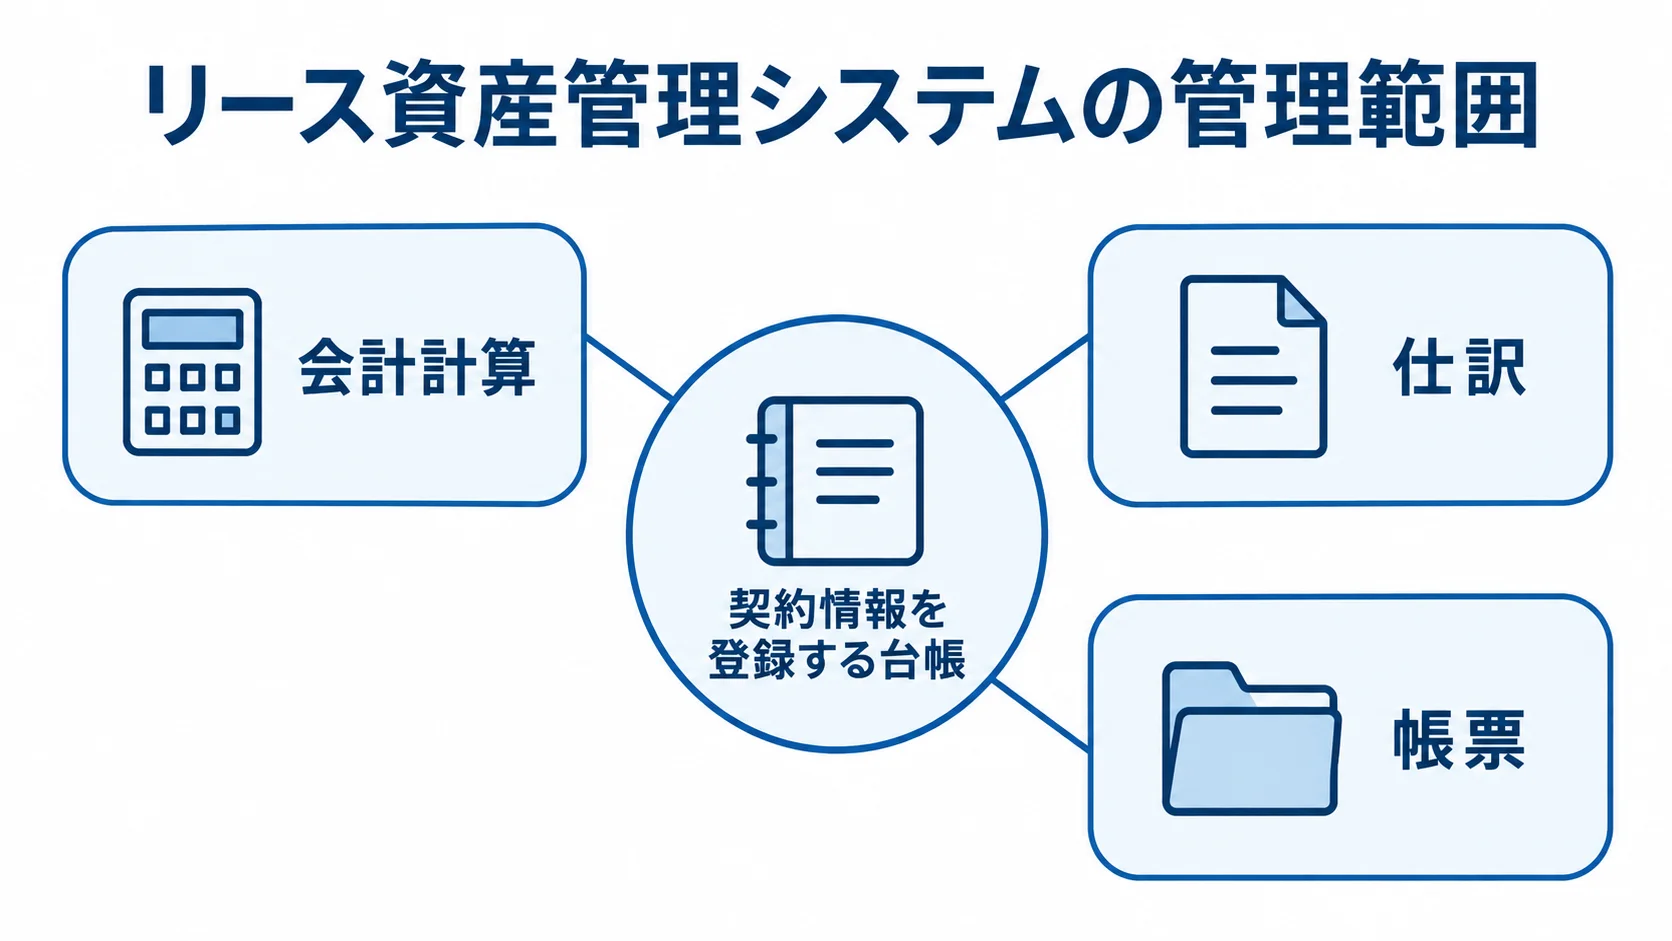
リース資産管理システムは、契約情報を登録する台帳と、会計計算・仕訳・帳票を一つにまとめた仕組みです。
管理の対象は、コピー機や車両のほか、事務所・店舗・倉庫などの不動産、設備、IT機器、サービス契約に含まれる特定資産まで広がる可能性があります。
固定資産台帳との違い
固定資産台帳は、企業が所有する資産について、取得価額、償却、設置場所、除却などを管理するものです。
リース資産管理システムが扱うのは、所有していない原資産を使う権利です。このため、契約期間や支払条件、更新・解約オプションを管理します。割引率やリース負債残高も、あわせて扱います。
リース資産管理システムは、契約変更や中途解約があった場合に、残りの支払額や使用権資産を再計算できる点も、固定資産台帳と異なります。
契約登録から仕訳までの流れ
基本の処理は、契約情報の収集とリース該当性の判定から始まり、使用権資産とリース負債の計算、月次の利息・償却計算を経て、仕訳作成、帳票・注記出力へと進みます。
仕訳は、CSVまたはAPIで会計システムに渡します。そのうえで、契約台帳側には連携結果と承認履歴を残します。これにより、契約書を見ながら毎月手で計算する作業が減り、監査のときに計算の根拠をたどれます。
今リース資産管理システムが必要になる背景
リース資産管理システムの必要性が高まっているのは、契約の把握範囲と会計処理の複雑さが同時に増しているからです。
既存のリース資産を移行するだけでは終わらないことがあります。賃貸借契約やサービス契約など、別の部門が管理してきた契約も、確認の対象になるためです。
新リース会計基準の適用時期
企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後開始する事業年度から適用されます。
早期適用も認められています(出典: 企業会計基準委員会の基準情報、2024年公表、適用時期は2026年8月確認)。
- 原則処理:借手が使用権資産とリース負債を計上する処理です。
- 簡便的な扱い:短期・少額でも対象範囲と判断根拠を保存します。
2026年時点で準備を始める場合は、まず全契約を棚卸しして判定方針を決めます。そのうえで、使用権資産と負債を試算し、会計方針を決めます。
適用初年度に経過措置を選ぶ場合は、企業が対象の契約を説明できるようにしておきます。
Excel管理で起こりやすい問題
Excelでも契約一覧は作れます。ただし、管理の仕方によっては、契約情報、更新管理、再計算の面で問題が起きがちです。
- 契約情報:拠点別ファイルや紙・PDFに分かれ、全体を一度に見られません。
- 更新管理:更新日の把握が、担当者の記憶に頼りがちです。
- 再計算:割引率変更、フリーレント、賃料改定、期間延長、中途解約では、計算式の修正と仕訳の再作成が必要です。
メールで回覧すると、誰がいつどの項目を変えたのかが追いにくくなります。また、グループ会社や海外拠点が増えるほど、科目・部門・通貨・日付がそろいにくくなり、決算前のデータ整備に負担がかかります。
システム化には、計算を自動で行うことに加えて、情報の置き場所、判断、承認、変更履歴を一つの業務の流れにまとめる役割があります。
リース資産管理システムの主な機能と管理範囲
製品や方式を比べる前に、まずシステムの対象業務を決めておきます。契約台帳、会計計算、会計・ERP連携のどこまでを含めるかによって、必要な機能と費用が変わります。
- 契約管理:契約台帳と、リース該当性の判定を扱います。
- 会計処理:使用権資産・負債の計算と、仕訳の作成を担います。
- 変更・報告:契約変更と帳票、監査証跡を記録します。
契約台帳とリース判定
契約台帳には、契約番号、貸手、物件など、契約の基本情報を登録します。利用部門や所在地、開始日・終了日、支払日・支払額も、同じ台帳で扱います。更新・解約条件と原状回復義務も、登録の対象です。
- 情報取込:各部門から集めたExcelを調査票CSVで取り込み、転記の負担を減らします。
- 書類確認:PDF契約書をAI-OCRで抽出した結果を、人が確認・修正する流れです。
- 該当性判定:契約内容と、対象外を含む判断の根拠を記録する機能です。
リースに当たるかは、契約書に「リース」と書かれているかに加えて、特定資産の使用権が移るか、使用方法を決める人は誰か、サービスを含む支払いかを見て判断します。そのうえで、判定の理由と承認者も残します。
使用権資産・リース負債の計算と仕訳
システムには、固定支払を含む支払予定の割引現在価値を計算する機能が求められます。さらに、使用権資産の償却、リース負債の利息、支払時の残高更新も必要です。
- 仕訳:初回認識と契約終了の時点で作成します。
- 承認:決算サイクルに合わせて、仕訳を確定する前に確認・承認する流れです。
- 支払条件:指数・レート連動、残価保証、購入オプションなどを扱う機能です。
決算サイクルは、月次・四半期・年次など自社の運用に合わせて設定します。あわせて、前払・未払や初期直接コストの扱いも確認しておきます。
日本基準とIFRS第16号を併用している企業では、基準ごとの計算結果と連結修正仕訳を出力できるかも確認します。
契約変更・帳票・監査証跡
実務では、賃料改定、期間延長・短縮、物件の追加・一部返却が起きます。さらに、フリーレント、中途解約、再リースも発生します。
変更前残高を保存し、変更日と理由、適用割引率を記録します。そのうえで、再計算結果と承認者も残しておくと、決算時に説明しやすくなります。
帳票の基本は、契約台帳、支払・償却予定、負債残高です。加えて、利息と仕訳、注記情報、差異一覧も含まれます。監査では、最終数値に加えて、元契約と入力値、計算条件、承認記録を一定期間参照できることが大切です。
リース資産管理システムの種類と選び方
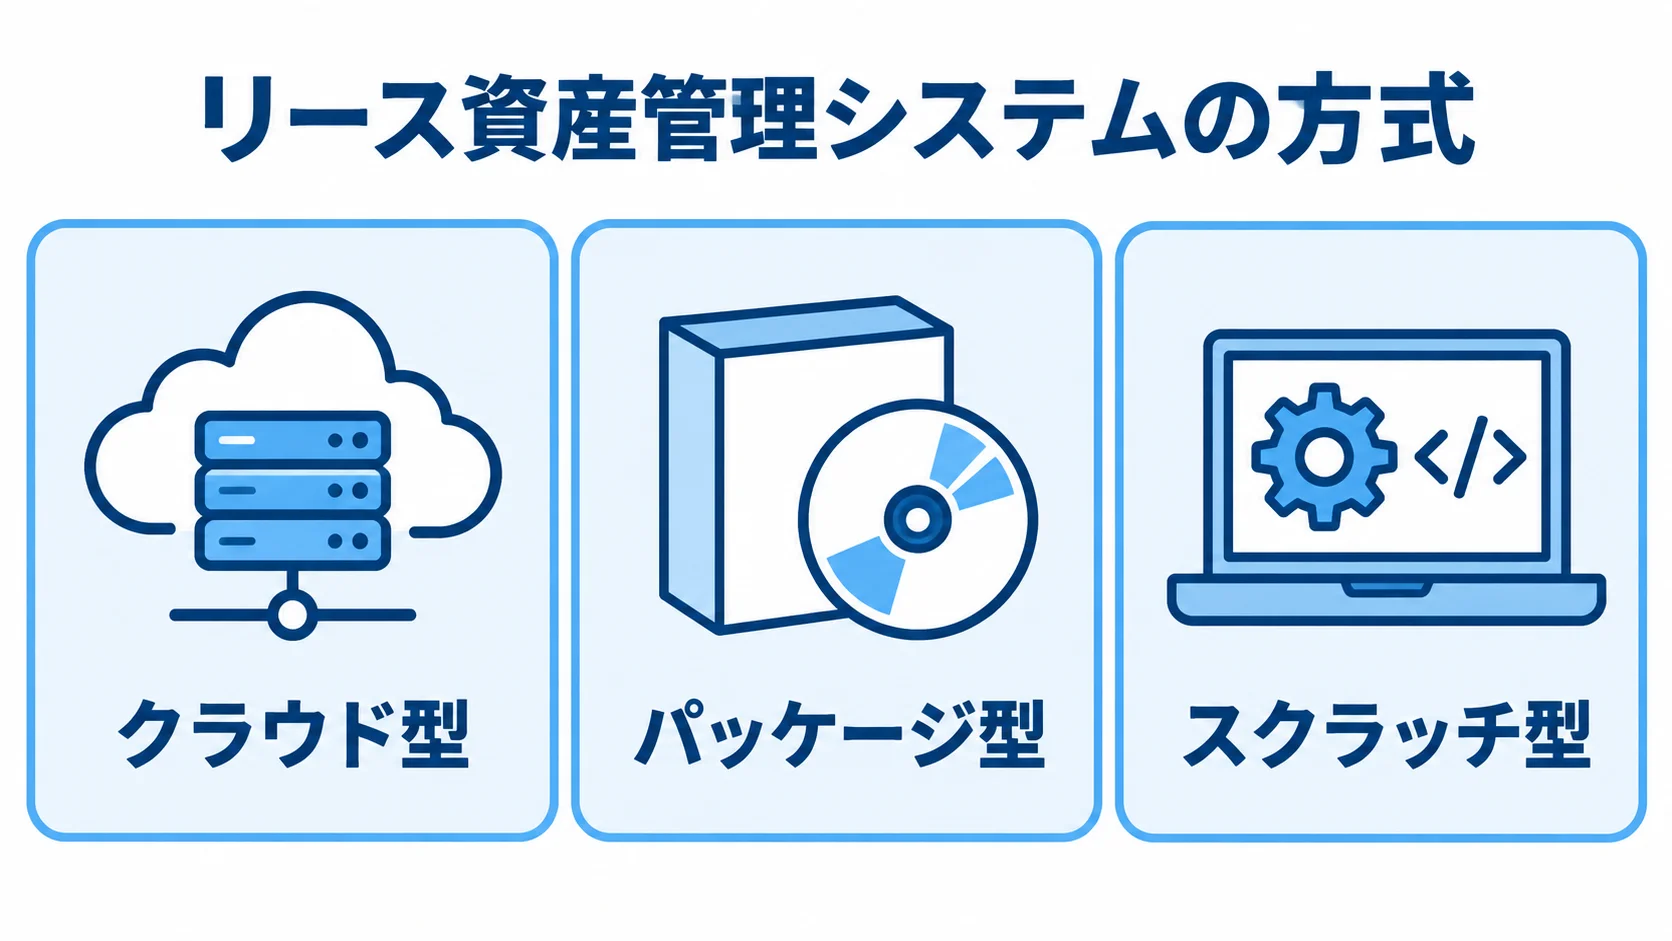
方式は、標準機能を使うクラウド型、会計・固定資産の領域と組み合わせるパッケージ型、独自の業務に合わせるスクラッチ型に分かれます。
比べるときは、規模や契約の複雑さに加えて、法改正への対応を誰が担うかと、自社で管理するデータの範囲を基準にします。
クラウド型を選ぶケース
クラウド型は、導入の条件と運用の条件を合わせて比べます。
- 導入:初期投資を抑え、短期間で使い始めたい企業に合います。
- 更新・共有:法改正や税制変更への更新を任せやすく、拠点間で同じデータを使えます。
- 導入対象:小規模企業や、リース計算・台帳管理を切り出したい企業にとって有力です。
- 料金:利用者数、登録契約数、会社数、容量、API、導入支援で変わる場合があります。
- 運用条件:保存地域、バックアップ、復旧目標、解約時の返却、更新前の検証環境を確認する必要があります。
パッケージ型を選ぶケース
パッケージ型は、リース資産に加えて、固定資産や減価償却、支払、会計連携まで一体で管理したい企業に適しています。
- 標準業務と帳票:要件を一から設計する範囲を絞れます。
- 複数会社・拠点:統一した運用を進める場合にも向いています。
- 追加機能:独自区分や例外的な償却ルール、特殊な承認経路を増やすと、費用と保守の負担が膨らみます。
標準機能に業務を合わせる必要があります。そこで、標準設定と追加開発の境目を、実際の契約サンプルで確認します。
スクラッチ型を選ぶケース
スクラッチ型は、リース契約を他の業務と独自の流れでつなぎたい企業に適しています。
- 統合対象:請求、予算、購買、資産配置、グループ決算が対象です。
- 個別要件:複雑な権限やリアルタイムの連携にも対応できます。
- 海外・分析:多言語・多通貨や、特殊な分析要件も扱えます。
会計基準や経過措置の更新には、自社か開発パートナーが継続して対応します。そのうえで、法改正・脆弱性対応、基盤、運用教育を含めた総保有コストを見積もります。
多くの企業では、リース計算はクラウドやパッケージに任せ、既存のERPとCSVやAPIで連携するハイブリッド方式が現実的です。
リース資産管理システムの費用相場と開発期間
費用は、契約件数に加えて、会社数や利用者数、移行の難しさで変わります。さらに、会計・ERP連携や会計基準、導入支援の範囲も関わります。
ここで示す金額は、公開価格例と一般的な会計・基幹システム開発の工数をもとにした、企画段階の目安です。市場統計による一律の価格ではありません。
▶ 詳細はこちら:リース資産管理システム開発の見積相場や費用/コスト/値段について
小規模クラウド導入の相場
小規模導入の前提は、契約数が少ないこと、標準機能を使うこと、会計システムへCSVで連携する構成であることです。
- 初期費用:0万〜100万円が目安です。
- 月額費用:2.5万〜15万円程度が目安です。
- 期間:標準設定なら1〜2か月で始められる場合があります。
公開されている価格例では、初期費用0円、月額25,000円からのサービスがあります(出典: サービス公式価格ページ、2026年8月確認)。
登録上限件数や支援内容によって、価格は変わります。PDF化や入力、科目・部門マスタの整理は、別料金になる場合があります。
会計方針の検討や利用者教育も、別料金になることがあります。このため、月額だけで決めず、導入作業を初期費用として分けて確認します。
中堅企業の導入費用
この目安は、契約の棚卸しや既存Excelの整形、複数拠点のデータ移行に加えて、利用者教育とERP連携まで含む場合を想定しています。
初期費用は100万〜500万円、月額または保守費用は10万〜30万円程度が目安です。
期間は2〜6か月程度です。
- 数百件の契約:入力支援と検証に時間がかかるため、移行対象と方法を早めに確定します。
- 複数会社機能:権限や承認フローに加えて、会計連携と監査用帳票を追加します。
これらを追加する場合は、初期費用が300万〜1,500万円、期間が4〜9か月程度になることがあります。
見積書では、要件定義、設定、開発、移行を分けて書くと、金額を比べやすくなります。テストや教育、稼働後支援も、同じように項目を分けてもらうと比較が進みます。
大規模個別開発の相場
多拠点・多言語・多通貨への対応や、IFRSの並行管理を個別に開発する場合があります。さらに、APIのリアルタイム連携や独自の承認・監査機能まで含むこともあります。
- 初期費用:1,500万〜4,000万円以上が目安です。
- 期間:9〜18か月以上が目安です。
- 保守費用:初期開発費の年5〜15%が目安です。
保守額は、クラウド基盤やサポート範囲によって変わります。
安い見積もりでも、契約書の収集と入力、過去残高の検証を含まない場合があります。さらに、会計方針の確定や法改正時の改修が範囲外になることもあります。
判断の前に、初期費用と月額、追加開発の扱いを比較表にまとめます。そのうえで、データ返却や保守、更新を、どこまで誰が受け持つかも並べて確かめます。
リース資産管理システム開発・導入の進め方
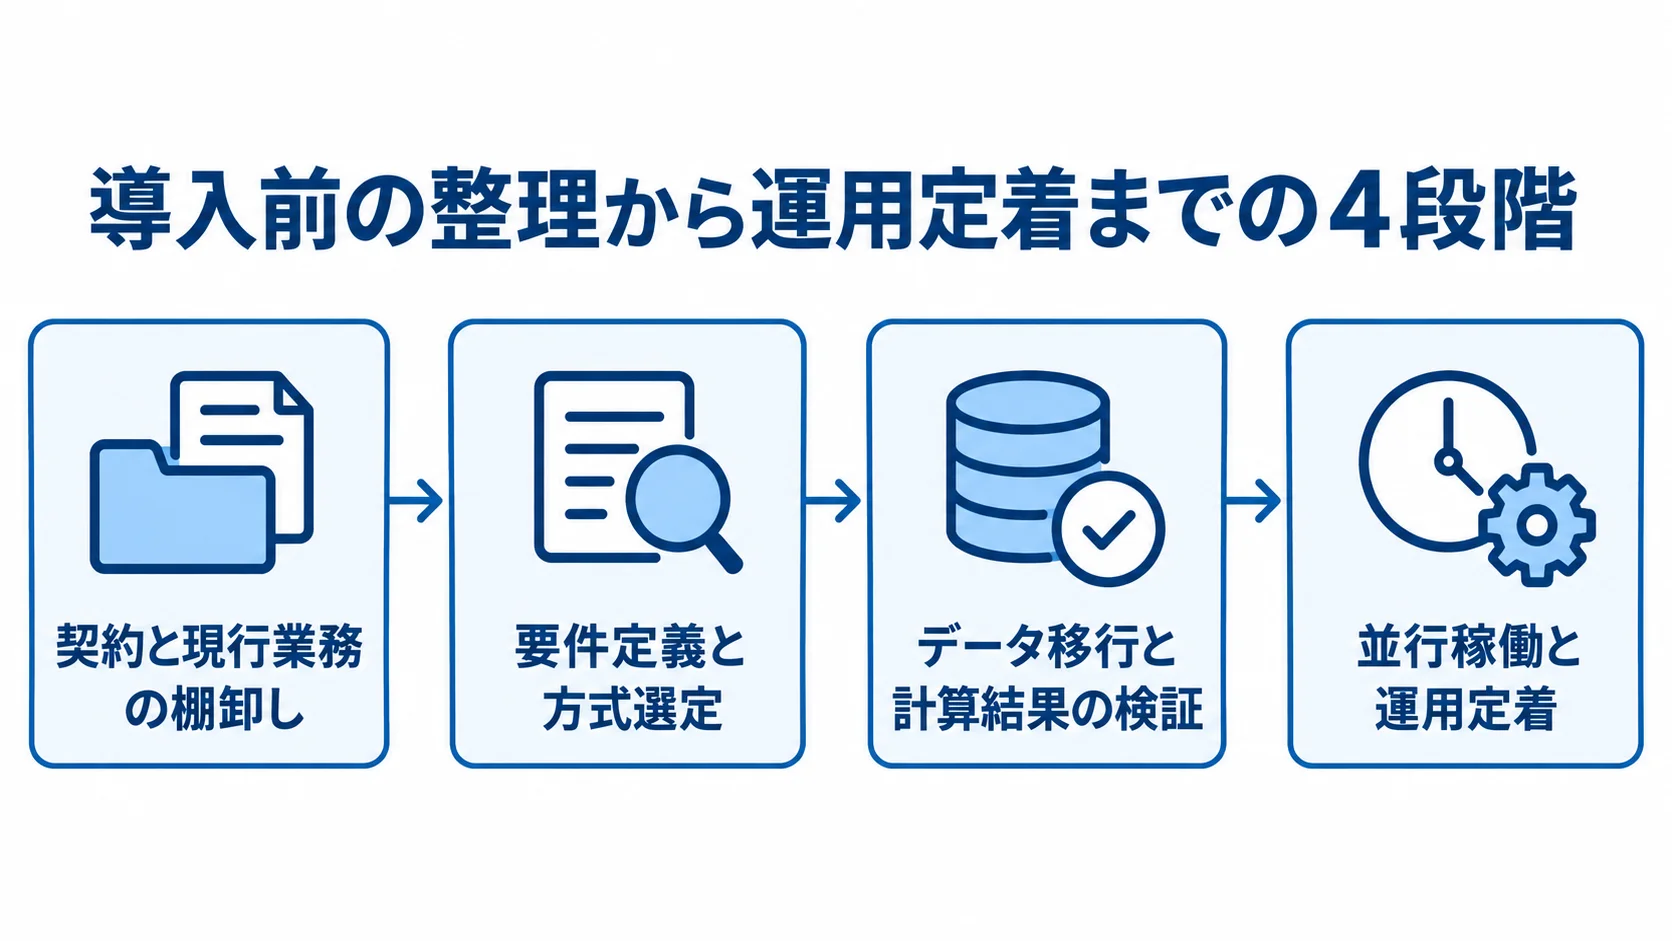
導入を急いで製品のデモから始めると、契約の洗い出し漏れや未確定の会計方針が、後の工程に残ってしまいます。
方式を決める前に、経理・財務と総務・購買、情報システムの担当者が、各拠点の代表者とともに業務とデータを整理します。
▶ 詳細はこちら:リース資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
1. 契約と現行業務の棚卸し
契約番号や保管場所、貸手を洗い出します。物件や利用部門、支払先もあわせて確認します。開始・終了日、更新条件、支払予定も一覧にします。
契約書が見つからないものや紙だけのもの、サービス契約に見えるものを、一覧に含めます。終了済みの契約も忘れずに入れます。
現行の仕訳と残高、償却方法も確認します。締め日や承認者、会計システムの取込形式も把握しておきます。会社・拠点・利用者数を数えるほか、通貨や会計基準、月次処理件数も確かめておくと、料金と性能要件の前提がはっきりします。
2. 要件定義と方式選定
要件は、必須のMUSTと将来のWANTに分けます。そのうえで、標準機能で契約5パターンを処理できるかを試します。
- MUST:判定、資産・負債計算、契約変更、仕訳、会計連携。
- MUST:監査ログと権限管理。
- WANT:AI-OCR、予算分析、ダッシュボード、モバイル対応。
初年度に扱う範囲は、広げすぎないようにします。試すのは、通常の固定支払と賃料改定、期間延長です。さらに、途中解約や短期・少額の契約も確かめます。
計算や仕訳を確かめるほか、帳票と変更履歴も見ます。画面の見栄えより、例外処理とデータの出口を重視します。
3. データ移行と計算結果の検証
移行の前に、Excelの列名と単位を揃えます。そのうえで、会社と部門、勘定科目のマスタを整えます。貸手と資産区分のマスタも、同じように揃えます。
- 原本照合:契約書の入力値について、照合者と照合日を残します。
- 欠損値:未確認、対象外、該当なしを区別します。
- 計算突合:支払予定と残高、償却、仕訳を照合します。
差異は、割引率や開始日、支払時期といった原因ごとに分類して修正します。端数処理や前払・未払の扱いも、同じ考え方で分けます。検証結果と承認記録は、適用初年度の説明資料にも使えます。
4. 並行稼働と運用定着
本稼働の前に、少なくとも1〜2回の月次決算を並行して運用し、実際の締め日で一連の処理を確かめます。
- 契約の追加・変更と支払の処理
- 仕訳の承認と会計システムへの連携
- 帳票の出力と、担当者不在時の処理
エラー時の連絡先と再処理方法も、手順書に含めます。
稼働後は、契約情報の収集とシステム点検を定例の作業にします。
- 契約更新アラートと未登録契約の定期確認
- 権限の見直しと、バックアップ復元のテスト
- 法改正アップデートの検証
契約情報の収集が止まると、数値はすぐ古くなります。そこで、総務・購買から経理へ情報を渡すルールと責任者を決めておきます。
セキュリティと導入時に起きやすい失敗
リース契約には、金額や取引先、拠点、賃料などの財務・契約情報が含まれます。原状回復の条件も、その一つです。
クラウドを使う場合も、会計データを預ける先として、認証や権限、ログの仕組みを具体的に確認します。さらに、バックアップや障害対応、委託先の管理も確かめておきます。
最低限確認したいセキュリティ項目
契約書や仕訳データを守るには、アクセス管理と復旧の仕組みを確認します。また、委託先と運用条件も見ておきます。
- アクセス管理:多要素認証、最小権限、職務分掌、IP・端末制限。
- 記録と保護:操作・承認・出力ログ、通信・保存時の暗号化。
- 復旧と権限:バックアップ、障害時の復旧目標、契約書の担当者と仕訳確定者の権限分離。
- 契約・委託先:終了時の返却形式、削除証明、再委託先、保存地域を確認します。
脆弱性の報告窓口や、アップデート時の互換性も確認します。セキュリティチェックシートの回答に加えて、自社の契約書サンプルと利用者権限を前提に、運用を想定した質問を投げかけます。
よくある失敗と対策
導入時に失敗につながりやすいのは、部門の不参加、データ移行・会計連携の後回し、人による確認不足です。
- 部門不参加:経理だけで決めると契約変更が届かず、導入後にExcelが復活します。
- 価格優先:初期費用が低くても、移行や連携を後回しにすると、社内の工数が増える場合があります。
- 確認不足:AI-OCRは手書き・低解像度・複雑な条項で誤りが起こり得ます。
部門ごとの入力責任と承認経路を先に決め、現場の代表者もテストに参加させます。見積もりには、入力対象の件数と過去残高の検証を明記します。さらに、テスト回数やデータの整理、教育時間も書いてもらうと、比べやすくなります。
自動抽出と担当者の確認、会計判断、承認は、役割を分けておきます。そのうえで、修正の履歴を残します。
リース資産管理システムの開発会社・ベンダーの選び方
開発会社と完成品のサービスでは、役割が異なります。クラウドやパッケージは標準機能を提供し、パートナーは業務整理やデータ移行、会計連携、個別開発を担います。そのため、まず必要な支援の範囲を決め、候補を同じ条件で比べます。
会計基準と業務理解
候補先が、会計基準と業務ルールを説明できるかを確認します。
- 基準知識:新基準、IFRS第16号、短期・少額を扱える。
- 業務理解:契約変更、再リース、原状回復義務を説明できる。
- 処理説明:入力値が計算・仕訳・注記に与える影響を示せる。
会計方針と監査対応では、企業が担う責任と、専門家の助言の範囲を分けておきます。そのうえで、支援がデータの整理や設定までなのか、方針の検討も含むのかを契約書に書きます。さらに、監査法人への説明資料を誰が作るかも決めておきます。
データ移行と会計連携の実績
候補先の移行経験と会計連携を、自社の案件条件に照らして確認します。
- 移行経験:未整備データの方法、処理件数、期間、差異検証。
- 案件条件:複数会社・拠点、海外、異なる会計基準。
- 連携検証:項目対応、エラー再送、重複防止、結果照合。
連携では、CSVやAPIといった方式だけでなく、科目や部門の対応も確認します。税区分、取引先、伝票番号の対応も、あわせて見ておきます。
デモでは、仕訳を会計システムに渡し、承認・差戻し・再連携までの流れを見ます。
料金・契約・稼働後支援
見積もりと契約条件、稼働後の支援は、分けて比べます。
- 費用:設定、移行、開発、テスト、教育、月額、保守、法改正、問合せ。
- 契約:登録件数・利用会社数の上限、利用者追加の単価、API・帳票オプション。
- 運用支援:変更相談、教育、監査、障害復旧、バックアップ、改善。
契約期間や解約条件、データ返却の費用も確認します。
RFPには、テストケースとして5パターンを記載します。内訳は、通常契約と賃料改定、延長、解約、短期または少額の契約です。
稼働後の支援については、法改正の更新に加えて、契約変更の相談や担当者交代時の教育を確認します。さらに、監査資料の出力や障害復旧、バックアップの復元、運用改善の相談にも応じてもらえるかを確かめます。
▶ 詳細はこちら:リース資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:リース資産管理システム開発の発注/外注/依頼/委託方法について
よくある質問(FAQ)
導入の前には、基準の適用時期と費用を確認します。加えて、Excelからの移行とクラウドの安全性も、方式を決める前に確かめておきます。
リース資産管理システムはいつ導入すればよいですか?
新基準は2027年4月1日以後開始する事業年度から適用されるため、契約の棚卸しや影響額の試算は、早めに始めることをおすすめします。
契約件数や会計方針の確定、データ移行の難しさ、並行稼働の回数から導入時期を逆算します。そのうえで、適用直前に作業が集中しないようにします。
契約数が少なくてもシステム化したほうがよいですか?
契約数が少なくても、契約変更が多いときや、拠点が分散しているとき、監査証跡が必要なとき、IFRSとの併用があるときは、効果が出やすくなります。
一方で、契約数と変更が少なく、担当者が一元的に管理できる場合は、標準的なクラウドの小規模導入も選択肢になります。ExcelからCSVへ整えて、将来の移行に備える方法もあります。
既存の会計システムやERPと連携できますか?
連携できるケースは多いものの、方式と範囲は製品や開発内容によって異なります。CSVでは仕訳形式の変換を確認します。APIでは認証や送受信項目を確かめ、あわせてエラー再送や重複防止、連携ログも見ます。
既存の会計システムを残して、リース計算だけを分ける構成は、初期費用を抑えやすい選択肢です。
AIでリース判定や契約書入力を完全自動化できますか?
完全な自動化を前提にするより、AIの抽出と一次判定を人が確認・承認する形が現実的です。画質や複雑な条項では、誤る可能性があります。サービス部分の分離やリース期間の判断でも同様です。
自社では、修正履歴と判断の根拠を保存できる機能を選びます。
まとめ
リース資産管理システムは、台帳を電子化する道具であるだけでなく、業務をつなぐ基盤です。契約の収集と判定、資産・負債の計算、月次の仕訳から、契約変更、注記、監査証跡まで、一つの流れにつながります。そのため、新リース会計基準への対応と日常管理を続けやすくなります。
自社に合う方式を決めるポイント
方式を決める前に、契約・会社・拠点の数と会計基準を確認します。既存ERPやデータの状態、連携も見ておきます。さらに、法改正への対応、セキュリティ、解約時の返却も確かめます。
価格だけでなく、移行や監査を含めた総費用と、契約情報を更新し続けられる体制も比べます。
最初に取り組むべきこと
最初に、全契約を一覧にします。物件や支払先、利用部門、契約書の所在も、あわせて洗い出します。そのうえで、現行の残高と仕訳を整理します。
実データを使い、通常契約や変更、解約、短期・少額の契約で候補を検証します。2027年の適用開始から逆算し、会計・総務・情報システムで要件と運用責任を早めに決めます。
▼関連記事一覧
・リース資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・リース資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・リース資産管理システム開発の見積相場や費用/コスト/値段について
・リース資産管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。