
リース資産管理システムの発注は、契約の棚卸し、標準製品の比較、RFP作成とPoC、見積もり確認の順に進みます。この順で進めると、会計処理と運用を整えられます。
発注形態、要件と契約、費用相場、委託先や見積もりの選び方を取り上げます。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース資産管理システムを発注する前に知っておきたい全体像
リース資産管理システムは、契約や物件の情報を起点に、支払予定や使用権資産、負債を管理します。さらに、減価償却や利息、仕訳、注記も管理の対象になります。
締結から更新、変更、再リース、終了まで、各部門が運用する基盤にもなります。
固定資産台帳との違いと契約のライフサイクル管理
固定資産台帳との違いは、契約そのものの流れを追える点にあります。候補の段階から判断の記録まで、契約ごとに次の内容を残しておきます。
- 未計上の契約候補:取得済みの資産と並べて、候補の段階にある契約も管理します。
- リースの可能性:賃貸借やサービス契約の中に含まれる取引も、対象として確かめます。
- 契約情報:番号、貸手、利用部門、所在地の登録。
- 期間と条件:開始・終了日、更新・解約、原状回復、支払の取り決め。
- 判断記録:リース該当性の判断根拠と承認者。
企業会計基準第34号は、2027年4月1日以後開始の連結会計年度・事業年度の期首から適用されます。
早期適用も可能です(出典:企業会計基準委員会「企業会計基準第34号」、2024年・2025年修正版)。
新基準の適用に備えて、2026年に発注する場合は、稼働日からさかのぼって、棚卸しや会計方針、影響額試算、移行データ検証にかかる期間も見込んでおきます。
発注前の経理と情報システムの役割分担
会計判断とIT実装は別々に進みやすいので、発注前に部門ごとの責任分担を決めておきます。分担が曖昧だと、稼働後に判断の抜けが生じかねません。
- 経理・財務:対象契約の範囲、少額・短期リースの扱い、割引率、注記、仕訳の承認者。
- 総務・購買:契約書の所在と更新情報の収集を受け持ちます。
- 情報システム:認証と権限、CSV・API連携、バックアップ、障害復旧の確認。
製品の設定、データ整形・移行、連携開発は、ベンダーに委託できます。
テスト支援や操作教育も任せられます。
一方で、リース該当性や会計方針の最終判断、承認権限、監査法人への説明責任は、自社に残ります。そのため、RACIのような責任分担表を作り、発注書や提案依頼書に添付しておくのが有効です。
リース資産管理システムの発注形態の選び方
多くの企業では、標準SaaSまたはパッケージを導入し、既存の会計システムとはCSVまたはAPIで連携する形態が第一候補です。
独自業務や海外拠点が多い場合は、個別設定や追加開発を組み合わせます。
スクラッチ開発は、標準機能では業務を変えられない明確な理由がある場合に限定します。そうすると、費用と運用リスクを抑えやすくなります。
短納期と法改正対応を優先したい企業の標準SaaS
まず、標準機能で担える業務と、契約数などで変わる料金条件を切り分けます。
- 導入期間:標準機能に合わせれば、サーバー構築や大規模な保守を省けるため短縮できます。
- 一体運用:台帳、判定、計算、仕訳、承認、帳票をまとめて扱えるので、Excelでの保守も減らせます。
- 別料金の確認:契約数や会社数、利用者数、移行、PDF化、導入支援が、追加の費用になる場合があります。
- 契約条件:月額単位、最低期間、追加ユーザー・API料、解約時費用。
- 公開価格例:Transリース会計は、初期費用ゼロで月額25,000円からです。
同サービスは会社数・アカウント数に制限のない料金設計を公表しています(出典:株式会社トランザック「Transリース会計」、2026年8月確認)。
公開価格は一例にすぎず、移行支援費用を含む自社の総額とは分けて考えます。
会計・固定資産との整合を重視する企業のパッケージ
会計や固定資産との整合を確かめるときは、機能と導入負担の両方を比べます。
- 機能範囲:固定資産、税務、複数帳簿、連結、監査帳票まで備えた製品があります。
- 適合性:複数会社や海外子会社、IFRS第16号を並行して管理する場合は、標準機能の厚みが選定の基準になります。
- 導入負担:支援を含めると初期費用が上がり、製品ごとの移行設計も必要になります。
- 製品例:ProPlus最新版は、使用権資産やリース負債、再測定、仕訳出力などに対応しています。
製品例の出典は、株式会社プロシップの製品情報(2026年8月確認)です。機能名だけで決めると見落としが出やすいため、サンプル契約の処理結果を確かめます。
スクラッチ開発で先に確かめる独自要件と連携範囲
スクラッチ開発の必要性は、独自要件と継続運用の負担を照らし合わせて見極めます。標準製品でできない業務必須要件を、開発理由として特定します。
- 業務適合:契約、請求、予算、資産管理、ワークフローを独自のやり方に合わせる。
- 継続責任:会計基準の改正への対応と、計算ロジックの検証を、続けて行う必要があります。
- 開発理由:標準製品では実現できず、業務上どうしても必要な要件。
- 複雑な要件:契約数が数千件に及び、海外拠点の現地語・現地通貨・連結修正仕訳まで扱う場合は、追加開発の合理性が高まります。
- 連携と方式:更新情報の自動取得や、計算製品と個別開発の組み合わせも比べます。
標準機能で代替できない理由が、画面の好みではなく業務上の必須条件にあたるかを確かめます。
RFPと要件整理の準備範囲
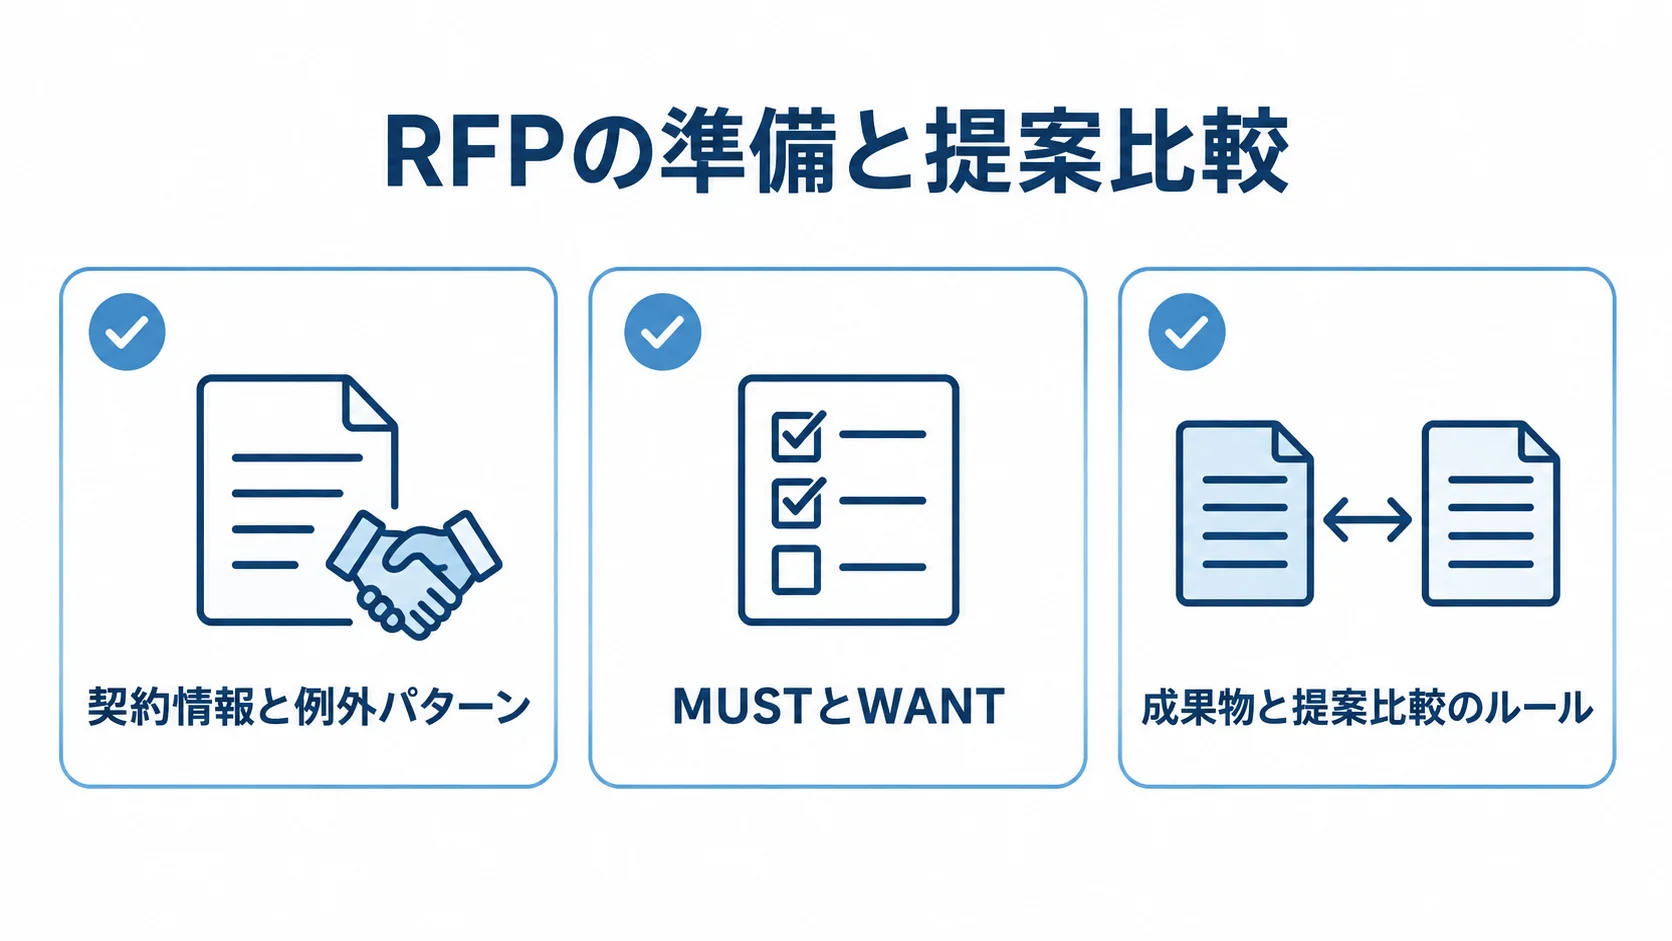
RFPは、業務課題や対象、成果物、前提、評価方法を伝える資料です。全仕様が未確定でも、契約数や会社数、会計基準は明記します。既存システムと移行対象も書いておくと、提案内容の食い違いを減らせます。
稼働を希望する時期と予算の考え方を示すと、候補会社が同じ前提で提案できます。
契約情報と例外パターンの棚卸し
まず、契約書や請求書、支払予定、物件台帳、各拠点のExcelを集め、契約番号を仮に付けます。
- 契約の基本情報:貸手、物件、利用会社・部門、拠点、開始・終了日の整理。
- 支払と条件:支払額と頻度、更新・解約の決まり、原状回復義務の記録。
- 会計判断:割引率に関する情報と、判定の根拠。
紙やPDFからの入力を、ベンダーと自社のどちらが担うかも、RFPに記載します。
また、PoCでは、通常契約に加えて、フリーレント、賃料改定、期間延長、中途解約、再リースも試します。短期・少額のリースや、サービス契約に資産利用権が含まれるケースも、確認の対象になります。
PoCでは、入力できるかに加えて、判定根拠や承認履歴、変更前後の計算、仕訳差分、監査出力まで検証します。
MUSTとWANTで分ける要件の優先順位
初年度に必要な機能と、稼働後に広げる機能を分けると、優先順位の判断が明確になります。
- MUST:リース判定、資産・負債の計算、月次仕訳、契約変更時の再測定。
- MUST:承認、監査ログ、会計システムとの連携。
- WANT:AI-OCRやBI、モバイル入力、予算差異分析などを検討します。
また、性能や可用性、セキュリティ、運用も要件に含め、数値や判定基準で示します。
たとえば、計算の完了期限や同時利用者数、CSV件数、バックアップ期間、復旧目標を決めておきます。権限分離やログ保存期間、データ返却形式も明記すると、提案の条件をそろえられます。
RFPに含める成果物と提案比較のルール
成果物と提案の範囲を明示すると、候補会社ごとの見積もりの前提が一致します。
- 設計成果物:要件定義書、業務フロー、画面・権限一覧、連携仕様の指定。
- 導入成果物:移行とテストの計画、操作マニュアル、運用設計。
- 稼働後の対応:保守窓口と、法改正への対応方針。
標準機能、設定、追加開発、他社サービス、対象外に分けて回答してもらいます。さらに、会計適合性や例外処理、移行支援、連携、セキュリティ、体制も、同じ配点で比べます。
総保有コストと将来の拡張性も評価の対象にします。また、同じ5種類のサンプル契約を各社に渡します。
判定と計算の結果、出力仕訳、変更履歴を提出してもらうと、実務に近い形で比べられます。
開発・導入を委託するときの契約形態の選び方
契約形態は、成果物と仕様を固定できるか、要件を探りながら進めるか、導入後も継続して改善するかで選びます。
初期データの品質や契約変更の扱いは、作業の途中で明らかになります。そのため、すべてを一つの請負契約にまとめると、変更の管理が難しくなることがあります。
範囲と受入条件を固定できる工程の請負契約
請負契約は、成果物を完成させ、検査と受入を行う工程で使います。
- 対象範囲:追加画面や連携、帳票、移行データ、マニュアルの線引き。
- 契約条件:納品物、受入基準、検収期限、瑕疵対応の取り決め。
- 責任条件:再委託、知的財産権、遅延時の扱いの記載。
- 仕様変更:要件が曖昧なまま固定すると、追加費用や納期の延長を招きます。
- 段階契約:要件定義は準委任にして、確定した開発だけを請負にできます。
要件定義や移行支援の不確実性に対応する準委任契約
作業量や前提が変わりやすい工程では、業務内容と管理の条件を決めたうえで、準委任を使います。
- 契約の考え方:専門業務の実施に対して、報酬を支払う形です。
- 向く作業:棚卸し、RFP支援、会計方針、データ整備、PoC、運用設計。
- 進捗管理:完成は保証されないため、週次の進捗、レビュー、判断期限を決めておく。
- 費用管理:上限時間や単価、会議・資料、追加承認、未使用時間の確認。
- 最終判断:作業範囲を定めたうえで、会計処理の承認者は自社に置く。
保守契約の法改正と運用変更の責任範囲
保守契約では、稼働後の変更と、サービス終了時の責任範囲をはっきりさせておきます。
- 保守対象:法改正、計算、OS・ブラウザ、会計連携、ユーザー、障害。
- 対応条件:復元、問い合わせ時間、障害の優先度、対応時間。
- 更新と費用:更新範囲と追加開発単価の一覧。
- 終了時:所有権、出力形式、保存期間、削除証明、再委託先。
- 事業継続:停止時の移行支援と情報セキュリティの確認。
リース資産管理システムの費用相場と見積もりの内訳
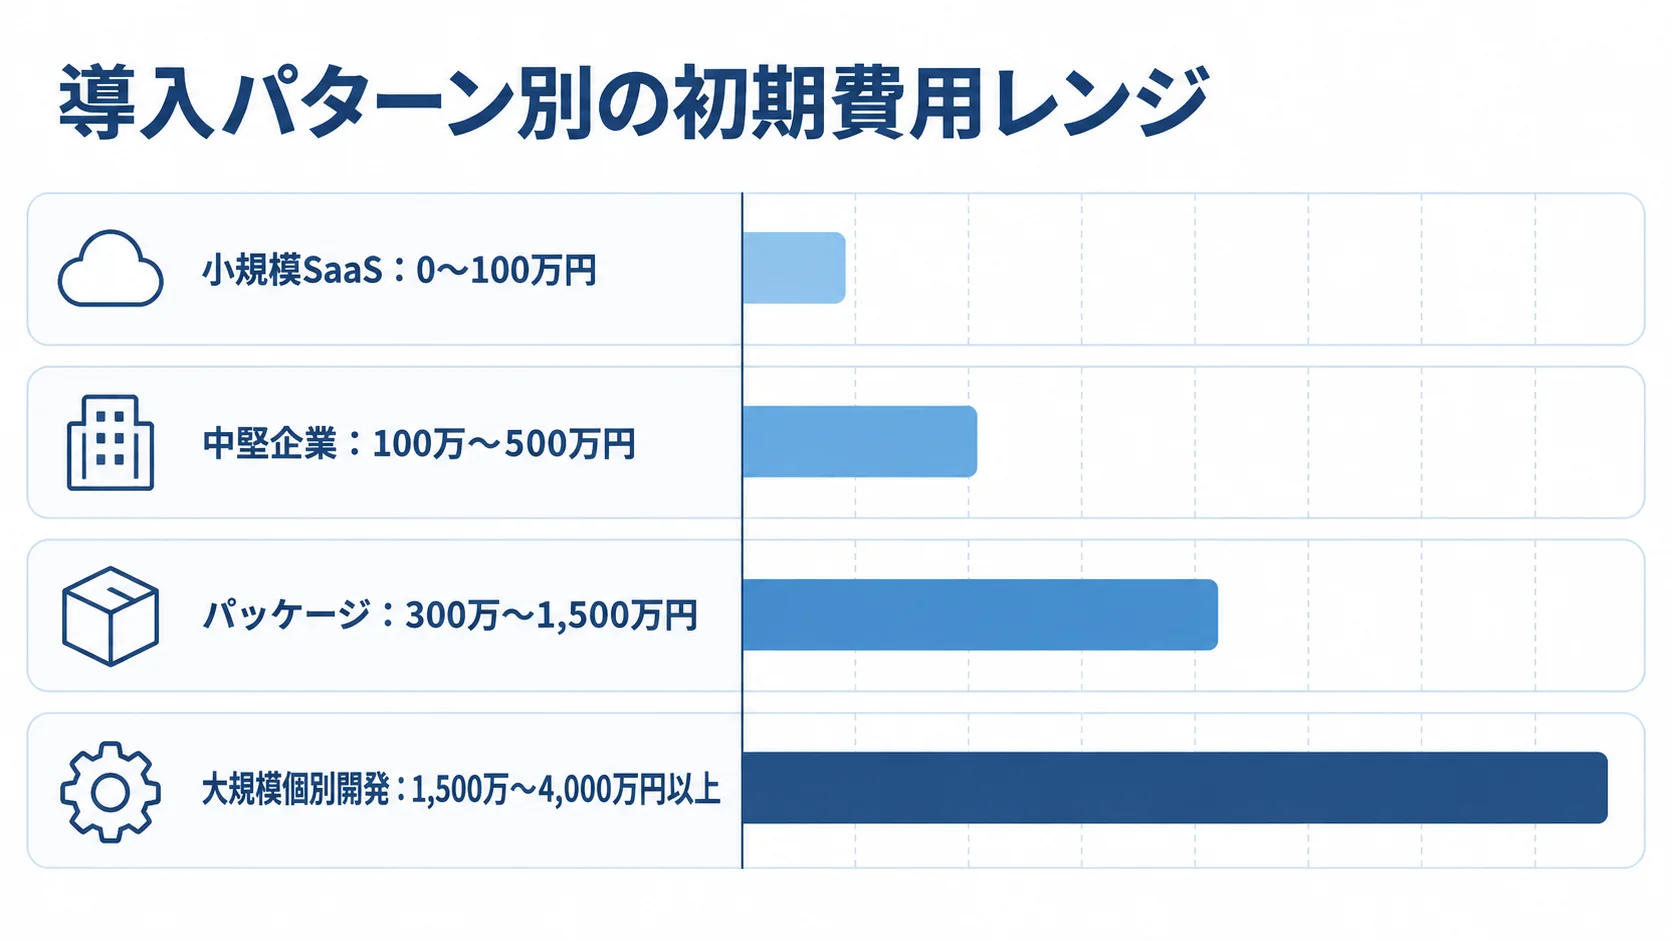
費用は、契約数、会社・利用者・拠点数、会計基準、移行の難しさ、連携方式、導入支援の範囲によって変わります。
この数字は、公開価格例と会計・基幹システムの一次Q&Aをもとにした企画用の推定です。市場全体の統計価格ではなく、正式発注の前に候補会社へ確かめるための目安です。
導入パターン別の費用レンジと見積もりの前提
企画用の導入目安は、方式や対象範囲によって次のように変わります。
- 小規模SaaS:初期費用0〜100万円、月額2.5万〜15万円、期間1〜2か月程度です。
- 中堅企業:初期費用100万〜500万円、月額10万〜30万円、期間2〜6か月程度。
- パッケージ:初期費用300万〜1,500万円、月額20万〜80万円または年額保守、期間4〜9か月程度を想定。
- 大規模個別開発:初期費用1,500万〜4,000万円以上、期間9〜18か月以上になることもあります。
小規模SaaSの目安は、標準設定で契約数が少なく、会計連携をCSVで行う場合のものです。また、中堅企業の目安は、契約の棚卸しや移行、教育、ERP連携を含む場合のものです。
パッケージは、複数会社や複雑な連携を含む場合を想定しています。大規模開発は、多拠点やIFRS対応、API、承認・監査機能を個別に開発する案件が前提です。
費用や期間は、契約件数や要件によって変わります。この目安は、特定の企業への発注額を保証するものではありません。
月額25,000円からの公開例がある一方、SMFLのスーパーネットリースは資産数・人数・会社数で個別見積もりです(出典:三井住友ファイナンス&リース「スーパーネットリース」、2026年8月確認)。
初期費用が0円でも、契約書のスキャンやOCR確認、台帳作成、連携設定、教育には、別途費用がかかることがあります。
要件定義・移行・連携・保守に分けた見積もりの内訳
見積もりでは、内訳と参考値を分けて確かめます。
- 初期作業:要件定義、会計方針、設定、追加開発を分けて示す。
- 導入作業:収集・入力、Excel整形、マスタ、連携、テスト、教育、管理費まで含む。
- 見積の明細:「導入一式」だと作業量が見えず、後から追加費用が生じやすくなります。
- 単価の参考:社内リサーチの一次Q&Aでは、会計・基幹系SEは月80万〜120万円程度とされています。
- 刷新の参考:部分の作り替えは数百万円〜1,500万円、複数領域にわたる場合は1,500万〜4,000万円程度です。
これらは、リース資産管理にそのまま当てはめられる市場統計ではなく、企画初期の参考値です。実際には、工数や単価、成果物をもとに再見積もりします。
月額だけでなく3年程度の総保有コスト
3年程度の利用を想定し、費用と社内工数を合わせて比べます。
- 利用料:ライセンス、利用者や会社の追加、ストレージ、API、帳票の変更。
- 運用費:保守、問い合わせ、法改正への対応、移行、教育。
- 終了費用:契約の終わりに必要なデータ返却も、試算の対象に入れます。
- 社内工数:入力作業や月次決算での確認時間も、費用の一部として扱います。
- 総額の逆転:追加料が高くなる低額プランや、保守込みの高額プランも並べて比べます。
会社の追加やAPI、入力支援によって、3年の総額の順番が変わることがあります。反対に、更新や監査帳票などが含まれる場合は、社内保守込みの実質的な費用が下がることもあります。
リース資産管理システムの委託先を選ぶポイント
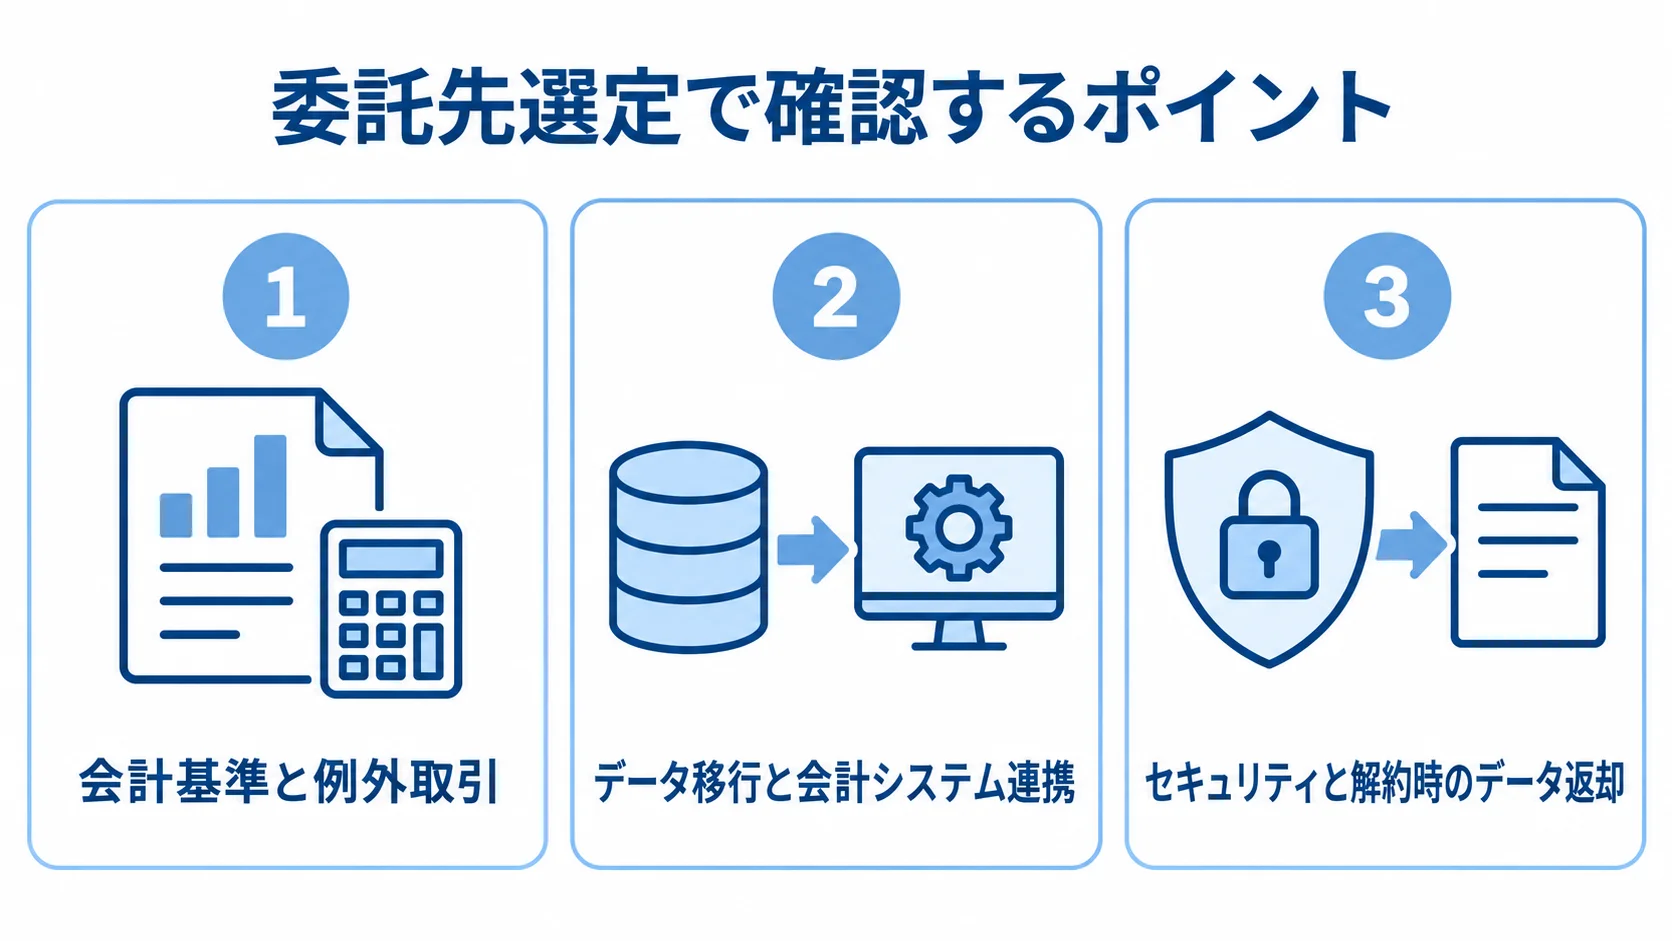
委託先は、知名度や価格だけでなく、会計・契約・移行・連携を一体で扱えるかで選びます。製品会社、導入支援会社、開発会社それぞれの得意領域と責任範囲も、そろえて比べます。
実案件で確かめる会計基準と例外取引への知見
候補会社の説明は、会計上の例外処理や監査証跡まで具体的に確かめます。
- 会計基準:日本基準とIFRS第16号の並行管理、短期・少額への対応の有無。
- 契約変更:期間の見直し、賃料改定、部分解約、再リースへの対応。
- 判断と記録:原状回復や割引率変更の根拠から、承認、仕訳、注記まで。
- AIの監査性:抽出元、項目、信頼度または確認状態、修正内容、承認日時を保存できるか。
自動化と人の判断の範囲を示せる会社は、監査対応や例外処理を設計しやすくなります。
データ移行と会計システム連携の実績
移行データの品質と、会計連携の進め方は、次の項目で確かめます。
- データ変換:既存Excelの列名やコードを、どう読み替えるかを確かめる。
- 照合:契約書と台帳の不一致、残高・償却額・支払予定をどう確かめるか。
- 移行検証:複数回のリハーサルと、差異一覧、承認記録を残せる体制。
- 仕訳連携:科目、部門、税区分、取引先、日付、摘要、証憑、再送の扱い。
- 方式別の要件:CSVは訂正の手順、APIは認証や再試行、重複防止、手動運用を定める。
マネーフォワードの「クラウドリース会計」は、判定から計算、仕訳作成、会計連携までを案内しています(出典:マネーフォワード「クラウドリース会計」、2026年8月確認)。
契約前に確認するセキュリティと解約時のデータ返却
財務情報を扱うので、セキュリティ対策と解約後のデータ管理は、契約書で確かめておきます。
- アクセス管理:権限の分離、多要素認証、暗号化、利用の制限、操作ログ。
- 運用対策:バックアップ、脆弱性への対応、障害の通知、再委託先。
- 復旧と終了:保存地域や世代数、復旧テストと目標、解約の連絡、データ削除。
- 返却形式:CSVやJSON、監査証跡、契約書PDFで渡せるかどうか。
- 契約への明記:返却の対象、期限、費用、媒体を定め、乗換時の再調査を防ぐ。
IPAの第4.0版ガイドラインは、2026年3月に公開され、認証強度や多要素認証、通信遮断、バックアップを示しています(出典:IPA「中小企業の情報セキュリティ対策ガイドライン第4.0版」、2026年)。
監査証跡や契約書PDFを返せない場合、乗換時に再調査が必要になります。そのため、「必要に応じて対応」とはせず、条件を契約に書いておきます。
見積もりを比較するときに確認すべきポイント
合計金額の安さで決める前に、候補会社が同じ作業範囲を見積もっているかを確かめます。
作業の内訳を分けて、漏れを探します。標準機能や設定、開発、移行に加えて、連携、テスト、教育、保守、対象外も見ます。そのうえで、金額が低い理由が効率化によるものか、作業不足によるものかを見極めます。
作業範囲と前提条件の横並び比較
各社の作業範囲と前提条件をそろえてから、費用差の理由を確かめます。
- 規模:会社数、契約数、利用者数、拠点数の記載。
- 環境:言語、通貨、会計基準、過去データ、契約書の形式。
- 件数と会社数:契約数が1,000件か5,000件かで、入力支援の工数が変わります。1社か20社かによって、マスタや権限、承認フローの設計も違ってきます。
- 増減時の単価:件数が未確定なら、算定方法も示してもらいます。
- 移行分担:入力、重複排除、欠損補完、確認、承認、照合の担当。
会計連携については、仕訳出力からマスタ同期、API自動化、エラー検知、締め後の取消と再計上まで確かめます。
デモで見る計算結果と運用手順
デモでは、画面の数よりも、月次業務の完了と例外対応を一連で実演してもらいます。
- 業務シナリオ:登録、判定、承認、計算、仕訳の流れ。さらに、突合、変更、注記、ログも試す。
- 処理内容:入力、計算条件、出力ファイル、エラー対応。
- 実データ:機密情報のマスキングと、PoC後の削除方法。
- AI-OCR:精度の数値に加えて、誤読の修正、履歴の保存、再処理の再現性。
- 合格条件:経理担当者が、自社の言葉で業務手順を説明できること。
見積もりに含める体制と稼働後の改善計画
導入の体制と稼働後の運用を具体的にし、見積もりに含まれる支援の範囲を確かめます。
- 担当者:責任者、会計、移行、連携、サポート窓口の担当と経験。
- 回答体制:契約変更や監査質問に、どの部署が何営業日で答えるかの取り決め。
- 再委託:会社名、作業範囲、アクセス権、事故時の責任。
- 運用予定:契約の追加・更新・解約、月次締め、年度末の注記、法改正、権限の棚卸し。
- 導入支援:バックアップ復元テスト、教育、並行稼働、初回決算の対応。
よくある質問(FAQ)
発注や外注を検討する際によく寄せられる質問へ、先に答えを示します。契約件数や会計基準によって最適な答えは変わるため、回答をそのまま採用せず、RFPの確認項目にして候補会社へ質問します。
リース資産管理システムの発注はいつ始めればよいですか?
2027年4月1日以後に開始する事業年度から新基準を適用する企業は、2026年のうちに契約の棚卸しと要件整理を始めるのがおすすめです。
契約書の収集やリース判定、会計方針、影響額の試算、移行検証には時間がかかります。そのため、稼働を希望する月から逆算して、選定とRFP提出の時期を決めます。
契約件数が少なければExcel管理を続けても問題ないですか?
件数が少なくても、更新や解約、契約変更が多い場合や、複数の部門で入力する場合は、Excelだと判断根拠や変更履歴が分断されがちです。
契約台帳、判定根拠、承認、支払予定、仕訳、証憑の所在は、一つの運用にそろえます。そのうえで、標準SaaSの小規模プランと、Excelを続ける場合の工数や監査リスクを比べます。
AI-OCRや自動判定だけでリース判定を完了できますか?
AI-OCRや自動判定は、入力の負担と判断のばらつきを減らせます。ただし、最終判断を機械に任せきれるとは限りません。そのため、抽出結果や判定ルール、修正、承認者、日時、根拠を残し、例外契約は人が確かめます。
誤読の修正や再計算、監査ログの出力は、実データに近いサンプルで実演してもらいます。
リース資産管理システムの発注費用はどのくらいですか?
公開価格と企画用のレンジは条件が異なるため、前提をそろえて個別に見積もりを取ります。
- 公開価格例:初期費用ゼロで、月額25,000円からのサービスもあります。
- 小規模SaaS:初期0〜100万円、月額2.5万〜15万円が企画の目安。
- 大規模開発:初期費用は1,500万〜4,000万円以上まで幅があります。
- 見積条件:契約と会社の数、移行の範囲、連携方式をそろえて比べる。
導入支援や連携を含めた総額は企業ごとに異なるため、公開価格だけでは判断できません。
会計方針やリース判定も外部へ委託できますか?
外部の専門家に相談や整理を頼むことはできます。ただし、会計方針や重要性の判断、社内承認、監査法人への説明責任は自社に残ります。
調査票や論点の整理、判定候補、システム設定、根拠資料の整理は委託できます。そのうえで、経理・財務がレビューして確定する流れを、RACIと承認記録に残します。
まとめ
契約情報と例外取引を棚卸しして、標準製品と個別開発のそれぞれに必要な範囲を決めます。
RFPには、会計基準や移行、連携、セキュリティを記載します。監査証跡や成果物、運用責任も、あわせて書いておきます。そのうえで、同じ条件で複数社の提案と見積もりを比べ、発注範囲を固めます。
標準化できる範囲から始める最初の発注判断
費用を抑えることだけを目的にすると、移行や月次運用の負担が社内に残ります。一方で、すべてを個別開発すると、法改正対応や保守の責任が重くなります。
そのため、契約台帳、判定、計算、仕訳、監査証跡は標準機能を優先します。独自の購買・申請・ERP連携だけを追加する段階導入が、多くの企業で検討しやすい進め方です。
発注前の5種類の契約によるPoCと見積もり確認
候補会社を絞る前に、次の5種類の契約をサンプルにします。各社の処理を、計算や仕訳、承認、ログの面から確かめます。
- 通常契約:基本の判定と計算の確認。
- 契約変更:変更後の処理と承認履歴を見る。
- 再リース・期間延長:期間変更時の扱い。
- 短期・少額:該当性と会計処理の確認。
- サービス契約内のリース:資産利用権の判定。
同じ条件で比べると、価格表には出てこない移行や例外処理の差が分かります。その結果、追加費用と手戻りを減らしやすくなります。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。