
リース資産管理システム開発は、契約情報を洗い出すところから定着まで、6つの段階を順に進めます。この流れで進めると、会計処理と監査証跡を継続して管理できます。特に、契約情報を最初に集めることが、後の設計や移行の出発点になります。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース資産管理システム開発の全体像
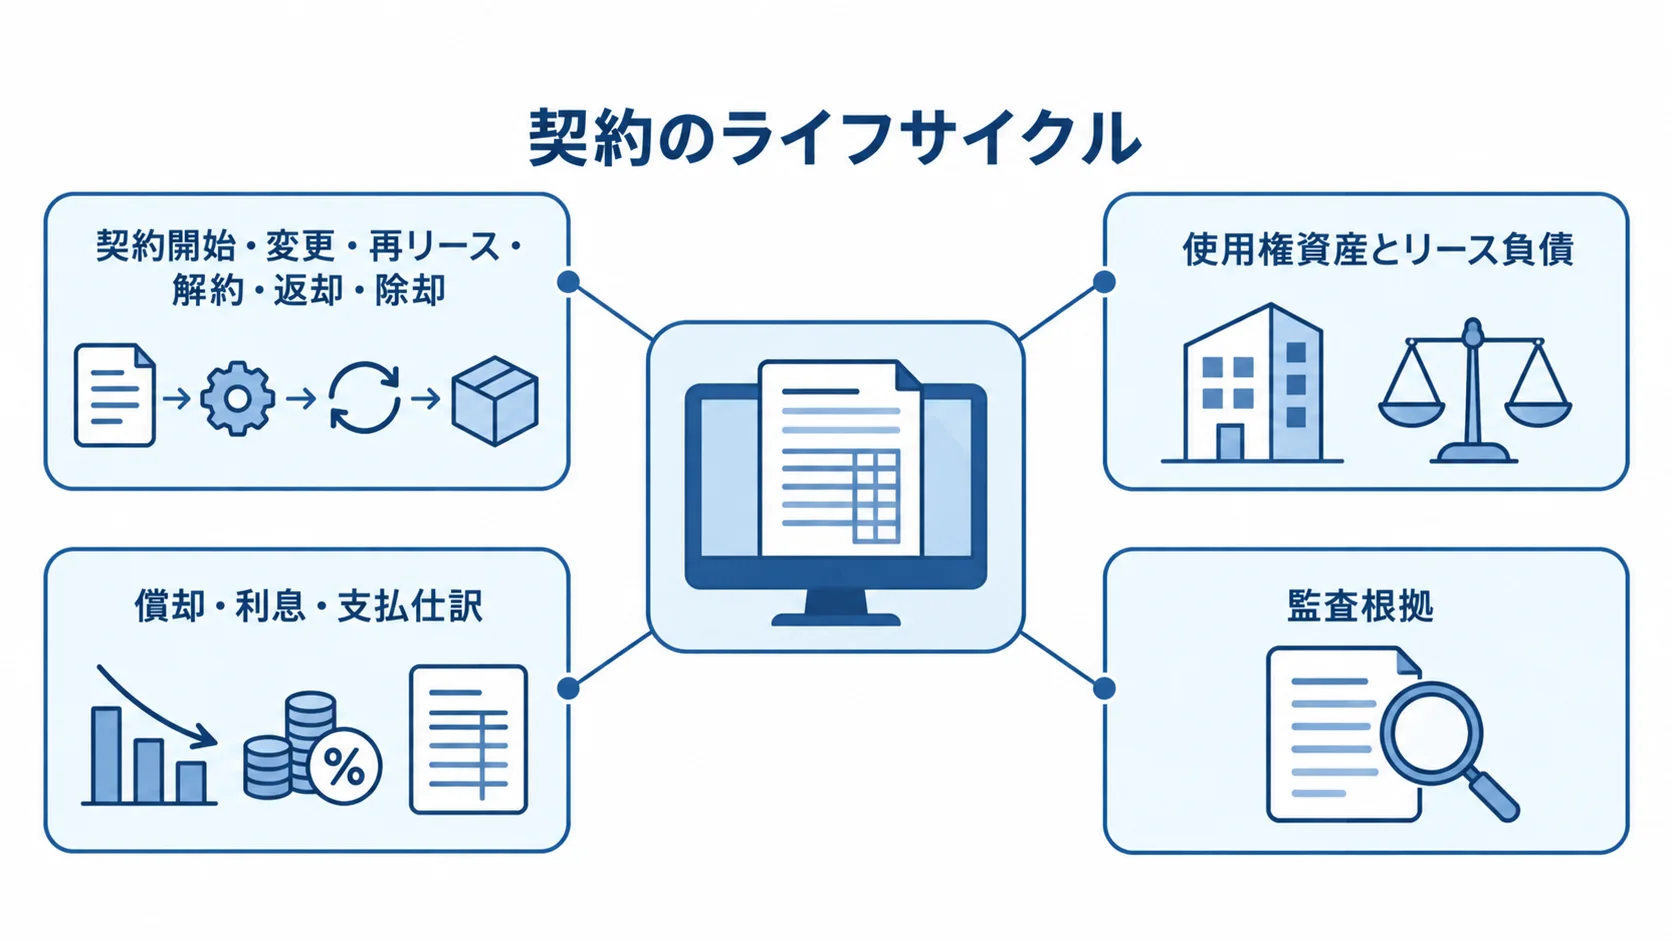
リース契約や対象物件などを、一つの業務基盤で管理します。
固定資産台帳の置き換えにとどまらず、支払予定や使用権資産、リース負債の計算から、仕訳や注記情報までを扱います。
契約の開始から、変更や再リース、解約までを会計処理へつなぎます。さらに、返却や除却も同じ流れで扱います。そのため、開発の成否は機能の数よりも、正しい契約情報を継続して集める業務設計によって左右されます。
契約のライフサイクルと会計処理のつながり
リース資産管理システムでは、契約の登録から会計処理までを一つの流れでつなぎます。その流れは、主に次の3つの処理で成り立ちます。
- 契約情報:契約番号、貸手名、物件、利用部門、所在地、開始日と終了日、支払・更新・解約の条件を登録し、原状回復義務や割引率、短期・少額リースの扱いも押さえる
- 会計の判定:登録後に、リース該当性を判断し、使用権資産とリース負債を算定
- 期中の処理:月次の償却、利息、支払の仕訳を作り、賃料改定や期間延長、中途解約のときは再測定
一方、Excel運用では、契約書の最新版が分からず、担当者ごとに判定が変わることがあります。計算誤りも見つけにくく、確認者や承認の根拠も残りにくいため、統制もシステム化の対象です。
2026年時点の新基準対応と業務の継続性の両立
企業会計基準第34号は、2027年4月1日以後開始する連結会計年度・事業年度の期首から適用されます。
(出典: 企業会計基準委員会、企業会計基準第34号、2026年確認)
2025年4月1日以後開始年度からは、早期適用も認められています。
2026年に検討する企業は、契約調査、方針決定、影響額試算、移行データ検証の期間を、期限から逆算して押さえます。
賃貸借やサービス契約にリースが含まれる可能性がある場合は、そうした契約も調査の対象にします。経理だけで全件を見つけるのは困難です。そこで、判断根拠を残せる仕組みも先に設計しておきます。
- 確認資料:総務・購買の台帳、各拠点の支払データ、法務の契約書、固定資産台帳
- 海外・IFRS対応:IFRS第16号対応時に、日本基準との計算条件や連結修正仕訳を並行管理できるかの確認
管理範囲の段階的な決め方
方式と対応範囲は、自社の要件と運用範囲に合わせて比べます。管理範囲は、最初から全機能を作るのではなく、段階を分けて決めていきます。
- 方式:標準SaaS、会計・固定資産管理パッケージ、既存ERP連携との組み合わせ、スクラッチ開発
- 適合条件:契約件数が少なく、CSV連携で足りる企業は、標準SaaSから始めやすい
- 統合範囲:複数会社、海外拠点、複雑な承認、連結注記などは、パッケージ拡張や個別開発との比較
- 選定軸:自社が標準業務に合わせられる範囲と、標準機能・設定・追加開発・運用の境界
- 統制:AI-OCRや自動判定を使う場合も、人の確認と例外承認が必要
リース資産管理システム開発の6フェーズの実務手順
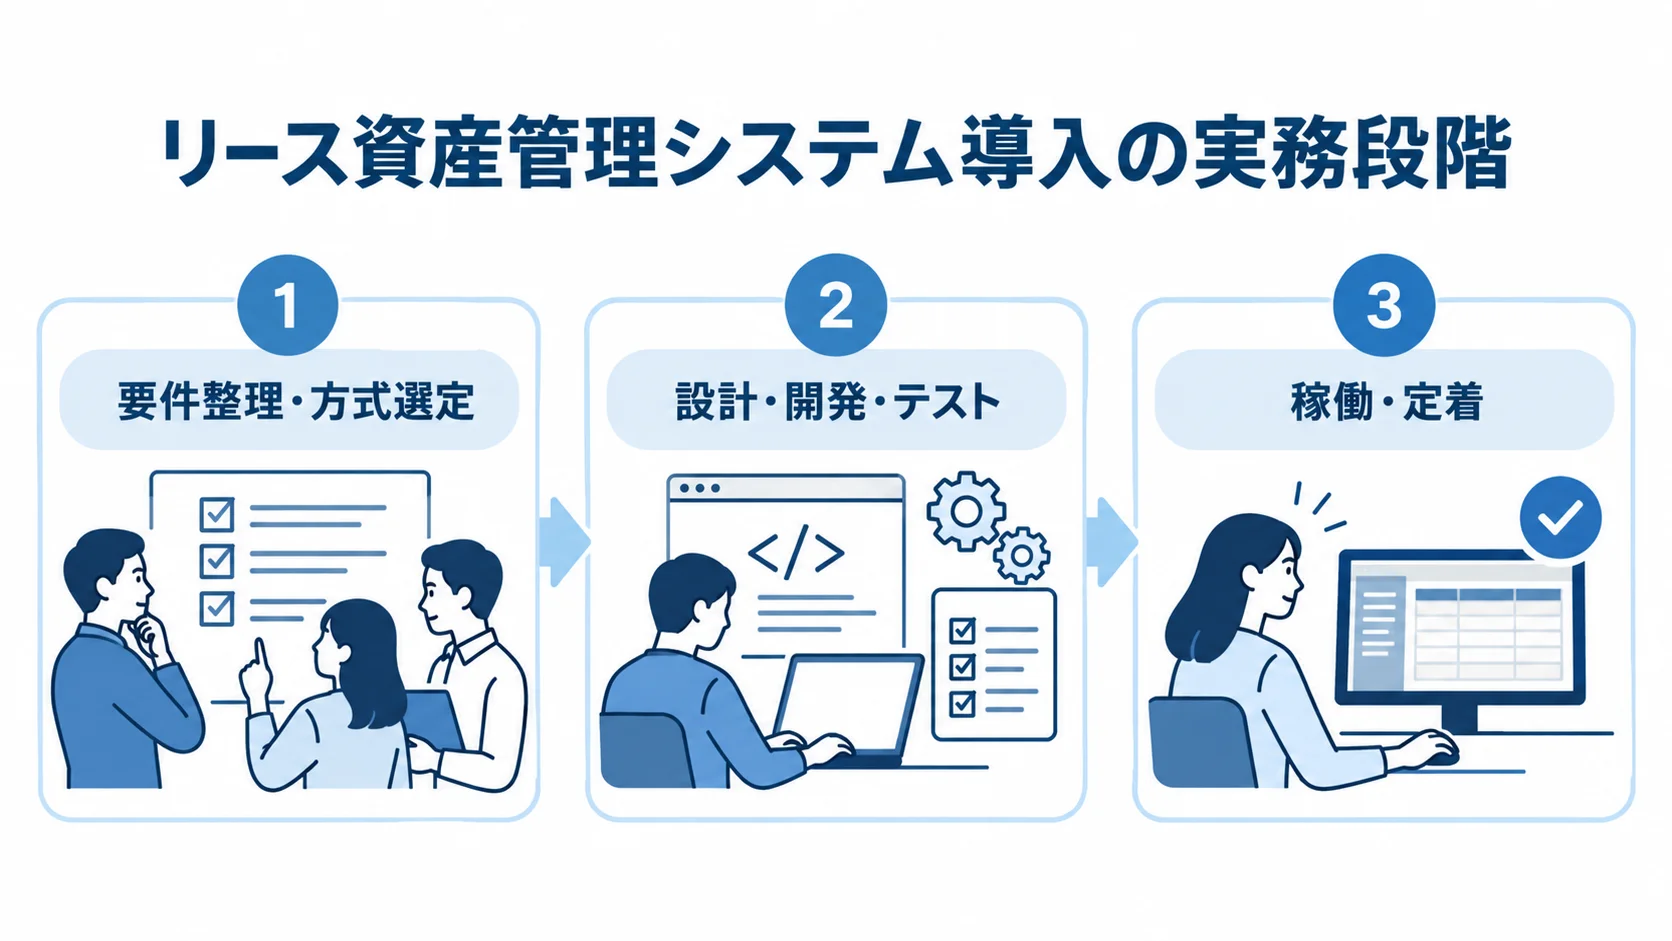
全体を6つのフェーズに分け、各段階で成果物と判断者を明確にします。
製品デモを先に見ると、契約調査や移行、例外処理の要件が後回しになりがちです。そのため、次の順序で、経理・総務・情報システムの合意を積み上げていきます。
- 要件整理
- 方式選定
- 設計・開発
- テスト
- 稼働
- 定着
フェーズ1:要件整理による契約と業務の全体の見える化
契約件数は、契約書の数だけでなく、1契約あたりの物件数も数えます。
変更履歴を何世代分保存するか、過去の契約をどこまで移行するかも、この段階で確認します。
管理会社の数、利用部門、拠点、通貨、会計基準、既存システムも洗い出します。
調査票には、契約番号、貸手、物件、開始日と終了日を記載します。
支払額と頻度、更新・解約の条件、原状回復義務、契約書の保存先も記載して、データの状態を把握します。
- MUST:リース識別、資産・負債計算、変更時の再測定、仕訳生成、監査ログ、会計連携
- WANT:AI-OCR、予算分析、BI、モバイル入力
- 完了条件:新規・変更・期間延長・中途解約・短期少額の代表5パターンで、入力項目と計算結果を合意
フェーズ2:選定での標準機能と個別開発の境界の比較
候補会社には、契約件数、利用人数、利用会社数、拠点数を同じ条件で示してもらいます。
SMFLの料金は、リース資産数・利用人数・利用会社数に応じた月額制です(出典: 三井住友ファイナンス&リース「スーパーネットリース価格」、2026年確認)。
ユーザー数だけで価格を比べるのではなく、初期データ入力、契約書スキャン、会計方針相談、教育、保守を含めた総額で見ます。
- 登録確認:正常な新規契約に加え、賃料改定、フリーレント、更新オプション
- 例外処理:減額・解約、支払日変更、原状回復義務
- 判定・連携:根拠の修正と承認、CSV・API連携、操作ログ出力
- 運用条件:データ返却、基準改正時の対応方法と更新費用の明文化
フェーズ3:設計・開発での会計と現場の入力の接続
契約の登録から終了処理までの流れを決めます。その中心はリース判定、承認、計算で、ほかの工程は次の内容で設計します。
- 仕訳:月次の償却、利息、支払をもとにした計上
- 帳票:監査資料などの出力
- 変更:賃料改定、期間延長、中途解約に伴う再測定
- 終了処理:返却や除却を含む、契約の終わりの処理
経理の計算画面に加えて、拠点の変更申請、総務の契約書添付、管理者の承認確認画面も設計します。
権限は、会社、拠点、部門、業務機能ごとに最小限に絞り、担当者に応じた入力と承認の流れを明確にします。
既存ERPとの連携方式を決め、勘定科目、部門、プロジェクトの対応表を作ります。対応表には、ほかに次の項目も含めます。
- 税区分:ERP側の区分とシステム側の区分の対応
- 通貨:取引で使う通貨の対応
- 仕訳日:計上する日付の対応
- 伝票番号:両システムの番号の対応
方式ごとの運用要件も設計します。
- CSV:短期間で始めやすい一方、エラー再処理と二重計上防止を運用で補う
- API:即時性に向くが、認証、障害時の再送、仕様変更時のテストが必要
- AI-OCR:抽出結果の一覧確認と、修正者・承認者の記録
フェーズ4:テストでの計算結果と連携結果の突合
画面の表示だけでなく、会計計算、権限、ログ、帳票、データ連携を分けて検証します。
代表契約では、資産、負債、利息、償却、期末残高、支払予定を検算結果と突合します。
契約の変更や解約のあとも、変更履歴を残したうえで再計算できるかを確認します。
受入テストでは、契約書検索や判定根拠の確認、承認、月次仕訳、監査資料の出力を担当者が実施します。次に、取り込んだ後の勘定科目と部門を確かめます。
- エラー対応:原因と再処理方法、CSVを再出力するときの二重計上防止
- 保存成果物:テスト結果、差異一覧、修正履歴、承認者の記録
フェーズ5:稼働での並行運用と切替条件の管理
移行対象、基準日、期首残高、未経過の支払、旧台帳との対応を確定します。過去の契約を移すのか現行の残高だけを移すのか、また契約書PDFの保存期間をどうするかは、費用と監査対応に関わります。
移行後の件数、残高、支払予定の総額を旧資料と突合します。差異が出た場合は、原因と承認者を記録しておきます。
最初の1〜2回の月次決算は、旧Excelや既存システムと並行して運用します。さらに、仕訳、償却予定、利息、契約変更、注記資料の差異が解消したかを確かめます。
- 切替条件:月次締め完了、連携エラー解消、監査人への根拠提示
- 運用準備:ログイン可否だけでなく、業務単位で切替可否を判定
- 問い合わせ:窓口の決定と、監査人に根拠を提示できる状態の確認
フェーズ6:定着での契約更新と例外処理の習慣化
新規契約や変更の情報が届くよう、契約締結、購買、総務、拠点管理、法務からの申請ルートを決めます。
更新期限、未承認、契約書の未添付、判定保留の件数は、定期的に確認します。月次の担当者だけに任せず、台帳の鮮度を保ちます。
IPAのガイドライン第4.0版は、情報の重要度に応じた認証強度を示しています。
たとえば、多要素認証や接続元制限、クラウドの安全利用も確認事項です。
(出典: IPA、2026年3月公開・2026年7月更新)
- 運用ルール:ユーザーの追加と削除、権限の見直し、バックアップ復元、法改正への更新
- 保存・監査:契約終了後の保存、監査資料の出力、データ返却の取り決め
- 定期点検:MFA、最小権限、操作・承認・CSV出力ログ、復旧目標
リース資産管理システムの費用相場とコストの内訳
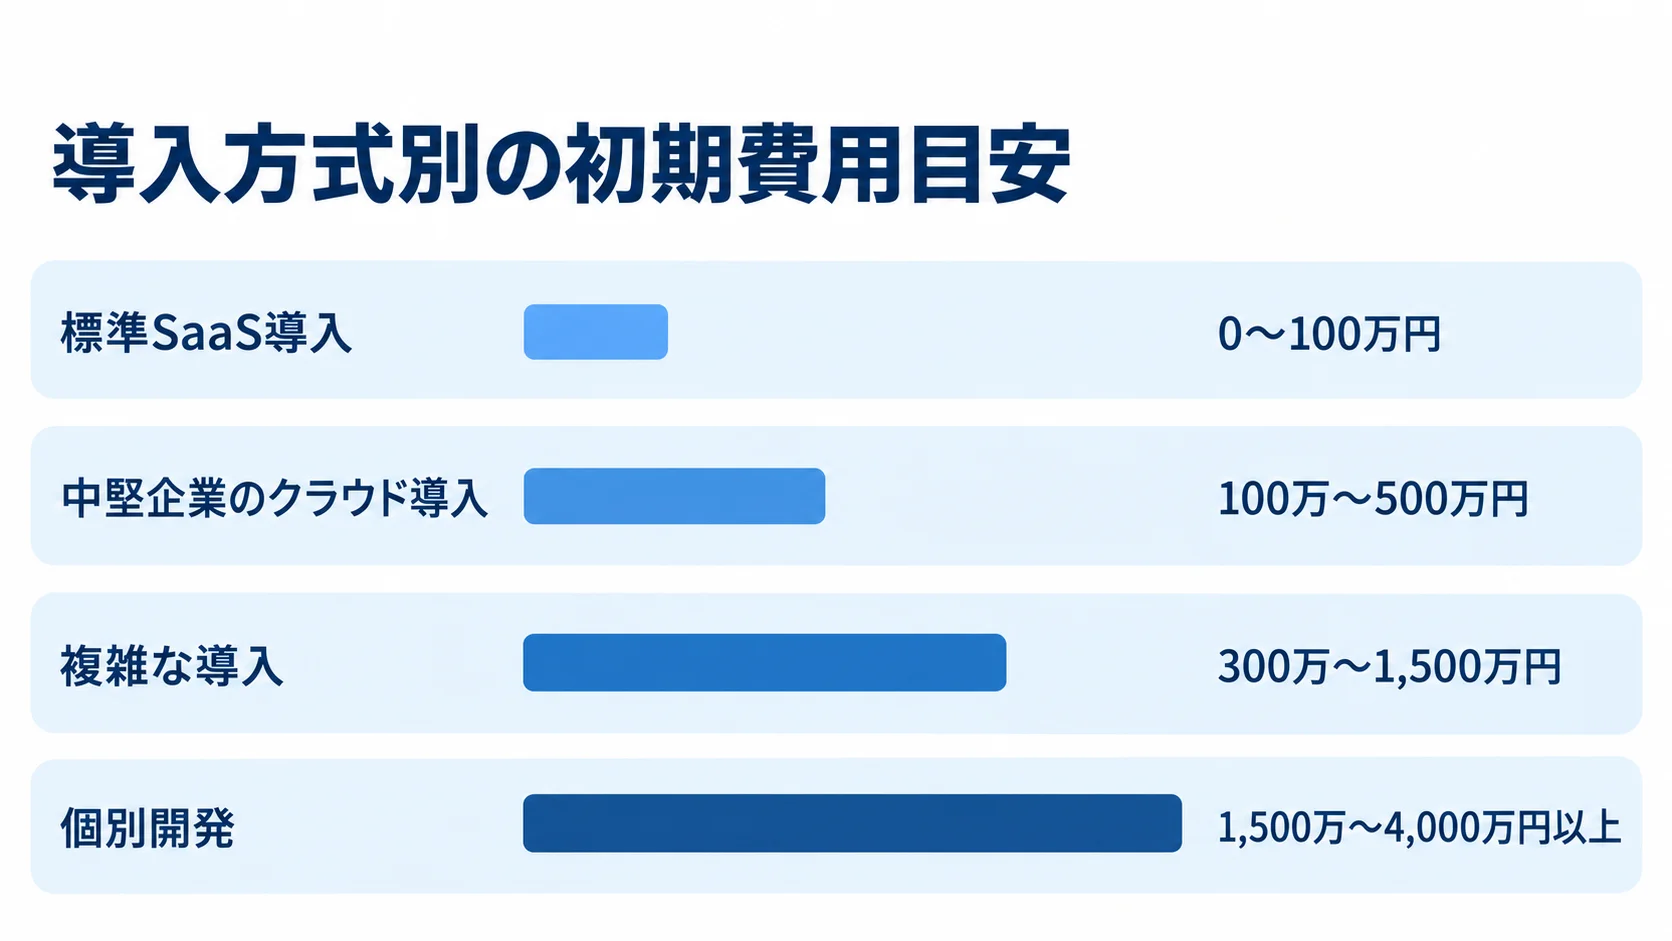
費用は、方式や契約情報の整備状況、会社数、利用者数、拠点数などによって変わります。さらに、会計基準や連携、教育・監査支援の範囲も費用に影響します。
たとえば、Transリース会計は初期費用0円、月額25,000円からの公開例があります。
(出典: トランザック「Transリース会計」、2026年確認)
入力支援や会計士サポートは、別途確認が必要です。
ここで示す金額は、市場統計の一律価格ではなく、公開価格例と一般的な見積もり要素に基づく企画段階の目安です。
標準SaaS導入の目安:初期0〜100万円、月額2.5万〜15万円
この目安は、契約数が少なく、標準機能と会計システムへのCSV連携を使う小規模導入を想定しています。企画の段階では、初期費用0〜100万円、月額2.5万〜15万円程度を見ておくと役立ちます。
初期費用が0円でも、PDF化、Excel整形、初期登録、マスタ設定、教育まで無償とは限りません。月額は、資産数、アカウント数、会社数、保管容量、サポートの条件によって変わるため、確認が必要です。
- 向く条件:単一・少数会社で承認が標準的、独自帳票やリアルタイムAPIが不要
- 確認事項:特殊な契約変更や複雑なERPコードをデモで試す
- 例外対応:標準外の処理を、手作業で補うか追加開発するかの判断
中堅企業のクラウド導入の目安と、複雑な導入での上振れ
中堅企業のクラウド導入は、契約の洗い出し、Excelからの移行、部門教育、ERP連携を含めて、初期100万〜500万円、月額10万〜30万円程度が目安です。
複数会社、複雑な承認、API、独自帳票、IFRSを含むパッケージでは、初期300万〜1,500万円が目安になります。月額は20万〜80万円、または年額保守の形になる場合があります。
いずれも個別見積もりが前提で、契約件数やデータ整備の難しさによって変わります。
- 個別開発の目安:初期1,500万〜4,000万円以上、期間9〜18か月以上
- 対象範囲:多拠点、海外子会社、会計・購買・契約管理との統合、監査帳票、独自ワークフロー
この費用と期間は、市場の定価ではなく、企画段階の推定レンジです。要件定義、設計、開発、テスト、移行、教育を含む場合の推定です。
法改正時の調査や改修を誰が担うかによって、保守費用も変わります。
見積もりでの初期費用と運用費の分け方
初期費用と運用費、移行範囲を分けて示してもらい、長期のコストまで同じ条件で比べます。
- 初期費用:要件定義、業務設計、環境設定、データ収集・入力、Excel整備、マスタ、連携、テスト、教育
- 移行範囲:読み取り、欠損照会、重複排除、残高検算、差異修正。自社移行の作業時間と支援範囲も明記
- 運用費:月額・年額ライセンス、利用者・会社・資産数の従量料金、保守、問い合わせ、法改正更新、バックアップ、容量、API
- 契約終了時:データ出力と、解約後の閲覧期間
- 総保有コスト:同じ条件で3〜5年分を比べ、初年度価格だけで判断しない
導入支援の費用と月額料金のバランスも、あわせて見ます。
リース資産管理システムの見積もりを取る際のポイント
見積もりは、金額に加えて、前提や対象データ、成果物、役割分担、検収条件、保守範囲が分かるものを求めます。そのため、候補会社には同じ資料を渡し、比べられる形で提案してもらいます。
安さだけで決めず、契約情報を集められるか、会計処理の根拠を保てるか、稼働後に社内で更新できるかを評価します。
RFPに入れる契約・会計・連携・運用の4領域
RFPには、4つの領域ごとに確認したい事項を記載します。
- 契約管理:紙・PDF・Excelの取り込み方法、契約書と台帳の紐付け、更新通知、変更履歴の扱い
- 会計計算:日本基準とIFRS、割引率、短期・少額の簡便処理を明示し、資産・負債、利息、償却、注記の扱いも示す
- システム連携:CSVかAPIか、科目などの対応、再送、締めの時期
- 運用統制:申請と承認、職務分掌、MFA、権限の見直し
運用統制では、ログ、バックアップ、障害復旧、データ返却も確認します。さらに、ベンダーには「標準・設定・追加開発のどれか」「追加費用の幅」「検証担当と時期」を質問します。
データ移行の件数と品質を分けた見積もり
契約件数が少なくても、データ不備があれば移行の工数は増えます。そのため、件数と品質の両方を見積もりに反映し、移行の範囲と担当を明確にします。
- 工数が増える状態:契約書不明、支払条件不明、契約との紐付け漏れ、複数Excelの履歴
- 依頼時の情報:契約・物件・会社・ファイル数、紙の有無、欠損率、残高検算方法
- 提示する例:単純契約、賃料改定、途中解約、複数物件、海外拠点の契約
- 移行成果物:取込済み台帳、未解決の不備一覧、契約書リンク
- 照合資料:旧システムとの残高突合表、承認済み例外一覧
「移行一式」とだけ書くと、入力や確認の範囲が曖昧になります。このため、成果物を一つずつ指定します。
修正の件数は自社とベンダーで分けたうえで、追加作業の単価や上限を契約に記載します。
契約前に決める検収条件と、セキュリティの担当範囲
検収は、機能が完成したかではなく、業務が完了する条件で定めます。
あわせて、クラウドの安全要件と、障害時の責任の分け方も契約前に定めておきます。
- 検収:代表5パターンの計算が合意値と一致し、仕訳を取り込める
- 検収記録:変更履歴・承認ログの出力、許容範囲内の移行差異
- 差異対応:再テスト回数、優先度、対応期限を合意
- クラウド要件:保存地域、暗号化、バックアップ頻度、復旧目標、脆弱性、再委託、アクセス、ログ保存期間
- 終了・障害時:データ返却・削除証明、ベンダーの復旧範囲、自社の代替手順
請負か準委任か、仕様変更や法改正への対応、追加開発の単価の扱いも、見積もりの段階で確認します。
よくある質問(FAQ)
費用、Excelの扱い、開発期間、会計基準への対応について、導入前に確認したい点を答えます。
リース資産管理はExcelのままではいけませんか?
契約数が少なく、担当者と承認者が明確で、計算や変更、監査資料を統制できているなら、すぐに全面刷新が必要とは限りません。
ただし、新基準の対象契約の洗い出しや変更時の再計算、根拠と履歴の保存は、Excelだと属人化するリスクがあります。台帳と調査票を標準化したうえで、CSV連携型SaaSから段階的に導入する方法もあります。
リース資産管理システムの開発期間はどのくらいですか?
少数契約で標準SaaSとCSV連携を使う場合は1〜2か月程度、中堅企業で契約の洗い出し、移行、教育、ERP連携を行う場合は2〜6か月程度が、企画段階の目安です。
複数会社、複雑な連携、IFRS、独自ワークフローを含むパッケージは4〜9か月、スクラッチや大規模開発は9〜18か月以上を見込みます。契約書の所在や欠損があると、調査や移行が長引きます。
日本基準とIFRSの両方に対応できますか?
対応範囲は製品ごとに異なるため、計算条件、仕訳、注記、連結修正仕訳をどの単位で管理できるかを確認します。
海外子会社や連結決算がある場合は、現地語、通貨、会社別の権限、為替、出力、現地担当者の教育も要件になります。代表契約を両基準で計算し、差異の説明まで出せるかを、デモで確かめます。
AI-OCRやAI判定を使えば人の確認は不要ですか?
人による確認は必要です。AI-OCRは契約期間や支払条件の抽出を効率化し、AI判定は確認する対象を絞る支援になります。
契約の法的内容、リース該当性の最終判断、会計方針は、自社が決めます。そのうえで、抽出結果を人が確認し、修正と承認の履歴を残せば、効率化と内部統制を両立できます。
まとめ
リース資産管理システム開発は、契約情報を集め、判定と会計計算をそろえ、仕訳と監査証跡を継続して管理する業務改革です。新基準に備える企業は、期限だけでなく、データの品質と社内の更新ルールも整えます。
最初に確定する契約・件数・基準・連携・運用責任者
着手の時点で契約情報の所在から見積もりの範囲までを押さえておくと、候補会社の提案を同じ条件で比べられます。
- 着手時の情報:契約書・台帳の所在、契約・物件・会社・利用者数、適用する会計基準
- 既存環境:既存会計システム、移行基準日、契約変更の種類、社内責任者
- 要件整理:MUSTとWANTの切り分け
- 方式選定:標準SaaS、パッケージ、ハイブリッド、スクラッチの総保有コストの比較
- 見積もり:移行、検算、教育、保守、法改正、データ返却までを含む見積もり
6フェーズごとの成果物の保存
各フェーズの成果物を保存しておけば、担当者が替わっても判断の根拠を引き継げます。
- 要件整理・選定:対象契約と期待結果、比較表、デモ結果
- 設計・テスト:業務フロー、連携仕様、差異一覧、承認記録
- 稼働・定着:移行突合表、切替判定、運用ルール、点検記録
代表5パターンの検算と契約変更のテストは、省略せずに行うことで、会計修正や監査対応の負担を抑えられます。
方式と費用は、契約数や会計基準、既存ERP、海外拠点の有無によって変わります。そこで、同じサンプル契約とRFPをもとに候補会社を比べ、標準機能と追加開発、運用支援の境界を確認します。
契約情報を洗い出し、契約更新と月次決算を支える業務基盤として設計することが、長く使えるシステムにつながります。
▼全体ガイドの記事
・リース資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。