
リース業向け契約管理システムの開発は、業務範囲を整理し、例外処理とデータ移行を設計してから、6段階で導入を進めると定着につながります。
特に、貸手と借手では業務が異なるため、どちらを対象にするかを最初に整理しておく必要があります。
▼全体ガイドの記事
・リース業向け契約管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リース業向け契約管理システムの全体像
リース業向け契約管理システムは、契約台帳、顧客、物件、請求、入金を一貫して扱うシステムです。契約書の検索しやすさだけで選ぶと、満了通知や入金消込、残価管理が別々に管理されがちです。そこで、収益とリスクに直結する業務を見極めたうえで、最初に対象とする範囲を切り分けます。
貸手の業務と借手の資産管理の違い
貸手のリース会社は、顧客と販売店、保証人、物件を管理します。見積から入金までを一つの流れで扱い、与信審査、契約締結、請求などが含まれます。借手側では、社内の契約を洗い出して会計へつなぐ業務が中心になります。
- 貸手:審査や稟議から、契約、請求、入金、延滞、回収までの業務。
- 貸手の満了業務:再リース、返却、残価・再販までの管理。
- 借手:社内の契約を洗い出し、リース判定を行う業務。
- 借手の会計:使用権資産、リース負債、償却、利息、更新・解約情報を会計や固定資産管理につなぐ役割。
契約台帳や会計連携は共通化できますが、画面と業務の責任は貸手と借手で異なります。
初期導入の対象機能
貸手の初期導入では、業務効果を確かめやすい機能をMUST(必須)として先に置きます。残りの機能は、第2段階に回すかどうかを商品ごとに判断します。
- 貸手のMUST:顧客・契約・物件の台帳と条件計算です。請求、入金消込、期限通知、変更履歴、会計連携までが対象です。
- 貸手の第2段階:高度な審査、顧客ポータル、車両整備・事故管理。
- 商品に応じた第2段階:機材の修理・運搬・再販。
- 借手の優先機能:契約棚卸し、リース判定、償却計算、仕訳出力、監査証跡。
構築形態(クラウド・パッケージ・スクラッチ)の使い分け
構築形態は、優先する業務や独自機能の必要性に応じて選びます。たとえば、期限管理を早く始めたい場合と、審査や再販を独自の強みにしたい場合では、向く形態が変わります。
- SaaS:期限管理や資産管理を短期間で始めたい企業に合います。
- 専門パッケージ:会計・リース資産の標準処理を重視する企業向けです。
- 受託・スクラッチ:審査・回収・物件・再販が独自の競争力なら候補です。
- 組み合わせ:標準機能を使い、販売店精算や車両・機材管理をAPIで拡張できます。
機能数の多さだけで決めず、法改正時の更新者、データの持ち出し、標準業務への移行可否で判断します。
リース業向け契約管理システム開発の進め方
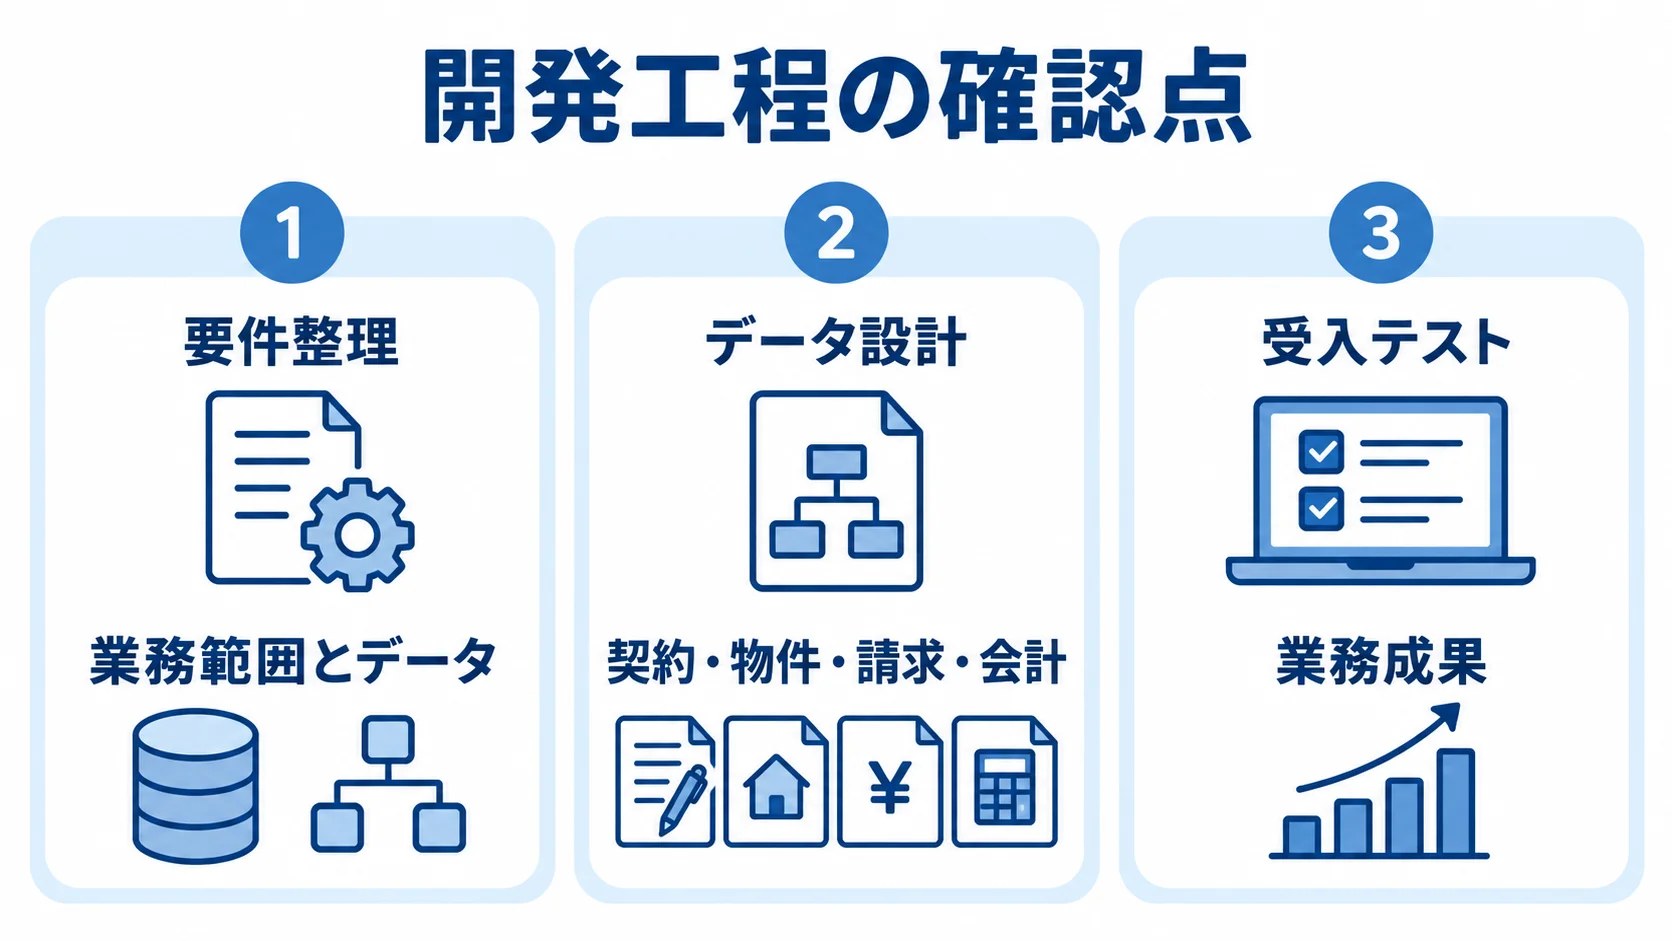
開発は6つのフェーズで進み、要件整理から始めて定着で終わります。選定や稼働といった各フェーズの中身は、次の見出しで順に説明します。
各フェーズで作るものと完了の条件を先に決めておくと、後から請求条件を足す事態を避けやすくなります。
契約変更や中途解約は手戻りが起きやすいため、例外の扱いも同時に整理しておきます。
フェーズ1:要件整理と業務範囲・データの決定
まず、今ある資産と処理量を洗い出し、開発の前提を数字でそろえます。数字がそろっていないと、各社の見積もりを同じ条件で比べられません。
- 現行資産:契約書やExcel、基幹・会計システムです。請求・決済、入金明細、物件在庫も含みます。
- 処理量:月間の新規、変更、満了の件数と、請求・入金の件数。
- 組織・連携:拠点、ユーザー、販売店、外部連携の数も対象です。
- 連携量:外部連携の数を、開発規模と利用料の前提として扱います。
見積から売却までの業務を、一枚の流れ図にまとめます。
次に、名義・設置場所・物件・支払条件の変更や早期解約、再リースを業務ごとに分けて考えます。
それぞれが残高、請求、会計、承認にどう影響するかを確認します。完了の条件は、MUST、WANT、対象外への合意と、担当者が主要業務と例外を説明できる状態です。
フェーズ2:実データによる製品・開発会社の選定
製品や開発会社は、機能一覧の丸の数より、代表業務を実データに近い形で再現できるかで見ます。機能一覧には、契約から会計までが一続きで動くかが表れにくいからです。
- 契約から延滞まで:新規契約から請求、入金消込、延滞アラートまでの操作。
- 変更と満了:旧・新条件の履歴と、満了日の再計算。
- 会計出力:会計仕訳を出力できるかどうか。
- 会計と導入実績:仕訳出力のほか、貸手・借手のどちらの導入実績があるか。
提案書では、標準機能、設定、追加開発、外部連携、対象外を色分けしてもらいます。
そのうえで、契約と移行の件数、請求・回収・再販を確かめます。さらに、会計基準、API・CSV、権限・操作ログも見ておきます。また、障害時の責任分界、データ出力、法改正時の費用と体制も比べます。
2〜3社に絞ったあとは、同じ質問票とサンプルデータを使い、デモやPoCを依頼します。
フェーズ3:契約・物件・請求・会計のデータ設計
画面より先に、契約業務のデータの関係を設計します。
- データモデル:契約と、顧客、物件、場所、販売店、保証人を関連付けます。
- 契約情報:請求、入金、返却、再リース、変更履歴を、契約に紐づける情報です。
- 計算・請求条件:期間、支払回数、利率、初回・最終回、残価を持ちます。税区分、請求サイクル、休日処理、遅延損害金も、保存する条件に含めます。
- 会計連携:売上・債権・固定資産・リース資産の出力時期と科目を決めます。利息、償却、消費税も、同じく出力時期と科目を決めます。
- 基準変更への備え:借手の使用権資産、リース負債、契約識別項目を、あとから追加できる形で持ちます。
計算条件も保存しておけば、後から請求額の根拠を説明できます。
会計面では、ASBJが2024年9月に第34号「リースに関する会計基準」を公表しました。
原則適用は2027年4月1日以後開始する事業年度の期首で、早期適用も可能です(出典:企業会計基準委員会「リースに関する会計基準」公表資料、2024年)。
フェーズ4:業務シナリオによる正常系・例外系のテスト
テストは、単体、連携、業務シナリオ、受入に分けて行います。性能、権限、障害復旧も、別に確かめます。正常な流れだけでなく、契約変更や延滞のような例外の流れも試しておきます。
- 正常系:新規契約、請求、入金消込、満了通知、再リースの流れ。
- 例外系:契約変更、中途解約、延滞、返却時の破損、物件交換。
- 請求・暦:請求額の訂正、閏月、休日の扱い。
- 税の変更:消費税の変更への対応も検証の対象です。
金額の差は請求や仕訳に連鎖して広がるため、画面と会計出力を同じシナリオで突き合わせます。
受入の条件は、業務でどんな成果が出るかで決めます。たとえば、契約変更の履歴、請求の根拠、入金差異の担当者への返却を確かめます。
権限外データの閲覧防止、会計締め日の処理、バックアップからの復旧も確認します。
個人情報や財務情報は、テスト環境でマスキングしたデータを使います。あわせて、ログの保存期間と閲覧権限も検証します。
フェーズ5:移行リハーサルと段階的な稼働
移行と稼働は、次の順で準備します。
- 過去の契約はすべて移さず、基準日と対象期間で区切ります。
- 契約書ファイルと、未請求・未入金・未返却の扱いを決めます。
- Excelの列を、新システムの項目に対応付けます。
- 顧客コード、契約番号、物件番号、請求残高、入金残高の重複検査。
- 抽出から再取込みまでのリハーサル。件数と残高の照合、エラー修正も含みます。
- 1拠点や一部商品での試験稼働と、旧システムとの並行期間の設定。
- 未解決の不具合について、重要度、請求・会計締めへの影響、手作業での回避可否を確認します。
- 問い合わせ窓口の準備状況を確かめてから切り替えます。
- 旧システムはすぐに止めず、参照期間とデータの保存方法を決めます。
- 停止時に手作業へ戻す場合の帳票と承認ルートも用意します。
フェーズ6:KPIと教育による現場への定着
稼働後は、ログイン数を見るだけでなく、業務成果を導入前と比べます。
- 処理時間:契約登録、請求作成、月次締めにかかる時間。
- 業務品質:入金消込の未処理と、期限通知の漏れを測ります。
- 変更作業:契約変更で手入力した件数を記録します。
- データと問い合わせ:移行後の訂正と問い合わせの件数を記録します。
- 貸手・借手の指標:延滞把握時間・再リース率、または棚卸し率・仕訳差異。
教育は、担当者ごとに業務シナリオで行います。
経理や審査、営業、回収、物件管理、情報システムの担当者が対象です。
変更時の申請者と承認者、確認帳票を決めます。また、窓口や権限の棚卸し、マスタ変更、法改正、バックアップを運用に組み込みます。
電通総研の事例では、いすゞリーシングサービスが満了業務の新基盤を導入しました。
年間約1万時間の削減を試算しており、複数部門でのデータ参照が、定着の効果につながっています。
(出典:電通総研公開事例、2026年)
リース業向け契約管理システムの費用相場と内訳
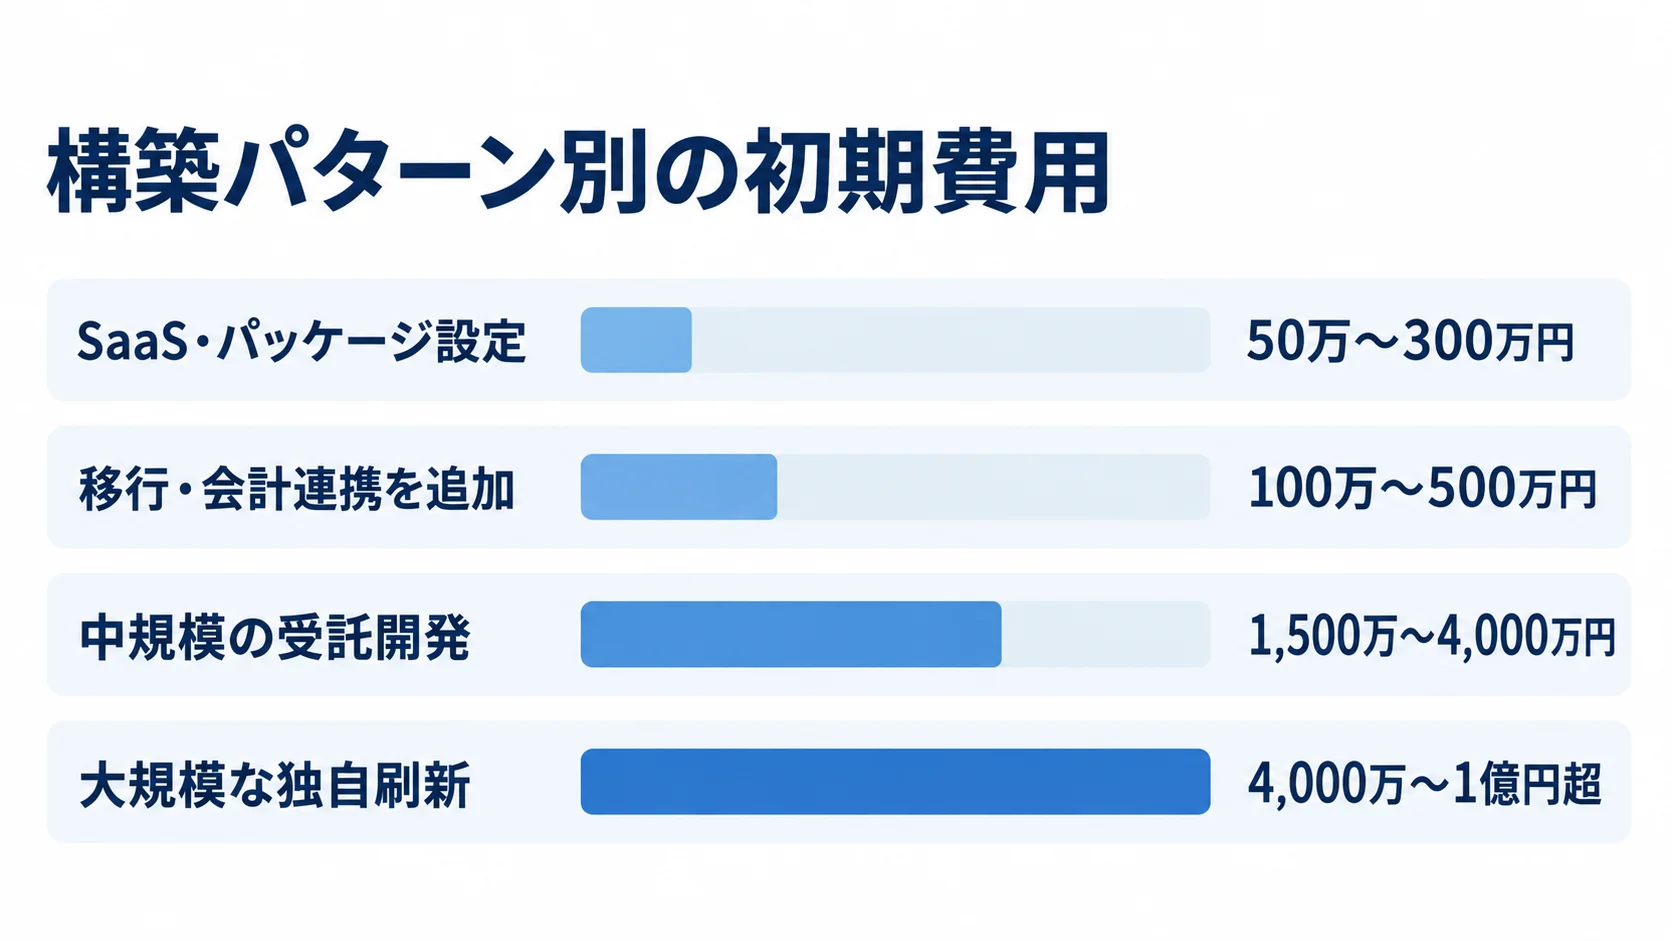
費用は、製品やSaaSの利用料、初期設定、要件定義、追加開発に分けて見積もります。
外部連携、データ移行、テスト、教育、保守も、項目に含めておきます。
貸手業務全体に対応する公開価格は少なく、個別見積もりが中心です。価格は、契約件数や商品数、拠点数によって変わります。請求量や会計・決済連携、移行データ量でも差が出ます。
ここで示す予算レンジは、リサーチノートの工数情報、類似サービス、公開事例をもとにしたものです。特定サービスの定価を示すものではありません。
構築パターン別の初期費用と期間の目安
各構築パターンの対象範囲を前提にすると、次のレンジが目安になります。
- SaaS・パッケージ設定:台帳・書類・期限通知が中心なら50万〜300万円、1〜3か月程度。
- 移行・会計連携を追加:過去契約の移行を含めると100万〜500万円、2〜6か月程度。
- 中規模の受託開発:契約、請求・入金、満了、会計に加え、複数拠点や基幹連携がある規模で、1,500万〜4,000万円、6〜12か月程度。
- 大規模な独自刷新:独自機能と複数連携で4,000万〜1億円超、12〜24か月以上の場合があります。
前半のレンジは、予算検討の出発点として使えます。
類似サービスには、初期0円の例や、初期約90万円・月額7万円の例もあります。ただし、貸手全体の価格ではありません(出典:Convi.BASE価格情報・リサーチノート周辺サービス調査)。
大規模刷新では、審査や債権回収、物件在庫、返却を独自に作る想定です。さらに、残価・再販、販売店精算、複数の外部連携も含めます。
この金額は、SEの月額単価80万〜120万円程度を使った工数の目安です。件数と複雑さで上下します(出典:NotebookLMリサーチノート「会計・財務・税務」Q&A、2026年)。
初期費用の内訳
初期の見積もりでは、作業項目を分けたうえで、移行や受入テストの範囲も確かめます。
- 設計・開発:要件整理、基本・詳細設計、画面、帳票、計算ロジック。
- 連携・移行:会計、ERP、決済、電子契約、旧システムからの移行。
- 導入準備:セキュリティ設定、テスト、教育。
移行や受入テストが対象外になっていると、提案の金額が安くても、発注後に追加費用が出ます。
契約書PDFの登録と、条件を構造化して請求・会計に使う作業は、別の工数です。
ランニング費用には、月額または年額の利用料が含まれます。ユーザー数や契約件数、拠点、APIの追加料金、クラウド環境も確かめます。
保守・サポートや監視、バックアップも対象です。さらに、法改正対応、脆弱性診断、追加教育も含みます。
スクラッチ保守費は、初期開発費の年5〜15%程度を予算に組み込む考え方があります。ただし、契約や利用料との重複によって変わるため、固定の相場とは言い切れません。
5年間の総保有コストで比べる場合は、更新、移行、解約時のデータ返却も含めます。
費用を抑えつつ品質を保つ方法
対象業務を絞るだけでなく、標準機能に合わせる範囲も先に決めます。そのうえで、第1段階と第2段階に分けておくと、稼働を遅らせにくくなります。
- 第1段階:契約台帳、期限通知、請求、入金消込、会計連携。
- 第2段階:顧客ポータル、高度な審査、物件の再販分析。
日本ツール研究所の公開事例では、在庫・貸出・返却・請求を再構築し、システム費用を従来の1/5以下に圧縮したとされています。これは個別の事例で、自社の削減額を保証するものではありません。
(出典:日本ツール研究所「リース業のシステム開発事例」)
見積もりを取る際のポイントとチェックリスト
「リース契約を管理したい」という要望は、まず業務、データ、処理量に分けて整理します。品質、移行、運用も同じように分けます。各社の想定範囲がそろっていないと、最安値の提案に重要な作業が含まれないことがあります。
RFPでは、標準機能と設定、追加開発を分けます。連携、移行、保守、対象外も分けたうえで、同じ形式で前提と費用を求めます。
RFPに入れる項目
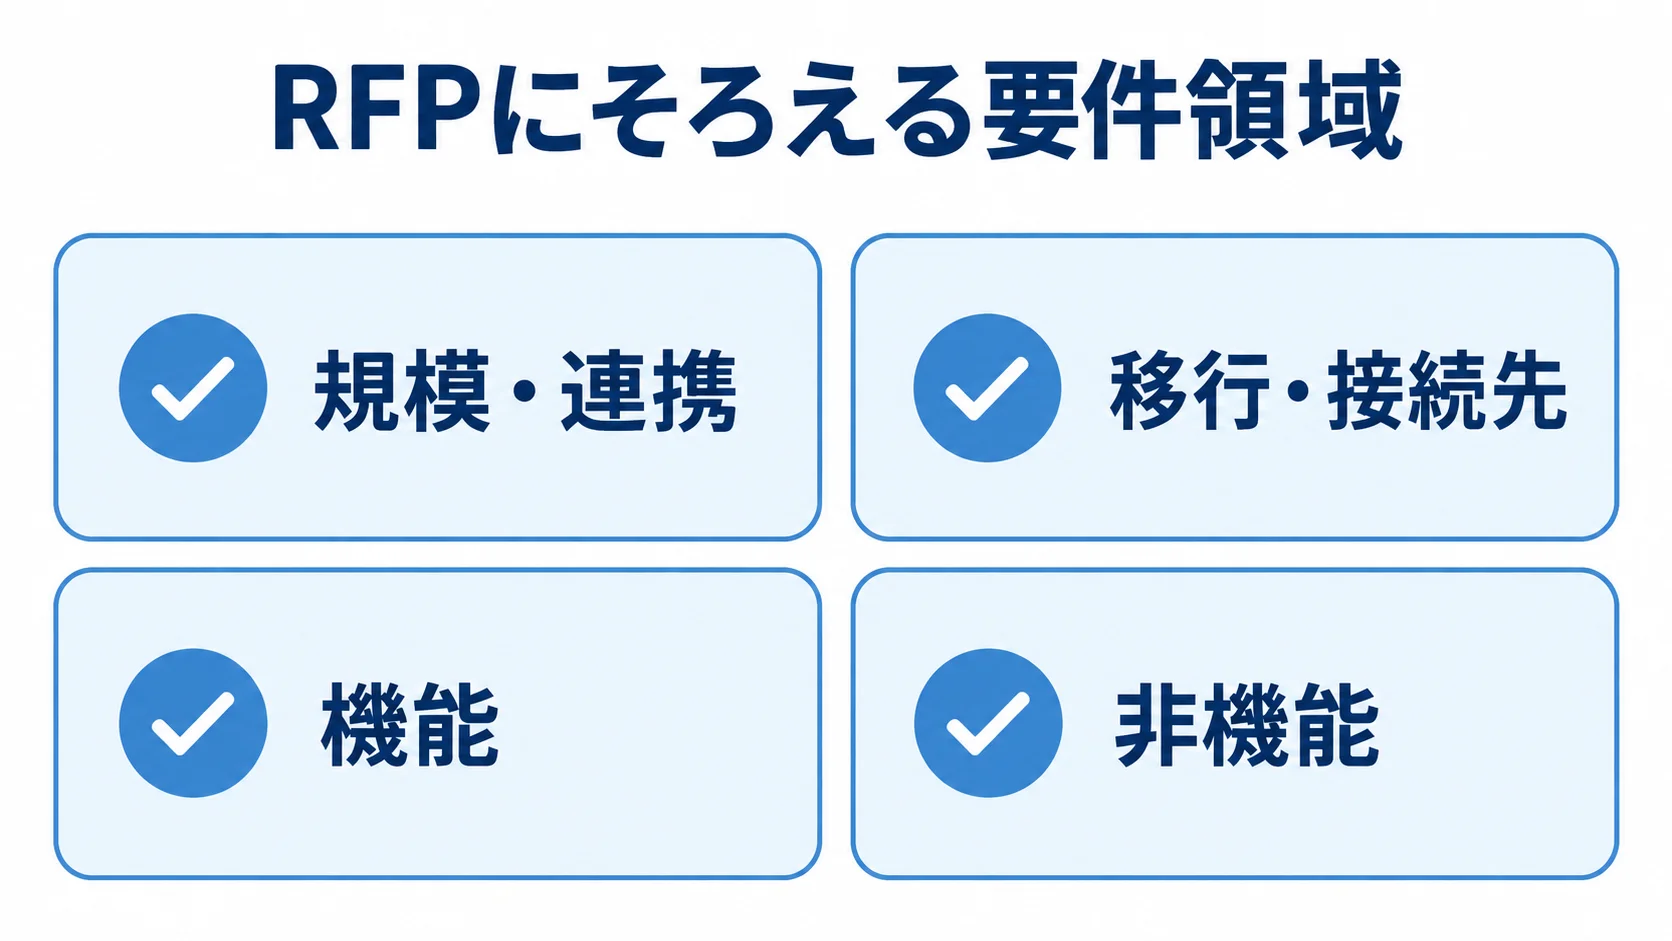
RFPには、処理量、機能、非機能の条件を記載します。機能はMUSTとWANTに分けます。各社の提案を同じ前提で比べるため、記載する範囲をそろえておきます。
- 規模・連携:契約件数、年間の新規・変更・満了件数、顧客・物件・販売店数。
- 規模・連携:拠点数、利用者数、商品区分、請求・入金件数。
- 移行・接続先:移行期間と、会計、ERP、決済、電子契約の連携先。
- 機能:見積、審査、稟議、電子契約、請求。入金消込、督促、変更、中途解約、返却、再リース。残価、再販、仕訳、監査証跡。
- 非機能:可用性、性能、復旧、保管地域、暗号化。MFA・SSO、権限、ログ。脆弱性、委託先、データ出力。
電子取引データでは、検索や訂正・削除の履歴、帳簿との関連、保存期間を確かめます。
「電子帳簿保存法対応」という表示だけで判断せず、国税庁の案内と社内規程を照合します。
開発会社・製品の比較基準
価格や知名度だけでなく、業務の実績と、自社の商品を再現できるかを比べます。実績の中身と技術の仕様まで見ておくと、各社の違いが具体的に分かります。
- 導入実績:貸手・借手、契約・移行件数、稼働期間、現場参加、移行方法、問い合わせ体制。
- 業務対応:満了・再販、請求・回収、会計基準・IFRS16の対応方法。
- 法改正:更新体制と、障害時の責任分界。
- 技術・責任:API・CSV、連携仕様、障害時の責任分界。
自動車なら、車両・走行距離・整備・残価をデモで再現してもらいます。
機材なら、在庫拠点・返却・破損・修理をデモで確かめます。
費用は、初期費用と月額・年額の利用料に分けて比べます。さらに、連携、移行、教育、保守、法改正対応の費用も、それぞれ別に比べます。
追加ユーザーや追加契約の単価、解約時のデータ返却費も比べます。
契約書には、仕様書の権利、データの所有、API変更通知を明記します。さらに、再委託、SLA、障害報告、終了時の出力形式も明記します。
開発中と稼働後のリスク対策
主なリスクは、要件の膨張、入力の負荷、移行でのデータ欠損、計算の誤り、連携の停止です。権限設定の不備やベンダーロックインにも、対策を用意します。
- 変更管理:要件の膨張を防ぐために、受付基準と承認者を決め、リリースを小さくします。
- データと業務継続:契約番号・顧客コードの重複を検査し、請求・残高・仕訳を照合します。旧システムとの並行稼働と、障害時の手作業手順も計画書に含めます。
- セキュリティ:職務分掌、最小権限、MFA、暗号化、ログを確認します。バックアップや復旧訓練、脆弱性、委託先も確かめます。
- 委託先の確認:監査資料、事故時の連絡時間、データの保管場所、再委託先について尋ねます。
- 稼働後の改善:不具合、差異、期限漏れ、未処理を月次で見直し、問い合わせとKPIも同様に確認します。法改正や新商品は、ロードマップに反映します。
よくある質問(FAQ)
貸手と借手の違い、会計基準への備え、データ移行の範囲、SaaSとスクラッチの選び方について、次の質問に答えます。
貸手向けと借手向けの契約管理システムは同じものですか?
両者が管理する業務には、次のような違いがあります。
- 貸手向け:審査、請求、回収、返却、残価、再リース・再販を管理します。
- 借手向け:契約識別、使用権資産、リース負債、償却、利息、会計・監査を重視します。
共通の台帳や会計連携があっても、権限、計算、画面、業務フローは異なります。RFPには、自社がどちら側の業務を対象にするかを明記します。
2027年の新リース会計に向けて何を準備すべきですか?
契約データの棚卸しから会計連携まで、順に準備を進めます。
- 契約棚卸し:契約書、賃貸借、保守、複合サービスからリースを判定します。
- 情報の構造化:対象資産、期間、更新・解約オプション、支払、割引率。
- 会計連携:使用権資産・負債、償却・利息、変更、開示、監査証跡をつなぎます。
原則適用は2027年4月1日以後開始事業年度の期首です(出典:企業会計基準委員会、2024年公表資料)。適用直前を待たず、契約の棚卸しとデータ整備から始めます。
Excelや紙の契約書をどこまで移行すればよいですか?
移行の対象は、稼働後の業務と保存要件をもとに決めます。
- 優先して移行:請求、入金、満了、監査、会計に関わる有効契約と、残高のある契約。
- 構造化する項目:契約番号、顧客、物件、開始・終了日、支払条件、残高。
- 契約条件:更新・解約条件も、検索や計算に使える形にします。
契約書だけでなく、検索、通知、計算に使えるデータにします。
終了済みの契約は、監査や問い合わせの頻度、保存要件、移行費を比べたうえで、参照用の保管も選べます。
SaaSとスクラッチ開発はどちらを選ぶべきですか?
業務をどこまで標準化できるかと、自社独自の競争力があるかを基準に選びます。
- SaaS・パッケージ:期限管理、契約台帳、リース資産、会計連携など、標準化しやすい業務に合います。
- 追加開発・スクラッチ:独自審査、複雑な回収、再販、販売店精算が競争力なら候補です。
- 個別開発:標準機能に合わせると利益や統制を損なう場合も検討の対象です。
- 長期コスト:法改正、セキュリティ、保守人材、データ出口を含む5年TCOで判断します。
まとめ
契約書を電子化するだけで終わらせず、契約条件や物件、請求、入金をつなぎます。変更、満了、再リース、会計も、一つの流れで設計します。
要件整理から定着までの6段階で、範囲と完了条件を合意します。
まず着手するチェック項目
初期調査では対象業務と規模を定め、優先機能と代表シナリオを決めます。
- 範囲・規模:貸手・借手、契約・商品・拠点・請求・連携・移行件数。
- 要件:台帳、期限、請求・入金、会計をMUSTにします。変更、解約、延滞、返却、再リースは、シナリオとして扱います。
- 見積もり:標準、追加開発、移行、教育に分けて、同じ質問票を渡します。保守、法改正、データ返却の費用も分けて示します。
段階導入による現場に合う仕組みづくり
最初から全業務を作り込まず、稼働後の成果と運用条件を確認します。
- 段階導入:台帳、請求、入金消込、期限、会計連携を安定させてから、対象を広げます。
- 効果測定:移行後の差異件数や月次締め時間を、KPIで確かめます。
- 長期運用:会計基準、セキュリティ、データ出口、保守を契約時に確認します。
▼全体ガイドの記事
・リース業向け契約管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。