
貸付システムの開発会社は、商品範囲、既存システムとの連携力、移行と運用の体制の3点で比べると、違いが見えやすくなります。
riplaと、2026年時点で金融領域の公式情報を確認できる5社の計6社を、方式・RFP・費用から比べます。全体像は貸付システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
貸付システムのパートナー選びの重要性
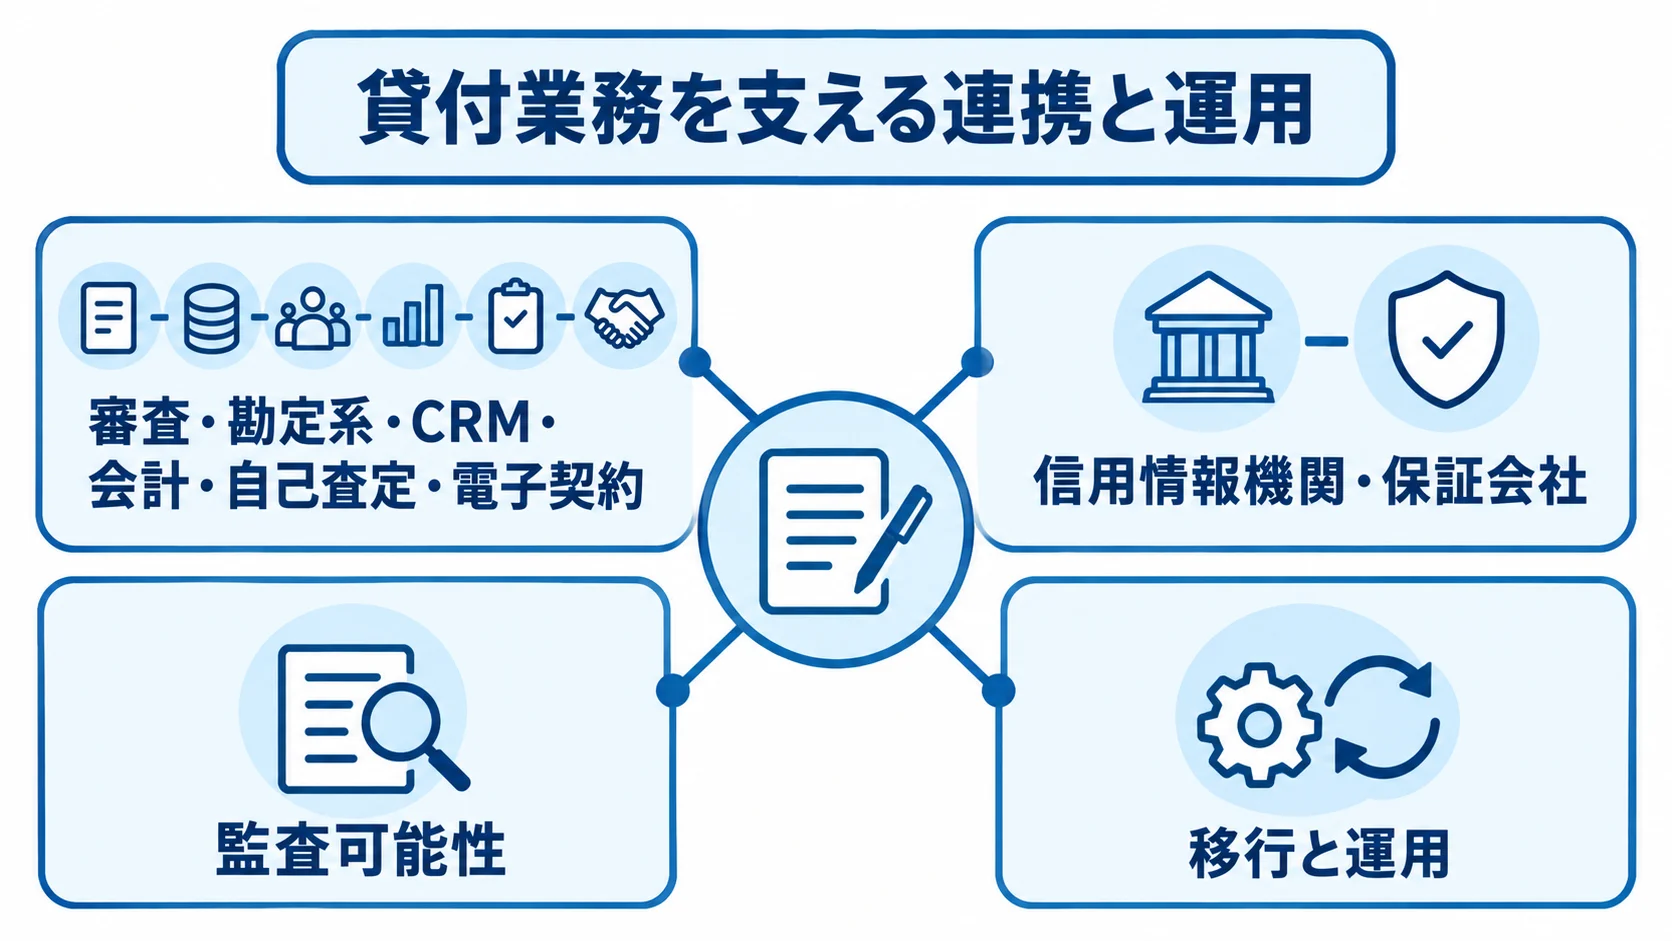
貸付は、一般的な顧客管理と比べて業務ルールと例外処理が多いため、パートナー選びの影響が大きくなります。金利・日割り計算・約定返済日・休日処理・繰上返済・遅延損害金・保証会社の代位弁済は、いずれも契約や残高に直結します。
そのため、金融業務の理解、既存システムとの連携力、移行と運用の体制を総合的に評価します。知名度は、判断材料の一つとして見ます。
パートナー選定が成否を分ける理由
貸付業務の改善には、画面を整えるだけでなく、情報を関係システムへ正しく渡すことが必要です。
- 連携先:審査・勘定系・CRM・会計・自己査定・電子契約へ情報を渡します。
- 外部関係者:信用情報機関や保証会社との情報連携も含まれます。
- 監査可能性:処理結果を、監査できる形で戻す設計が欠かせません。
手作業や二重入力が残ると、審査時間が延び、入力ミスや処理漏れも起きやすくなります。また、業務を聞き取り、システム化する範囲と人が判断する範囲を整理できる会社は、導入後の定着も見通しやすいといえます。
発注前の確認ポイント
見積もりと提案を同じ条件で比べられるよう、RFPに次の前提を記載します。
- 対象商品:個人ローン、住宅ローン、事業性融資などのうち、対象にする範囲を決めます。
- 利用規模:拠点、ユーザー数、ピーク時の申込件数を数字で伝えます。
- 移行・運用:契約や返済履歴の件数、RTO・RPO、24時間運用の有無を含めます。
保証協会付融資や当座貸越も対象商品に含めるか、あらかじめ明確にします。パッケージの標準機能に業務を合わせるか、APIで既存資産を残すか、独自商品をスクラッチ開発するかについても、複数社に同じ前提で尋ねます。条件をそろえることで、価格と提案内容を公平に比べられます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaはコンサルから開発まで一貫して支援し、社内DXの経験を生かして成果の創出と定着を後押しします。営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。
特徴と強み
riplaは開発前の業務整理から相談でき、業務の目的とシステム要件をつなぎます。
- 現行業務の整理:紙やExcelの審査資料、承認経路、例外的な条件変更を洗い出します。
- 段階導入:導入範囲と優先順位を、発注側と一緒に検討します。
- 既存資産の活用:勘定系や外部サービスを生かした改善案を考えます。
要件定義が画面一覧に偏ってしまう課題を避けたい場合や、申込み・審査・稟議・契約などの優先業務から改善を始めたい場合に、相談しやすい会社です。
得意領域・実績
riplaの実績と貸付案件での支援内容は、公開情報と進め方の両面から確認できます。
- 対応領域・要件:営業・顧客・生産・販売管理の基幹システムを構築・導入します。専用サービスや独自業務の連携・権限・データ項目も整理します。
- 段階導入:融資申込・審査受付から電子契約や実行後管理へ広げ、業務と開発を同じ目線で設計します。
株式会社日立製作所|融資取引をデジタル完結へ導くSaaS
日立は「金融機関向け融資DX推進サービス」で、申込みから契約後の管理までをデジタル化します。個人向けは無担保ローンと住宅ローン、法人向けは保証協会付融資と当座貸越請求に対応します。
電子交付・チャット・電子契約・契約後管理などを組み合わせられます。また、公式情報では、2026年2月1日時点で金融機関18社の採用が決定しています。
特徴と強み
融資取引に関わる複数の当事者を、一つのデジタルフローに含める点が特徴です。
- 関係者:金融機関・取引先・保証会社・保証協会を含みます。
- 不動産取引:販売業者や司法書士も、フローに加えられます。
- 既存システム:行内システムや外部サービスとは、APIで連携できます。
勘定系や審査システムをすべて置き換えずに導入できる設計を打ち出しています。また、2026年4月から融資業務にAIエージェントを順次拡充すると公表しています。AIに判断を任せきらず、人とAIの協働をどの業務から始めるか検討したい金融機関にとって、候補になります。
得意領域・実績
公式ページで18金融機関の採用決定が示され、融資業務のデジタル化を比べる際の候補になります。2025年3月には、日本IBMの金融サービス向けデジタルサービス・プラットフォームとの連携を開始しました。勘定系への顧客情報・与信照会を融資フローに組み込む取り組みです(出典:日立「金融機関向け融資DX推進サービス」、2026年)。
提案時は、サービス範囲と運用方法を同じ条件で比べられるよう、次の点を確認します。
- 対応範囲:対象商品と契約後管理の範囲を確認します。
- API連携:標準項目と個別連携、それぞれの費用を見ます。
- AI運用:監査ログと、人による承認の方法を確認します。
株式会社NTTデータ|個人ローンの共同利用型プラットフォーム
NTTデータは、個人ローンの申込みから契約までをデジタル化するSaaS型の「ローンデジタルプラットフォーム」を展開しています。2025年5月19日、三井住友カードと三菱UFJニコスへのサービス提供開始を公式発表しました。保証会社ごとに異なる業務やシステムを共通化し、金融機関と保証会社の事務効率化や審査期間短縮を目指します。
特徴と強み
申込受付・審査・保証会社との連携・契約までを、共同利用型の基盤で扱えます。標準化できる審査フローやインターフェースは基盤側に寄せられるため、商品や保証会社の追加を見込む金融機関に合います。
事業性融資・担保評価・自己査定・返済後の債権管理まで、同じ範囲で提供されるとは限りません。そのため、必要な貸付ライフサイクルを先に確認しておきます。
得意領域・実績
公式発表では2023年から展開し、2025年に三井住友カードと三菱UFJニコスが参画しました(出典:NTTデータ「ローンデジタルプラットフォームに三井住友カード、三菱UFJニコスが参画」、2025年)。共同利用型の基盤は、利用する組織と運用条件をあわせて見ることで、適合性を比べられます。
- 利用組織:複数チャネルの個人ローンを扱い、紙や電話が残る銀行・カード会社・保証会社が候補です。
- 標準機能:標準で対応する範囲と、個別設定の境界を確認します。
- 審査変更:ルールを変えるまでの期間を尋ねます。
- 保証会社接続:接続方式の違いを確認します。
- データ管理:保管場所と、契約終了時の返却方法を確認します。
日本アイ・ビー・エム株式会社|金融デジタル基盤とモダナイゼーション
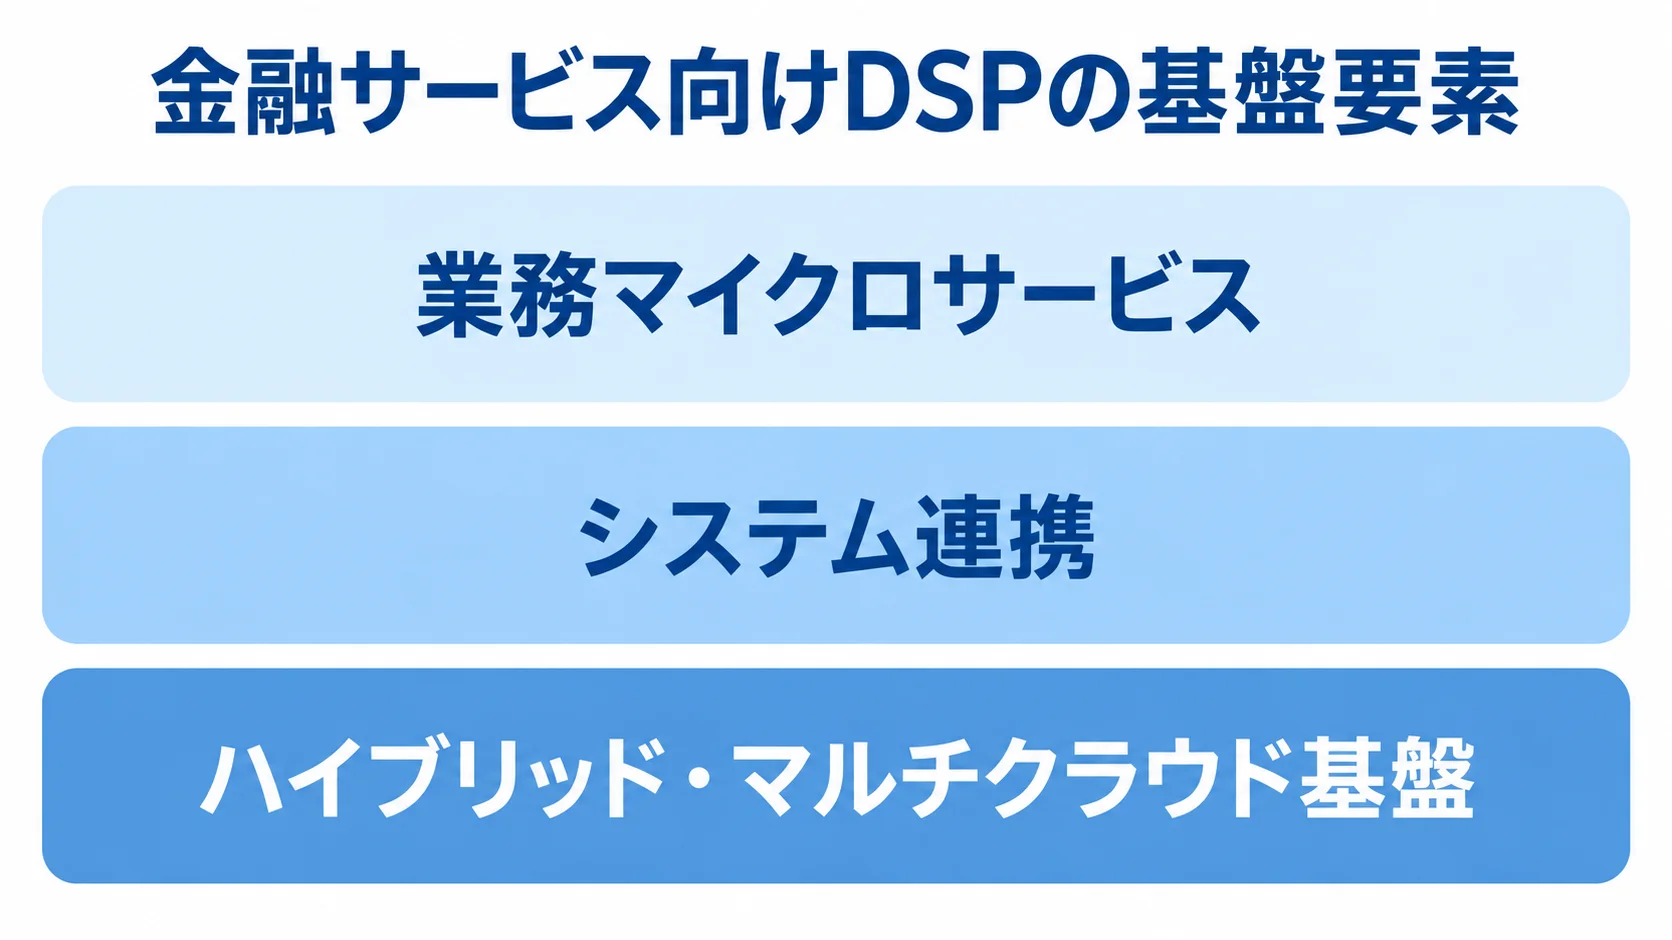
日本IBMは、ハイブリッドクラウド、AI、業務マイクロサービスを組み合わせた金融サービス向けデジタルサービス・プラットフォームを提供しています。
貸付だけでなく、勘定系や周辺システムを含む金融サービス全体を、APIと共通基盤で段階的に刷新したい金融機関の候補です。公式ページでは、2025年2月時点で38の金融機関が同プラットフォームを利用していると説明されています。
特徴と強み
金融サービス向けDSPは、業務マイクロサービス、システム連携、ハイブリッド・マルチクラウド基盤を組み合わせます。そのため、既存の勘定系を全面的に刷新しなくても、融資申込や顧客チャネル、照会処理を切り出せます。
クラウドとオンプレミスを混在させる場合や、AI活用を含む長期戦略では、業務の優先順位と移行単位を明確にすると、提案を比べやすくなります。
得意領域・実績
2025年3月、日立の融資DXサービスとIBMのDSPの連携が発表されました。勘定系への顧客情報や与信の照会を融資フローに組み込む取り組みです(出典:日本IBMニュースリリース「日立と日本IBMが共創により、融資DXサービスと金融デジタルサービス・プラットフォームの連携を開始」、2025年)。
貸付システムに加えて、データ基盤・認証・API管理・運用監視まで含めた全体最適を目指す場合は、RFPで次の条件を確認します。
- 責任分界:既存ベンダーとの担当範囲をどこで線引きするか。
- データ連携:クラウド間の連携方法を見ます。
- 障害対応:障害時の切り戻し手順を尋ねます。
- 移行費用:移行期間中の二重運用費の扱いを確認します。
日本電気株式会社(NEC)|金融クラウド導入と基盤刷新を支援
NECは2025年6月、金融機関のクラウド導入を基盤構築から運用まで支援する「NEC 金融クラウドソリューション」を提供開始しました。複数のサービスから金融機関向けクラウド環境を構成でき、既存IT資産に合わせた段階的な移行も支援します。高可用性やレジリエンスが必要なインフラを含めて刷新する場合の候補です。
特徴と強み
貸付画面だけでなく、金融機関のクラウド移行・運用・セキュリティ・既存資産との共存を相談できます。NECの金融クラウドは、標準最小構成が月額50万円からです。初期構築費、AWS利用料、個別対応費は別途かかります。
これは貸付システム一式の料金ではないため、アプリ開発・連携・データ移行・監査対応を含めて見積もる必要があります。
得意領域・実績
NECは2023年度から3年間で、金融機関向けモダナイゼーション事業の売上500億円を目指す方針を公表しています(出典:NEC「NEC 金融クラウドソリューション」、2025年)。この数字は、NECが金融領域に注力している度合いを見る判断材料で、個別の貸付システムの導入実績や費用を示すものではありません。
勘定系周辺のクラウド移行・DR・監視・特権ID管理など非機能要件を重視する案件で、業務機能とインフラを一体で評価したい場合に候補になります。
富士通株式会社|申込みから融資実行までのオンライン化
富士通は、山陰合同銀行の個人ローンで申込みから審査、融資実行までをオンライン完結する次世代システムの開発着手を公表しています。Salesforce Financial Services CloudとExperience Cloudを利用します。また、富士通の審査機能「Cloud Lending」も組み合わせ、システムとデータを一元管理します。
個人ローンの顧客接点と銀行内の審査業務を改善したい場合に参考になる事例です。
特徴と強み
申込管理、顧客向けポータル、審査機能を組み合わせたオンライン化を、金融機関の事例で確認できます。この事例は、カードローン・マイカーローン・教育ローン・住宅ローンを段階的に運用する計画で、商品を優先順位に沿って広げていく考え方に合います。
Salesforceを使う場合は、標準機能と個別開発の境界を見極めるとともに、ライセンス費用やデータ移行、運用担当の責任分界も確認します。
得意領域・実績
山陰合同銀行の事例では、2021年春からカードローン、マイカーローン、教育ローンなど、同年秋から住宅ローンを運用する計画が公開されました(出典:富士通「山陰合同銀行の次世代ローンシステム」、2020年)。公開時期は古いものの、個人ローンを商品別に段階導入する設計の参考になります。
現在の計画に採用する場合は、Cloud Lendingの最新条件と審査・契約・返済の範囲を確認します。あわせて、Salesforce以外の基幹系との接続や、障害時の業務継続の方法も見ておく必要があります。
貸付システムのパートナー選びで比較するポイント
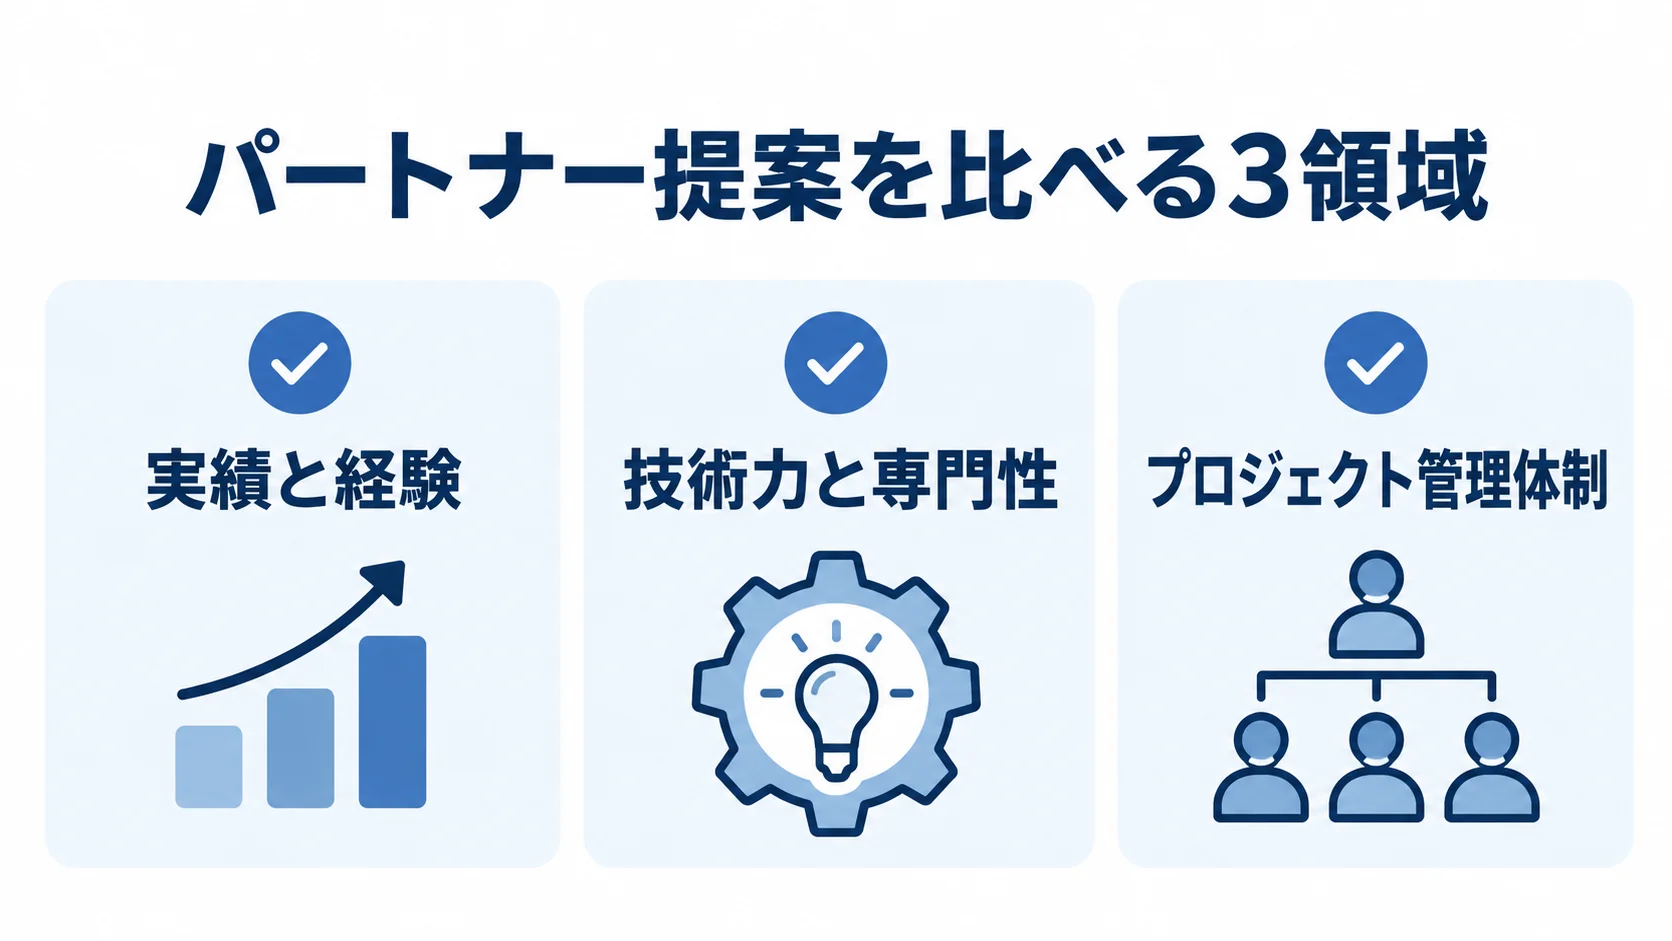
6社の得意領域は、融資フロント・個人ローンの共同利用・金融クラウド・ローン業務などさまざまです。そのため、一律の順位で見るより、自社の業務範囲と既存資産に合う構成を比べることが大切です。
実績と経験の確認方法
実績の確認では、自社と同じ条件で本番稼働した経験があるかを見ます。
- 導入条件:商品、規模、規制環境が自社と近い事例を確認します。
- 商品特性:個人ローンと事業性融資では、審査情報や担保・保証が異なります。
- 業務の流れ:モニタリングや条件変更への対応まで、確認範囲に入れます。
RFPでは、申込・契約件数・移行データ量・連携先数・稼働時間・障害時の復旧実績を質問します。可能であれば、匿名化した画面や業務フローで説明を受けます。公開事例が少ない場合は、守秘義務の範囲で同等規模の事例を確認します。
技術力と専門性の評価
クラウドを使うかどうかより、連携方式と障害時の動きを確認します。
- 接続方式:API、夜間バッチ、ファイル連携のどの方式を使うかを尋ねます。
- 業務適合性:金利計算・返済予定・休日処理・条件変更を含むケースで確かめます。
- 安全対策:FISC第13版の内容を、開発・運用計画にどう反映するかを確認します。
勘定系やCRM、会計などの接続先ごとに、その選択理由も説明してもらうと比べやすくなります。信用情報・保証会社・電子契約との接続についても、理由を含めて説明してもらいます。
延滞や代位弁済、取消・再実行を含むサンプルでデモやPoCを行うと、画面からは見えにくい適合性を確かめられます。
2025年3月公表のFISC第13版は、サイバーセキュリティやAI安全対策などを反映しています。オペレーショナル・レジリエンスや障害事例も含まれます(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
プロジェクト管理体制の確認
要件定義の遅れは、金融システムのテストや移行にも影響しやすいです。
- 発注者側:業務、データ、セキュリティの責任者と意思決定者を置きます。
- 開発会社側:PMや業務アーキテクト、移行・運用担当を相手に、課題を確認します。
- 提案内容:変更承認や追加開発単価のほか、テスト責任・障害連絡先・SLAを確認します。
- 契約条件:再委託先の扱いと、契約終了時のデータ返却も確認します。
初期費用に加えて、保守や制度変更、クラウドや外部サービスを含む3〜5年のTCOで比べると、導入後の予算差をつかみやすくなります。
貸付システムについてよくある質問
費用や期間、クラウドの安全性、AI審査の扱いについて、開発会社へ相談する前によくある疑問に答えます。
貸付システムの開発費用はいくらですか?
要件別の概算は、限定導入が1,000万〜3,000万円、中規模の業務横断導入が3,000万〜1億円です。大規模な金融機関基盤刷新は、1億〜数十億円以上です。
この金額は、対象商品や拠点数、連携や移行・セキュリティ・DRを前提にした予算取りの目安で、公開されている定価とは性質が異なります。申込・審査だけをSaaSで始める場合は、さらに小さくできる可能性があります。一方で、返済・延滞・回収まで含めると、費用は上がります。
貸付システムはクラウドで開発しても安全ですか?
クラウドだから安全、または危険とは一律に言えず、安全性は設計と契約の中身によって変わります。そのため、データ所在地や暗号化、鍵管理、特権IDを、設計と契約の両方で確かめます。
確認の対象には、脆弱性対応や監査ログ、バックアップ、リージョン障害なども含まれます。再委託先や契約終了時のデータ返却も含まれます。
2025年3月のFISC第13版には、サイバーセキュリティやAI安全対策などが反映されています。自社のリスク評価と委託先管理への適用を、開発会社へ尋ねます。
貸付システムにAI審査を導入すべきですか?
稟議書の要約や書類不備の確認、財務情報の整理から始める方法があります。また、段階的に始める方法の一つとして、最初から与信判断を完全に自動化せず、審査担当者への補助情報の提示にとどめる進め方もあります。
- 判断の説明:理由と最終承認者を決めます。
- モデル管理:学習データの偏りやモデル更新の承認を扱います。
- 監視と記録:精度、異常値、監査証跡を要件にします。
金融業務では、誰がどの情報をもとに判断したかを後から説明できることが欠かせません。
まとめ
貸付システムの開発会社は、得意領域が異なります。取り上げた6社は、株式会社ripla・日立・NTTデータ・IBM・NEC・富士通です。
業務整理から開発・定着まで相談したい場合はripla、融資フローの整備なら日立、個人ローンの共同利用ならNTTデータが候補です。IBMとNECは金融基盤の刷新、富士通はオンラインでのローン業務を検討する場合の候補です。審査AIを導入する場合は、モデルの説明可能性と運用体制を確認します。
自社に合う6社の選び方
比較は会社名より、対象商品と業務範囲の整理から始めます。申込み・審査を先に改善するか、契約・実行・返済・延滞まで含めるかで、必要な会社と予算が変わります。
金融機関は勘定系や自己査定、貸金業者は返済能力調査や総量規制、事業会社は独自の審査・回収業務を、RFPに記載します。そのうえで、同じ条件で提案を受けます。
まず整理したい3つの資料
提案依頼の前に資料を整え、各社が同じ前提で検討できるようにします。
- 業務資料:商品別の現行業務フローを作ります。
- 連携資料:システムと外部サービスとの接続を、台帳にまとめます。
- 要件資料:移行データと非機能要件を一覧にします。
デモやPoCでは、金利計算や返済、条件変更などを含め、延滞や代位弁済、取消・再実行も同じ条件で試します。
初期開発費に加え、移行・教育・保守・クラウド・制度変更・追加開発を含む3〜5年のTCOで比べます。こうして比べると、導入後の想定外の負担を減らせます。
企業価値担保権は2026年5月25日に開始されました。将来の商品や審査、担保管理の変更に耐えるデータモデルかを確認しておくと、長期的な業務の変化に対応しやすくなります(出典:金融庁「企業価値担保権について」、2026年)。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。