
貸付システムは、申込みから回収までの融資業務を一つの基盤で管理するシステムです。開発では、業務範囲と対象商品、既存システムとの連携を先に定め、開発方式や費用、発注の進め方を決めていきます。
▼関連記事一覧
・貸付システム開発の進め方
・貸付システム開発でおすすめの開発会社6選と選び方
・貸付システム開発の見積相場・費用
・貸付システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
貸付システムの概要
貸付システムは、融資残高だけでなく、申込情報、審査記録、稟議をつなぐ基盤です。そのため、担当者による同じ情報の重複入力を防げます。
契約から回収までの情報も、同じ基盤に集めます。申込みや審査の記録とつながっているため、融資後の管理も一つの流れで扱えます。
- 契約書:契約条件を、審査の記録や申込情報と結びつけて残す。
- 入出金:返済や入金の記録を、契約ごとに追えるようにする。
- 担保・保証:担保と保証の情報を、契約と合わせて管理する。
- 延滞:延滞の発生と経過を、督促と合わせて把握する。
- 回収:回収の進み具合を、債権の状況と合わせて把握する。
社内では、紙やExcel、電話、FAX、営業店端末への二重入力が残ると、審査の遅れや金利計算・返済管理の誤りにつながります。
貸付システムが管理する業務範囲
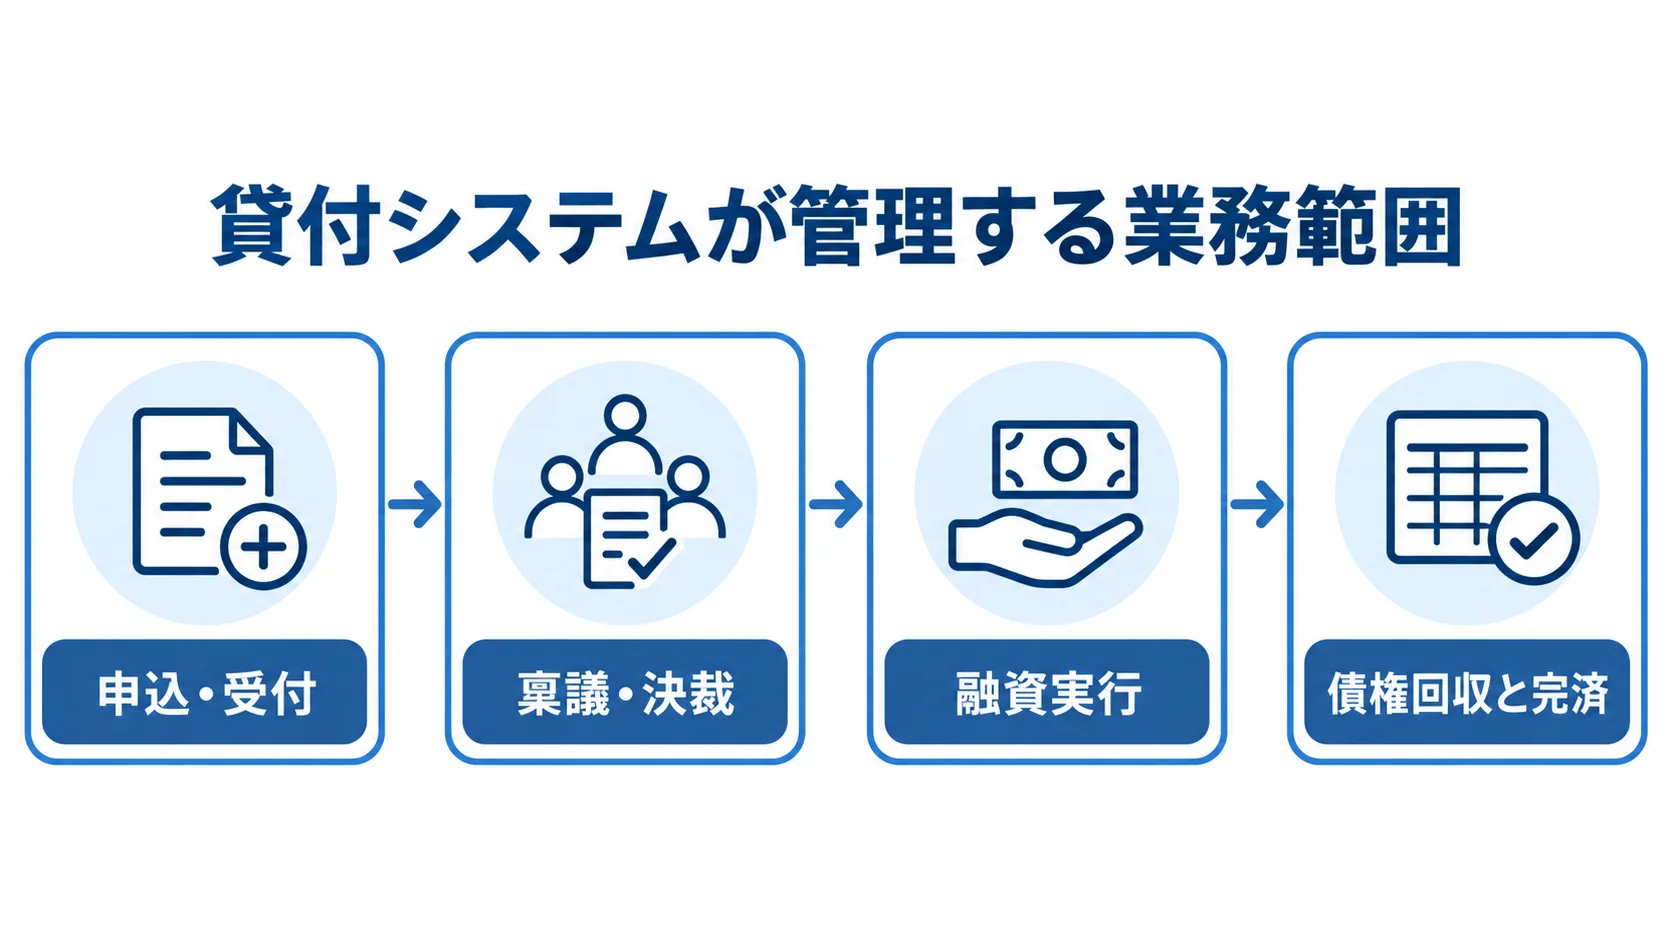
貸付業務は、申込・受付から始まります。本人確認と書類回収を経て、信用情報照会、スコアリング、格付を行い、稟議・決裁、契約、融資実行へ続きます。
融資後は、返済予定の作成と入金消込を行い、条件変更、延滞・督促、代位弁済を経て、債権回収と完済まで扱います。
また、対象商品によって重視点が異なります。住宅・個人ローンでは申込チャネルと審査の自動化が、事業性融資では財務情報と担保・保証の扱いが重視され、モニタリングや自己査定も欠かせません。対象商品を要件に明記しておかないと、後から金利や例外処理が追加されやすくなります。
導入で解決できる課題
導入の効果は、情報の共有、承認、システム連携の面に表れます。
- 情報の一元化:顧客、債務者、保証人、担保の情報を共有し、重複入力を抑えます。
- 承認と履歴:ワークフローと権限分離で、承認経路と操作履歴をあとから追跡できます。
- システム連携:勘定系、顧客管理、会計、電子契約、保証会社、信用情報、本人確認との連携で、入力ミスや漏れに気づきやすくなります。
効率化は、導入するだけでは自動的に進みません。まず、現行の例外処理や部門ごとの判断基準を整理し、システムに残す業務と見直す業務を分けておく必要があります。
審査が早くなっても、返済能力の調査や記録の保存が不十分であれば、顧客保護やコンプライアンスに問題が生じます。そのため、業務設計とシステム設計は同時に進めます。
貸付システムの主要機能と種類
機能は、融資のライフサイクルに沿ったものと、周辺システムとの連携に分けて考えます。要件定義では画面だけでなく、データの作成時期と承認者、正とするシステムも決めておく必要があります。
申込みから回収までの機能
ライフサイクルの機能は、受付・審査、契約・実行、契約後の管理の3段階に分けられます。段階ごとに、どの処理が必要かを確かめます。
- 受付・審査:申込、顧客登録、書類案内・確認、本人確認、信用情報照会、財務情報登録、スコアリング、格付、返済能力確認、稟議・決裁。
- 契約・実行:電子契約、契約書交付、融資実行、実行結果の連携。
- 契約後管理:返済方式、利息計算、約定・繰上返済、条件変更を扱います。延滞・督促、担保評価・保証、債権区分、貸倒引当を経て、完済まで扱います。
返済方式には元利均等、元金均等、期限一括があります。日割りの利息や、返済日が休業日に当たる場合も含めて、契約条件に沿った計算の仕様を決めておきます。
計算機能は、画面よりもテストが難しい領域です。金利、手数料、うるう年、休業日の返済を、実際の契約に近い例で検証します。さらに、遅延損害金や端数処理、入金消込の順序も確かめます。
仕様は文章だけで決めず、入力値、期待結果、例外時の処理をケース表にまとめます。
個人・住宅・事業性融資の違い
対象商品が変わると、重視する業務も変わります。そのため、商品ごとに必要な情報と処理を、要件に反映します。
- 個人ローン:オンライン申込、本人確認、信用情報照会、定型審査、迅速な結果通知。
- 住宅ローン:物件情報、担保評価、団体信用生命保険、長期返済計画、契約書類。
- 事業性融資:決算書・試算表、事業計画、担保・保証、経営者との対話、融資後のモニタリング、条件変更や再生支援。
銀行、信用金庫、貸金業者、事業会社では、業務フローや規制、勘定系との関係が異なります。そのため、まず自社の業態と商品、取扱チャネルを決めておきます。
たとえば、貸金業者向けの監督指針では、システム障害やサイバーセキュリティ事案への対応、返済能力の調査、調査記録の保存、総量規制への対応が確認事項に挙がります。
(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年7月確認)
連携と非機能要件
連携先ごとに、必要なデータと処理の頻度を整理します。リアルタイム性が求められる処理と、夜間にまとめて行ってもよい処理は、分けて設計します。
- 連携先:勘定系、顧客管理、会計・自己査定、電子契約、本人確認・信用情報・保証会社、帳票・文書管理。
- 連携方式:API、ファイル、メッセージング、バッチから選び、送受信の方向と頻度を決めます。
- 非機能要件:可用性・復旧、暗号化・鍵管理、特権ID・監査ログ、脆弱性対応、データ所在地、再委託、終了時のデータ返却。
FISCの安全対策基準・解説書は、第13版や第14版などが公開されています。
採用する版と適用項目は、発注者と開発側で確認します(出典:公益財団法人金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書」、2026年確認)。
貸付システム開発の進め方
現行業務を洗い出すことから始め、対象範囲、連携、移行、テスト、段階稼働までを一つの計画にまとめます。そのうえで、申込・審査から返済・回収、自己査定・分析までを段階に分け、効果と投資リスクを確認します。
企画と現行業務の棚卸し
企画では、現行業務を整理してから、刷新する範囲を検討します。推進体制には、業務・システム・リスク管理・コンプライアンス・監査・現場の担当者を加えます。
- 業務フロー:商品別に申込みから完済までを描き、紙・Excel・メール・FAX・電話・営業店端末への入力、承認、例外処理、転記を洗い出す。
- KPIと体制:審査時間、実行日数、入力回数、書類不備率、延滞管理漏れを定め、推進体制を組みます。
- 刷新範囲:勘定系を残して融資フロントを改善するか、貸付管理を含む基幹部分を刷新するかを決めます。
融資フロントの改善は段階的に導入しやすい反面、既存連携の制約が残ります。基幹刷新は業務を統一しやすいものの、移行や並行稼働、教育、災害対策が必要で、期間と費用も大きくなります。
要件定義と連携設計
要件定義と連携設計では、業務の仕様と、システム間のデータの受け渡しを具体的に決めます。
- 商品・顧客属性・金利・手数料、返済方式・返済日・繰上返済・条件変更、遅延損害金、担保・保証・代位弁済、債権区分・引当、帳票・保存期間・権限を定める。
- 取消・再実行、休日処理・端数、契約変更、データ不整合、外部停止時の代替手順を記録する。
- 連携台帳に、連携先、項目、方向と頻度、方式を記載する。再送、重複防止、監視担当、照合方法も書き添える。
- APIは認証・認可とタイムアウト、ファイルは暗号化・到着確認・再取込、バッチは締め時刻と再実行を設計する。
発注側が業務の仕様と、システム間のデータの受け渡しをそろえておくと、見積を比べる条件も統一できます。
開発・テスト・移行・段階稼働
開発後は、テスト、移行、段階稼働の順に進め、受入条件を商品別に確かめます。
- 単体、結合、総合、受入の順にテストします。
- 項目対応表、欠損・重複、旧システム履歴、担保・保証情報、契約書保存、移行後照合を決めたうえで、複数回リハーサルします。
- 件数、残高、返済予定、延滞区分を照合したうえで、先行拠点や一部商品から稼働します。
金利・返済予定、勘定系照合、電子契約は、業務シナリオで確かめます。保証会社通知、督促、会計仕訳も、同じ業務シナリオで確かめます。さらに、旧システムと並行して稼働させると、現場が慣れるとともに問題を発見できます。
監査ログ、権限分離、障害時の再実行も検証します。受入基準は、画面の表示ではなく、商品別ケースの期待結果と証跡が一致することに置きます。
▶ 詳細はこちら:貸付システム開発の進め方
パッケージ・クラウド・スクラッチの選び分け
標準化できる業務が多く、既存の勘定系を活用できるなら、クラウドやパッケージが候補になります。一方、独自商品や複雑な審査、基幹機能の一体化が必要であれば、スクラッチや大幅な拡張を検討します。
判断の軸は、業務への適合性、連携、移行、運用、制度変更を含めた総コストに置きます。
クラウド・SaaS型
クラウド・SaaS型は、インフラを自社で一から構築せず、標準機能を利用する方式です。そのため、標準機能との適合性と運用条件を確認します。
- 適用範囲:標準機能で申込、審査、契約、電子交付を導入でき、初期投資を平準化しやすい。特定商品の改善や段階導入にも使えます。
- 機能適合:金利計算、契約変更、独自稟議、保存、勘定系接続の標準対応を確かめ、非対応時の代替策と追加費用も見ておきます。
- 契約・TCO:契約上の運用条件と3〜5年TCOを確認する。
契約では、データの所在地、暗号化、鍵管理、特権アクセス、監査ログを確認します。さらに、バックアップ、リージョン障害、脆弱性対応、再委託、終了時のデータ返却も確かめます。
比べるときは、月額料金だけでなく、初期設定・連携や保守・制度変更を含む3〜5年TCOで見ます。ほかに、次の項目も入れます。
- ユーザー数:利用者の増減に対して、料金がどう変わるかを確かめる。
- 外部サービス・障害対応:外部サービスの利用条件と、障害時の対応範囲を確かめる。
パッケージ型
パッケージ型では、標準機能を基礎に、業務との適合範囲と将来の保守性を見極めます。
- 標準機能:融資・債権管理を、設定や限定的な追加機能で業務に合わせる。標準範囲が広いほど、短期間で導入できる可能性がある。
- 実機確認:金利・返済、条件変更、延滞・代位弁済、担保・保証、監査証跡・権限を、実例で操作する。
- 差分判断:業務を製品に合わせるか改修するかを比較し、標準運用、追加開発、対象外を経営判断できるよう整理する。
標準外の改修を重ねると、更新や制度変更のたびに検証が必要になり、費用と保守性に影響します。
スクラッチ・基幹刷新型
スクラッチ・基幹刷新型は、独自設計の自由度が高い一方で、長期の責任や影響範囲も大きい方式です。
- 独自設計:商品、審査、決済、勘定、監査、チャネルを細かく設計し、既存制約の解消や将来モデルに合うデータ構造を目指せる。
- 長期責任:要件定義、移行、テスト、教育、障害対応、保守要員まで自社が担う。
- 分割導入:競争力につながる機能をスクラッチにし、標準化できる部分にはサービスやパッケージを使う方法もある。
基幹刷新は、預金、会計、顧客、帳票にも及びます。24時間運用や災害復旧を求める場合は、RTO(目標復旧時間)とRPO(目標復旧時点)を数値で定めたうえで、障害訓練で実現性を確かめます。
貸付システムの費用相場とコストの内訳
公開されている価格は限られています。金額は、商品数、拠点、利用者数、連携先、移行データによって変わり、可用性、監査、セキュリティ、導入方式でも変わります。ここに示すのは要件定義前の概算レンジで、定価や契約額ではありません。
発注側は、RFPで同じ前提を渡し、複数の見積を比べます。
規模別の初期費用と開発期間
概算は導入規模によって幅があります。対象範囲や連携条件と合わせて、確認してください。
- 小規模・限定導入:1商品、申込・審査・稟議、既存勘定系との限定連携で1,000万〜3,000万円、6〜12か月。
- 中規模・業務横断:複数商品、営業店・本部権限、電子契約、会計・自己査定・保証会社連携で3,000万〜1億円、12〜24か月。
- 大規模基盤刷新:勘定系連携、複数チャネル、大量移行、24時間運用、災害復旧で1億〜数十億円以上、24〜60か月以上。
特殊商品や決済、監査の要件まで独自に構築する場合は、数億〜数十億円以上、3〜7年程度となることもあります。
金額と期間は、公開価格の統計ではなく、融資管理・業務システムの要件に基づく推定です(出典:NotebookLMリサーチノート「貸付システム」、2026年8月作成)。
費用を押し上げる項目
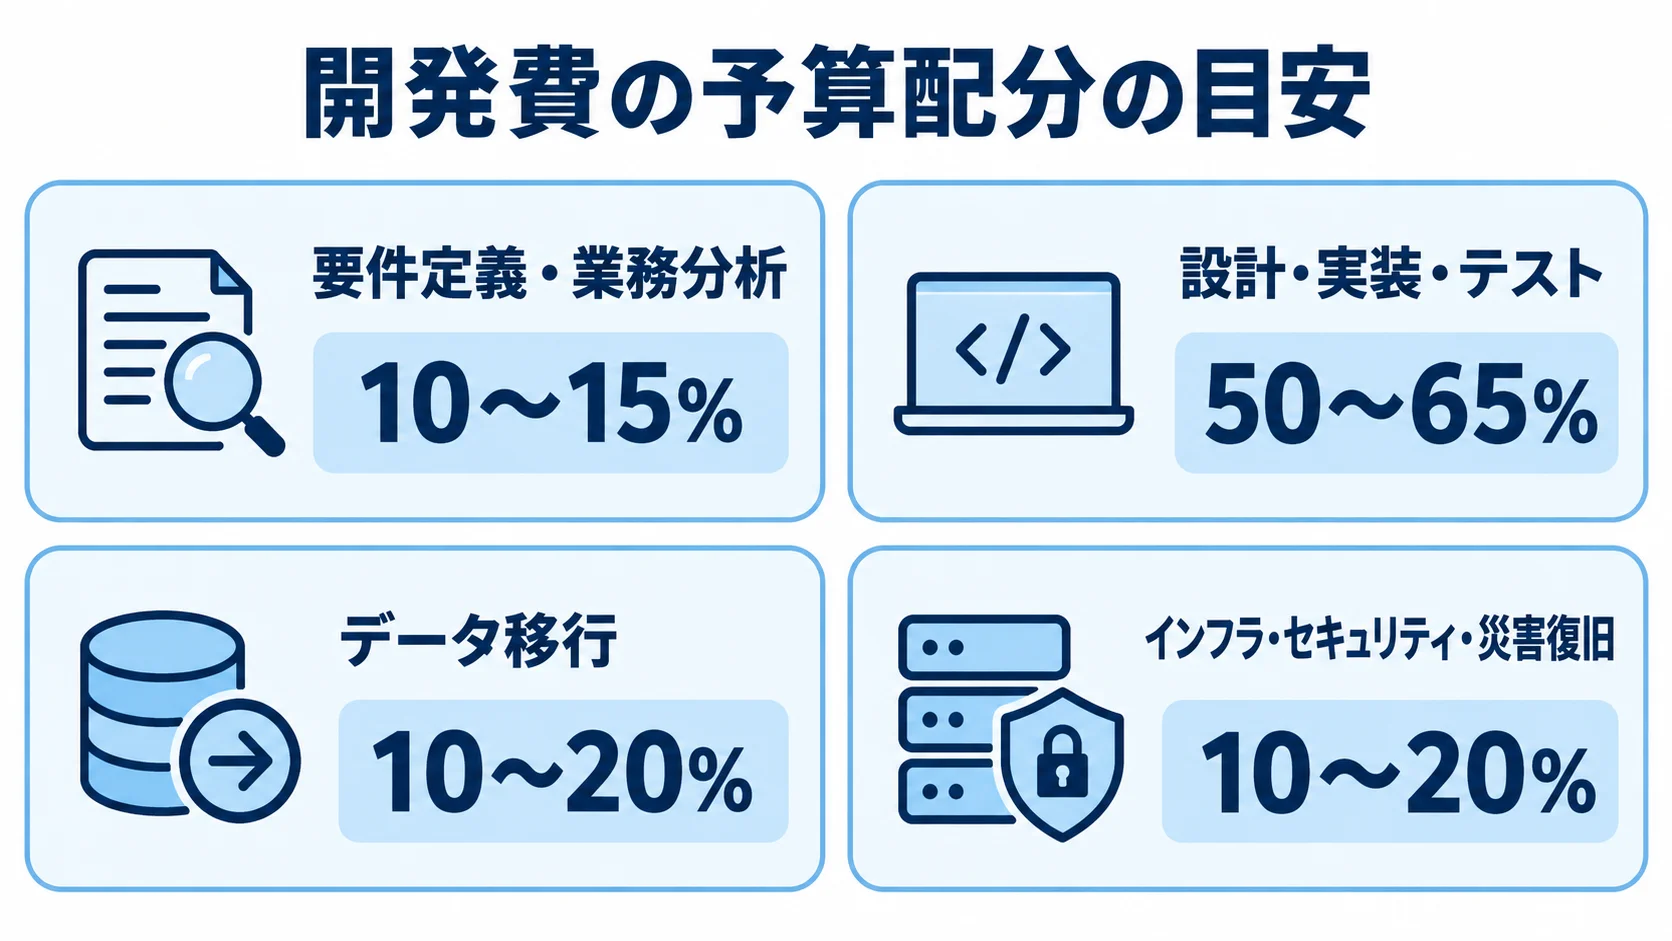
予算配分の目安は項目ごとに異なり、一部の項目は重なっています。そのため、合計は固定比率にはなりません。
- 要件定義・業務分析:10〜15%。
- 設計・実装・テスト:50〜65%。
- データ移行:10〜20%。
- インフラ・セキュリティ・災害復旧:10〜20%。
- 教育・導入・プロジェクト管理:5〜15%。
追加費用になりやすいのは、古いデータのクレンジング、担保・保証情報の移行、外部接続、電子契約、監査ログです。さらに、二重入力をなくすAPI、災害復旧環境、操作研修、制度変更対応も該当します。
保守、監視、クラウド、外部サービスの利用料は、初期費用と分けて扱います。
保守費用は、初期開発費の年5〜15%程度を仮置きできますが、SLAや対応時間によって変わります。
(出典:NotebookLMリサーチノート「貸付システム」、2026年8月作成)
3〜5年TCOでの比較
3〜5年TCO(総保有コスト)で比べるときは、初期費用以外の支出や契約条件もそろえます。
- 総費用:初期開発・ライセンス・月額利用料・クラウド、連携・移行・教育、保守・監視、制度改正、追加開発、障害対応、終了時のデータ返却・移行を年ごとに並べる。
- 見積条件:必須、推奨、オプション、対象外を分けて確認する。成果物、前提・除外条件、変更単価、納期影響も確かめる。
人月と単価だけで示された見積や、範囲が不明確な条件は、契約後の追加料金や行き違いにつながります。パッケージでは、追加改修や更新の費用によって総額が逆転する可能性もあります。
▶ 詳細はこちら:貸付システム開発の見積相場・費用
貸付システムの開発会社・サービスの選び方
候補は、知名度や提案書の見栄えだけでなく、自社の商品、業態、既存システムとの適合性で選びます。比較の前に、対象商品、拠点、利用者、連携先、移行データをそろえておきます。
非機能、予算、稼働時期、社内の意思決定体制も共有します。そのうえで、同じ業務シナリオを示し、標準機能、設定、追加開発、対象外を確かめます。
金融業務と同種商品の経験
金融業務の経験は、案件実績と担当者の専門性の両面から確認します。
- 導入実績:商品、業務範囲、拠点、移行件数、障害・制度変更対応を確認する。非開示なら、匿名化したフロー、テスト、体制・役割分担で比べる。
- 専門体制:金融業務に詳しいPM・アーキテクトが、金利、返済、延滞、担保、保証、自己査定について業務部門と話せるかを見ます。
- 担当範囲:実装だけでなく、移行、セキュリティ、運用、監査の責任者が提案時から関与するかを押さえます。
連携・セキュリティ・運用の適合性
連携、セキュリティ、運用の適合性は、デモと契約条件の両方で確認します。
- 連携・運用:接続方式、API仕様・形式、障害・タイムアウト時の再実行を確認する。監視・通知・照合、バックアップ・復旧訓練、サービス水準、窓口も確かめる。
- クラウド条件:データ保管場所、委託先、契約終了後のデータ取り出しを確かめる。
- セキュリティ:権限分離、特権ID、ログ改ざん防止、暗号鍵を設計し、隔離バックアップ、災害時の代替運用、インシデント連絡・報告とともに設計書と契約書へ記載する。
金融庁は2024年度の障害分析をITレジリエンスの観点で再構成して公表しました。
障害からの復旧や業務継続も評価対象です(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年6月)。
提案と見積の評価方法
提案の評価からPoCまで、候補を同じ条件で比べ、正確性と監査可能性を確かめます。
- 価格、機能、連携・移行、セキュリティ、体制、日程、保守・将来拡張を評価する。価格だけでは、移行や制度変更、障害対応の費用が見えにくい。
- 前提、対象外、標準・追加開発の区分、リスク、発注者作業、意思決定期限を、提案書に記載してもらう。
- 可能なら、短期PoCや適合性調査で、金利計算・返済予定、条件変更、延滞、取消・再実行、権限・残高照合を試す。
- 成果物が本開発の要件定義やテストケースへ引き継がれるかを、契約前に合意する。
使いやすさだけでなく、正確性と監査可能性も評価の軸にします。
▶ 詳細はこちら:貸付システム開発でおすすめの開発会社6選と選び方
貸付システムの発注・外注・委託で失敗しない方法
外注先に業務の責任を丸投げしないことが、何より大切です。発注者は、商品、業務ルール、法令・監査要件、データの正しさ、受入基準を決める役割を担います。
開発側は、設計、実装、テスト、運用移行を担います。どこまでを誰が受け持つかを明確にしておくと、契約後の認識違いや追加費用を抑えられます。
RFPに記載する項目
RFPには、業務量、範囲、連携、移行、非機能、運用に関する前提をまとめます。これは、見積と提案を同じ条件で比べるための情報です。
- 業務・規模:商品・拠点、利用者数、取引件数、ピーク時間、現行業務・対象範囲。
- システム・データ:連携先、データ量、移行履歴、帳票、権限、監査。
- 運用・契約:セキュリティ・バックアップ・災害復旧、SLA、教育、保守、制度変更、終了時のデータ返却。
金利計算や返済処理は、文章だけでなく、具体的な入力例と期待結果を示します。
納品物、検収、テスト分担、障害の重要度、修正期限を明記します。加えて、仕様変更、遅延報告、再委託の承認、知的財産、データ所有権、監査権限も定めます。
契約終了時の移行支援も定めておきます。また、質問への回答は全候補に同じ条件で共有し、公平性を保ちます。
契約から運用引継ぎまでの管理
契約から運用の引き継ぎまでの管理事項を、段階ごとに明確にします。
- 契約方式:要件が未確定の企画・要件定義と、仕様確定後の開発・テストとで、契約方式を分けます。
- 変更・課題の管理:変更、課題、リスク、品質基準、定例会議、エスカレーションを定めます。
- 発注者の体制:業務、データ、セキュリティの責任者、現場代表、意思決定者を置き、開発側との作業と判断の分担も決めて議事録に残します。
- 稼働前の準備:操作教育、問い合わせ窓口、手動手順、復旧訓練、移行後照合、安定稼働の条件を準備します。
前半の企画・要件定義は準委任型とし、後半の請負範囲は、成果物や合意した要件から定める方法もあります。開発の終了と運用の開始は、分けて管理します。
契約方式にかかわらず、運用へ移るまでの分担と準備の状況を追跡します。
▶ 詳細はこちら:貸付システム開発の発注・外注・委託方法
2026年の貸付システムに求められる最新動向
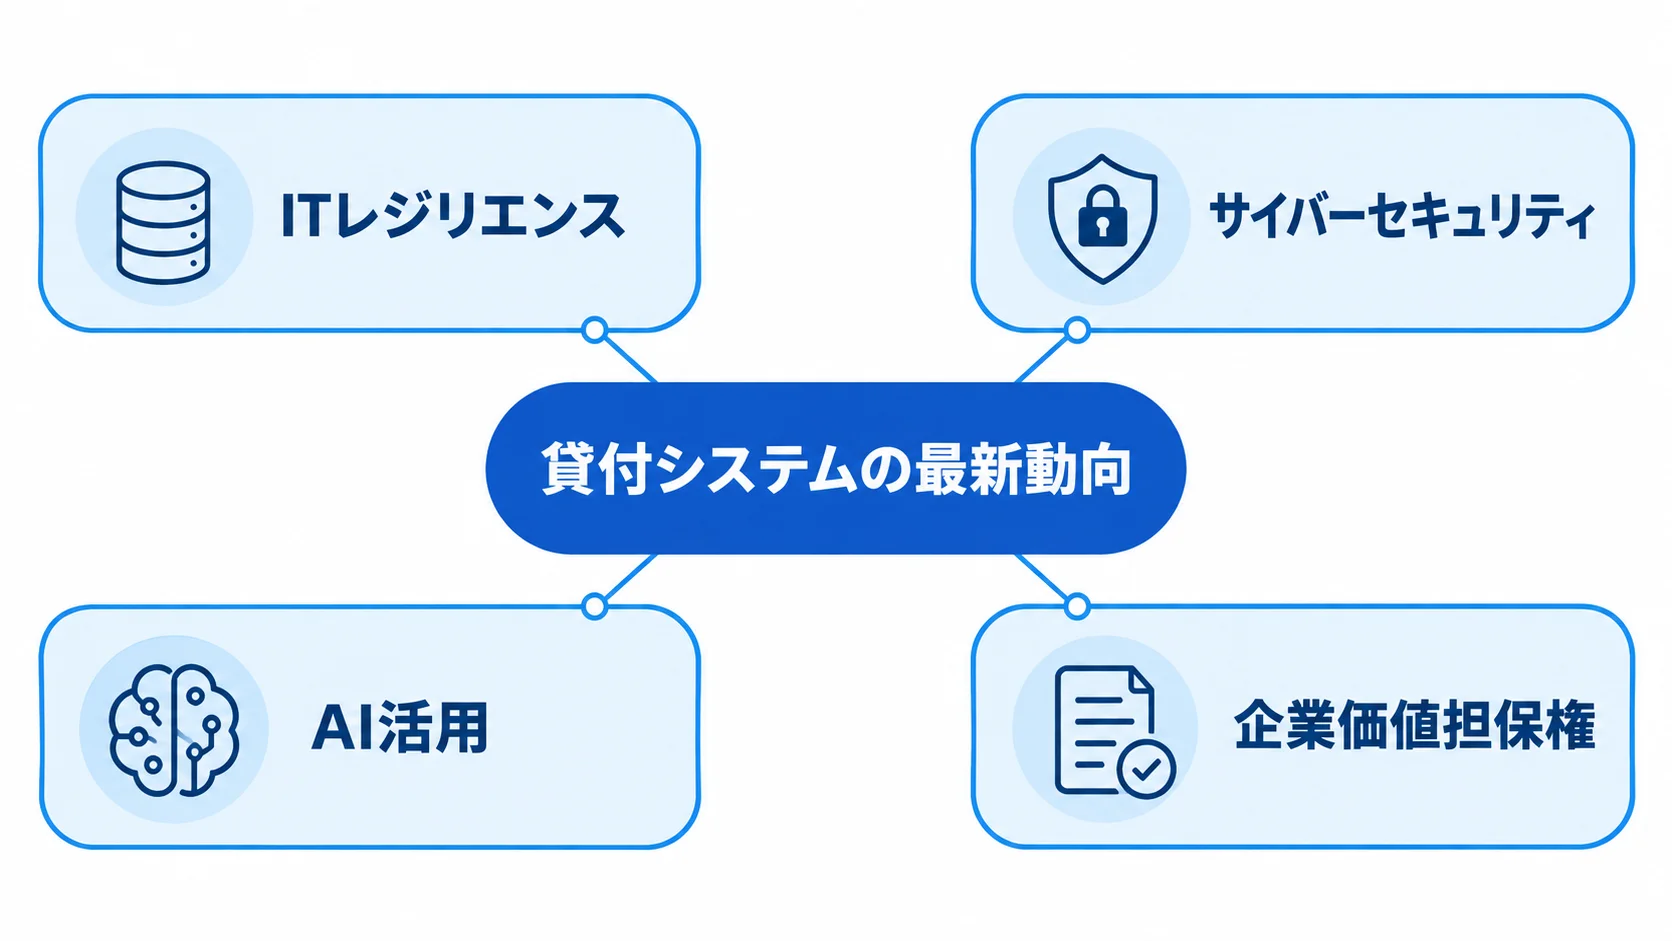
貸付システムは、融資事務の効率化に加えて、事業性の把握、リスク管理、レジリエンス、顧客保護を支える基盤として設計します。
新制度やAIに備えるには、契約、担保、事業情報、審査の根拠、モニタリング結果を履歴として保持できるデータモデルが欠かせません。
ITレジリエンスとサイバーセキュリティ
ITレジリエンスでは、制度の情報と、停止時の復旧手順を踏まえて態勢を整えます。
- サイバー対応:攻撃の防止、検知、封じ込め、復旧、報告、再発防止を含む。
- 停止時の業務:受付停止、手動受付、後追い登録、二重処理防止、残高照合を定める。
- 復旧計画:バックアップ復元に加え、現場の復旧手順、訓練と記録、RTO・RPO、代替拠点、連絡網を要件定義で確認する。委託先との役割分担も含める。
金融庁は2025年7月、金融分野のサイバーセキュリティに関するガイドラインを一部改正しました。
主な背景は、組織改編に伴う技術的な修正です(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年7月)。
審査補助から始めるAI活用
AIは、担当者の確認を補助する用途から始めると導入しやすくなります。一方、与信判断を完全に自動化する場合は、統制と記録が必要です。
- 補助用途:稟議書要約、書類不備確認、過去案件検索、審査資料作成、問い合わせ対応から始める。
- 自動与信の統制:学習データの偏り、判断理由、モデル更新履歴、異議申立て、最終承認者、誤判定の訂正を設計する。
- 監査と代替:採用の有無、確認者、根拠資料を記録する。属性別の結果、例外処理、停止時の代替手順も評価する。
人が検証できる業務フローに組み込み、ブラックボックス化を避けます。
企業価値担保権など事業性融資への対応
企業価値担保権の開始により、担保や保証に加えて事業情報を集め、融資後もモニタリングすることが重要になります。
- 制度開始:2026年5月25日に、事業の将来性に基づく融資を後押しする企業価値担保権が始まった(出典:金融庁「企業価値担保権について」、2026年5月25日)。
- 管理情報:担保・保証に加え、事業の強み、将来性、経営状況、事業継続情報を集め、融資後もモニタリングする。
- 段階的な対応:事業情報・評価根拠、契約条件・コベナンツ、面談・モニタリング、条件変更の履歴を保持し、記録の構造化から審査・実行後の管理へ広げる。
事業会社や地域金融機関も、専用機能を急いで作る必要はなく、全自動化を避けながら段階的に対応できます。
貸付システムに関するよくある質問
導入時によくある疑問を、まとめて取り上げます。答えは業態や対象商品によって異なるため、業務ルール、法令、監査、既存システムを確認して判断します。
貸付システムの開発費用はいくらですか?
限定導入は1,000万〜3,000万円、中規模の業務横断は3,000万〜1億円、大規模基盤刷新は1億〜数十億円以上が、要件定義前の概算です。
金額は、対象商品、連携先、移行、監査、災害復旧、導入方式によって変わります。そのため、同じRFPで複数の候補に見積もってもらい、初期費用と3〜5年TCOを分けて比べます。
クラウド型の貸付システムは金融業務で使えますか?
利用はできます。ただし、クラウドであるだけで安全性や適合性が決まるわけではありません。データの所在地、暗号化、権限を確認します。ほかに、次の項目も確かめます。
- 監査ログ:操作の記録が残り、後から確認できるかを確かめる。
- バックアップ:データの退避先と、復元の手順を確かめる。
- 復旧:障害発生時に、どの程度の時間で業務を戻せるかを確かめる。
- 再委託:委託先がさらに外部へ業務を任せる場合の扱いを確かめる。
終了時のデータ返却や勘定系との連携も確認し、必要なSLAと、どこまでを誰が担うかを契約に記載します。標準機能に合わせられる範囲が広いほど、導入効果を出しやすくなります。
AI審査を貸付システムに導入するときの注意点は何ですか?
書類不備確認、審査資料の要約、過去案件検索、稟議書作成の補助など、担当者が確認できる用途から始めます。
与信判断に使う場合は、判断理由、学習データ、モデル更新、属性別の結果を記録します。あわせて、最終承認者、誤判定の訂正、停止時の代替手順も残します。説明可能性と監査可能性が求められます。
開発期間はどのくらいかかりますか?
限定導入は6〜12か月、中規模の業務横断は12〜24か月、大規模基盤刷新は24〜60か月以上が目安です。
期間は、要件定義、移行リハーサル、並行稼働、拠点展開、監査・災害復旧試験の進み方によって変わります。一部の商品や先行拠点から稼働すれば、全体のリスクを抑えながら効果を確かめられます。
まとめ
貸付システムは、申込み、審査、稟議、契約、実行を一つの流れで管理します。返済、延滞、回収、完済まで、同じ基盤でつながります。商品ごとに、必要なデータと業務ルールは異なります。
まず対象商品と業態を定めたうえで、金利計算や例外処理、担保・保証を要件に含めます。さらに、移行、監査、災害復旧も要件に入れます。
導入判断の優先事項
標準化できる部分が多ければクラウド・SaaSやパッケージを、独自性と基幹統合が重要ならスクラッチや段階的な拡張を候補にして比べます。
費用は、限定導入で1,000万〜3,000万円、中規模で3,000万〜1億円、大規模で1億〜数十億円以上を、概算の出発点とします。そのうえで、前提条件と3〜5年TCOを確認します。
開発会社やサービスの評価では、金融業務の知識と同種商品の経験を見ます。ほかに、次の項目も対象になります。
- 連携・移行の体制:既存システムとの接続とデータ移行を、どの会社がどこまで担うか。
- 運用・復旧の体制:稼働後の保守と、障害時の復旧を、誰が担うか。
- 契約終了時の出口:契約を終えるときのデータ返却と移行の進め方。
最初に作るべき資料
初回会議では、商品別の業務フロー、課題とKPI、連携台帳、移行対象データを作成します。あわせて、金利・返済・延滞のテストケース、RTO・RPO、RFPの前提も用意します。
資料がそろうと、必要な機能と不要な機能を分けられ、複数の候補から比べやすい提案を受けられます。長期の運用を見据えて、データの正しさ、監査可能性、事業変更への拡張性も計画します。
▼関連記事一覧
・貸付システム開発の進め方
・貸付システム開発でおすすめの開発会社6選と選び方
・貸付システム開発の見積相場・費用
・貸付システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。