
貸付システム開発の費用は、導入する業務範囲と、連携や移行の複雑さで大きく変わります。総額は1,000万〜3,000万円から、1億〜数十億円以上まで幅があります。
可用性や監査の要件でも差が出るため、ここに示す金額は要件定義前の概算で、対象商品や連携先によって上下します。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
貸付システムの全体像と費用の見積もり
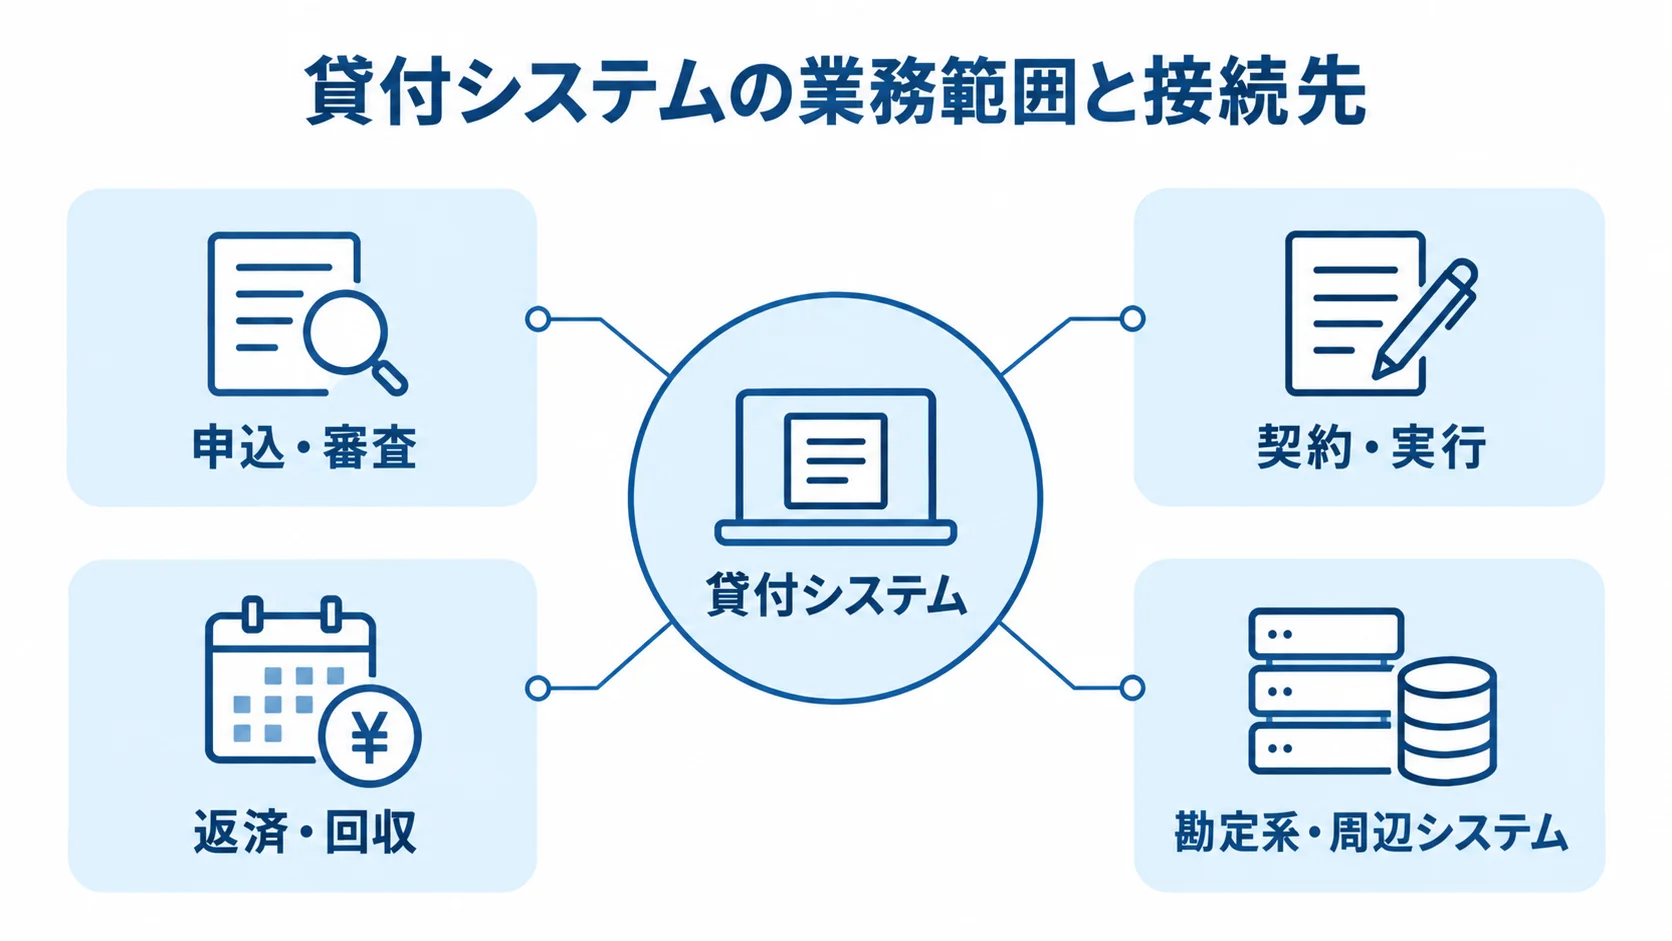
貸付システムは融資業務を管理するシステムで、申込から完済までが対象になります。業務は、審査と稟議から始まり、契約と実行を経て、返済、延滞、回収までを含みます。工程をまたいで情報をつなげて扱う点が特徴です。
銀行では、勘定系が預金・貸出残高を正しい情報として扱います。そのうえで、その前段や周辺にある営業店、本部、顧客向けの融資業務をデジタル化する構成が一般的です。
申込から完済までのライフサイクル管理
申込から完済までの業務は、段階ごとに区切ると、機能の範囲と見積もりの前提を追いやすくなります。
- 申込・審査:申込受付から信用情報の照会、スコアリング、稟議までの流れ。
- 契約・実行:決裁後の契約と、融資実行の管理。
- 返済・回収:返済、延滞、督促、代位弁済を経て完済までの範囲。
機能の中心は、顧客・債務者・保証人・担保の情報管理と、融資商品の設定です。必要書類の確認や格付も、審査の入口として欠かせません。
融資を実行したあとも、対象は続きます。返済方式には元利均等や元金均等などがあり、利息は日割りで計算します。さらに、繰上返済や条件変更、入金消込にも対応が必要です。
延滞・督促から代位弁済、債権区分、貸倒引当を経て、完済までが対象になります。融資実行の取消・再実行も含みます。
見積もりでは、正常な取引より例外処理を重点的に確認します。たとえば、休日返済や金利変更、不足入金が対象です。特に、例外ケースを後から追加すると、データモデルや連携処理の変更が生じ、開発費とテスト費用が膨らみやすくなります。
勘定系・周辺システムとの境界と価格
連携方式と責任分界を先に決めておけば、システムの境界ごとに費用を比べられます。
- 接続先:勘定系、CRM、会計、保証会社などとの連携範囲。
- 連携方式:API、夜間バッチ、ファイル連携の違い。
- 障害対応:再送・取消の方法と、その責任分界。
貸付システム単体で完結するケースは多くありません。自己査定や電子契約、本人確認とも接続します。さらに、信用情報機関や保証協会、帳票・郵送サービスとも連携します。
APIでリアルタイムに連携するか、夜間バッチやファイル連携にするかで、設計・開発・運用の費用が変わります。古いファイル連携しか使えない場合は、連携基盤やデータ変換の費用が追加になります。
既存の勘定系は残したまま、申込・審査・電子契約だけをクラウド化する進め方もあります。全面刷新に比べると、初期投資を抑えやすいのが特徴です。
接続先ごとに顧客IDが異なる場合や、リアルタイムの照会条件がある場合も、費用に影響します。まず、システム境界と責任分界を図に描いておくと、見積書を並べて見比べられます。
貸付システムの構成と費用を抑える選び方
費用を抑えやすいのは、標準機能を活用する構成です。さらに、独自開発の範囲も限定します。ただし、安さだけでSaaSやパッケージを選ぶと、あとの追加開発で高くなることがあります。
金利計算、監査、移行への適合は、選ぶ前に確かめておきます。そのうえで、自社の商品と業務が標準機能に合うか、将来の商品追加に耐えられるかを見て判断します。
クラウド・SaaS+API連携による段階導入
SaaSは、対象の商品や拠点を絞って導入できます。既存の資産も生かせる構成です。
- 対象範囲:申込、書類提出、審査受付、電子契約から始められる範囲。
- 導入効果:初期費用と導入リスクを分散しやすい点。
- 比較条件:利用料、API接続費、個別設定費、データ返却条件の確認。
既存の勘定系は維持したまま、前段の業務をSaaSで改善する形になります。APIを使うと既存システムや外部サービスに接続でき、二重入力を減らせます。
日立の金融機関向け融資DX推進サービスは、申込から契約締結後の管理までをデジタル化するSaaSです。2026年2月1日時点で金融機関18社の採用決定が公表されています(出典:株式会社日立製作所、2026年)。
共同利用型の選択肢は、すべてを自社で開発するより短い期間で始められる可能性があります。ただし、導入範囲は先に確かめておく必要があります。
利用料だけを見ると、後から発生する費用を見落としがちです。そのため、総額で比べることが大切です。
パッケージ適用とスクラッチ開発の使い分け
方式は、まず標準機能への適合度を見て、独自要件の強さで決めます。
- パッケージ:頻出機能を使い、商品設定や帳票を調整する方式。
- スクラッチ:特殊な商品や独自審査を実現しやすい方式。
- 組み合わせ:機能を分けて、初期費用と継続リスクを調整する方法。
パッケージでは、権限なども自社向けに合わせていきます。標準機能に業務を合わせるほど、要件定義と開発の期間を短くできます。
一方で、独自商品や審査ロジックをアドオンで足すと、更新対応と保守費用に影響します。そのため、適合率を確かめるPoCが有効です。
スクラッチ開発は、大規模な統合を実現しやすい反面、設計からテスト、移行、運用までの責任を長く担うことになります。パッケージ、クラウド、個別開発を組み合わせれば、初期費用と継続リスクのバランスを取れます。
たとえば個人ローンでは、申込から契約までをSaaSで始め、返済・延滞管理や自己査定を後続のフェーズに回す形があります。
貸付システム開発の費用相場の目安
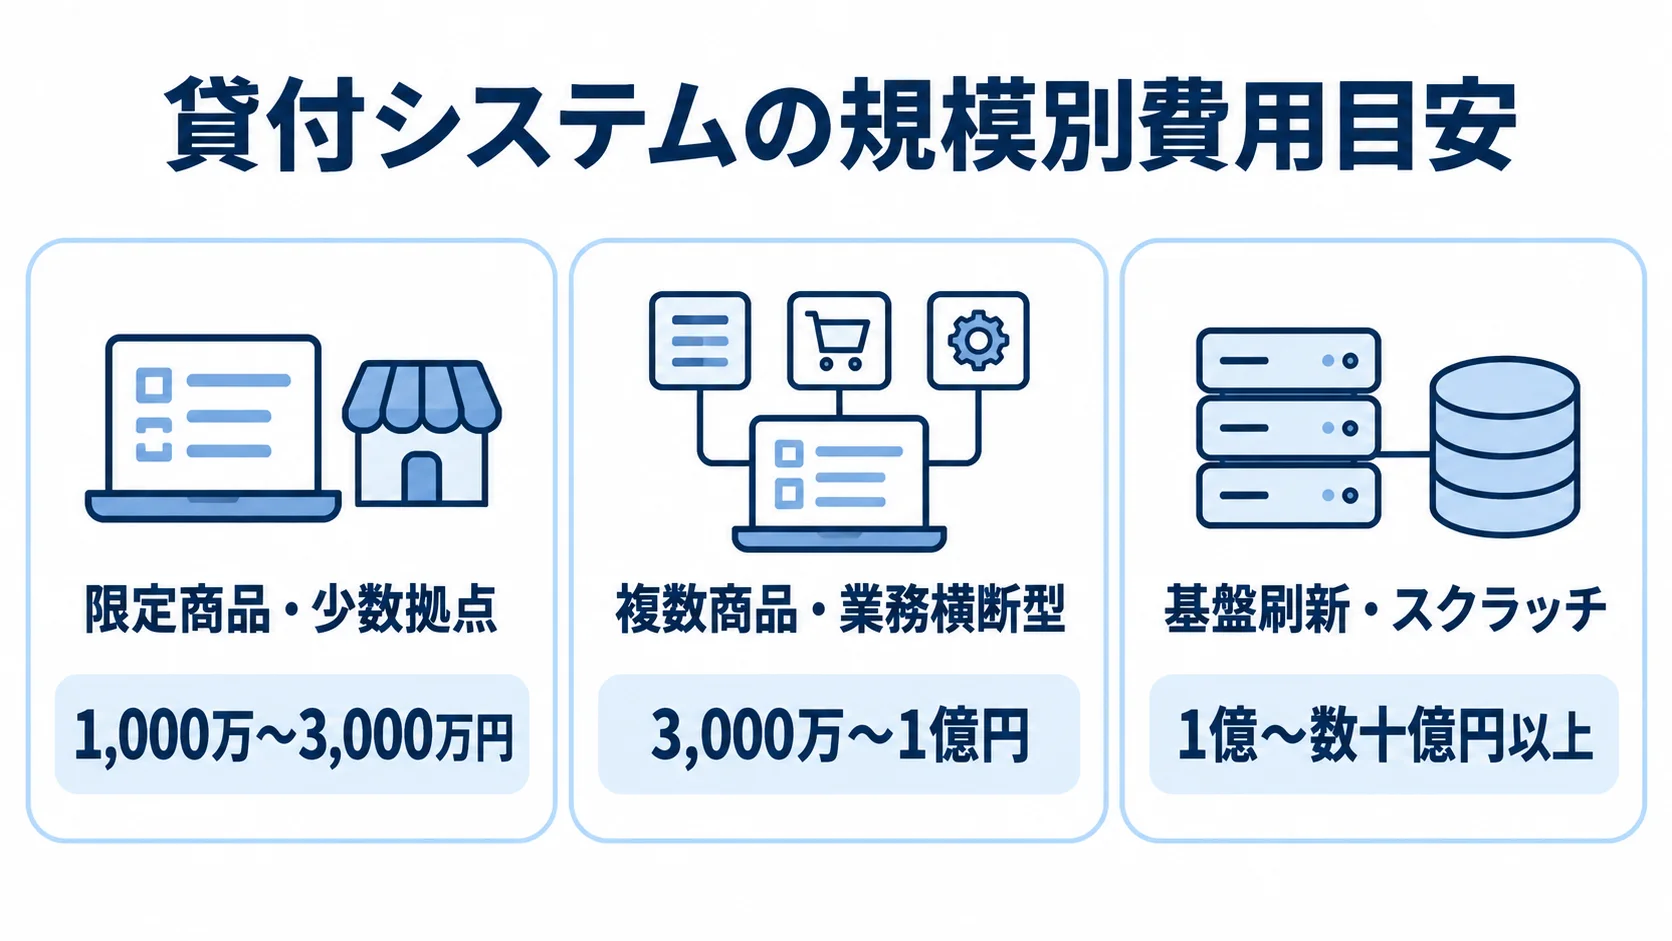
貸付システムの価格は、商品や拠点、連携の範囲によって変わります。移行や可用性、監査要件でも差が出るため、一律の価格はほとんどありません。
ここに示すのは、特定ベンダーの定価ではなく、要件定義前の概算です。予算を考えるための参考として読んでください。概算にすぎないため、実際の発注では、同じ要件書を複数社に提示して見積もりを比べます。
限定商品・少数拠点の費用目安(1,000万〜3,000万円)
限定導入の金額は、対象機能と連携範囲によって決まります。
- 対象:1商品と少数拠点への機能限定。
- 初期費用:1,000万〜3,000万円が一つの目安。
- 導入期間:6〜12か月程度。
既存勘定系との連携は限定し、申込から契約までを導入する形になります。小規模な貸金業者や事業会社が、申込や書類受付だけをSaaSで導入するケースもあります。その場合、初期は数百万円〜1,000万円程度、月額は数十万円〜数百万円程度から始まる可能性があります。
ただし、限定機能の概算は、融資ライフサイクル全体を含みません。複数商品の金利計算や保証会社とのリアルタイム連携を含めると、同じ事業規模でも数千万円以上になることがあります。
担保評価や厳格な操作ログ、過去データの移行も、費用を押し上げる要素です。小さく始めるなら、後から機能を足せるデータ構造かどうかを確かめます。たとえば、返済・延滞・条件変更を追加できるかを見ておくと、判断の材料になります。
複数商品・業務横断型の費用目安(3,000万〜1億円)
複数商品を業務横断で扱う場合は、機能だけでなく導入の総額で見積もります。移行や教育も含めて考えます。
- 対象商品:個人、住宅、事業性などの商品。
- 初期費用:3,000万〜1億円を想定します。
- 導入期間:12〜24か月程度が目安。
営業店と本部では権限を分け、電子契約、会計、自己査定などのほか、保証会社とも連携します。
申込と審査だけでなく、契約・実行・返済・延滞までを横断して管理します。そのため、業務ルールの整理と受入テストに多くの工数がかかります。
この規模では、開発費だけを比べると判断を誤ります。データ移行や教育、並行稼働に加え、監査対応や運用監視まで、導入総額で見ます。さらに、障害時の復旧訓練も含めます。
特に、現行システムの顧客IDと新システムの債務者IDを統合する作業は、件数と例外の多さで費用が大きく変わります。
基盤刷新・スクラッチの費用目安(1億〜数十億円以上)
大規模案件では、機能開発だけでなく移行と試験を確認する必要があります。
- 対象範囲:複数チャネルや勘定系との密接な連携を含む範囲。
- 費用帯:1億〜数十億円以上になることがあります。
- 期間:フルスクラッチでは3〜7年程度を見込む場合があります。
24時間運用や大量データの移行を含む案件では、設計と試験の量が一気に増えます。災害対策環境や独自の商品、審査ロジックまで含めると、金額はさらに大きくなります。特殊要件や移行範囲によっても、費用は変わります。
この金額帯では、機能開発よりも移行リハーサルや非機能試験が成否を左右します。さらに、障害対応や監査証跡、運用設計もプロジェクトの成否に関わります。また、教育と旧システムとの並行稼働も欠かせません。
テストや移行を削ると、稼働後に業務停止が起きます。その場合は手作業での復旧が必要になり、結果的に高いコストを支払うことになります。
貸付システム開発の費用・コストの内訳
見積書は「開発一式」でまとめず、工程ごとに分けてもらいます。業務分析や要件定義、設計・実装・テストは、それぞれ項目として書き出します。さらに、連携や移行、インフラも別の項目にし、教育と保守も分けておくと、費用の中身を後から比べやすくなります。
費用配分は案件ごとに変わるため、まずは仮の数字を置いて考えます。たとえば、要件定義・業務分析は10〜15%、設計・実装・テストは50〜65%を仮置きできます。
データ移行と、インフラ・セキュリティ・災害復旧は、それぞれ10〜20%で仮置きします。教育・導入・プロジェクト管理は5〜15%を予算配分に含めます。
要件定義・設計費:後工程の手戻りを減らすための費用
要件定義で業務ルールや権限を先に具体化しておくと、後の作り直しが減ります。連携や監査も、同じ段階で具体化します。
- 業務範囲:商品、業務フロー、延滞・督促の定義。
- 権限と履歴:承認権限、更新条件、監査ログの定義。
- 費用見積もり:人月単価と人数、期間の掛け合わせ。
そのほか、金利・手数料や休日処理も決める対象です。担保・保証や帳票、外部連携も含みます。
画面の一覧だけでは足りず、更新する人や時期まで定義する必要があります。データや条件の定義も含みます。そのため、金融業務に詳しい担当者の参加が欠かせません。
金融業務に詳しいPMやアーキテクトの単価は月66万〜156万円程度、開発者の単価は月51万〜90万円程度です。ただし、これは特定会社の定価ではなく、予算取りのための参考値です。
要件定義を短くしすぎると、開発の途中で「この返済方式も必要」「この監査ログが足りない」と分かり、変更管理と再テストが発生します。
連携・データ移行費:件数と品質による違い
連携先の仕様と移行データの品質を先に確かめておくと、後から増える工数を把握できます。
- 連携仕様:API、テスト環境、リアルタイム性の確認。
- データ品質:欠損、重複、表記揺れ、古いコードの点検。
- 移行工程:抽出から本番後の照合まで。
接続先が増えるほど、連携費用は増えます。勘定系、CRM、会計のほか、自己査定や電子契約、本人確認も含まれます。信用情報や保証会社との連携も対象になります。
公開されたAPI仕様があるか、エラー時に再送できるかによっても見積もりは変わります。接続先が10個でも、標準APIを使えるか、接続先ごとに個別の変換が要るかで、工数は大きく違います。
移行費用は、データの量と種類の両方で決まります。移行の対象は、契約や返済履歴、利息です。さらに、担保・保証のデータ、延滞、顧客属性も含まれます。
移行対象を決めたうえで、抽出や変換、突合を見積もりに含めます。検証とリハーサルを経て、本番移行と移行後の照合までを一連の工程として扱います。
特に、残高と返済履歴の不一致は顧客対応や監査に直結します。そのため、単純なCSV取込として扱わないことが大切です。
セキュリティ・運用費:稼働後も続く費用
金融データを守る設計と、稼働後の運用・制度対応は、分けて見積もります。
- 防御:アクセス制御、暗号化、脆弱性対応の費用。
- 継続運用:監視、バックアップ、災害復旧の確認。
- 制度対応:ガイドライン変更を保守費に反映すること。
金融データを扱うため、守りの設計は省けません。特権ID管理や委託先管理、監査ログの保存も、費用として見ておく必要があります。
金融庁は2025年7月に金融分野のサイバーセキュリティに関するガイドラインを一部改正しました。制度や脅威の変化に応じた管理も、見積もりに反映します(出典:金融庁、2025年7月)。
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」は、第13版に加えて第14版も公開されています。対象システムに必要な安全対策を確認する際の参照資料になります(出典:公益財団法人金融情報システムセンター、2025〜2026年)。
初期のセキュリティ設計だけで費用を見ると、稼働後の負担を見落とします。そのため、監視や復旧訓練を含む保守費を年間で分けて、3〜5年の総保有コストで比べます。
貸付システムの価格が変動する要因
同じ貸付システムでも、個人ローンだけを扱うか、住宅ローンや事業性融資まで扱うかで、必要な業務とデータが変わります。
価格を予測するときは、機能の数だけで判断しないことが大切です。例外処理や連携数、可用性は、それぞれ別に見積もります。移行と法令・監査要件も、別の要因として扱います。
商品・金利・返済ルールの複雑さと工数
商品ごとの計算と例外は、取引シナリオで検証します。画面数に表れない工数も、この方法で把握できます。
- 返済方式:元利均等、元金均等、期限一括、当座貸越の整理。
- 適用ルール:金利日、休日、手数料、遅延損害金の定義。
- 検証方法:代表的な取引シナリオの用意。
金利の適用日や日割りの方法、約定返済日も定義が必要です。休日の繰り上げ・繰り下げも決めておきます。繰上返済の手数料、遅延損害金、条件変更後の再計算も対象になります。
住宅ローンなら担保評価や団体信用生命保険が、事業性融資なら財務情報や保証協会が加わります。貸金業では、返済能力調査や総量規制に関係する項目が必要になります。
商品ごとに加わる項目は、画面項目として並べるより、計算の仕組みとして設計する必要があります。計算結果が勘定系の残高と一致するかを確かめます。
契約変更前後の履歴も確かめ、担当者と承認者の権限は分けておきます。計算ロジックや監査証跡を後から作り直すと、影響が広い範囲に及びます。そのため、要件定義の段階で代表的な取引シナリオを50〜100件程度用意し、ベンダーと認識をそろえます。
可用性・災害復旧・監査の要求水準と費用
稼働時間、復旧目標、監査要件を数値で定めると、方式ごとの費用を比較できます。
- 稼働水準:日中運用か24時間365日か。
- 復旧目標:RTO、RPO、切替手順の設計。
- 監査対応:操作履歴と第三者リスクの管理。
日中運用と24時間365日運用では、必要なインフラと体制が異なります。そのため、別リージョンや別拠点を置くかどうかも、早い段階で決めます。切替手順と復旧訓練も、設計に含めます。
「高可用性」とだけ書くと、提案会社ごとに前提が異なり、比べられなくなります。申込から返済までの各操作で、誰が何を変更したかを保存しておきます。監査や問い合わせにも答えられることが求められます。
金融庁はITレジリエンスや第三者リスクの情報を継続的に公表しています。この点から見ても、クラウドを選べば運用費が自動的に下がるとは限りません。
サービス提供者の再委託や障害通知、データ返却の条件を確かめます。終了時の移行支援も、契約費用の一部として見ます。
AI審査や高度化を追加したときの検証・運用費
AIは対象の業務を絞り、精度や説明責任、運用方法まで含めて費用を見積もります。
- 活用範囲:書類確認や稟議書の要約から始められる範囲。
- 検証項目:データ品質、説明可能性、バイアス。
- 運用費:評価、監査、再学習、推論基盤。
審査担当者へ情報を提示する機能も、業務効率化の候補になります。
与信判断を自動化する場合は、学習データの品質や説明可能性、バイアスを設計の対象にします。さらに、モデルの更新履歴と最終判断者、誤判定時の救済手順も決めます。
AIモデルの開発費に加えて、評価データの準備や精度検証が必要です。また、監査と再学習、推論基盤を見込みます。アクセス制御も、費用に含めます。
2025年5月、NTTデータはSaaS型のローンデジタルプラットフォームの提供開始を公表しました。個人ローンの申込から契約までをデジタル化し、三井住友カードと三菱UFJニコスへ提供します(出典:株式会社NTTデータ、2025年5月19日)。共同利用型のサービスや、日立が公表する融資業務向けAIエージェントの動向も参考にします。
AIを最初から審査の最終決定に使わず、書類確認や要約など監査しやすい領域から段階導入します。そうすると、費用とリスクを管理しやすくなります。
貸付システム開発のコスト最適化のポイント
コストを見直すときも、品質や安全性は削りません。まず、最初に作る範囲と後から追加する範囲を分けます。
たとえば、融資の申込・審査・稟議を第1フェーズ、契約・電子契約・実行を第2フェーズに分けます。返済・延滞・回収を第3フェーズ、自己査定・分析・AI高度化を第4フェーズに置きます。こうすると、投資対効果を確かめながら進められます。
効果の高い業務からの段階導入
まず、現場のボトルネックを測定し、効果の大きい業務から導入範囲を決めます。
- 測定:審査日数、再入力、書類不備、稟議滞留の確認。
- 優先導入:手作業が集中する受付や書類チェックから始める。
- 共通基盤:顧客・契約・返済の識別子を初期に設計。
測定の対象は、同じ情報を何回入力しているかといった、現場の手間です。書類の差し戻し件数や稟議の滞留箇所も、あわせて確かめます。たとえば、申込受付と書類チェックの手作業がボトルネックなら、そこを先にオンライン化します。
利用件数が少ない特殊な商品は、最初から完全自動化しない方針をとります。開発費に対して効果が小さくなる可能性があるためです。
段階導入でも、共通データモデルとAPI方針は初期に決めておきます。フェーズごとに別々の顧客台帳を作ると、後から統合の費用が増えます。
共通の識別子は、顧客・債務者・契約の分と、返済・担保・保証の分を設計します。既存の勘定系との正本関係も明確にしておくと、後続機能の追加費用を抑えやすくなります。
標準機能の採用と追加開発の絞り込み
標準化してよい部分と、業務事故を防ぐために守るべき領域を分けて判断します。
- 標準化候補:画面や入力順など、慣行に近い差分の見直し。
- 必須領域:利息、残高、延滞、監査ログの検証。
- 長期判断:3〜5年の保守性と制度変更対応の見極め。
標準機能に合わせて業務を見直せるなら、個別画面や個別帳票を減らせます。自社だけの見た目や入力順を再現するより、業務上本当に必要な差分を選ぶ方が効果的です。そのうえで、標準機能との差分を一覧にします。
差分ごとに、法令・監査上必須か、顧客体験に重要か、社内慣行に近いだけか、という優先度を付けると、削減対象を判断しやすいです。
標準化を避けるべき領域もあります。利息計算や返済予定、残高は、標準機能が自社要件と合っているかを検証します。延滞や契約履歴も、同じ観点で検証します。
権限分離や監査ログ、データ返却も対象です。標準に合わせて業務事故が起きるなら、そこは費用をかけてでも要件を守るべき領域です。
3〜5年のTCOと変更管理による判断
初期費用だけでなく、利用期間中の固定費も見ます。さらに、従量費と変更費用も合算して比べます。
- 継続費:月額、クラウド、監視、保守などの費用。
- 更新費:5年目の更新費と、終了時の移行費の確認。
- 変更管理:影響分析、承認、テスト、記録のルール化。
初期費用だけを安く見せる提案では、月額利用料や外部APIが別料金になることがあります。電子契約や本人確認、制度改正への対応は、費用に含まれるかを確かめます。さらに、追加開発やデータ出力、サポート時間の範囲も見ておきます。
初期費用と毎月の固定費、利用量に応じた従量費を並べて比べます。年次保守や終了時の移行費も含めると、3〜5年のTCOが見えてきます。
変更の要求から記録の保存まで、ルールを決めておきます。まず、変更要求の受付と影響分析、見積承認を定めます。そのうえで、リリースとテスト、記録保存もルール化します。
金融制度や商品条件が変わるたびに個別開発を繰り返すと、年間の保守費が膨らみます。そこで、商品や金利は、設定値で管理できる範囲を増やします。手数料や休日カレンダーも、同じ考え方で扱います。
プログラム変更の範囲を限定すると、長期的なコスト最適化につながります。
貸付システムの見積もりを取るときのポイント
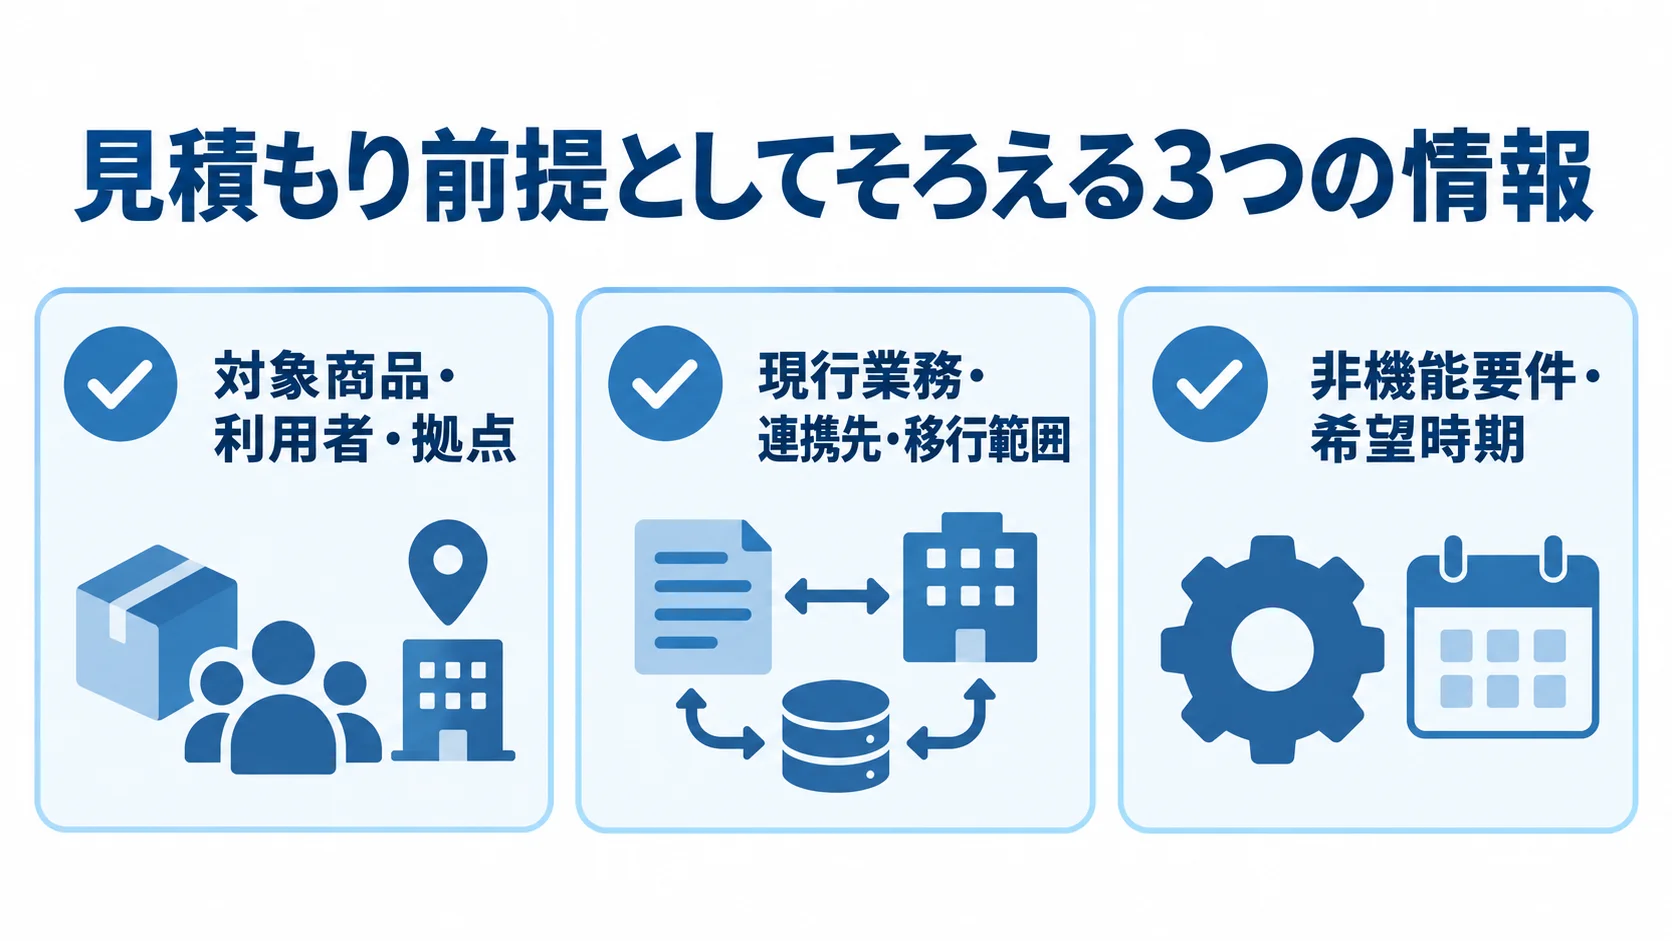
見積もりの精度は、発注側がどれだけ前提条件をそろえられるかで決まります。ただし、完璧な仕様書を最初から作る必要はありません。
最低限まとめたいのは、対象商品、利用者、拠点です。現行業務と連携先、移行範囲、非機能や希望時期もあわせて示します。そのうえで、提案会社には同じ情報を渡し、金額だけでなく前提と除外事項を比べます。
RFPに書く対象範囲と非機能要件
同じRFPに、対象商品と業務範囲を書きます。利用規模や非機能も記載すると、見積もりの前提がそろいます。
- 業務範囲:申込から完済までの対象工程。
- 利用規模:ユーザー、拠点、申込件数、移行件数。
- 非機能:復旧、暗号化、権限、連携、データ返却の明記。
対象商品は、個人ローンや住宅ローン、事業性融資を書き出します。保証協会付融資や当座貸越も、記載の対象です。
業務の前段は申込、審査、稟議で、契約と実行もあわせて書きます。後段は返済、条件変更、延滞で、回収と完済も含めます。
ピーク時の同時利用数とデータ保持年数も記載すると、インフラと性能の前提がそろいます。
非機能要件では、稼働時間や目標復旧時間、バックアップの方針を挙げます。認証やログ保存期間も、同じRFPに書きます。
脆弱性対応や監査、外部委託も含めます。データ所在地とサポート時間も確かめます。
連携方式はAPIやファイル、メッセージングのどれかを明記します。障害時の再送・取消や障害通知の責任者も含めます。ここが曖昧だと、最安の見積もりが後から追加費用で高くなることがあります。
複数社の価格を同じ条件で比べる方法
価格差の理由を見極めるには、同じ要件と品質基準、費用区分で提案をそろえる必要があります。
- 同一条件:機能一覧、データ量、連携先をそろえること。
- 費用区分:開発、移行、教育、保守の区分。
- 実績確認:同じ商品、連携、規模での本番実績。
複数社から見積もりを取るときは、A社だけに詳細要件、B社には概要だけという状態を避けます。品質基準も、各社で同じものを示します。
要件定義の費用も分けて提出してもらい、クラウドや外部サービスの費用は、さらに別の欄に分けます。見積もりの精度や想定リスク、発注者側に必要な作業も、評価項目に入れます。
データ移行の件数や障害時の復旧体制、制度変更への対応を質問します。API仕様や第三者委託の管理、担当者の金融業務の知識も、あわせて聞きます。
価格が近い場合は、追加開発単価や納期遅延時の扱い、受入基準で比べると判断しやすいです。保守の範囲やベンダー変更時の引継ぎ条件も、判断材料になります。
安すぎる見積もりの除外項目と前提の確認
総額が安いときは、見積もりに含まれていない工程と、発注者側の責任を見ます。
- 除外工程:移行、試験、教育、並行稼働の有無。
- 標準範囲:設定費、画面変更費、帳票費、API費の中身。
- 体制:業務、データ、セキュリティの責任者。
要件定義や移行リハーサルが含まれているかを確かめます。性能試験やセキュリティ試験、運用設計も、見積もりの中身として見ます。
見積もりの前提は一覧にして、契約書や要件定義書と照合できるようにします。
発注者側にも、意思決定者を置きます。現場の要望をすべて開発会社に任せきりにすると、優先順位が決まらず、追加要件が積み上がります。
業務上守るべきルールと、システムで改善したい課題は分けて合意しておきます。変更要求は、費用や納期、品質への影響を確かめてから承認します。
貸付システム開発の費用に関するよくある質問
予算検討の初期段階でよく出る質問に、目安の金額を添えて答えます。金額は対象商品や拠点、連携、データ量で変わります。
貸付システムは最低いくらから開発できますか?
機能範囲を限定するか、融資ライフサイクル全体を扱うかで、必要な予算は変わります。
- 限定機能:初期数百万円〜1,000万円程度から始まる可能性があります。
- 全体管理:1,000万〜3,000万円以上を見込む方が現実的です。
申込受付や書類提出に機能を絞り、SaaSの標準機能を使う場合は、月額数十万円〜数百万円程度から始まる可能性があります。
融資の申込から完済までを管理し、金利計算や勘定系連携まで含める場合が、全体管理にあたります。移行や監査、災害復旧も含める場合も、同じ前提で考えます。
SaaSを使えば貸付システムの費用は安くなりますか?
SaaSは初期費用を抑えやすい一方、標準機能への適合と継続費用を確認する必要があります。
- 抑えやすい費用:初期開発費やインフラ構築費。
- 比較する費用:利用料、移行、外部サービス、保守を含むTCO。
標準機能で足りる範囲では、初期費用の差が大きく出やすいです。
ただし、比べるべきは3〜5年のTCOです。月額利用料や利用量課金、個別設定を含めて見ます。API接続やデータ移行、保守も含め、終了時のデータ返却も必ず見ておきます。
自社固有の業務を大量に追加すると、SaaSのメリットは小さくなります。そのため、標準化できる業務範囲を先に確かめます。
見積もりは何社から取るとよいですか?
同じRFPと前提条件で複数社へ依頼し、方式と総保有コストを比較します。
- 依頼社数:最低でも2〜3社。
- 提案方式:SI、SaaS・パッケージ、移行に強い会社を含める。
- 評価軸:除外項目、テスト、保守、障害対応、TCO。
大規模案件では、貸付業務の実績があるSI会社や、SaaS・パッケージに強い会社を含めます。既存の勘定系やデータ移行に強い会社も加わると、方式の違う提案が集まり、選択肢が広がります。
価格だけでなく、除外項目と追加開発単価を評価します。移行とテストの体制も見ます。TCOは3〜5年で評価します。
貸付システムの開発期間はどれくらいですか?
開発期間は、規模だけでなく工程の中身で変わります。開発会社の人数だけで決まるものではありません。
- 限定導入:目安は6〜12か月程度。
- 中規模導入:目安は12〜24か月程度。
- 基盤刷新:目安は24〜60か月以上。
特に、要件決定の速さや既存システムの仕様調査、データ移行の量が効きます。受入テスト、教育、並行稼働も含まれます。
短納期を求められても、金利や残高、返済の検証は省きません。移行の検証も欠かせません。その場合は、対象商品や拠点を絞って段階的にリリースします。
まとめ
貸付システム開発の費用相場は、限定導入で1,000万〜3,000万円が目安です。業務横断型の中規模は3,000万〜1億円、大規模な金融機関の基盤刷新は1億〜数十億円以上です。
金額は、公開されている定価ではなく、対象商品、機能範囲、連携先を前提にした見込み額です。データ移行や可用性、監査・セキュリティの要件で変わる、予算の幅として捉えます。
内訳と3〜5年のTCOによる見積もりの比較
費用の内訳と導入方式は分けて確かめます。初期費用だけでなく、継続費用も比べます。
- 内訳:要件定義、実装、移行、保守の区分。
- 方式:SaaS、パッケージ、スクラッチを適合性で選ぶ。
- TCO:月額、制度変更、障害対応、終了時移行を含める。
費用を適正にするには、設計・テスト・連携、セキュリティ、教育の範囲も見ておきます。
効果の高い業務から段階導入し、共通データモデルとAPI方針を初期に決めておくと、将来の追加開発を抑えやすくなります。
見積もりは、同じRFPを2〜3社に提示して取ります。初期費用と月額費用に加えて、制度変更や障害対応、終了時の移行も見ます。
最初に決める業務範囲と守るべき品質
最初の会議では、対象工程、商品、連携先を決め、費用比較の前提をそろえます。
- 業務範囲:申込から完済までの対象を決める。
- 品質要件:金利、残高、権限、監査、復旧を定義する。
- 見積もり:安全な運用を基準に、開発会社と作成。
個人・住宅・事業性などの商品と、勘定系・保証会社との連携範囲も決めます。
金利計算や返済、残高は要件として書き込みます。権限と監査ログも要件に含め、バックアップやRTO・RPO、移行対象データも書き込みます。
費用の安さだけで判断せず、融資業務を止めずに安全に運用できるかを基準に、開発会社と具体的な見積もりを作ります。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。