
貸付システムの発注は、対象商品と業務範囲を決め、RFPで条件をそろえ、複数社の提案を比べる順に進めます。この順で進めると、要件に合う委託先を選びやすくなります。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
貸付システムを発注する前に押さえる全体像
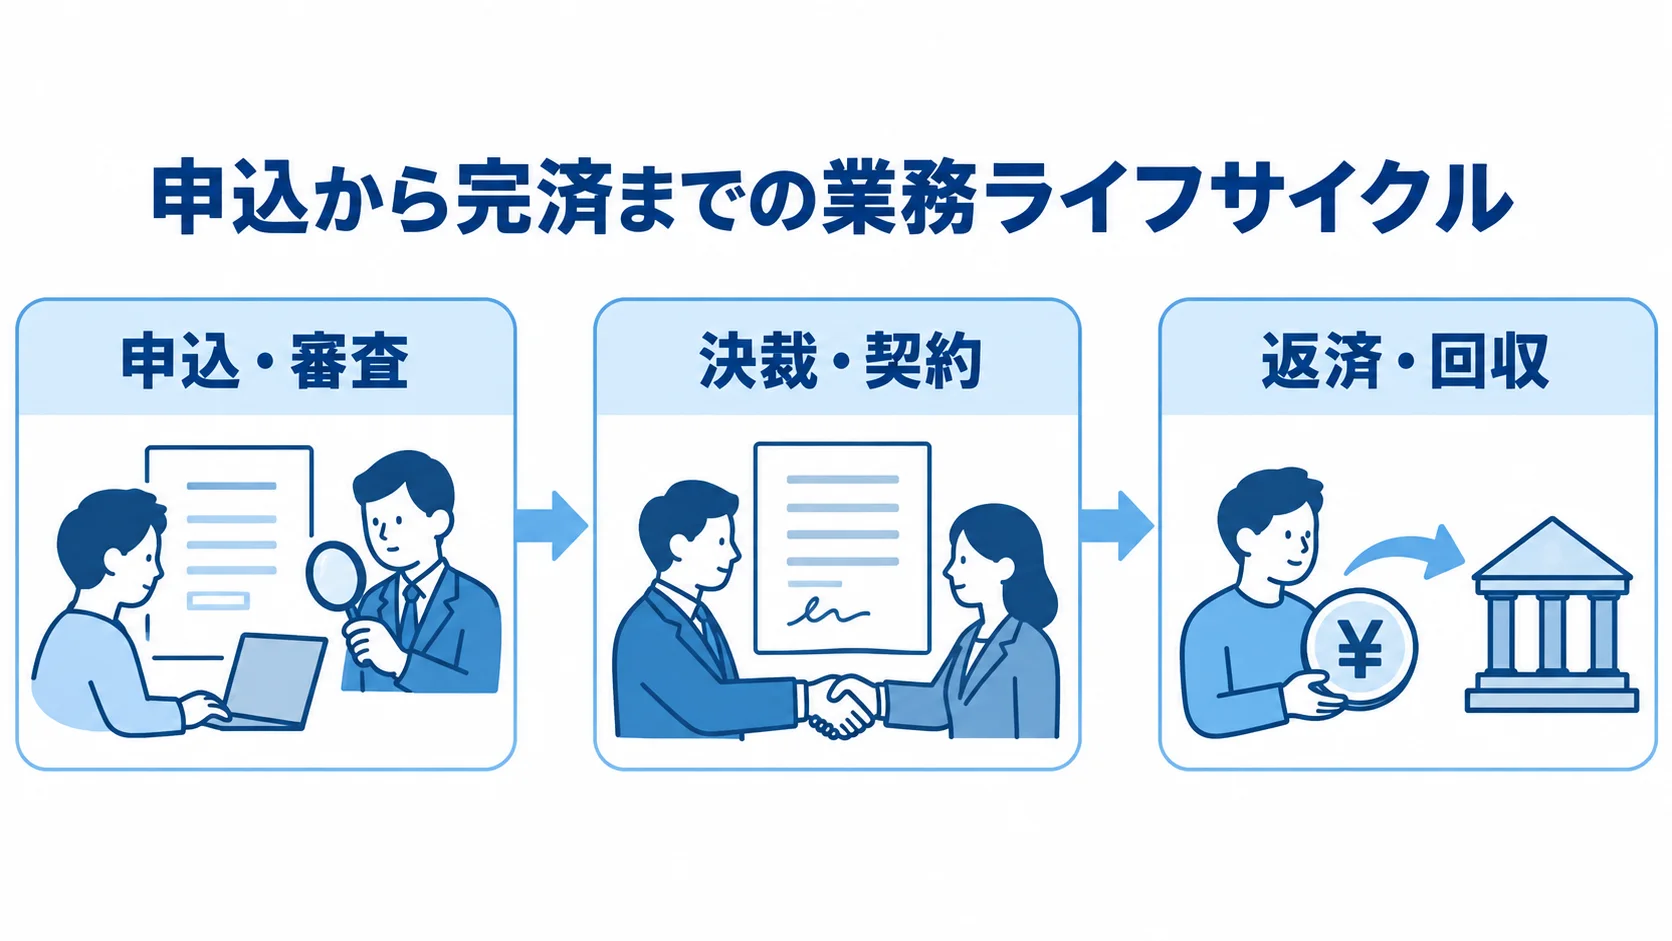
委託先を探す前に、システム化する範囲と既存のまま残す範囲を決めておく必要があります。申込から回収までを刷新する場合と、個人ローンや事業性融資などの特定商品のフロントだけを改善する場合とでは、体制も費用も変わります。
申込から完済までの一体的な業務ライフサイクル
貸付システムでは、顧客・債務者・保証人・担保や、商品・金利・手数料を管理し、申込受付から完済までを一連で扱います。
- 申込・審査:申込受付、書類確認、信用情報照会、スコアリング、格付
- 決裁・契約:稟議・決裁、契約、電子契約、融資実行
- 返済・回収:返済予定、入金消込、延滞・督促、条件変更、代位弁済、債権回収、完済
銀行の場合は、勘定系の貸出残高を正としたうえで、営業店や本部の融資事務を支えるフロント・ミドル系として発注するケースが多くなります。
対象商品は、個人・住宅ローン、事業性・保証協会付融資、当座貸越に分けて考えます。審査画面だけを見て進めると、日割金利や休日処理が後回しになりやすいため、繰上返済、遅延損害金、担保評価、過去データの移行も合わせて確認します。
銀行・貸金業者・事業会社による要件の重心の違い
発注主体によって重視する要件は異なるため、業態に応じた確認事項は初期の要件整理に組み込んでおきます。
- 銀行・信用金庫:勘定系連携、監査証跡、権限分離、災害復旧
- 貸金業者:返済能力調査の記録、総量規制、信用情報機関連携
- 事業会社:自社サービス内の貸付など対象業務の限定
銀行では、営業店や本部、自己査定、会計、保証会社、電子契約との連携も検討対象になります。
貸金業者では、顧客保護と障害時の報告・復旧も欠かせない要件です。事業会社の場合は、自社サービス内の貸付や従業員向け融資などに対象を絞り、短期間で導入したいケースが多くあります。
金融庁の監督指針は、システムリスク管理、外部委託方針、返済能力調査記録の作成・保存を確認事項として挙げています(出典: 金融庁「貸金業者向けの総合的な監督指針」、2026年)。ただし、法令上の業務責任や判断責任は、外注先へ移せるとは限りません。
貸付システムの発注形態の選び方
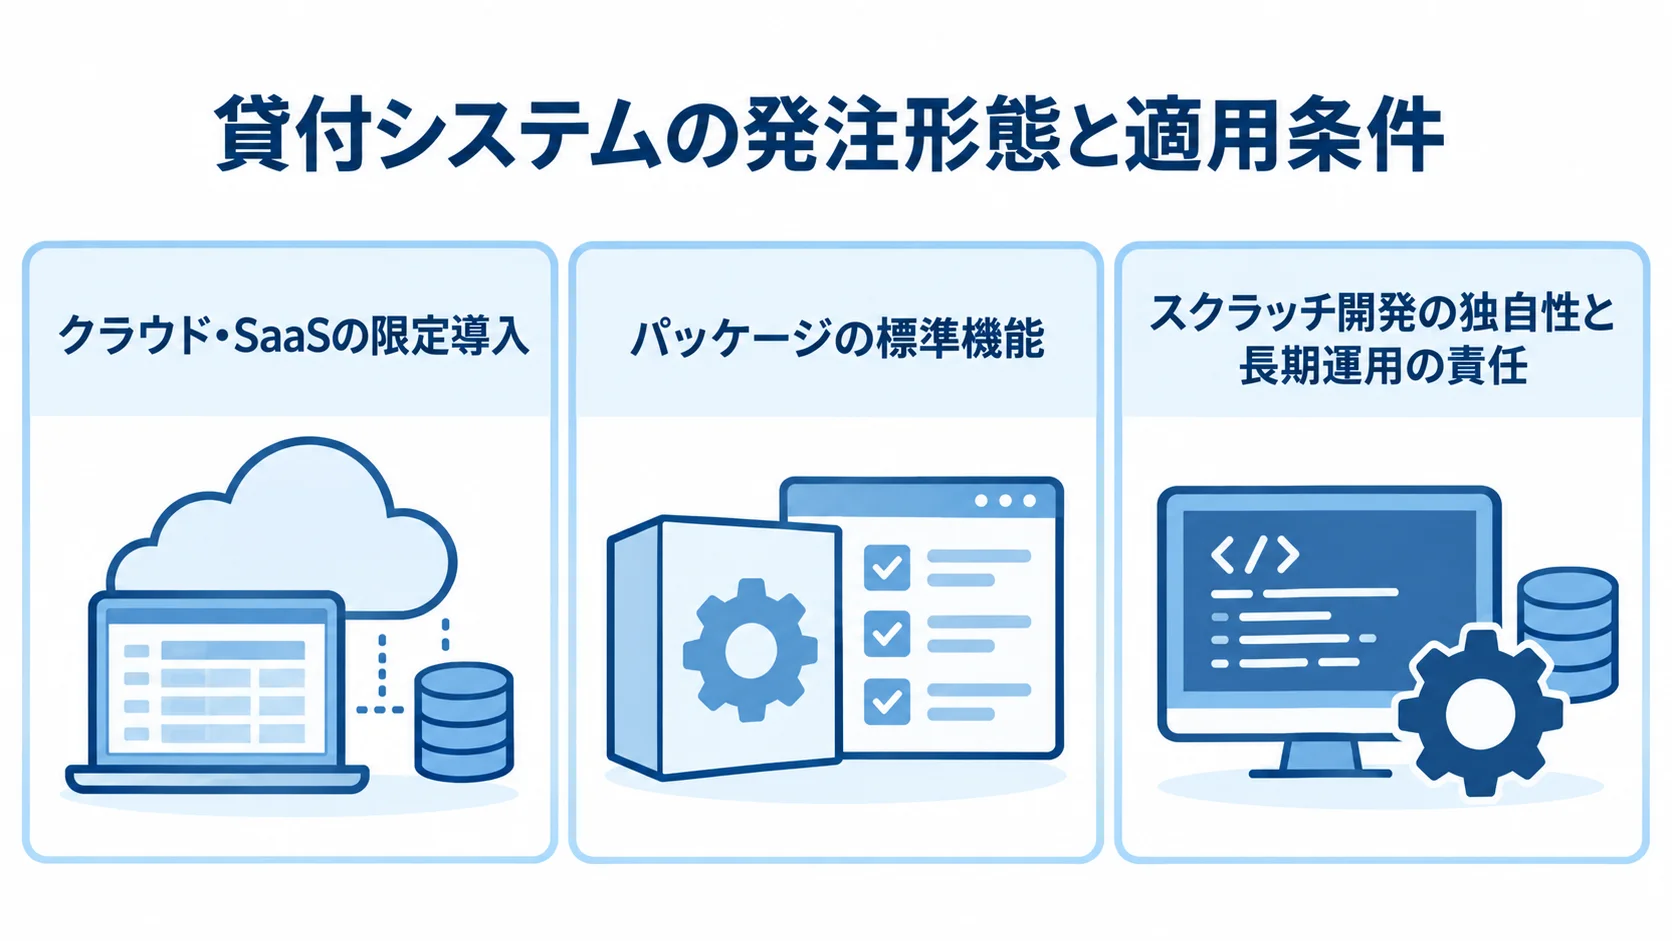
発注形態は、商品の差別化と既存システムとの連携の要否で主に決まります。監査・可用性や制度変更への対応、社内の運用力も判断材料になります。まず共通要件と独自要件を分け、標準機能に合わせられる範囲を見極めます。
クラウド・SaaSの限定導入と段階導入
クラウド・SaaSは、初期投資を抑えて段階的に導入する形に向いており、申込や書類・審査受付など一部の機能から始めて効果を検証できます。その際は、既存環境との連携、安全性、費用と終了条件も合わせて確かめます。
- 導入機能:申込、書類・審査受付、電子契約を早く導入し効果を検証する
- 既存環境との連携:APIやファイル連携で二重入力や紙・電話・FAXを減らす
- 安全性と契約:所在地、暗号化、鍵、特権ID、監査ログ、バックアップ、リージョン障害、再委託を契約・設計で確認する
- 費用と終了:追加機能を含む3〜5年の費用と、終了時のデータ返却
既存の勘定系を残せば、全面刷新を避けられます。一方で、独自帳票や複数保証会社への対応、特殊な金利計算、外部連携は追加費用につながります。
パッケージの標準機能と自社業務の差分
代表的な業務シナリオで適合性を確かめ、標準機能で足りる部分と、設定や追加開発が必要な部分を分けます。
- 申込から実行:稟議、契約、電子契約までを通す
- 返済と例外処理:約定・繰上返済、条件変更、延滞を試す
- 完済まで:代位弁済、完済を含む一連の流れを確認する
標準機能に業務を合わせるほど、導入は短期・低コストになりやすくなります。一方で、現場の例外運用をすべて残すと、パッケージの利点が薄れてしまいます。
変更できない法令・商品条件と、見直せる社内慣行を分けたうえで、業務変更の範囲を経営会議で決めます。
スクラッチ開発の独自性と長期運用の責任
独自商品や特殊な審査・決済、複数事業をまたぐ管理など、標準サービスとの差が大きい場合は、スクラッチ開発が候補になります。
その場合、発注者は制度変更や脆弱性対応、障害復旧に責任を持ちます。開発者の交代や文書の維持、将来のデータ移行についても、発注者が責任を持つことになります。
全面刷新であっても、申込・審査、契約・実行、返済・回収の順に区切って進められます。自己査定・分析も、別の区切りとして切り出せます。まず一商品や一部拠点から始め、稼働後のKPIをみて次の範囲を決めます。
RFPと要件整理に記載する内容
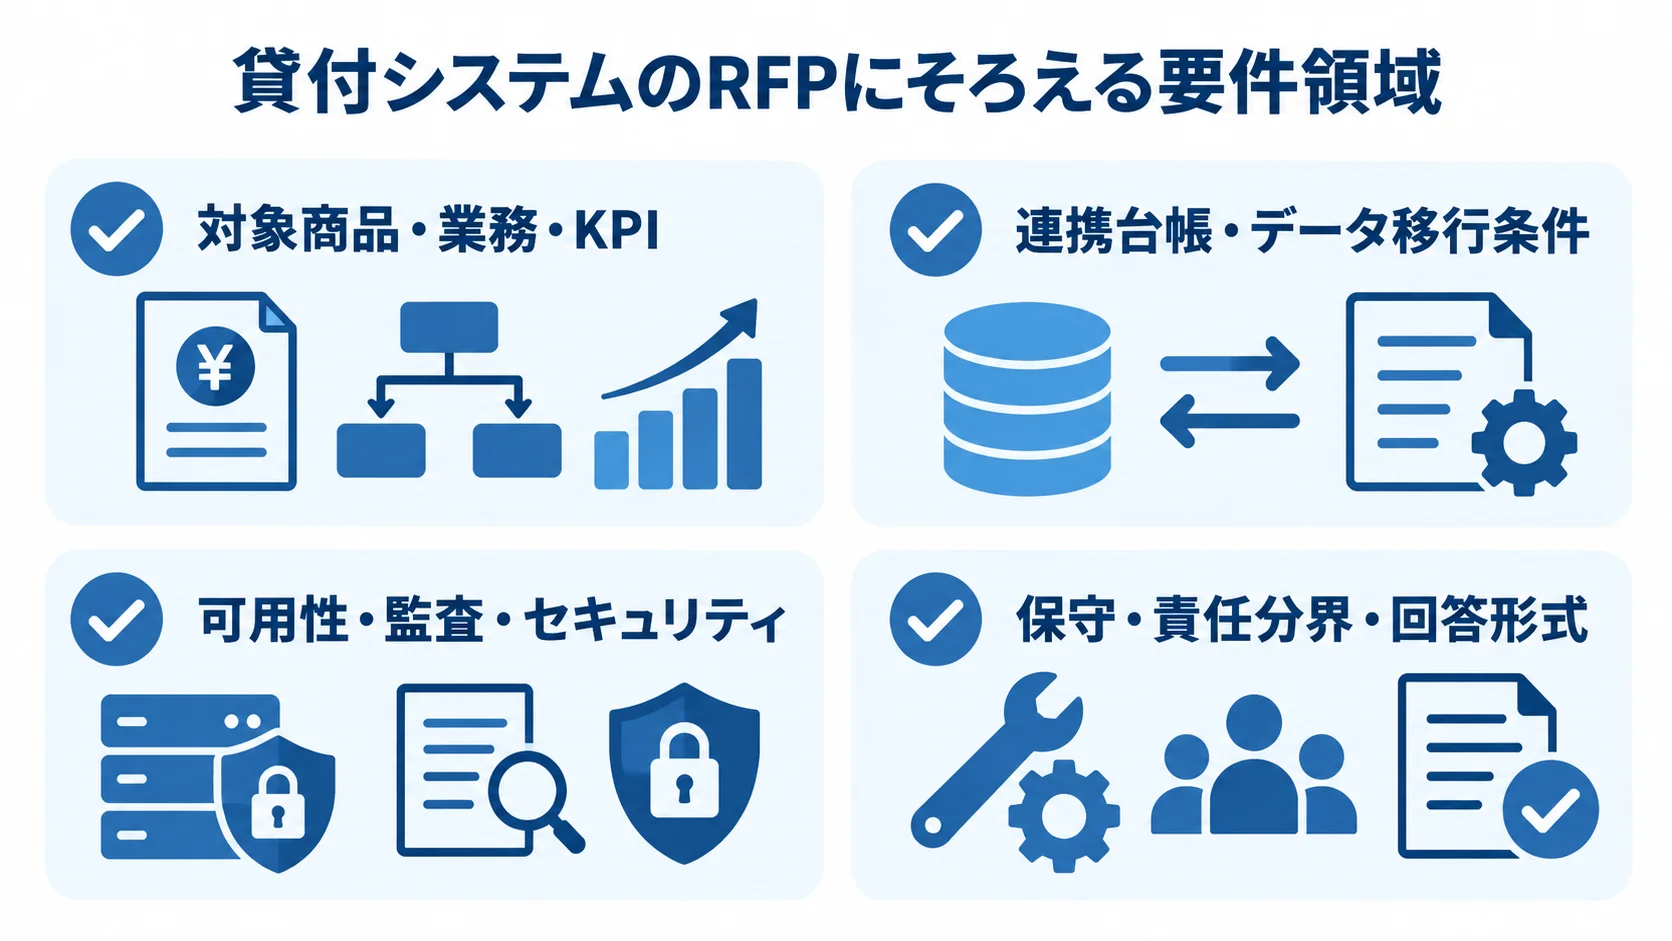
RFPは提案を依頼するための文書であると同時に、発注者の社内で意思決定をそろえるための文書でもあります。
RFPには、対象範囲と現行業務、連携先を先に示します。データ量や非機能、移行の条件もあわせて書き、保守と責任分界、回答形式まで定めておきます。
RFPの最初のページで定める対象商品・業務・KPI
RFPには、対象商品と利用者、拠点を書きます。さらに、チャネルと期間、現行システムも示し、目指す業務効果はKPIで表します。
- 審査時間:個人ローンの申込から審査受付を対象にし、審査完了までの時間を短縮する
- 二重入力:営業店と本部の入力をなくす
- 書類不備:紙書類の不備返却を減らす
業務フローには、通常ケースに加えて例外も含めます。返済の場面では、金利変更、休日返済、繰上返済を扱い、一部入金や延滞、条件変更も確認します。回収の場面では、代位弁済、担保差替え、実行取消・再実行まで含めます。
RFPに含める連携台帳とデータ移行条件
連携先は台帳に集め、方式や障害時の扱いを比べられる形にします。
- 連携先・項目:勘定系、CRM、会計、自己査定、電子契約など
- 方式・頻度:API・ファイル・メッセージング、リアルタイム・バッチ
- 例外時の役割:再送・取消、重複防止、責任者、テストデータ準備者
移行対象には、顧客、契約、返済履歴を含め、利息計算基準日や担保・保証、延滞履歴も扱います。契約書や本人確認書類の保管先と保存期間も確認します。
欠損や重複、文字化けの扱いを定義し、旧コードや旧制度の金利もどう扱うかを決めます。本番の前に、移行リハーサルを複数回計画しておきます。
可用性・監査・セキュリティの数値と証跡
非機能要件は形容詞で済ませず、次の4分野を数値や提出証跡で指定します。各社の見積条件をそろえるためです。
- 稼働・性能:稼働時間、性能、同時利用者数
- 復旧・監視:RTO、RPO、バックアップ、障害通知
- 保護・証跡:脆弱性、暗号化、アクセス制御、特権ID、操作ログと保存期間
- 委託管理:委託先と再委託先の管理
FISCの安全対策基準・解説書は2025年3月に第13版が公表され、金融庁のガイドライン対応事項などを整理しています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年3月)。
RFPには、採用する基準の版と適用範囲、対応証跡の提出方法を明記します。そうすれば、受注後の認識違いを減らせます。
貸付システムの契約形態の選び方
不確実性の高い企画・検証と、仕様が固まった開発・移行とでは、契約条件を分けて考えます。請負や準委任、SaaSを工程ごとに組み合わせ、保守・運用の契約も含めて決めます。
要件定義・PoCの準委任契約
成果や作業量を確定しにくい工程には、準委任が使われます。業務の洗い出しや適合性調査が該当し、PoCや基本構想もこの種の工程にあたります。
支払対象を明確にするため、作業内容と体制、月次報告を定めておきます。さらに、会議体と判断事項を決め、資料や専門家、上限工数も定めます。
準委任でも成果の確認は欠かせません。そのため、契約には、業務フローと要件・課題リスク・連携台帳のレビュー基準を記載します。移行方針や非機能要件、概算見積についても、レビュー基準を盛り込みます。
開発・移行・運用の検収条件とSLAの分け方
開発工程には請負条件を定めます。一方で、稼働後のサービス水準と終了条件は、SLAや契約で定めます。
- 請負:完成・検収、瑕疵、遅延、ライセンス、知財、再委託、秘密保持を確認する
- 変更管理:一括請負では価格上乗せや変更ごとの追加請求が起きやすい
- 稼働後:受付時間、重大度別の一次応答・復旧目標、監視、バックアップを定める
問い合わせ窓口や月次報告、セキュリティ事故の連絡時間も、SLAに定めておきます。
設計から移行まで、仕様が固まった工程は請負にできます。終了時のデータ返却や移行支援は契約に含め、アカウント削除やログの引き渡しも決めておきます。
発注者に残る業務責任と意思決定
外注したあとも発注者に残る責任は明確にしておき、AIを使う場合の管理と合わせて体制を整えます。
- 発注者の責任:貸付基準、返済能力調査、審査判断、顧客説明、法令、データ正確性
- 社内体制:業務・データ・セキュリティ責任者と意思決定者を置く
- AIの管理:入力データの品質、説明可能性、バイアス、最終承認者、更新時の再検証、監査ログの決定
業務継続の優先順位も、発注者に残ります。障害や誤判定時の説明責任も、契約と運用に含めます。
金融庁は2025年6月のレポートで、金融業界にレジリエンス強化を求めています(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年6月)。
貸付システムの費用相場と見積の内訳
費用は、商品や拠点・ユーザー数、連携先の条件によって変わります。移行データと可用性の条件、監査やセキュリティの要件でも動きます。ここで示す金額は、2026年時点の予算用の概算で、ベンダーの定価ではありません。
RFPで条件をそろえ、複数社から提案と見積を取ることで、金額の精度を上げられます。
規模別の初期費用の幅(1,000万円から数十億円以上まで)
主な規模別の初期費用と期間は、対象範囲によって次のように異なります。
- 限定導入:1商品、限定連携・少数拠点で1,000万〜3,000万円、6〜12か月
- 中規模案件:複数商品や電子契約などを含み3,000万〜1億円、12〜24か月
- 大規模刷新:勘定系連携・大量移行・複数チャネル・24時間運用・災害対策込みで1億〜数十億円以上、24〜60か月以上
- フルスクラッチ:独自商品や決済、監査要件を含み数億〜数十億円以上、3〜7年程度
これらは公開定価ではなく、業務システムの類似案件とリサーチノートをもとにした推定の幅です。
要件・開発・移行・運用に分けた見積の読み方
見積の抜けを見つけやすくするには、予算配分を仮置きしておくとよいです。配分は案件ごとに変わるため、下に示す割合は目安として読み、各費目を独立して提示してもらいます。
- 要件定義・業務分析:10〜15%
- 設計・実装・テスト:50〜65%
- データ移行:10〜20%
- 基盤・セキュリティ・災害復旧:10〜20%
- 教育・導入・プロジェクト管理:5〜15%
小規模の貸金業者や事業会社が、申込・審査受付の一部をSaaSで導入する場合は、初期数百万円〜1,000万円程度、月額数十万円〜数百万円程度から始まる可能性があります。これは限定機能の場合の目安です。複数商品の金利計算やリアルタイムの勘定系連携、厳格な監査証跡を加えると、数千万円以上になることがあります。
初期費用に加えた3〜5年TCOの比較
3〜5年の総保有コストは、初期費用と継続・運用費用をまとめて比べます。
- 初期・利用費:初期開発費、SaaS・クラウド月額、ライセンス、外部サービス
- 運用・変更:監視、保守、制度変更、追加開発、教育
- 管理費:データ保管、監査対応
運用にかかる費用は、初期開発費の年5〜15%程度を仮置きできます。ただし、SLAや対象時間、障害・法改正対応の範囲を確認しないと、単純には比べられません。
人月単価は役割によっても異なります。リサーチノートでは、金融業務に詳しいPM・アーキテクトが月66万〜156万円程度です。開発者は月51万〜90万円程度が目安です。
ただし、単価だけを下げると業務理解が不足し、社内のレビュー負荷が増えることがあります。そのため、役割ごとの工数と成果物を見積書で確かめます。
委託先選定と見積比較で確認すべきポイント
委託先は、同種商品の実績や業務理解を中心に見ます。加えて、連携・移行の経験、監査・セキュリティ対応、導入後の保守体制も確かめます。知名度や総額は、判断の一部にすぎません。
候補は3〜5社程度に絞り、同じRFP、業務シナリオ、見積書式で依頼します。そうすると、価格と提案品質を比べやすくなります。
金融業務と本番運用の経験の確認
個人・住宅ローンや事業性融資など、どの商品をどこまで支援したかを尋ねます。導入社数だけでなく、本番運用の範囲も確認します。
- 対象と期間:申込から返済の対象範囲、稼働年数、移行件数
- 運用実績:障害復旧、制度変更対応、保守要員の所在
日立は申込から契約締結後の管理までデジタルで完結する融資DX推進サービスを提供しています。2026年2月1日時点で金融機関18社の採用決定を公表しています(出典: 株式会社日立製作所「金融機関向け融資DX推進サービス」、2026年2月1日)。
NTTデータは2025年5月19日、三井住友カードと三菱UFJニコスへ個人ローン申込から契約をデジタル化するSaaSを提供開始しました(出典:株式会社NTTデータ「ローンデジタルプラットフォームに三井住友カード、三菱UFJニコスが参画」、2025年5月19日)。
公開事例は、対象範囲が自社と同じか、自社業務に合うかを分けて読みます。
同じ作業単位に分けた見積書の比較
人月の総額だけでは、抜けや追加作業を見抜けません。そのため、作業別に見積を分け、機能や成果物と対応づけます。
- 工程:要件定義、設計、実装、単体・結合・総合・受入テスト、移行、教育、リリース、安定稼働、保守
- 成果物:画面、帳票、API、バッチ、権限、ログ、テストケース、移行
項目ごとに「含む」「含まない」「別途」のいずれかを記載してもらいます。特に、追加開発の単価や変更の判断、外部サービス料、クラウドの従量課金を確かめます。さらに、移行の再実施や制度変更、時間外対応を見ておき、再委託やライセンス更新の扱いも確認します。
最安の見積が、移行や監査、保守を除外していないかを確かめます。そのうえで、同じ前提に補正して総額を比べます。
提案審査の担当者とリスク対応
要件定義や設計の担当者に加えて、移行や運用の担当者にも提案審査へ参加してもらいます。そのうえで、業務の不明点や例外処理、障害・データ不整合について、具体的に確認します。発注者側の作業も、同じ場で確かめておきます。
- 回答の内容:リスクと前提、未確定事項、意思決定期限と代替案を含めてもらう
- クラウド・AIの確認:再委託や更新、国外移転を質問する
- 終了と重大障害:終了時と重大障害時の連絡・復旧について尋ねる
条件変更時の影響と対処を説明できる提案は、発注者が長期的に抱える負担の軽減につながります。
貸付システムの発注・外注でよくある質問
発注では、費用のほかに、自社で決める範囲と委託する範囲にも不安を感じやすいものです。そこで、よくある疑問を発注判断に沿って回答します。
貸付システムの開発費用は最低いくらかかりますか?
限定機能のSaaSは、初期数百万円〜1,000万円程度、月額数十万円〜数百万円程度から始まる可能性があります。
独自金利計算や複数商品、勘定系連携に加え、移行や厳格な監査証跡も含める場合は、1,000万〜3,000万円以上が起点になります。そのため、範囲と機能、連携、非機能の条件をそろえて比べます。
RFPを作る社内人材がいない場合はどうすればよいですか?
業務責任者と意思決定者は社内に置いたうえで、RFP作成や業務の整理は、外部コンサルタントやSIerに支援してもらえます。
準委任で業務分析や要件整理を頼み、連携台帳や概算見積も依頼します。そのうえで、同じ条件で複数社へ提案を求めます。一方で、業務ルールの判断まで丸ごと委託しないよう注意します。
AI審査を貸付システムに組み込んでも問題ありませんか?
AIの利用は、判断補助から始めると設計しやすくなります。書類不備の確認や稟議書の要約・作成支援、審査情報の検索、注意喚起などが、その例です。
与信判断を自動化する場合は、学習データと説明可能性、バイアスを要件にします。さらに、最終判断者と更新時の再検証、監査ログも要件に加えます。
導入そのものよりも、誤りを顧客に説明し、修正して再発を防げる体制のほうが重要です。
見積が安い会社にそのまま発注してもよいですか?
安い見積だけで決めることは避けます。移行や監査、テストが別料金になる場合があります。障害対応や制度変更、保守も、別途請求になることがあります。外部サービス費も別途かかることがあります。
業務実績と担当者、責任分界をそろえて比べます。さらに、3〜5年TCOと終了時のデータ返却も同じ条件で見ます。そのうえで、価格の理由を説明できる会社を選びます。
まとめ
発注前には、対象商品と業務範囲、既存システムとの境界を決めます。移行や非機能、運用責任も整理しておきます。全面刷新か段階導入かを分けると、クラウド・SaaS、パッケージ、スクラッチを比べやすくなります。
RFPには、通常と例外のケースや連携台帳、移行条件を含めます。さらに、RTOとRPO、監査ログ、セキュリティを書き、SLAや再委託、終了時のデータ返却も記載します。
要件定義やPoCは準委任で進め、仕様が固まった開発と移行は請負にします。稼働後はSaaSや保守契約を検討し、3〜5年TCOで比べます。
発注者側に業務・データの責任者と意思決定者を置き、委託先と一緒に進められる体制を整えることが、成功につながります。
企業価値担保権は2026年5月25日に始まり、事業性融資の審査・モニタリングや担保情報の扱いが変わる可能性があります(出典: 金融庁「企業価値担保権について」、2026年5月25日)。
制度変更やAI活用を見据えて、データモデルや監査証跡、権限を後から拡張できる設計にします。連携方式も、後から変えられる形にしておきます。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。