
貸付システム開発は、業務範囲の確定、既存システムとの連携設計、移行・テストの順に進めると、融資業務を安全に一貫して処理できます。
全体像から費用相場までを順に見ていきます。詳しい全体像は、貸付システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
貸付システム開発の全体像
貸付システムは、貸し手と借り手の情報を管理しながら、融資の受付から返済・完済までを一貫して処理する業務システムです。
預金・貸出残高の正となる勘定系を置き換えるケースもあります。一方で、既存の勘定系を残し、営業店や本部の融資事務を支えるフロント・ミドル系として構築するケースも多く見られます。特に、最初にシステムの境界を決めることは、開発期間と費用を大きく左右します。
申込みから完済までの一連の流れ
業務フローは、顧客・債務者・保証人の登録から始まります。商品を選んで申込みを受けたあとは、本人確認と書類収集、信用情報照会を経て審査に進みます。審査のあとは、稟議・決裁と契約を行い、融資を実行します。
融資を実行したあとは、返済予定の作成、入金消込、条件変更を行います。延滞が起きたら、督促と担保・保証の管理、債権回収に進み、完済まで続けます。
融資業務で重視する点は、商品によって異なります。
- 個人ローン:審査のスピードと書類不備の削減を重視
- 事業性融資:財務情報、担保・保証、期中管理、自己査定、経営支援の記録を重視
対象範囲を申込から契約までにするか、返済・回収まで広げるかで、データモデルとテスト量が変わります。商品別のルールは、企画段階で洗い出します。
後から追加すると影響が大きいのは、元利均等や元金均等、期限一括などの返済方式です。そのほか、利息の計算や返済日の扱い(日割り利息、約定返済日、休日処理)、繰上返済、遅延損害金も確かめておきます。
勘定系と融資フロントの役割分担
連携設計では、貸出残高や仕訳、入出金を管理する勘定系と、顧客接点のCRM、融資事務を担う貸付システムの役割を、発注側と開発会社で決めます。
- 周辺システム:会計、自己査定、電子契約、保証会社との接続
- 外部サービス:信用情報機関や本人確認サービスとの連携設計
- 連携方式:APIのリアルタイム連携と、夜間バッチ・ファイル連携の使い分け
連携が止まったときの再実行や取消、重複防止まで、あらかじめ設計しておきます。既存の勘定系を残しながら、申込み・審査・稟議をクラウド化する段階導入は、全面刷新と比べて初期リスクを抑えやすい方法です。
複数の商品・拠点・チャネルを統合する場合は、全体のアーキテクチャを見直す必要があります。古い基盤の保守期限への対応や、データ分断の解消が目的のときも、見直しの対象になります。
方式の判断は、規模の大きさよりも、既存資産を活用できるか、業務を標準化できるかで行います。
パッケージ・クラウド・スクラッチの使い分け
方式は、標準機能に業務を合わせられる範囲と、独自要件の強さで選びます。金融機関向けの融資DXサービスにも、既存システムとのAPI連携があります。導入コストを抑える考え方の例として、日立の「金融機関向け融資DX推進サービス」(2026年2月時点)も挙げられます。
- パッケージ:標準機能に業務を合わせられるほど、短期間・低コストになりやすい
- クラウド:インフラ運用の負担を抑え、API連携や段階導入と相性が良い
- スクラッチ:独自商品や複雑な審査に対応しやすい反面、設計・テスト・保守を長期にわたって担う負担がある
AIを組み込む場合は、いきなり与信判断を完全自動化せず、まず書類不備チェックや稟議書の要約から始めると安全です。ほかに、過去案件の検索や審査担当者への注意喚起から始める方法もあります。そのうえで、使うデータと最終判断者を決め、モデルの更新や誤判定の記録方法も定めておきます。
方式を比べるときは、3〜5年の運用費に加えて、制度変更への対応、データ返却、ベンダー変更のしやすさも見ておきます。
貸付システムの進め方
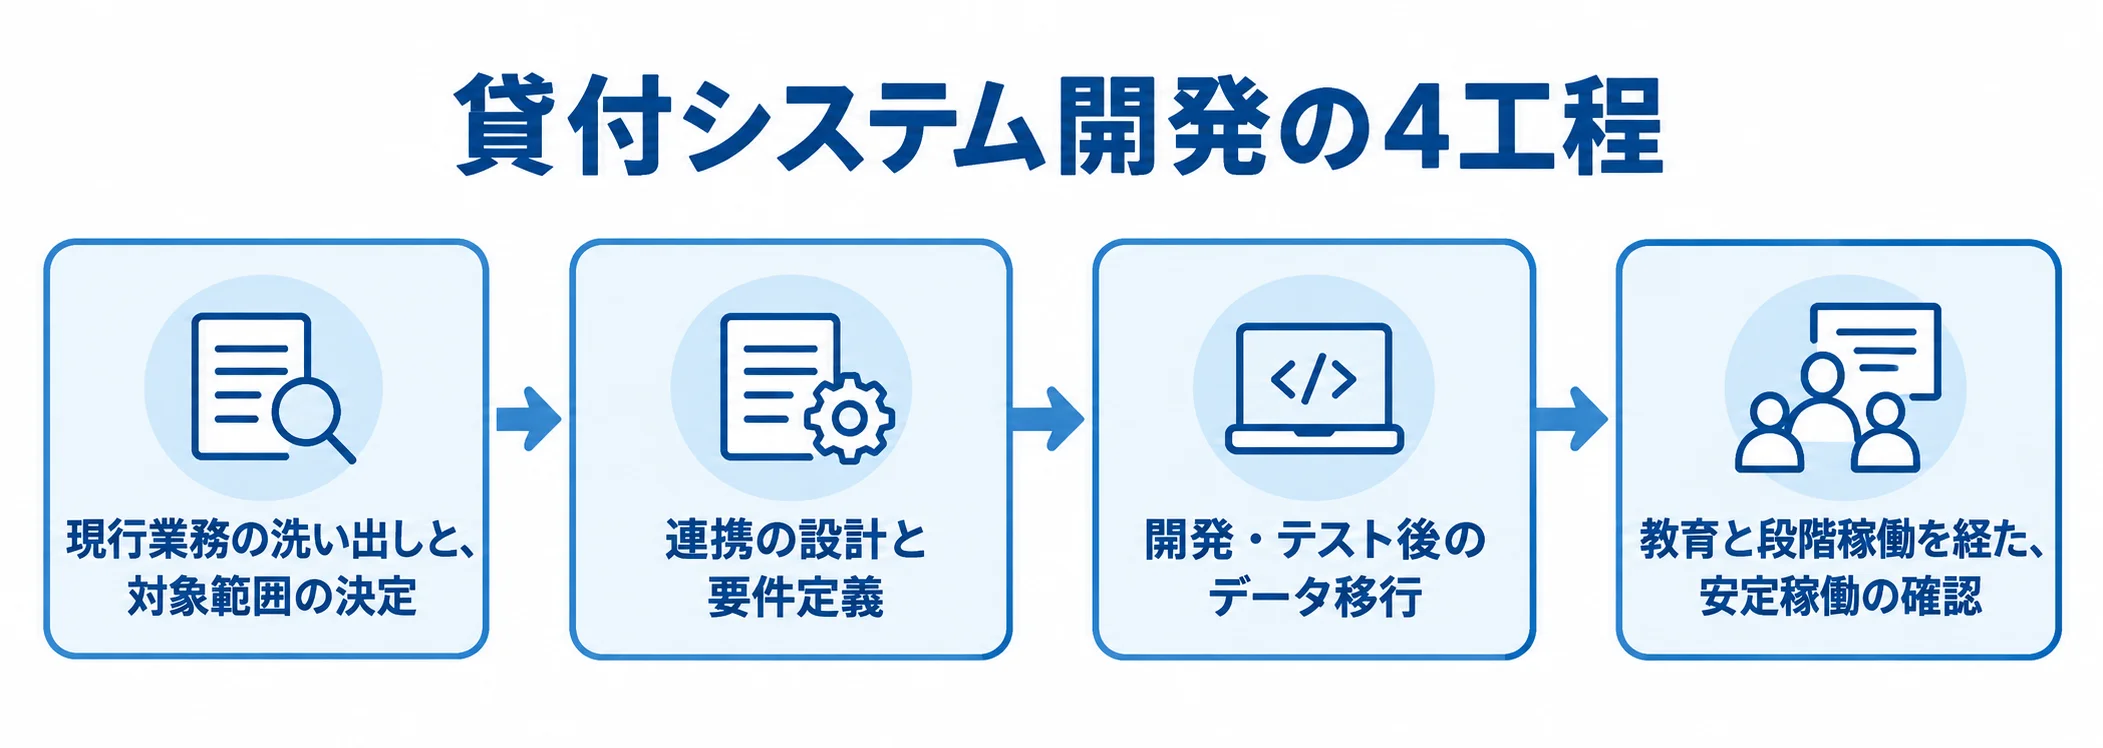
画面を先に作ってから業務を合わせると、金利計算や返済・回収の例外処理で手戻りが起きやすくなります。そのため、工程ごとに成果物と意思決定者をはっきりさせておきます。
- 現行業務の洗い出しと、対象範囲の決定
- 連携の設計と要件定義
- 開発・テスト後のデータ移行
- 教育と段階稼働を経た、安定稼働の確認
企画と要件定義での対象商品・業務範囲の確定
対象商品は、個人ローンや住宅ローン、事業性融資などのほか、保証協会付融資と当座貸越も含めて、商品別に整理します。紙やExcel、電話、FAXによる業務、営業店端末への二重入力も洗い出します。
- 業務フロー:申込経路、必要書類、審査項目、承認権限、契約方式、実行条件、返済方式
- 融資後の処理:返済、条件変更、延滞時の処理、担保・保証、完済後の保管
- 評価指標:審査時間、実行までの日数、入力回数、書類不備率、延滞管理の漏れ、照会件数
担当者だけが知る例外処理も、文書にして残しておきます。KPIを決めておけば、導入後にどの業務が何分短縮されたかを確かめられます。
要件定義の成果物には、業務フロー、機能一覧、データ項目、権限表を含めます。外部連携一覧や非機能要件、移行方針、テスト方針も、そこに入れます。
連携台帳とデータ移行計画の作成
貸付システムは、周辺システムと接続しなければ業務が完結しません。そこで、連携台帳に送受信データや連携元・先、方式、頻度、障害時の責任者を書き出しておきます。
- 連携先:勘定系、CRM、会計、自己査定、電子契約、本人確認
- 外部機関:信用情報機関、保証会社、保証協会、通知サービス
- 障害対応:API・ファイル・メッセージングやリアルタイム・バッチの区分、再実行・取消・監視の方法
移行の対象は、顧客や債務者、保証人などの当事者と、担保や契約の情報です。返済の記録としては、返済履歴や入金、延滞を移します。帳票や電子契約書も、移行の対象に含みます。
まず重複や欠損を調べ、旧コードを新コードへ変換する対応表を作ります。
全件移行の前に、サンプル移行を行います。残高や利息、次回返済日、延滞日数、保証残高が一致しているかを、業務担当者と検証します。移行リハーサルは少なくとも本番と同じ手順で行い、差分が出たときに戻せる計画も用意しておきます。
業務シナリオを中心としたテストと段階稼働
テストは、単体、結合、総合、受入の順に進めます。画面表示の確認は一部にとどまるため、正常系に加えて、実際の業務で起きる例外や外部連携のタイムアウト、同じ依頼が二度届く場合も試します。
- 返済・金利:金利改定、うるう年、休日返済、初回返済日の繰下げ
- 条件変更:繰上返済、返済額変更、期限延長、遅延損害金の確認
- 例外処理:代位弁済、担保評価更新、取消・再実行、連携タイムアウト、二重依頼への対応
非機能テストでは、同時利用者数や夜間バッチの処理時間、障害復旧、バックアップからの復元を確かめます。権限分離や操作ログ、脆弱性、監視通知も、確認の対象になります。
RTOは業務復旧までの時間、RPOは復元するデータ時点の目標です。数値を決めておかないと、必要な構成や費用を比べられません。
段階稼働では、1商品か一部拠点で先に稼働させ、並行稼働期間を設ける方法が現実的です。教育では、例外処理や障害時の連絡先、手作業への切替条件、誤登録の訂正方法を伝えます。受入判定の基準と、安定稼働後の運用の引継ぎ先は、開発契約の段階で決めておきます。
貸付システムの費用相場とコストの内訳
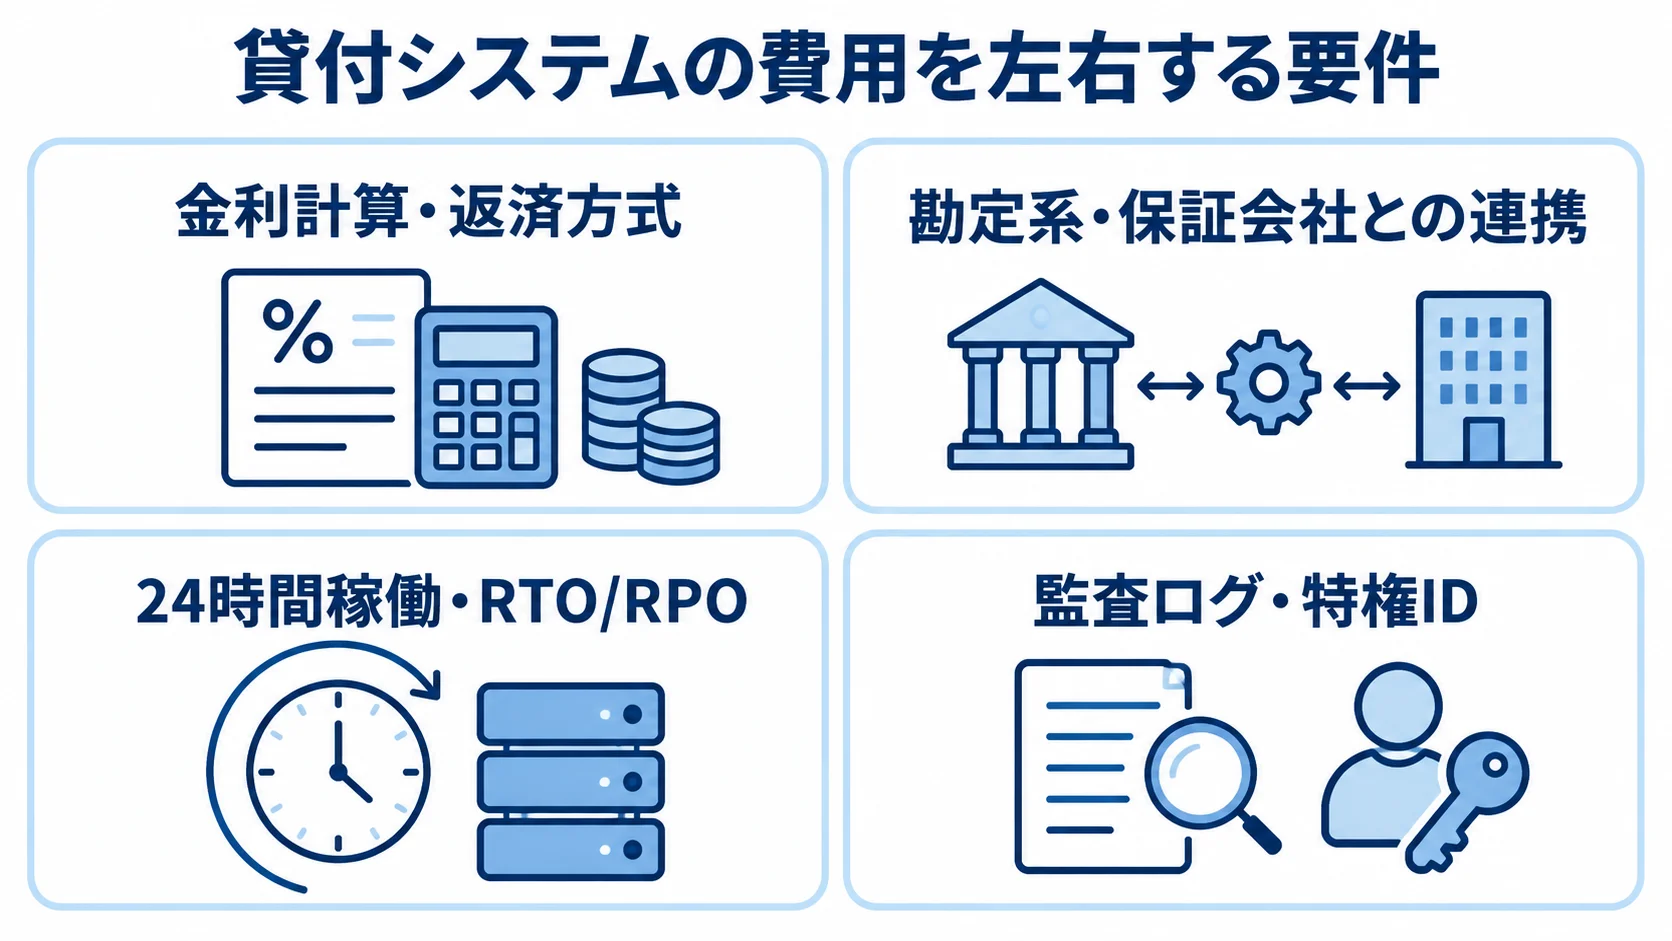
対象商品、拠点数、利用者数、勘定系との連携、過去データ量、監査・セキュリティ・災害復旧の要件によって、価格に差が出ます。ここで示す金額は特定ベンダーの価格ではなく、要件定義前の予算用の概算です。
公開されている定価は少ないため、実際の発注では、同じ前提条件で複数社から見積もりを取ります。
規模別の初期費用と期間
費用と期間は導入範囲によって変わるため、概算レンジは予算検討の起点として使い、前提条件と合わせて確かめます。
- 小規模・限定導入:1,000万〜3,000万円、6〜12か月が目安です。
- 中規模・業務横断:3,000万〜1億円、12〜24か月程度です。
- 大規模案件:1億〜数十億円以上、24〜60か月以上かかることもあります。
- フルスクラッチ:特殊な商品や決済、監査要件を独自開発する場合で、数億〜数十億円以上、3〜7年程度になることもあります。
- 一部機能のSaaS:小規模な貸金業者や事業会社では、初期数百万円〜1,000万円程度、月額数十万円〜数百万円程度から始められる可能性があります。
小規模導入は、一商品で申込み・審査・稟議を扱い、勘定系との連携を限定する想定です。一方で、中規模では複数商品や営業店・本部の権限、電子契約を扱います。会計や自己査定、保証会社との連携も、あわせて含みます。
大規模案件では、勘定系連携を含む全面刷新、大量データ移行、複数チャネル、24時間運用、災害対策を行う想定です。
これらは公開定価ではなく、融資管理システムの目安と類似業務システムの相場を組み合わせた推定です。SaaSの金額は、申込みや審査受付など一部機能だけを導入する場合の目安で、返済・利息・延滞・回収まで含めた全ライフサイクルの価格ではありません。複雑な金利計算やリアルタイム連携、厳格な監査証跡を追加すると、数千万円以上になることもあります。
見積書の開発費以外のコスト
見積書では、初期開発費の内訳と、導入後に続く費用を分けて確認します。移行や非機能の費用を開発費の外に置くと、予算超過につながりやすくなります。
- 要件定義・業務分析:全体の10〜15%が目安です。
- 設計・実装・テスト:全体の50〜65%が目安です。
- データ移行:全体の10〜20%ほどです。
- インフラ・セキュリティ・災害復旧:全体の10〜20%が目安です。
- 教育・導入・プロジェクト管理:全体の5〜15%程度です。
配分はプロジェクトの特性によって変わります。そのため、各項目には対象範囲や数量、前提、除外事項、検収条件を記載してもらいます。
初期費用のほかに、クラウドや外部API、信用情報、本人確認、電子契約の利用料がかかります。導入後も続く費用には、保守や制度変更、脆弱性対応があります。ほかに、監視やバックアップ、教育更新、問い合わせ窓口の費用も継続してかかります。
保守や制度変更、監視の費用は、初期開発費の年5〜15%程度を仮置きして比べられます。初年度だけ安い提案を見分けるため、初期費用と月額費用を合わせた3〜5年のTCOで判断します。
費用を押し上げる要因
商品ルール、連携の複雑さ、運用・統制の水準を手がかりに、費用を押し上げる要因を洗い出します。
- 商品・業務:金利計算、返済方式、休日・うるう年・日割り処理、条件変更、延滞・督促・代位弁済の扱い
- 連携・データ:担保・保証、自己査定、複数の勘定系や保証会社との連携の多さ
- 運用要件:拠点ごとに異なる承認権限、古いデータの品質、24時間稼働、RTO/RPOの条件
- 監査・管理:監査ログの保存期間、特権IDの管理、第三者委託の監督
「クラウドだから安い」「パッケージだから短期」という説明は、前提を確かめてはじめて判断材料になります。確かめる項目は、標準機能に業務を合わせられる範囲、追加開発の単価、更新時の互換性、データ返却、障害時の責任分界です。
標準化できる商品から始め、申込・審査・稟議を先に分けると、初期投資とリスクを調整しやすくなります。残りは、契約・電子契約・実行の段階に分けます。返済・延滞・回収の段階と、自己査定・分析の段階は、別に扱います。
貸付システムの見積もりを取る際のポイント
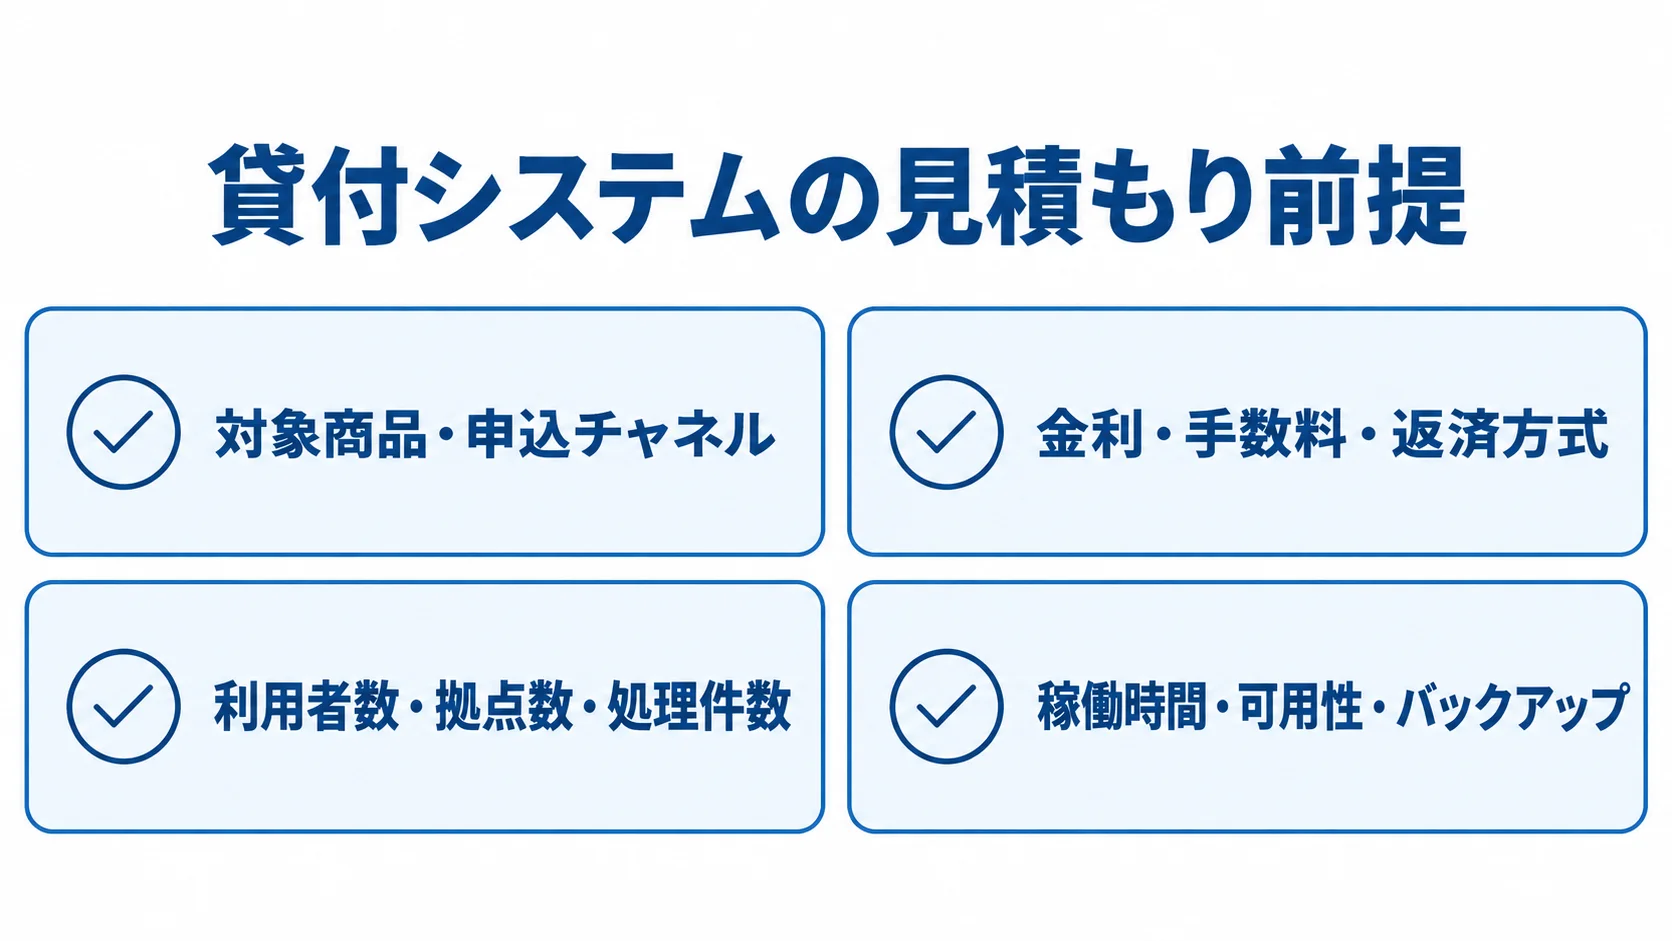
見積もりの精度は、発注者が前提条件をどこまでそろえるかで変わります。見積もりの範囲が各社で違うままだと、金額を公平に比べられません。
対象商品、拠点、ユーザー、取引量、連携先は、同じ書式で提示します。移行データや非機能、運用体制も、同じ形式にそろえます。必須機能と将来機能は、分けて示すのが基本です。
RFPに書く業務・データ・非機能の前提
RFPには、見積もりの前提となる業務条件と処理量をはっきり書きます。画面一覧に加えて、実務のシナリオも添付します。
- 業務条件:対象商品の種類、申込チャネル、審査・稟議の段階、承認権限、契約方式、返済方式
- 貸付条件:金利・手数料、延滞・回収、担保・保証、帳票、監査証跡
- 処理量:利用者数、拠点数、月間・ピーク時の処理件数
業務シナリオには、日割り利息や休日の約定日、繰上返済、条件変更、代位弁済を含めます。あわせて、連携タイムアウトや二重送信、取消・再実行も示します。
非機能要件では、稼働時間や応答目標、可用性、バックアップ、RTO/RPO、災害対策を定めます。暗号化や鍵管理、特権ID、脆弱性対応も、そこに含めます。ログの保存やアクセス制御、監視、委託先の管理、データの所在地、終了時のデータ返却も盛り込みます。
金融庁は2025年に、金融分野のサイバーセキュリティガイドラインを公表し、同年7月に一部改正しています(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」、2025年)。
また、貸金業者向けの監督指針でも、安全・安定稼働とシステムリスク管理が重視されています(出典: 金融庁「貸金業者向けの総合的な監督指針」、2026年7月掲載版)。
複数社の同条件での比較と適合性の確認
比較では、初期費用の安さだけでなく、3〜5年TCO、追加開発単価、制度変更への対応、障害・災害からの復旧実績も確認します。
- 技術・移行:データ移行の経験とAPI仕様の開示
- 運用体制:保守、第三者委託の管理、金融業務に詳しいPM・アーキテクトの提案・設計・運用への参加
- 継続性:同種商品の稼働実績、ベンダー変更時の出口戦略
融資フロントのSaaSや共通ローンプラットフォームも登場しています。日立は、2026年2月1日時点で融資DX推進サービスを金融機関18社が採用決定したと公表しました。同社は、2026年4月からAIエージェントを順次拡充するとしています(出典: 株式会社日立製作所、2026年)。
NTTデータは、2025年5月19日から、三井住友カードと三菱UFJニコスに、個人ローンの申込みから契約までをデジタル化するSaaS型サービスを提供しています(出典: 株式会社NTTデータ、2025年)。事例を見るときは、規模をそのまま自社に当てはめず、対象範囲と責任分界を照らし合わせます。
見積もりに組み込む制度・セキュリティ・AIの変化
法令や監督方針が変われば、貸付業務のシステム要件も変わります。そのため、業態に応じた要件と将来の拡張余地を、見積もりに含めておきます。
- 貸金業者:返済能力調査、個人信用情報、総量規制、上限金利、帳簿保存の要件化
- 銀行・信用金庫:自己査定、担保・保証、監査、勘定系処理との整合
- クラウド・AI:セキュリティ、データ管理、判断の監査可能性
企業価値担保権は2026年5月25日に開始されました(出典: 金融庁「企業価値担保権について」、2026年5月)。事業性融資の評価や期中管理を扱うなら、データ項目と担保・契約管理の拡張余地を残しておきます。
クラウドでは、データの所在地や暗号化、鍵の管理者、特権アクセス、バックアップを確認します。リージョン障害や再委託先、脆弱性対応も対象で、監査ログと契約終了時のデータ返却も含めます。
FISCの公式ページには、安全対策基準・解説書の第14版と第13版が掲載されています。採用する版と適用範囲は、発注先と確認しておきます(出典: 公益財団法人金融情報システムセンター、2026年確認)。
基準に適合すると宣言するだけでなく、要件をどの設計・運用で満たすかを説明してもらいます。AI審査では、データの偏り、説明可能性、最終判断者、性能監視、更新履歴、誤判定時の救済を確認します。個人情報の利用目的も、あわせて確かめます。
AIのスコアは、そのまま否決に使うのではなく、担当者の確認事項を添える形が現実的です。判断と根拠は、監査可能な形で記録する設計にします。
見積書には、AIの初期モデル作成だけでなく、再学習や精度評価、監査、運用ルールの改訂にかかる費用も含めます。
よくある質問(FAQ)
貸付システム開発では、費用や対象範囲、既存システムを一緒に考えます。ほかにも、次の項目を一緒に考えます。
- 法令・監査:安全対策基準への適合、監査ログと監査証跡の記録
- 移行:対象データの範囲、サンプル移行による検証
- 運用:保守、監視、障害時の連絡先
企画段階で多く挙がる質問に、順に答えます。
貸付システムの開発費用はいくらですか?
限定導入は1,000万〜3,000万円、中規模の業務横断型は3,000万〜1億円、大規模な基盤刷新は1億〜数十億円以上が概算です。
費用は、対象商品、連携先、データ移行、可用性、監査、セキュリティの要件で変わります。公開定価ではなく予算用のレンジとして扱い、同じRFPをもとに複数社を比べます。
パッケージとクラウドはどちらがよいですか?
標準業務に合わせて短期間で導入するなら、パッケージやクラウドが候補になります。既存の勘定系を残して融資フロントをAPI連携する段階導入は、全面刷新より始めやすい方法です。
独自商品や複雑な処理が競争力に直結する場合は、スクラッチも候補になります。保守や制度変更、人材の確保まで含めて選びます。
開発期間はどのくらいかかりますか?
一つの商品を対象とした限定導入は6〜12か月、中規模の業務横断型は12〜24か月、大規模な基盤刷新は24〜60か月以上が目安です。
要件定義や連携、移行リハーサル、受入テスト、教育、並行稼働を省けば期間は短く見えます。ただし、本番後の障害や業務停止のリスクが高まるため、先行稼働と段階リリースで業務への影響を抑えます。
貸付システムにAI審査を導入すべきですか?
AIは、書類不備の検知や稟議書の要約、審査資料の検索、担当者への注意喚起から始める方法が適しています。
完全自動の与信判断では、説明可能性やデータの偏り、最終判断者、モデル更新、誤判定時の再確認、監査ログを設計します。導入費だけでなく、継続評価と運用の費用も見積もります。
まとめ
貸付システムは画面開発にとどまらず、返済や利息の計算、延滞と回収まで支える業務基盤です。業務の範囲には、ほかに次の項目も含まれます。
- 条件変更:返済額や期限の変更、繰上返済への対応
- 担保・保証:担保評価の更新、保証残高の管理
- 監査:監査ログの保存期間、監査証跡の記録
対象商品と範囲を決めたうえで、既存勘定系との境界や連携、移行データ、RTO/RPO、権限・ログを要件として固めます。
次の会議で決めるべき事項
会議では、対象の商品と導入フェーズ、残すシステムと新設する領域、連携先と移行対象、成功指標、予算上限と稼働の希望時期を決めます。
候補ベンダーには、金利や返済、延滞、条件変更の代表ケースを示し、同じ条件で提案を依頼します。全機能を一度に完成させるのではなく、効果と安全性を確かめられる単位で区切ります。
運用まで含めた発注先の選び方
見積書は初期開発費だけでなく、3〜5年のTCOで比べます。TCOには、クラウド・外部サービスの利用料、移行、教育、監視、保守を含めます。さらに、制度変更やセキュリティ、データ返却も含めて見ます。
貸付業務に詳しい体制や同種商品の本番実績、障害・災害対応、連携仕様、AIの監査可能性を確かめます。自社の規模と商品に合う方式を選ぶことが、安定稼働への近道になります。
▼全体ガイドの記事
・貸付システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。