
ローン管理システムの開発会社は、業務範囲、既存基盤、運用条件の3点を比べると、自社に合う発注先を絞り込めます。
取り上げるのは、riplaと、公式情報で確認できる5社です。全体像は、ローン管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ローン管理システムの開発会社選びが重要な理由
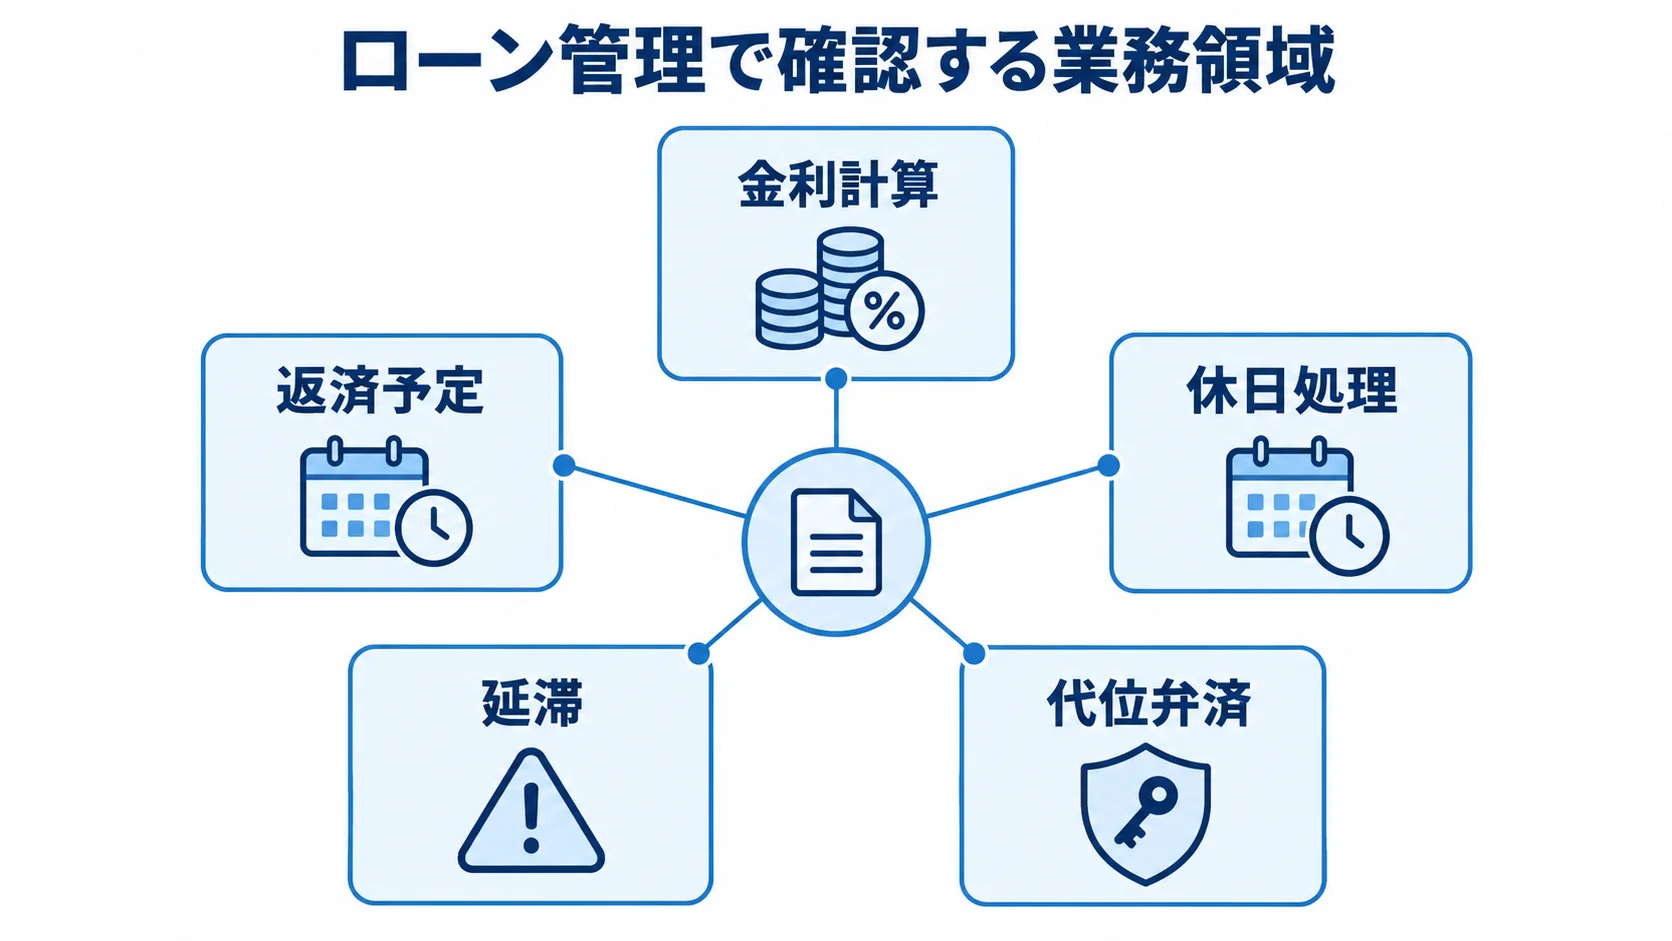
ローン管理では、画面の使いやすさに加えて、金利計算や返済予定の正確さも求められます。さらに、休日処理や延滞、代位弁済の扱いも対象になります。償却や監査証跡も含まれます。
勘定系を正データとするか、ローン管理側で契約・期日・督促情報を持つかは、早い段階で決めておく必要があります。この境界を初期設計で整理しておかないと、後から手戻りが生じます。
対象業務の範囲による候補の違い
個人ローンの申込から契約までをオンライン化する場合は、本人確認や保証会社連携に強い会社が候補になります。加えて、電子契約や顧客通知への対応も見ておく必要があります。
事業性融資やリースでは、融資枠、複数契約、非定型返済が対象になり得ます。決算情報や担保・保証も、含まれる場合があります。そのうえで、条件変更や期中モニタリングを対象に含めるかも整理します。
返済や延滞後の回収まで扱う場合は、入金約束や督促履歴についての業務知識も求められます。債権分類や代位弁済、償却も、確認の対象になります。
発注前の比較条件のそろえ方
候補会社を公平に比べるには、各社へ同じ要件書を渡すことが前提になります。対象商品や件数、連携先といった前提条件は、先にそろえておくと提案の違いが見えやすくなります。
要件書には、契約件数や月間申込件数、ピーク時間、既存システムに加えて、移行する返済履歴も書きます。稼働時間と目標RTO・RPOも、あらかじめ定めておきます。
申込・審査のみの提案と、返済・延滞まで含む提案とでは、費用も期間も違ってきます。そのため、回答は標準機能や追加開発を分けて求めます。移行、テスト、保守についても、別々に答えてもらいます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発までを一貫して支援しています。IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を支えています。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。企業の業務要件に合わせて、柔軟に対応できる体制です。
特徴と強み
riplaの強みは、開発前の業務整理の段階から相談できる点です。ローン管理では、審査資料と承認経路の整理が欠かせません。
画面を作るだけでは現場に定着しにくいため、例外的な返済変更や、担当者ごとの督促ルールも確認します。
業務目的とシステム要件をつないだうえで、段階導入の範囲を検討できます。また、申込・審査から始めるか、返済・回収まで扱うかも整理します。
得意領域・実績
会社名や知名度だけで選ばず、自社の業務に必要な支援範囲を確かめたうえで候補を比べます。
- 対応領域:営業・顧客・生産・販売管理の基幹システムを構築。勘定系・会計は残し、融資申込・稟議・契約・通知をデジタル化
- 提案前の整理:パッケージを使うか独自ルールを追加するかに応じて、連携・権限・データ項目・運用手順を洗い出す
株式会社NTTデータ|個人ローンの申込から契約までをSaaSで支援
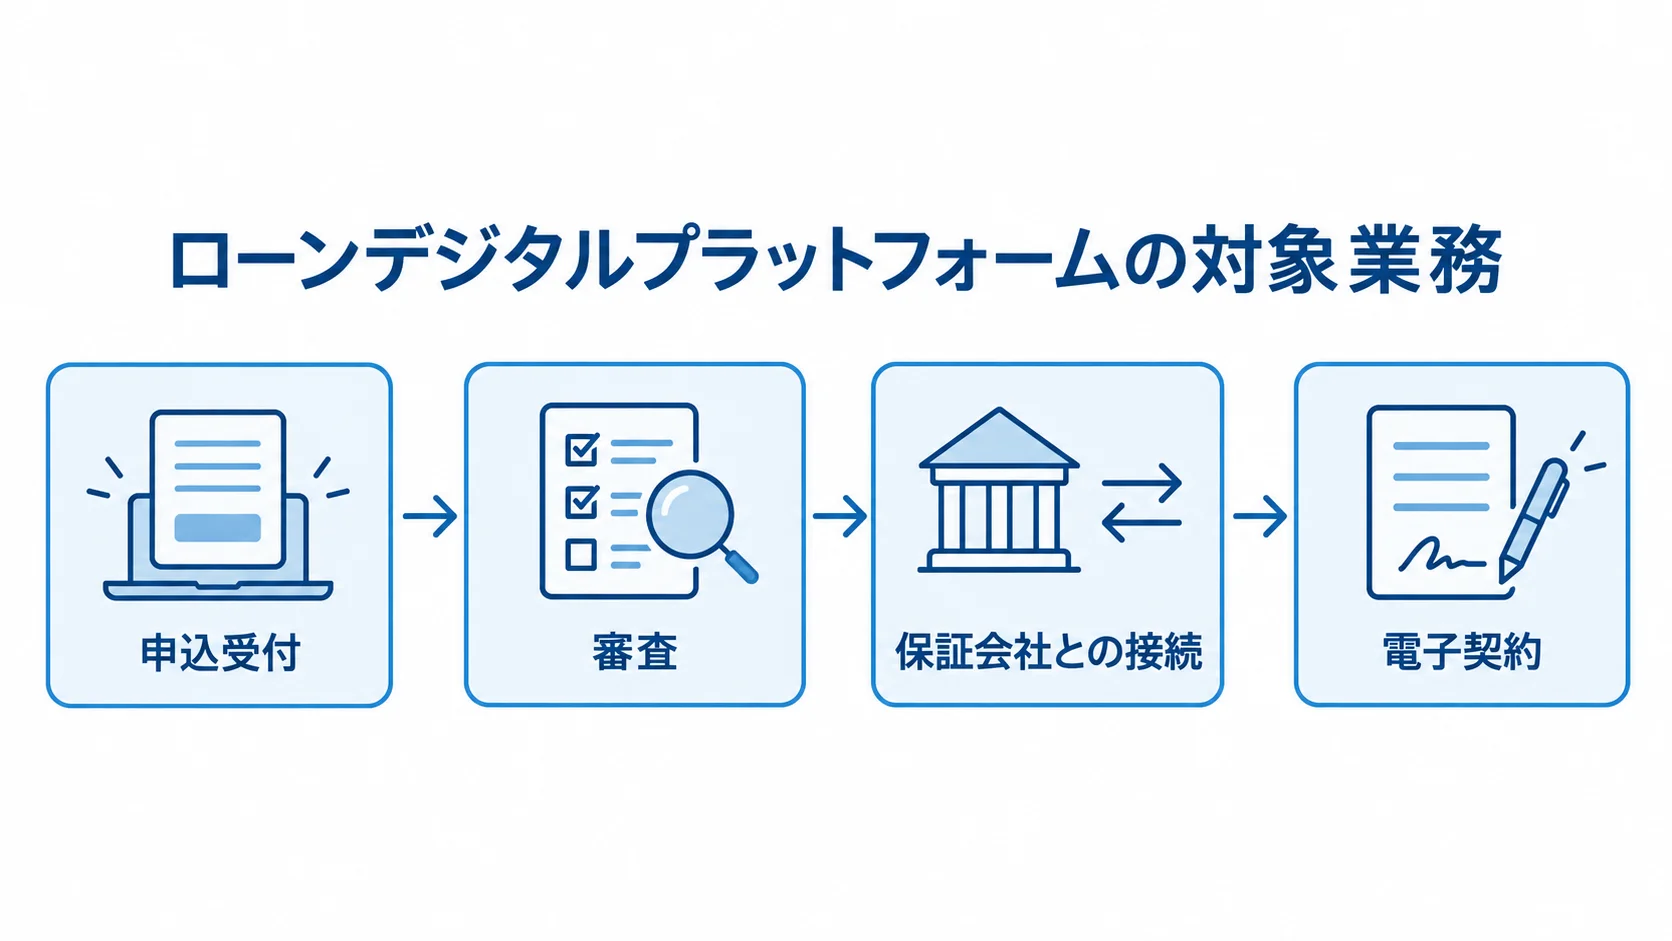
株式会社NTTデータは、個人ローンの申込から契約締結までを支援する、SaaS型の「ローンデジタルプラットフォーム」を展開しています。
金融機関と保証会社、申込者のあいだで行われる書類のやり取りや進捗の確認を、デジタル化します。個人ローンのフロント業務を共通化したい場合には、候補になります。
申込受付だけでなく、審査や保証会社との接続、電子契約までの流れを整理したい場合に、検討できます。
特徴と強み
公式ページでは、申込から契約締結までを対象にしたSaaS型サービスとして説明されています(出典: NTTデータ「ローンデジタルプラットフォーム」、確認日: 2026年8月3日)。
AWS上のサービスのため、申込情報をクラウドで管理・保管する条件を確かめておく必要があります。
既存の勘定系はすぐに置き換えず、顧客との接点や保証会社とのやり取りから先にオンライン化する構成を考えやすい点が特徴です。
得意領域・実績
導入実績を、自社で必要な製品範囲や運用条件と照らし合わせます。
- 金融領域の実績:個人ローンと住宅ローンの基盤を展開しており、2025年には「Mortgage One」の提供開始を発表
- 対象範囲:申込・審査・契約までを対象にするか、返済・延滞・債権管理まで広げるか
- 製品・接続条件:標準機能と個別設定の境目、保証会社ごとの接続方式、審査ルール変更にかかる期間
- クラウド利用条件:データの保管場所と、契約終了時のデータ返却方法
株式会社アイティフォー|申込から延滞・回収まで金融業務を幅広く支援
株式会社アイティフォーは、金融機関向けに「WELCOME」「SCOPE」「CMS V5」などを展開しています。それぞれ、ローンのWeb受付・契約、個人ローン業務の支援、債権管理を担うシステムです。
申込・審査の段階から、延滞債権の督促、入金約束、代弁請求まで、業務の段階ごとに候補として検討できます。
特徴と強み
CMS V5は、個人と法人、正常と延滞の債権をまとめて管理します。架電やSMS、入金約束、文書作成などを組み合わせられるのが特徴です。
同社の発表によると、地方銀行の7割以上で採用されています。ただし、これはCMS V5の導入状況を示すもので、全ローン業務を同社製品だけで置き換えられるという意味ではありません(出典: アイティフォー「債権管理システム CMS V5」、確認日: 2026年8月3日)。
得意領域・実績
導入事例を、督促・回収の運用に必要な機能や責任範囲と照らし合わせます。
- 導入事例:2025年公開の千葉興業銀行を含め、地方銀行や金融機関での採用例
- データ管理・連携:CMS V5は、勘定系ホストやCRMにない延滞の詳細を蓄積し、外部サービスとつなげる
- 業務への適合:営業店の督促を本部に集約するケースや、延滞後の対応履歴を標準化するケース
- 問い合わせ事項:WELCOME・SCOPE・CMS V5の連携方法、正常・延滞債権の管理場所、勘定系との責任分界
SCSK株式会社|契約・実行・請求・回収を扱う融資管理パッケージ
SCSK株式会社は、企業向けの融資管理パッケージ「SEALS」を提供しています。申込から回収までの流れを支援します。契約登録や実行、請求も含みます。
延滞債権の管理や返済条件の変更、決算処理、照会も対象に含まれます。契約後の返済や回収を重視する場合には、候補になります。
特徴と強み
SEALSは、元金均等、元利均等、期限一括といった定型返済に対応しています。非定型返済では、元金と利息の返済日や金額を設定できます。
固定金利と変動金利、繰上弁済、一部回収にも対応します。企業融資やリース、サービサーなどの場面で適合性を確かめられます(出典: SCSK「SEALS」、確認日: 2026年8月3日)。
得意領域・実績
SEALSは、融資実行後の返済予定や入金状況、延滞、条件変更を継続して管理する案件で検討できます。
標準機能を活かせれば、スクラッチ開発の範囲を抑えられます。一方で、標準の業務に合わせられない差分をどこまでカスタマイズするかが、費用と保守性を左右します。
デモでは、元利均等の返済や休日に重なる期日を確かめます。繰上返済や遅延損害金は同じサンプルで試し、条件変更後の再計算や取消・再実行も、あわせて確認します。
TISI株式会社(旧TIS株式会社)|与信・レンディングの知見を活用
TISI株式会社は、2026年7月1日付でTIS株式会社と株式会社インテックの合併を完了し、商号を変更しました。旧TISは2018年に、クラウド型レンディング基盤「F-lend」を発表しています。
現在の製品名や提供窓口、保守範囲は、合併後の最新情報で確かめる必要があります。与信管理と貸付業務支援に加えて、外部APIやデータ分析を組み合わせたい案件で候補になります。
特徴と強み
F-lendの発表資料では、貸付業務支援のほか、会計や信用データの分析機能が示されています。利用者向けポータルや、第三者機関と接続する外部APIも含まれます。
申込・審査・貸付に加えて、企業分析や信用リスク管理を高度化したい場合には、データ活用と業務システムを一体で相談できる可能性があります。
ただし、これは2018年の発表に基づく内容です。2026年時点の提供状況を保証するものではありません。
得意領域・実績
旧TISの発表によると、与信管理「SCORE LINK」は300社以上、債権管理「Loansシリーズ」は30社以上の導入実績がありました(出典: TIS「クラウド型レンディングプラットフォームサービス F-lend」、2018年)。
この数字は、発表当時の関連ソリューションの実績です。そのため、F-lend単体の2026年時点の導入件数として読むことはできません。
事業性融資や信用リスク分析、外部データ連携を重視する場合は、現行機能と移行方式を確かめておきます。データモデルやAI分析の説明可能性、保守体制についても、質問しておく必要があります。
日本システム技術株式会社(JAST)|銀行の情報系・顧客接点を統合
日本システム技術株式会社(JAST)は、金融機関向けの情報系統合パッケージ「BankNeo」を提供しています。融資元帳だけを置き換える製品としては紹介されていない点に注意が必要です。
CRM・SFAや経営管理、預り管理などを組み合わせ、情報活用や顧客対応を支援します。電子帳票やコンプライアンスの機能も含まれます。
ローン受付や営業活動、帳票、顧客情報を既存の勘定系と連携させたい場合は、候補になります。
特徴と強み
JASTは、BankNeoを30年以上の金融機関向け情報システム開発のノウハウを蓄積したパッケージだと説明しています(出典: 日本システム技術「BankNeo」、確認日: 2026年8月3日)。
CRM・SFAや電子帳票、営業店のタブレットに加えて、勘定系との連携にも対応します。ローン業務の周辺にある紙や分散したデータを整理したい場合に、相談できます。
クラウド型の製品も含まれるため、オンプレミスに残す部分とクラウドへ移す部分を分けて検討できます。
得意領域・実績
BankNeoの公式サイトには、三菱UFJ銀行や京都銀行、興能信用金庫などの導入事例が掲載されています。
ローン管理単体よりも、情報系の改善を進めたい地域金融機関に向いています。対象には、顧客情報や融資相談、電子帳票に加えて、役席承認や顧客提案も含まれます。
契約後の返済計算や延滞、回収までを、BankNeoだけで担うとは限りません。融資元帳や債権管理パッケージとの連携範囲も、あわせて確かめます。
ローン管理システムの開発会社を選ぶポイント
6社は得意領域が異なります。申込・契約や債権回収に強い会社もあれば、融資管理や与信分析、銀行情報系に強い会社もあります。比べるときは、順位よりも自社の条件との適合性で見るのが基本です。
対象商品や既存システムに加えて、移行時期や運用体制を前提に、どの構成が無理なく合うかを見ていきます。
同じ商品・規模の導入実績
実績は、業務範囲と運用条件に照らして評価します。金融機関という括りだけで見ず、自社との近さを確かめます。
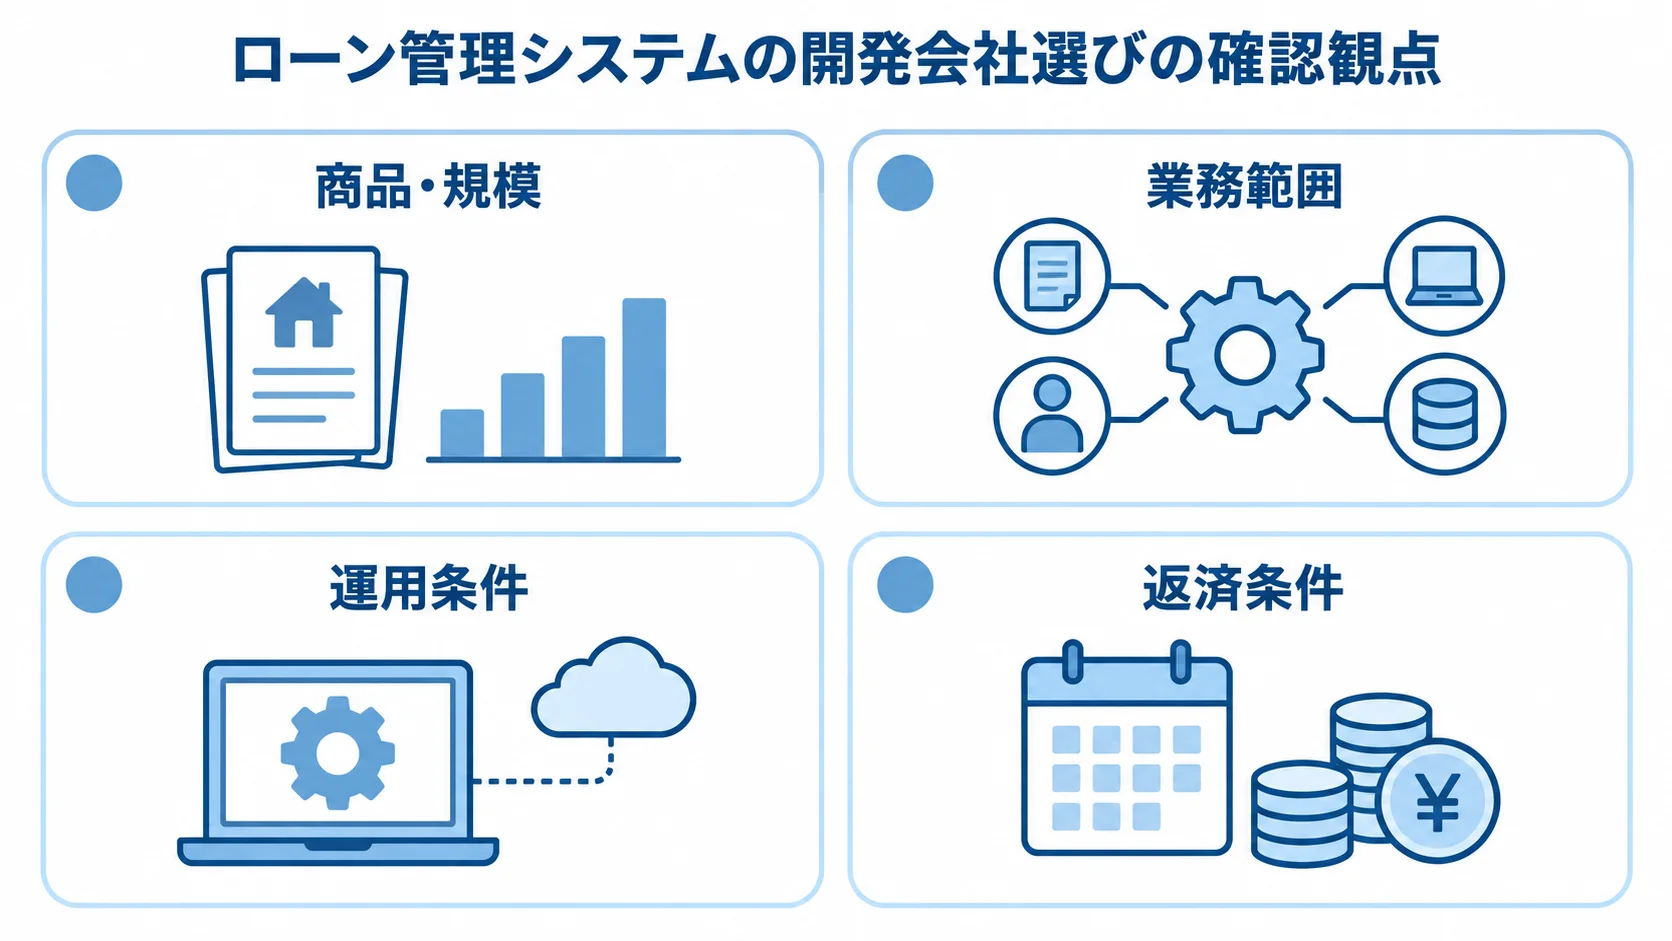
- 商品・規模:個人ローンや住宅ローン、事業性融資、リースなど、自社に近い導入事例
- 業務範囲:申込・審査のみか、返済・延滞・回収まで含むか
- 運用条件:連携先や移行対象、稼働時間、障害時の復旧手順
RFPでは、導入先の業態や契約件数についても質問しておきます。守秘義務に配慮した範囲で説明できるかも見ておきます。
返済計算・連携・セキュリティの実機確認
デモやPoCでは、実務のサンプルケースを使って、返済や例外処理、連携、セキュリティを確かめます。
- 返済条件:元利均等・元金均等・期限一括、休日期日、固定・変動金利、繰上返済
- 例外処理:条件変更、延滞、遅延損害金、代位弁済、取消・再実行
- 外部連携:勘定系・CRM・会計・信用情報・保証会社・電子契約・SMS
- 障害対応:連携障害時の再送と、二重計上の防止
FISCの第13版は2025年3月に公表されており、サイバーセキュリティ、オペレーショナル・レジリエンス、AIの安全対策などを反映しています(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
暗号化やMFA、RBAC、職務分掌を確かめます。監査ログやバックアップも含め、RTO・RPOは製品仕様だけでなく運用手順で評価します。
開発・移行・保守の責任分界
提案書では、開発から運用までの担当範囲と総費用の条件を分けて見ておくと、比べやすくなります。
- 担当範囲:要件定義、基本設計、開発、テスト、移行、教育、稼働後保守
- 移行確認:顧客、契約、返済履歴、担保保証、延滞履歴それぞれの形式と、照合の承認者
- 稼働準備:移行リハーサル、並行稼働、切り戻し、障害時の連絡網
- 総保有コスト:3〜5年の期間で、クラウド利用料や外部API、ライセンス、保守を比べる
- 追加費用:法改正への対応や追加商品、監視、バックアップ、教育を含めておく
高知県の2025年度貸付金管理システム運用保守委託では、予定価格が税抜250万0960円でした(出典: 高知県「令和7年度貸付金管理システム運用保守委託業務」、2025年)。これは既存システムの年間保守に近い公開事例のため、新規ローン管理システムの開発費とは区別して読む必要があります。
ローン管理システムについてよくある質問
導入前には、システム化する範囲や費用、クラウドの安全性についての質問がよく出ます。開発会社へ相談する前に疑問を整理しておくと、話が早く進みます。
ローン管理システムはどこまでの業務を管理できますか?
製品や開発範囲によりますが、申込から返済までを対象にできます。条件変更や延滞、督促、回収も含められます。
担保・保証、帳票、監査まで対象にできる場合もあります。ただし、申込・契約特化のSaaSと、返済・回収に強いパッケージでは範囲が異なります。
個人ローンか事業性融資か、勘定系を残すかを決めておくと、範囲のずれが減ります。そのため、対象業務をRFPに明記することが大切です。
ローン管理システムの開発費用はいくらですか?
企画初期の概算は、対象範囲によって次のような幅があります。
- 周辺機能の小規模開発:1,000万〜3,000万円
- 中規模の融資管理:3,000万〜1億円
- パッケージ導入と大規模カスタマイズ:5,000万〜2億円程度
- 勘定系を含む大規模刷新:1億〜数十億円以上になる場合
これは公開価格の統計ではなく、編集部による概算の幅です。算出にあたっては、対象商品や連携数、移行件数に加えて、セキュリティやDR、テストも含めています。
SaaSの場合も、初期設定やAPI、外部サービスの費用を、クラウド利用料や月額保守とは分けて見積もります。
ローン管理システムはクラウドで運用しても安全ですか?
クラウドだから安全、あるいは危険と一律に判断することはできません。データの所在地や暗号化、鍵管理を確かめます。特権IDやMFAの扱いも、あわせて見ておきます。
脆弱性への対応や監査ログ、バックアップを確かめます。リージョン障害や再委託先、契約終了時のデータ返却も対象になります。
金融機関は、委託先管理や業務継続も考慮します。そこで、自社のリスク評価やFISC第13版などを、設計や運用にどう反映するかを質問する必要があります。
まとめ
ここまで取り上げた候補は、riplaを含む6社です。TISI株式会社(旧TIS株式会社)と日本システム技術株式会社(JAST)も、その中に含まれます。
riplaは業務整理からの開発を、NTTデータは個人ローンの申込・契約を重視する場合に検討できます。アイティフォーは、債権回収や複数の金融業務を扱いたい場合の候補になります。
SCSKは融資管理パッケージ、TISIは与信・レンディング、JASTは銀行の情報系と顧客接点を、それぞれ重視する場合に比較できます。
対象業務からの絞り込み
まず、申込・審査・契約だけを扱うのか、実行後の返済・延滞・回収までを扱うのかを決めます。そのうえで、比較に必要な条件をまとめておきます。
対象商品や連携先、移行データに加えて、勘定系・CRM・会計、ピーク処理、監査・セキュリティ要件も、一枚にまとめます。
デモやPoCでは、返済計算や条件変更、延滞を同じシナリオで確かめます。再計算や外部連携、権限分離も同じ流れで見ると、提案の違いを比べやすくなります。
導入後の費用まで含めた見積もりの比較
見積もりは初期費用だけで判断せず、導入後を含む期間全体で比べます。
- 総保有コスト:3〜5年で移行、教育、クラウド、保守、制度変更、新商品追加、障害対応、データ返却を比較
- 別計上費用:追加開発や連携の費用が、別計上になっていないかを確かめる
- 同じ条件で見積もる:候補会社へ共通条件で提案を依頼
- 責任分界:標準機能や個別開発、移行、テスト、運用の担当を分ける
- 社内判断:業務・IT・リスク管理・監査・経営層で意思決定
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。