
ローン管理システムは、融資を申込から債権分類まで追跡する仕組みです。方式はパッケージ型、クラウド・SaaS型、スクラッチ・ハイブリッド型に分けると、業務範囲に合う方式を選ぶ手がかりになります。
全体像から発注時の選び方までを、判断の順に並べました。詳しくは関連記事をご覧ください。
▼関連記事一覧
・ローン管理システム開発の進め方
・ローン管理システム開発でおすすめの開発会社6選と選び方
・ローン管理システム開発の見積相場・費用
・ローン管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ローン管理システムの全体像
ローン管理システムは、融資を記録するだけの台帳を超えて、取引の流れ全体を扱います。申込前の顧客情報から審査、契約、実行までを追跡します。その後は請求や入金、延滞、回収を同じ流れで扱い、債権分類まで続けます。そのため、担当者、管理者、監査人が同じ流れの中で必要な情報を確認できます。
一元管理システムが扱う情報の範囲
ローン管理システムでは、融資に関わる人と契約の情報を一か所にまとめて管理します。人の側は顧客や法人、代表者、保証人などが対象です。
契約の側では、担保と融資枠、ローン商品、契約番号を扱います。
- 契約条件:金利、返済方式、返済予定の記録。
- 入金実績:返済の入金状況を、契約ごとにひも付けた情報。
- 変更履歴:条件変更の時期と担当者を追跡した記録。
返済方式は、元利均等と元金均等、期限一括、非定型返済に対応させます。
固定・変動金利や繰上返済を扱う場合は、条件を履歴として保持します。
返済猶予、条件変更、遅延損害金も履歴の対象に含めます。いつ誰が変更したかまで確認できるよう、設計に組み込んでおく必要があります。
申込・融資管理・勘定系の役割の違い
申込・審査システムは、受付と本人確認、審査ワークフローを中心に扱います。
融資管理システムは、契約後の返済予定や請求から延滞、回収、自己査定までを管理します。
- 勘定系:預金や貸出残高、入出金などの基幹データ。
- 融資管理側:契約条件や期日、督促情報などの管理。
勘定系を残し、ローン業務の周辺だけを刷新する構成も一般的です。ローン管理側が勘定系をすべて置き換えるとは限りません。
ローン管理システムの種類と選び方
方式を選ぶときは、まず「どこまでを対象にするか」を決めます。申込受付だけを短期間でデジタル化するのか、実行後の債権・回収まで統合するのかで、検討する方式が変わります。
既存の勘定系を維持するかどうかは、方式の候補と費用の両方を左右します。
標準業務を活用するパッケージ型が向く場面
パッケージ型は、よく使われる業務機能を土台にできる方式です。
対象は融資の受付から条件変更までです。
- 工程を見通しやすい:ゼロから作るより、品質や進め方を把握しやすい。
- 独自ルールに注意:増やしすぎると、標準機能の利点が薄れる。
独自の商品ルールを増やすほど、更新のたびに改修費がかかります。そこで、Fit to Standardを使い、業務変更と追加開発の範囲を先に決めます。
クラウド・SaaS型が向く領域
クラウドやSaaSは、顧客接点や周辺ワークフローを短期間で立ち上げたい場合に適しています。
- 対象例:申込、本人確認、電子契約、通知など。
- 費用範囲:初期の出費を抑えやすい一方、月額利用料やAPI従量料金も含めて見積もる必要があります。
データ保管やバックアップ、追加開発も含めて、総額で判断します。
あわせて、保存場所と責任共有モデル、障害時の復旧目標も確認します。
契約を終えるときに備えて、データの返却形式と削除証明も事前に確認しておく必要があります。
スクラッチ型とハイブリッド型の比較
既存の標準機能に合わせにくい要件が中心になる場合は、スクラッチ型が候補になります。全基盤の刷新を求める場合も、スクラッチ型を検討の対象にします。
- スクラッチ型:独自審査、複雑な金利計算、特殊な回収フローに対応できる。
- ハイブリッド型:勘定系や既存基盤を残し、周辺にクラウド、SaaS、パッケージを組み合わせる。
全基盤を刷新するスクラッチ型は、設計、テスト、移行、保守まで長期化しやすい点に注意が必要です。
一方、ハイブリッド型は、顧客接点やワークフローをクラウドやSaaS、パッケージで補う方式です。スクラッチ型と合わせて、両方を並べて比べます。
方式は流行で決めず、商品数や拠点数、処理量で評価します。さらに、連携数や停止許容時間も判断材料になります。
必要な機能と導入効果
機能一覧は、業務上の損失や手戻りと結び付けて優先順位を付け、そのうえで要件にします。たとえば、紙の稟議を電子化しても、返済計算や入金消込が別管理のままだと、二重入力や確認作業が残ります。
ライフサイクル別の必要機能
融資の受付から実行後まで、工程ごとに対象機能と外部連携を一覧にします。
- 受付・審査:申込情報、本人確認、信用情報、審査ルール、稟議、承認権限。
- 契約・実行:電子契約、融資条件、担保・保証、実行日、返済方式。
- 実行後:返済予定、利息・手数料、入金、延滞、督促、回収、自己査定、監査帳票。
実行後は、入金約束や代位弁済のほか、償却と貸倒引当も対象に含めます。
外部との連携も、機能要件と同じ粒度で定義します。連携先は、顧客や保証会社、会計に加えて、通知や電子契約などです。連携はAPIまたはバッチで行います。
導入によって改善される点
導入効果は、処理時間の短縮にとどまりません。担当者だけが把握している返済変更や督促の状況を共有し、期日漏れや転記ミスを抑えられます。
- 承認と監査:営業店と本部のやり取りをワークフローにし、承認履歴や操作ログを残すことで、後から経緯を説明しやすくする。
- 経営判断:商品別の残高や延滞率、回収状況を集計できる。
商品別のデータを同じ定義で集計できれば、経営判断やリスク管理に活用できます。ただし、集計の定義が商品ごとにそろっていないと、数字を並べても比較できません。
ローン管理システム開発の進め方
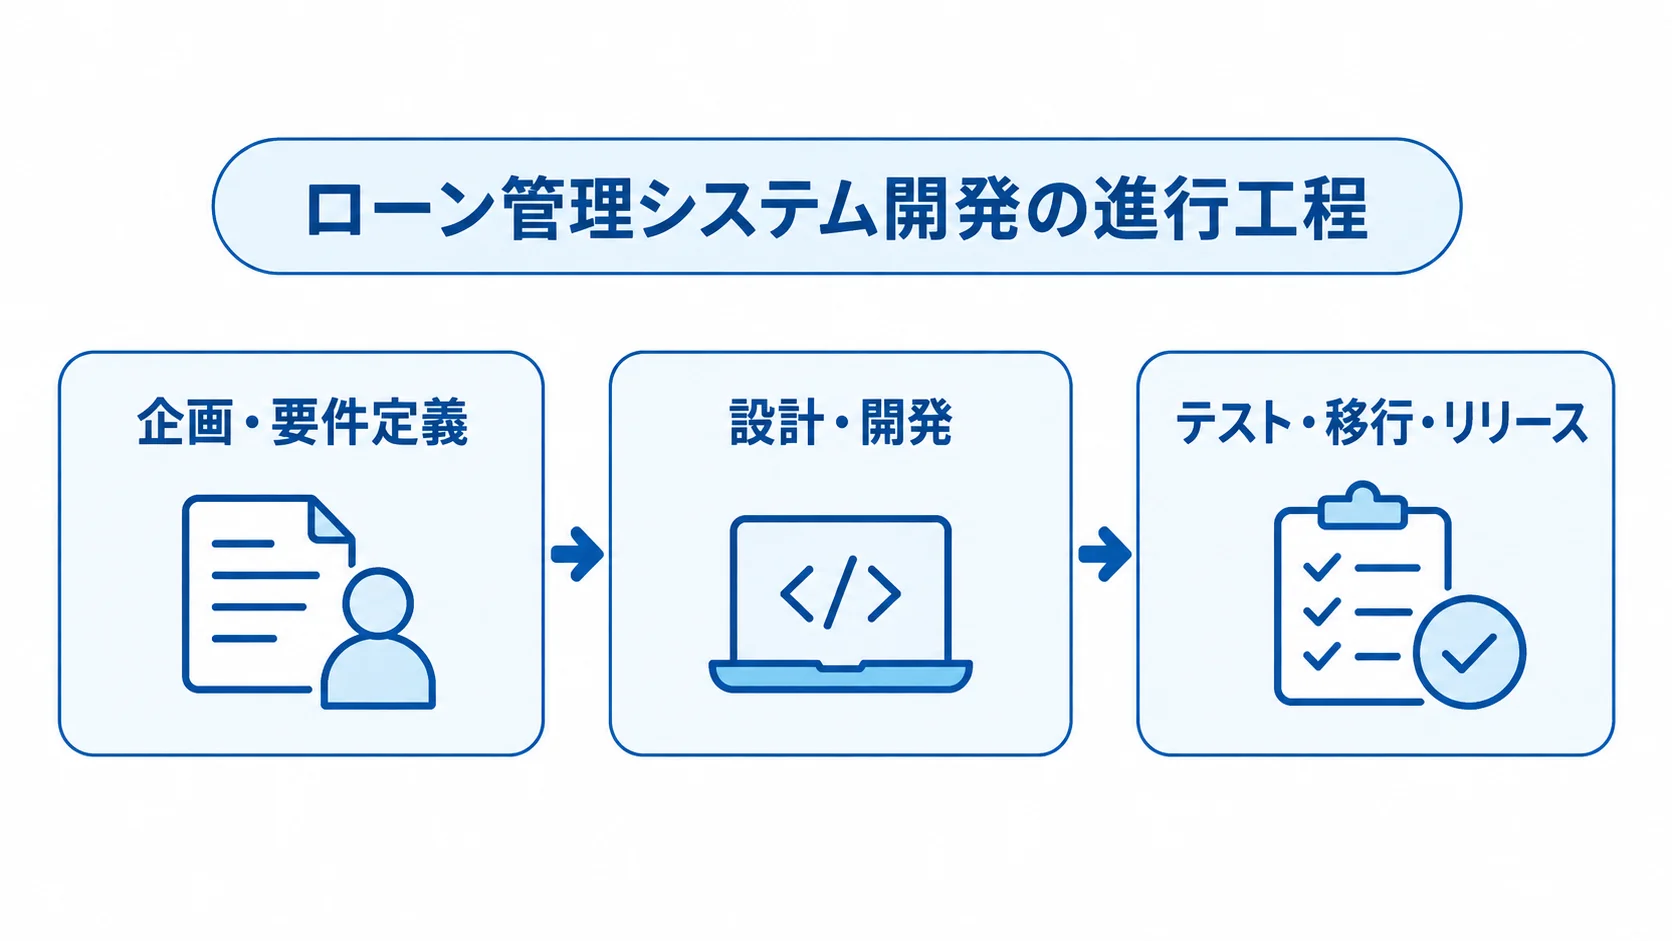
開発は画面作成から始めると、後で手戻りが生じがちです。まず現状業務とデータの流れを分けて考え、商品と計算を先に決めたうえで、連携と移行、非機能へと進みます。
前提がそろっていれば、見積と検収条件も同じ土台で比べられます。
企画・要件定義での業務と境界
業務フローは、現状と将来に分けて整理します。まず、申込から審査、稟議、契約までを書き出します。次に、実行から返済、延滞、回収までを書き出し、最後に自己査定までを加えます。
- 業務と規模:対象商品・拠点、月間件数、ピーク時刻の把握。
- 運用条件:保存年限、停止許容時間、RTO・RPO、監査帳票の取り決め。
残高と入出金は勘定系を正とするか、契約条件や督促状況はローン管理側で持つか、データ項目ごとに決めて記しておきます。
設計・開発での計算と連携
設計では、計算の結果をサンプルで先に固定します。対象は返済予定や利息、遅延損害金に加えて、休日、繰上返済、条件変更です。
- 連携仕様:API項目、バッチ締め時刻、再送時の冪等性の取り決め。
- エラー対応:失敗時の補正手順と職務分掌。
アクセス権は、申込、審査、承認、回収、監査の職務に合わせて設定します。権限を割り振るだけでなく、一人に権限が集中しないよう、相互牽制が働く設計にします。
テスト・移行・リリースでの実業務の再現
テストは、単体から結合、総合、UATへと段階を分けて進めます。休日や障害など、正常系以外のケースも検証します。
- 例外ケース:休日、返済額変更、入金不足、延滞の試験。
- 障害ケース:名寄せ、二重送信、連携停止、障害復旧の検証。
- 移行照合:過去データから移行対象を抽出し、残高や返済予定、延滞日数、契約条件を突き合わせる。
本番の前には、移行リハーサルと並行稼働を行います。そのうえで、切替判定とロールバック、問い合わせ窓口を決めておきます。
▶ 詳細はこちら:ローン管理システム開発の進め方
ローン管理システムの費用相場とコスト内訳
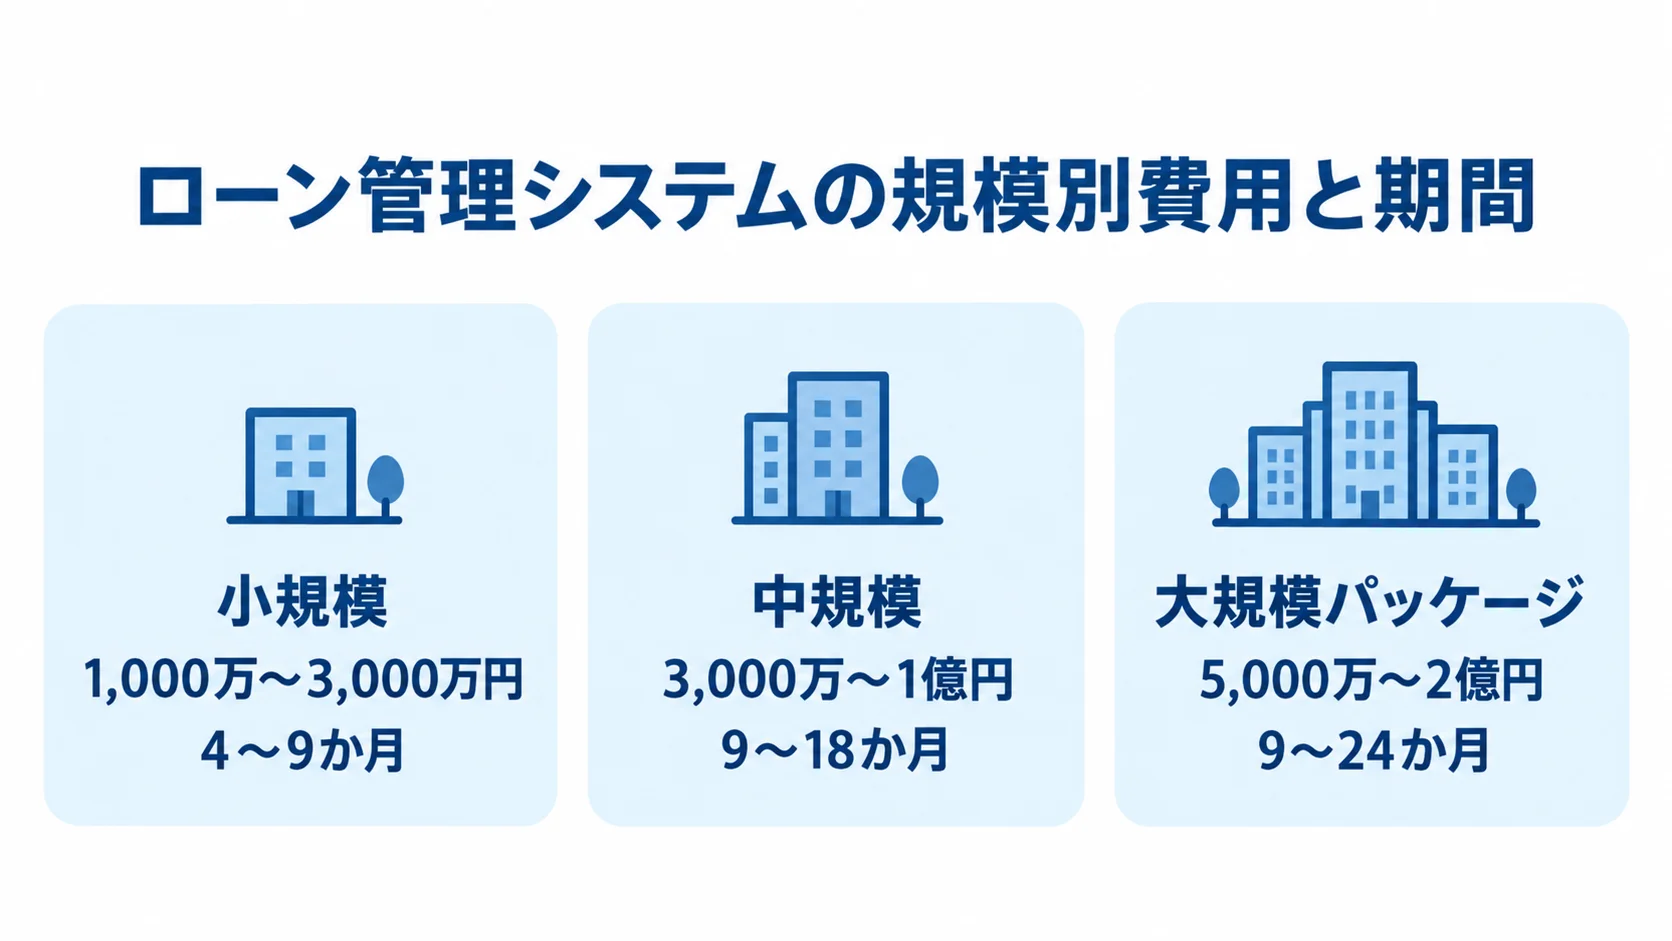
価格は、対象商品や既存基盤、連携先で変わります。さらに、移行件数やセキュリティ、運用時間も影響します。
ここで示す金額は、公開統計ではなく、類似する金融業務システムの工数をもとにした企画初期の編集部概算です。
正式な予算は、同じRFPを複数の候補先に渡して比べます。
規模別の初期費用と期間の目安
開発規模ごとの費用と期間は、対象機能や連携、移行範囲をそろえたうえで比べます。
- 小規模:1,000万〜3,000万円、4〜9か月が目安です。
- 中規模:3,000万〜1億円、9〜18か月程度です。
- 大規模パッケージ:5,000万〜2億円、9〜24か月が目安です。
小規模は、1商品について申込、返済予定、帳票を整備し、連携先が少ないケースです。
中規模の融資管理は、複数商品を扱い、稟議や権限、API連携を含みます。CRMや会計との連携、限定的なデータ移行も含めて考えます。
大規模パッケージは、大幅な追加開発と移行を組み合わせる場合を想定します。
クラウドやSaaSを標準機能中心で使う場合は、初期500万〜3,000万円に加えて、月額50万〜300万円程度を仮置きできます。金額は、利用料と設定、API、追加開発の範囲で変わります。
勘定系を含む大規模刷新は、1億〜数十億円以上、24〜48か月以上になる可能性があります。
いずれも確定価格ではありません。見積の前提として、商品数や拠点数、連携本数を明記し、移行件数も含めて再見積もりします。
見積書の作業とランニング費用の内訳
見積書は工程ごとに分け、移行作業と責任分界も明確にします。
- 要件定義:全体の10〜15%(企画初期の配分の目安)。
- 設計・実装:45〜60%(配分の目安)。
- 連携・データ移行:15〜25%(配分の目安)。
- テストなど:15〜25%(配分の目安)。
テストなどには、セキュリティや災害対策、教育も含めて確認します。
移行を「一式」とひとまとめにせず、抽出や変換、照合のほか、リハーサルと切替支援も明記します。
保守費用と公開価格の事例
保守費と公開価格を分けて捉え、契約範囲や運用年数も含めて比べます。
- 保守費の目安:初期開発費の年額5〜15%程度を仮置きすることもある。
- 費用の変動要因:法改正、金利商品の追加、24時間監視、クラウド利用料、追加開発を含むかどうかで変わる。
- 長期の運用費:月額利用料、ログ保管、バックアップ、監視、脆弱性診断を含む5〜10年の総保有コスト。
このほか、障害対応や制度変更、問い合わせ、教育も、同じ総保有コストに含めて比べます。
高知県の令和7年度貸付金管理システム運用保守委託では、予定価格は税抜2,500,960円でした(出典: 高知県「令和7年度貸付金管理システム運用保守委託業務に係る一般競争入札の結果」、2025年)。
これは既存システムの年間運用保守に近い公開価格で、新規開発費の相場ではありません。初期費用が安くても、データ返却や大規模な追加開発に高額な費用がかかれば、長期の負担は大きくなります。
▶ 詳細はこちら:ローン管理システム開発の見積相場・費用
開発会社・サービスの選び方
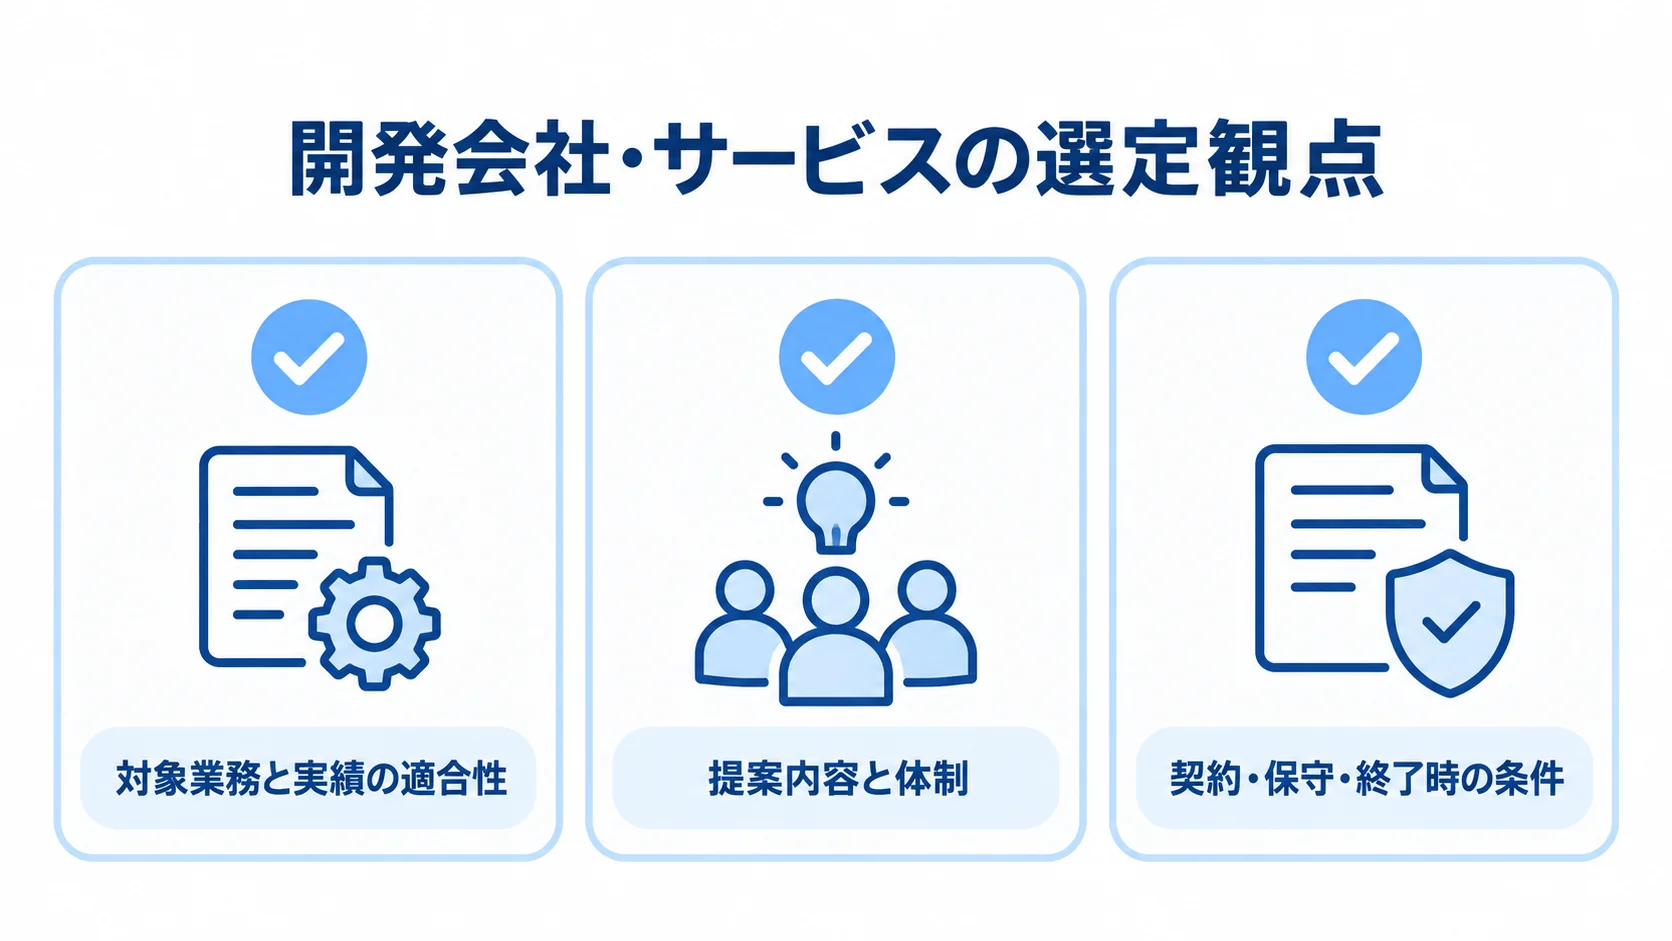
開発会社やサービスは、知名度や提示価格より前に、得意領域を確かめます。申込DXや融資元帳、債権回収のどれに強いかを見るほか、情報系や大規模基盤の経験も見ます。
同業態や同規模、既存基盤での実績を確かめます。そのうえで、移行の責任や保守体制、障害時の連絡経路も確認します。
対象業務と実績の適合性
自社の融資対象に近い業務の経験と、実績の範囲を照らし合わせます。
- 個人向け:申込、本人確認、スコアリング、電子契約、通知の業務。
- 住宅ローン:長期の金利、団体信用生命保険、担保、条件変更への対応。
- 事業性融資:法人・代表者・保証・財務情報、複数の融資枠、決算・自己査定との連携。
回収を重視する場合は、延滞ステージや督促、入金約束の実績を聞きます。代位弁済や償却までの実績も、あわせて確認します。
提案内容と体制の比較
候補先には同じ書式で回答を依頼し、提案と担当体制を比べます。
- 提案内容:機能適合率、差分の理由、カスタマイズ負担、API仕様、移行・テスト計画。
- 運用体制:セキュリティ、SLA、保守体制、再委託先。
- 担当者:責任者、金融業務を理解する分析担当、計算・連携・移行の責任者。
デモは架空のデータよりも、匿名化した返済ケースや延滞ケースで依頼すると比べやすくなります。
契約・保守・終了時の条件
契約前には、成果物と検収基準、仕様変更の扱いを確認します。
障害の重大度や復旧時間、損害対応も押さえます。
再委託や監査協力、データ返却も確認します。
- 保守条件:脆弱性対応や契約終了時の移行支援の取り決め。
- SaaSの出口:標準形式でのデータ取得、API終了時の代替策。
サービス停止時の告知と補償も確認します。
出口戦略が曖昧な契約は、将来の選択肢を狭めます。
▶ 詳細はこちら:ローン管理システム開発でおすすめの開発会社6選と選び方
発注・外注・委託を成功させる方法
外注では、要件を伝えて任せるだけでなく、発注側が業務上の判断を持ち続ける体制を作ります。業務部門やリスク管理、ITを早期に巻き込み、監査や経営企画も早い段階から関わってもらいます。
優先順位と受入基準を先に決めておくと、開発途中で認識がずれる場面を減らせます。
RFPに書く対象範囲と非機能要件
RFPには、業務の範囲を具体的な数字で書きます。
既存システムや連携先、返済方式を伝えます。金利ルールや延滞・回収フローも、あわせて示します。
- 業務範囲:対象商品、対象拠点、利用者数、月間・ピーク処理件数、データ件数。
- 非機能:RTO・RPO、稼働時間、保存年限、ログ、暗号化、MFA。
- 委託条件:監査、教育、成果物、検収、SLA、再委託。
脆弱性対応やバックアップ、災害対策のほか、データ返却と契約終了後のExit Planも含めます。
契約方式と変更管理の使い分け
要件が固まらないうちに全工程を固定価格にすると、前提が変わったときに品質か納期を犠牲にしやすくなります。
- 契約を分ける:要件定義と開発を、別々の取り決めにする。
- 変更を管理する:承認者、影響範囲、追加費用、納期変更の取り決め。
パッケージやSaaSの場合も、標準機能に合わせる業務変更と追加開発の判断を記録に残します。
発注後の検収とガバナンス
進捗だけでなく、課題やリスク、意思決定、品質指標も、同じ資料で管理します。
- 経営層:予算、納期、重大リスクの共有。
- 現場:業務変更、教育、問い合わせの共有。
- 監査:証跡、権限、委託先管理の共有。
テスト消化率と移行照合率も管理します。受入では、画面が完成したかだけでなく、計算や異常系の動作を確かめます。帳票やログ、復旧、移行後の残高の一致も検収の対象です。
▶ 詳細はこちら:ローン管理システム開発の発注・外注・委託方法
セキュリティ・移行・最新動向の押さえどころ
金融業務では、正確な計算と追跡できる証跡が求められます。さらに、障害復旧や委託先を含む統制も必要です。
2026年3月公表の安全対策基準第14版では、AI・生成AIとサイバーセキュリティが改訂されました。さらに、耐量子計算機暗号や障害事例なども改訂されています(出典: 金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第14版」、2026年)。
改訂内容は運用設計に反映します。
セキュリティ要件と機能要件の同時検討
情報保護や権限、監視を連携処理と一体で設計し、委託先とAI利用も含めて確認します。
- アクセスと記録:暗号化、MFA、RBAC、職務分掌、特権操作の承認。
- 運用対策:改ざん耐性のある監査ログ、バックアップ、脆弱性管理、監視、秘密情報管理。
- 連携処理:冪等性、途中失敗時の整合、障害時の再処理。
金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」を参照し、委託先管理とインシデント対応を要件化します。
AIを審査や督促に使う場合は、精度や説明可能性、モデル変更履歴を残します。人手による上書きやバイアス検証、審査証跡も、記録しておきます。
移行と制度対応で起こりやすい失敗
移行や保守で見落としやすい点を、データ、テスト、制度対応の観点で点検します。
- データ定義:古いデータの項目が曖昧なまま移行される。
- 計算検証:代表的な正常ケースだけを試してしまう。
- 保守範囲:制度変更や新商品への改修が含まれていない。
移行前後では、残高や利息、返済予定を照合します。延滞日数と担保・保証の関係も対象に含めます。差異が出たときの補正承認も、あらかじめ決めておきます。
制度や監督上の要請は変わるため、公開資料の最新版を定期的に確認します。
金融犯罪対策では、取引目的の確認やリスク評価を行い、見直しと記録保存を続けることが重要です。
金融庁は2025年6月、マネー・ローンダリング等対策の実効性検証や高度化を扱いました(出典: 金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
ローン管理システムでは、顧客や契約、取引、審査の履歴をつなぎ、後から説明できる状態を保ちます。
よくある質問(FAQ)
企画や見積の段階で、特に質問されやすい内容をまとめました。最終的な判断は、自社の商品や既存システム、データ、運用体制を前提に、候補先と具体的なケースで確かめてください。
ローン管理システムの開発費用はいくらですか?
周辺機能の小規模開発は1,000万〜3,000万円、中規模融資管理は3,000万〜1億円が企画初期の概算です。
費用は、パッケージの大規模カスタマイズや、勘定系を含む刷新で変わります。クラウド利用料やデータ移行の有無も関わります。金額だけでなく、対象範囲と期間をセットで確認します。
既存の勘定系を残したまま導入できますか?
導入できます。勘定系を残し、申込や審査、稟議のほか、契約や督促などの周辺業務を整備する構成も有力です。
残高と入出金、契約条件の正となるシステムを決めます。返済予定と延滞状況の正となるシステムも、あらかじめ定めます。そのうえで、APIやバッチのエラー処理も設計します。
データ移行で特に確認すべきことは何ですか?
件数だけでなく、残高や利息、返済予定を照合します。延滞日数や担保・保証の関係も確認します。さらに、顧客名寄せや条件変更履歴、監査履歴も対象です。
抽出や変換、取込、照合を、複数回リハーサルします。
差異の許容範囲や補正承認者、切替後の問い合わせ対応も決めます。
AI審査をローン管理システムに組み込めますか?
AIを組み込むことは可能ですが、AIの判定をそのまま承認結果にしないよう確認します。
- 導入前の確認:用途、精度、説明可能性、モデル変更時の影響、人手による上書き、バイアス検証の決定。
- 記録と再現:入力データ、判定結果、採用・却下の理由、担当者の判断を保存し、同じ条件で振り返れるようにする。
まとめ
ローン管理システムは、申込から監査までの業務をつなぎ、融資業務の正確性と継続性を高めます。
導入前には、対象を申込だけにするか融資実行後まで広げるかのほか、個人向けか法人向けか、既存の勘定系を残すかも決めます。
最初に決めるべき五つの判断
最初に決めるのは対象商品の範囲で、次に他システムとの境界と責任分界を固めます。
- 対象商品:導入に含めるローンの種類と、その範囲。
- 責任分界:勘定系、CRM、会計、保証、電子契約との境界。
- 開発方式:パッケージ、クラウド・SaaS、スクラッチ、ハイブリッド。
- 検収条件:計算、移行、権限、監査、障害復旧を含めた条件。
- 総保有コスト:保守、制度変更、クラウド、追加開発、終了時の移行を含めて比べる。
初期費用だけで比べると、保守や追加開発の負担を見落としやすくなります。
RFPと小さな検証からの始め方
全商品と全拠点を一度に刷新せず、対象と前提を整理して導入の準備を進めます。
- 対象を選ぶ:代表的な商品と返済ケースを絞る。
- 前提をそろえる:業務、データ項目、連携、非機能、移行、運用の整理。
- 候補先を比べる:RFIやRFPを作り、同じケースでデモと見積を依頼する。
小規模なPoCや限定商品の検証で計算の正確性と連携の実現性を確かめてから、段階的な開発計画へ進みます。
▼関連記事一覧
・ローン管理システム開発の進め方
・ローン管理システム開発でおすすめの開発会社6選と選び方
・ローン管理システム開発の見積相場・費用
・ローン管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。