
ローン管理システムの開発費用は、対象範囲、商品と返済ルール、連携・移行・運用要件で決まります。金額は1,000万〜3,000万円から、数十億円以上まで変わります。
費用相場と内訳、費用が高くなる要因、コストを抑える考え方、見積もりの確認事項を順に説明します。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ローン管理システムの費用を左右する全体像
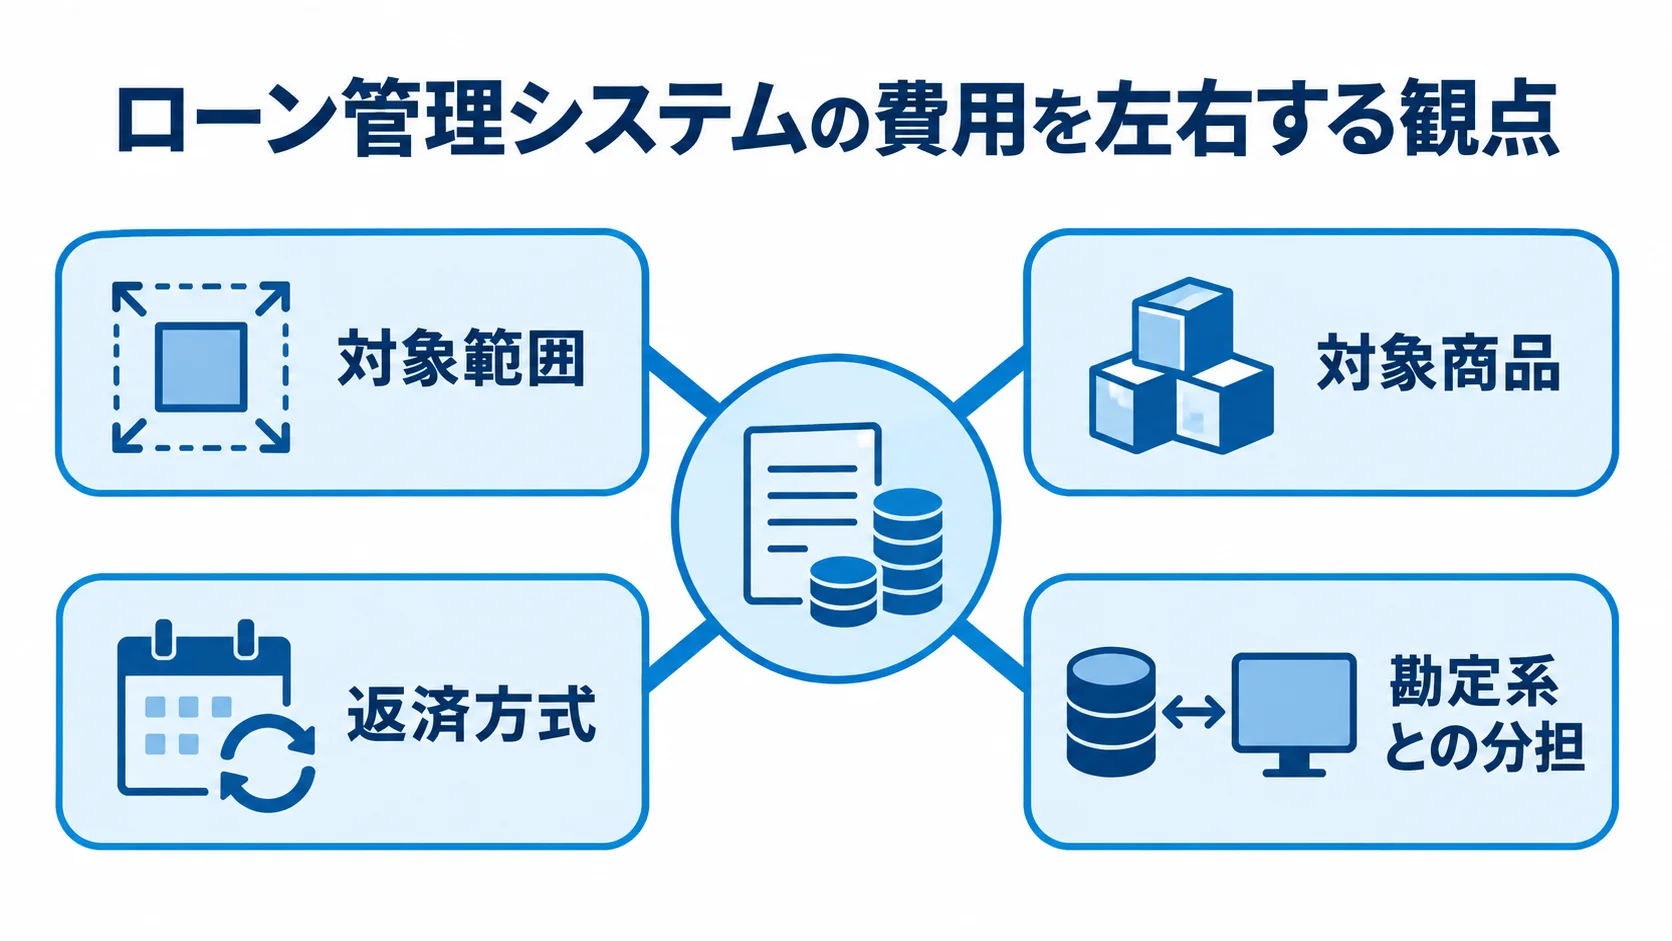
ローン管理システムは、申込から監査までの融資ライフサイクルを扱う業務システムです。
費用は対象商品によっても変わりますが、既存の勘定系やCRMとの連携、データ移行の影響も大きくなります。さらに、セキュリティと24時間365日の運用要件も費用を左右します。
対象は申込から自己査定までです。申込、本人確認、審査、稟議、契約、融資実行から、返済、条件変更、延滞、督促、回収、自己査定まで、工程が続きます。どの工程まで含めるかで費用の幅は変わるため、範囲を決めないまま相見積もりを取ると、各社の前提がそろわず、後から追加費用が発生しやすくなります。
最初に決めるシステムの対象範囲
対象範囲を先にそろえておくと、各社の見積もりを同じ条件で比べられます。
- 個人ローン:申込、審査、電子契約をデジタル化する対象。
- 事業性融資:契約と返済、担保と保証、債権分類まで管理する範囲。
- 勘定系との分担:ローン管理側はワークフローや期日管理に絞り、勘定系に残高管理を任せれば初期費用を抑えられます。
勘定系を残す構成でも、残高、利息、入出金の正データをどのシステムが持つかは、先に決めておく必要があります。正データの所在があいまいだと、二重計上や照合不一致の原因になります。
商品と返済ルールで変わる必要な機能
商品ごとのルールを整理すると、計算エンジンとテストの範囲を見積もれます。
- 対象商品:住宅ローンやカードローン、事業性融資、自治体の貸付金、リースごとの条件差。
- 返済方式:元利均等、元金均等、期限一括、非定型返済の違い。
- 計算条件:金利、休日、繰上返済、利息、遅延損害金、手数料の定義。
1商品の試算画面だけにするか、複数商品を共通ルールで運用するかは、要件定義の段階で固定します。
ローン管理システム開発の進め方と費用が発生する工程
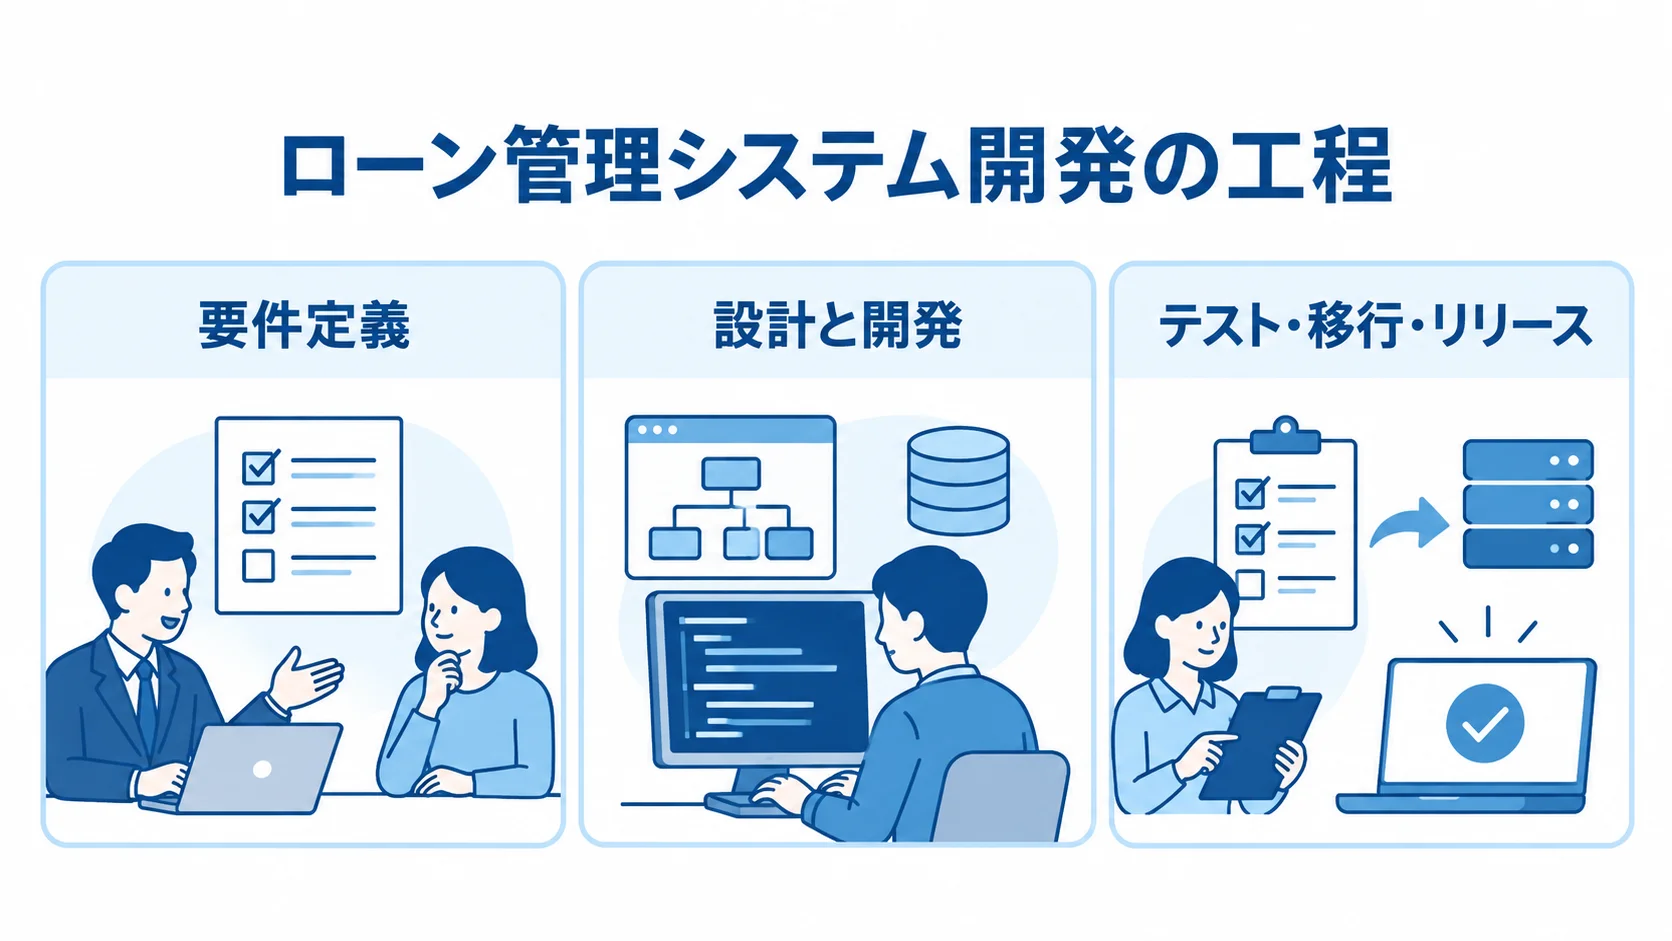
見積金額は画面数ではなく、稼働までの総工数で決まります。
業務整理、連携仕様、移行、テスト、稼働準備までを工程別に確認すると、金額の中身を追いやすくなります。
要件定義で決める業務とデータの境界
要件定義では、業務をどこで行い、データの正をどこに置くかを項目ごとに整理します。まず業務一覧では、申込、審査、稟議、契約、実行、請求の順に工程を並べ、入金、延滞、督促、回収、自己査定まで書き出します。
- 業務一覧:申込、審査、契約、回収など、工程を順番どおりに並べた一覧。
- 保有先:紙やExcel、営業店端末、勘定系、ローン管理、CRMの情報の所在。
- 非機能要件:1日あたりの申込件数、ピーク、保存年限、停止許容時間、監査証跡、RTOとRPOの取り決め。
たとえば、ローン管理側が契約、返済予定、督促の情報を持ち、勘定系を残高と入出金の正とする形があります。
要件定義を省くと、休日の返済日や再審査履歴の扱いが開発中に問題になります。そのため、後から見つかった重要事項への対応に、変更費用と納期遅延が同時にかかります。
設計と開発での連携・権限・計算の具体化
設計と開発では、業務を支える画面、連携、計算、記録の中身を決めていきます。
- 基本設計:画面やAPI、バッチなどの設計と、権限、操作ログ、エラー処理の定め方。
- 連携方式:SaaS型を使う場合は、NTTデータのローンデジタルプラットフォームのように、申込者、金融機関、保証会社のやり取りを共通化する形。
- 計算ロジック:返済予定や繰上返済、延滞損害金、閏年、休日、金利改定の計算。
申込はサービスに任せ、融資実行後の残高や回収は既存基盤に残すという分け方もできます。その場合は、クラウド上で申込情報を管理・保管する条件を確認しておく必要があります。
金融業務では、同じ入力から同じ計算結果と履歴を再現できることが欠かせません。そのため、レビューや設計書、テストデータを見積もりに含めます。照合ツールと監査用ログも入れておきます。
テスト・移行・リリースに残す予算
稼働の可否は、単体テストだけでなく、業務とデータも含めて判断します。
- 結合・総合テスト:APIやバッチ、月次・年次処理の動き。
- UAT:業務部門が、実データに近いケースで行う検証。
- 非機能テスト:性能、障害復旧、脆弱性の検証。
元利均等返済や返済日が休日に当たるケース、利率変更後の再計算、延滞から回収への遷移は、事前に期待値を決めておきます。
移行では、項目対応表と名寄せ、欠損・重複の確認、変換が必要です。さらに、リハーサルと残高照合も欠かせません。
移行設計が遅れると、新システムを先に作っても本番稼働はできません。
並行稼働を行う場合は、二重入力を許容する期間と、障害時に正とするシステムを決めておきます。
ローン管理システムの費用相場とコストの内訳
以下の金額は、企画初期に対象範囲と前提をそろえるための概算です。
金融機関向けシステムは個別見積が中心で、公開価格の平均値ではありません。
RFPを提示した後の正式見積をもとに、金額を更新してください。
方式・規模別の初期費用と期間の目安
開発方式と対象範囲で分けて見ると、初期費用と期間の幅を比べられます。
- 小規模開発:1,000万〜3,000万円、期間は4〜9か月程度。
- 中規模融資管理:3,000万〜1億円、期間は9〜18か月程度。
- パッケージ導入:5,000万〜2億円、期間は9〜24か月程度。
- クラウド・SaaS:初期500万〜3,000万円、月額50万〜300万円程度。
- 大規模刷新:1億〜数十億円以上、期間は24〜48か月以上に及ぶこともあります。
小規模開発は、1商品の申込と返済予定、帳票を扱い、連携先が少ない場合を想定しています。
中規模融資管理は、複数商品と稟議、権限を扱います。さらに、APIやCRM・会計連携、限定的な移行も含みます。
パッケージ費用には、大規模カスタマイズと勘定系連携が加わります。移行と教育も、費用に含めています。
大規模刷新の費用は、勘定系を含む場合の目安として見てください。
金額は、NotebookLMによる調査と、類似する金融・債権管理システムの公開情報を組み合わせた編集部の概算です。
実際の案件では、人数や単価、連携本数によって上下します。また、移行件数や可用性、監査要件によっても変わります。
「申込だけ」「融資実行後まで」「勘定系も刷新」は、同じ見積表では比べられません。
見積書の五つの費用項目
見積書では、初期費用を工程と責任範囲に分けて見ます。
- 企画・要件定義:現状分析、業務フロー、商品整理、RFI・RFP、Fit&Gap、非機能要件。
- 設計・実装:画面やAPI、バッチ、計算ロジック、権限、監査ログの作成。
- 連携・データ移行:接続先の仕様調整と移行、試験。
- テスト等:テスト、セキュリティ、災害対策、教育。
- プロジェクト管理:進捗、品質、課題、変更、ベンダー間の調整。
調査上の比率は、要件定義が10〜15%、設計・実装が45〜60%ほどと仮置きできます。連携・移行は15〜25%、テスト・セキュリティ・災害対策・教育は15〜25%ほどです。
月額だけで判断しないランニングコストの範囲
稼働後の費用は、月額のほかに保守範囲や従量課金も含めて判断します。
- 利用・保管:クラウド、データ保管、監視、バックアップ、ライセンスの費用。
- 従量課金:本人確認、電子契約、SMSなど、利用量に応じて変わる費用。
- 保守対応:法改正、金利商品、脆弱性、障害、問い合わせ、性能改善を含むかどうか。
初期開発費の年額5〜15%を、保守費の仮説として置く場合もあります。ただし、24時間監視や追加開発を含むかで変わるため、一般論としては断定できません。
高知県の「令和8年度貸付金管理システム運用保守委託業務」では、2026年3月の予定価格が税抜2,884,800円でした(出典: 高知県、2026年)。これは既存システムの年間運用保守に近く、新規開発費の相場ではありません。
保守だけでも年数百万円規模になるため、初期費用とは別の行で確認します。
見積書には、契約期間と対応時間を明記してもらいます。障害の優先度と法改正対応の有無も、あわせて書いてもらいます。
ローン管理システムの費用が高くなる変動要因
費用を押し上げる要因を先に把握しておくと、必要な機能と後回しにできる機能を見分けられます。
連携先と移行件数による工数の増加
連携と移行の工数は、本数や件数だけでなく、方式とデータ品質、どこまでを誰が受け持つかでも変わります。
- API:認証、タイムアウト、再送、冪等性、障害時の復旧の設計。
- バッチ:締め時刻、ファイル形式、再実行、差分管理の取り決め。
- 移行:契約、顧客・保証人・担保、返済、延滞・回収の履歴。
勘定系とローン管理のどちらを正とするかを決めておくと、重複処理や不整合を防げます。
古いデータに欠損があったり、コード体系が違っていたりすると、件数が少なくても確認の工数が増えます。
「データ移行一式」と書かれた見積もりでは、対象テーブル、件数、変換ルールを確かめます。
さらに、リハーサルの回数と照合責任者も確認が必要です。
セキュリティと可用性の削りにくい費用
機微情報を守る統制や、障害から復旧する要件は、削ると後で大きな問題になりやすい部分です。
- 対象情報:本人確認書類や収入、口座、信用情報、担保、保証人の情報。
- 安全対策:多要素認証、権限分離、暗号化、監査ログ、バックアップ。
- 復旧要件:脆弱性管理、監視、災害復旧、RTO、RPO、縮退運転の決め方。
FISCの安全対策基準・解説書は、2026年3月に第14版が公表されました(出典: FISC、2026年)。
第14版には、AIやサイバーセキュリティが反映されています。耐量子計算機暗号やシステム障害事例も含まれています。
基準は、認証取得の要件としてではなく、自社の業態やシステム区分、クラウドの責任共有モデルに合わせて使います。
RTOとRPO、復旧時間、縮退運転を決めておくと、追加設計を減らせます。障害通知や再委託先の管理、データ返却も、あわせて決めてください。
AIで審査や督促を支援する場合は、精度だけでなく、説明可能性と変更履歴も確かめます。人が上書きした記録と、再現できる審査証跡も必要です。
法改正と商品追加を見込んだ将来費用
ローン管理システムは、稼働後も商品や制度の変更に対応し続けます。
- 変更対象:金利、手数料、新商品、保証条件が中心です。帳票、制度、監査、通知手段も含みます。
- 確認範囲:設定変更とプログラム改修、変更時テスト、保守契約の回数による区分。
- 出口戦略:データ形式、移行支援、API開示、バックアップ返却、再委託条件の取り決め。
変更のたびに追加開発が必要な構成や、データを戻せない構成では、総保有コストが膨らみます。判断の際は、初期費用と月額費用、追加開発費、移行・撤退費を合算します。
ローン管理システムのコストを最適化するポイント
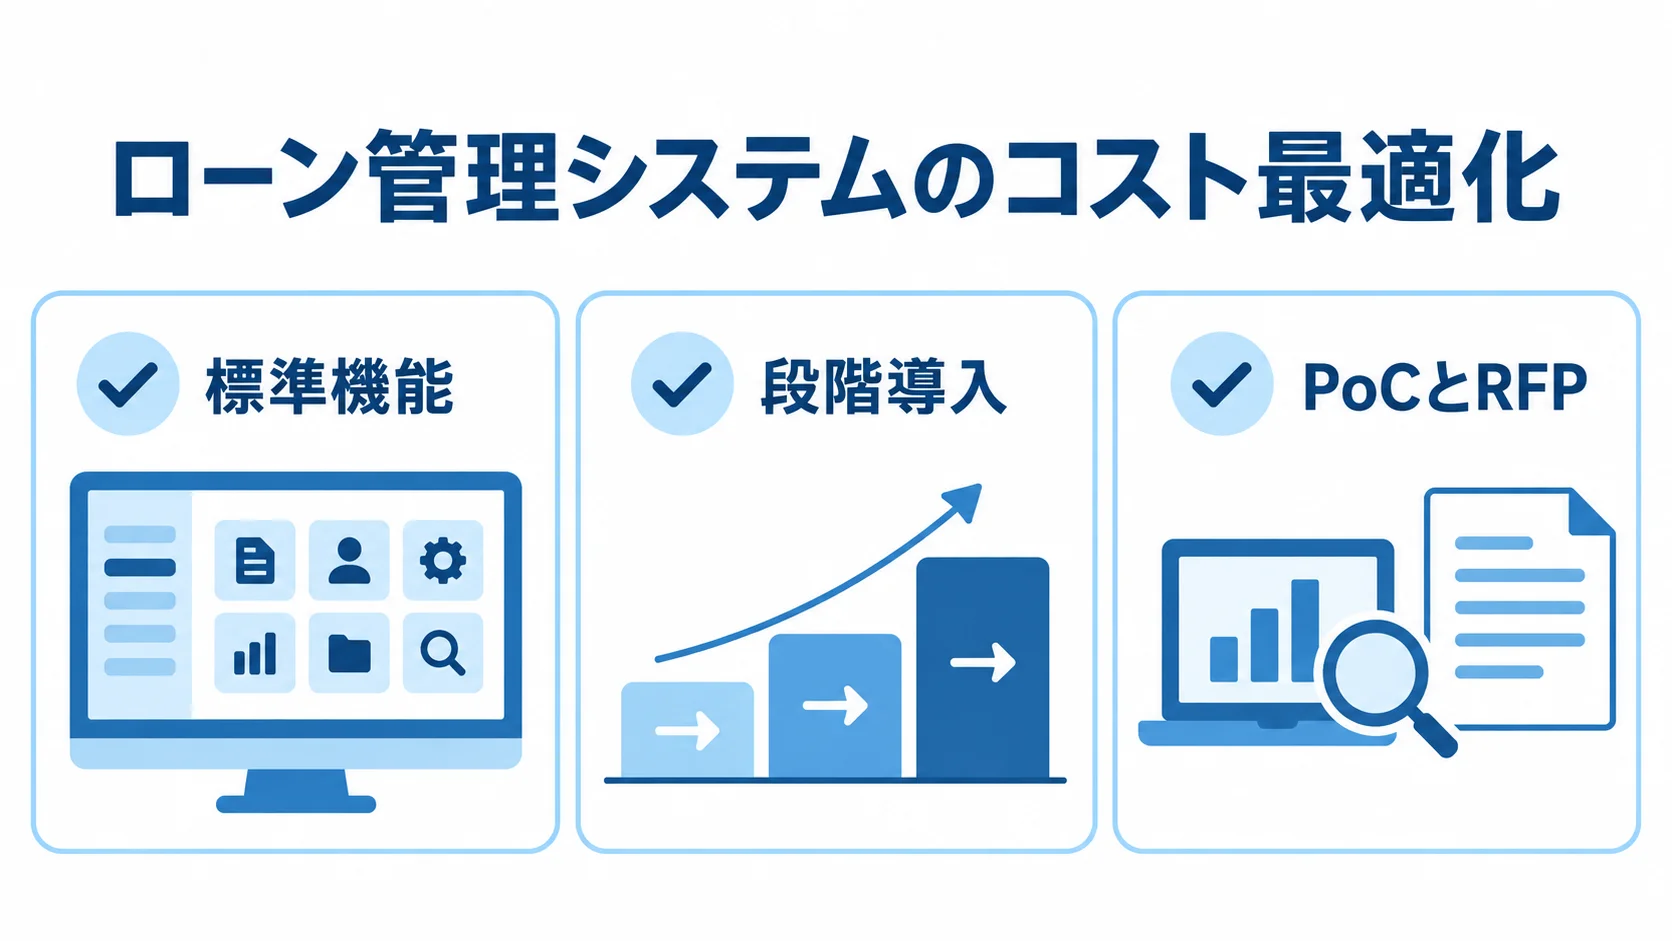
コストを抑えるには、機能を一律に削るより、導入時期と対象範囲を分けて考えるのが基本です。返済計算や残高照合、権限は安全性に直結するため残します。監査ログとバックアップも、安全性を見て残しておきます。
パッケージの標準機能に業務を合わせる範囲
標準機能で賄う範囲と、業務上カスタマイズが必要な範囲を、先に分けておきます。
- 必須差分:法令や商品の上で、どうしても必要な機能。
- 変更可能な差分:業務慣行として行われているが、変更できる機能。
- 将来検討:初期導入後に判断する機能。
Fit to Standardで差分を分けると、設計・開発期間と初期費用が読みやすくなります。逆に、差分をすべてカスタマイズすると、初期費用が膨らむうえに、バージョンアップやテスト、保守の負担も増えます。
標準に合わせた結果、Excelや手作業に戻るようでは本末転倒です。
返済計算や権限、監査証跡、例外的な条件変更は、業務とシステムの両方で妥当性を検証します。そのうえで、標準、アドオン、スクラッチを、5年程度の変更費も含めて比べます。
対象商品と機能を分けた段階導入
段階導入は、作業の集中を避ける進め方です。要件やデータ、教育が一度に重なるのを防ぎ、移行や障害対応も分けて進められます。
- 1商品や1拠点など、効果とリスクを検証しやすい範囲を選びます。
- 申込から契約まで、または既存契約の返済・延滞管理を対象にします。
- PoCでは、返済計算や勘定系との照合、権限、帳票、エラー復旧を確かめます。
全商品や全拠点、全チャネルを一度に移すと、関連する作業が同時に膨らみます。
顧客接点はクラウドやSaaSに移し、基幹は既存システムやパッケージに残す分け方もできます。
分割するときは、APIの責任者とデータの正を決めます。障害時の窓口や、契約終了時の返却も決めておきます。
分割が増えすぎると連携費用と運用負担が増えるため、境界は数を抑え、そのぶん明確にしておきます。
PoCとRFPで防ぐ後からの追加費用
RFPの前提とPoCの検証条件をそろえておくと、後から増える費用に早く気づけます。
- RFPの前提:業務フローや商品、連携先、件数、ピークの前提。SLAやRTO・RPO、保守時間もまとめます。
- 各社の回答:機能適合率や、標準とカスタマイズ、移行、テスト、納品物、除外項目の形式。
- PoCのケース:休日返済や繰上返済、金利変更、延滞を確かめます。保証会社の再審査、停止、再送も対象です。
正常系だけでなく異常系も確かめ、費用対効果を時間やミス、処理件数の変化で評価します。
千葉興業銀行は、催告書の作成・送付を1件約30分から約15分に短縮したと紹介されています(出典: アイティフォー、2025年)。
ローン管理システムの見積もりを取る際のポイント
見積もりは合計金額だけで比べず、作業範囲と、どこまでを誰が受け持つかをそろえて比較します。
要件や作業に含まれる範囲、前提、除外項目を見ます。変更単価、検収条件、保守範囲も確かめます。
発注側には、業務部門とITの参加が必要です。リスク管理や監査、経営企画も加わる体制を組みます。
RFPに記載する費用の前提情報
RFPでは、対象範囲や現行環境、処理量を同じ形式で示します。非機能と委託範囲も、同じ書式にそろえます。
- 業務条件:商品、拠点、利用者、権限の範囲。帳票や処理量、ピークも書きます。
- システム条件:現行構成、データ件数、連携先、保存年限、監査ログ。
- 委託範囲:要件定義、設計、開発、移行、教育、保守の範囲。発注側の準備とは、区分して示します。
バックアップやRTO・RPOに加えて、標準、設定、追加開発、対応不可の区分も回答してもらいます。
APIやバッチは、本数だけでなく認証と再送、復旧の方法も記載してもらいます。データの正も示します。
「移行対応」「セキュリティ対応」「テスト一式」のように一括で書かれた項目は、内訳と納品物がないままでは比べられません。
開発会社の実績と運用体制の比較
開発会社は、金融機関向けの実績だけでなく、自社と同じ条件の経験まで比べます。
- 経験範囲:同じ商品や勘定系、データ移行の経験があるかどうか。
- 得意領域:申込・契約SaaS、融資管理、延滞・回収、基盤刷新で、得意が分かれる。
- 運用体制:保守担当、障害時の連絡経路、再委託、SLAの有無。
事例では、社名だけでなく対象範囲と期間を質問します。体制や導入後の担当も、あわせて聞いてください。
契約では、要件定義と開発を分けるかどうか、変更管理や受入テスト、瑕疵対応を確かめます。
再委託やSLA、データ返却、サービス終了時の移行支援も、契約に含めておきます。
低い価格の理由が標準機能によるものなら問題ありませんが、移行やテスト、教育、保守が除外されているなら追加費用が出ます。
初期費用と月額、法改正対応、追加商品の単価、5〜10年の出口費用を、総保有コストで比べます。
よくある質問(FAQ)
発注前によく寄せられる質問に答えます。金額は対象範囲と前提条件で変わるため、ここでの数字は初期検討の基準として見てください。
ローン管理システムの開発費用はいくらですか?
企画初期の目安は、周辺機能で1,000万〜3,000万円、中規模構成で3,000万〜1億円です。
大規模カスタマイズや勘定系刷新は、5,000万円から数十億円以上まで広がります。
正式価格は、要件や連携、移行の範囲をそろえた個別見積で確かめます。セキュリティと保守範囲も含めて比べてください。
クラウドやSaaSならローン管理システムを安くできますか?
標準機能を使い、申込・契約などに対象を絞れば、初期費用と導入期間を抑えられます。ただし、月額や保管、API、本人確認が別料金になる場合があります。電子契約やSMS、追加開発、監査・バックアップの扱いも確認が必要です。
データ保管や責任共有モデル、復旧、契約終了時の返却を確かめ、5〜10年の総額で比べます。
ローン管理システムの費用を抑えるにはどうすればよいですか?
対象商品と拠点を絞り、標準機能を優先したうえで、同じ前提の相見積もりを取ります。
返済計算や残高照合、権限は安全性に直結するため、維持します。監査ログとバックアップも、維持の対象になります。
PoCや段階導入で効果を確かめ、商品追加と法改正にかかる変更費まで比べます。
見積もりで開発会社に必ず聞くべきことは何ですか?
見積もりでは、実績や品質、運用体制、費用と出口の条件を、同じ書式で確かめます。
- 実績:対象商品や勘定系、連携先、標準機能と追加開発の境界。
- 品質:移行件数やリハーサル、テスト範囲、SLA、どこまでを誰が受け持つか。
- 運用体制:再委託、保守、法改正対応、問い合わせ時間。
- 費用と出口:除外作業や変更単価、追加商品・帳票の費用、契約終了時の返却。
同じ書式で回答を並べると、価格の安さだけで判断せずに済みます。
まとめ
初期の目安は、周辺機能で1,000万〜3,000万円、中規模で3,000万〜1億円です。パッケージ導入や大規模カスタマイズは5,000万〜2億円、勘定系刷新は数十億円以上になる可能性があります。
まず、申込・審査だけか、返済・延滞・回収まで含むかを決めます。そのうえで、勘定系やCRM、保証会社、会計との境界を明確にします。見積もりは、要件定義や設計・実装、連携・移行に分けて取ります。テストなどの残りの項目は、前に示した五つの費用項目にそって確認します。
初期費用だけでなく、月額や法改正、追加商品まで含めて、総保有コストで判断します。障害対応とデータ返却も、あわせて考えます。
まずは、代表商品と返済・延滞のケースでPoCまたはFit&Gapを実施してください。返済計算や残高照合、権限、監査証跡、移行後の整合性を検証し、その結果をRFPと検収条件に落とし込みます。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。