
ローン管理システムの発注・外注は、対象業務と責任分界を定め、要件と提案条件をそろえて検証し、移行・保守まで契約する順に進めます。
この順に進めると、追加費用や運用リスクを抑えやすくなります。全体像はローン管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ローン管理システムの発注で最初に決める全体像
発注前に、抽象的な依頼を業務、データ、連携、運用に分けて整理しておきます。申込受付だけか、融資実行後の返済・延滞・回収まで含めるかで、製品と費用が変わります。
勘定系・融資管理・債権管理の境界
勘定系そのものを置き換える案件もあれば、勘定系を残して、融資ワークフローや債権管理を周辺システムとして作る案件もあります。
たとえば、貸出残高と入出金は勘定系を正とし、ローン管理側では申込状況、稟議、返済予定を扱います。督促履歴と担保情報も、ローン管理側の対象です。
顧客名、契約金額、利率の正データを項目ごとに決めておきます。残高、入金日、延滞日数の正データも決めておかないと、連携エラーや二重入力につながります。
対象商品とライフサイクルの切り分け
審査項目、返済方式、担保・保証は商品ごとに異なります。期限の利益喪失や回収の進め方も、商品によって変わります。
- 対象商品:個人・住宅・カードローン、事業性融資、リースの一覧
- 対象範囲:申込から契約まで、返済計算までを含むかの線引き
- 返済・回収:返済方式と延滞後の督促・代位弁済の扱い
- 段階導入:1商品・1拠点から始め、拡張性を要件に含める進め方
ローン管理システムに適した発注形態
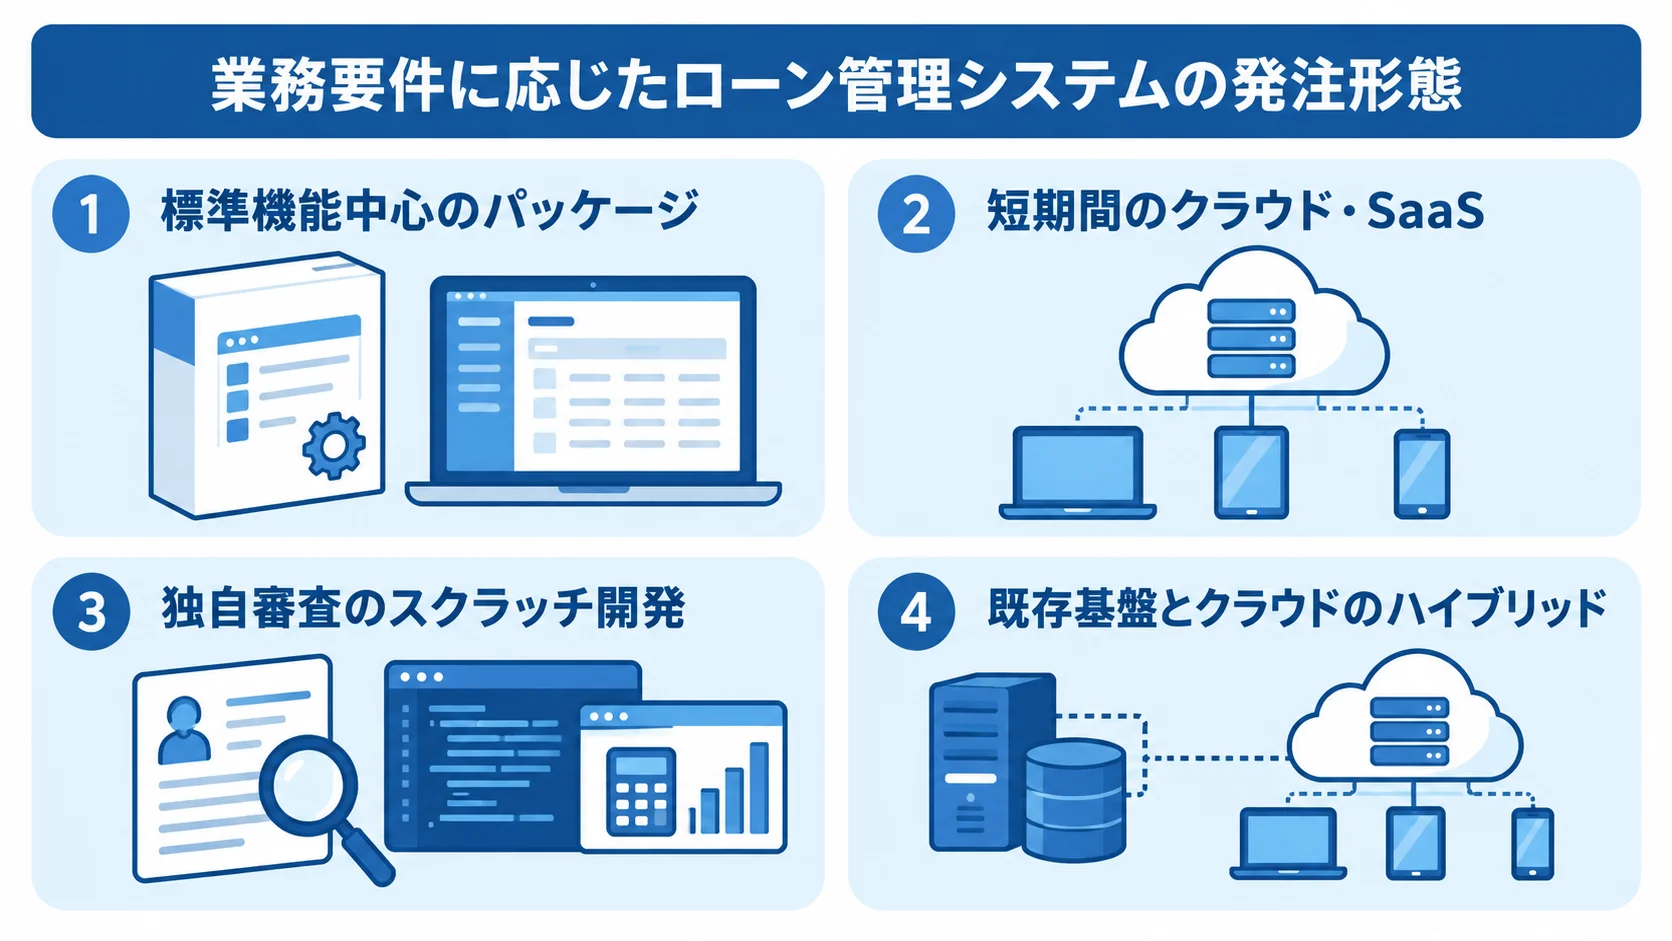
標準機能で足りる部分が多いなら、パッケージやクラウド・SaaSを軸にします。独自商品や深い連携だけを追加開発に回すと、比較しやすくなります。
業務を見直さずに全面スクラッチにすると、返済計算や制度変更、障害対応、保守人材を長期に抱えることになります。
パッケージ導入での標準機能と差分の見極め
パッケージは申込から請求までを一連で扱えます。回収や延滞の処理、条件変更、決算、照会も扱えます。たとえば、SCSKの融資管理システム「SEALS」は、元金均等・元利均等・期限一括・非定型返済に対応します。
同製品については、固定・変動金利や繰上弁済、権限管理に加えて、アクセス内容の保存も公式に案内されています。
発注時は機能数だけでなく、自社商品との適合を見ます。そのうえで、設定で吸収できる差分と、カスタマイズが将来のバージョンアップを妨げないかを確認します。
クラウド・SaaSの責任共有と出口
クラウドやSaaSは、変化の速い領域を短期間で立ち上げたい場合に適しています。
- サービス範囲:NTTデータが個人ローンの申込から契約までをSaaSで提供する範囲
- 利用目的:金融機関・保証会社・顧客の間のやり取りのデジタル化
- 責任と出口:AWSでの保管を踏まえた、保存場所、暗号化、バックアップ、障害復旧、再委託、解約時の返却・移行支援の確認
スクラッチ開発とハイブリッドの使い分け
中核が独自審査や複雑な金利計算、特殊な債権分類にあるなら、スクラッチ開発を検討します。複数の勘定系をまたぐ処理が中核の場合も、候補に入ります。
ハイブリッドとしては、全面刷新はせず、勘定系と残高管理は既存基盤やパッケージに残します。そのうえで、顧客接点と稟議ワークフローをクラウドにする案もあります。
発注先には、4案を同じ要件で比べてもらいます。4案とは、パッケージ、SaaS、スクラッチ、ハイブリッドです。
ローン管理システムの発注・外注の進め方と順番
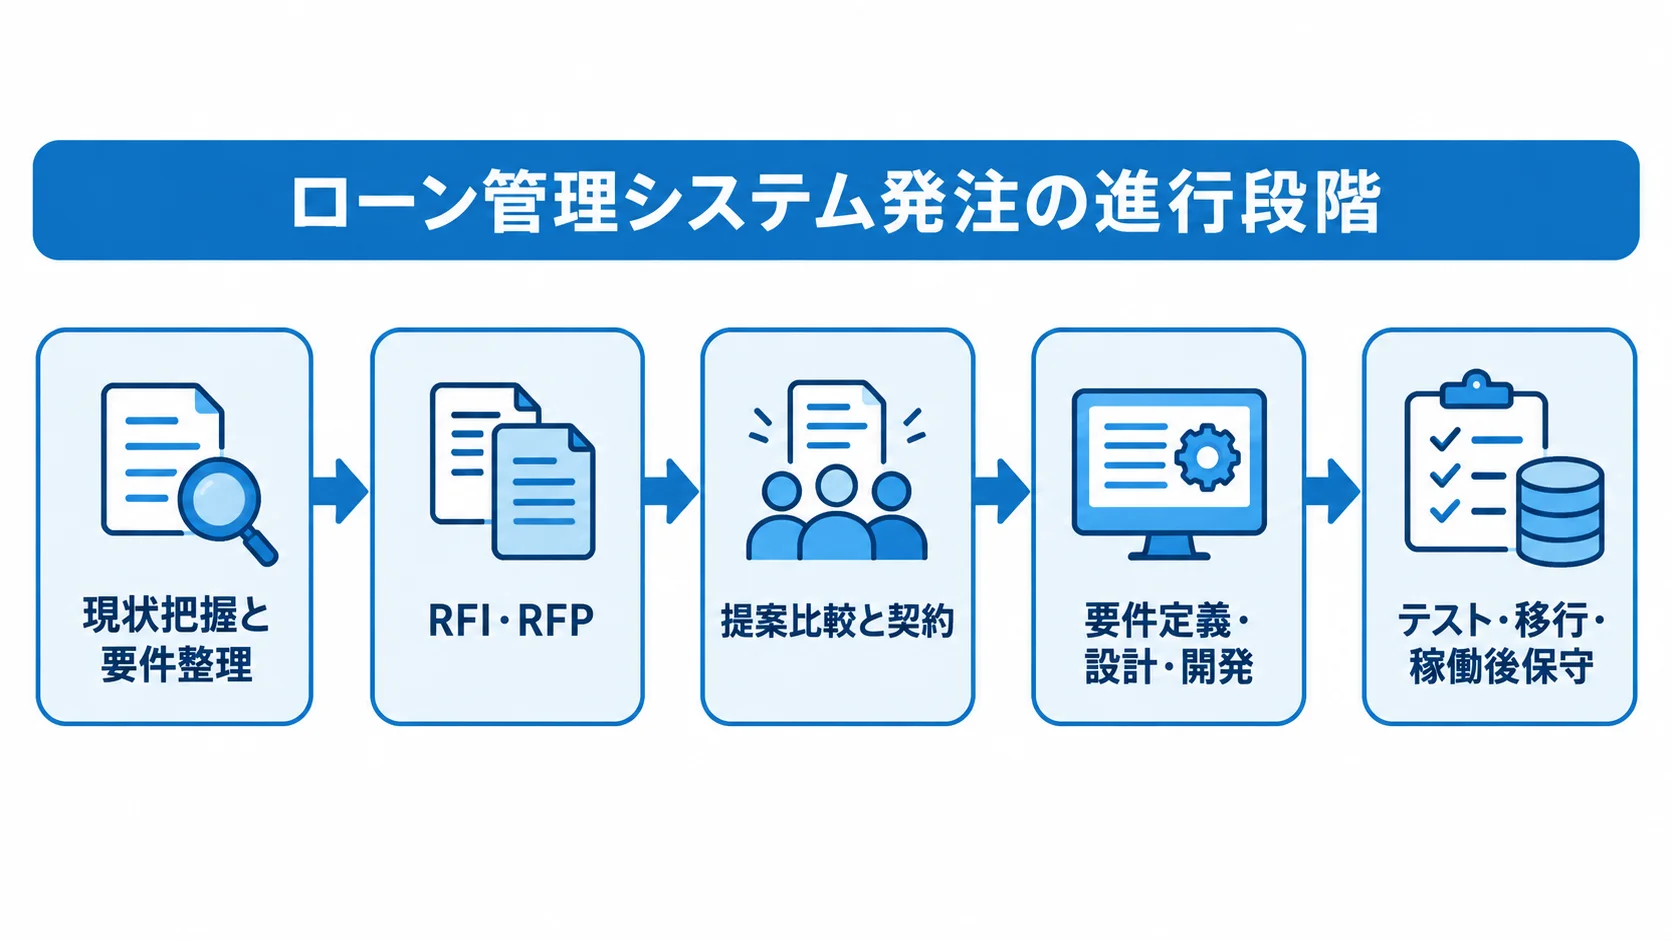
発注は、現状把握と要件整理から始め、RFI・RFP、提案比較、契約へ進みます。そのあとは、要件定義から設計・開発、テスト、移行まで進み、稼働後保守につながります。ベンダーに要件定義を委ねる前に、発注者が目的と優先順位を言葉にしておきます。
企画・要件定義での業務とデータの洗い出し
企画段階では、業務フローとデータの所在・量、返済計算の例外を洗い出します。洗い出した内容をもとに、後工程の見積条件をそろえます。
- 現行フロー:申込から規制報告までの流れを業務部門と確認
- データと負荷:所在、更新者、件数、ピーク時間の記録
- 計算検証:例外ケースと許容差額の設定、検収条件への反映
審査や稟議を含む契約前の流れと、実行から延滞までの流れを押さえます。督促、回収、自己査定、帳票も、工程として含めます。
対象となるのは、Excelや紙、営業店端末、勘定系、CRMのほか、保証会社、信用情報機関、会計システムです。商品数や保存年限、休日処理の扱いを確認します。さらに、組戻しやエラー時の再処理も確かめます。
返済計算は、通常ケースに加えて例外もサンプル化します。うるう年や休日、日割り利息、金利変更の場合を含みます。繰上返済や一部入金、延滞損害金のケースに加え、条件変更、代位弁済も対象にします。
承認者と、旧新システム間の許容差額を決めます。それをRFPと検収条件に引き継ぎます。
RFI・RFPでの提案条件のそろえ方
提案を公平に比べるため、候補の選び方とRFPの記載事項、回答形式を同じ条件にそろえます。
- 選定段階:情報収集はRFI、提案競争はRFPの使い分け
- 回答形式:標準・設定・追加開発・不可・要確認の表記統一
- 比較条件:費用・納期・保守影響を同じ軸で見る基準
RFPには、対象商品・拠点・利用者と現行構成、連携先を記します。データ件数とピーク負荷、希望稼働日も示します。予算、納品物、移行・テスト方式も盛り込みます。
セキュリティやSLA、保守の条件に加え、再委託や終了時のデータ返却も記載します。追加開発については、工数、費用、納期、将来保守への影響を提案に求めます。
質問期限や資料閲覧条件、提案説明会を明記すると、価格だけでなく実現性も比べられます。評価方法や失注時の資料の扱いも、あらかじめ示します。
PoC・移行リハーサル・UATによる実務適合の確認
代表商品を使ったPoCや画面デモを行い、提案書の内容を実際に確かめます。担当者が、返済予定表や金利・条件変更、権限分離、帳票を操作します。勘定系連携やエラー再送、監査ログも操作して確認します。
金融機関向けの実績があっても、自社の返済方式や保証・担保ルールに合うとは限りません。評価は、汎用デモより自社データに近いケースで行います。
移行は本番直前の一度だけにせず、少なくとも3段階で検証します。
- 移行テスト
- 移行リハーサル
- 本番移行
対象は、項目マッピングや名寄せ、欠損値、コード変換です。さらに、履歴保持と移行後残高も確かめます。
単体、結合、総合のテストに加え、UATと障害復旧も、それぞれ分けて扱います。業務部門が合否を判断できる受入基準も作成します。
RFPと要件整理で発注先に必ず伝える項目
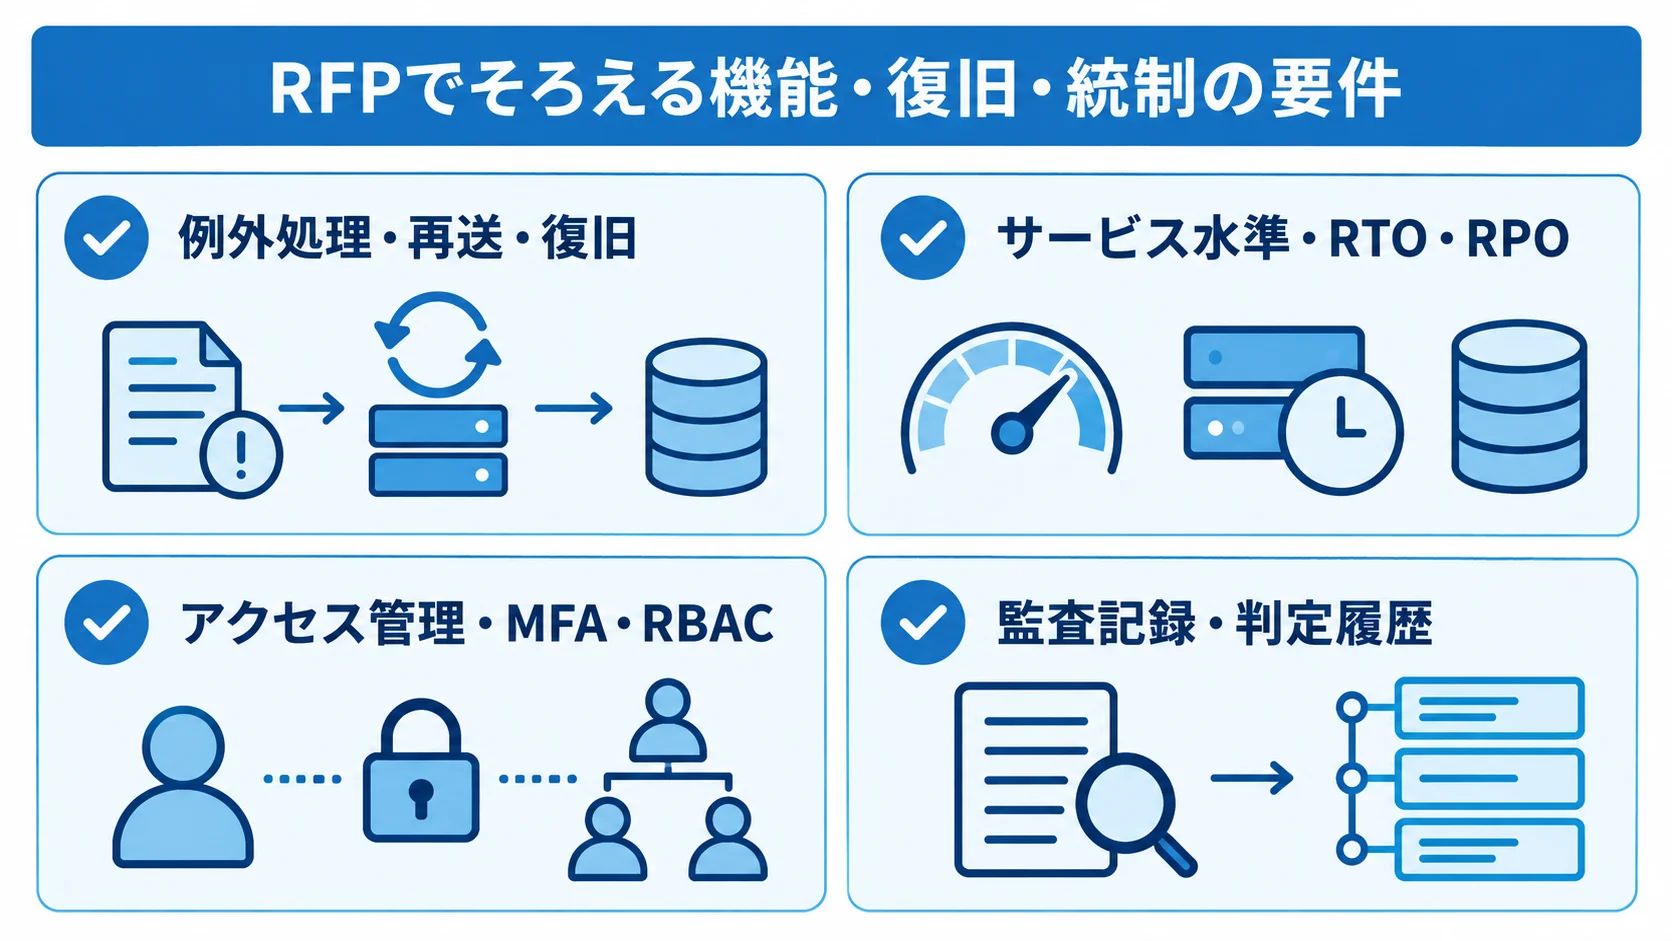
RFPは、提案会社が同じ前提で見積もるための比較基準です。機能と非機能の要件を分け、業務目的や現状の制約、将来の拡張、発注後に決める事項を示します。特に、データの正確性と運用継続性が費用とリスクを左右します。
ライフサイクルと例外処理で書く機能要件
必要な機能は、顧客や契約から融資後の管理までの流れを追って定義します。例外時の動きも、あわせて定義します。
- 顧客・契約:関係者と担保の紐づけ、契約変更の追跡
- 融資ライフサイクル:商品から債権分類、帳票までの整理
- 例外と連携:異常処理、再送、復旧の条件の明記
商品マスタや融資枠、金利、返済方式は、業務フローに沿って並べます。繰上返済や手数料、延滞損害金、保証、担保も、同じ流れに含めます。督促や回収から、債権分類、帳票、監査証跡までは、その後の工程として扱います。
予定外の入金や連携停止、審査差し戻しを明記します。契約後の金利や返済日の変更、再送時の二重計上防止も定めます。
APIには、冪等性やタイムアウト、再送、照合、エラー通知を求めます。バッチについては、締め時刻と再実行、途中失敗時の復旧手順を定めます。
RTO・RPO・監査まで具体化した非機能要件
見積と運用の前提をそろえるため、サービス水準、復旧、統制の条件を具体化します。認証にはMFA、権限管理にはRBACを含めます。
- サービス水準:稼働時間、性能、同時利用者数の設定
- 復旧要件:バックアップ、災害対策、RTO・RPOの明記
- 統制要件:監視、暗号化、職務分掌、ログ保存年限を含む取り決め
「高可用性」や「安全なクラウド」のように書くと、会社ごとに前提が違うため、見積もりを比べにくくなります。金融機関では、停止後の復旧順や手作業での代替、復旧後のデータ照合も決めておきます。
FISCは、2026年3月に第14版の安全対策基準・解説書を公表しています。そのため、RFPを作るときは、公開時点の最新版を確認します(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書」、2026年)。
FISC基準に加えて、自社のリスク評価や監督当局・監査部門の要求も定義します。
セキュリティとマネロン対応の要件への接続
機微情報へのアクセスや審査判断の経緯を後から確認できるよう、権限や記録の要件を定めます。
- アクセス管理:職務ごとの権限分けと、承認者・登録者の分離
- 監査記録:照会・出力・変更における実行者と承認者の追跡
- 判定履歴:リスク判定、人の介入、AIの変更の記録
本人確認情報や所得、口座を扱い、担保や返済状況も含めて管理します。そのため、操作ログは改ざんされにくい形で保存します。
照会や出力、CSV取得、マスタや返済条件、権限の変更も監査対象にします。誰がいつ変更し、誰が承認したのかを、追える状態にしておきます。
金融庁は、2025年6月の資料で、マネー・ローンダリング等対策と金融犯罪対策の継続的な高度化や有効性検証を示しています(出典:金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
審査や顧客管理の確認結果、リスク判定は、後から検証できる形にします。差し戻しや上書き、再確認も検証可能にします。AI利用時には、モデル変更や説明可能性、人手介入も記録します。
ローン管理システム開発の契約形態と責任分界
発注時に全仕様を確定できない場合は、要件定義と設計・開発を分けて、工程ごとの成果物と責任を定めます。移行・テストと保守・運用も、工程として区切ります。
契約書には、作業範囲や前提条件、変更手続、納品物、検収を明記します。知的財産や再委託、秘密保持を含め、個人情報の扱い、障害対応、終了時の移行も盛り込みます。
要件定義と開発の契約の分け方
工程ごとに契約を分ける場合は、成果物と検収条件、次の工程へ進む判断基準を定めます。
- 要件定義:不確実性が大きい場合の先行契約
- 成果物:業務・データ・連携・移行・テスト方針の確定
- 開発・検収:動作条件と是正期限の契約への明記
要件が不確かな初期段階では、準委任契約などで要件定義を行います。合意した成果物をもとに、開発契約へ進みます。
成果物には、業務フローや機能一覧、データモデル、外部連携一覧を盛り込みます。さらに、非機能要件や移行・テスト方針、概算日程も含めます。経営会議などでも、進行か見送りかを判断できるようにします。
請負契約では、返済計算の一致や連携エラーの再処理、権限外操作の拒否、監査ログの出力を検収条件にします。
検収期間や重大障害、未達時の是正期限も決めます。完成条件は、画面表示だけでなく、これらの検収条件に置きます。
変更管理とSLAの事前合意
稼働後の変更や障害対応で認識がずれないよう、手続きとサービス基準を合意します。
- 変更管理:受付、影響調査、承認、緊急時の手順の取り決め
- SLA:受付・回答・復旧・報告の目標の設定
- 責任分界:クラウド、連携先、再委託先で起きた事故の整理
融資商品や法令、金利、帳票の変更に備えて、手続書に受付と影響調査期限、見積方法を定めます。承認者や納期影響、緊急変更の扱いも、あわせて定めます。
「軽微な変更」の範囲が曖昧だと、追加費用の判断が都度交渉になります。そのため、変更管理表で双方の認識をそろえます。
SLAには、稼働率や障害重要度、受付時間、一次回答を含めます。さらに、復旧目標や代替運用、原因報告、再発防止、月次報告も盛り込みます。24時間365日の監視にするか、営業日の営業時間内にするかも決めます。
ローン管理システムの費用相場と見積内訳
料金表はあまり公開されておらず、見積は個別になります。対象商品や既存基盤、連携先、移行件数、セキュリティ、運用時間で条件が変わるためです。
以下の数字は、公開統計ではなく、NotebookLMの調査メモと類似する金融・債権管理システムの情報を組み合わせた、2026年時点の企画初期概算です。予算取りには使い、発注判断では同一条件のRFP見積に置き換えます。
方式と規模で変わる初期費用の目安
方式や規模によって、初期費用と開発期間の目安は異なります。
- 周辺機能:1商品・少数連携先の場合、1,000万〜3,000万円、4〜9か月
- 中規模融資管理:複数商品・稟議・権限・API・CRM・会計連携・限定移行の場合、3,000万〜1億円、9〜18か月
- 大規模パッケージ:大規模カスタマイズ、勘定系連携、移行、教育を含む場合、5,000万〜2億円、9〜24か月
- クラウド・SaaS:標準機能中心の場合、初期500万〜3,000万円、月額50万〜300万円程度
利用料やデータ保管、本人確認に加え、電子契約、SMS、API、追加開発が別課金になる場合があります。
勘定系を含む大規模刷新は、1億〜数十億円以上、24〜48か月以上になる可能性があります。既存基盤を残す案も同時に比較します。これらは編集部推定であり、公開価格の統計ではありません。
工程・連携・移行・保守に分けた見積書の読み方
見積書は工程別に照らし合わせ、次の項目に分けてもらいます。
- 開発工程:要件定義、基本・詳細設計、実装、外部連携、移行
- 試験・運用:単体・結合・総合テスト、UAT支援、セキュリティ、DR、教育、リリース、保守
- 配分推定:要件定義10〜15%、設計・実装45〜60%、連携・移行15〜25%、テスト・セキュリティ・DR・教育15〜25%。前提によって変わる値
高知県が2025年3月に公表した資料では、既存システムの年間保守に近い貸付金管理システム運用保守委託の予定価格が税抜250万0960円でした(出典:高知県「令和7年度貸付金管理システム運用保守委託業務に係る一般競争入札の結果」、2025年)。
新規開発費とは切り分けて考えます。保守だけでも年数百万円規模になり得るので、運用範囲の違いを確認します。
5〜10年の総保有コストによる比較
初期投資が大きいスクラッチ開発でも、独自業務の効率化や既存運用の廃止によって回収できる場合があるため、次の観点で長期に比べます。
- 長期試算:5年か10年の期間で、初期・月額・年次保守・変更・移行・終了費の比較
- 別途費用:クラウド、監視、バックアップ、ライセンス、法改正、商品追加、連携、保管、教育、障害訓練の費用の有無
- 人月単価:単価の比較だけでなく、PM、業務アナリスト、アーキテクト、開発者、移行・セキュリティ担当の役割と稼働月数、金融業務・監査の知識
- 保守費:初期費の年額5〜15%程度を仮置きし、24時間監視や法改正、追加開発、クラウド料金の包含範囲を契約書で確認
これらの費用が別払いの場合、初期費用が低く見えても、総額は上がります。
委託先の選定と見積比較で見るべきポイント
知名度や最安値だけでなく、同じ業態・商品・規模の実績を見ます。得意分野は会社ごとに異なり、申込・契約や融資元帳・返済計算に強い会社もあれば、次の領域に強い会社もあります。
- 債権回収・延滞管理:実行後の回収や延滞の処理まで任せられるか
- 勘定系・クラウド移行:勘定系やクラウドへの移行を任せられるか
対象範囲に合う候補を3〜5社程度に絞り、同じRFPを配布します。
金融業務の実績で見る対象範囲と成果
金融機関向けの納入実績は、対象範囲と成果まで見ることで、自社への適合性を判断する材料になります。
- 対象範囲:個人ローンか事業性融資か、申込か実行後の債権管理までかの違い
- 技術・運用:勘定系・保証会社等の連携先、移行件数、保守体制、障害対応の実績
- 同規模事例:匿名化した画面、業務フロー、テスト計画、稼働後の改善例
ITFORの千葉興業銀行事例では、債権管理システムの更新を契機にCMS V5を導入しました。催告書の作成・送付が1件あたり約30分から約15分に短縮したと紹介されています(出典: 株式会社アイティフォー「千葉興業銀行導入事例」、2025年)。
業務センターへの集約や人員体制の変更といった条件も含め、自社で再現できるかを評価します。
金額・前提・除外項目をそろえた見積比較
同じ前提で比較表を作り、価格だけでなく、実現性と契約条件も評価します。
- 機能・移行:機能適合、追加開発、連携本数、移行件数、テストケース数
- 体制・費用:体制、納期、初期・月額、保守、変更単価、障害対応、データ返却費
- 除外項目:環境構築、ライセンス、クラウド、診断、教育、マニュアル、移行リハーサル
- 評価軸:価格、業務適合、返済計算、連携、移行、セキュリティ、保守、管理、連絡体制
- 配点例:価格20%、機能適合25%、移行・連携20%、非機能・セキュリティ15%、体制・実績15%、契約条件5%と、配点の理由の説明
発注者側の業務・IT・リスク合同チーム
IT部門だけで進めると、現場の例外処理や監査要件が抜けやすくなります。
- 参加部門:業務、IT、リスク、情報セキュリティ、監査、経営企画。必要に応じ法務・経理
- 運営:意思決定者と実務責任者の分離、課題・変更・リスク等の台帳管理
- 責任分担:業務・正データ・リスク・優先順位・受入基準の判断は発注者、実装と見積根拠の説明は委託先
この体制を作れば、低価格だけで選び、後から高額な追加開発になる事態を防ぎやすくなります。
よくある質問(FAQ)
契約前に決め切れない事項や、社内で意見が分かれやすい論点もあります。発注・外注を検討する段階で質問されやすい内容に、以下で回答します。
ローン管理システムの開発費用はいくらですか?
企画初期の概算では、小規模の周辺機能は1,000万〜3,000万円です。中規模融資管理は3,000万〜1億円で、大規模カスタマイズを伴うパッケージ導入は5,000万〜2億円程度です。
公開価格の統計ではなく、対象範囲や連携、移行、セキュリティによって変わる推定値です。そのため、同一RFPで複数社から見積を取ります。
要件定義と開発の契約は分けたほうがよいですか?
要件が不確かな場合は、要件定義を先行し、成果物を確定してから開発契約へ進む方法が適します。
要件と検収基準が明確なら、開発を請負契約にする選択肢もあります。契約名だけでなく、変更時の費用や納期、責任分界を確認します。
ローン管理システムの委託先は何社に見積依頼すべきですか?
候補を3〜5社程度に絞り、同じRFPと質問票で比べます。候補には、申込DX、融資管理、債権回収、大規模金融SIなど、得意領域の異なる会社を含めます。
候補を増やしすぎると、説明や質疑の負担が増えます。実績や製品適合、移行責任、保守体制を確認して、依頼先を選びます。
既存データの移行責任は発注者とベンダーのどちらですか?
データの意味と業務上の正しさは発注者が確認します。移行ツールや変換処理、実行手順、照合帳票は委託先が担う、という分担が一般的です。
契約には、移行対象と除外、項目マッピングを明記します。そのうえで、次の項目も書き添えます。
- 件数・残高照合:移行前後の件数と残高の突き合わせ
- 履歴保持:過去の履歴を移行後も残すかどうか
- リハーサル回数:移行リハーサルを何回行うかの取り決め
- 本番責任者:本番移行を担当する人を決めておく
移行リハーサルは、検収対象に含めます。
まとめ
発注前の最終確認項目
発注前には、対象商品と業務範囲、システム境界、正データを確認します。さらに、返済計算の検証と移行対象、RTO・RPOを見ておきます。契約では、受入と稼働後の運用に関わる条件も決めておきます。
- 検収:返済計算の一致や連携エラーの再処理を検収条件に含める扱い
- 変更管理:受付、影響調査、承認、緊急時の手順の取り決め
- SLA:受付・回答・復旧・報告の目標の設定
- データ返却:終了時のデータ返却の扱いと、データ返却費の有無
業務、IT、リスク、監査、経営が同じ前提を共有できれば、提案回答や見積の差分も説明しやすくなります。
稼働後まで見据えた委託先の選び方
稼働後も、法改正や金利商品の追加、監査が続きます。さらに、容量増加や障害訓練にも備えます。クラウド更新と契約終了時の移行も、稼働後の作業として残ります。
運用設計とExit Planを初期提案に含む会社なら、長期の総保有コストとリスクを見通せます。
- 対象と方式:申込から回収までの範囲と既存システムとの境界の決定、商品・返済方式・基盤に合う4方式の比較
- RFP:返済計算例、例外処理、API再送、移行件数、RTO・RPO、監査ログ、セキュリティ、SLA、再委託、終了時のデータ返却の記載
- 費用:初期、月額、保守、法改正、追加開発、クラウド、教育、移行の5〜10年での比較
- 体制:合同チームの設置と、委託作業・発注者判断の業務、データ、リスクの切り分け
- 委託先:金融業務の実績、提案の透明性、移行計画、稼働後の保守体制の確認
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。