
ローン管理システム開発は、対象業務、勘定系との責任分担、連携と移行の範囲を先に決め、現状業務の整理から運用改善まで段階を追って進めるのが基本です。
費用の目安と見積もりで確認する点も、あわせて説明します。全体像はローン管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ローン管理システムの全体像と対象範囲
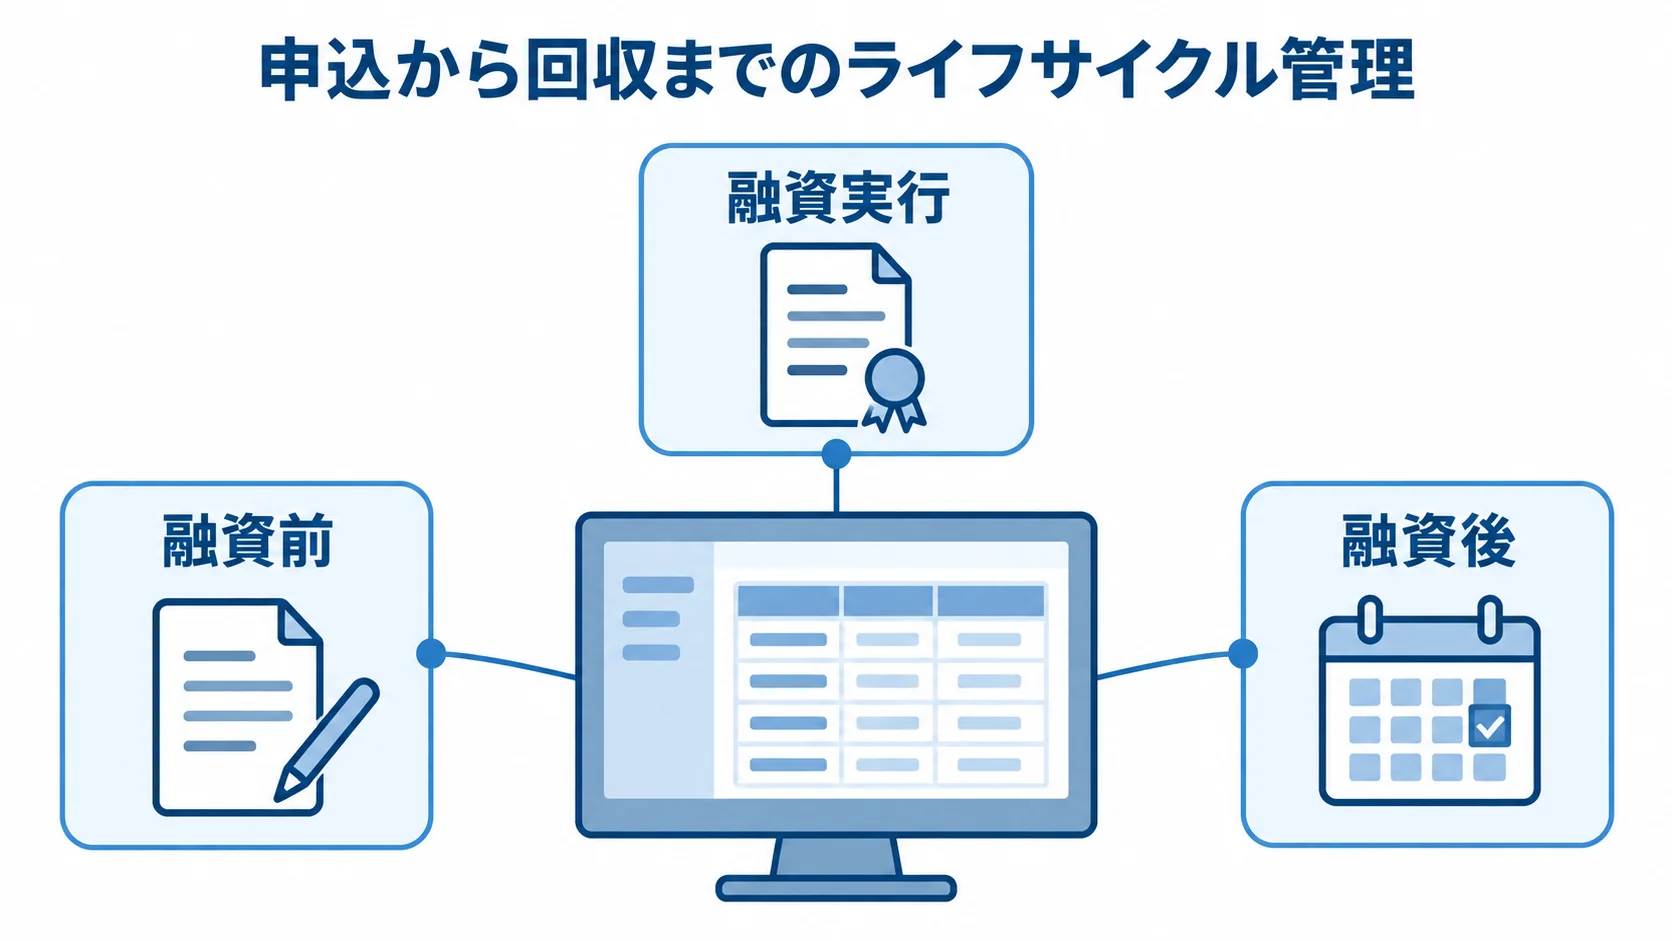
ローン管理システムは、融資のライフサイクルにある情報と業務手続きを管理します。どこまでを対象に含めるかを、最初に決めておきます。
- 融資前:申込・審査の情報と手続き。
- 融資実行:契約と融資実行に関する情報。
- 融資後:返済・延滞・回収まで管理の対象に含めるかどうか。
製品によって対応範囲は異なります。勘定系を新しく作る案件と、既存勘定系を残して周辺業務を刷新する案件とでは、難易度も予算も違ってきます。
申込から回収までのライフサイクル管理
ローン管理は申込から回収までの業務をつなぎます。また、個人向けと事業性融資では、保持すべき情報も異なります。
- 申込・審査:本人確認や稟議、承認までを含みます。
- 契約・実行:契約後の融資実行と、返済予定の作成。
- 返済・回収:入金確認から条件変更、延滞、督促、回収まで。
- 個人向け商品:Web申込、保証会社との審査連携、電子契約、SMS通知。
- 事業性融資:法人・代表者、担保・保証人、融資枠、複数借入、決算情報、自己査定の情報を保持します。
返済計算では、元利均等と元金均等をはじめ、期限一括や非定型返済、固定金利と変動金利を扱います。休日の期日や利息の日割り、繰上返済、返済額変更に加え、遅延損害金や手数料も業務ルールとして定めます。
計算や期日判定の誤りは、業務と顧客対応に直結します。そのため、要件定義の段階で、実データに近いケースを用意して確認します。
勘定系・融資業務・債権管理の境界の決め方
正データをどちらのシステムが保持するかは、設計上の大きな判断です。
- 勘定系:一般的には、貸出残高や入出金など会計上の基準値を保持します。
- ローン管理:申込状況、審査履歴、稟議、契約条件、返済予定、督促履歴。
- 外部連携:CRM、保証会社、信用情報機関、本人確認、電子契約、会計、通知・SMSとの接続。
金融機関ごとに既存の構成が違うため、正解は一つではありません。項目ごとに、登録元や更新元、参照先、障害時の復旧方法を決めておきます。APIが使えない接続先では、バッチやファイル連携を選ぶこともできます。
送信失敗時の再送と、重複登録を防ぐ冪等性を決めます。加えて、データ欠損をどう検知するか、担当者へのエスカレーションの方法も定めます。特に、境界が曖昧だと二重入力が残り、大きな改修につながります。
ローン管理システム開発の進め方と工程
開発は、現状業務を洗い出すところから始め、運用改善まで順に進めます。各段階で決める内容と成果物を、あらかじめはっきりさせておきます。
- 現状業務を洗い出す。
- 企画と要件定義を行う。
- 開発方式を選定する。
- 設計と開発を進める。
- 移行とテストを行う。
- リリースし、運用を改善する。
金融業務では、現場担当者の経験だけに頼らず、規程や帳票、既存画面を確かめるほか、ExcelやCSV、例外処理まで見ておく必要があります。
要件定義・企画フェーズでの業務ルールの言語化
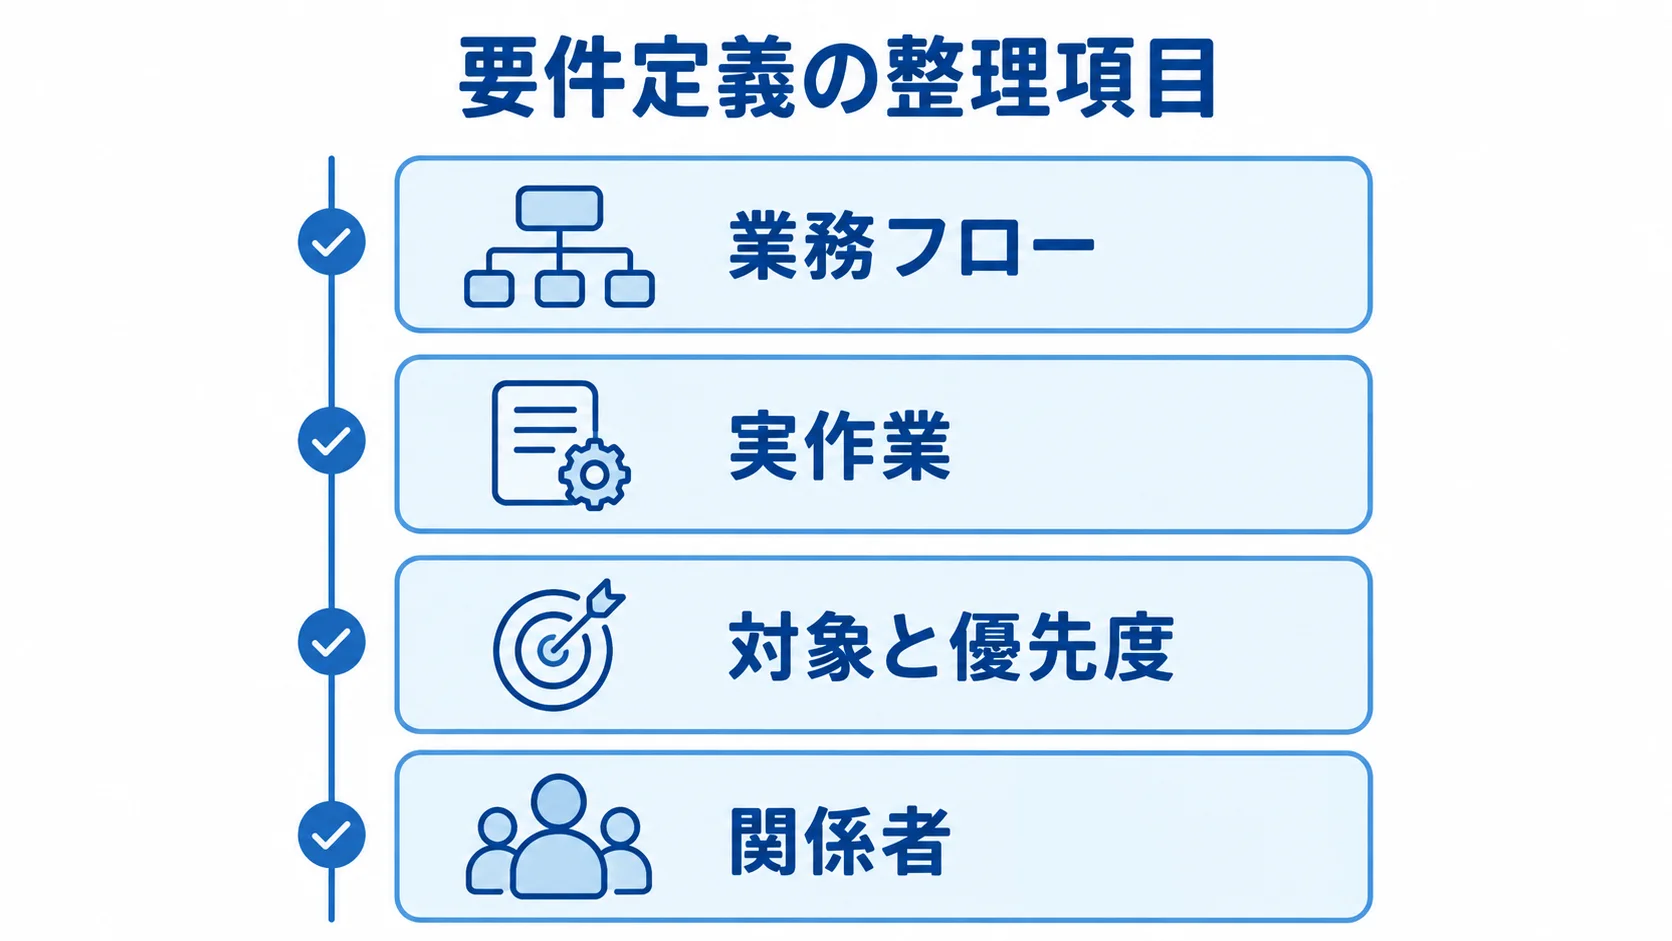
申込から自己査定までの業務を踏まえ、要件定義では次の点を整理します。
- 業務フロー:申込から自己査定までを段階に分け、担当者、データ、判断、帳票を書き出す。
- 実作業:紙やExcelの作業も一覧にして、申込書、返済予定表、稟議書、督促文書、連携ファイルを確認します。
- 対象と優先度:商品、拠点、利用者数、申込件数、繁忙期を決める。保存年限、停止許容時間、監査要件も定め、MUST・WANT・保留に分ける。
- 関係者:経営、融資業務、リスク管理、IT、監査、セキュリティの代表者。
担当者への聞き取りだけだと、例外処理が漏れがちです。そのため、実際の書類やファイルのサンプルと照らし合わせて確認します。
早い段階から代表者を集めておくと、現場の利便性と統制要件を同時に扱えます。
方式の選定と設計・開発フェーズの進め方
方式は、パッケージやクラウド・SaaS、スクラッチ、ハイブリッドから比べます。業務の特性や変更の速さに合わせて選びます。
- パッケージ:標準機能を使い、業務を標準に合わせられる場合に有効です。
- クラウド・SaaS:申込、契約、通知など変化の速い領域を、短期間で始めやすい方式です。
- スクラッチ:独自商品や複雑な審査・金利・回収ルールに対応できる方式です。
- ハイブリッド:安定性を優先する領域を既存基盤やパッケージに任せ、顧客接点や業務フローはクラウドで広げます。
クラウド・SaaSでは、データの保管場所と責任共有モデルを確認します。障害時の連絡や、サービス終了時のデータ返却も確かめておきます。
スクラッチでは、制度変更や人材の確保も自社で担います。
設計では、データモデルやAPI、バッチを固めます。権限や監査ログ、バックアップも、同じ段階で決めておきます。RTO・RPOも、あわせて定めます。
画面の細部は、業務シナリオに沿って作ります。開発の前に代表商品でPoCを行う方法もあります。PoCでは、元利均等返済や繰上返済、変動金利を、休日返済日や延滞、保証会社への請求と合わせて試します。
計算結果や連携、権限、帳票を確かめたうえで、検証範囲と合格条件を書面にします。未確認の仕様は、開発後に見つかるほど手戻りが大きくなります。
テスト・移行・並行稼働・リリースの進め方
テストは単体、結合、総合、受入の順に進め、業務シナリオを中心に設計します。正常系に加え、欠損や重複、遅延のケースも含めます。取消や条件変更、代位弁済も、テストの対象にします。
- 返済予定表と勘定系残高が一致するか。
- 同じファイルを再送しても二重登録されないか。
- 権限のない担当者が他店舗の顧客を見られないか。
- 障害復旧後に未処理の督促が抜けないか。
移行では、契約や顧客、返済履歴を抽出します。担保・保証、延滞履歴、マスタも抽出します。抽出後は、コードの変換や名寄せを行い、欠損や重複、日付形式を整えます。
移行リハーサルは複数回行い、件数に加えて残高や利息を照合します。返済回数、延滞日数、帳票合計も見ていきます。さらに、切り戻しの条件と、旧システムの参照期間も決めておきます。
問い合わせ窓口と障害時の責任者を決めたうえで、段階的なリリースや並行稼働を検討します。また、稼働後に元へ戻せる体制を、事前に整えておきます。
金融機関向けの安全対策は、要件に含めておきます。FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」は2025年3月に公表されました(出典: 金融情報システムセンター「安全対策基準・解説書 第13版」、2025年)。同基準には、金融庁のサイバーセキュリティガイドラインを踏まえた項目や、AI・生成AIの安全対策も含まれます。
そのうえで、認証や権限分離、暗号化、改ざん耐性のあるログを、検収条件に含めます。脆弱性管理やバックアップ、災害復旧、委託先管理も、検収条件にします。
ローン管理システムの費用相場とコストの内訳
ローン管理システムの費用は、対象商品や接続数、移行量によって変わります。セキュリティや24時間365日の運用要件も、費用を左右します。以下は、2026年時点の企画初期に使う概算です。
料金表はほとんど公開されていません。そのため、ここでの金額は、金融・債権管理システムの工数情報と公開事例を組み合わせた推定です。公開統計ではないので、予算申請ではRFPに基づく複数社の見積もりに置き換えます。
規模・方式別の初期費用と期間
初期費用と期間は、規模や方式によって幅があります。企画時は、以下のレンジを比較材料にします。
- 小規模開発:申込や返済予定、帳票などの周辺機能に絞る場合、1,000万〜3,000万円程度、4〜9か月が目安です。
- 中規模融資管理:複数商品、稟議、権限、API、CRM・会計連携、限定移行を含み、3,000万〜1億円程度、9〜18か月を見込みます。
- パッケージ導入:大規模カスタマイズ、勘定系連携、全拠点移行を含み、5,000万〜2億円程度、9〜24か月になることがあります。
- クラウド・SaaS:標準機能中心なら初期500万〜3,000万円程度、月額50万〜300万円程度が目安です。
- 勘定系を含む刷新:1億〜数十億円以上、24〜48か月以上になる可能性があります。
パッケージ導入の期間は、教育も含めた想定です。クラウド・SaaSでは、初期設定やAPI開発、本人確認などが、別に計上される場合があります。電子契約や通知、データ保管、従量課金も、別計上の対象になることがあります。大規模刷新には、レガシー移行や複数チャネル、災害対策、全商品対応が含まれます。
要件定義・開発・移行・運用ごとの費用配分
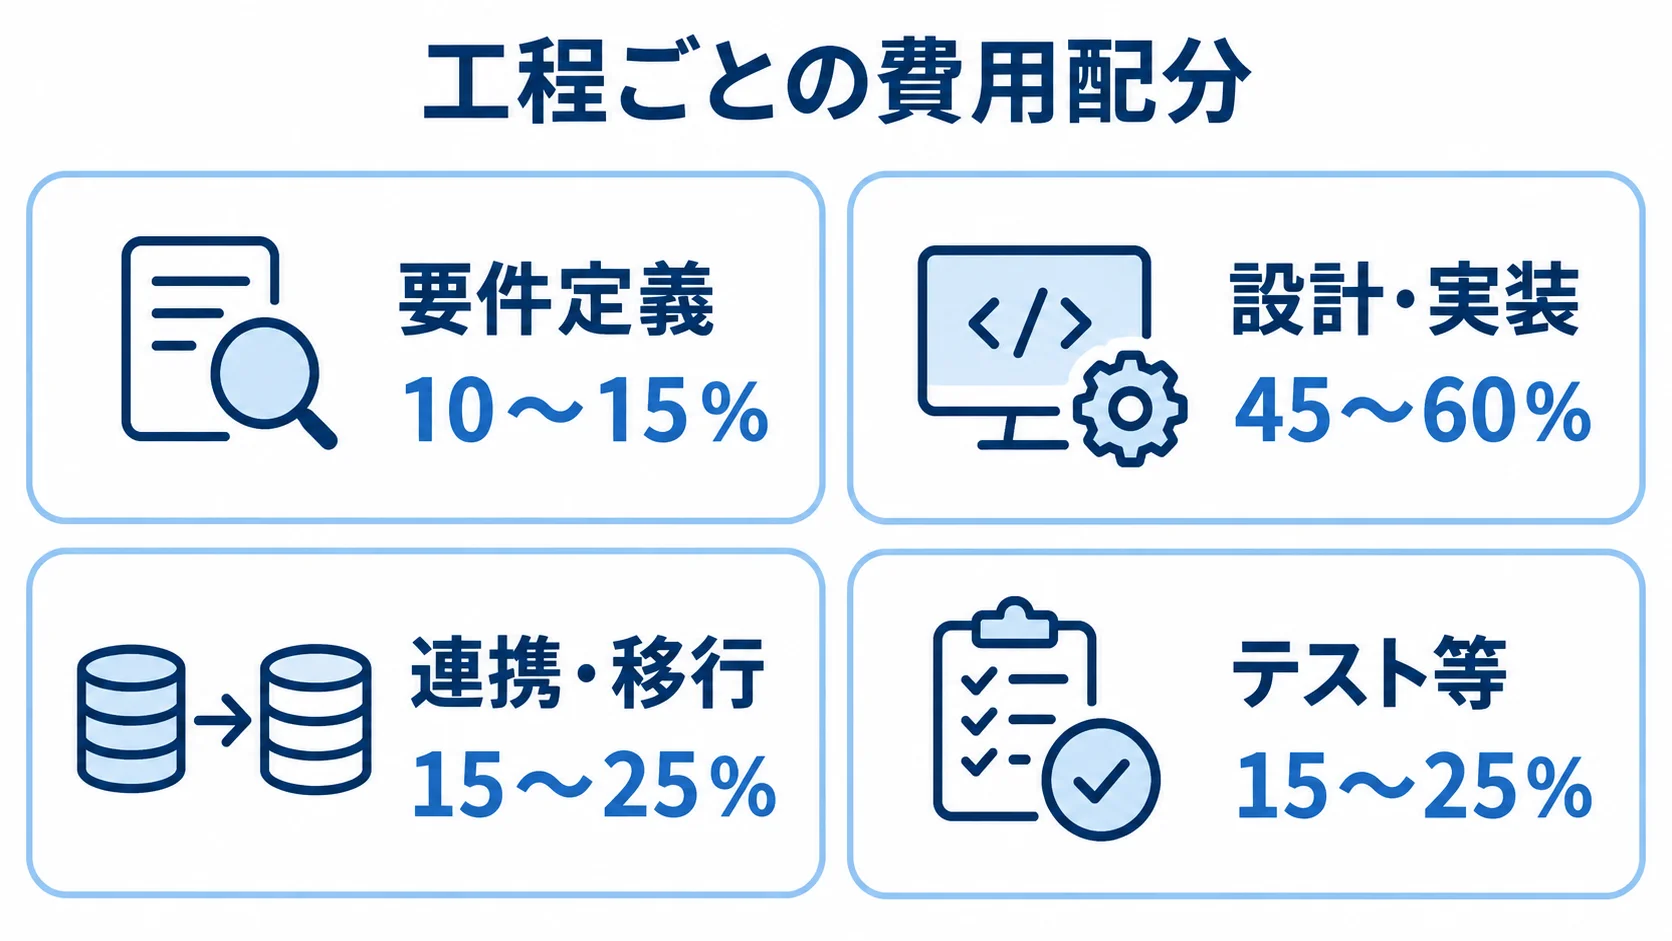
見積書は、工程ごとに分けて確認します。企画の初期には、次の配分を仮置きできます。
- 要件定義:全体の10〜15%程度。
- 設計・実装:45〜60%程度。
- 連携・移行:15〜25%程度。
- テスト等:セキュリティ、災害対策、教育を含め15〜25%程度。
この比率は案件ごとの推定です。金融案件では移行やテストを重視するため、後半の比率が高くなる場合があります。
見積もりに、要件定義や基本・詳細設計、実装が含まれているかを見ます。連携や移行、テストも、見積もりの対象に入っているか確かめます。セキュリティや教育、リリース、保守の扱いも確認します。
人件費では、プロジェクトマネージャーや業務アナリスト、アーキテクトの工数を確認します。開発者やインフラ・セキュリティ担当、テスト担当の工数も分けて見ます。
金融業務の知識や監査対応、勘定系連携、移行の責任を担える人材は、単価が上がりやすいです。人数や単価だけでなく、要件と検収の責任者、ピーク時の体制も確認します。
月額利用料・保守・法改正対応の扱い
運用費は、利用料と保守の範囲、長期の保有コストに分けて確認します。
- 基盤費:基盤の利用料で、計算資源やデータベース、通信、バックアップが含まれます。
- 従量課金:SaaSは利用者数、申込・電子契約・本人確認件数に応じて増える場合があります。
- 保守費:初期開発費の年額5〜15%程度を仮置きすることがありますが、契約範囲によって変わります。
既存システムの保守費と新規開発費は、分けて考えます。例として、高知県の2025年度「貸付金管理システム運用保守委託業務」は、予定価格が税抜250万0960円でした(出典: 高知県「令和7年度貸付金管理システム運用保守委託業務に係る一般競争入札の結果」、2025年)。
この価格は既存システムの年間運用保守に近く、新規開発の相場ではありません。保守だけでも年数百万円規模になり得るため、比較の材料になります。
- 5〜10年分の総保有コストを算出する。
- 独自カスタマイズが増えると、制度変更や製品更新の費用が高くなるため、標準機能に合わせる範囲を決めておく。
総保有コストには、初期開発費や月額利用料、年次保守を含めます。さらに、法改正対応や追加商品、データ保管の増加も入れます。監査や脆弱性診断、教育、終了時のデータ返却費も対象です。
保守の範囲に、法改正や新商品、金利変更への対応が含まれるかを確認します。障害対応や24時間監視、追加開発まで入るかも確かめます。
ログ保管や監視、認証、脆弱性対策、問い合わせ対応は、運用支援費として別に確認します。
ローン管理システムの見積もりを取る際のポイント
見積もりの差は、開発者の単価よりも対象範囲と前提条件から生まれます。業務や商品、連携、データの条件に加え、セキュリティや運用条件もそろえたRFPを作ります。
「ローン管理システム一式」のような依頼では、追加費用が生じやすくなります。そのため、成果物と除外範囲も記載します。
RFPへの対象商品・業務・データ量の記載
RFPでは、商品・業務と規模、接続、移行、非機能要件を具体的に示します。記載内容をそろえておけば、各社を同じ条件で比べられます。
- 商品・業務:審査項目、金利、返済方式、繰上返済、条件変更、担保・保証を示す。
- 処理量:申込・契約件数、融資残高、返済・延滞履歴、利用者・拠点数、月末や繁忙期のピークを示す。
- 連携:勘定系やCRM、保証会社、信用情報と接続します。本人確認、電子契約、会計、通知も含みます。方式・頻度・再送担当を記します。
- 移行・非機能:移行データと運用条件を整理し、RTO・RPOも定める。
移行では、データ件数や保存期間、旧コードを記します。欠損や名寄せ、履歴の保持方針も、あわせて書いておきます。
非機能条件には、利用可能時間やピーク時の応答、同時利用者数を含めます。監査ログやバックアップ、脆弱性診断、再委託の条件も入れておきます。
休日の返済日や元金・利息の充当順序は、機能名のほかにサンプルケースで示します。
同条件での複数社比較と実績の確認
候補会社は、同規模・同業態の金融機関での実績や、勘定系連携の経験で比べます。移行責任や保守体制、障害時の連絡体制も、比較の観点になります。自社業務への適合性は、導入実績の件数よりも、実際の業務内容との近さで判断します。
デモでは、画面の見栄えよりも実際の業務シナリオに沿って、機能を確かめます。
- 計算と変更:返済計算や条件変更が想定どおりかを確かめる。
- 管理機能:延滞、権限、監査ログ、帳票を確認する。
- 連携:連携エラーが起きたときの動き。
NTTデータのローンデジタルプラットフォームは、個人ローンの申込から契約締結までを、SaaS型で提供しています。金融機関や保証会社も含めた仕組みです。
また、AWS上で申込情報を管理・保管する条件も案内されています(出典: 株式会社NTTデータ「ローンデジタルプラットフォーム」、2026年確認)。
申込・契約のデジタル化を重視する案件では参考になります。ただし、融資実行後の返済・回収まで含むかは、確認が必要です。
- 事例の効果を自社の成果と見なす前に、対象業務、人数、処理件数、導入前後の測定条件を確認します。
アイティフォーは、千葉興業銀行の導入事例を公開しています(出典: 株式会社アイティフォー「千葉興業銀行様導入事例」、2025年)。この事例で扱われているのは、債権管理システム「CMS V5」です。同システムは、延滞管理や督促を効率化し、催告書や代弁請求書の作成・送付を一括化したと紹介されています。
見積もりと合わせた契約・検収・リスク分担
発注方式を決めたうえで、変更管理と検収条件を契約に含めます。代表的な契約の進め方は、次の2つです。
- 要件定義と開発を一括で発注し、変更管理を厳密に行います。
- 要件定義を先行し、成果物を確認してから開発契約を結びます。未確定の業務ルールを整理できるため、価格を固めやすくなります。
どちらの方式でも、仕様変更の判断者や追加費用の算定方法を、契約書や計画に記載します。納期への影響と優先順位も、あわせて書いておきます。
検収条件は、画面の表示よりも業務シナリオで定義します。合格条件には、返済予定表や勘定系残高、連携失敗時の再送を含めます。さらに、権限・ログと、移行後の件数や残高も合格条件にします。
受入テストのデータと判定者、再テストの期限も決めておくと、稼働直前の認識違いを減らせます。
ローン管理システム開発でよくある質問(FAQ)
ローン管理システムの選び方は、業務範囲と既存基盤によって異なります。企画や見積もりでよく相談される質問について、判断の目安を示します。
ローン管理システムの開発費用はいくらですか?
企画初期の費用は、開発規模や対象範囲によって変わります。
- 小規模周辺機能:1,000万〜3,000万円程度です。
- 中規模融資管理:3,000万〜1億円程度です。
- パッケージ・大規模カスタマイズ:5,000万〜2億円程度です。
- 勘定系を含む刷新:1億〜数十億円以上になることもあります。
金額は、商品数や連携数、移行量、セキュリティ、運用時間を前提にした概算です。
RFPで条件をそろえ、複数社から見積もりを取ってください。
パッケージとクラウド・SaaSはどちらが向いていますか?
融資業務を標準機能に合わせ、短期間で安定稼働させたい場合はパッケージが向いています。顧客接点を早く変えたい場合は、クラウド・SaaSが候補です。
クラウド・SaaSでは、データ保管や責任共有、障害対応を確認します。カスタマイズの限界や、契約終了時のデータ返却も確かめておきます。勘定系や融資元帳を既存基盤に残し、変化の速い業務だけをクラウド化する方法もあります。
既存の勘定系を残したまま開発できますか?
既存勘定系を残して開発できます。貸出残高や入出金は勘定系の正データとし、申込や審査、稟議、契約、返済予定をローン管理側で扱う構成は、一般的な検討方法です。督促や監査履歴も、ローン管理側の対象になります。
どちらが項目を更新するか、連携が遅れたときにどの画面を正とするかを決めます。障害復旧後にどう再送するかも、あわせて定めます。移行と連携の対象は分けて考え、段階リリースの可否も確認します。
開発にはどのくらいの期間がかかりますか?
小規模周辺機能は4〜9か月、中規模融資管理は9〜18か月、パッケージと大規模カスタマイズは9〜24か月が目安です。勘定系刷新は24〜48か月以上かかることがあります。
要件が曖昧なままだと、追加開発や移行リハーサル、受入テストで期間が延びます。対象の商品や拠点を絞り、段階的にリリースすることも検討します。
ローン管理システム開発のまとめ
ローン管理システム開発では、申込から回収までの業務と、勘定系・融資業務・債権管理の境界を整理します。
対象商品や返済・金利計算、ワークフローを要件に含めます。外部連携や移行、権限、監査、障害復旧も要件にします。
正データをどちらが持つかと、業務を止めずに移行する方法を先に決めておくと、後戻りを減らせます。機能一覧は、その後に整理します。
前提条件をそろえた費用と工程の比較
小規模周辺機能は1,000万〜3,000万円程度、中規模融資管理は3,000万〜1億円程度、パッケージや大規模カスタマイズは5,000万〜2億円程度が目安です。
クラウド・SaaSは、初期費用と月額費用を分けて見ます。勘定系刷新は、大規模案件として扱います。総保有コストは、移行やテスト、教育、保守も含めて見ます。そのうえで、法改正や追加商品、終了時のデータ返却まで確認します。
最初の一歩は現状業務とRFPの整理
発注の前に、二重入力や紙の稟議を洗い出し、代表的な返済計算と例外ケースを用意します。
- RFP:対象商品や処理量、連携先、移行を記載します。RTO・RPOや監査ログ、検収条件も含めます。
- 契約条件:SLA、再委託、データ返却も含める。
- 委託先:金融業務への理解、移行・テストの責任、稼働後の体制を、価格と合わせて比べます。
業務への適合性を重視して選ぶと、導入後の定着につながります。
▼全体ガイドの記事
・ローン管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。