
管理会計システムの発注は、目的と管理軸を決め、要件を整理し、委託先を選んでから段階的に検証する順で進めます。この順に進めると、予実管理と経営判断の改善につながります。
▼全体ガイドの記事
・管理会計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
管理会計システムの発注・外注の考え方
発注の前に、発注側がどの会議で誰がどの数字を見て、何を判断するかを決めておきます。管理会計は、部門、商品、顧客、案件、拠点などの切り口で、経営判断を支える情報基盤です。
財務会計は社外報告のための正確な記録を重視します。一方、管理会計は採算や差異の原因を素早く判断できる仕組みを目指します。特に、機能の数より、管理軸、データ責任者、締め処理、差異分析の使いやすさが成否を左右します。
管理会計システムと財務会計システムの違い
財務会計と管理会計は、目的も扱う情報も異なります。
- 財務会計:仕訳、決算、税務、法定帳簿など、社外説明用の処理を正確に行う
- 管理会計:財務会計の実績に、販売・購買・在庫・生産・案件・人員のデータを合わせ、社内判断に使う
- 分析例:同じ売上を、商品別粗利、担当別受注確度、拠点別固定費、案件別工数で見る
この違いを曖昧にしたまま外注すると、会計ソフトの帳票が増えるだけで、予算作成や配賦、見込更新、シナリオ比較まで届かないことがあります。
発注書やRFPでは、法定決算の効率化と、経営会議向けの分析・計画を分けて書きます。また、どちらのデータを正とするかも明記してください。
管理会計システムを外注する目安
次のような状態が見られるときは、外注を検討する目安になります。
- 業務の分散:月次報告で複数のExcelから転記し、部門ごとに売上や利益の定義が異なる状態
- 手作業と調査:配賦が手作業に頼っていて、予実差異の原因調査に日数がかかる
これらは、データモデル、業務ルール、権限、連携の設計から見直す必要がある課題です。
業務とデータを理解する責任者が社内にいても、会計、販売、案件、人事などを横断する設計やAPI連携を、すべて社内で賄えるとは限りません。さらに、セキュリティや移行、テストも、社内だけで担えるとは限りません。
外注する場合も丸投げにせず、発注側が目的と業務上の正解を持ち、委託先が設計・開発・品質管理の専門性を担います。
発注形態の選び方
発注形態は、まず標準的な業務に自社を合わせられるかどうかで見ます。あわせて、独自の配賦や多軸分析が競争力に直結するか、既存システムと何本連携するかも判断の材料になります。
標準化できる部分はクラウド製品で始め、独自の連携や帳票だけを追加開発します。こうすると、導入の速さと柔軟性のバランスを取りやすくなります。
SaaS・パッケージ導入が向く企業
予算入力や予実差異など、汎用的な業務を早く整えたい企業には、SaaSや会計パッケージが合います。
- 基本業務:予算入力、予実差異、承認、部門別集計
- 導入・運用:初期開発を抑えられ、更新やバックアップを任せやすい
- 小規模な試行:従業員数や利用者数が少なく、1事業部で試す場合は、設定と研修を委託する
- 契約前の確認:管理軸、会社・ユーザー数、保持期間、API・CSV、データ返却
ただし、標準項目に合わせると、特殊な配賦、独自の責任会計、複雑なシナリオ、既存ERPとのリアルタイム連携は制約を受けることがあります。そのため、機能ごとに標準、設定、追加開発、対象外を分けてください。
クラウド製品と個別開発の組み合わせ
構成を考えるときは、製品で標準化する業務と、自社固有の分析や連携を補う部分を分けて考えます。
- 入力と連携:入力とワークフローはパッケージで、販売・案件・人員のデータはAPIやETLでつなぐ
- 独自分析:経営ダッシュボードは、BIや限定的な個別開発で作る
- 段階導入:1事業部、月次報告1つ、数本の連携から始めて全社へ広げる
- 責任分担:障害窓口、データ不具合への対応、製品更新時の費用負担
すべてを一から作らないぶん、検証とリリースを早めに繰り返しながら、必要な管理軸へ投資できます。製品ベンダー、導入支援会社、開発会社の役割は、構成図の上で示しておきます。
スクラッチ開発を選ぶケース
標準製品に合わせると業務の変更が大きくなる場合は、スクラッチ開発が候補になります。選んだあとは、機能を段階的に広げていきます。
- 適する業務:独自採算、複雑な配賦、細かな権限、複数社の責任会計
- 開発上の特徴:自社向けの操作や計算を作り込める一方、要件が膨らみやすい
- 初期範囲:利益分析と予算見込を、まずMVPとして作る
- 段階拡張:検証後に、配賦、シミュレーション、子会社展開を追加する
保守の人材、セキュリティ更新、会計基準や制度変更への対応は、長く管理し続ける必要があります。また、AI予測や異常検知は補助機能として扱い、元データと計算根拠を検証できる設計を優先します。
RFPと要件整理の進め方
RFP(提案依頼書)は、発注側が示す基準で、各社が同じ条件で提案や見積もりを出せるようにするための文書です。製品名や画面仕様を決める前に、まず条件をそろえます。
まず現行業務を洗い出し、MUST、WANT、今回の対象外に分けます。そのうえで、成果物と希望時期を記載し、予算の考え方と質問方法も書き添えます。
発注前の要件が粗いほど、各社は異なる前提で見積もります。そのため、価格の比較が難しくなります。
現行業務と意思決定の洗い出し
洗い出しでは、担当者と業務、Excelの構造、導入効果を測る指標を一覧にします。
- 業務と会議:予算作成・実績確定・承認者、締め日、差異調査、会議資料
- Excel:ファイル名、入力セル、計算式、参照元、更新頻度、作成者、利用会議、廃止可否
- 効果指標:締め日を短縮する日数、集計・差異調査時間、手入力・二重入力の削減数
同じ営業利益でも、配賦の前後や速報と確定の違いによって、数字は一致しないことがあります。そこで、稼働後の行動の変化まで指標に含めると、機能の優先順位を決めやすくなります。
管理軸とデータ連携の要件
勘定科目だけでなく、管理軸、配賦、連携の要件を分けて整理します。管理軸を増やしすぎると入力とマスタ管理が重くなるため、何のために使う軸かも見極めます。
- 管理軸:会社、部門、事業、商品、顧客、地域、案件、責任者、期間、シナリオ
- 軸の優先度:経営会議で使う軸、現場で入力する軸、将来必要になる軸に分ける
- 配賦:元と先、基準値、期間、端数処理、再計算の履歴を定める
- データ連携:項目、頻度、方式、エラー時の再処理、正とするシステム、保持期間
会計や販売など連携先ごとに、要件を整理します。APIによるリアルタイム連携にするか、日次のCSVにするかは、業務の周期に合わせて決めます。
連携の本数だけでなく、コード変換、過去データの移行、欠損値の扱いも見積もりの対象になります。
RFPに記載する項目
RFPには、目的から導入後の支援まで、次の項目を盛り込みます。
- 目的と範囲:背景・目的、対象会社・部門、利用者数、現行システム、対象業務
- 業務と機能:管理軸、予算入力・承認、予実差異、配賦、見込・シナリオ
- データと出力:帳票・ダッシュボード、外部連携、移行データ
- 統制と運用:権限、監査ログ、バックアップ、障害対応
- 導入後の支援:研修、保守、希望時期、予算の考え方
機能ごとに回答欄を用意し、標準、設定、追加開発のどれかを選んでもらいます。提案に任せる場合は、その旨を書いてもらいます。こうしておくと、製品の制約と追加費用を把握できます。
各社には、同じサンプルデータと月次締めのシナリオを渡します。そのうえで、予算入力、販売実績の取込、共通費の配賦を、一連のデモで見てもらいます。差異の確認、承認、レポート出力も、同じ流れのなかで確かめます。
資料の見栄えだけでなく、数値の根拠や例外処理も確かめます。操作ログやデータのエクスポートも、あわせて見ます。これらは、提案の内容が稼働後に使えるかどうかを判断する材料になります。
契約形態と責任範囲の決め方
要件が固まっている工程と、探索が必要な工程が混在します。そのため、企画・要件定義と、製品選定、開発、保守を分けて考えます。工程ごとに、何を納めるかと変更の手続きを決めます。
配賦や既存データの品質は、実データを見ないと確定しにくい領域です。そこで、初期調査を独立した契約にする方法もあります。
請負契約が向く工程
請負契約は、合意した成果物を決めた納期と金額で完成させ、検収する工程に向いています。契約では、納品物と受け入れ条件を具体的に書き込みます。
- 納品物:要件定義書、基本設計書、画面・帳票、連携・テスト仕様、操作マニュアル
- 受け入れ条件:部門別損益、予算版管理、配賦、承認、権限、ログ
- 変更管理:受付者、再見積もり、承認者、納期再計画、キャンセル時の扱い
発注側の確認が遅れたり前提が変わったりすると、納期と費用に影響します。未確定の要件を固定価格に含めると、リスク分の上乗せや追加費用が生じやすくなります。
準委任契約・ラボ型開発が向く場合
準委任契約は、専門家の支援を受けながら要件を検証し、段階的に形にしていく探索的な企画やアジャイル開発に適しています。
- 段階的な検討:管理軸と連携データを確かめながら、試作、データモデル、MVPを決める
- 契約範囲:作業、担当者、稼働時間、成果物、報告、品質確認を明確にしておく
- 月次の終了条件:連携仕様の確定や試作の受け入れなど、確認できる状態にする
- 発注側の体制:業務責任者と決裁者を置き、質問への回答期限を守る
準委任では、完成まで責任を負う請負とは、責任の範囲が異なります。発注側の判断が遅れると作業時間だけが進んでしまうことがあるため、社内で質問に答える体制が欠かせません。
契約書で確認するデータ・知的財産・保守
契約では、データや知的財産の扱い、終了時の取り決め、保守条件を明確にします。
- 権利と情報管理:データ・マスタ所有権、帳票等の利用権、成果物引渡し、再委託、秘密保持
- 個人情報等:個人情報や機密情報の取り扱いを明記
- クラウド終了時:返却形式、削除証明、出力可能期間、サービス停止時の対応
- 保守条件:受付時間、障害重要度、一次回答、復旧目標、バックアップ、脆弱性・法改正・会計基準対応、軽微改修
成果物にソースコード、設計書、API仕様書を含めるかどうかは、契約で決めておきます。保守の範囲には、法改正や会計基準への対応も含めて定めます。
IPAが2026年3月に公開した「中小企業の情報セキュリティ対策ガイドライン」第4.0版では、サプライチェーンを含むサイバー攻撃への備えが拡充されています(出典:IPA「中小企業の情報セキュリティ対策ガイドライン」第4.0版、2026年)。
IPAの指針を踏まえ、MFAや最小権限、監査ログなどを、RFPと契約に反映します。あわせて、バックアップやインシデント時の連絡先も反映します。
管理会計システムの費用相場とコスト内訳
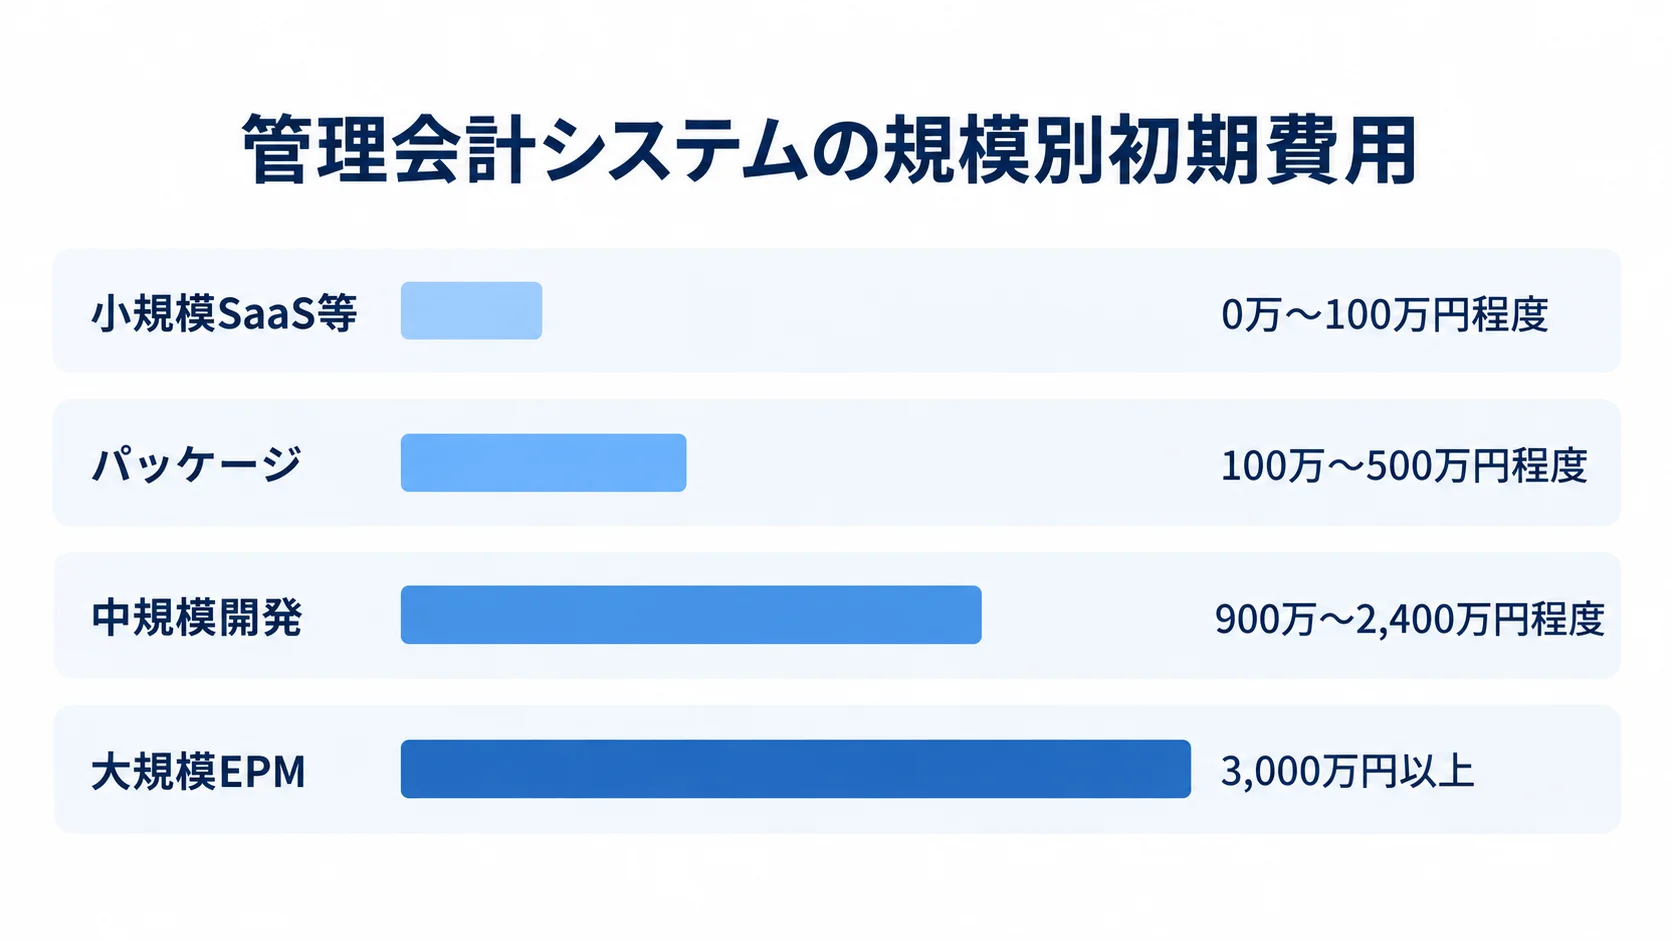
費用は、会社・部門数、管理軸、利用者数などで変わります。配賦やシナリオの複雑さ、既存連携、過去データの移行も、費用に影響します。さらに、権限・監査要件や導入支援の範囲も費用に影響します。
ここに示すのは、公開情報や類似する予実管理・ERP導入の情報をもとにした、予算用の幅です。個別案件の確定価格ではないため、同じ要件で提案を受けて、作業範囲を確かめてください。
規模別の費用相場
予算検討の目安は、規模によって異なります。公開されている価格の例と開発情報もあわせて確かめておきます。
- 小規模SaaS等:会計ソフトの予実管理拡張で、初期費用は0万〜100万円程度、月額は5万〜30万円程度、期間は1〜3か月が目安
- パッケージ:設定、帳票変更、研修を含み、初期費用は100万〜500万円程度、期間は2〜6か月程度
- 中規模開発:複数事業部、配賦、複数のERPや販売連携がある場合で、初期費用は900万〜2,400万円程度、期間は6〜12か月程度
- 大規模EPM:グループ経営管理では、初期費用3,000万円以上、期間1年以上となることもある
OBCの個別原価管理向けクラウドは、初期費用が税別5万円からと案内されています(出典:株式会社オービックビジネスコンサルタント「個別原価管理の勘定奉行クラウド 料金体系」、2026年確認)。ただし、構成や利用条件で料金が変わるため、管理会計全体の導入費と同一視はできません。
2025年時点の予実管理システム開発情報では、エンジニア単価は60万〜120万円、規模は5〜30人月程度と整理されています(出典:株式会社ripla「予実管理システム開発の完全ガイド」、2025年)。
見積書の費用項目
見積書は、作業範囲と費用項目をそろえて読みます。合計金額は、その内訳を見たうえで比べます。
- 初期作業:企画・要件定義、製品選定、環境・画面・帳票設定、データモデル
- 導入作業:連携、配賦、移行、テスト、マニュアル、研修、リリース支援
- 見積条件:工程別人月、担当、成果物、前提、除外事項
- 継続費用:クラウド、DB、BI、ETL・iPaaS、API、認証、監視、バックアップ、サポート
- ライセンス等:利用者・会社・モデル・環境数と追加ごとの単価
見積もりによっては、作業の一部が入っていないことがあるため、同じ範囲になるよう分けて比べます。あわせて、ユーザーや管理軸、会社、帳票などを追加したときの単価も確かめてください。
ランニングコストと補助金の見方
運用費は5年のTCOで比べ、補助金は対象条件を確かめたうえで予算に反映します。
- 保守・改善:初期開発費の年5〜15%程度を目安とする
- 5年TCO:月額、監視、バックアップ、問合せ、障害、更新、法改正、軽微改修
- 補助対象経費:ツール購入、クラウド最大2年分、設定、研修、保守
- 補助額等:1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下、補助率は原則2分の1以内
- 申請条件:登録ツール、時期、対象者、交付決定前の契約禁止
管理軸や組織を毎年変える企業は、追加開発の単価と、保守の対象外になる作業も併せて確かめます。
2026年のデジタル化・AI導入補助金(通常枠)では、対象経費や補助額に条件があります(出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」、2026年)。そのため、補助金を前提に価格を決めつけず、公募要領と支援事業者を確かめてください。
委託先の選び方と見積比較のポイント
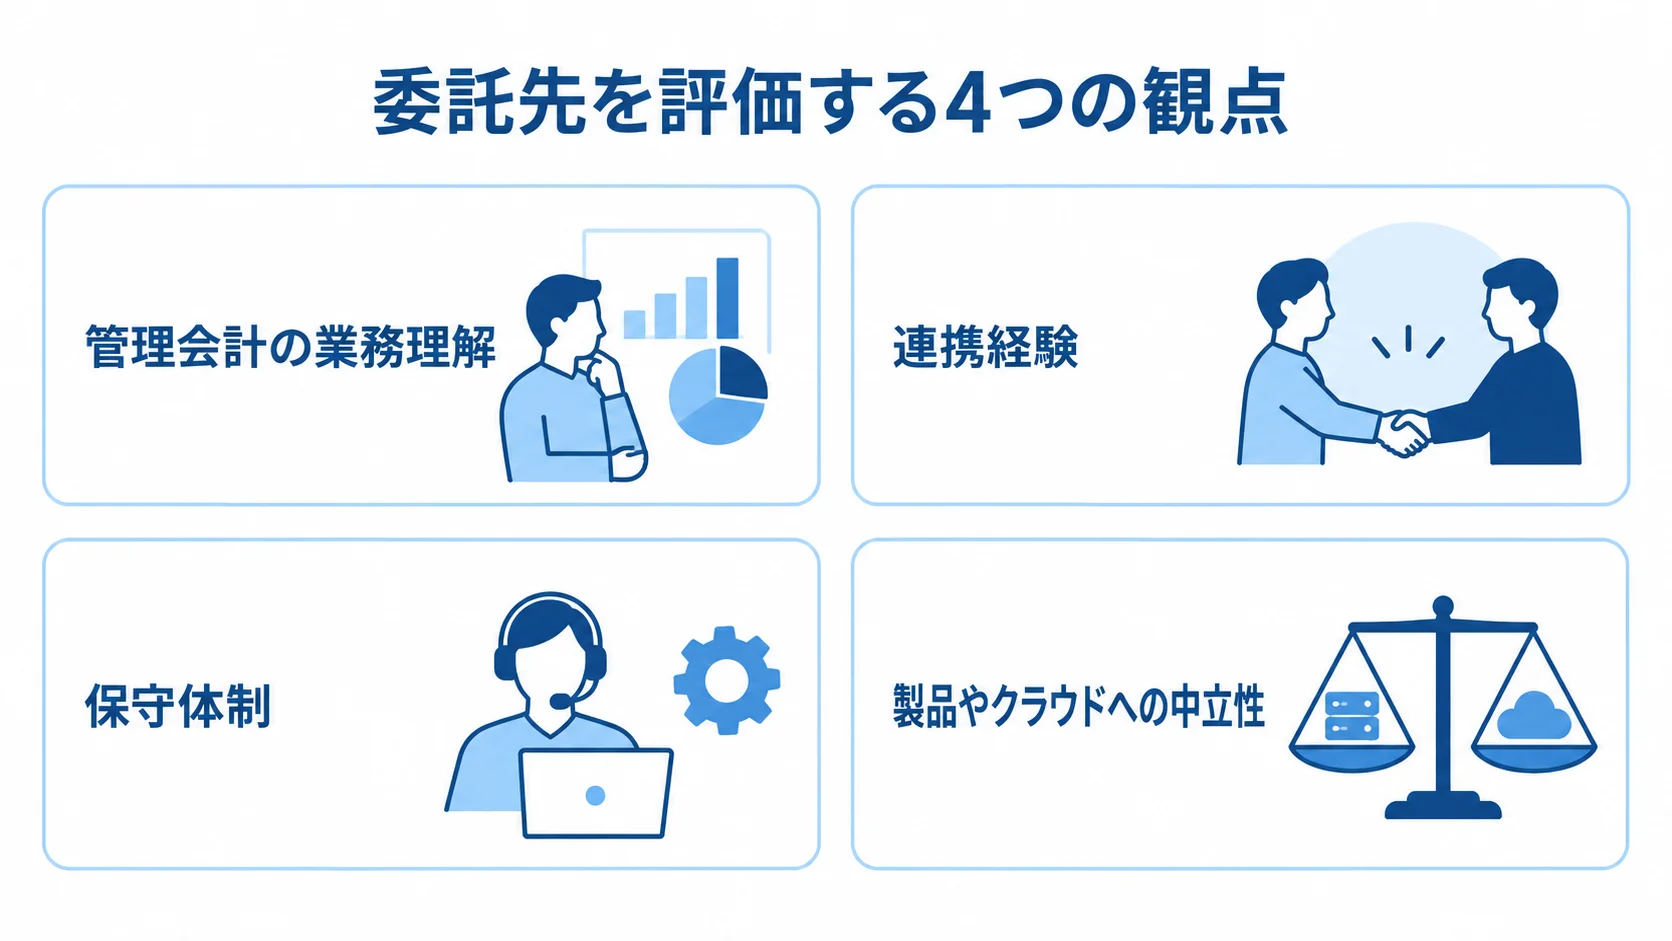
委託先は、企業規模や知名度だけでなく、業務への理解や連携の経験で評価します。さらに、発注後の責任者や保守体制、製品やクラウドに偏らない中立性も確認の対象になります。
委託先の候補には、管理会計SaaSのベンダーやERP・連結会計に強い会社、個別開発会社、業務コンサル会社などがあり、得意な領域が異なります。そのため、課題に合う候補を複数のタイプから選び、同じRFPで比べます。
開発会社と製品ベンダーの使い分け
課題に応じて、候補の得意な領域を使い分けます。あわせて、発注側の体制も確認しておく必要があります。
- 標準化:製品機能と導入実績を持つベンダー・支援会社
- 連結・グループ管理:連結会計・EPMの経験がある会社
- 独自連携・計算:個別開発の設計力と保守力を見る
- 体制確認:担当範囲、再委託、障害指揮系統、離任時の引き継ぎ
窓口が一社でも、一次請けや導入パートナーのほか、再委託先やクラウド事業者が関わることがあります。
たとえば、NECキャピタルソリューションでは、Oracle Cloud ERPを導入し、構築はアクセンチュアが担当しました(出典:日本オラクル「NECキャピタルソリューション、Oracle Cloud ERPを導入」、2025年)。
製品会社と構築会社は役割が異なるため、それぞれを分けて評価します。
見積書の比較項目
金額を比べる前に、前提条件と作業範囲をそろえます。そのうえで、評価項目も同じ基準で確かめます。
- 見積条件:会社・部門・利用者、管理軸、連携本数、過去データ年数、帳票数、環境数、同時利用者、研修回数、保守期間
- 移行範囲:Excelの整形、コード変換、重複の排除、検証の有無
- 提案評価:費用・納期、要件理解、提案の具体性、標準機能と追加開発、数値検証、進行管理
- 運用評価:担当経験、セキュリティ、保守、データ可搬性
- 価格の確認:安い見積もりはテスト・移行・研修・障害対応・設計書が除外されていないか、高い見積もりは過剰開発や不要なライセンスがないかを調べる
条件を固定し、作業内容ごとに分解したうえで、各社の見積もりを比べます。
委託先の実績とリスクの確認
委託先ごとに、実績の類似性と情報管理を確かめます。契約終了時の扱いも、あわせて確認します。
- 類似実績:会社・事業部数、管理軸、ERP、期間、運用体制、テスト例
- 稼働後の実績:問い合わせ件数や担当者の継続率についても質問する
- 説明姿勢:守秘義務のもとで説明できる範囲から、信頼性を判断する
- セキュリティ:保管場所、暗号化、MFA、権限分離、操作ログ、バックアップ、脆弱性報告、再委託、事故連絡、復旧目標
- データ保護:人件費等の閲覧範囲、契約終了後の返却とコピー削除
公開されている事例だけでなく、匿名化した要件定義書や受け入れテストの進め方も確かめます。
管理会計のデータには、人件費や利益率、取引条件などが含まれます。そのため、データの扱いを慎重に確かめます。
発注から運用開始までの進め方
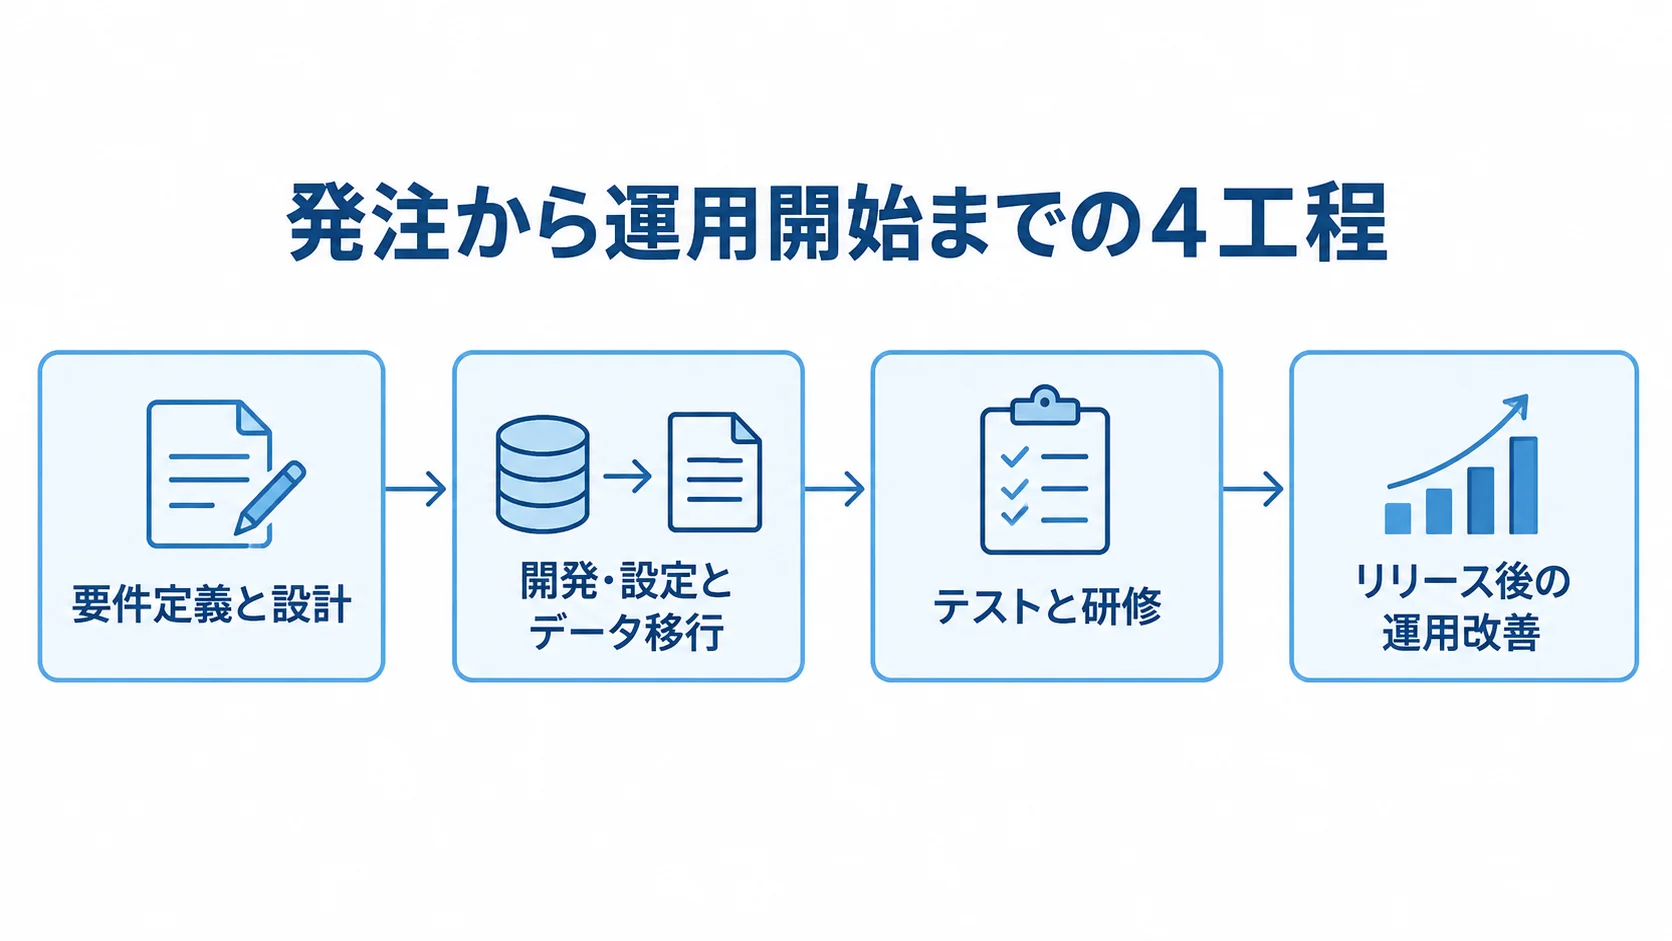
各工程の終わりに、発注側が確認し、未決の事項や追加費用の可能性を解消してから次の工程へ進みます。
管理会計は、実際の月次締めで検証しないと、稼働後になって問題が見つかることがあります。そのため、工程は次の順で進めます。
- 要件定義と設計を確認する
- 開発・設定とデータ移行を進める
- テストと研修を行う
- リリース後に運用を改善する
PoCやMVPでの検証項目
PoCやMVPでは、機能の数よりも、数値の整合性と業務への定着を検証します。範囲と確認項目は絞って進めます。
- 対象範囲:1事業部、予算サイクル1つ、会議資料1つ
- 業務検証:予算入力、実績連携、差異分析、承認、レポート出力
- 効果指標:入力完了率、月次締め所要日数、原因特定時間、手作業回数、利用部門割合、問い合わせ内容
- 例外確認:取込失敗、権限不足、締め後訂正、再計算、出力データの再利用
実データに近い条件で試し、Excelと新システムの数字を突き合わせます。数字に差が出たときは、担当者と修正の根拠も確かめておきます。
PoCで基準値を取っておくと、全社展開後に効果を説明しやすくなります。試作品の見た目だけで判断しないようにします。
受け入れテストと研修による現場利用の確認
テストや検収、研修、稼働後の支援は、それぞれ分けて準備します。そのうえで、現場が使える状態になっているかを確かめます。
- テスト:未入力、重複、締め後訂正、権限のない閲覧、連携遅延、配賦変更、再取込、復旧
- 検収:業務担当がシナリオを承認し、重大な不具合を残さず、帳票の数値とマニュアルを確かめる
- 研修:管理者、入力者、承認者、閲覧者に、定義、締め、差戻し等を伝える
- 稼働後:1〜3回の月次締めに委託先が同席し、質問とエラーを改善につなげる
テストは、実際の利用者が操作して進めます。研修では、Excelとの使い分けや問い合わせ先も伝えます。
稼働後の支援を契約に含めておくと、現場で使われなくなるリスクを下げられます。
稼働後の改善指標
ログイン数だけでなく、業務指標、月次レビュー、追加開発の効果を見ながら改善を進めます。
- 業務KPI:締め日、入力完了率、差異特定時間、手入力・二重入力件数、修正予算の作成期間
- 利用状況:利用部門率、問い合わせ、会議でのレポート利用
- 月次レビュー:未利用機能、停滞部門、定義の揺れ、連携エラー、追加管理軸
- 追加開発:判断効果、利用者数、データ品質、保守負荷、費用をもとに優先する
- AI予測:根拠、学習データ、誤差、承認者の責任を、説明できる状態にする
意思決定が早まったか、利益や資源配分を見直せたかを、導入の価値を判断する基準にします。
管理会計システム発注・外注のよくある質問
発注では、費用や外部に任せる範囲について疑問が出やすいものです。標準化する業務や、稼働後に数字を管理する担当者についても、疑問になりやすい点です。
管理会計システムはSaaSとスクラッチのどちらで発注すべきですか?
標準的な予算・予実管理を早く始めたいならSaaSやパッケージが適しています。独自の配賦、多軸分析、連携が競争力に直結する場合は、スクラッチが候補になります。
実務では、標準機能を使いながら、連携や帳票だけを個別開発するハイブリッド型も検討できます。その際は、管理軸や会社数、連携、拡張性を含めて、5年TCOを同じ条件で比べます。
管理会計システムの外注費用はどれくらいかかりますか?
小規模SaaSや予実管理の設定は初期費用が0万〜100万円程度、パッケージ導入は100万〜500万円程度です。また、連携や配賦を含む中規模開発は900万〜2,400万円程度です。
大規模EPMは3,000万円以上が目安です。これは公開情報や類似案件から整理した幅で、管理軸の数や利用者数、移行の範囲などで変わり、連携や保守の範囲でも差が出ます。
同じRFPを複数社に渡し、初期費用と月額、保守、追加開発を分けて見積もりを出してもらってください。
RFPを作れない場合でも外注できますか?
外注できます。まず、RFPの作成支援や現状分析・要件定義を先に委託します。そのうえで、Excelや会計のデータを整理します。販売や案件、月次報告の流れも整理してから、製品選定と開発の見積もりを取ります。
初期支援の成果物は、業務フローや管理軸の一覧、データ項目を含めて、発注側と合意します。さらに、優先順位と概算予算、次工程のRFPも合意の対象にします。特に、調査のあとに本開発を判断すると、リスクを抑えやすくなります。
管理会計データを外注先へ渡しても安全ですか?
安全性は、誰がどのデータにアクセスし、そのデータをどう保護、監査、削除するかで決まります。まず機密度を分けたうえで、最小権限やMFA、暗号化を定めます。ログとバックアップも、あわせて決めておきます。
再委託、障害の報告、契約終了後の返却と削除も、RFPと契約に記載します。また、実データを扱う前に匿名サンプルで検証し、必要な期間だけアクセスを許可します。
まとめ
発注・外注では、まず早く行いたい意思決定を決めます。そのうえで、現行のExcelとデータの流れを一覧にします。管理軸や締め処理、権限も、同じように洗い出します。
次に、SaaS・パッケージ、ハイブリッド、スクラッチを、標準機能と追加開発の境界で比べます。
発注前のRFPと比較条件
RFPには、目的と範囲、MUST・WANT、管理軸を記載します。加えて、次の項目も盛り込みます。
- 連携・移行:連携とデータ移行の範囲
- セキュリティ・テスト:セキュリティ要件と、テストの内容
- 研修・保守:研修の内容と、保守の条件
- データ返却:契約終了時のデータ返却
そのうえで、各社には同じシナリオで提案とデモを受けてもらいます。
見積書は、初期費用だけでなく、月額や保守の費用も含めて比べます。さらに、追加開発やライセンス、クラウドや移行の費用も、5年TCOで比べます。安さや高さの理由も、あわせて確かめます。
委託先と運用の責任分担
確定した成果物がある工程には請負、探索や要件整理には準委任と、工程の性質に合わせて契約を選びます。また、委託先の実績と体制を確かめます。再委託やセキュリティ、保守、終了時のデータ返却の扱いも、契約の段階で決めておきます。
PoCや段階導入で、数値の正しさと現場での利用を確かめます。さらに、月次報告や経営判断を改善し続けるために、稼働後の運用も契約に含めます。
▼全体ガイドの記事
・管理会計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。