
管理会計システムは、クラウド型、ERP一体型、EPM型や限定的な個別開発に分けて考えると、自社に必要な仕組みを選びやすくなります。
主な機能や開発の進め方、費用の目安、開発会社の選び方、導入で起きやすい失敗と対策を、順に見ていきます。
▼関連記事一覧
・管理会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・管理会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・管理会計システム開発の見積相場や費用/コスト/値段について
・管理会計システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
管理会計システムの概要
管理会計システムは、経営者や事業責任者が判断するための仕組みです。利益がどの部分で生まれ、予算との差異がどこにあるかを把握できます。選択肢を比べる材料にもなります。
財務会計は、法定決算などの外部向け報告を主な目的とします。一方で管理会計は、社内の判断に必要な切り口と速さを重視します。
財務会計と管理会計は、同じ実績を基に数字を作る関係です。そのため、財務会計の実績に管理会計の軸を重ねて活用します。
財務会計・連結会計・BIとの違い
財務会計、連結会計、BIは、管理会計と扱う数値も目的も異なります。
- 財務会計:会社全体の取引を勘定科目で記録し、決算書や税務申告に使う外部向けの情報を整える
- 連結会計:複数会社の財務数値をまとめて連結する
- BI:さまざまなデータを見える形にして分析する
- 管理会計:実績を複数の軸で組み替え、判断に使う
- 管理会計の軸:財務会計や連結会計の実績を、部門・製品・顧客・地域・プロジェクト・責任者・シナリオで組み替え、予算・見込・シミュレーションと比べる
導入を検討するべきサイン
集計や配賦、予算の改訂がExcelと担当者の手作業に頼っている場合は、導入を検討する理由になります。導入を判断するときは、集計や差異の把握、手作業の負担がどのくらいあるかを確認します。
- 集計・定義:月次報告の締め後も集計が続き、部門ごとにExcelの様式や定義が異なる
- 差異調査:差異の原因は、担当者に聞かなければ分からない
- 共通費配賦:手作業で属人化している
- 予算改訂:予算の差し替えやローリングフォーキャストのたびに、複数のファイルを更新している
導入によって、入力・計算・承認・報告を一つの流れに設計し直す効果が期待できます。
帳票より先に定める意思決定
数字の一覧から始めると、Excelの転記を置き換えるだけになりやすいため、意思決定の側から考えます。
- 画面に載せる帳票より先に、誰が、どの会議で、何を判断するかを決める
- 判断に使う数値と確認時期を定義する
- 事業責任者が月次会議で粗利率の悪化理由を確認する例のように、判断場面を明確にする
- 売上高に加え、商品別単価、数量、原価、値引き、案件進捗を同じ定義で追う
帳票より先に意思決定を定める順番で進めると、Excelの転記をシステムに置き換えただけで終わりにくくなります。
管理会計システムの種類
方式は、クラウド型、ERP一体型、連結・グループ経営管理型などに分けられ、個別に作るスクラッチ型も選択肢になります。会社規模だけでなく、必要な管理軸、会社数、連携本数を基準に選びます。さらに、現場入力の範囲と将来の拡張性も確かめます。
クラウド型の予算・予実管理
クラウド型は、予算管理を早く始めたい企業に向いています。
- 導入目的:予算入力、承認、実績取込、差異確認、レポート作成を早く始めたい企業向け
- 費用と運用:月額利用料で始められるサービスが多く、サーバー運用や更新の負担を抑えやすい
- 段階導入:全社展開の前に、1事業部・1帳票・1回の予算サイクルで検証できる
- 適合確認:複雑な配賦や独自軸が標準機能に収まるかどうか
ERP一体型の管理会計
ERP一体型は、基幹システムを刷新する時期かどうかと、既存のERPを残すかどうかで検討の仕方が変わります。
- データ統合:財務会計、販売、購買、在庫、人事などのデータを、管理会計と近い場所で扱う
- 連携効果:仕訳や原価の根拠をレポートにつなぎ、二重入力や月次の受け渡しを減らせる
- 刷新時の候補:基幹システムの刷新と同時に検討する場合は有力
- 導入規模:管理会計だけを短期で導入しようとすると、全体のプロジェクトが大きくなりやすい
- 既存ERPとの連携:既存ERPを残す場合は、API、CSV、ETLなどの連携方式を確認する
連結・グループ経営管理型
EPM型は、子会社や海外拠点を含むグループ管理の範囲と、長期にかかるコストで検討します。
- 対象企業:子会社や海外拠点が多い企業で候補になる
- 管理機能:複数会社、多通貨、会計基準、連結調整、中期計画、シナリオを扱える
- 連結数値の活用:制度連結の数値を、管理連結や事業別の分析に使える
- 計画連携:会社別の予算とグループ全体の計画をつなげられる
- 費用比較:ユーザー数、会社数、モデル数、支援範囲によって変わるため、5年分の総保有コストで比べる
スクラッチ開発と限定的な追加開発
まず、標準機能で要件を満たせるかを見極め、追加開発の範囲を絞ります。
- 個別開発の条件:独自配賦、特殊な原価計算、複雑な案件収益管理が標準機能に合わない場合は、スクラッチも選択肢になる
- 追加開発の注意点:要件を自由に追加すると、要件の膨張や保守の負担を招くことがある
- 開発範囲:クラウドやパッケージを基本にし、差別化に直結する計算、連携、帳票だけを限定して開発する
管理会計システムの主な機能と設計の要点
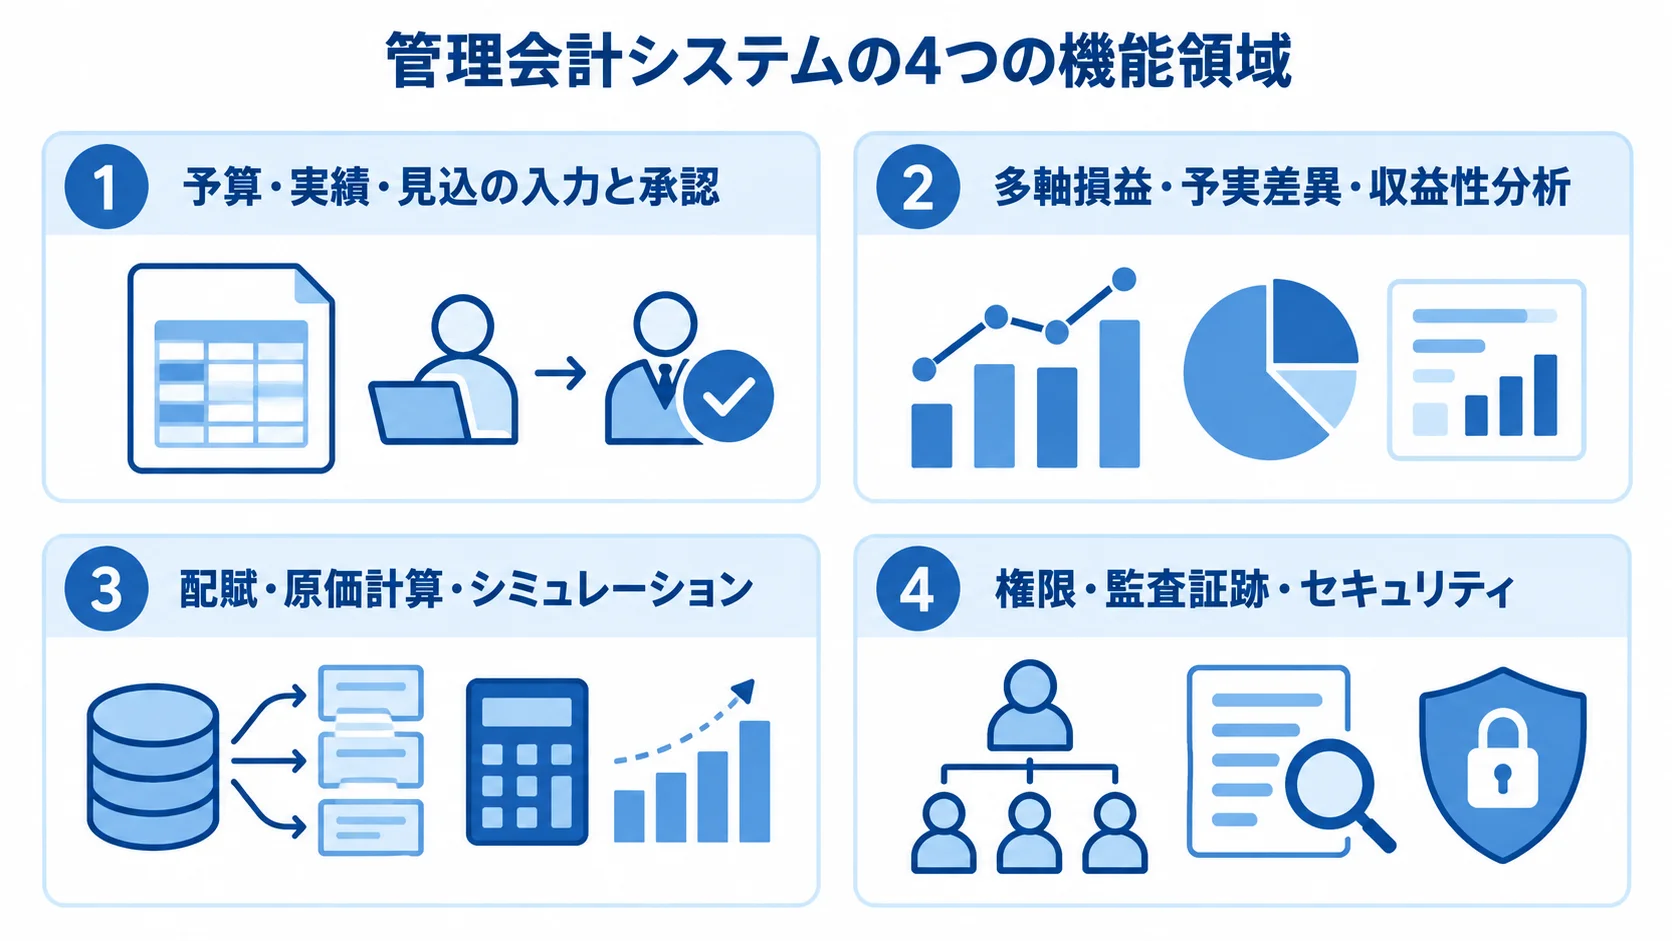
管理会計の価値は、機能の数よりも、データが承認され、共通ルールで計算され、会議の判断につながる流れにあります。
管理軸が曖昧なまま帳票を増やすと、そのたびにデータ構造が複雑になります。そこで、必須の判断と指標を絞り、拡張できるマスタを設計します。
予算・実績・見込の入力と承認
予算、実績、見込は数字の性格が違うため、入力や承認の扱いも分けて考える必要があります。
- 予算の承認:年度予算に加えて、部門入力、上長承認、差し戻し、改訂履歴を扱う
- 数値の区分:予算と見込を区別して管理する
- 実績データ:会計システムからの取り込み
- 見込・計画の入力:未確定の見込、人員計画、設備投資計画は責任者が入力し、出所と確定状態を分けて記録する
- 変更履歴:変更者、変更時期、変更内容を記録して、数字の信頼性と説明責任を高める
多軸損益・予実差異・収益性分析
多軸分析では、ひとつの数字を複数の切り口で見直します。
- 軸の組み合わせ:部門別の損益に、事業、商品、顧客などの軸を重ね、案件や担当者の軸も加えられる
- 掘り下げ:売上や利益から、単価や数量、原価へ進める。工数や値引きまで見られる
- 会議での活用:掘り下げた数字を基に、報告を打ち手を決める会議に変えられる
ただし、管理軸を増やし過ぎると入力の負荷が高まります。そのため、経営会議や現場会議で実際に使う軸から始めます。
配賦・原価計算・シミュレーション
共通費や間接費の配賦先が、管理会計の納得感を左右します。配賦基準には、売上比や人数、面積などがあり、稼働時間や利用量も含まれます。配賦基準は、適用期間とともにマスタとして管理します。
変更履歴と計算結果を追えるようにします。そのうえで、為替や販売数量を変えるシミュレーションは、予算差異や経営シナリオの比較に使えます。単価、人員、原材料価格についても、同じように試せます。
権限・監査証跡・セキュリティ
予算や見込には、人事や取引先の情報、利益率などが含まれます。だからこそ、誰が何を見て、何を変えたかを残す設計が欠かせません。
- アクセス管理:役割ごとの最小権限を設定する
- 安全対策:MFA、暗号化、バックアップを設ける
- 履歴管理:操作ログと承認履歴を残す
- 電子取引データ:扱う場合は、訂正・削除履歴や検索性など、電子帳簿保存法の要件を確認する
情報処理推進機構(IPA)は、2026年3月に中小企業向けガイドライン第4.0版を公開しました。
このガイドラインは、委託先やサプライチェーンの対策を確認する材料になります(出典:IPA「中小企業の情報セキュリティ対策ガイドライン」第4.0版、2026年)。
管理会計システム開発の進め方
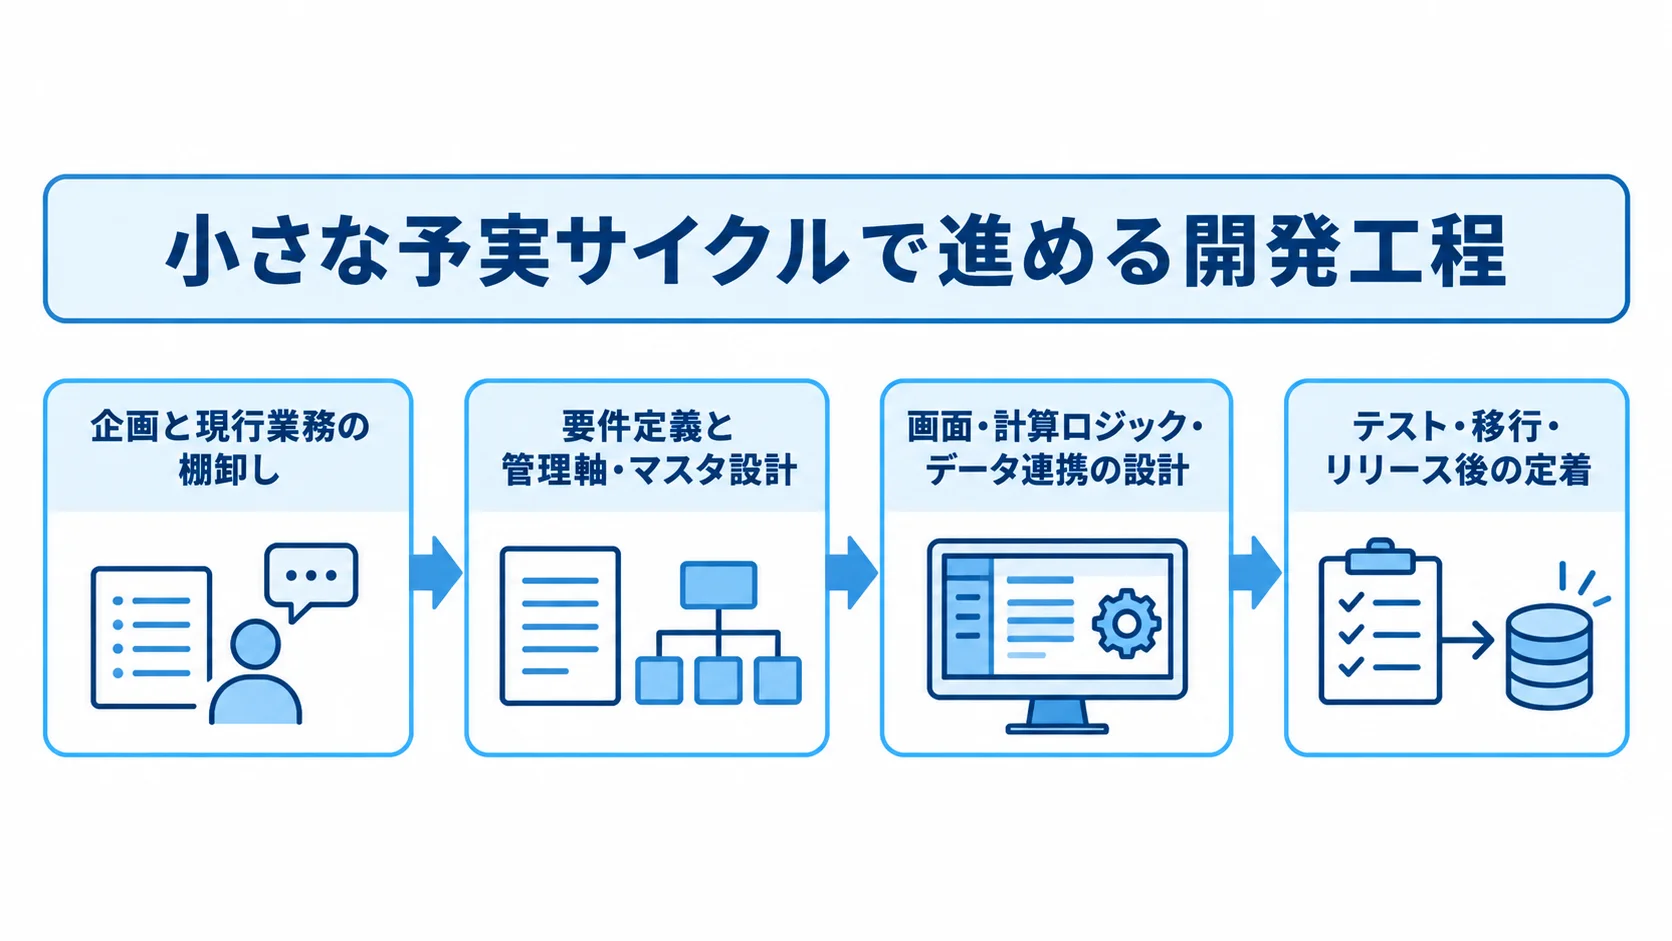
まず業務を棚卸しし、目的と範囲を決めます。
次に要件定義と設計を行い、開発・設定、テストを経て、移行と運用定着へ進みます。
全社の帳票は最初に一度に再現せず、1事業部や主要な予実サイクルで検証します。
実際に使われることを確かめてから、範囲を広げます。
▶ 詳細はこちら:管理会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
企画と現行業務の棚卸し
月次報告の締め日や予算編成の時期を洗い出し、入力担当や承認者、Excelファイルも確認します。会計や販売、在庫のデータも対象です。人員や案件のデータも含みます。
帳票ごとに作成時間と転記回数、差異調査時間を記録します。利用者と廃止の可否も残します。現場には、帳票の用途も聞きます。
「今の帳票を画面にしてほしい」という要望で止めず、その数字で何を決めるかを確認します。そうすると、不要な機能を減らせます。
要件定義と管理軸・マスタ設計
初期要件と後続の要件を分けるうえで、管理軸やマスタの運用条件まで決めておくと、後からの手戻りを減らせます。
- MUSTとWANTを分けて、初期の対象をはっきりさせる
- MUSTには、月次の予実報告、承認、権限、会計実績との照合、必要な配賦を含める
- 高度なAI予測や細かな分析軸は、WANTとして初期リリース後に回す
- 組織、勘定科目、商品、顧客、地域、案件、通貨、期間、シナリオの各マスタ
- 各マスタのコード体系、責任部署、変更頻度、有効期間を決める
画面・計算ロジック・データ連携の設計
連携方式を選ぶだけでなく、取り込みの運用と計算の根拠まで設計に含めます。
- 取り込むシステム、項目、時期、単位を決める
- API連携では、リアルタイム性と保守性を確認する
- CSV・ETLでは、形式、エラー時の再取り込み、重複防止、締め処理を定めて、運用も設計する
- 配賦率や原価計算の根拠を文章とサンプルデータで残し、説明できる設計書を作る
テスト・移行・リリース後の定着
リリースまでの確認は、受入テストから始まり、予算と予実のサイクルを確かめたうえで、定着状況を測る流れになります。
- 受入テストでは、通常の月次処理、予算入力、差し戻し、配賦、訂正、権限変更を確かめる。
- データの再取り込みや障害復旧も、実データに近い条件で試す。
- 過去の月次データと新システムの集計結果を照合し、差異が出た場合の説明責任を明確にする。
- 操作研修だけでなく、最初の数回の予算・予実サイクルで集めた問い合わせを基に、画面を改善する。
- 月次報告の短縮時間や利用部門率で、定着状況を判断する。
管理会計システムの費用相場とコストの内訳
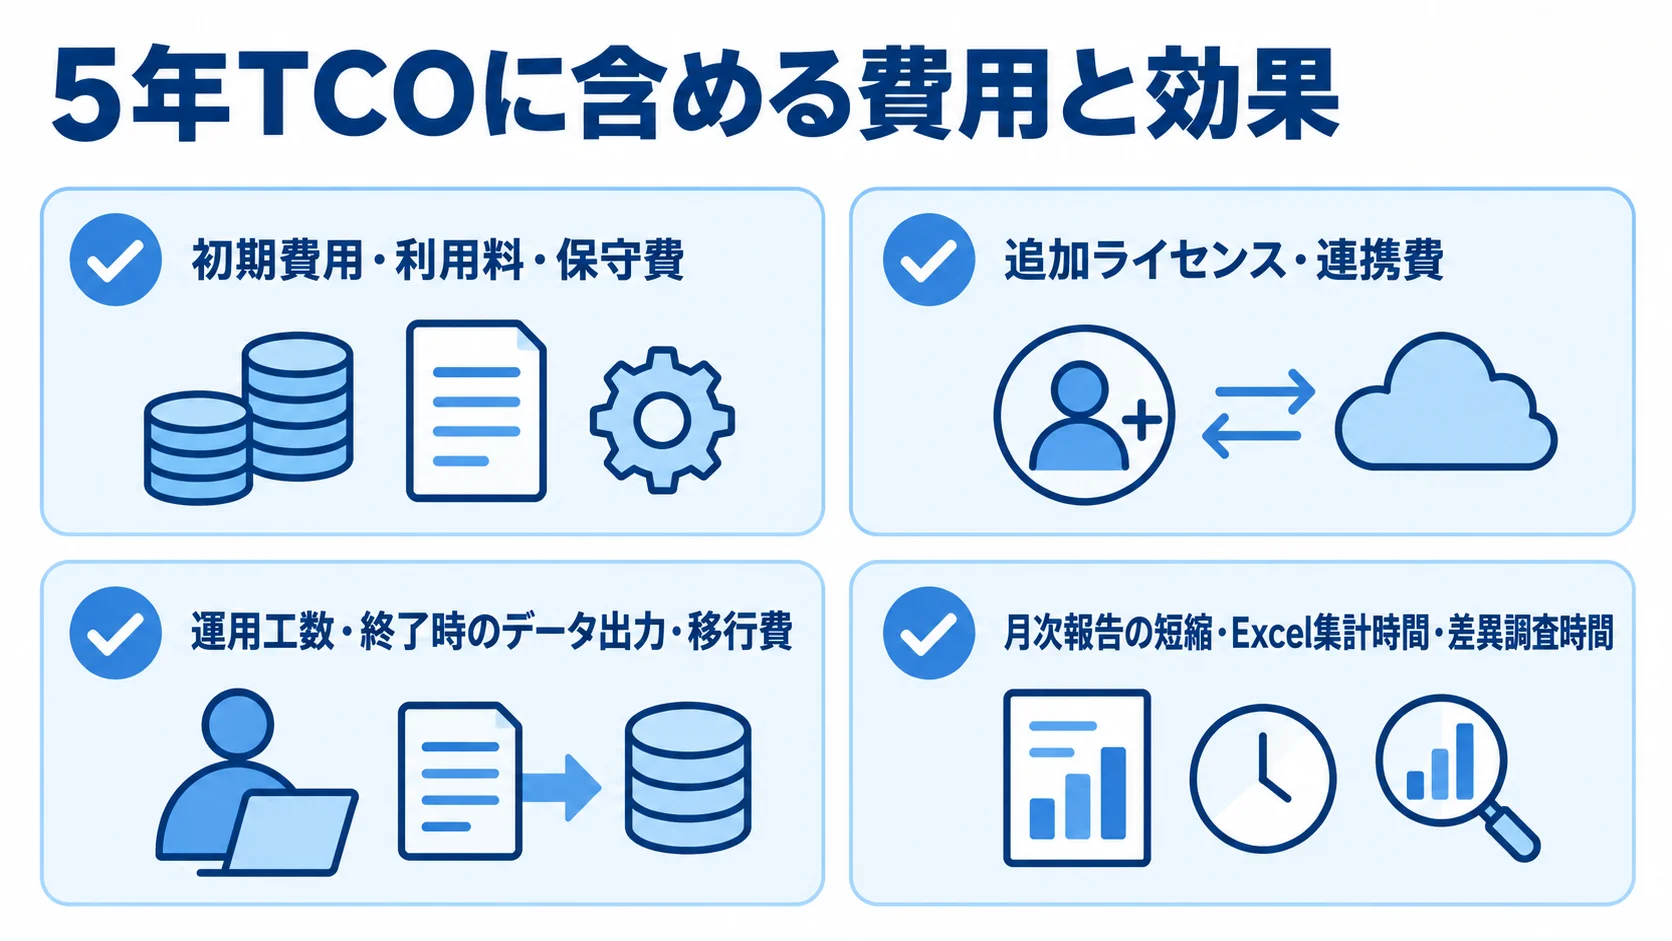
費用は、利用者数、会社数、管理軸、連携本数で変わります。移行の量や、配賦・試算の複雑さによっても変わります。
公開価格のクラウド型から個別見積もりまで、幅があります。
次の数字は、2025年時点の公開情報と、類似する予実・原価管理システムの開発相場を組み合わせた、2026年の予算取り用の目安です。
月額だけで比べないことが大切です。たとえば、管理会計対応クラウドには、月額利用料37,750円からのプランがあり、初期費用は70,000円からです。これは、公式料金表で確認できる2026年時点の価格例です。
利用者数、会社数、明細数、導入支援の有無で価格は変わります。
公開価格は相場の下限の参考として扱い、自社の連携や移行を含む見積もりとは分けて考えます。
▶ 詳細はこちら:管理会計システム開発の見積相場や費用/コスト/値段について
規模別の初期費用・月額・期間の目安
方式や規模によって、初期費用や月額、導入期間の幅は大きく変わります。
- 小規模SaaS・予実拡張:初期0〜100万円、月額5万〜30万円、1〜3か月
- パッケージ設定・帳票変更:初期100万〜500万円、保守等は月5万〜15万円、2〜6か月
- 小規模スクラッチ:基本集計・部門別損益で300万〜600万円
- 中規模開発:複数事業部の配賦やERP・API連携を含み、900万〜2,400万円、6〜12か月程度
- 大規模EPM:3,000万円以上、1年以上になる場合がある
各区分の目安は、確定した価格ではなく、要件に応じた推定の幅です。
見積書で確認する費用項目
見積もりでは、費用項目と別料金の有無を、次のように分けて確認します。
- 作業項目:要件定義、画面・帳票設計、設定・追加開発、移行、マスタ整備、外部連携、テスト、研修、管理費
- 別料金の例:Excel整理、過去データの補正、API追加、権限設計、運用マニュアル
- エンジニア単価:1人月60万〜120万円程度
- 参考構成:要件定義10%、設計10〜20%、実装40〜60%、テスト10〜20%
この構成は、2025年時点の予実管理システム開発の相場を参考にしたものです。ただし、実際の割合は作業範囲の定義によって変わります。
5年TCOと効果による判断
総保有コストは、初期費用に、5年分の利用料や保守費、追加ライセンス、連携費を加えて計算します。運用工数や、終了時のデータ出力・移行費も含めます。
効果は、月次報告の短縮や、Excel集計時間、差異調査時間で測ります。手入力や二重入力の件数、予算改訂の期間、利用部門率も対象です。
さらに、集計担当者の作業時間だけでなく、意思決定の遅れによる機会損失も評価します。そうすると、稟議で投資対効果を説明しやすくなります。
補助金の条件確認と資金計画
2026年の通常枠では、補助率と補助額の条件に加えて、対象となり得る費用の範囲も見ておく必要があります。
- 補助率:1/2以内または2/3以内
- 補助額:1プロセス以上は5万〜150万円未満、4プロセス以上は150万〜450万円以下
- 対象費用:ソフト購入費やクラウド利用料は最大2年分が対象になり得る
- その他の対象例:導入設定、研修、保守なども対象となる場合がある(出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」、2026年)
登録ITツール、申請時期、対象事業者、実績報告などの条件があります。そのため、補助金を前提に高額な構成を選ばず、公募要領を確認します。
管理会計システムの開発会社・ベンダーの選び方
製品の機能数や知名度だけでなく、業務とデータの両面から設計できるかを見ます。
製品ベンダーは、標準機能や製品計画に強みがあります。
一方で、開発・導入支援会社は、要件整理、連携、移行、現場定着に強い場合があります。担当範囲は、契約前に明確にします。役割分担が曖昧だと、導入後に別の会社への追加依頼が必要になることがあります。
管理軸・業界・規模に近い経験の確認
会計導入の件数だけでなく、部門別、商品別、案件別の損益や配賦、複数会社、多通貨の経験を尋ねます。予算改訂やERP連携の経験も確かめます。
同業でなくても、同じ管理軸や意思決定を扱った経験は参考になります。
可能であれば、匿名化した画面例や要件定義書を見せてもらい、説明の具体性も確かめます。
同じ条件のRFPによる比較
会社、事業部、利用者数、管理軸、会計期間など、前提となる条件を同じ形で示します。連携先、過去データの年数、導入の希望時期も含めます。
MUST機能や移行品質、テスト範囲、研修回数、保守窓口、復旧目標も記載します。さらに、追加開発の単価と納品物も含めます。
提案書では、前提、除外範囲、リスク、顧客側の作業を確認します。特に、具体的に書かれた提案を評価します。
契約・データ・終了時の条件
契約の前に、方式や委託体制に応じて、データと保守の条件を確認します。
- クラウド型:データ所有権、API、バックアップ、データ所在地、再委託、監査、障害通知、終了時の返却形式
- スクラッチ型:ソースコード、設計書、テスト仕様書、ライセンス、脆弱性対応、担当者交代時の引き継ぎ
- 会社間の分担:導入会社と保守会社が異なる場合、障害の受付と原因調査の責任を契約に記載する
▶ 詳細はこちら:管理会計システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:管理会計システム開発の発注/外注/依頼/委託方法について
導入で起きやすい失敗例と対策
経営管理を高めるには、導入の目的や定義を先に固める必要があります。
目的の曖昧さ、定義の不一致、入力負荷、運用責任の不明確さが、失敗につながります。
失敗例は要件定義の段階で言葉にし、受入条件や導入後のKPIにつなげます。
Excel帳票のそのまま再現による複雑化
Excelの帳票を一枚ずつ画面にすると、似た指標や重複する項目が残ります。そのため、同じ数字を何度も入力しがちになります。
再現する前に、会議で使う指標と、元データから自動で計算できる項目を分けます。
初回は重要な帳票に絞り、使われていない帳票は廃止の候補にします。
データ品質の後回し
部門コードや商品コードがシステムごとに異なっていたり、過去データに欠損が多かったりすると、見やすいダッシュボードでも判断材料になりません。売上計上日と案件完了日の定義が違う場合も、同じことが起きます。
そのため、要件定義の前に、代表月の実データを抽出して、コードの変換、欠損、重複、締め状態を確認します。データ品質の基準を決めたうえで、移行テストでは件数、金額、期間、管理軸別の合計を照合します。
現場の入力不足による利用率の低下
経営層の要求項目を増やし過ぎると入力の負荷が高まり、現場がExcelに戻ってしまうことがあります。そのため、入力者にとっての利点、期限、承認ルート、未入力時の扱いを、運用として決めます。
そのうえで、自動連携を優先します。手入力は、前提や見込など人の判断が必要な項目に絞ります。また、導入の初期は、利用率や未入力・差し戻しの件数、問い合わせを見て、画面とルールを改善します。
2026年の管理会計システム最新動向
2026年の選定軸には、クラウド標準化、ERP・EPM・データ基盤との連携、AI予測・異常検知があります。加えて、セキュリティや法制度への対応も選定軸になります。
新機能を増やすこと自体を目的にせず、データの根拠と人の承認を残したうえで、計画と判断を速められるかを評価します。
クラウド標準化と段階導入
クラウド標準化では、運用の負担と自社業務への適合を分けて確認します。
- 運用負担:サーバー更新やバックアップの負担を抑えられ、継続的な更新も受けやすい
- 導入事例:標準機能に業務を合わせ、追加開発を抑えたケース
2025年に公表された大手金融グループのクラウドERP事例では、財務と管理会計の整合性、多次元分析、追跡性も高めたと説明されています(出典:クラウドERP提供元の公式導入事例、2025年)。
自社の要件をすべて追加するのではなく、標準化する業務と残す差別化要件を分けます。この判断が、導入期間と保守性を左右します。
AI予測・異常検知の活用
AI機能は、どの場面で使うかを決めたうえで、出力を判断に使う前の段取りを整えてから導入します。
- 予測・検知:過去実績の予測、予算と実績の異常検知、差異要因の候補提示に使われ始めている
- シナリオ作成:作成の補助にも活用される
- 出力の確認:予算や会議に採用する前に、利用データ、前提、計算根拠、承認者を記録する
- 導入条件:売上計上の遅れやマスタの誤りは予測を不正確にするため、実績の品質と定義を整えてから段階的に追加する
会計基準・電子帳簿・委託先リスクへの対応
制度や保存の要件、クラウド委託先の対策は、導入の前に押さえておきたい項目です。
- 制度対応:インボイス制度、電子帳簿保存法、法人税・会社法上の帳簿保存、将来の会計基準変更
- 電子取引データ:管理する場合は、訂正削除履歴、検索性、帳簿との関連性、保存期間を確認する
- クラウドの安全対策:MFA、最小権限、職務分掌、暗号化、バックアップ、監査ログ、脆弱性対応、障害時の復旧目標
- 委託先条件:再委託先とデータ返却の条件。制度や公募条件は変わるため、導入前に所管機関の最新情報を確かめる
管理会計システムに関するよくある質問
導入の前によく問われるのは、費用や期間、会計ソフトとの関係、Excelの扱い、会社規模に合う方式です。
会計ソフトがあれば管理会計システムはいりませんか?
会計ソフトだけで部門別損益や基本的な予実管理が足りる企業もあります。
複数の軸や配賦、案件収益性、ローリングフォーキャスト、シナリオ分析が必要なら、専用機能や追加のシステムを検討します。
会計ソフトは置き換えず、会計実績を管理会計へ連携します。その際は、標準機能でどこまで対応できるかを確認します。
Excelをすぐに完全廃止する必要がありますか?
Excelをすぐに完全廃止するかどうかは、業務と管理ルールを分けて、段階を追って移す形で考えます。
- 初期移行:Excelをすぐに完全廃止せず、会計実績、予算入力、承認、主要レポートからシステムへ移す
- 段階移行:特殊な分析や一時的なシミュレーションは、段階を踏んでExcelから移す
- 数値の管理:正式な数値の正本、更新責任者、締め日を決める
- 二重管理の防止:システムへ戻す方法も定め、Excelが無秩序な二重管理にならないようにする
導入にはどのくらいの期間がかかりますか?
導入期間は要件によって変わるため、方式や規模ごとの目安を先に確認しておきます。
- 小規模クラウド:1〜3か月が目安
- パッケージ:設定や帳票変更を含めて、2〜6か月が目安
- 中規模開発:複数事業部、配賦、ERP連携を含む場合は6〜12か月程度
- 期間の変動要因:要件、会社数、移行量、現場の検証時間で変わる
- 進め方:納期だけで決めず、要件定義と受入テストの期間を確保する。1回の予算サイクル後に全社展開する方法も有効
小規模企業でも管理会計システムを導入できますか?
導入できます。部門別損益や予算入力、承認、月次レポートに絞ったクラウド型であれば、初期の負担を抑えやすいです。
従業員数よりも、Excelの集計時間、事業部間の定義の違い、将来の管理軸を基準に選びます。
将来のデータ出力やAPI連携も確認します。
まとめ
管理会計システムは、予算・実績・見込を同じ定義で扱い、差異と次の打ち手を共有する仕組みです。帳票を作るだけの道具ではありません。
導入では、意思決定と管理軸を定め、Excel、会計、販売、在庫、人員、案件のデータを棚卸しします。そのうえで、標準機能と追加開発を分けます。まずは1事業部・1帳票・1回の予算サイクルから検証します。
選定と導入で押さえるポイント
初期費用や月額だけでなく、5年TCOで比べます。移行、連携、保守、運用工数、終了時の返却も含めます。
開発会社やベンダーには、同じRFPで、管理軸と配賦、データ品質の扱いを確認します。さらに、セキュリティ、受入テスト、導入後支援についても確かめます。
2026年の補助金やセキュリティ指針を参照し、制度の条件と自社の運用責任を分けて考えます。効果は、導入後のKPIで測ります。
最初の一歩は現行業務の洗い出し
月次報告の帳票を一つ選び、作成者、入力元、管理軸、計算式を書き出します。承認者、締め日、差異調査も、あわせて書き出します。
この整理が、製品選び、見積もり、RFP、PoC、導入効果の基準になります。さらに、経営と事業部が同じ数値を見て動ける基盤へ育てます。
▼関連記事一覧
・管理会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・管理会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・管理会計システム開発の見積相場や費用/コスト/値段について
・管理会計システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。