
入会審査システムの開発会社は、業務範囲、得意領域、運用体制の3点を比べて選ぶと、自社の審査業務に合う発注先を見つけやすくなります。
開発会社6社の特徴と、発注先を選ぶときの確認項目を取り上げます。費用や開発方式についての疑問にも触れます。
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入会審査システムのパートナー選びの重要性
入会審査システムには、会員登録フォームの画面だけでなく、本人確認書類の読み取りや同意状況の管理も含まれます。
審査の途中では、信用情報の照会、社内データとの名寄せ、審査ルールの適用も行われます。保留になった案件は担当者へ割り当てる必要があり、カード発行や会員管理基盤と連携する場合は、その際の証跡も残します。
業務の範囲が広く、入会審査システムは基幹業務システムとして扱う必要があります。発注先には、画面を作る力に加えて、審査業務と金融・決済分野の制約を理解する体制が必要です。
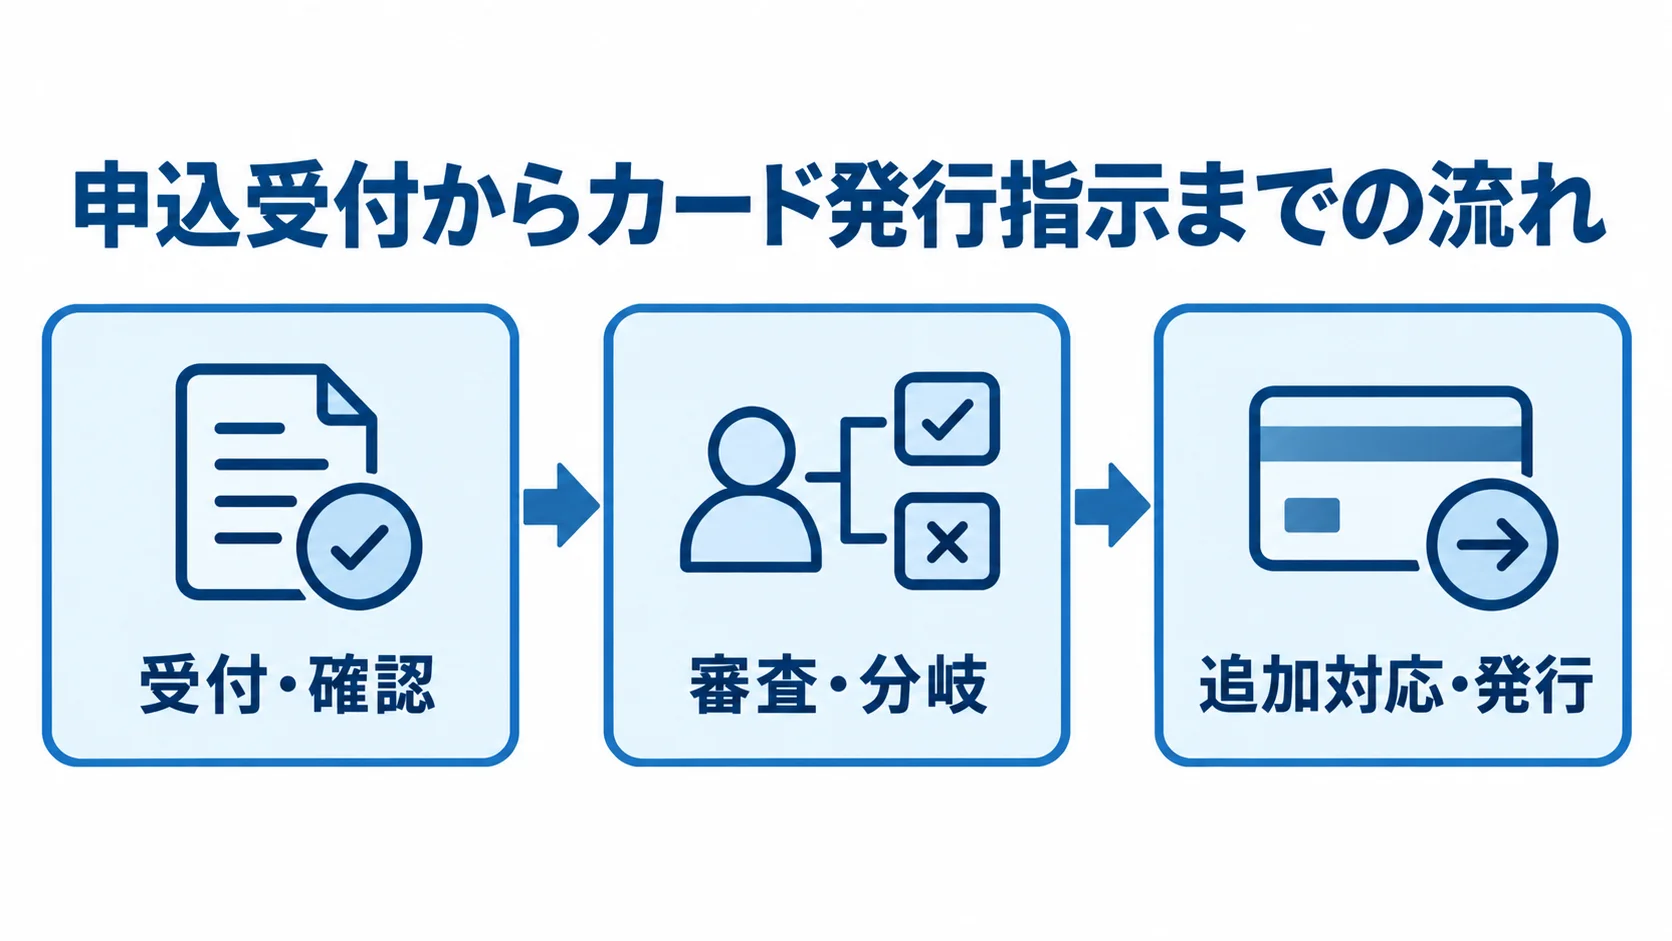
受付から発行指示までの一連の流れ
提案会社が担当する範囲は、申込受付からカード発行指示までの流れに沿って確かめます。
- 受付・確認:申込受付、eKYC、信用情報照会の範囲
- 審査・分岐:スコアリングと、承認・否決・保留の振り分けを担う範囲
- 追加対応・発行:追加書類の依頼と二次審査、結果通知、カード発行指示を担う範囲
審査の対象がクレジットカード、ローン、加盟店のどれかによって、必要なデータも法令上の扱いも変わります。そのため、「金融向けの実績」の有無だけで決めず、自社と同じ入会審査の範囲での実績を確かめます。
自動化率より例外処理と運用体制
自動審査の対象外になった案件でも、担当者、確認画面、判断根拠を追えるかを確かめます。判断根拠には、適用したルールと入力値が含まれます。
外部APIのタイムアウトや信用情報の照会不能、本人確認の失敗時に手動へ切り替える要件も含めておきます。審査ルールを元に戻す手順も、あわせて確かめます。
候補の会社には、稼働後のルール改修や脆弱性対応、監視、障害訓練、データ移行までを含めた体制を提案してもらいます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発までを一気通貫で支援する企業です。IT事業会社として社内DXを推進した経験も活かしています。
強みはビジネスの成果創出とシステムの定着支援で、営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。さらに、企業の業務要件に合わせて柔軟に対応できる体制も整えています。
特徴と強み
riplaは、審査部門の業務課題を整理し、要件定義から開発、導入後の定着までを同じチームで進めたい企業の候補になります。
- 要件整理:申込項目、本人確認、承認権限、例外処理、監査ログの要件化
- 設計・開発:画面、データ、連携方式の設計と、システム開発
- 段階導入:既存の会員管理、CRM、通知、決済、基幹システムを確かめたうえでの計画づくり
既存システムが複数ある場合も、現行業務と将来の運用を確かめながら、導入計画を立てます。
得意領域・実績
自社の審査基準と既存システムを前提に、必要な範囲から開発したい企業に向いています。審査パッケージで業務をまるごと置き換えない進め方も検討できます。
問い合わせの際は、審査の対象と運用条件を伝えたうえで、提案範囲と体制を確かめます。
- 要件定義:対象商品、月間申込件数、即時判定の目標を伝えて、進め方と成果物を確かめる
- 審査運用:人手審査の割合とルール変更の頻度を伝える
- 外部接続:eKYCや信用情報機関との接続の有無を伝える
- 共同体制:専門ベンダーが加わる場合の、riplaの担当範囲と責任分界の明確化
伊藤忠テクノソリューションズ(CTC)|カード入会審査パッケージを軸に支援
伊藤忠テクノソリューションズ(CTC)は、オンライン入会や即時発行に対応する入会審査システム「C-ARCS EB」を公開しています。
C-ARCS EBは、入会登録から審査、承認、発行指示までを自動化するソリューションとして、公式発表で紹介されています。カード発行会社にとって候補になる製品です。
入会審査の業務システムと、クレジット基幹の構築・運用支援を、まとめて相談できます。
特徴と強み
C-ARCS EBのルール管理と処理仕様については、次の内容が公開されています。
- 審査基準:BRMSで独立して管理し、ルール変更や本番前のシミュレーションにも対応する
- 処理仕様:申込内容のチェック、情報収集、スコアリングを1件あたり1分以内で行う(出典: CTC「C-ARCS EB」、2020年)
1分以内という時間は、製品の公開仕様にもとづく数値です。照会先の応答や自社の連携処理を含めた保証値ではないため、実際の性能要件を定め、負荷試験で確かめる必要があります。
得意領域・実績
標準的なカード入会を短期間で整えたい企業や、審査ルールをアプリケーション改修から切り離したい企業に適しています。提案の際は、標準範囲と個別対応を分けて確かめます。
- 製品範囲:C-ARCS EBの標準範囲と追加開発の範囲
- 接続・移行:eKYC、信用情報機関、カード発行基盤との接続方式と既存基幹からのデータ移行
- 独自要件:カード以外の会員サービスや独自の本人確認を組み合わせる場合の、業務を合わせる範囲と個別開発費の区分
SCSK|BRMSとBPMで審査ルール・業務プロセスを整備
SCSKは、BRMSとBPMを活用した国内カード会社の入会審査システム導入事例を公開しています。審査基準をルールとして管理し、それを業務プロセスと組み合わせる構成です。
公式事例では、要件変更に柔軟に対応する仕組みが紹介されています。既存の審査基準を整理したうえで、業務部門とシステム部門が継続して運用したい企業に向いています。
特徴と強み
商品改定やキャンペーン、社内方針によって審査基準が変わる場合は、ルールの版管理、テスト、承認を運用の中に組み込みます。
適用開始日の管理と、旧版への切り戻しも行えます。BRMSでは、判定ロジックをコードから分けて管理できます。
ただし、業務担当者が変更できる範囲と変更時の承認者を決めておかないと、安全な運用は難しくなります。SCSKには、製品選定とルール移管の方法も提案してもらいます。
得意領域・実績
公式事例は国内カード会社の入会審査システムを対象にしており、BRMSとBPMによる効率化と柔軟性を紹介しています(出典: SCSK「導入事例 – 国内カード会社」、2026年確認)。
自社のカード基幹まで含めて一括で開発する場合は、SCSKが担う業務アプリケーションの範囲を確かめます。あわせて、別製品、SI、信用情報機関との責任分界も見ておきます。
ルール変更の頻度、既存ルールの文書化状況、テストケースの保有状況を伝えると、導入後の運用まで比較できます。
株式会社NTTデータ|大規模な審査業務・データ連携を支援
株式会社NTTデータは、審査情報の収集から、一定のルールによる自動判定、目視確認、決裁までを一貫して支援する審査ソリューションを公開しています。
ただし、公開情報の中心は加盟店や法人の審査です。受付から決裁までを一連で設計する考え方は、個人の入会審査にも検討材料になります。
社内外のデータ連携を大規模に行う場合や、長期運用を前提にした業務基盤を重視する場合に、候補になる会社です。
特徴と強み
複数の情報を一つの審査プロセスで扱う場合は、接続先ごとにデータの意味と責任範囲を整理します。対象には、申込情報、本人確認結果、社内会員情報があります。さらに、信用情報や反社チェック、不正兆候、発行・通知結果も含まれます。
NTTデータの公開ソリューションは、複数の情報源を集め、自動判定で抽出した案件を人手の確認へ回す考え方を示しています。
入会審査でも、目標を自動判定だけに絞らず、判断が難しい案件を担当者が安全に処理できる流れを設計します。
得意領域・実績
まず、公式事例の対象が加盟店・法人審査である点を確かめます。そのうえで、個人のカード入会審査、CICやJICCとの接続、eKYC、カード発行基盤の経験が自社案件に当てはまるかを見ます。
匿名化した実績の説明や体制図も見ておきます。また、PCI DSSの現状分析や維持支援など、カード情報を扱う周辺のセキュリティ支援も公開されています。
審査システムだけでなく、カード関連基盤全体の統制まで相談したい企業にも向いています。
株式会社日立製作所|本人確認の入口を安全に整備
株式会社日立製作所は、金融機関向けにeKYC支援サービスを提供しています。2025年9月には、サイバートラストとの連携による機能拡張を発表しました。
拡張機能では、iPadと外付けカードリーダーを使って、運転免許証、マイナンバーカード、在留カードのICチップを読み取ります。
入会審査の入口にあたる本人確認を、なりすまし対策や公的個人認証と合わせて整備したい場合に、候補になる企業です。
特徴と強み
本人確認書類の画像に加えて、ICチップの情報や真正性を確かめる方式を検討できます。日立の発表では、三菱UFJ銀行での運用開始も紹介されています。
スマートフォンでICチップを確認する対応実績もあります(出典: 日立「eKYC支援サービスの機能拡張」、2025年)。
eKYCは審査システム全体ではありません。本人確認のあとにある、信用情報照会、審査ルール、担当者ワークフロー、カード発行連携を、誰が構築するかを分けて考えます。
得意領域・実績
銀行やカード会社の口座開設・入会申込で、店舗のタブレットやiPadも使う場合に、検討しやすい企業です。
提案の際は、本人確認方式、利用者の端末条件、ICチップの読み取りに失敗したときの代替手段を確かめます。あわせて、確認結果の保存項目と、審査システムへのAPI連携も見ておきます。
日立に全範囲を依頼するか、総合SIerやカード基幹ベンダーと共同で体制を組むかを、契約前に明確にしておきます。
株式会社ELYZA|入会審査の自動判定AIを高度化
株式会社ELYZAは、大規模言語モデルや機械学習技術の社会実装を進めるAI企業です。2026年7月の公式発表では、三井住友カードの入会審査で自動判定AIを開始したと説明しています。
同発表によると、実際の審査業務での運用は2026年3月下旬に始まりました。担当者による審査の20%を自動化した事例として紹介されています。
これは特定の企業・特定の業務での実績値であり、導入企業全体で同じ効果が得られることを示すものではありません。
特徴と強み
AIを使う場合は、承認率や処理時間に加えて、入力データの品質、判定理由の説明、人手審査への移行を設計します。さらに、モデルを更新するときには、再評価も必要になります。
ELYZAのようなAI専門ベンダーは、既存の審査業務に機械学習を導入する際の、モデル開発や評価の相談先になります。
入会受付や信用情報照会、ルール管理まで一括で必要になり、監査ログやカード基幹連携も加わる場合は、SIerや自社開発チームとの共同体制が基本になると考えます。
得意領域・実績
定型的な審査案件を抽出して、担当者の確認の負担を減らしたい企業に向いています。過去の審査データを使って判定支援を高度化したい企業も、候補になります。
問い合わせの際は、自動化する担当者審査の工程と、誤判定を検知する方法を確かめます。モデルの入力値と出力を保存する期間も、あわせて見ておきます。
AIだけで否決まで完結させず、信頼度の低い案件は人へ戻す運用を提案してもらいます。最終判断と根拠も保存します。
入会審査システムの開発会社を選ぶポイント
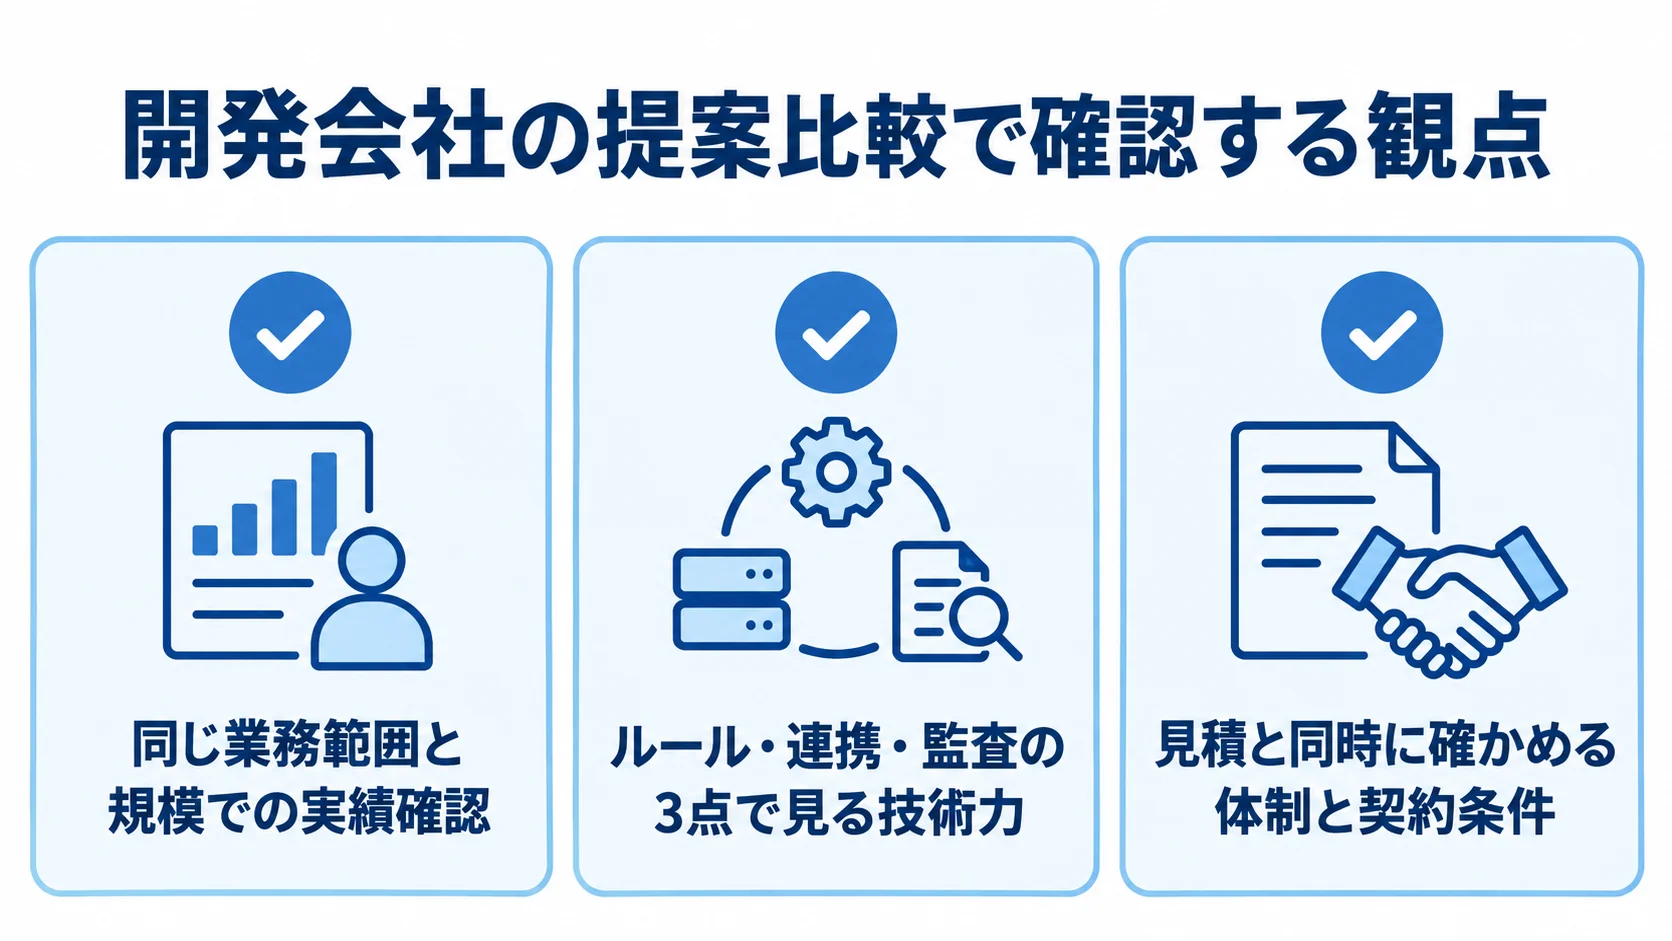
6社を比べるときは、知名度や見積金額だけでなく、得意機能にも目を向けます。総合SIerへの一括発注、カード審査パッケージ、BRMS・eKYC・AIの専門ベンダーの組み合わせには、それぞれ適した条件があります。
発注側は、RFPに同じ条件を記載し、各社が出した構成と責任分界を比べます。
同じ業務範囲と規模での実績確認
実績を確かめるときは、個人のカード入会、ローン、加盟店、法人審査のどれを扱ったかを見ます。金融業界の開発経験の有無だけで判断するのは避けます。
- 処理規模:月間申込件数、ピーク時の同時処理、判定時間
- 審査結果:承認・否決・保留の割合
- 連携範囲:eKYC、CIC・JICC、カード発行までの接続
- 稼働後の体制:匿名化した構成図や役割、保守体制の説明
実績を開示できない会社については、構成や担当役割、稼働後の保守体制を説明できるかで比べます。
ルール・連携・監査の3点で見る技術力
審査ルールの変更管理、外部連携の障害時の処理、判定根拠を追えるかを確かめます。
- ルール:コードから分けて管理し、変更者と承認者を分け、本番前に過去案件で試せるか
- 連携:eKYC、信用情報、会員マスタ、カード発行、通知、反社・不正検知の障害時処理
- 監査:入力値、ルール版、AI出力、人の修正、最終承認者を追跡できるか
各接続では、タイムアウト、再送、重複、障害時の代替処理も見ておきます。
見積と同時に確かめる体制と契約条件
体制図と契約書・個別仕様書では、次の項目を確かめます。
- 体制図:要件定義・設計・開発・テスト・移行・教育・稼働後保守の担当者
- 責任分界:専門ベンダー利用時の元請け、eKYC、AI、カード基幹、クラウドと障害時の連絡経路
- 契約書・個別仕様書:ルール一覧、API仕様、テストケース、匿名化した評価データ、運用手順を盛り込む
- 契約条件:ソースコードや設定の帰属、データ返却、再委託、追加改修単価の取り決め
入会審査システムに関するよくある質問
発注の際は、費用や開発期間に関する質問が多く寄せられます。AIの扱いや信用情報の利用条件についても、よく聞かれます。公開情報で確かめられる範囲と、業態・契約・データ量で決まる範囲を分けて答えます。
入会審査システムの開発費用はいくらですか?
公開されている金融機関向けの審査システムの目安は、規模や機能によって次のとおり異なります(出典: BOSS DESIGN「審査システムの開発費用と機能要件」、2026年)。
- シンプルなルールベース審査:500万〜1,500万円、期間は3〜5か月
- 中規模のスコアリング・信用情報照会・ワークフロー:1,500万〜5,000万円、期間は5〜10か月
- 大規模なAI審査・多商品・基幹連携:5,000万〜1億円以上、期間は10〜18か月
これらは入会審査専用の正式価格ではありません。見積もりでは、eKYC、照会契約、既存基幹との連携、テスト、保守を含めて考えます。
パッケージとスクラッチ開発はどちらがよいですか?
標準的なカード入会を短期間で導入し、審査ルールを設定変更したい場合は、パッケージとBRMSの組み合わせが候補になります。
独自商品が多く、複数の古い基幹システムと複雑に連携し、大量処理や独自スコアも必要になる場合は、クラウド上の個別開発やスクラッチ開発を検討します。
初期費用だけでなく、ルール変更、ライセンス、照会、本人確認、監視、脆弱性診断まで含めた5年間の総保有コストで比べます。
信用情報を審査システムで使う際に何を確認しますか?
信用情報機関の加盟会員は、自社の審査基準に照らして信用情報を利用します。ただし、照会の前には申込者の同意を得る必要があります。CICは、利用目的を支払能力・返済能力の調査などに限定したうえで、加盟会員が同意を得て照会すると案内しています(出典: CIC「信用情報の利用」、2026年確認)。
システムでは、同意の記録と照会の記録を分けて管理します。たとえば、同意文言の版と同意日時、照会目的と照会結果がそれにあたります。アクセス権限と保存・削除のルールも決め、適用の範囲は法務・個人情報保護の担当と確かめます。
AI審査を導入すれば人手審査はなくせますか?
AIを導入しても、人手審査をすべてなくせるとは限りません。学習データにない申込や境界値の案件は、人が確認する経路を残します。
本人確認のエラー、外部照会の不一致、説明が必要な否決は、いずれも人の確認に回す対象です。
自動化率に加えて、誤判定率や保留率を継続して測ります。処理時間、判定理由の再現性、担当者の修正割合も、同じように追っていきます。
まとめ
入会審査システムの開発会社として、株式会社ripla、伊藤忠テクノソリューションズ(CTC)、SCSKを取り上げました。株式会社NTTデータ、株式会社日立製作所、株式会社ELYZAを加えた6社です。
各社の得意領域は異なります。riplaは一気通貫の支援、CTCはカード入会審査パッケージ、SCSKはBRMSとBPM、NTTデータは大規模な審査とデータ連携が強みです。
日立はeKYC、ELYZAは入会審査AIを得意としています。発注の前には、申込件数とピーク負荷、判定時間、eKYC・信用情報照会・カード発行基盤との連携を、RFPに記載しておきます。
さらに、審査ルールの変更頻度と人手審査への切り替えを書き添えます。監査ログや障害時の代替運用、5年間の総保有コストも、あわせて記載します。
経済産業省は2025年3月に、クレジットカード・セキュリティガイドライン6.0版を改訂しています。このガイドラインを踏まえて、カード情報の漏えい・不正利用防止の適用範囲を、セキュリティ担当と確かめます(出典: 経済産業省、2025年)。
PCI DSSは、決済カード口座データを保護するための技術面・運用面の基本要件を示しています。対象システムと委託先の責任範囲を整理してから、候補会社へ相談します(出典: PCI Security Standards Council、2026年確認)。
知名度や初期見積の安さだけで決めず、公開実績が自社の審査に合うか、ルールとデータを自社で管理できるか、稼働後も改善できるかを比べます。
最初から全商品を自動化せず、一部の業務からPoCを始めます。たとえば、受付と本人確認、一部のルール、人手審査を対象にできます。境界値や外部サービス停止時の運用まで検証すると、導入後の手戻りを抑えやすくなります。
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。