
入会審査システムの構成は、対象商品の審査範囲、外部連携、監査要件によって変わります。申込受付から判定、人手確認、発行連携までを一つの流れにまとめることが大切です。各テーマの詳細は、下の関連記事でもご覧いただけます。
▼関連記事一覧
・入会審査システム開発の進め方
・入会審査システム開発でおすすめの開発会社6選と選び方
・入会審査システム開発の見積相場・費用
・入会審査システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入会審査システムの定義と役割
入会審査システムは、申込者にサービスを提供できるか、利用可能枠をどうするかを、基準と証跡に基づいて判定します。申込データを受け取ると、まず外部情報を照会します。例外に当たる案件は人が確認したうえで、結果を発行・会員管理基盤へ渡します。
会員登録システムとの違い
会員登録システムは、氏名や住所を登録し、会員番号を発行・管理します。一方、入会審査システムは、本人確認、同意取得、信用情報照会、重複や不正の確認、審査基準の適用を担います。
審査では承認・保留・否決を分けて扱い、後から審査の経緯を再現して説明できる状態を目指します。
カード入会審査と他の審査の違い
カード入会審査は、本人確認、信用情報、申込内容、既存取引から、受入可否と利用枠を判断します。加盟店審査は営業実態や取引リスクを、ローン審査は返済能力や融資条件を重視します。
入力項目、判定基準、証跡、法令上の確認事項は、審査ごとに異なります。そのため、要件定義では対象商品と判断単位を明確にします。
入会審査システムに必要な機能と構成
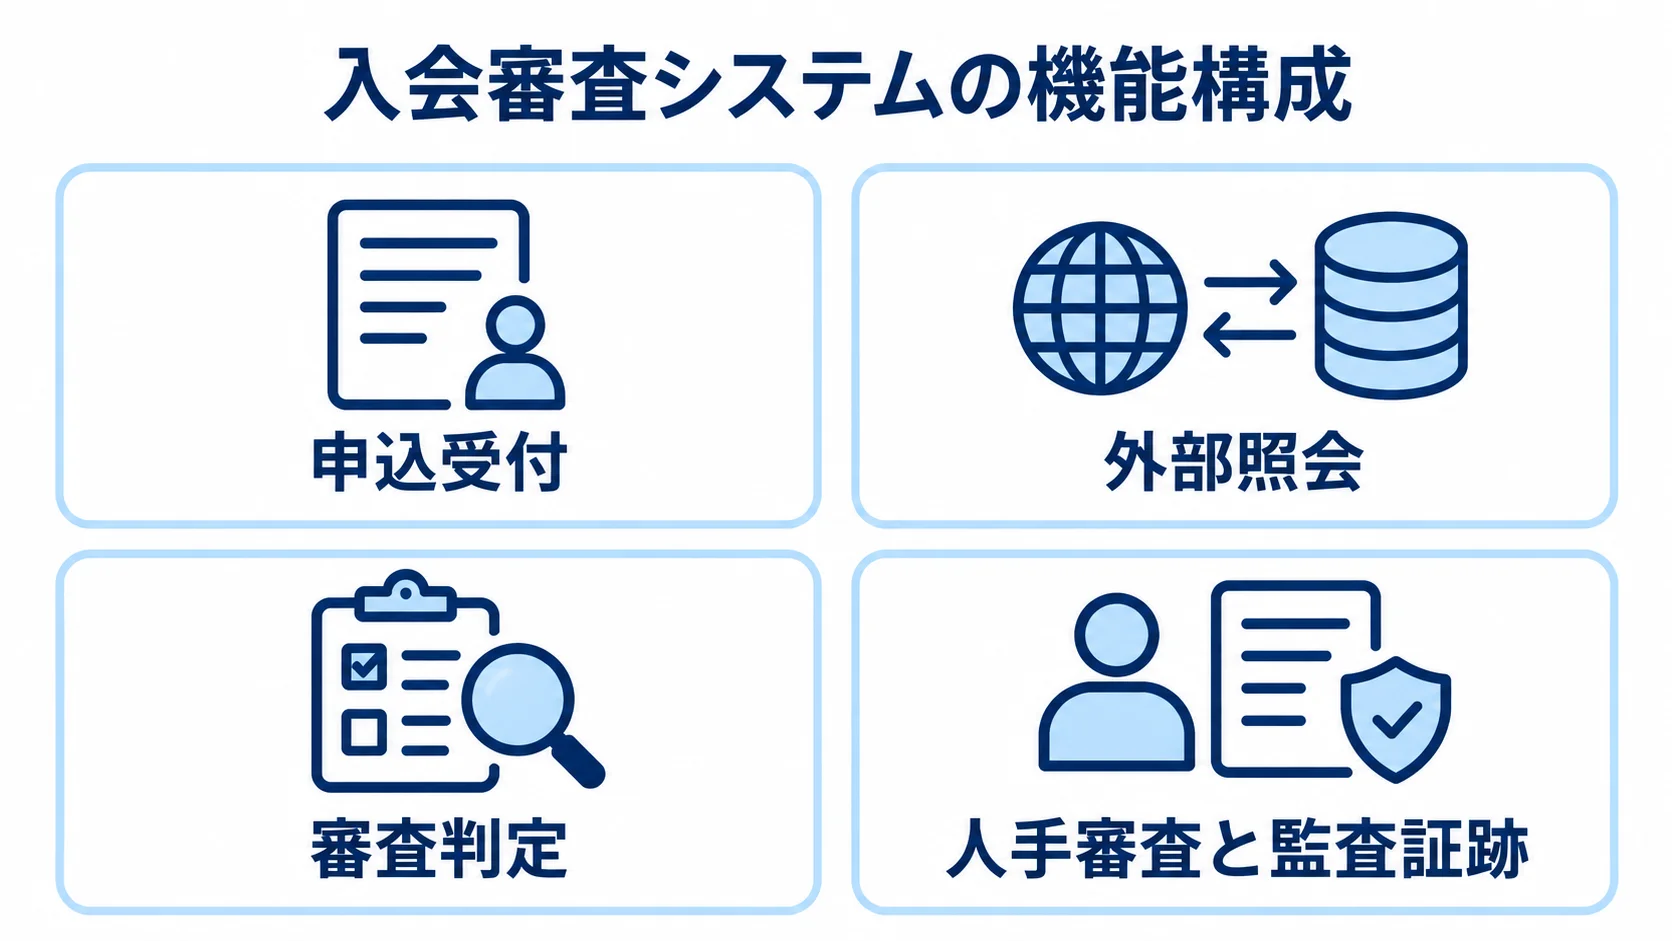
機能一覧では、画面だけでなくデータの流れと判断責任も整理します。受付から監査までを業務フローにまとめると、外部サービスとの境界や障害時の代替手順を確認できます。
申込受付と本人確認で管理する内容
申込受付では、Web、スマートフォンアプリ、店頭端末などから届くデータを、必須項目、形式、文字種、入力範囲の観点で検証します。
- 申込の継続:途中保存、再開、書類の再提出、通信切断後の再送に対応します。
- 本人確認の記録:確認方式、実施日時、照合結果、再確認の理由を残します。
- 確認手段:eKYC、本人確認書類のOCR・ICチップ読取、顔照合、公的個人認証などを扱います。
外部照会と審査判定の連携
外部への照会は、申込者の同意を確認してから、信用情報機関、社内の既存会員データ、不正検知サービスなどへ行います。照会の結果には、申込IDや照会先、応答時刻を紐づけます。タイムアウトと再実行回数も、結果に紐づけます。
判定エンジンは、年齢、居住地、勤務先、年収などの申込情報を使います。既存債務や利用履歴も判定に使い、承認、否決、保留に分けます。
人手確認へ回る案件は、担当者が見ます。外部サービスが止まった案件は否決とせず保留にして人手確認へ回すなど、停止を否決と誤認しない設計が必要です。
人手審査と監査証跡の必要性
自動判定できない案件には、不備補正から決裁、差戻し、再審査までをつなぐワークフローが必要です。そのうえで、担当者の権限を分け、判断経緯を残します。
判断の経緯は、誰がいつ、どの情報を見て、どの判断をし、どのルール版を適用したかを記録します。
個人番号や本人確認書類は画面上でマスキングします。操作ログ、ルール変更ログ、データの保持・削除の履歴も、監査できる形で残します。
導入のメリットと失敗しやすいポイント
導入の目的は、審査時間を短くすることに加えて、件数が増えても品質を保つことにあります。判断のばらつきを減らし、担当者が例外案件に集中できる状態を目指します。
「AIで全件を自動化する」と先に決めると、例外処理や説明責任が後回しになりがちです。
審査の速さと品質の改善方法
申込の早い段階で入力確認と本人確認を行い、定型案件をルール判定へ回します。そうすると、人手審査の待ち時間を減らせます。
BRMSなどで審査基準をプログラムから分けておくと、商品改定やキャンペーンの変更を、承認とテストを経て適用しやすくなります。
KPIとして、平均処理時間に加えて、即時判定率、人手審査率、差戻し率を確認します。さらに、再審査率、誤判定率、外部照会の失敗率も見ます。
導入時に起こりやすい失敗
画面だけを先に決め、審査基準や例外処理、外部照会の失敗時の動きを後から考えると、失敗につながりやすくなります。また、既存のExcel判定表をそのまま移しても、重複ルールや担当者ごとの解釈の違いが残ります。
発注側と開発会社は、開始前にルールを洗い出し、承認・保留・否決の条件、判断できない場合の扱い、変更の承認者を明文化します。
入会審査システムの種類と選び方
方式は、パッケージ、クラウド・SaaSの組み合わせ、スクラッチ開発に分けられます。選ぶときの観点は、初期費用のほか、ルール変更の頻度、外部連携、ピーク処理です。監査、移行、運用体制も判断の材料になります。
パッケージ型が向いている企業
標準的なカード入会や審査を短期間で整えたい場合、審査機能やワークフローを備えたパッケージが候補です。検証済みの機能を使えるため、要件整理を進めやすくなります。
独自商品や古い基幹との接続が多い場合は、追加開発が増えます。そのため、標準機能に合わせる業務と個別開発する範囲を、見積書で分けて確認します。
クラウド・SaaS型のメリットと注意点
本人確認やルールエンジンなどをAPIで組み合わせると、必要な範囲から導入でき、環境構築を短縮できる場合があります。
月額や従量の料金が発生するため、件数増加時の上限や照会単価を確認します。障害時の代替、API変更、契約終了時のデータ返却も確認事項です。
個人情報や信用情報の取扱範囲、保存場所、委託先による再委託の管理も、契約前に確認します。
スクラッチ開発を選ぶケース
独自スコアリングや多商品、複数基幹との連携があり、標準機能に合わせにくい場合は、スクラッチ開発が候補になります。大量処理や特殊な審査フローを含む場合も、この条件に当たります。
自由度が高い反面、要件定義や連携、移行の工数が増えます。性能・セキュリティ試験と運用設計にも、工数がかかります。そこで、ルールをコードから分離し、業務部門が変更を申請・検証できる構造にしておくと、将来の改修費を抑えられます。
入会審査システム開発の進め方
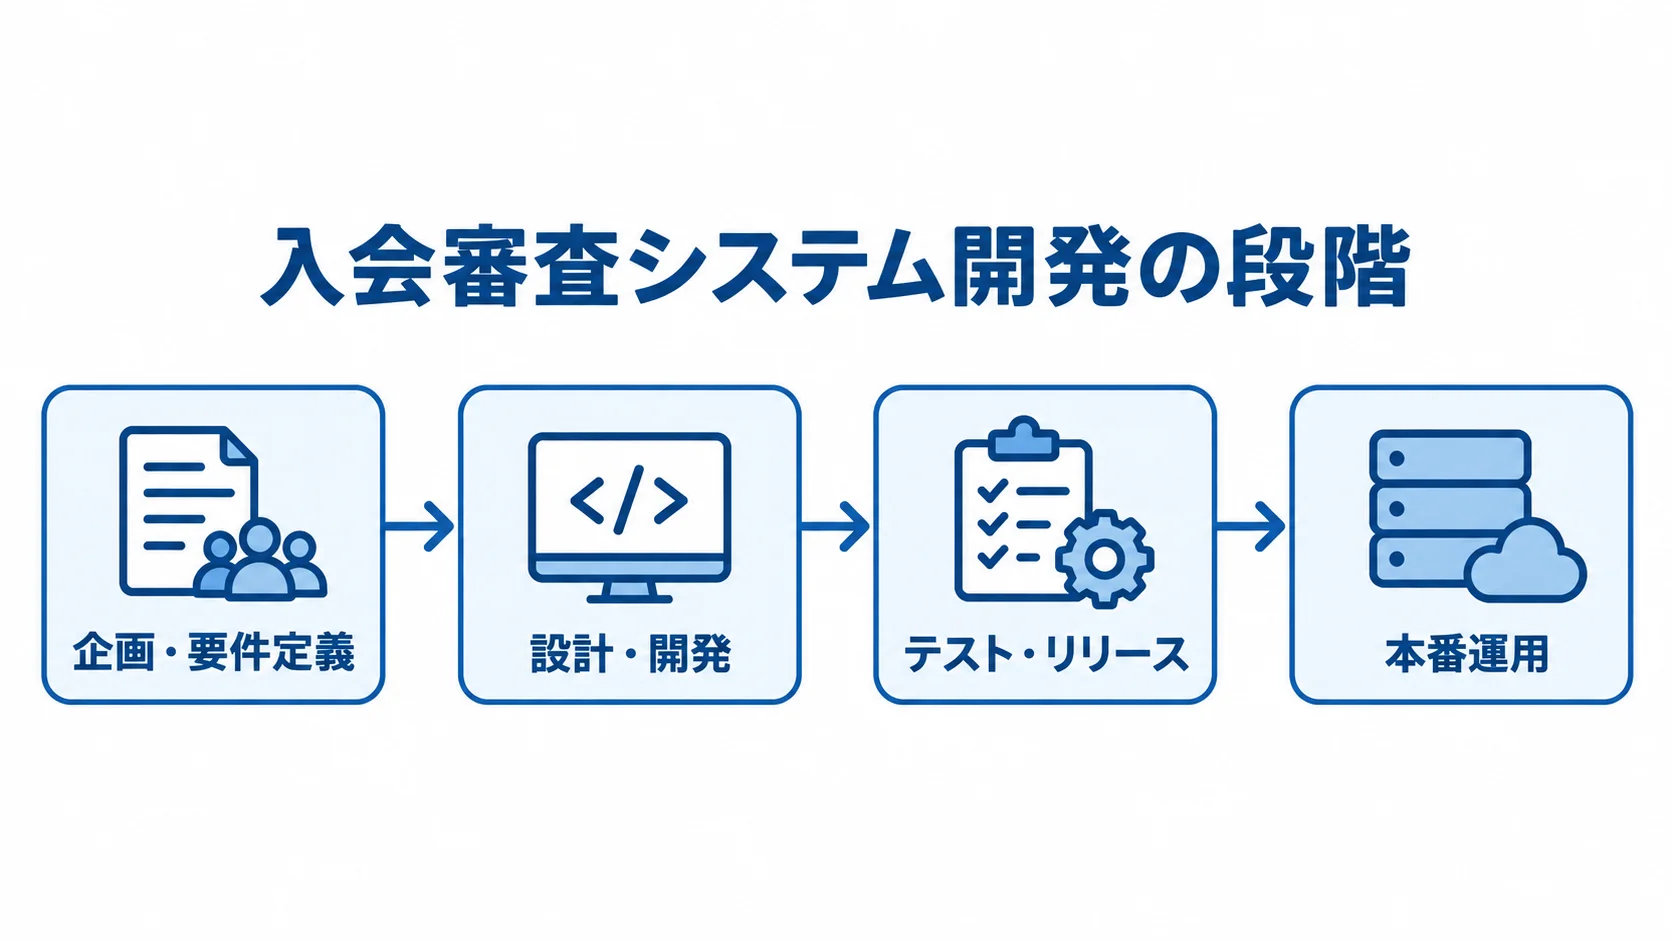
開発は、いきなり機能を作らず、現行業務と審査責任を整理してから段階的に進めます。
特に、照会の失敗や書類の不備、再審査、システム停止の場面では、どう動くかを先に決めておきます。
企画・要件定義で決めること
まず、対象商品と申込チャネル、月間・ピーク件数を押さえます。そのうえで、目標判定時間や即時判定率、人手審査率をKPIにします。許容停止時間と誤判定時の損失も、KPIに含めます。
業務の流れは、受付から発行指示まで、現状と将来を比べて整理します。さらに、不備補正や名寄せ、決裁の工程も、漏れなく比べます。
成果物は、業務フロー、項目定義、ルール一覧に分けて作ります。外部IFや権限、監査証跡の一覧、非機能要件も別にまとめると、見積もりと検収が安定します。
設計・開発で優先する連携と個人情報の扱い
個人情報は、どの項目がどこへ流れるかを、項目単位で確認します。そのうえで、同意取得の時期や利用目的、第三者提供を決めます。保存期間と削除条件も、決めておきます。
外部APIは、正常応答だけでなく、タイムアウトや重複送信を想定して設計します。遅延応答や形式変更、利用上限も設計の対象です。ルールのテストには境界値も含めます。
開発環境には本番の本人確認書類や信用情報を持ち込まず、匿名化・マスキングしたデータを使います。
テスト・リリース・運用での確認事項
品質を保って本番へ移行するため、テスト、段階リリース、運用記録の観点を確認します。
- テスト:画面と全ルール分岐、表記ゆれを確認し、重複申込と追加書類、再審査を試します。照会停止、ピーク負荷、権限逸脱、ログ改ざんも対象です。
- リリース:全商品を一度に移行せず、対象チャネルや商品を絞ったPoCから、手動切替を含めた段階的な展開へ進めます。
- 本番運用:ルール変更は版で管理し、変更者、承認者、適用日、影響範囲を残します。
▶ 詳細はこちら:入会審査システム開発の進め方
入会審査システムの費用相場とコスト内訳
単体の公開価格は限られるため、金融機関向け類似審査システムの公開目安と周辺機能をもとに整理します。公開目安は500万〜1,500万円、1,500万〜5,000万円、5,000万〜1億円以上の規模別です。
金額は、対象範囲や外部連携、セキュリティ要件によって変わります(出典: 公開された金融機関向け審査システム費用目安、2026年参照)。
方式別の初期費用の目安
企画段階の推定では、パッケージの設定・連携は1,000万〜3,000万円程度、クラウド・SaaSと個別開発の組み合わせは800万〜2,500万円程度です。
複数商品や基幹連携を含むスクラッチ開発は、3,000万〜1億5,000万円以上を仮置きします。なお、いずれも公開価格ではなく、要件に応じた推定レンジです。
審査ルールが単純でも、本人確認や信用情報照会、発行指示、テストを含めると、費用は画面の開発費より大きくなります。
費用の内訳と上振れしやすい項目
費用配分を仮に置いておくと、抜け漏れの確認に役立ちます。あわせて、上振れの要因も整理します。
- 費用配分:要件定義・業務分析15〜20%、設計15〜20%、開発30〜35%ほどを仮置きします。
- 費用配分:テスト・品質保証15〜20%、外部連携・環境構築10〜15%ほどを見込みます。
- 上振れ要因:信用情報照会、複数方式のeKYC、BRMSへのルール移行、既存基幹との連携です。
- 上振れ要因:全分岐のテスト、監査・脆弱性診断、障害時の再処理も含まれます。
初期費用以外に含めるTCOの項目
初期費用だけで総額を判断しないために、5年間の運用費用と料金条件を並べて比較します。
- 5年TCO:開発費、クラウド、照会料、監視、バックアップを含めます。診断と保守、改修も対象です。再学習、教育、監査、移行も含めます。
- 基盤費用の例:月額30万〜200万円の費用がかかる構成なら、5年間で1,800万〜1億2,000万円です。
- 比較条件:契約条件で変わる推定です。初期費用を下げても、総額が逆転する可能性があります。
- 料金条件:従量課金の上限と単価を、見積書に明記して比較します。
▶ 詳細はこちら:入会審査システム開発の見積相場・費用
入会審査システムの開発会社・サービスの選び方
会社やサービスは、知名度や金額だけに頼らず、審査業務への理解、外部機関との連携、運用後のルール管理で比べます。総合SI、ルール管理、eKYC、AI、監視では得意領域が異なるため、一社で完結させるか、複数社の体制にするかも検討します。
実績と業務理解の確認方法
カード入会、加盟店、ローンのどの審査業務で担当した実績かを、分けて確認します。受付、本人確認、照会の各工程で、どこを担当したかも質問します。判定、人手審査、発行連携の担当範囲も、あわせて聞きます。
ピーク件数や判定時間、障害時の手動切替、稼働後のルール改修を、実績ごとに確認します。事例では社名よりも、対象商品に近いフローや画面、成果物を見ます。体制や保守範囲も確かめます。
技術力と運用体制の評価項目
技術面では、BRMSによるルール外部化、APIやメッセージキューによる連携、負荷対策を評価します。再実行や監視、バックアップの仕組みも確かめます。権限の設計とログ改ざん防止も、評価の対象に含めます。
運用面では、ルール変更の申請から承認、テスト、適用までの流れを確認します。夜間や休日の障害対応、脆弱性診断、教育、問い合わせ窓口も見ます。
AIを含む場合は、モデルの説明、学習データの品質評価、精度の継続監視を条件に入れます。低信頼の案件を人が確認する体制も、あわせて求めます。
ルールとデータの主導権の確保
審査ルールやテストケース、ログ、データ定義の帰属と引き渡し条件を、契約で明確にします。画面・API仕様、ソースコード、モデル、学習データについても、誰に帰属するかを契約で決めておきます。
資産を持ち出せないと、ベンダーを変えるときの改修費と移行期間が膨らみます。複数サービスを使う場合は、どこまでを誰が受け持つか、再委託の扱いを確認します。データ返却・削除証明、SLA、料金改定、終了時の移行支援も見ます。
▶ 詳細はこちら:入会審査システム開発でおすすめの開発会社6選と選び方
入会審査システムの発注・外注・委託方法
発注時は、システム名よりも業務範囲と受け入れ条件をRFPに書いて伝えることが大切です。見積もりの前提をそろえるため、申込件数やピーク負荷、判定時間、ルール変更頻度を示します。
接続先や保存期間、監査の条件に加え、SLAや障害時運用も示します。成果物や検収条件、保守単価は、共通の形式にそろえます。
RFPに書く項目
まず、対象商品とチャネル、年間・月間・ピーク申込数、目標判定時間を書きます。そのうえで、申込から発行までの業務フローや入力項目、本人確認方式、外部照会先を記載します。
ルール変更頻度や権限、ログ保存期間、保管場所も示します。障害時の手動運用も書きます。AIを使う場合は、承認・否決を全自動で行うか候補提示にとどめるか、人が最終判断する範囲も明記します。
見積もりの比較方法
見積書は、要件定義、設計、開発、連携、移行の工程ごとに分けてもらいます。テスト、教育、リリース、保守、ルール改修も分けて示してもらい、前提と除外条件を確認します。
「外部サービス連携一式」や「セキュリティ対応一式」と書かれた項目には注意が必要です。接続本数や試験回数、成果物が分からないためです。
初期費用や月額、従量費用、追加改修単価を5年TCOと並べて比べます。そうすると、保守や移行が別料金になっている見積もりも見落としにくくなります。
発注者側に残す責任範囲
審査基準の最終責任や個人情報の利用目的、否決・保留の運用、例外時の判断者は、発注者側に残します。外注先に任せきりにすると、業務変更のたびに依頼が必要になります。判断の背景も失われやすくなります。
業務、審査、セキュリティ、データの各責任者を置き、定例会議で課題、リスク、変更、テスト結果を承認します。検収条件には、画面だけでなくルールの全分岐やログ、性能を含めます。障害時の運用や引き渡し資料も、検収の対象にします。
▶ 詳細はこちら:入会審査システム開発の発注・外注・委託方法
セキュリティ・法令・AI活用のポイント
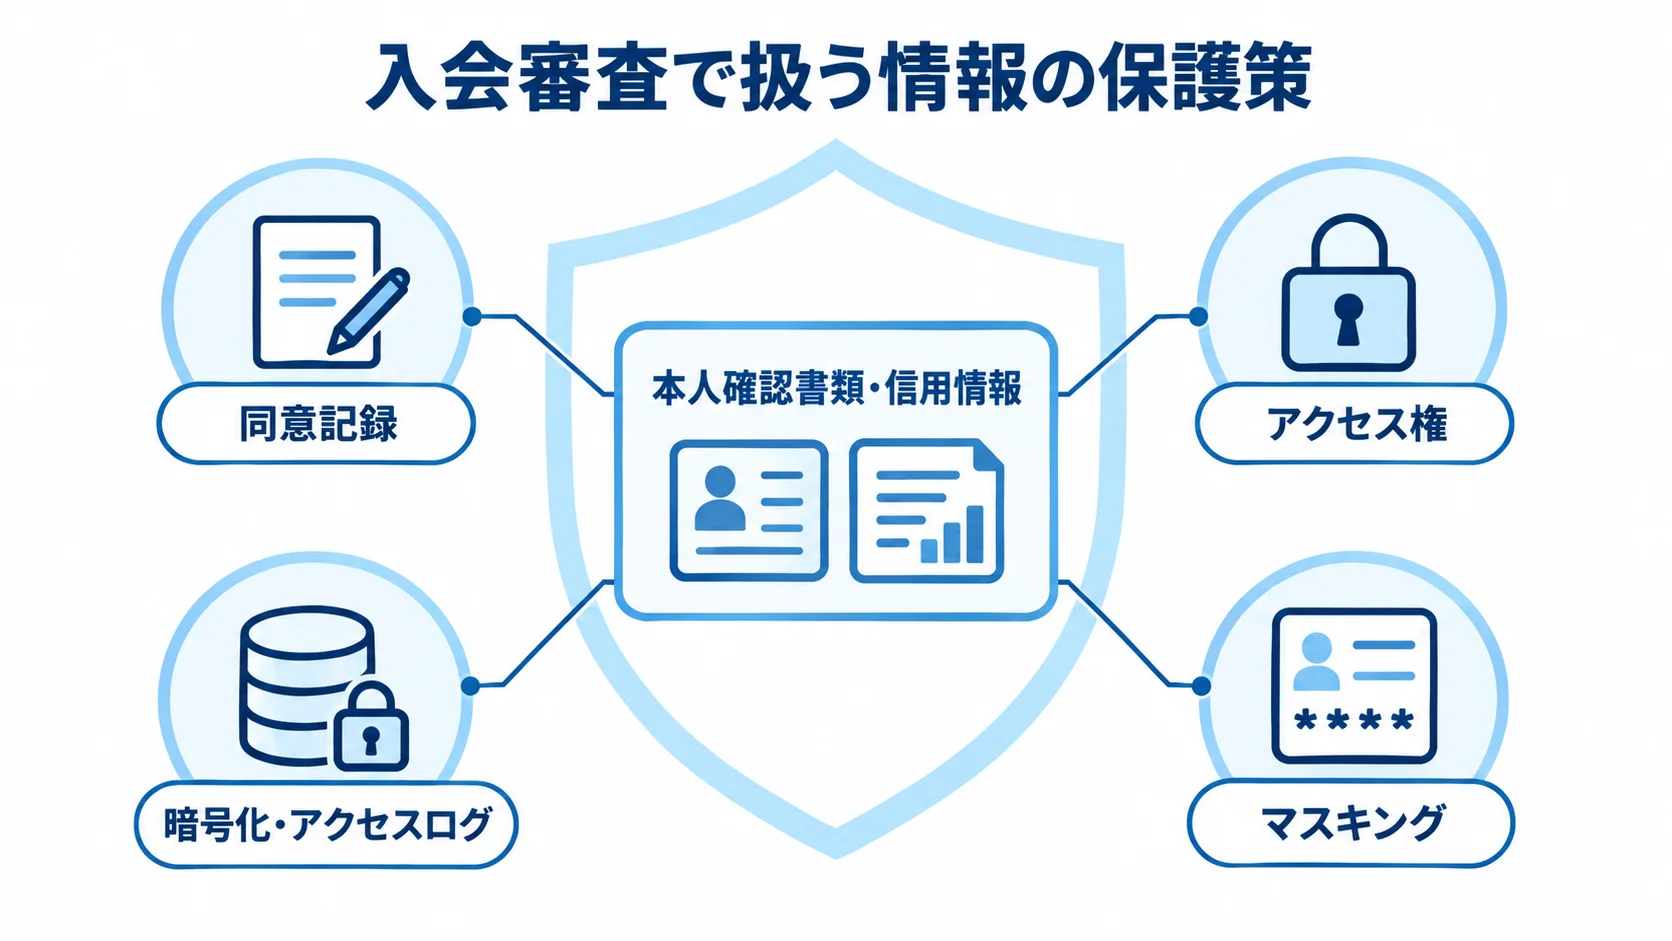
本人確認書類や信用情報、収入、勤務先を扱うため、利用目的と権限を先に設計します。保存や削除、委託管理の方法も、設計の段階で決めておきます。制度の適用は事業形態とデータの扱いで変わるため、法務・審査・セキュリティ担当と確認します。
個人情報と決済情報の保護
情報の取得から保管、委託までの各段階で、同意、権限、安全管理の面から保護策を用意します。
- 同意と権限:同意記録と利用目的を申込IDに紐づけ、第三者提供や信用情報照会の可否を確かめます。アクセス権は絞り、重要項目は画面上でマスキングします。
- 安全管理:暗号化、アクセスログ、異常検知、バックアップ、削除を実装します。
経済産業省のクレジットカード・セキュリティガイドラインは、2025年3月に6.0版へ改訂されました。カード情報の漏えいと不正利用防止に関する、実務上の指針です(出典: 経済産業省「クレジットカード・セキュリティガイドライン」6.0版、2025年)。
PCI DSS v4.0.1の適用範囲も確認します(出典: PCI Security Standards Council「PCI DSS v4.0.1」、2024年)。委託先との間で、どこまでを誰が受け持つかも、あわせて確かめます。
AI審査の自動化の範囲
AI審査では、どの業務に使うかと、事例がどこまで当てはまるかを分けて確認します。
- 活用場面:複雑なパターンの候補提示や、担当者が確認する案件の優先順位付けに使えます。
- 運用事例:2026年7月公表例では、従来は担当者が確認した審査の20%を機械学習で自動化しました。
この数字は一つの業務範囲での実績で、すべての導入企業に同じ効果が出るとは限りません(出典: カード会社とAI技術企業による入会審査AI運用事例、2026年)。
AI判定の説明可能性と人手確認の設計
入力項目、モデルの版、判定結果を保存します。信頼度や参照したルール、担当者による変更も残します。
信頼度が低い案件や、学習データに少ない属性の案件、過去の判定と大きく異なる案件は、人手確認へ回します。
否決や保留の理由を説明できるようにします。さらに、データの偏り、誤判定率、属性別の結果差、モデル更新時の再テストも定期的に確認します。
よくある質問(FAQ)
費用や期間は、対象範囲によって変わります。そのため、質問ごとに判断の基準と、発注前に確認しておきたい考え方をまとめます。
入会審査システムの開発費用は最低いくらですか?
小規模なルールベース審査を既存サービスと連携する場合も、要件定義、本人確認、外部照会、テストを含めると数百万円からの検討です。
カード発行、複数基幹との連携、厳格な監査を含むと、1,000万円台から数億円規模まで広がります。そのため、範囲を切り出し、初期費用と運用費用を分けて見積もります。
開発期間はどれくらいかかりますか?
パッケージやクラウドを使い、商品と連携先を絞る場合は3〜8か月程度です。複数照会、独自スコア、基幹連携、移行、監査を含む場合は、9〜18か月以上かかることがあります。
短縮には、要件を削るだけでなく、PoC、匿名化データの先行テスト、段階リリース、手動切替の準備を並行して進めます。
AI審査を導入すれば人手審査は不要になりますか?
AIは複雑な案件の候補判定や優先順位付けに役立ちますが、導入しても人手審査が残ることがあります。低信頼、例外、制度変更直後の案件は、人が確認します。
効果は、自動化率だけでなく、誤判定率や説明可能性、再現性で判断します。監査ログやモデル更新時の検証、人手へ戻す手順も含めて見ます。
パッケージとスクラッチはどちらを選ぶべきですか?
標準業務が多く、短期導入や保守性を優先するなら、パッケージやクラウドが向いています。一方で、独自ルールや多商品、複雑な基幹連携、大量処理が競争力に直結するなら、スクラッチも候補になります。
発注側は、本人確認やルール管理など変更の少ない部分をサービス化し、独自性の高い判定や業務だけ個別開発する分割も検討できます。
まとめ
入会審査システムは、申込受付だけでなく、本人確認や外部照会、審査ルール、人手審査を含めて、一つの流れで管理します。承認、発行連携、監査証跡も、同じ流れの中で扱います。
効果を測るときは、処理時間だけでなく、審査品質や例外処理、ルール変更、障害時の手動切替もKPIに含めます。
着手前に整理すること
発注前の検討は、範囲の整理から見積もりの確認まで、順に進めます。
- 審査範囲:対象商品を決め、現行業務を洗い出します。
- 条件整理:申込件数やピーク負荷、本人確認方式を押さえます。外部照会、ルール変更、監査、障害時運用も書き出します。
- 方式比較:初期費用と5年TCOをまとめ、同じRFPで複数の方式と発注先を比べます。
- 正式見積:公開相場は計画の起点にとどめ、含まれる範囲と成果物を確認します。
成功するシステムに共通する考え方
導入後も安定して改善を続けるには、自動処理と人の確認、自社資産の管理、評価軸を組み合わせることが大切です。
- 人の確認:自動化率を追うだけでなく、定型案件は自動処理し、例外案件は人が安全に確認できる体制を作ります。
- 自社資産:審査ルール、テストケース、ログ、データ定義、モデル版を管理し、制度や商品変更後も改善できる体制を作ります。
- 総合評価:費用の安さより、判断の再現性、説明責任、セキュリティ、運用継続性を総合的に評価します。
▼関連記事一覧
・入会審査システム開発の進め方
・入会審査システム開発でおすすめの開発会社6選と選び方
・入会審査システム開発の見積相場・費用
・入会審査システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。