
入会審査システム開発の費用は、500万円〜1億円以上と幅があります。審査方式、外部連携の範囲、基幹・監査要件によって変わります。
規模ごとの目安は示せますが、正式な金額は対象商品数や外部接続数を確認してから決まります。全体像は、完全ガイドにまとめています。
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入会審査システムの全体像
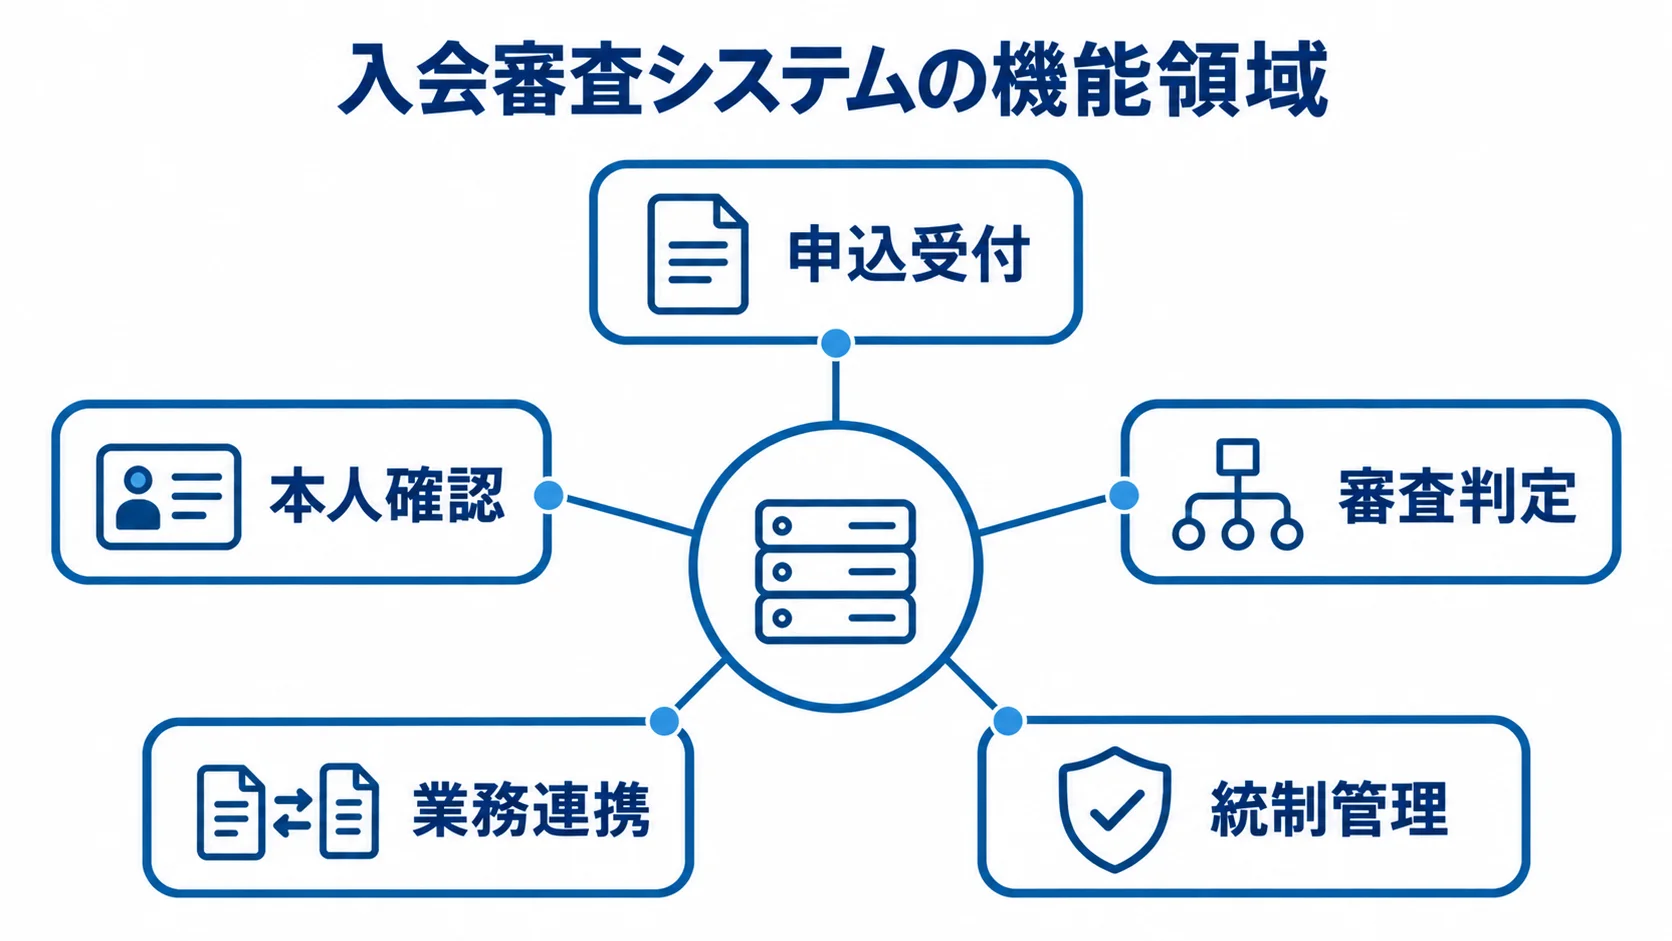
入会審査システムは、申込受付から本人確認、信用情報の照会、審査、承認、発行指示までを処理する仕組みです。対象はクレジットカード、ローン、決済サービスなどで、会員登録だけでなく、提供可否や利用可能枠も基準と証跡から判断します。
会員登録システムや加盟店審査との違い
見積もりに含める機能をそろえるには、対象業務の違いを先に分けておくことが役立ちます。
- 会員登録:情報登録と会員番号の発行が中心です。
- 入会審査:本人性や信用状態をもとに、承認の可否を判断します。
- 加盟店審査:カードを受け付ける事業者を審査する業務です。
- ローン審査:返済能力や融資条件を確認します。
会員登録では情報登録が中心ですが、入会審査では申込者の利用目的や既存取引との関係も確認します。
見積もりの前提をそろえるには、発注側がカード入会申込から発行指示までを対象にするか、加盟店審査やローン審査も含めるかを、依頼の段階で分けて明記します。ここが曖昧なままだと、本人確認や基幹連携を含まない安い見積もりを、含む見積もりと並べて比べることになります。
入会審査システムに含める機能の範囲
機能は、申込受付から統制管理までの5領域に分けると、どこまでを対象にするかを決めやすくなります。
- 申込受付:Web・スマートフォン・アプリ・店頭に対応します。
- 本人確認:eKYC、OCR、ICチップ読取、顔照合などを扱います。
- 審査判定:照会、名寄せ、スコアリング、承認分岐を処理します。
- 業務連携:発行、勘定系、CRM、通知、決済へ結果を渡します。
- 統制管理:権限、マスキング、暗号化、ログ、削除を管理します。
申込受付では入力チェックと下書き保存を行い、本人確認では公的個人認証も選択肢になります。
審査では、CICやJICCなどの指定信用情報機関への照会に加え、既存会員との名寄せや重複申込の検知も扱います。
承認・否決・保留の分岐のほか、人手審査への差し戻しや追加書類の依頼も検討します。承認結果の渡し方は、APIやメッセージで行います。
機能が増えるほど費用は上がり、後から追加するとデータ構造や審査フローの作り直しが起きます。そのため、初期段階で機能を「必須」「第2段階」「対象外」に分けることが重要です。
入会審査システムの費用相場の目安
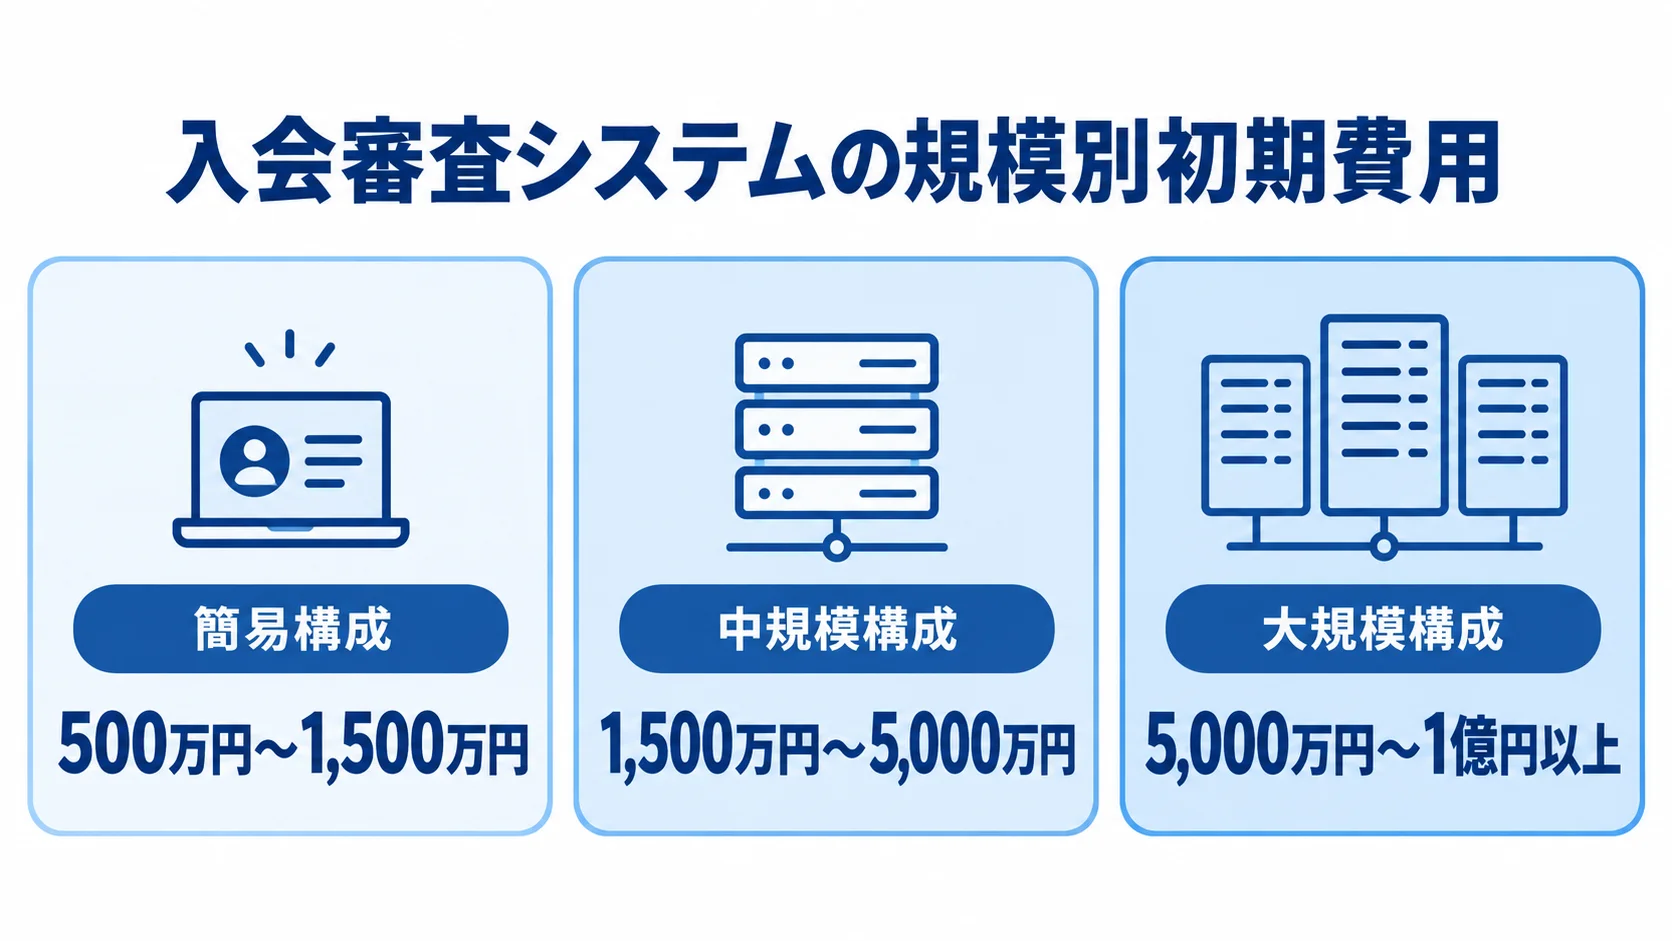
初期費用の目安は、簡易なルールベース構成で500万円〜1,500万円、中規模構成で1,500万円〜5,000万円、大規模構成で5,000万円〜1億円以上です。
公開されている相場は、金融機関向けの類似する審査システムに関するもので、入会審査専用の一律価格ではありません。
正式な金額は、対象商品数、申込件数、外部接続数で変わり、既存基幹の状態や監査要件も影響します。
公開されている規模別の相場
公開相場を読むときは、機能の規模と外部費用の含まれ方を分けて見る必要があります。
- 簡易構成:ルールベース審査で500万円〜1,500万円です。
- 中規模構成:照会・スコアリング・ワークフローで1,500万円〜5,000万円です。
- 大規模構成:AI・多商品・基幹連携で5,000万円〜1億円以上です。
上記は要件定義から開発、テストまでを含む概算です。ただし、信用情報機関の利用料、本人確認の従量料金、クラウド利用料は別の場合があります。
発注側は、申込受付と基本ルールだけを新設し、発行基盤や顧客データを既存システムで使えば、開発範囲を絞れます。
逆に、複数ブランドや複数の本人確認方式、再審査を一度に作ると、5,000万円を超える提案も想定します。さらに、商品別限度額や複数照会、リアルタイム発行が加わる場合もあります。
パッケージ・クラウド・スクラッチ別の費用差
方式ごとに、初期費用だけでなく、導入期間と継続費用も合わせて比べます。
- パッケージ:初期費用1,000万円〜3,000万円程度です。
- クラウド・SaaS:初期費用800万円〜2,500万円程度です。
- スクラッチ:3,000万円〜1億5,000万円以上です。
パッケージは標準的な審査フローを使えるので、導入期間は4〜8か月程度を目指しやすい方式です。
ただし、独自ルールや古い基幹との連携が多いと追加開発が増えます。ライセンス、バージョンアップ、サポートの料金体系も、あわせて確かめておきます。
クラウドやSaaSは、複数サービスをAPIで組み合わせる方式です。初期導入を3〜6か月に短縮しやすい点が特徴です。
利用料は月額30万円〜200万円程度で、本人確認・外部照会の従量課金や、通信量に応じた費用も発生する場合があります。
スクラッチは独自性が高い反面、期間は9〜18か月以上になるという推定があります。設計から保守まで、負担も大きくなります。
初期費用とランニングコストの内訳
初期費用を工程別に分けて見ると、見積もりの妥当性を比べやすくなります。
- 要件定義・業務分析:15〜20%程度です。
- 基本設計・詳細設計:15〜20%程度です。
- 開発:30〜35%程度です。
- テスト・品質保証:15〜20%程度です。
- 外部連携・環境構築:10〜15%程度です。
工程別の割合は、金融機関向け審査システムの公開費用目安です(出典: BOSS DESIGN、2026年)。
見積書は、業務と画面、API、ルールの単位で分けてもらいます。データ移行やテスト、セキュリティも、同じ単位で分けてもらいます。
運用後は、クラウドやサーバーなどの基盤費用に加え、外部APIや信用情報照会、本人確認の費用が続きます。さらに、脆弱性診断や保守、審査ルール改修も継続費用になります。教育やモデル再評価も継続費用です。
試算では、月額費用と従量費も、ルール改修や制度変更を含む保守費と同じく5年分で見ます。12か月分だけで比べると、5年間の差を見落としやすくなります。
このように、総保有コストで比べます。契約期間や最低利用量のほか、データ返却費用や障害時の追加費用まで含めます。
入会審査システムの費用が変動する主な要因
費用は、画面数に加えて、外部接続やルール変更で変わります。例外処理や個人情報管理に加え、性能や可用性も費用に響きます。見積もりを比べるときは、金額の大小より、どの変動要因を前提にしているかを重視します。
eKYCや信用情報照会の接続範囲
見積もりには、本人確認と信用情報照会の方式数に加えて、失敗時の業務まで含めます。
- 本人確認方式:画像、ICチップ、公的個人認証、顔照合を選びます。
- 照会処理:同意、保存、タイムアウト、再実行を設計します。
- 失敗対応:照会不能時に人手審査へ切り替えます。
- 接続管理:認証情報、試験、代替フローを準備します。
画像の提出だけにするか、目視確認まで用意するかで、設計は大きく変わります。
信用情報の照会では、APIの接続に加えて、利用目的や本人同意などの条件の確認も求められます。CICも、こうした条件を案内しています(出典: CIC「信用情報の利用」、2026年確認)。照会結果の保存範囲と、タイムアウト時の再実行も決めておきます。
見積もりでは、初期設定や接続試験、従量課金を方式ごとに分けてもらいます。ログ保存と失敗時の再処理も、別の項目として示してもらいます。
BRMSやAI審査の採用で増える作業
BRMSやAIは判定を高度化する一方で、変更管理や評価の工程が増えます。
- BRMS:ルールの版管理と承認、旧版への復帰を整えます。
- ルール検証:優先順位や矛盾をテストします。
- AI評価:学習データ、精度、誤判定を確認します。
- 運用監視:低信頼案件を人手審査へ回します。
BRMSは審査基準をプログラム本体から切り離す仕組みです。審査部門がルールを変えやすくなる分、版管理に加えて、変更申請から承認、シミュレーション、リリースまでの流れと、旧版への戻し方も設計しておく必要があります。
ルールが増えるほど、優先順位や矛盾を検証する工数も増えます。商品や顧客属性、限度額ごとに例外が増えると、その負担は大きくなります。
AIでは、学習データの整備や精度評価が必要です。誤判定の確認と、説明用の入力値の保存も欠かせません。さらに、信頼度が低い案件の人手審査や、モデル更新時の再テストも必要です。
三井住友カードとELYZAは、担当者による審査の20%を自動化したと発表しました。ただし、この数値は当該業務範囲の実績で、すべての企業に同じ効果を保証するものではありません(出典: 三井住友カード・ELYZA発表、2026年7月)。
既存基幹・セキュリティ・テストの要件
既存基幹との連携方式と、個人情報を守るための検査範囲が、工数を左右します。
- 基幹連携:データ形式、処理時点、責任分界をそろえます。
- データ移行:履歴の名寄せと欠損補正を見積もります。
- セキュリティ:権限、暗号化、監査、診断を要件化します。
- 復旧試験:バックアップからの復元と障害対応を確認します。
連携先がカード発行や勘定系、CRMなどに及ぶと、形式や処理時点はシステムごとに異なります。
API化されていない基幹へファイル連携を行う場合や、古い文字コード・バッチ処理に合わせる場合は、通常のAPI開発よりも調査と試験に時間がかかります。
過去の申込履歴や審査結果を移行する場合は、名寄せと欠損データの補正も費用に含めます。
個人情報やカード情報を扱うので、セキュリティは要件の段階から決めておきます。加えて、脆弱性診断や侵入テストも必要です。バックアップと障害復旧の準備も欠かせません。
経済産業省は2025年3月に、クレジットカード・セキュリティガイドライン6.0版を公表しました。カード会社や決済関係事業者の対策を、実務上の指針として整理したものです(出典: 経済産業省「クレジットカード・セキュリティガイドライン」6.0版、2025年)。
セキュリティを後から付けると再設計になりやすいため、初期見積もりの段階から含めます。
入会審査システムの開発方式の選び方
方式は、初期費用だけでなく、変更の頻度や基幹の制約で選びます。商品追加、外部依存、社内体制も、判断の材料に含めます。標準的な業務と短期導入ならパッケージ、段階的な導入ならクラウド、独自処理で差をつけるならスクラッチが候補になります。
標準機能で導入期間を短くしやすいパッケージ型
パッケージ型は、標準機能がどこまで合うかと、追加開発がどれだけ増えるかを確かめて選びます。
- 標準機能:入会、審査、承認、発行指示を土台にします。
- 導入期間:ゼロから作るより見通しを立てやすい方式です。
- 追加費用:独自項目や例外処理で個別開発が増えます。
伊藤忠テクノソリューションズのC-ARCS EBは、入会登録から審査、承認、発行指示までを自動化します。
CTCは、スコアリングまでを約1分に短縮できる機能や、BRMSによる審査基準の独立管理を公開しています(出典: CTC「C-ARCS EB」、2020年公開情報)。
独自の審査項目や複雑な例外、特殊な発行処理を追加し続けると、個別開発費が積み上がります。そこで、見積もりでは標準設定と追加開発を分けて確認します。アップデート時の改修やルールの自社移管も、別々に示してもらいます。
発注側は、契約終了時にデータを取り出せるかどうかも見ておく必要があります。
クラウド型の特徴と従量費
クラウド型は、導入の速さと利用量に応じた費用を一緒に評価します。
- 組み合わせ:eKYC、ルール、通知、監視をAPIで連携します。
- 小規模開始:申込受付や本人確認から効果を確かめます。
- 拡張性:繁忙期の申込増加に合わせて処理能力を広げます。
- 従量費:照会や通信などの利用量で費用が増えます。
環境構築や一部の運用はサービス側に任せ、必要な範囲だけを個別に開発できます。申込受付や本人確認など小さな範囲から始められる点も特徴です。
一方で、申込件数が増えるほど、本人確認や信用情報照会の従量費が積み上がります。通信やストレージ、監視の費用も増えていきます。
契約前には、障害時の別経路や停止時の手動運用を確かめておきます。API変更の通知日数やデータ保存地域も、同じ時点で見ておきます。
月額が安く見えても、5年間の利用料と追加連携費を加えると高くなる場合があります。
独自性が高いほど効果を出しやすいスクラッチ型
スクラッチ型は、独自性に投資する必要性と、要件定義や保守の負担を比べて判断します。
- 適合性:独自モデルや複数商品の条件に合わせます。
- 差別化:特殊な連携や大量処理を設計できます。
- 要件品質:基準の抜けや矛盾が追加工数を生みます。
- 運用境界:BRMSなどで変更範囲を切り分けます。
独自の顧客体験に合わせた条件も、設計に含められます。
独自の判定基盤を事業戦略と直結させたい場合に向いた方式です。
標準パッケージに合わせると業務を大きく変える必要がある場合も、スクラッチが候補になります。ただし、審査基準が担当者の経験に頼っていると、後からルールの抜けや矛盾が見つかり、追加工数が発生します。
BRMSやルール管理画面で、運用部門が変更できる範囲を決めておくと、長期コストを抑えやすくなります。
入会審査システム開発の進め方と期間の目安
開発期間は、簡易構成で3〜5か月、中規模構成で5〜10か月、大規模構成で10〜18か月以上が目安です。
短期でリリースする場合も、停止時の手動切替や照会タイムアウトの扱いは設計が必要です。追加書類や再審査、否決理由の説明も含めて考えます。
企画・要件定義での費用の前提
最初に、業務範囲と性能・運用の前提を数値でそろえます。
- 規模:商品、申込件数、ピーク同時処理数を決めます。
- 性能:判定時間、承認率、即時判定率を定めます。
- 運用:人手審査率と許容停止時間を決めます。
- 業務分解:受付から発行指示までを工程化します。
申込チャネルを決めます。また、誤判定時の損失も定めておきます。
現行業務の工程には、外部照会や名寄せ、ルール判定、人手審査も含めます。
成果物は、業務フローや項目定義、審査ルール一覧が中心で、外部インターフェース仕様も含みます。さらに、権限や監査証跡の一覧、非機能要件、テスト方針も作成します。
申込者の同意文言や利用目的、データ保存期間を要件に含めます。第三者提供や削除条件も、要件に入れます。こうした要件を固めるには、審査部門や法務、情報システムなどが早い段階から加わると、後工程での手戻りを減らせます。
設計・開発での外部連携とPoC
設計では、申込から発行指示までの状態遷移と、外部サービス停止時の扱いを先に決めます。
- 状態遷移:確認結果、同意、判定理由、引き継ぎを定義します。
- 連携方式:API、メッセージ、ファイルを使い分けます。
- 停止対応:保留、再実行、担当者回付を決めます。
- PoC:重要な不確実性を開発前に検証します。
申込データの流れと本人確認結果の扱いを、設計の段階で定めます。あわせて、信用情報照会の同意状態とルール評価の順序も決めておきます。判定結果の理由と人手審査への引き継ぎは、発行指示までつながる一連の流れとして設計します。
開発前には、申込受付やeKYC、一部の審査ルール、人手審査を対象にPoCを行います。そこでは、境界値や表記ゆれ、重複申込などを試し、未成年や住所不一致のケースも確かめます。
さらに、外部照会のタイムアウトや画像の不鮮明、通信断も検証します。現場が本当に運用できるかを、この段階で確かめておくことが大切です。
個人情報を含む実データは開発環境へ持ち込まず、匿名化やマスキングしたデータを使います。
テスト・リリース後のルール変更と手動切替
テストは機能だけでなく、例外処理から障害復旧、手動切替までを対象にします。
- 機能・ルール:全組み合わせと再実行を確認します。
- 障害・負荷:照会失敗、ピーク負荷、復旧を試します。
- 統制:権限、改ざん防止、マスキングを検証します。
- 業務復帰:人手審査から発行処理まで確認します。
自動判定できない案件を人手審査へ渡し、結果を発行処理へ戻す業務テストも必要です。
検収条件には、自動判定率に加えて、処理時間と再実行を含めます。監査証跡と手動切替も、検収の対象にします。
本番稼働後は、ルールの版と変更者、承認者、適用日を残しておきます。影響範囲とテスト結果も記録します。
法令や商品条件が変わったら、ルールを更新します。そのうえで、承認率や保留率、手動審査率を確かめ、処理時間も見ます。
否決後の問い合わせ件数も見ておきます。AIでは、モデル更新と学習データ変更を分けて管理し、再評価も定期的に行います。
入会審査システムの見積もりを比較するポイント
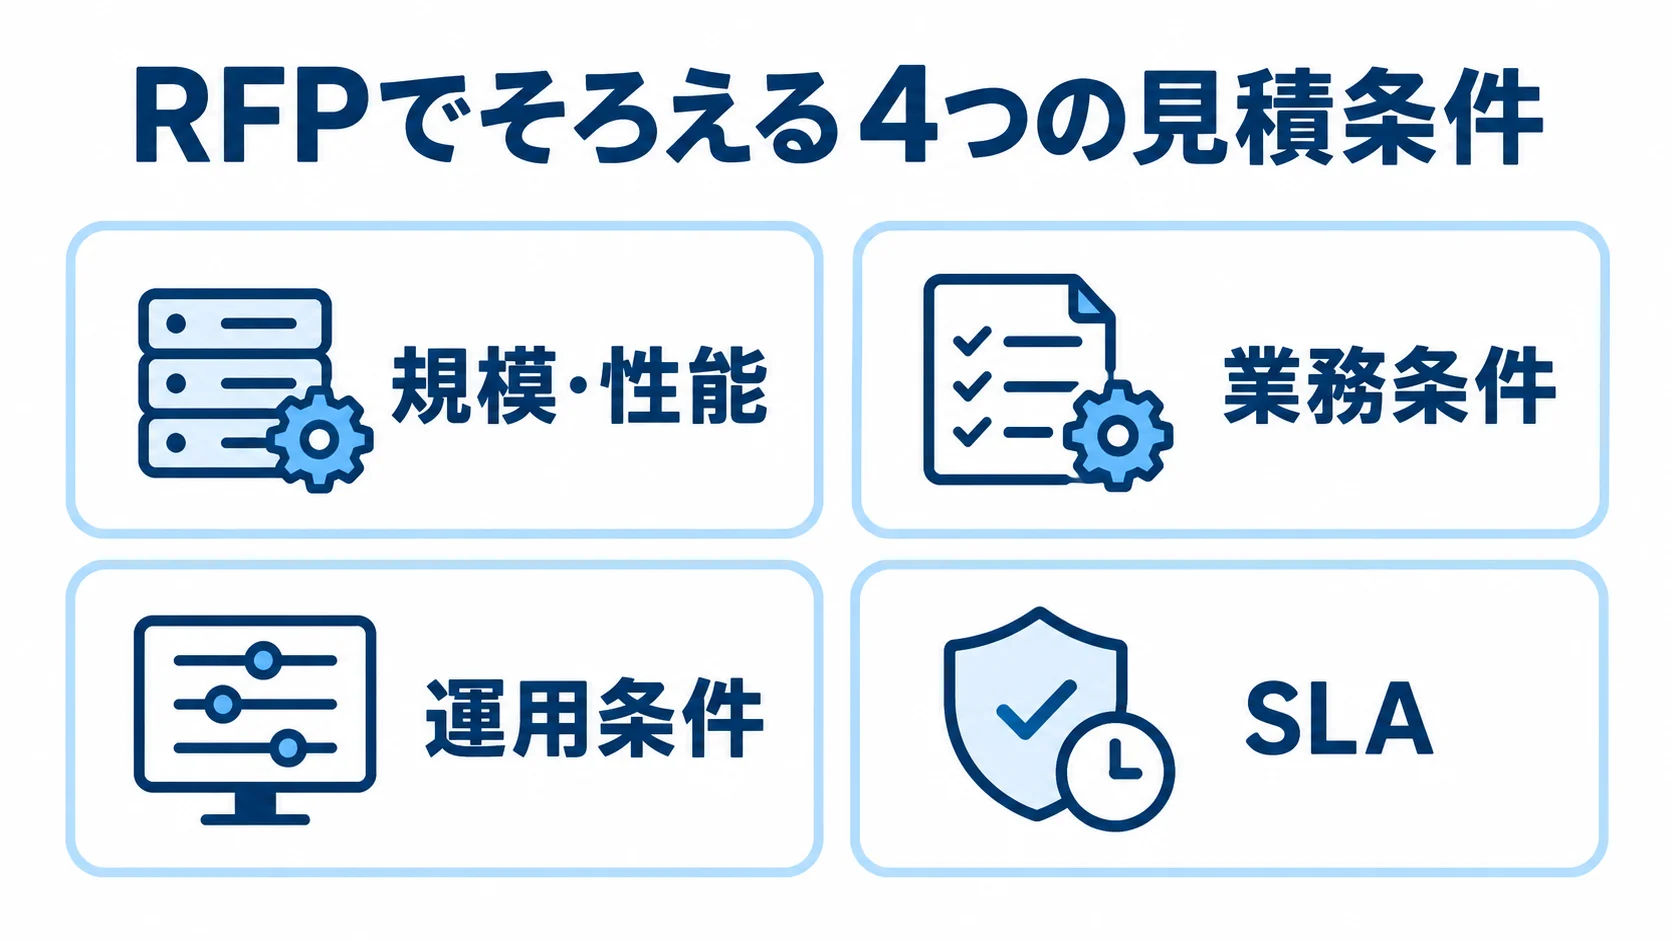
見積もりは合計金額より、対象範囲と前提をそろえて比べます。同じ名称の提案でも、申込画面と審査APIだけのものもあれば、本人確認から運用まで含むものもあります。
RFPには、対象範囲と対象外を明記します。同じ資料を複数社へ渡すと、見積もりを比べやすくなります。
RFPに入れる申込件数・判定時間・連携先・SLA
RFPは、条件を項目ごとに同じ形式でそろえて記載します。
- 規模・性能:申込件数、ピーク数、判定時間を示します。
- 業務条件:商品、チャネル、本人確認、照会先を示します。
- 運用条件:権限、保存期間、監視、問い合わせを示します。
- SLA:復旧時間、復旧時点、手動切替を示します。
規模や性能の欄には、月間の申込件数や目標レスポンスタイムを数字で書きます。
即時判定率や保留率も、数値で示すと提案の差が見えます。加えて、商品数や申込チャネル、信用情報照会先も必要です。名寄せ条件やルール変更の頻度、データ保持期間も決めておきます。
障害時の問い合わせ窓口と、手動運用への切り替え方法も、RFPで明らかにしておきます。監視時間も、同じ項目に含めておきます。
ログの保存期間や脆弱性診断の範囲も、明確にしておきます。
外部連携では、API仕様と認証方式を確かめ、接続試験の担当やテスト環境の有無も決めておきます。
エラーコードや再送条件を確かめ、タイムアウトや停止時の代替処理も見ておきます。
成果物は、ソースコードだけでなく、設計書やAPI仕様、ルール一覧を含めます。
さらに、テストケースやテストデータ、運用手順も成果物に含めてください。監査ログの定義とデータ移行手順も、忘れずに入れておきます。
見積書の費目と前提条件
費目と前提条件を分けると、方式が違う提案も同じ基準で比べられます。
- 費目:要件、画面、API、ルール、移行を分けます。
- 品質:テスト、セキュリティ、教育、リリースを分けます。
- 継続費:月額、従量費、保守、5年総額を示します。
- 前提:対象機能、環境、納品、変更単価を示します。
費目は、画面やAPI、ルールの単位で分けてもらいます。外部サービスや基幹連携の費用も、別の項目として示してもらいます。
「開発一式」には、想定人月と対象機能、対応環境を補足してもらいます。加えて、納品物や検収方法、変更時の単価も示してもらいます。
テストや運用設計の費用が極端に少なくないかも確認します。
方式が異なる場合は、初期費用や月額費用、5年の想定総額を並べて、違いを確かめます。
自社担当の作業や、別会社へ発注するeKYC・信用情報照会の費用が、別枠になっていないかも確認します。
総額だけでなく、費用が増える条件を把握できる見積もりを選びます。
契約でのルール資産と障害時の責任分界
契約では、将来の変更と障害対応を自社で制御できる範囲を明記します。
- 資産:ルール、データ、判定理由、ログの所有者を決めます。
- 移行:コード、設定、ログの返却と支援を決めます。
- 責任分界:第三者サービス障害の担当を決めます。
- 手動対応:保留、再処理、通知の手順を定めます。
ルールや学習データは事業上の重要資産です。
ソースコードの利用権と、データの返却形式も契約に記載します。
ベンダーを変える場合に備えた移行支援と、第三者サービスの障害責任も明記します。
ルール変更のたびに開発会社へ依頼する契約は、運用費が膨らみやすくなります。
障害の原因には、外部照会の停止や本人確認サービスの遅延、カード発行基盤の停止があります。審査ルールの誤登録も含め、原因によって対応が異なります。
保留の条件と再処理の担当を、SLAと運用手順に落とし込んでください。ログの扱いと申込者への通知も、同じ手順に含めます。
初期見積もりが安くても、責任分界が曖昧だと、追加費用や業務停止のリスクが大きくなります。
入会審査システムのコストを抑える工夫
コストを抑える基本は、機能を単純に削ることではなく、審査品質や法令・セキュリティ、可用性を守ったうえで、初期リリースで必要な範囲と将来拡張する範囲を分けることです。
必須機能に絞った段階リリース
初期リリースの対象を絞り、業務を止めない最小構成から効果を確かめます。
- 対象商品:初期は一つの商品に限定します。
- 必須業務:受付、確認、基本ルール、照会、承認を優先します。
- 後回し機能:複数ブランドや高度なAIは段階化します。
- 削らない基盤:認証、ログ、権限、連携境界を先に設計します。
初期リリースでは、対象商品を一つに絞ったうえで、申込受付や本人確認、人手審査、承認結果の連携を優先します。
複数ブランドやキャンペーン条件、AIによる高度な自動化を最初から同時に扱うと、要件の組み合わせが増えて、テスト費用が上がります。申込チャネルを全部同時に始める場合も、組み合わせが増える点は変わりません。そのため、KPIを確認しながら、対象を段階的に広げます。
データモデルや認証、監査ログは、初期の段階で設計しておきます。権限管理と外部連携の境界も、同じ段階で決めます。
画面を減らしても、法令やセキュリティに必要なログは削りません。
削減の対象は、利用頻度の低い画面や将来の商品向け設定など、業務への影響を評価できる範囲から選びます。
ルールの切り出しと改修費の管理
ルール変更の頻度が高い場合は、コードと、運用部門が変えられる範囲を分けておきます。
- 変更範囲:軽微な条件を業務部門で変更します。
- 統制:変更者と承認者を分け、適用日を残します。
- 監査:旧版と変更履歴を保存します。
- 影響確認:過去データでシミュレーションします。
ルールをプログラムへ直接埋め込むと、商品条件や法令が変わるたびに、設計から回帰テスト、リリースまでの費用が発生します。
BRMSやルール管理機能で変更範囲を明確にすると、軽微な変更は自社で処理しやすくなります。
変更者と承認者を分け、適用日と旧版を保存しておけば、監査にも備えられます。ただし、初期費用は必要になります。変更頻度が高い商品では、保守費の削減効果を見込めます。
影響の大きい金額上限や否決条件は、承認を必須にしたうえで、過去データへの影響を確かめてから適用します。
5年TCOとベンダーロックインの比較
方式の比較は、初期費用だけでなく、5年間の総額と移行しやすさで行います。
- 5年総額:月額、従量費、保守、教育を合算します。
- 将来費用:改修、脆弱性対応、移行、更新を含めます。
- データ移行:ルール、API、テストデータ、ログを取り出します。
- 契約条件:標準形式と移行支援の単価を定めます。
クラウドの初期費用が800万円で月額100万円なら、5年間の利用料は単純計算で6,000万円です。
外部APIの従量費や個別改修を加えると、さらに増えます。そのため、数字は契約条件に応じて試算します。
審査ルールやAPI仕様、ソースコードなどを、自社で取り出せるかを確かめます。
契約には、標準的なデータ形式や文書化されたAPI、移行支援の単価を入れ、ルールのエクスポートも条件に含めます。
入会審査システム開発のよくある質問
費用や導入判断でよく聞かれる点を、質問ごとにまとめます。公開相場は初期検討の基準で、最終金額は要件と接続先を確認してから決まります。
入会審査システムは最低いくらから開発できますか?
申込受付と限定的なルール判定なら、500万円〜1,500万円程度の公開目安を出発点にできます。
eKYCや信用情報照会、既存基幹との連携を含め、監査や移行、厳格な性能要件まで加わると、1,500万円〜5,000万円以上になる可能性があります。
金額の安さよりも、対象範囲と対象外の機能を確認することが先です。
AI審査を入れると審査システムの費用は下がりますか?
AIを導入しても、短期的に必ず費用が下がるとは限りません。
なお、効果の例として、担当者の審査を20%自動化した2026年の事例もあります。
- 導入作業:学習データ、モデル評価、説明可能性、誤判定、人手審査を整えます。
- 継続費用:再学習や監査が必要です。
- 適用条件:申込データの品質、業務ルール、許容リスクが違えば数値をそのまま適用できません。
パッケージとスクラッチはどちらが安いですか?
標準的なカード入会フローを短期導入するなら、パッケージが初期費用と期間を抑えやすい傾向です。
独自商品や複雑な基幹連携、特殊な審査モデルが多い場合は、追加開発が膨らむことがあります。その場合、スクラッチの方が長期的に管理しやすいこともあります。
判断では、5年TCOやルール変更費を比べ、更新と移行性も見ます。
見積もりを依頼する前に何を準備すればよいですか?
まず、対象商品と申込件数、業務フローを整理します。ピーク負荷や判定時間、審査ルールも、数値や文書でそろえておきます。
- 接続・運用:外部照会先、本人確認方式、既存基幹、必要なログ、保存期間、障害時の運用を準備します。
- 暗黙知:ベテラン担当者の判断をルール一覧へ起こします。
- 比較条件:同じ条件の資料を複数社へ渡し、提案と見積もりを比べます。
業務条件と接続条件をそろえたうえで見積もりを依頼すると、各社の提案を比べやすくなります。
まとめ
入会審査システムは、簡易構成で500万円〜1,500万円、中規模で1,500万円〜5,000万円、大規模で5,000万円〜1億円以上が初期検討の目安です。
費用を左右するのは、eKYCや信用情報照会の接続、BRMSやAIの採用、基幹連携です。さらに、セキュリティやテストに加え、移行と保守も費用に影響します。
初期開発費ではなく5年TCOで見る費用
業務範囲とKPIを定め、パッケージ、クラウド、スクラッチを商品戦略と体制に照らして比べます。
見積もりは機能別、工程別、連携別に分け、月額や従量費、保守を5年分で試算します。改修やセキュリティ、移行も、同じ枠で見ます。
費用が増える条件と責任分界が明確な提案を選ぶことが、結果的なコスト削減につながります。
発注前の審査ルールと例外処理の整理
入会審査システムは申込画面だけでは完成しません。本人確認の失敗や照会停止、重複申込といった例外も含め、発注前に整理しておく必要があります。追加書類の依頼や保留、再審査の扱いも決めておきます。
- 発注条件:障害時の手動切替を含めてRFPと見積もりを作り、審査基準の責任者と変更承認者を決めます。
- 資産管理:ルール資産とログの引き渡し条件を明確にし、運用費とベンダーロックインを抑えます。
- PoC:対象商品を一つに絞り、申込から発行指示までの実現性と処理時間を確認します。
- 相談先:業務要件と拡張方針を整理し、金融・カード業務、連携、セキュリティ、ルール運用を支援できる会社へ相談します。
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。