
入会審査システムの発注は、発注範囲を区切り、発注形態と契約形態を選び、要件を固めてから委託先を比べる順に進めます。この順で決めれば、審査と運用を両立できます。
各論点の全体像は、入会審査システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入会審査システムの概要
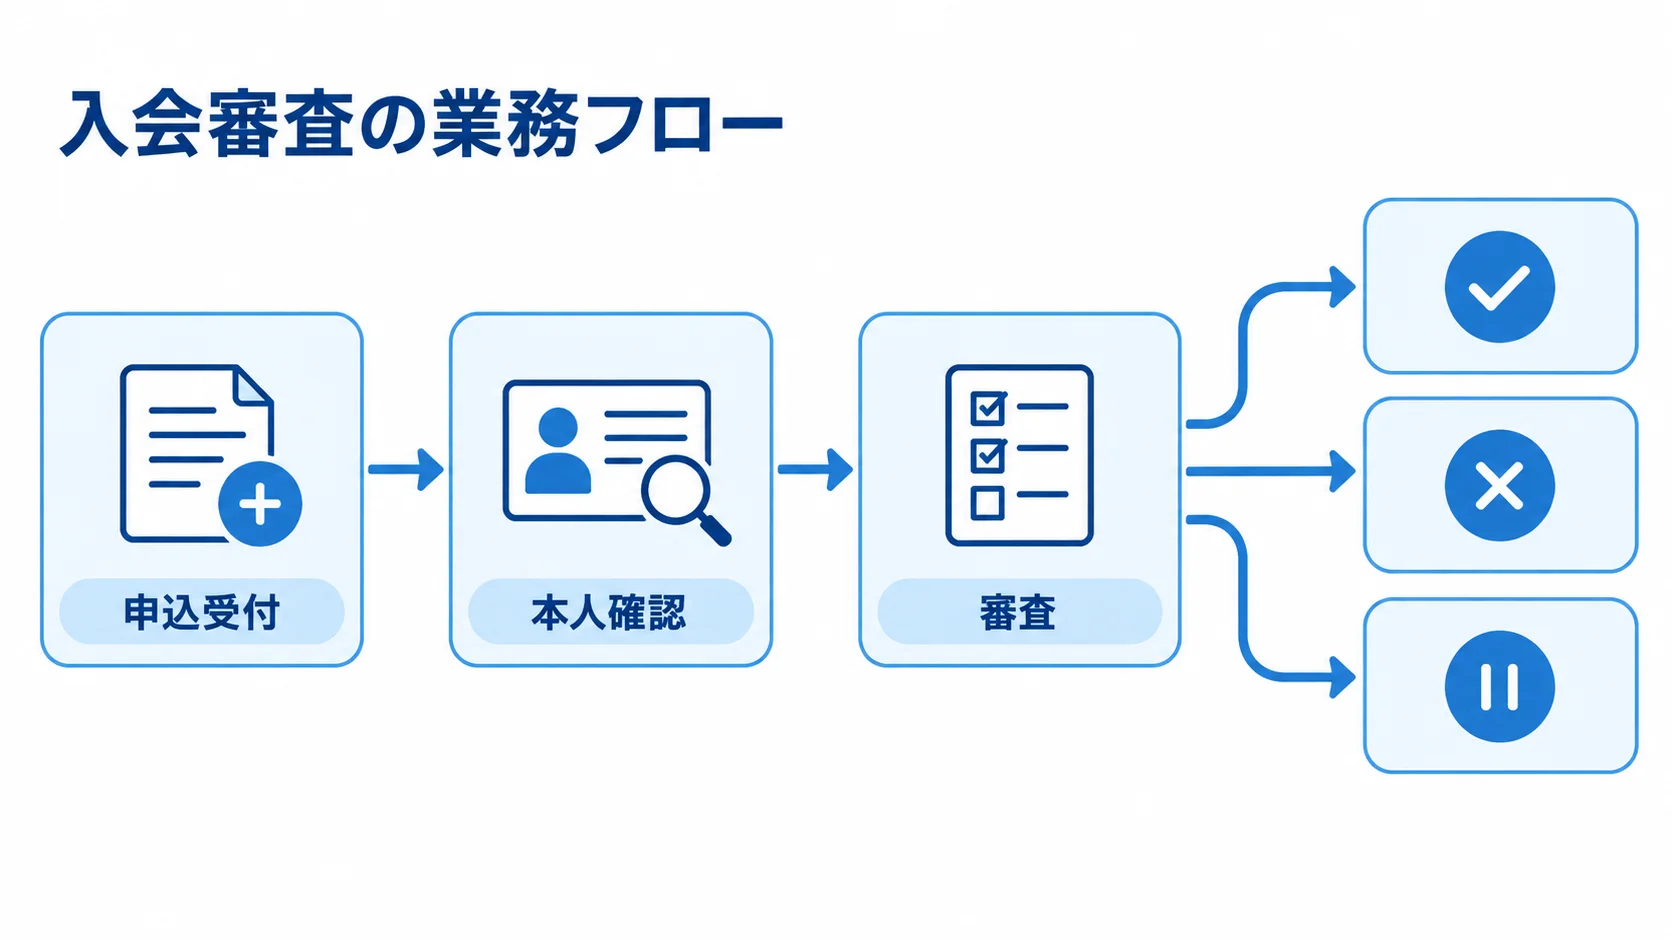
入会審査システムは、クレジットカードやローン、決済サービスの申込を受け付け、本人確認や外部照会、審査ルールの適用を経て、承認・否決・保留に振り分ける仕組みです。
入会審査システムが扱うのは、「誰に、どの条件でサービスを提供するか」を証跡付きで判断する業務フロー全体です。会員登録画面や顧客管理データベースは、その一部として考えます。
申込受付から発行指示までの発注範囲
申込受付から発行指示までのどこを委託するかを、RFPで区切っておきます。見積もりの前提をそろえるため、既存システムとの分担も業務ごとに明記します。
- 申込受付:Web・スマートフォン・アプリからの申込と、入力不備の確認
- 本人確認:書類読み取り、eKYC、公的個人認証
- 審査:信用情報照会、社内取引履歴との名寄せ、スコアリング
- 結果処理:担当者への振り分け、結果通知、カード発行・会員管理への連携
さらに、カード基幹やCRMに任せる範囲も決めておきます。そうすると、委託対象と既存システムの境界がはっきりします。
自動審査と人手審査の一体設計
自動判定の結果だけでは、例外の案件が滞るおそれがあります。そのため、自動判定から人手審査へ切り替える条件と、例外時の処理を審査フローに組み込みます。
例外は、申込、照会、判断、再処理の各段階で起きます。段階ごとに、何が例外になるかを押さえておきます。
- 申込の例外:入力不備や重複申込
- 照会の例外:外部APIのタイムアウト
- 判断の例外:グレー案件や追加書類の依頼
- 再処理:再審査や差戻し
製品の例として、CTCのC-ARCS EBは、入会登録から審査、承認、発行指示までを自動化し、審査ロジックはBRMSで管理します。申込データ投入からスコアリングまで1件1分以内との公開仕様もあります(出典: 伊藤忠テクノソリューションズ、2020年)。ただし、この処理時間は同製品の公開仕様で、すべてのシステムに保証される数値ではありません。
入会審査システムの発注形態の選び方
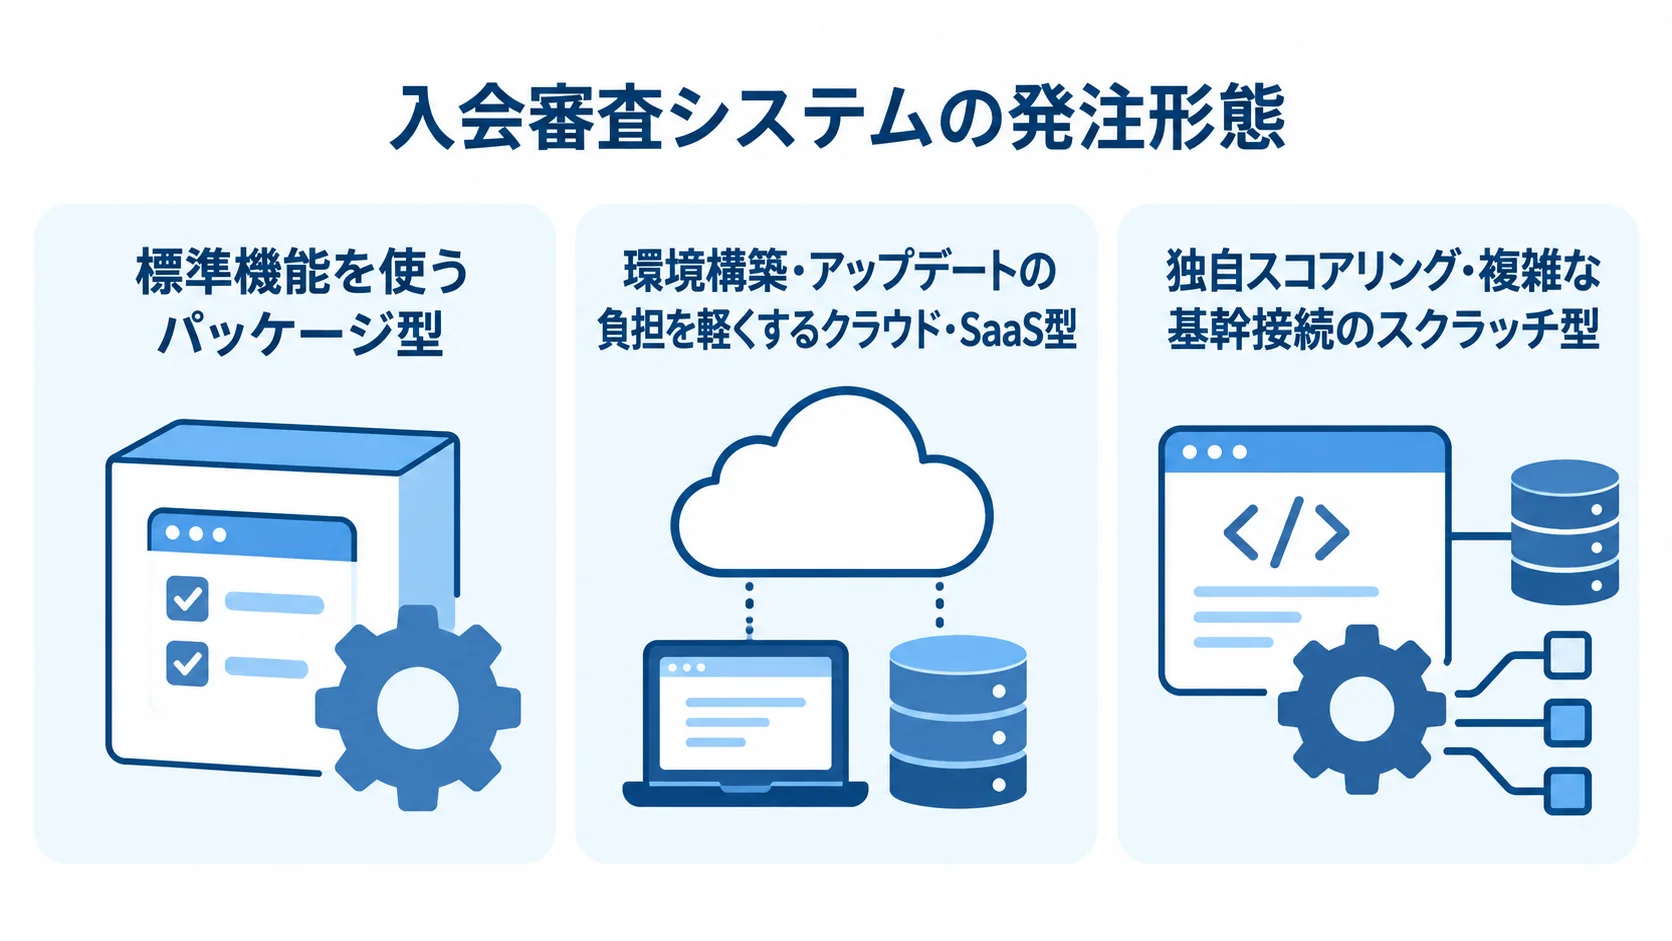
標準業務を短期間で導入するならパッケージ型が候補になり、独自ルールや外部サービスを組み合わせるならクラウド・SaaS型を検討します。独自商品や複雑な基幹連携が競争力に関わる場合は、スクラッチ型が候補です。
複数の方式を組み合わせることもあります。たとえば、申込画面とeKYCをSaaS、審査ルールとワークフローをパッケージ、基幹接続をSIerに任せる構成もあります。
パッケージ型・クラウド型の向き不向き
標準機能で業務を回せるか、運用条件を受け入れられるかで、両方式を比べます。
- パッケージ型:標準機能を使うため、ゼロから設計する工数を抑えやすい
- クラウド・SaaS型:環境構築やアップデートの負担を軽くしやすい
例外処理を製品の仕組みに合わせられない場合、パッケージでは追加開発が増えることがあります。クラウド・SaaSでは、月額・従量料金とデータ保管場所を契約前に確認します。あわせて、停止時の代替策と解約時のデータ返却も見ておきます。
スクラッチ開発・専門ベンダーの組み合わせ
独自要件と委託範囲を整理しておくと、開発会社や専門ベンダーとの役割分担を決めやすくなります。
- スクラッチ開発:独自スコアリング、多商品・大量申込、複雑な基幹接続が中心の案件
- ルール運用:BRMS等で版管理・シミュレーション・承認を行い、改修のたびの開発依頼を避ける
- 専門部品:eKYC、信用情報照会、AI判定は、専門会社の部品として利用できる
- 全体設計:総合SIerへ業務設計と基幹連携を委託する方法もある
審査基準を変えやすくするには、画面の自由度に加えて、ルールを運用する仕組みを見ておく必要があります。
複数社で分担する場合は、障害時の一次窓口と個人情報の扱いを、三者で決めておきます。ログの所有者やAPI変更の対応者も、取り決めの対象です。
発注形態を決める評価軸
方式は初期費用に加え、標準化率とルール変更頻度で評価します。申込ピークや既存APIの状況、社内の運用担当者の体制も、比べる材料になります。さらに、5年後の移行可能性も確かめます。
たとえば、月に数回ルールが変わり、審査部門が検証するなら、BRMSの操作性と権限設計を優先します。
反対に、ルールが安定していて短期稼働が最優先なら、パッケージを優先し、独自部分だけを個別に開発します。
RFPと要件整理で決める項目
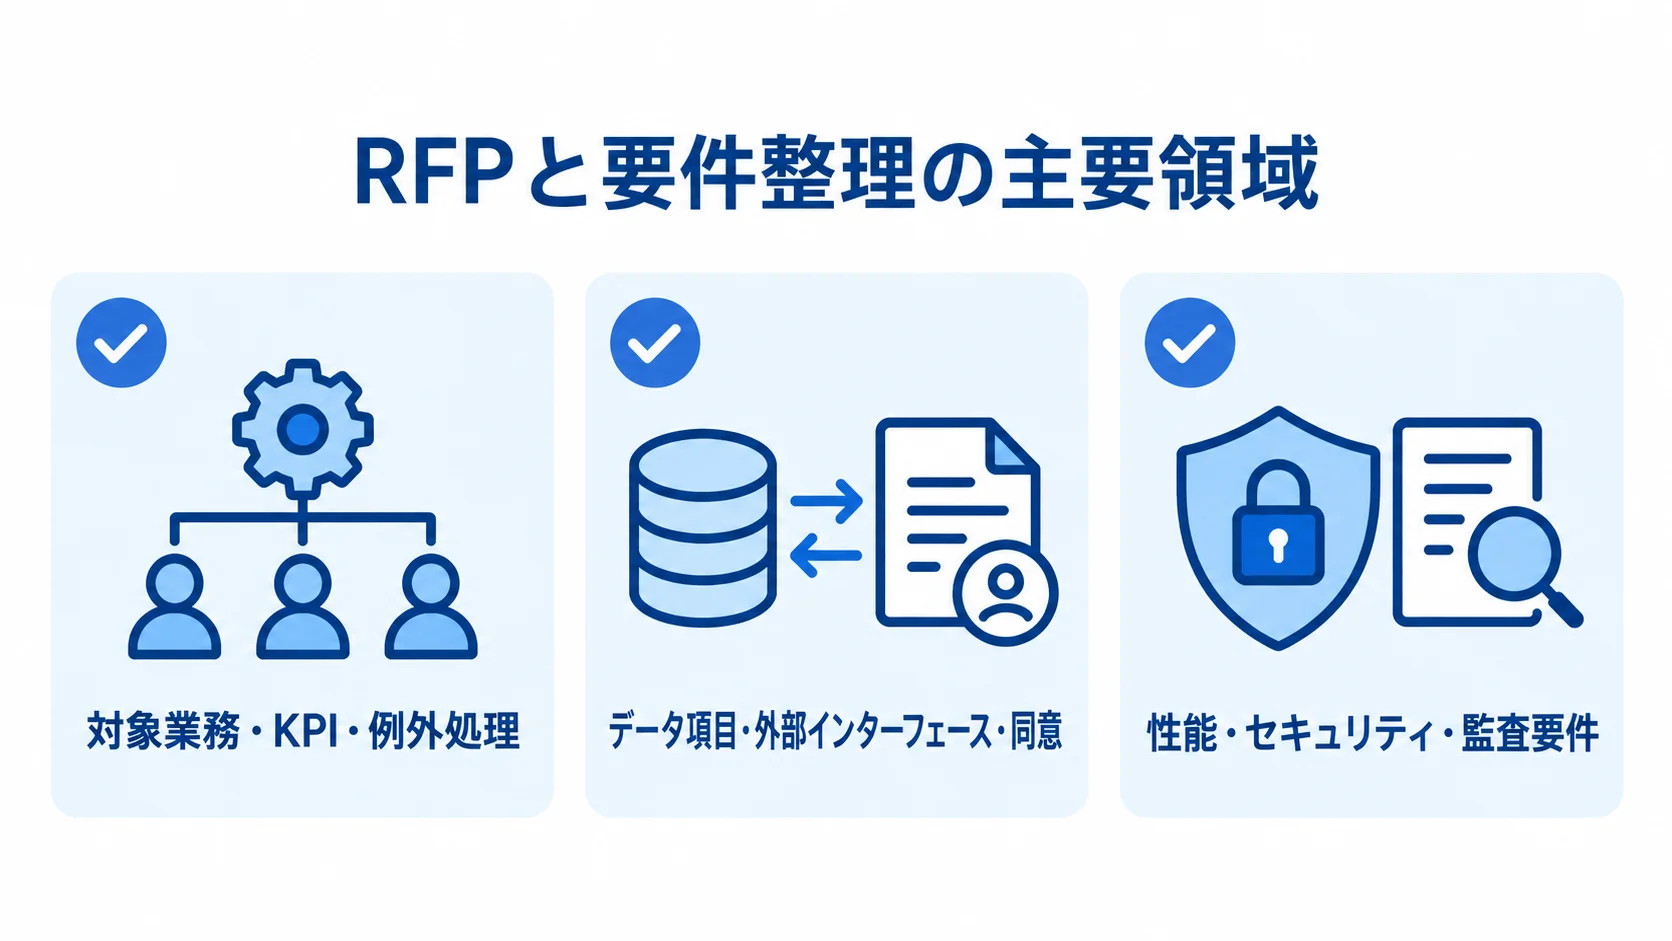
RFPには、対象商品、申込チャネル、業務フローを明記します。月間件数とピーク、判定時間は数値で示し、外部連携も書き込みます。
さらに、セキュリティと運用体制を書き込みます。納品物と受入条件も、RFPに含めます。要件が曖昧なままだと、各社が異なる範囲で見積もるため、金額を比べられません。
対象業務・KPI・例外処理
対象業務は分けて定義し、平均処理時間以外のKPIも決めておきます。審査フローに応じて、次の指標から選びます。
- 判定指標:即時判定率、人手審査率
- 申込品質:入力不備率、追加書類依頼率
- 業務負荷:担当者の滞留時間、再処理件数
- 継続性:障害時の復旧時間
カード入会、加盟店、ローンの審査は、それぞれ分けて対象を定めます。「1分以内」を目標にするなら、外部照会の待ち時間や再審査を含めるか、ピーク時も同じ水準を保つかを決めます。
例外では、照会タイムアウトや読めない本人確認画像への対応を決めます。同姓同名、保留判定、差戻し時も、状態と担当を決めておきます。紙やExcelに戻す場合は、その手順と、復旧後の二重登録を防ぐ方法も要件に含めます。
データ項目・外部インターフェース・同意
申込データと外部接続の要件は、同意や障害対応も含めて、一体で整理します。
- 審査データ:属性や勤務先、収入、既存契約、本人確認結果、信用情報を定める
- 証跡:同意の日時と文言、判定ルールの版、担当者の操作履歴を残す
- 同意・保護:照会同意、利用目的、結果の利用範囲、保存期間を確かめ、実データは匿名化、マスキング、アクセス制限で守る
- 接続先:eKYC、信用情報機関、カード発行、会員管理、CRM、通知、決済ネットワークの一覧を作る
- 接続方式:API、ファイル、メッセージキューから選び、試験・認証・再送・仕様変更の範囲を決める
接続先によっては、その審査や利用契約が発注者の責任となる場合があります。そのため、「API連携込み」という見積文言だけでなく、担当範囲を確かめておきます。
性能・セキュリティ・監査要件
性能、セキュリティ、監査は要件として書き出し、通常時と障害時の運用も確かめます。
- 性能・可用性:通常時・ピーク時の同時申込数、応答時間、稼働率、バックアップ、復旧目標、監視
- セキュリティ:脆弱性診断、暗号化、権限分離、個人情報のマスキング、ログ保持期間
- 監査:入力値、ルール版、判断者、判断時刻を再現できる証跡
経済産業省は2025年3月、クレジットカード・セキュリティガイドライン6.0版を公表しました。このガイドラインでは、カード会社やPSPなどの漏えい・不正利用対策を整理しています(出典: 経済産業省、2025年)。
適用の範囲は、対象事業者やカード情報の扱いによって変わります。そのため、RFPにはガイドライン名だけでなく、脆弱性管理、アクセス制御、委託先監査を具体的に書きます。インシデント報告と証跡提出も、要件に含めます。
入会審査システムの契約形態の選び方
契約は、要件がどこまで確定しているかと、成果物をどう定義するかで選びます。一般的には、要件定義やPoCを準委任、本番機能の開発と成果物の納品を請負、稼働後を月額の運用保守契約に分けます。
契約名だけでなく、作業範囲と成果物、検収の条件を確かめます。責任分界と変更時の料金も、契約書で見ておきます。
準委任契約が向く工程
要件がまだ動く工程には、専門家の作業と検討プロセスを確保できる準委任が適しています。
- 対象工程:現行業務の調査、要件定義、データ分析、PoC、試作、運用改善
- 変動要因:ヒアリングで例外処理が増える、外部接続先の仕様が後から判明する
- 契約上の留意点:初期に内容を固定した請負では無理が生じる場合がある
準委任でも、成果物は必要です。業務フローや項目定義、ルール一覧を合意します。
外部IF仕様とテスト計画も、合意の対象になります。さらに、課題管理表と意思決定記録も残します。
稼働時間と担当者を明確にします。会議体と報告頻度も、あらかじめ決めておきます。
請負契約で固定する項目
請負では、納品物と受入条件をはっきり定めます。将来の利用に必要な権利も、あわせて合意しておきます。
- 開発範囲:機能、画面、API、データ移行、性能、セキュリティテスト
- 納品・責任:納品物、検収日、瑕疵対応、遅延時の扱い
- 受入テスト:承認・否決・保留、照会失敗、追加書類、再審査、権限外アクセス、ピーク時申込を業務シナリオで定める
- 資産・権利:ルール、テストデータ・結果、ログ、設定、ソースコードの利用権と引き渡し条件
- パッケージ:製品本体と個別設定の権利を分けて、移行や他社変更に必要な範囲を確かめる
保守・運用契約の責任分界
稼働後は、責任の分け方と保守契約に含む範囲を決めます。対象には、インフラ監視、API障害、ルール・マスタ更新が含まれます。脆弱性対応や問い合わせも対象になります。
再処理とモデル評価も、範囲に含めて確かめます。月額保守では、回数や時間、緊急受付時間を明記します。
SLAと障害重要度を書き込みます。復旧目標と追加開発単価も、契約に記します。eKYCや信用情報照会の停止時には、受付停止、保留キュー、手動審査のどれへ切り替えるかも、責任分界に含めます。
発注からリリースまでの進め方
発注後は、企画と現状分析から運用改善まで、9つの工程を順に進めます。各工程の完了条件と発注者側の意思決定者を決めておくと、審査部門とIT部門の認識のずれを抑えられます。
- 企画と現状分析
- 要件定義
- 基本設計
- PoCまたは先行開発
- 詳細設計・開発
- テスト
- 移行
- 段階リリース
- 運用改善
現行業務と審査ルールの洗い出し
現行の業務と管理物を洗い出し、業務フローや要件の土台になる図にまとめます。図に描く要素は、次の4つです。
- 受付・確認:申込受付、不備補正、本人確認
- 審査:外部照会、名寄せ、スコアリング、承認・否決
- 結果対応:追加書類、発行指示、通知
- 管理物:業務フロー、項目・ルール・権限・保持一覧、接続先一覧
担当者の経験に頼る判断やExcel管理の例外も、洗い出しの対象です。紙の証跡と繁忙期だけの作業も、見落とさないよう確認します。
ルールは、承認と否決だけでなく、保留条件も独立して定義します。保留では、人手審査へ渡す条件と確認項目を決めます。判断根拠と差戻し回数の上限も決めておくと、速度と安全性を両立しやすくなります。
PoCとテストでの境界条件の確認
PoCと本番テストでは、通常ケースに加えて、境界条件や障害時の動きも検証します。
- PoC対象:申込受付、本人確認、一部ルール、人手審査への引き継ぎ
- 測定・データ:判定時間、不備率、照会成功率、担当者処理時間を匿名化データで測る
- 境界条件:年齢・住所の境界値、表記ゆれ、重複申込、API遅延、ルール変更前後
- 本番テスト:ピーク負荷、障害復旧、二重処理、権限外閲覧、ログ改ざん防止、バックアップ復元
- 切替・AI:手動切替と切り戻しを試し、誤判定の確認、理由の再現、更新承認・再テストを受入条件にする
実データは、そのまま使わず匿名化して扱います。AIを使う場合も、導入事例の自動化率をそのまま自社の目標にしないことが大切です。
段階リリースと運用移行の設計
まずは小さく並行稼働させ、判定の差と運用体制を確かめながら、段階的に移行します。
- 並行稼働:商品・申込チャネルを一つ選び、旧システムとの判定差を見る
- 切替条件:対象顧客・ルール、日時、監視指標、停止・旧環境へ戻す条件を定める
- 稼働後の確認:承認率、審査時間、保留・追加書類率、苦情、再処理、ルール変更後の分布を見る
- 運用引き継ぎ:画面、ルール版管理、承認、ログ検索、再実行、データ訂正、監査対応を伝える
審査基準の最終責任者は、発注者側に置きます。ベンダーは実装と運用支援を担い、業務判断を任せきりにしないようにします。
入会審査システムの費用相場
専用の価格は、要件と契約条件によって変わります。そのため、公開目安と周辺システムの相場を分けて考え、次の金額と期間を予算検討の参考にします。
- シンプルなルール審査:500万〜1,500万円、3〜5か月
- 中規模:スコアリング・信用情報照会・ワークフローで1,500万〜5,000万円、5〜10か月
- 大規模:AI審査・多商品・基幹連携で5,000万〜1億円以上、10〜18か月
上の金額と期間の出典は、BOSS DESIGN「審査システムの開発費用と機能要件」(2026年確認)です。ただし、これは個別案件の正式見積ではありません。
方式別の初期費用レンジ
企画段階の推定レンジは、審査機能や連携範囲を踏まえた、発注検討のための目安です。
- パッケージ:導入・設定・連携で1,000万〜3,000万円
- クラウド・SaaS:個別開発を組み合わせて800万〜2,500万円
- スクラッチ:3,000万〜1億5,000万円以上
いずれも、公開価格を断定するものではありません。推定は、審査機能、外部照会、eKYCを含む構成から算出しています。基幹連携、テスト、セキュリティ対応も、算出の前提に入っています。
クラウド・SaaSでは、月額30万〜200万円程度の利用料が発生するほか、申込や本人確認の件数に応じた従量費がかかる場合があります。パッケージでは、ライセンスや保守、更新が別料金になる場合があります。追加モジュールも、別料金になることがあります。
スクラッチでは、環境と監視、診断を見積もります。移行、教育、ルール改修も、費用に含めます。
費用の内訳と高くなりやすい要因
費用の配分は、方式や既存資産によっても変わります。次の概算内訳を目安に、配分を確認します。
- 要件定義・業務分析:15〜20%
- 設計:15〜20%
- 開発:30〜35%
- テスト・品質保証:15〜20%
- 外部連携・環境構築:10〜15%
接続先や本人確認方式が多い場合は、設計・テスト・移行の工数が増えます。APIのない基幹、複雑なルール、並行稼働も、工数を増やす要因になります。
AI審査では、モデル開発に加えて学習データの整備と評価データの作成を見積もります。説明可能性や人手確認、監視も含めます。再学習と変更承認も、見積もりの対象になります。
ELYZAは、三井住友カードとの取り組みで、2026年3月下旬から審査の一部に自動判定AIを運用し、担当者審査の20%を自動化したと発表しています(出典: 株式会社ELYZA、2026年)。ただし、これは同社・同業務の事例で、一般的な効果を示す数値ではありません。
5年TCOによる比較
初期費用に加えて、利用量や運用条件によって変わる費用も、5年間で見積もります。
- 継続費用:保守、クラウド、照会従量費、監視、バックアップ、診断、ルール改修、モデル更新、問い合わせ、教育、移行
- 費用変動:ルール変更の追加開発、API従量費、保守最低料金は後年の負担になり得る
- 件数と課金:通常・繁忙・キャンペーン月の件数と1件当たり費用を確かめ、課金単位(申込・本人確認・照会・保存容量・API呼出)を特定する
- 契約条件:件数超過単価、最低利用料、解約費、データ返却費も見積もる
委託先選定と見積比較のポイント
委託先は、知名度や提案金額よりも、同じ評価表での比較で選びます。カード業務の理解と外部連携、ルール運用を確かめます。
セキュリティと障害対応も、評価の項目に入れます。保守と引き継ぎは、契約前に見ておきます。
総合SIerとBRMS会社、eKYC専門会社、AIベンダーでは、得意範囲が異なります。一括発注に合うか、共同開発に合うかも評価します。
実績と専門性の確認
実績は、対象業務と担当範囲を確かめたうえで、導入後の支援内容まで質問します。
- 業務実績:カード入会・加盟店・ローンのどの審査か、申込から発行指示まで担当したか
- 連携方式:CIC・JICC等の照会やeKYCをどう接続したか
- 稼働後支援:同規模・同処理量でのルール変更や障害対応の支援実績
- デモ:本人確認失敗、照会遅延、保留、差戻し、再審査、ルール版切替、権限外アクセス
- 担当者:設計・開発・運用担当の参加、PMの経験と稼働予定
公開事例の一つとして、SCSKは国内カード会社の入会審査システムで、BPMとBRMSを活用した事例を公開しています(出典: SCSK、公開事例確認時点)。
同じスコープ表による見積もりの比較
相見積もりの前提をそろえるため、各社に同じRFPと機能一覧を渡します。そのうえで、次の条件を見積書に書いてもらいます。
- 見積前提:前提条件、対象外作業、再委託先
- 費用:ライセンス、外部サービス、移行、教育、保守
- 変更:追加開発単価
見積もりは、要件定義、設計、開発ごとに金額を分けてもらいます。テスト、移行、環境も、同じ単位で示してもらいます。
セキュリティと保守の金額も、欠かさず分けます。安い項目に、対象外作業が隠れていないかも確かめます。
評価配点の例は、業務適合性が25点、技術・連携とセキュリティが各20点、体制が15点、保守・移行性と提案実現性が各10点です。配点は、組織に合わせて変えられます。価格の比重を重くしすぎないことで、運用で困りにくい委託先を選びやすくなります。
ベンダーロックインと稼働後の運用
契約終了後の移行のしやすさと、稼働後の連絡・変更の体制は、契約前に定めておきます。
- 自社で扱う資産:ルール編集・出力、ログ・テストデータの引き渡し、API仕様書
- 移行条件:ソース・設定の利用権、他社移行、終了時のデータ形式と返却期限
- 運用連絡:審査、情シス、セキュリティ、委託先、外部サービス会社の連絡経路
- 変更管理:申請・承認・テスト・リリース担当を分け、緊急変更後もレビューする
- AI運用:入力データ、評価指標、再学習頻度、人が出力を確認する条件
よくある質問
費用、RFPの準備、発注方式、AIの安全性、相見積もりの社数は、よくある疑問です。相談の場で寄せられることの多い質問に、順に答えます。
入会審査システムの開発費用は最低いくらですか?
申込受付と簡単なルール判定に絞ったPoCであれば、数百万円から検討できます。本人確認や信用情報照会、人手審査、カード発行連携を加えると、1,000万円台から数億円規模まで幅が出ます。
公開相場と推定レンジは分けて捉え、見積もりは、機能や外部サービス、テストを含む範囲で取ります。保守や従量費も、同じ前提にそろえます。
RFPがない状態でも入会審査システムを外注できますか?
RFPがなくても、外注の相談はできます。初回の相談には、現行の申込件数と審査担当者数、困っている作業を用意します。希望時期や既存システム、予算上限も、あわせて伝えます。
複数社から同じ条件で提案を受ける段階では、RFPが欠かせません。業務フローと対象機能、外部連携は、必ず書き込みます。非機能要件と受入条件も、RFPに含めます。
パッケージとスクラッチ開発はどちらがよいですか?
標準的な受付や審査を早く導入するならパッケージ、独自基準や複雑な基幹連携が差別化に関わるならスクラッチが候補です。
標準部分はパッケージやSaaSで、独自ルールと連携は個別開発にする方式が、現実的な場合もあります。比べる際は、5年TCOやルール変更、データ移行のしやすさを見ます。
AIに入会審査を任せても安全ですか?
AIを導入しただけでは、安全性は保証できません。安全に使うには、AIの仕組みと運用の両方を設計する必要があります。学習データの偏りや誤判定、説明可能性を確かめたうえで、個人情報の範囲や更新検証、人手審査への移行も決めます。
AI判定を、承認や否決へそのまま直結させない設計が求められます。事例の自動化率よりも、自社データでの精度と保留条件を確かめます。監査ログと停止方法も、あわせて見ます。
入会審査システムは何社から相見積もりを取るべきですか?
同じRFPを使い、少なくとも3社程度へ相談すると比較しやすくなります。総合SIerやパッケージ会社、eKYCやAIの専門会社などを組み合わせます。会社の種類を組み合わせると、価格だけでなく、発注方式の違いも比べられます。
提案金額と実績、業務理解を、同じ評価軸で採点します。セキュリティと運用体制も、評価軸に加えます。引き継ぎと将来の拡張費も、採点の項目にします。
まとめ
入会審査システムの発注では、申込受付から発行指示までの範囲を決めます。本人確認と外部照会、審査ルール、人手審査の扱いも、その範囲の中で区切ります。
速度だけでなく、保留や差戻し、障害の場合の流れまで設計します。再審査と監査の扱いも含めると、導入後に使われるシステムにつながります。
発注前に決める事項
方式は、標準化の範囲とルール変更の頻度で選びます。社内体制や外部連携、5年TCOも、判断の材料にします。
RFPには、件数・ピークと判定時間、接続先を記します。同意・保存や監査ログ、障害時の手動切替も、あわせて書きます。
成果物と検収条件、保守単価も明記します。各社には、同じ条件で提案を依頼します。
委託先選定で重視する点
委託先と導入範囲は、次の観点を合わせて判断します。
- 選定:カード審査の理解、BRMS運用、eKYC・信用情報・基幹連携、セキュリティ、障害対応、改善力
- 責任と資産:審査基準の最終責任は発注者が持ち、ルール・テスト・ログ・データを将来も扱える契約にする
- 費用:公開相場と自社向け推定を分け、初期・月額・従量・保守・追加開発を含む5年TCOで比較する
- 導入判断:対象を絞ったPoC・段階導入で、即時判定率、保留率、誤判定、審査時間、ルール変更リードタイムを測って拡張する
▼全体ガイドの記事
・入会審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。