
加盟店管理システムの開発会社は、審査・決済・精算の専門性、対応する業務範囲、どこまでを誰が受け持つかの3点で比べると、自社に合う運用体制を選びやすくなります。
各社の得意領域と、選定時に確認しておきたい事項も紹介します。全体像は加盟店管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・加盟店管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
加盟店管理システムのパートナー選びの重要性
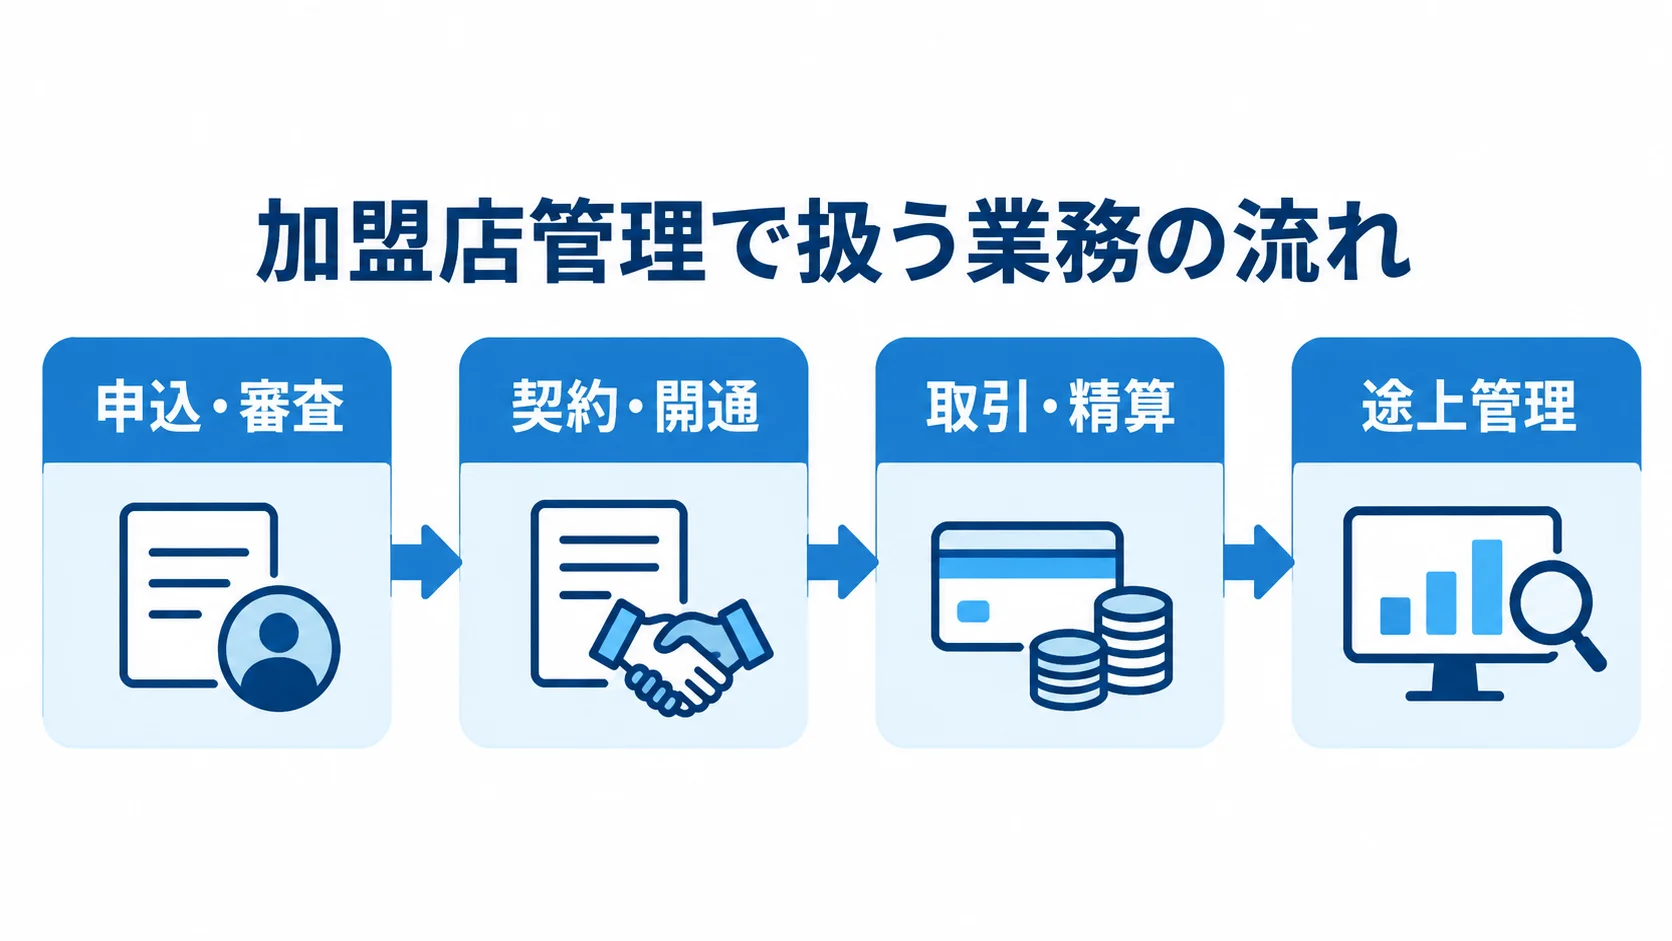
加盟店管理は、加盟店と店舗の情報をもとに、契約、取引、入金までを継続して管理する基幹業務です。契約や決済ブランド、端末まで扱うため、店舗マスタの登録だけでは済みません。
開発会社の選定が審査品質や決済開始までの時間を左右します。
精算の正確性や法令対応のしやすさも、パートナー選びによって変わります。
申込から解約までを一つの業務として扱う範囲
加盟店管理は、申込から途上管理まで次の順に続く業務です。
- 申込・審査:本人確認、反社・制裁対象の照会、店舗サイトの確認、承認
- 契約・開通:契約書の管理、加盟店IDの発行、決済ブランドの開通
- 取引・精算:売上、取消、返金、チャージバック、手数料、入金の突合
- 途上管理:業態変更、サイト消失、不正兆候、閉店の監視
申込画面だけを作ってExcelやメール運用を残すと、この流れの途中で転記や審査漏れが起きやすくなります。
審査・決済・精算の責任分界
審査・決済・精算では、業務ごとに受け持つ会社が分かれることがあります。そのため、どこまでを誰が受け持つかを提案の段階で確認しておく必要があります。
- 加盟可否:最終判断を行う担当
- 決済運用:決済ネットワークや外部照会の運用担当
- 障害・不正対応:各社の対応範囲
たとえば、JCBが2026年4月に発表したMarcs活用の加盟店審査サービスでは、自動審査をJCBが実施します。また、加盟可否の最終判断は、その結果を踏まえてキャッシュレス決済事業者が行う構成です(出典: 株式会社ジェーシービー、2026年)。
このため、提案書では自動化率に加えて、最終承認、例外処理、監査証跡も確認します。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援します。
IT事業会社として社内DXを推進してきた経験を生かし、成果の創出とシステムの定着を後押しします。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築と導入の実績があります。
企業の業務要件に合わせて柔軟に対応できる体制です。
業務要件から整理する開発方針の決定
導入では、機能一覧をつくる前に、受付、審査、契約、精算、監視の流れを洗い出すことが出発点になります。
- 現場画面:担当者が使う画面の要件
- 経営KPI:経営側が見る指標
- データ正本:加盟店・店舗・端末・契約・取引・入金ごとの正本の決定
riplaは、これらを踏まえた段階的な開発計画に落とし込むための相談先です。
既存基幹との連携や定着支援まで相談したい企業
販売管理、顧客管理、会計、決済ゲートウェイが分かれている企業では、次の観点で連携と対象範囲を整理します。
- 基幹との連携:データ連携の方式と業務定着の進め方
- 決済ゲートウェイとの接続:決済基盤が分かれている場合の接続方式と運用の分担
- 対象範囲:申込受付だけか、審査ワークフロー、精算突合、途上管理まで含めるか
対象範囲は初期の段階で伝えておきます。そうすると、riplaはMVPと将来拡張を分けた提案を行えます。
自社の業務に合わせた個別SIと、利用開始後の改善を重視する企業に適しています。
株式会社ジェーシービー(JCB)|審査ノウハウとAI・URL解析の組み合わせ
株式会社ジェーシービーは、クレジットカード業務や関連受託業務などを展開する決済事業者です。
2026年4月には、セカンドサイトアナリティカ株式会社のAI・データ分析技術と、JCBの審査ノウハウを融合させたサービスを発表しました。Marcsを活用した加盟店審査サービスです。このサービスでは、キャッシュレス決済事業者が申込データを登録し、自社の環境で自動審査の結果を確認する形が示されています。
加盟店審査の標準化と自動化の進めやすさ
JCBは、URLクローリングとAI解析で加盟店のWeb情報を収集・解析し、審査時間を短縮する考え方を示しています。
事業者の要望に応じて審査ロジックをカスタマイズできるほか、JCBによる目視判定も可能とされています。
ルール更新のたびに自社で調査ロジックを作る負担を減らし、審査観点を共通化したい事業者に向いています。
最終判断と途上審査の担当範囲
JCBの公開資料では、最終的な加盟可否は利用事業者側が判断する構成です。そのため、自社の審査責任者が判断する画面、差戻し・再審査の記録方法、判定根拠の保存期間を確認します。
2026年の発表では、初期審査だけでなく途上審査を含む業務全体の負荷削減も検討するとされています。また、契約後の監視機能が現時点でどこまで提供されるかも質問しておきます。
株式会社NTTデータ|大規模な決済接続と基盤SIに強み
株式会社NTTデータは、金融・決済を含む大規模なシステム開発と運用を手がけます。
加盟店・事業者向けの総合決済サービス群ADAPTISは、決済の入口から精算・回収までを支援します。店舗決済やEC決済、請求書払いを公式に案内しています。収納代行も、そこに含まれています。
既存の決済ネットワークや金融機関との接続を含めて設計する案件で、候補に挙がります。
複数の決済手段と大規模な外部連携の整理
対象がカードだけでなく、デビット、プリペイド、電子マネーまでにまたがる場合があります。コード決済や店舗端末、ECにまたがる場合も、決済手段ごとのデータ形式や締め処理を統合します。
- 決済サービス:店舗向け端末、オンライン決済、売上集計、POS連動
- 本部集約:取引データを本部に集約したい企業でも検討しやすい構成
これらは株式会社NTTデータが2025〜2026年に公開した情報から確認できます。
既存基盤を使う範囲と個別開発の範囲の見極め
標準サービスで対応できる部分と、個別SIで設計する部分を分けて確認します。
- 加盟店管理:加盟店・店舗・端末の階層、手数料率、契約変更
- 精算・連携:入金サイクル、会計連携、チャージバック処理
- 運用・移行:24時間365日監視、復旧目標、再委託先、移行責任者
これらが標準機能に含まれるとは限りません。そのため、監視や移行の担当を見積書に明記してもらいます。
セカンドサイトアナリティカ株式会社|加盟店審査のAI・情報収集を自動化
セカンドサイトアナリティカ株式会社は、AI・データ分析と業務システムを組み合わせたサービスを提供します。
加盟店審査ソリューション「Quaca」は、カード、電子マネー、コード決済などの加盟受付審査を支援します。情報収集からAI・ルール判定までを自動化する機能も案内しています。
既存の決済・精算基盤とは別のレイヤーで、審査機能を強化したい企業に向いています。
Web情報の収集とルール・AI判定を一つの流れにする仕組み
Quacaの公式情報では、加盟受付審査の主な機能として、情報照会とWeb情報収集が案内されています。判定と履歴確認も挙げられています。
- 照会・検索:自動JDM照会・反社チェック、店舗サイトの自動検索
- 情報・判定:Web情報収集、キーワード判定、目視判定モデル
- 運用・分析:ルールシミュレーション、ダッシュボード
過去の審査履歴や外部情報を見ながら、担当者が確認する案件を絞れます。そのため、加盟店が増えて人手による調査が制約になっている企業に適しています。
AIの判定精度と人の監査方法
Quacaの公開情報では、申込から回答まで2〜3営業日だった審査を最短4時間に短縮した導入効果が紹介されています。
データ移行・仮運用を含む標準導入期間は、最短5か月と案内されています(出典: セカンドサイトアナリティカ株式会社「Quaca」、確認日: 2026年8月)。
この数字は同社の導入事例の効果であり、自社で同じ結果が得られるとは限りません。
AIの判定を人がどう監査するかも、導入時に確認しておく必要があります。判定を誤ったときの対応から、記録の残し方までが対象になります。
- 誤検知:差戻しの手順
- モデル更新:更新時の運用
- 判定根拠:根拠の表示方法
- 目視承認:承認ログの記録
GMOペイメントゲートウェイ株式会社|加盟店契約・精算を含む決済事業基盤
GMOペイメントゲートウェイ株式会社は、決済代行や決済インフラを提供する企業です。
GMO-PGプロセシングプラットフォームは、金融機関や金融サービス事業者がカード発行や加盟店事業を展開する機能を一括提供すると案内されています。
加盟店契約管理、加盟店精算、カード取引処理を含む構成です。管理画面や対外接続も備えています。そのため、決済事業を立ち上げたい企業の比較候補になります。
契約管理から精算・取引処理までを一つにまとめやすい点
加盟店管理では、審査だけでなく、加盟店ごとの手数料や決済ブランドも扱います。取引では、売上計上や取消、返金が対象になります。さらに、チャージバック、締め日、入金額を計算し、会計データと突合する必要があります。
GMO-PGの公開情報では、アクワイアリングサポートの機能として加盟店管理が示されています。精算や対外接続を含む決済基盤を短期間で整えたい場合には、相談できます。
利用サービスと個別要件の境界の見積確認
サービスは組み合わせて使えますが、自社独自の要件が標準対応とは限りません。提案時には、業務、連携、運用の3つの面から確認します。
- 業務:審査ワークフロー、代理店階層、契約変更、入金サイクル
- 連携:会計システムとの連携方式とAPI・ファイル連携の範囲
- 運用:データ返却範囲、障害時の窓口、精算差異の調査主体
自社開発と比べる際は、初期費用に加えて、カードブランド仕様や法令改定に伴う継続的な改修も含めて判断します。
SBペイメントサービス株式会社|加盟店ポータルと決済運用のサービス利用
SBペイメントサービス株式会社は、オンライン決済や店舗向け決済を提供する決済代行会社です。
加盟店向けダッシュボードでは、売上、全トランザクション、カード決済を確認できると案内されています。加えて、入金実績・予定や不正対策も見られるとされています。
自社で決済管理画面をゼロから作るより、決済サービスと加盟店ポータルを使い、運用負荷を抑えたい企業に向いています。
売上・入金・不正リスクの運用画面での把握
ダッシュボードでは、売上金額や件数、決済手段、与信・エラーを確認できるとされています。さらに、取消やチャージバック、不正検知のスコアリング結果も見られるとされています。
店舗・サービス別のエラーと入金予定の変化は、継続して見る必要があります。
既存の加盟店ポータルから運用を始められるため、早期導入を重視する企業には利点になります。
自社の審査業務を残すか外部化するかの判断
決済代行を利用しても、加盟店の募集主体、アクワイアラー、決済代行会社で審査や契約の責任が異なる場合があります。
運用では、担当と手順を次の観点で確認します。
- 申込情報:情報を保有する会社
- 禁止商材:判定基準を更新する担当
- 業態変更:加盟店への通知や決済停止の方法
公式ページでは、ダッシュボードのデータは基本的に過去13か月閲覧でき、Live Orderは数分間隔で最新化されると案内されています(出典: SBペイメントサービス株式会社、2026年確認)。
自社に必要な保存期間や監査要件に合うかを、採用前に確認します。
加盟店管理システムの開発会社を選ぶポイント
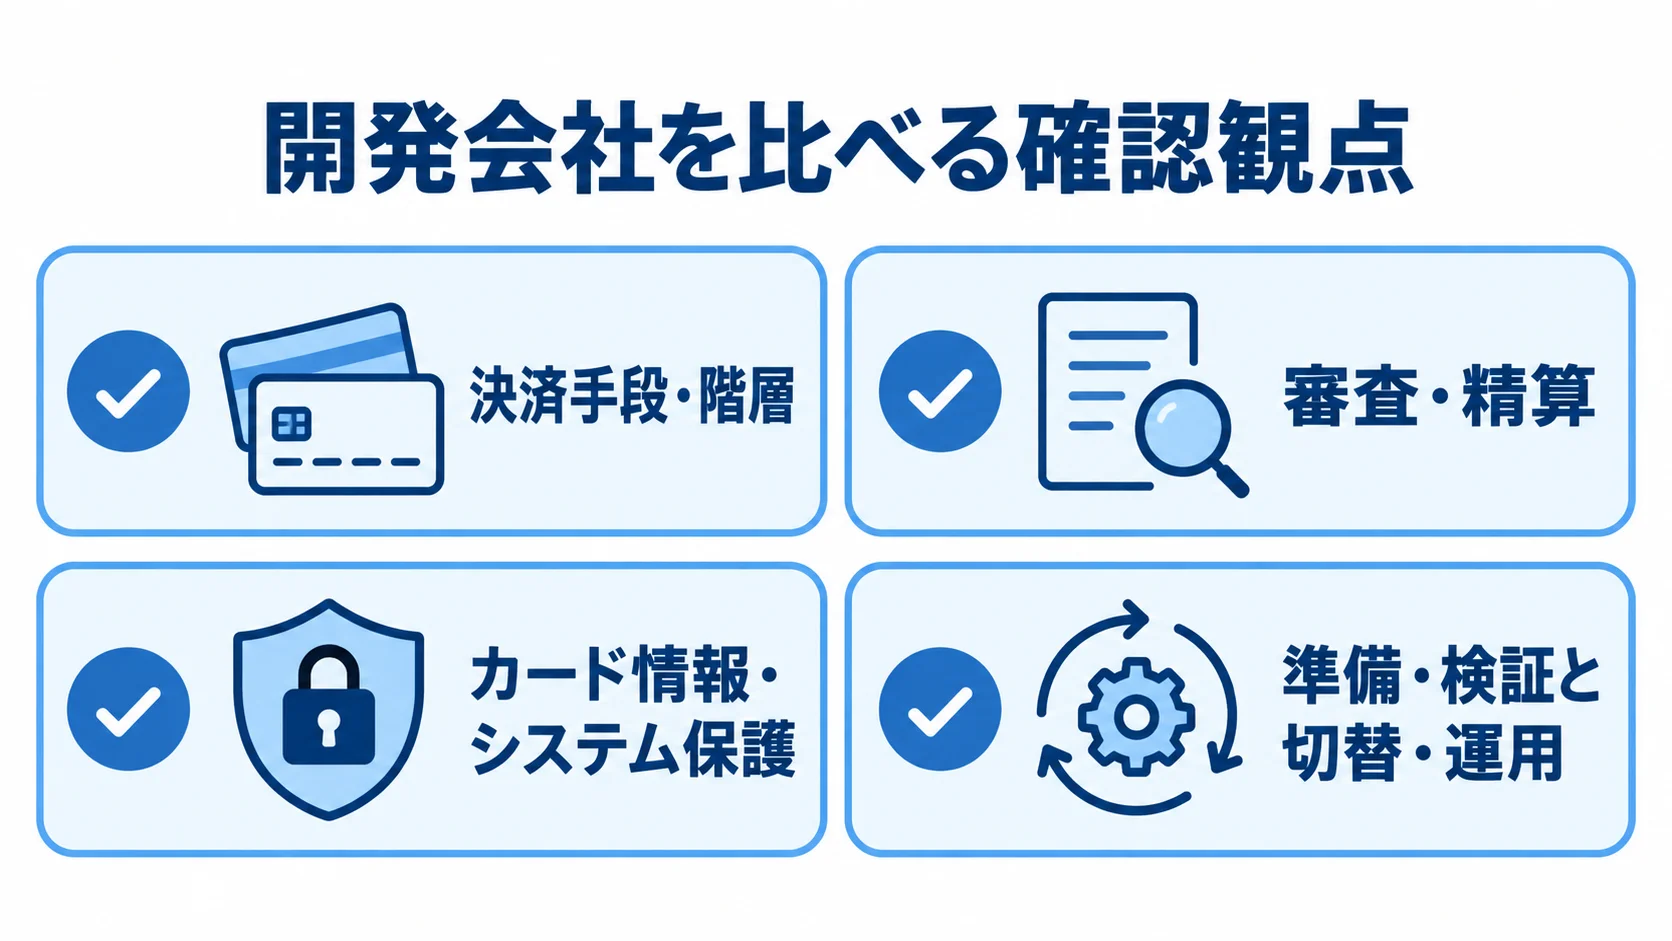
候補企業を順位づけする前に、外部化する範囲と自社に残す判断業務を決めておきます。
会社の知名度だけでなく、似た案件の経験を確認します。加盟店数や決済手段、精算規模が近いかを見るほか、審査件数や運用時間も比べます。
会社名ではなく案件の条件で見る実績
「決済の実績がある」という説明の中身を、扱った決済手段や業務範囲まで具体的に質問します。そうすると、案件との適合性を判断できます。
- 決済手段・階層:カード・コード決済・電子マネーの種類と、加盟店・店舗・端末の階層数
- 審査・精算:初期・途上審査、精算、チャージバック、会計連携
- 事例の条件:自社と同規模で、責任の範囲も同じか、匿名説明できる範囲
公開事例についても、自社と同じ規模や責任の範囲の案件かを見極めます。非公開の情報は、匿名化した範囲で説明してもらいます。
決済・審査・セキュリティそれぞれの専門性の評価
審査AIに強い会社と、決済ネットワークや精算に強い会社は、必ずしも同じではありません。
個人情報や本人確認書類、カード情報について、保存先と閲覧者を確認します。外部照会の結果も、どこに保存されるかを尋ねます。
経済産業省は、割賦販売法に基づく加盟店管理やカード番号等の安全管理を案内しています。2025年3月には、クレジットカード・セキュリティガイドラインの改訂も公表しました(出典: 経済産業省、2025年)。
- カード情報:PCI DSSの適用範囲、非保持化、暗号化
- システム保護:脆弱性診断、MFA、操作ログ
適用範囲や対策内容は、提案の初期段階から確認しておく必要があります。
移行・テスト・運用まで責任を持つ体制
開発の完了日よりも重要なのは、過去データの移行後に精算額が合い、例外審査と障害復旧が行えることです。
- 準備・検証:要件定義、データ移行、総合・性能テスト、脆弱性診断
- 切替・運用:利用者教育、並行稼働、ロールバック、リリース後保守
- 担当体制:各工程の責任者と提案段階からの参加者
PMや業務設計の担当が提案時から参加すると、後工程の追加費用を抑えやすくなります。セキュリティや決済連携の担当も、同じ段階から加わるかを確認します。
よくある質問(FAQ)
審査だけを自動化するか、決済・精算まで一体化するかで、開発会社の選び方と費用が変わります。
比較検討の初期によく聞かれる質問に、公開情報と一般的な要件をもとに答えます。
加盟店管理システムの開発費用はいくらですか?
公開されている価格が少ないため、一概には言えません。企画の初期段階で見込む費用の幅は、構成によって次のように異なります。
- 標準的なクラウド導入:数百万円から1,500万円程度
- 複数決済・精算を含む基盤:1,000万円から5,000万円程度
- 追加要件を含む場合:AI審査、既存決済連携、24時間運用、移行、脆弱性診断を含むと数千万円以上の可能性
2026年の一般的な開発相場では、小規模は100万〜300万円、中規模は500万〜1,000万円です。
大規模は1,000万円から数千万円以上とされています(出典: SIA株式会社「システム開発の費用・相場【2026年版】」、2026年)。
これらは、要件を絞った概算であり、加盟店管理に固有の公表価格ではありません。
加盟店審査をAIに任せれば人の確認は不要ですか?
人の確認を残す形が現実的です。AIやルールで定型の案件を処理し、リスクの高い案件や例外は担当者が最終判断します。
判定理由、参照情報、担当者の承認・変更履歴を保存し、モデル更新後に精度と誤検知率を評価できるようにします。
KPIには、自動化率に加えて見逃し率と判定時間を置き、差戻し件数と再審査件数も確認します。
パッケージ・クラウドとスクラッチ開発はどちらがよいですか?
開発方式は、業務の標準化のしやすさと独自要件の多さで検討します。
- 標準化しやすい業務:申込受付や加盟店マスタはパッケージ・クラウドを使う
- 個別要件:独自審査ルール、基幹連携、分析はAPIや個別開発で補う
- 独自業務が多い場合:複数ブランド・精算・高可用性を一体設計するならスクラッチも候補
スクラッチでは、法令やブランド仕様の継続改修費を見込む必要があります。
対象範囲と5年程度の総保有コストを比較して判断します。
まとめ
加盟店管理システムの開発会社は、会社の知名度だけでなく、任せる業務範囲で選びます。対象業務は、申込から精算までの流れに、途上管理と停止・解約を加えた範囲です。
riplaは、業務要件の整理から基幹システムの開発・定着まで、一貫して相談できます。このほか、JCBは審査ノウハウとAI・URL解析、NTTデータは大規模な決済接続に強みがあります。
セカンドサイトアナリティカは審査の自動化、GMOペイメントゲートウェイは契約・精算を含む決済基盤を得意としています。SBペイメントサービスは、加盟店ポータルで運用の状況を確認できるサービスを提供します。
自社の業務範囲と責任分界の整理
相談の前に、加盟店数や月間申込件数、決済手段を整理します。店舗と端末の階層も、事前にまとめておくと話が進みやすくなります。
審査に必要な外部照会と精算締め日を整理します。チャージバックの扱いと既存システムは、一覧にして残しておきます。
許容停止時間と保存すべきログも整理したうえで、自社に最終判断を残すか、審査・決済を外部委託するかを明確にします。そうすると、各社の提案と見積を同じ条件で比べられます。
運用と拡張のしやすさを基準にした比較
加盟店管理では、稼働後に加盟店数や決済手段が増え、法令・ブランドルールも変わります。
初期費用だけでなく、長期の負担につながる別料金の項目も確認します。
- 移行・審査:データ移行、例外審査
- 品質・安全:精算突合、脆弱性診断、監査ログ
- 継続運用:障害訓練、法改正対応
提案書では、5年程度の運用費と追加開発の単価を確認します。データの返却方法と、どこまでを誰が受け持つかも見落とさないようにします。そのうえで、安全性と決済開始までの速さを両立できるパートナーを選びます。
▼全体ガイドの記事
・加盟店管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。