
加盟店管理システム開発は、現行業務の整理から始め、要件定義と設計へ進みます。開発と試験を経て移行し、運用設計へつなげると、審査や精算の手戻りを抑えやすくなります。
加盟店管理システムの全体像は、業務の流れと主要機能から押さえておくと、進め方や費用の話を理解しやすくなります。
▼全体ガイドの記事
・加盟店管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
加盟店管理システム開発の全体像
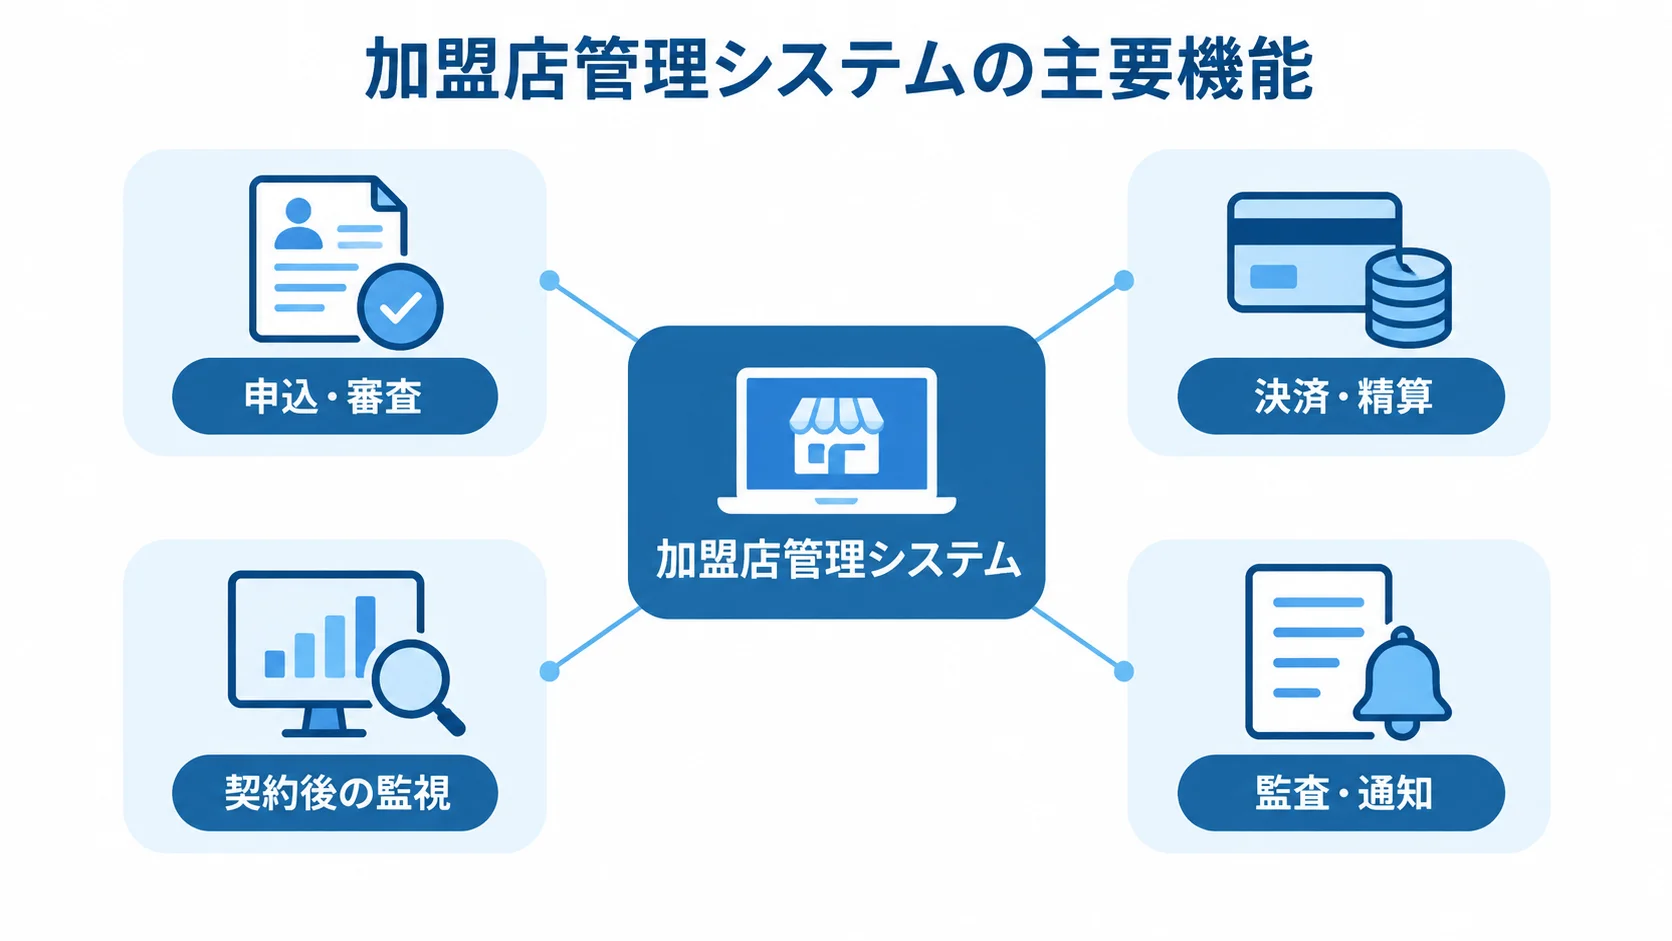
加盟店管理システムは、基本情報の管理にとどまらず、申込から審査、契約までを支える業務基盤です。さらに、決済、精算、契約後の監視も、同じ基盤の上で扱います。この全体を前提に対象範囲を先に決めておくと、精算や監査ログの不足を防ぎやすくなります。
管理対象は加盟店のライフサイクル全体
加盟店の情報だけを見ていても、契約の変更や入金の状況はわかりません。そこで、管理対象は加盟店や店舗、端末、決済ブランドに、契約、取引、入金を加えた範囲と考えます。
- 加盟店・店舗:企業と店舗、それぞれの営業状態。
- 端末・決済ブランド:設置場所と、利用可能な決済手段。
- 契約・取引・入金:契約条件から売上と入金までの追跡。
一企業が複数の店舗を運営し、店舗ごとに端末や決済ブランドが異なる場合があります。この構造を一つの加盟店レコードに詰め込むと、店舗の追加や契約の変更で不整合が起こりやすくなります。
業務フローは、申込から決済開始までを一つの流れとして描きます。審査の前後にある本人確認や不備差戻し、承認、契約、マスタ登録も、この流れに含めます。
契約後も、売上の計上や返金・取消、精算・入金を追い続けます。定期調査や再審査、停止、解約までを含めます。
禁止商材の発見や業態変更は、例外の代表例です。Webサイトの閉鎖や入金額の不一致も、初期要件に含めておきます。
主要機能は受付・審査・決済・精算・監査
設計では、申込から契約後の確認まで、利用者と業務ごとに必要な機能を分けます。
- 申込・審査:書類の受付、不備差戻し、担当の割り当て、審査結果の記録。
- 決済・精算:売上、取消、返金、手数料、入金の処理と、会計連携。
- 監査・通知:操作履歴、訂正履歴、権限、帳票、アラートの管理。
申込ポータルでは、加盟店側が法人・代表者・店舗・商品・決済方法・振込先を入力し、本人確認書類をアップロードします。審査画面では、社内の担当者が不備差戻しや担当の割り当てを行います。
審査では、チェック項目と審査結果に加え、承認権限や再審査の理由も記録します。
審査を自動化する場合でも、AIの判定は人が確認する設計にします。判断を覆したときは、その理由が残るようにします。
精算では、チャージバックや締め日を含む売上と入金の処理を扱います。決済、銀行、社内データを突き合わせ、差異が見つかれば担当者へ通知します。
操作ログや訂正履歴、権限分離、監査帳票があれば、後から判断の経緯をたどれます。
加盟店管理システム開発の進め方
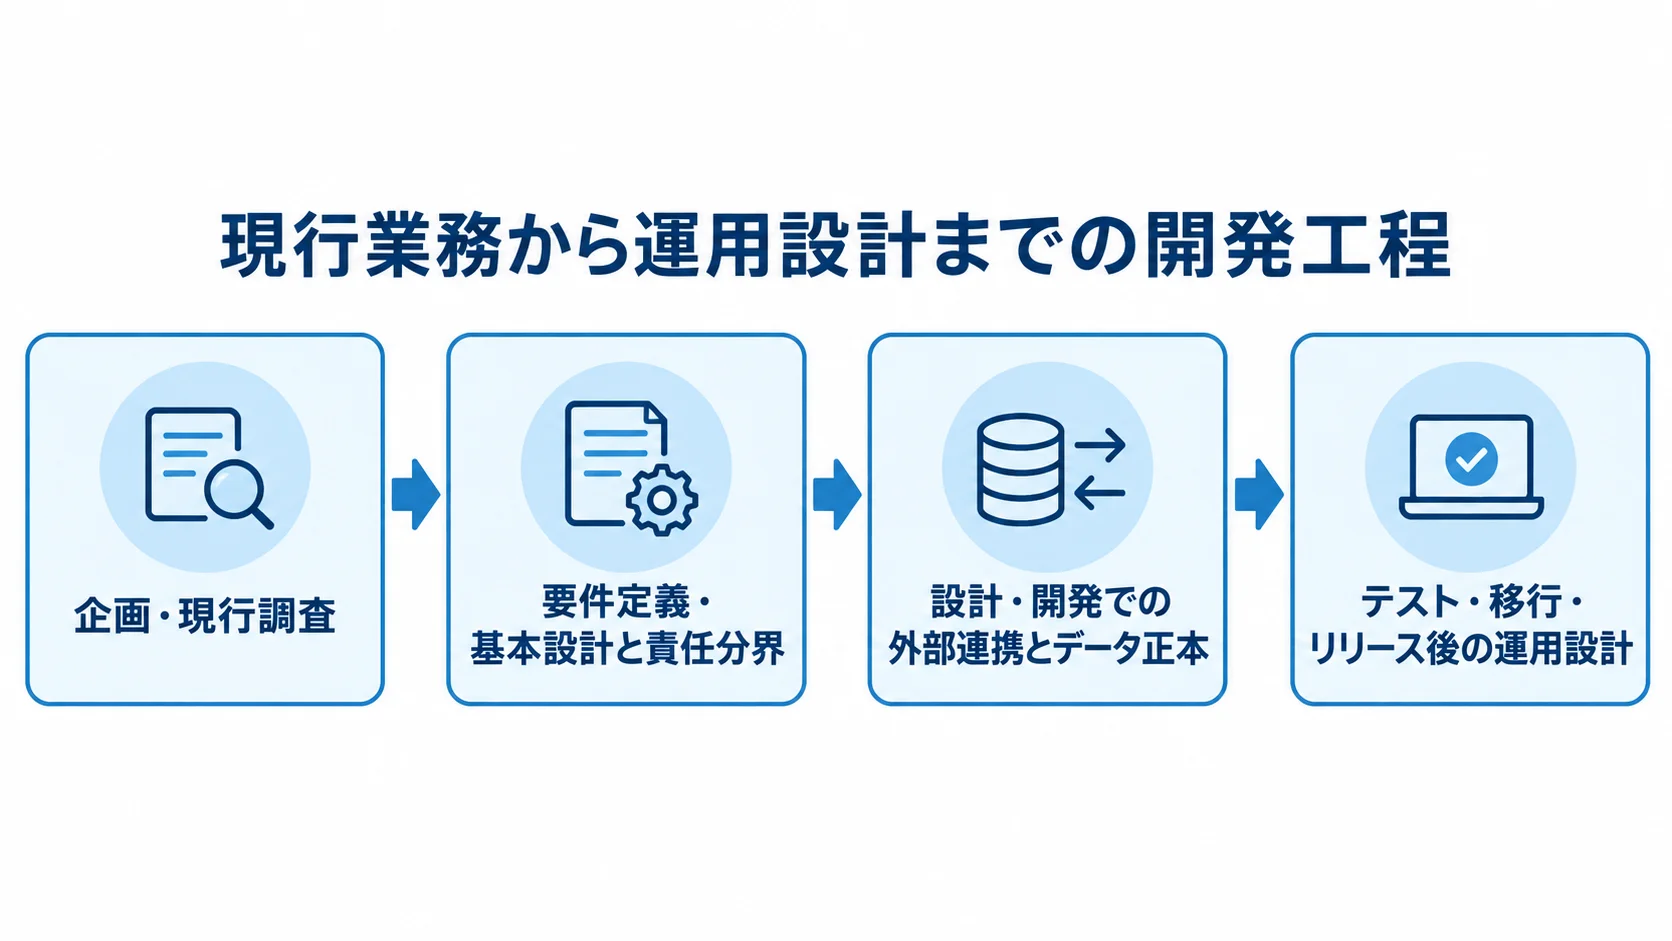
開発は、現行業務とKPIの整理から始めます。その後は要件定義と方式の選定、設計へ進みます。連携開発や試験、移行を経て、運用設計へとつなげます。
差戻しや再審査、業態変更といった例外は、要件として先に決めておくと、画面やAPIの手戻りを抑えられます。停止や解約、精算の不整合も要件に含めます。
企画・現行調査での業務とKPIの整理
現行業務は、加盟店担当や審査の担当者へのヒアリングから整理します。営業、決済運用、経理、コンプライアンス、情報システムにも、同じように話を聞きます。
- 処理時間:申込から利用開始までの日数。
- 確認負荷:1件に関わる人数と、重複入力の有無。
- 差異・差戻し:主な理由と、その発見の方法。
情報の正本も決めておく必要があります。現状は、情報がメール、紙、Excel、既存システムに分かれて残っているためです。
KPIは、システムの導入そのものではなく、申込から利用開始までの平均時間などに置きます。審査自動判定率や目視確認率、差戻し率、再審査件数も測ります。さらに、見逃し率や誤検知率、精算差異の解消時間もKPIに加えます。
JCBは2025年、従来2〜3営業日の審査・登録を、最短4時間にしたと説明しています。また、定めたロジックの範囲で判定率90%程度を自動化しました(出典:株式会社ジェーシービー「AIを活用した加盟店審査・登録システムの対象拡大へ」、2025年)。
自社でも、処理時間だけを追わず、判定精度と人の確認負荷を同時に測ります。
要件定義・基本設計と責任分界
要件定義では、業務ごとの決め事を先に固めます。決める内容は、次の項目のとおりです。
- 決済・階層:カード、コード決済、電子マネーの扱いと、加盟店・店舗・端末の構造。
- 申込・審査:申込項目、必須書類、外部情報、反社・信用情報、禁止商材の扱い。承認者と差戻し期限も定めます。
- 契約・AI:変更、停止、解約の条件と、学習データ、判定理由、モデル更新、誤判定の訂正、最終判断者。
- 責任分界:カード会社、アクワイアラ、決済代行会社、加盟店、開発会社それぞれの担当範囲。
不正への対策では、取引量だけでなく不正利用率にも目を向け、リスクに応じて対策を変える考え方が議論されています(出典:経済産業省「加盟店における不正利用対策の在り方等に関する検討会」、2025年)。
誰が初期審査、契約後の調査、利用停止を担うかも、業務フローに書き込みます。担当者が判断に使う情報と、判断の記録(証跡)も、システムに残します。
設計・開発での外部連携とデータ正本
構成、権限、連携先、連携方式、採番元を先に整理しておくと、担当者が必要な情報を取り出しやすくなります。
- システム構成:申込ポータル、社内審査画面、加盟店マスタ、契約DBに分ける。審査AI、外部情報、決済・精算、本人確認、監視・ログも分けて設計する。
- 連携先:決済ゲートウェイ、カードネットワーク、銀行、会計・ERP、CRM、本人確認、反社・信用情報、通知サービス。
- 連携方式:API、日次ファイル、手動アップロードを決め、再送、重複受信、遅延、仕様変更にも備えます。
- 権限・採番:データの流れと権限の分担、加盟店・店舗・端末ID、契約番号、取引番号の採番元の確定。
採番元が決まっていないと、結合試験や精算突合の直前になって手戻りが起こります。
テスト・移行・リリース後の運用設計
試験では、画面の確認に加えて、単体・結合・総合の各試験を行います。
- 審査:書類不備、差戻し、再申請の確認。
- 契約・決済:店舗追加、契約変更、取消、返金、チャージバックの動作。
- 精算・運用:締め、入金差異、停止・解約、外部障害への対応。
審査結果が決済開始に反映されるまでの時間も、試験で確かめます。繁忙期の申込集中や夜間バッチの遅延、権限外の操作の拒否も、試験の対象です。
移行では、加盟店、店舗、端末、契約、取引、入金の関係を整理し、欠損や重複を洗い出します。過去の審査理由や契約変更の履歴が必要な場合は、新旧を並べて動かす並行稼働と、元に戻すロールバックの手順も準備します。
リリース後の運用計画には、教育や問い合わせ窓口、障害連絡網を入れます。法令・ブランドルールの改定への対応や、月次のKPIレビューも含めます。
加盟店管理システムの費用相場とコストの内訳
加盟店管理システムには、企業をまたいで比べられる一律の公開価格がほとんどありません。
下に示す金額は、2026年時点の業務システム相場、決済・審査サービスの公開情報、類似する基幹連携案件をもとにした初期推定です。
費用は、加盟店数や店舗階層、決済ブランド数、既存基盤、外部接続によって変わります。審査の厳格さや可用性、24時間運用も、費用を左右する条件です。ただし、これは正式な見積もりではなく、予算検討の目安です。
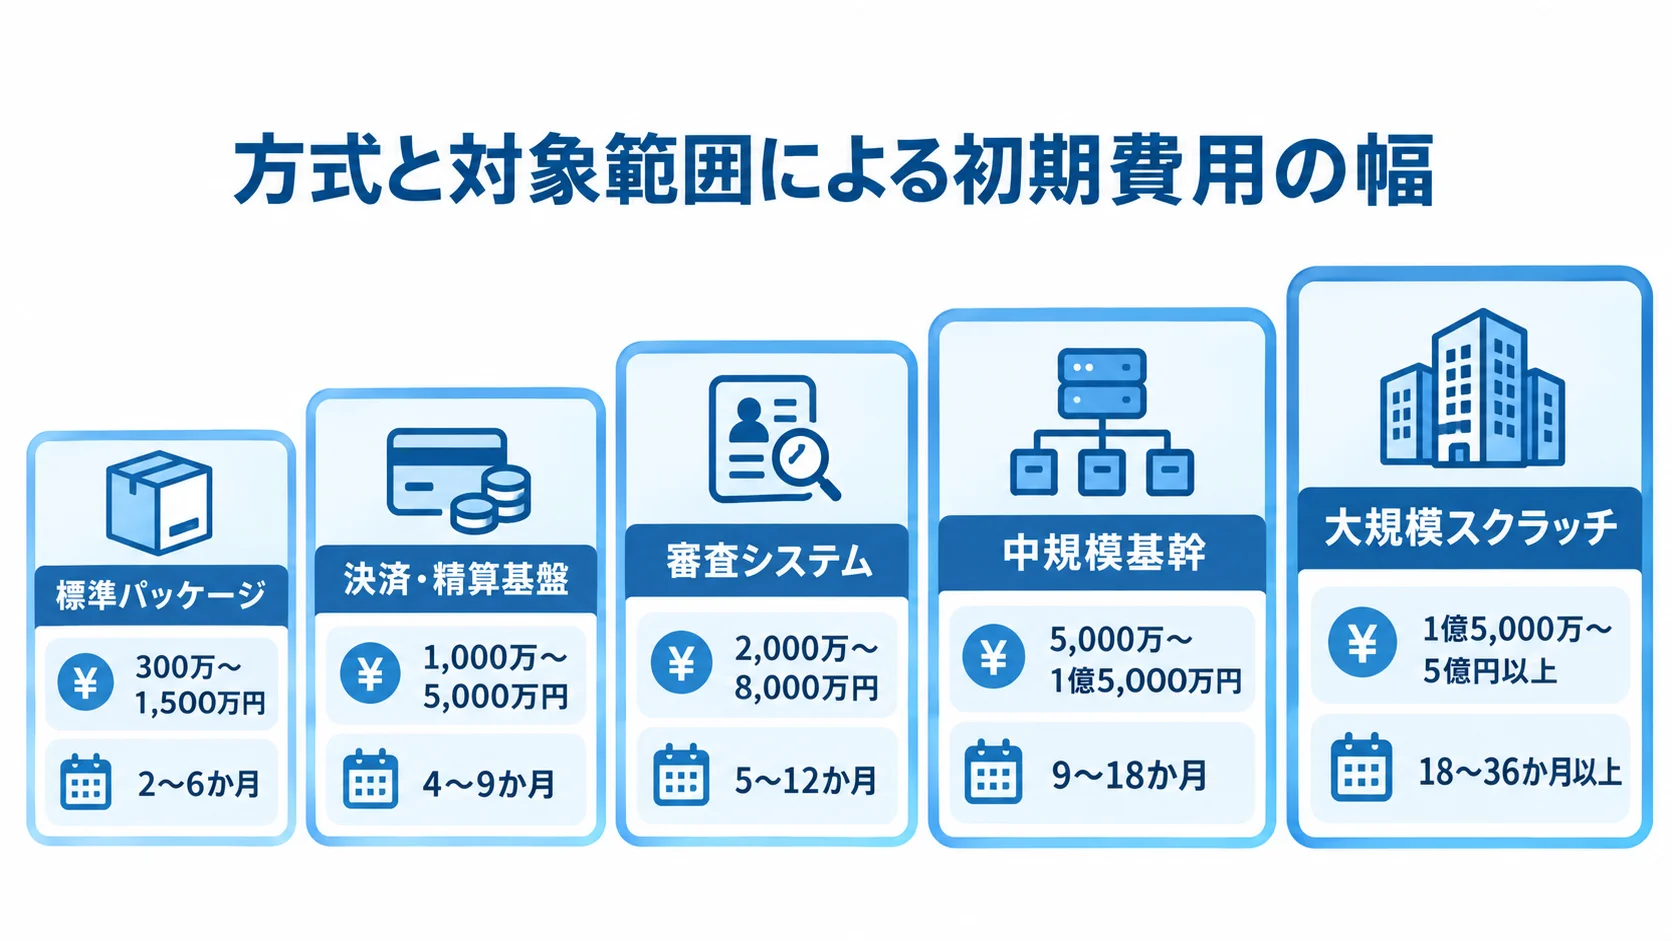
方式と対象範囲による初期費用の幅(300万円〜5億円以上)
方式と対象業務ごとの初期費用と期間は、次の範囲が目安です。
- 標準パッケージ:クラウド型で申込、加盟店マスタ、基本審査、帳票を導入する場合。300万〜1,500万円、2〜6か月。
- 決済・精算基盤:複数ブランドや店舗階層に対応し、売上集計、手数料計算、入金・返金、管理画面、外部連携を含む場合。1,000万〜5,000万円、4〜9か月。
- 審査システム:Web情報収集やOCR、反社・信用情報照会、AI・ルール判定、目視、モデル評価、監査ログを含む場合。2,000万〜8,000万円、5〜12か月。
- 中規模基幹:既存カード・決済基盤、端末、銀行、会計、不正検知と連携する場合。5,000万〜1億5,000万円、9〜18か月。
- 大規模スクラッチ:1億5,000万〜5億円以上、18〜36か月以上。
この費用帯は、複数ブランド、大規模な加盟店網、高可用性、災害対策、24時間365日の運用を想定したものです。さらに、精算やチャージバック、法改正への対応も含めて、システムを新規に構築する場合が対象です。
標準パッケージの金額は、要件を絞り込んだ推定です。ただし、月額利用料やAPI利用料、データ移行費は別途になる場合があります。
加盟店管理に限らない一般的な相場では、小規模の業務システムが100万〜300万円、中規模が300万〜1,000万円です。基幹や高度な個別開発になると、数千万円以上とされています。
(出典: 株式会社エスアイエイ「システム開発の費用・相場」、2026年)
この相場は、加盟店管理に限らない一般的な業務システムの目安です。決済の知識やセキュリティ、外部接続、精算、移行、監査を含めると、一般的な業務アプリより費用は高くなる傾向があります。
費用の内訳の分け方(要件定義・連携・移行・試験)
見積書は作業ごとに分けて、機能の範囲と追加時の費用を比べられる形にしておきます。
- 設計・機能:要件定義、業務設計、UI・UX、審査ルール、AIの扱い。
- 連携・データ:外部照会、API・ファイル、マスタ、精算、移行の範囲。
- 導入・運用:インフラ、監視、試験、教育、保守の内容。
見積もりに「開発一式」とだけ書かれていると、含まれる機能や将来の追加費用を比べられません。比較の前提をそろえるため、審査件数と取引件数の前提も、見積書に残しておきます。
初期費用とは別に、クラウドやDB、監視の費用がかかります。外部照会、本人確認、SMS、AI推論の費用も発生します。脆弱性診断と保守も、継続してかかる費用です。法令・ブランドルールの改修、問い合わせ対応、データ保管も、ランニング費用に含まれます。
保守費は、初期開発費の年10〜20%を仮置きにして見積もる方法もあります。取引量に応じた従量課金、監査、夜間対応、追加環境、障害時の緊急作業は、別途確認します。5年間の総保有コストで比べると、従量課金やロックインの影響も見えやすくなります。
セキュリティと運用の範囲と後からかかる費用
セキュリティと運用の範囲は費用を左右するため、設計の段階と見積もりの段階の両方で確認します。
- 対象範囲:カード情報の保持、処理、伝送をできるだけ狭めること。
- 安全対策:必要な対策を設計に含め、後からの改修を防ぐ。
- PCI DSS:v4.0.1の改訂内容と適用範囲の確認。
- 見積もり:準拠に必要な作業と責任分界の明記。
安全対策には、トークン化や暗号化、MFA、権限分離、秘密情報の管理があります。脆弱性診断やバックアップ、監査ログも含まれます。これらを後から加えると、画面や連携の改修が必要になります。
PCI Security Standards CouncilはPCI DSS v4.0.1を公開しており、同版は誤記修正や意図の明確化を含む限定改訂です(出典:PCI Security Standards Council「PCI DSS v4.0.1」、2024年)。
準拠の方法は、対象範囲や決済事業者との責任分界によって変わります。そのため、見積もりの段階で、範囲の定義から診断、是正、証跡の作成までを確認しておきます。
加盟店管理システムの見積もりを取る際のポイント
見積もりの精度は、発注側が前提をどこまで整理できるかで決まります。ただし、詳細な画面仕様を最初から完成させておく必要はありません。
見積もりを依頼する際は、決済手段や加盟店・店舗数、月間の申込件数と取引件数を明記します。また、審査体制や既存システム、許容できる停止時間、必要な運用時間も書き添えます。
概算、PoC、要件定義、本開発の段階に分けると、AI判定や外部連携を検証しながら予算を固めていけます。
RFPの業務フロー・例外・データ項目
RFPには、業務の流れと、見積もりの前提になるデータを記載します。
- 受付・契約:階層、申込項目、必要書類、契約締結の内容。
- 審査・決済:ルール、外部情報、AI、人の承認、売上、返金。
- 例外処理:重複、不備、禁止商材、業態変更、遅延、精算差異。
チャージバックや停止、解約も対象に含めます。正常な処理だけでなく、例外時の対応も見積もりに反映させます。
非機能要件では、処理時間や同時利用者数、月間取引件数、可用性を定めておきます。また、バックアップや災害復旧、監視、ログの保存期間も決めておきます。
セキュリティ面では、権限や暗号化、脆弱性診断、PCI DSSへの対応を記載します。個人情報や本人確認書類の保管、再委託、障害連絡、SLAも、RFPに書きます。
「24時間運用」と書くだけでは、範囲が曖昧なままです。夜間監視や障害の切り分け、復旧作業、法令改定への対応時間を、具体的に決めておきます。
パッケージ・クラウド・スクラッチの5年単位の比較
方式ごとに、初期費用や運用、独自要件への対応を比べたうえで、5年間の費用を見積もります。
- パッケージ・SaaS:標準業務を早く始められる。独自ルールとデータ移行の確認も必要。
- クラウド:利用量に応じて拡張しやすい。所在、鍵、SLA、従量課金の確認が要る。
- スクラッチ:深い統合に適する一方、継続的な改修を自社で担う必要がある。
パッケージでは、監査ログの保持や、契約終了時にデータを移行できるかを確認します。クラウドでは、委託先や障害時の切り替えも確認します。
標準の申込・マスタ・精算はサービスを使い、独自のリスク判定や分析はAPIで拡張するハイブリッド方式もあります。
JCBは2026年、「Marcs」活用サービスで申込データ登録、自動審査、結果閲覧を提供します。審査ロジックのカスタマイズや目視判定にも対応すると説明しています(出典: 株式会社ジェーシービー「『Marcs』を活用した加盟店審査サービスを提供開始」、2026年)。
安価な見積もりの除外項目と責任分界
安い見積もりには、対象外の作業が含まれていることがあります。そのため、作業範囲と責任分界を照らし合わせて確かめます。
- 業務・データ:例外審査、精算突合、過去データの移行。
- 品質・安全:性能試験、脆弱性診断、監査ログ。
- 運用・変更:通知、教育、法改正への対応。
「標準機能で対応」と書かれている場合でも、自社の加盟店階層や決済ブランドに適用できるかを質問します。設定で済む範囲と、個別開発になる範囲の境界も、あわせて確認します。
複数社を比べる際は、金額だけでなく、専門性や類似実績、納品物、体制を見ます。再委託やSLA、データの出口、保守も、同じ様式で評価します。
審査AIでは、自動判定率だけでなく、誤判定のときに人が確認できるかも見ます。判断の理由を説明できるか、モデル更新の承認者が明確かどうかも重視します。
発注先を決める前に、開発会社や決済サービス会社、審査サービス会社それぞれに、何を任せるかを整理しておきます。
加盟店管理システム開発でよくある質問
必要な機能は、決済事業者やカード会社、金融機関、プラットフォーム事業者によって異なります。
加盟店管理システムはパッケージとスクラッチのどちらがよいですか?
標準的な申込・審査・マスタ管理を早く始めたいなら、パッケージやSaaSが向いています。一方で、独自の審査や複数の基盤との深い統合、特殊な精算や監査が競争力になる場合は、スクラッチやハイブリッドを検討します。
方式を決める前に、標準化する業務と独自化する業務を分けておきます。業務ごとにどちらかを決めてから、パッケージとスクラッチのどちらが合うかを比べます。
加盟店審査をAIに任せれば担当者は不要になりますか?
担当者は引き続き必要です。AIやルールエンジンは、不備の確認やWeb情報の収集、リスクのある案件の振り分けを支援します。
人は最終判断や例外への対応、説明、モデル評価を担います。そのうえで、自動判定と人の判断を分け、理由と変更履歴を保存しておきます。
加盟店管理システムの開発費用は最低いくらですか?
初期費用は、標準機能だけで済むか、連携や運用まで含むかによって変わります。
- 最低額の条件:クラウド標準機能で申込、基本マスタ、限定審査だけを導入する場合。
- 最低額:この範囲なら、初期費用300万〜1,500万円程度が目安。
- 費用拡大:決済連携、精算、外部照会、AI、データ移行、24時間運用を含むと、1,000万円から数億円。
見積もりを依頼する際は、加盟店数や取引量、決済ブランド、既存システム、セキュリティ要件を提示します。そのうえで、初期費用と5年間の運用費を分けて見積もるよう求めます。
法令やPCI DSSへの対応は見積もりに含めるべきですか?
見積もりに含めます。ただし、法律やPCI DSSへの対応を開発会社だけで保証するのではなく、各社の責任分界を決めておきます。自社、決済事業者、カードブランド、開発会社、必要に応じて専門の評価機関、それぞれの役割を整理します。
見積もりと運用契約には、対象データやアクセス制御、診断、ログ、バックアップの扱いを記載します。教育や監査証跡、法令・ブランドルール改定時の対応も、見積もりと運用契約に含めます。
まとめ
加盟店管理システムは、申込から審査、契約までをつなぐ業務基盤です。さらに、決済や精算、途上管理、停止・解約まで、同じ基盤で扱います。
加盟店、店舗、端末、契約、取引、入金を分けて設計します。そのうえで、例外処理やAIと人の判断、売上と入金の突合、監査ログまで含めます。
開発前に決めるべき項目
現行業務を一覧にし、開発前に決める項目を一枚にまとめます。
- 業務規模:決済手段、加盟店数、店舗階層、申込・取引件数。
- 管理範囲:初期審査、途上管理、精算締め、入金、既存連携の範囲。
- 運用条件:個人情報、停止を許容できる時間、運用体制、予算。
MVP(Minimum Viable Product)では、まず受付・審査・加盟店マスタを整えます。そのうえで効果を検証しながら、精算、途上監視、分析を段階的に加えて拡張できます。
見積もり依頼での確認事項
見積もりを依頼する際は、機能一覧に加えて、例外審査や責任分界、外部接続、移行、精算突合の扱いを確認します。試験や診断、監査ログ、教育、保守、法令改定についても確認します。
方式は、初期費用だけで決めず、5年間の総保有コスト、データの出口、運用負荷、将来の決済手段の追加を比べて判断します。
▼全体ガイドの記事
・加盟店管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。