
支払管理システムは、請求書の受領から承認、振込、仕訳、証憑保存までをつなぎ、支払業務の正確性と内部統制を支える仕組みです。
システムの種類と機能、導入の進め方、費用、法対応を、発注側の担当者が押さえておきたい順に並べました。各テーマを詳しく知りたいときは、関連記事もご覧ください。
▼関連記事一覧
・支払管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・支払管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・支払管理システム開発の見積相場や費用/コスト/値段について
・支払管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
支払管理システムの定義
支払管理システムは、請求書の受領から発注・検収との照合、承認、支払確定、振込、仕訳、保存までの業務と責任の流れを管理する仕組みです。支払処理の一部だけを自動化する振込ツールとは、扱う範囲が異なります。また、会計システムの前工程にある債務管理と、内部統制を支えるワークフローも、一つの業務フローとして扱います。
請求書受領から証憑保存までの業務範囲
請求書は、メール、Webアップロード、紙、PDF、電子請求サービスなどで受け取ります。そのうえで、取引先名や請求日、支払期日をはじめ、税区分や登録番号、金額をデータ化します。
発注書、納品書、検収記録との照合が済んだら、部門や案件を指定して支払依頼を起票します。承認を経たあと、支払予定と会計仕訳へ進みます。最後は、請求書原本と承認・支払・仕訳の履歴を、検索できる状態で保存します。
会計・請求書受領・買掛管理との役割の違い
支払管理と関連するシステムは、管理する対象と業務の範囲が異なります。
- 会計システム:仕訳、決算、財務報告が中心。
- 請求書受領システム:請求書の受け付け、データ化、保管に強み。
- 買掛管理:仕入先への債務残高や支払条件の管理が中心。
支払管理システムは、受領した請求書を支払可能な債務に変え、承認後に銀行や会計へ渡す流れをつなぎます。導入の際は、既存システムを置き換えるか、APIやCSVで連携して不足する工程を補うかを最初に整理します。
月末月初の集中処理や多拠点管理に向く企業
導入効果が出やすいのは、月末月初に請求書が集中する企業や、複数拠点・子会社の支払を本部で管理する企業です。経理担当者が少ない企業も、対象になります。
担当者の休暇で処理が止まる、支払依頼の形式がばらばら、振込先口座の変更確認が属人的といった課題も、改善の対象です。
請求書が少なく取引先も限られ、手作業の統制が機能している企業は、標準クラウドの小規模導入や現状維持も含めて投資対効果を比べます。
支払管理システムの種類と選び方
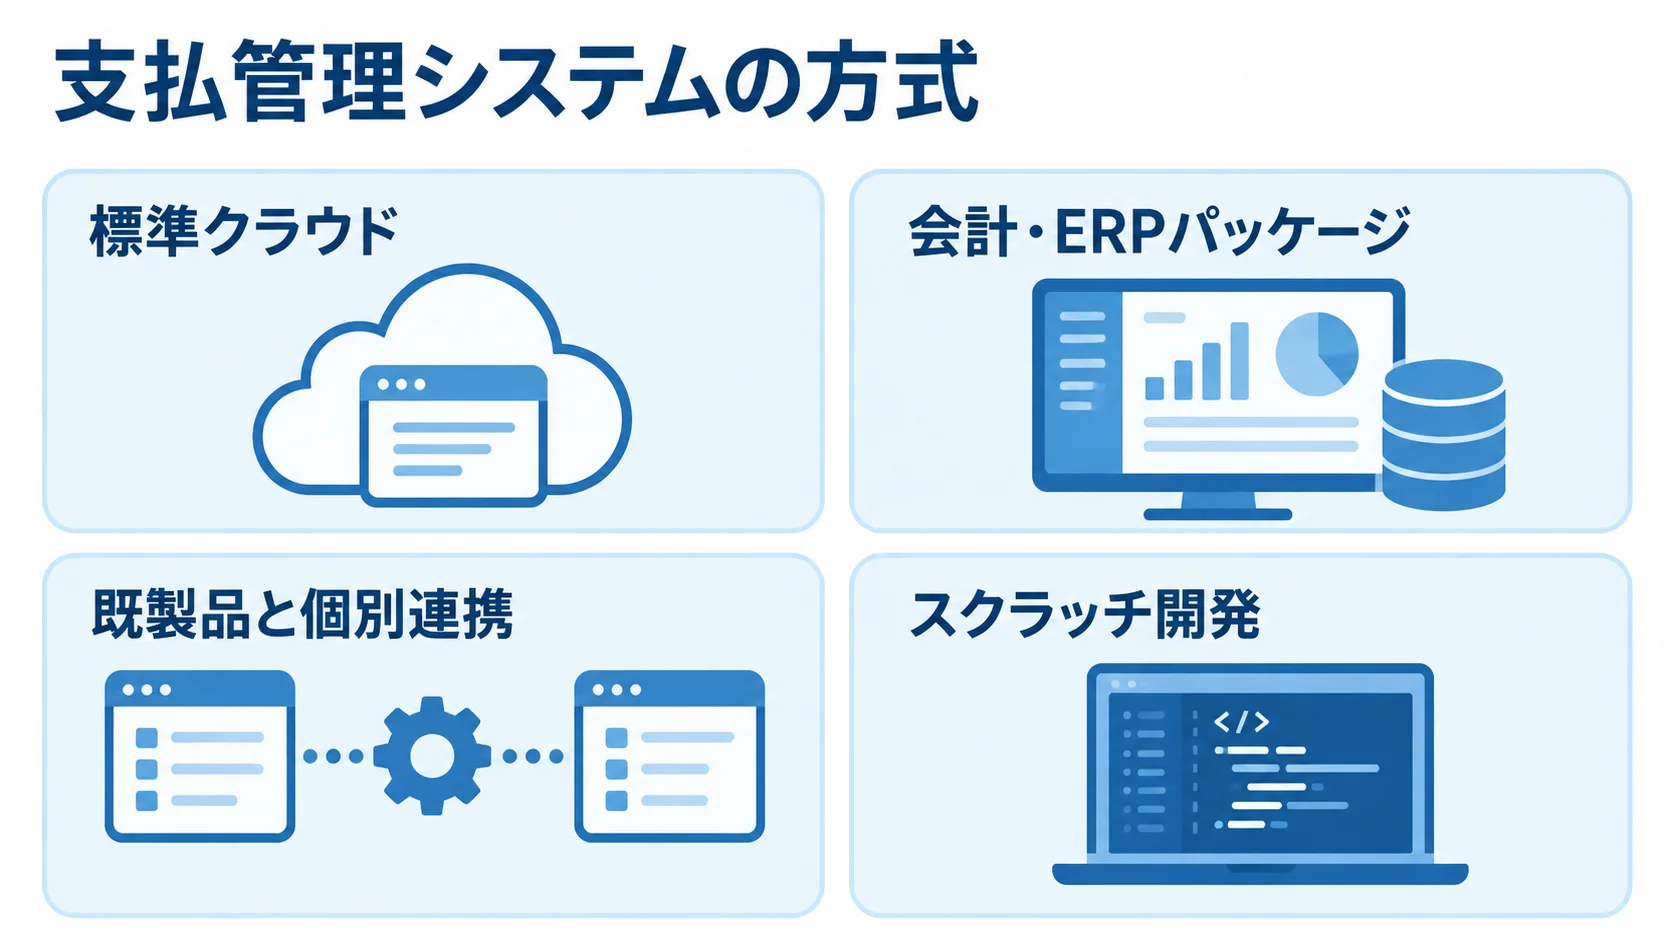
支払管理システムは、標準クラウド、会計・ERPパッケージ、既製品と個別連携の組み合わせ、スクラッチ開発に分けられます。
方式を絞るときは、月間の請求書枚数や拠点数、既存の会計システム、利用銀行を見ます。あわせて、承認の複雑さとカスタマイズの必要性も確認します。
標準クラウド型の短期間で始めやすい方式と確認点
標準クラウド型は、請求書受領、支払依頼、承認、電子保存などの用意された機能を使う方式です。法令対応や機能改善も、サービス側に任せやすいのが特徴です。
初期費用を抑え、2週間から3か月程度で始められる場合があります。ただし、独自の締め処理や複雑な子会社間取引が多い場合は、標準機能の範囲と運用変更の負担を確かめます。
会計・ERPパッケージ型の財務データを一体化しやすい方式と確認点
会計やERPの債務管理機能を中心にすると、仕訳や買掛金、支払予定を一つのデータモデルで扱いやすくなります。購買や在庫も、同じデータモデルで扱えます。
既存の会計・ERPを使い続ける企業は、追加モジュールや周辺サービスを連携できます。そのうえで、請求書受領・OCR・承認が標準機能に含まれるかを確かめます。
自社では、銀行への支払データと仕訳を双方向に連携できるか、追加開発がバージョンアップ後も保守の対象になるかを確認します。
個別開発型の特徴と運用責任
スクラッチ開発や既製品への大規模な追加開発では、特殊な支払条件や複雑な承認分岐を細かく反映できます。複数通貨や子会社間取引、独自の購買・検収業務も、同じように反映できます。
一方で、法改正や脆弱性対応は、自社と開発パートナーが継続して担います。障害復旧や銀行仕様の変更への対応も、運用の責任として残ります。
既製クラウドで対応できない要件が経営上必要かは、標準運用へ変える費用と比べて判断します。
支払管理システムの主要機能
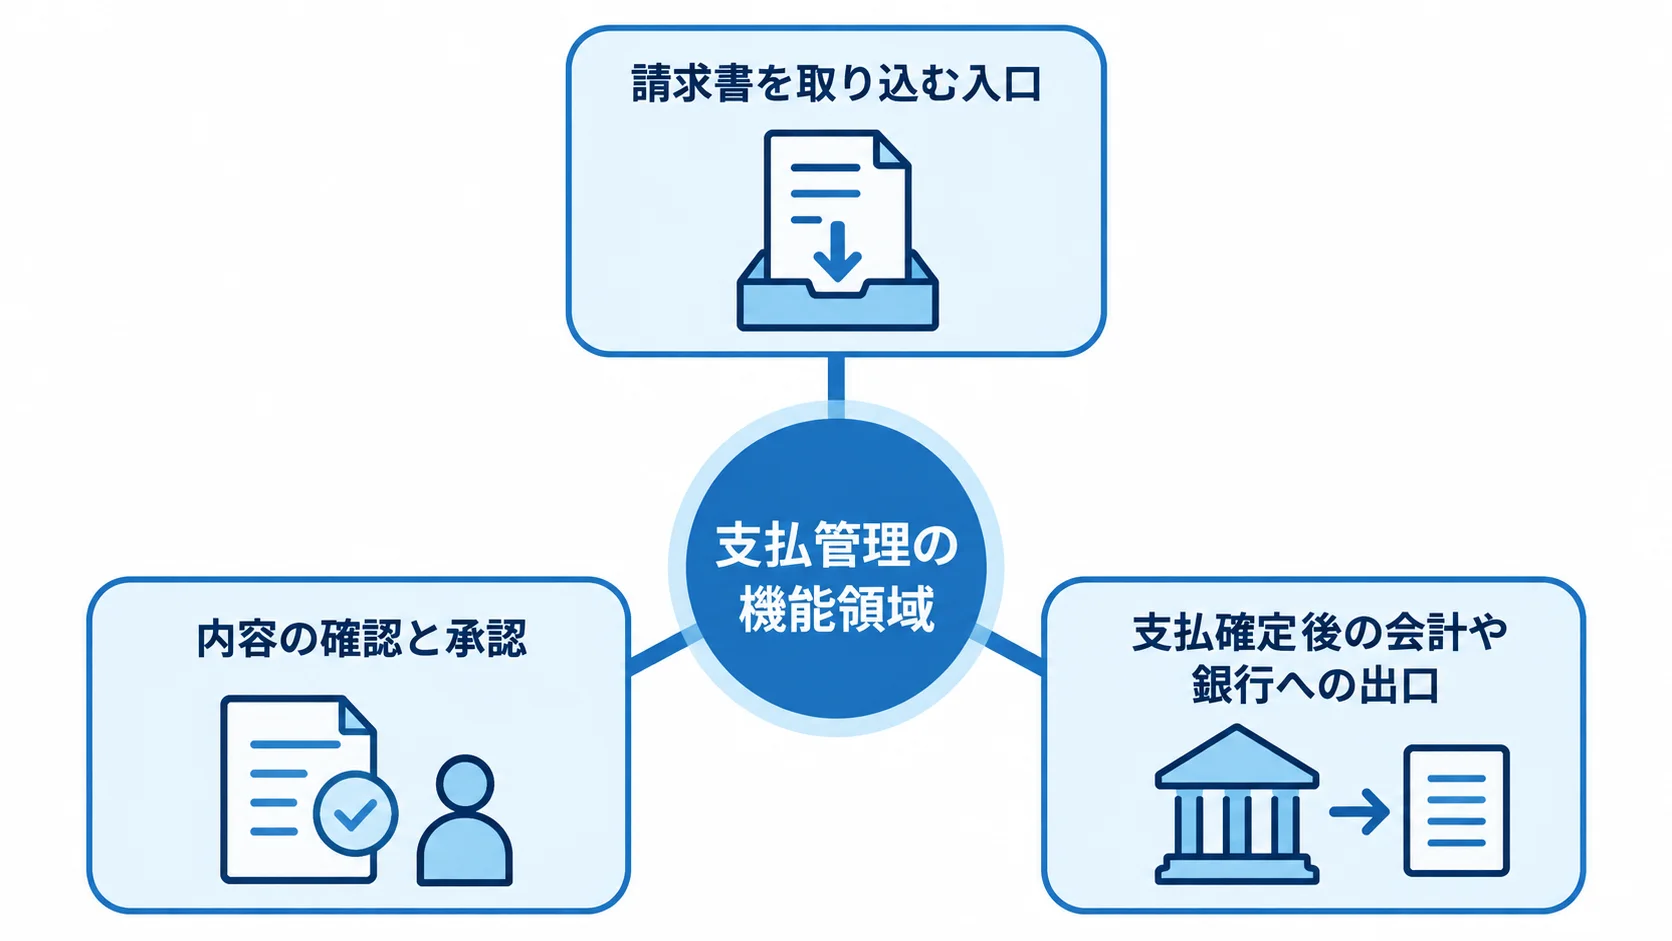
機能は、請求書を取り込む入口、内容の確認と承認、支払確定後に会計や銀行へ渡す出口に分けて整理できます。
AI-OCRや自動仕訳は、金額や口座情報の誤りを検知する機能だけでなく、人が確認する仕組みも含めて評価します。
請求書受領とAI-OCRによる入力作業の削減
メール、アップロード、紙、PDF、電子請求サービスなどの受領経路は、一つにまとめます。そのうえで、取引先名や請求日、支払期日をはじめ、税区分や登録番号、金額、明細をデータ化します。
AI-OCRの精度は請求書の様式や画質で変わるため、請求書の種類ごとに精度を見ておく必要があります。そのうえで、高額請求や手書き、口座変更、複雑な税区分は、例外として抽出する設計にします。
原本と読み取り結果を並べて比較できる画面が必要です。入力代行を使う場合は、再委託先や処理時間、誤入力時の責任範囲も確認します。
発注・検収との照合と承認ワークフロー
支払前には、請求書の金額や数量を、発注書や納品書、検収記録、契約と照合します。分納や値引き、追加作業、出来高払いでは、正当な差異が生じることがあります。
そこで、差異を単純なエラーで止めず、理由を記録して承認へ回す設計が実務的です。承認経路は、金額や部門に応じて自動で分岐します。取引先や勘定科目、案件も、分岐の条件に使えます。
代理承認や差戻し、コメントを、承認日時や承認者とともに履歴に残せることも重要です。
支払予定・銀行振込・仕訳・証憑検索の連携
支払確定の後も、振込から会計記録、証憑の追跡まで途切れない連携を整える必要があります。
- 支払予定:承認済みの請求書に、期日、方法、手数料、源泉税、休日調整を反映。
- 銀行振込:全銀形式、ネットバンキング、API、総合振込、振込振替、でんさいに対応し、作成者と承認者を分ける。
- 会計連携:仕訳や債務残高を連携し、支払済みの情報を戻せる双方向連携で消し込みを行う。
- 証憑検索:取引先、取引日、金額で絞り込み、原本と支払伝票・仕訳を相互に参照。
請求書受領から振込までの業務フロー
システムを選ぶ前に、業務を受領から保存までの工程に分けて整理します。中心になるのは、受領、承認、振込の3つです。各工程で誰が担当するか、次の工程へ何を渡すか、どこで例外を止めるかを決めておくと、必要な機能と連携方式が見えてきます。
受領・データ化・照合の流れ
請求書は、受領の記録、必要な情報の紐付け、発注・検収との照合を経て、支払可能になります。
- 決められた窓口に請求書を集め、受領日と原本を記録します。
- データ化したうえで、取引先マスタと発注番号、案件、部門、税区分、支払条件を紐付けます。
- 発注・検収の情報があれば三点で照合し、差異は現場の担当者に差し戻します。
発注情報がない請求書は、契約書や作業報告書で代える例外ルートを用意しておくと、現場に定着しやすくなります。
支払依頼・承認・支払確定の職務分離
申請者は、費用負担部門や案件、勘定科目を登録します。あわせて、支払希望日や請求書、検収資料も登録します。一方で、承認者は取引の必要性や契約を確認します。
承認者は金額や検収、税区分を確かめ、経理は支払条件と資金繰りを確認します。そのうえで、申請者、承認者、振込データの作成者は、別の人にします。
銀行での振込承認も別の人が行えば、誤りや不正を抑えられます。特に、口座変更や高額支払は、通常の請求承認とは別に二重に確認します。
差戻し・分割支払・支払延期などの例外処理
実務では、差戻しや部分検収、分割支払、前払金が起きます。相殺や源泉徴収、支払延期、休日繰り上げ、複数通貨も、同じ現場で発生します。
例外をメモやExcelで管理すると、支払予定と会計残高が合わなくなることがあります。そのため、理由や承認者、残額、次回支払日、関連証憑を記録します。
例外も、標準の処理と同じように監査できる状態にしておきます。障害時に手動で支払う場合の記録方法も、事前に決めておきます。
導入効果と測定すべきKPI
導入効果は、経理の作業時間だけでなく、処理の正確性や支払予定の見通しも含めて測ります。監査対応や現場の申請体験も、測定の対象です。
導入前の月次処理時間や差戻し件数を記録しておき、稼働後に同じ条件で比べます。そうすると、システムの価値を説明する材料になります。
入力・転記・確認の工数削減と締め処理の短縮
削減した時間は、未処理や差異の確認に振り向けられます。
- 削減対象:手入力、会計への転記、振込データの作成、承認状況の問い合わせ。
- 測定指標:請求書1枚あたりの処理時間、月末月初の残業時間、仕訳入力件数、承認完了までの時間。
- 管理指標:差戻し率と未処理件数も、測定の対象です。
2026年7月に公開された銀行連携型サービスの公式発表では、月100枚の処理ケースが示されています。
月100枚の処理ケースでは、受領・振込・仕訳の手作業を年間1,040時間から415時間へ減らす試算で、約60%の短縮効果とされています(出典: 銀行連携型請求書業務DXサービス公式発表、2026年)。
この数値は一つの試算で、個社の実績ではありません。そのため、自社の業務量を当てはめて再計算する必要があります。
二重支払・支払漏れ・不正送金のリスク低減
取引先、請求番号、金額、支払期日で重複の候補を検知します。未承認の請求書を支払対象から除外すると、漏れや二重支払を見つけやすくなります。
口座変更は別途承認し、登録者、変更者、確認者を記録します。そうすると、メールだけで変更を受け付ける運用に比べ、不正送金への備えを高められます。
承認履歴や差戻し理由、振込データの作成・承認・送信ログは、監査対応の時間や不備の件数を示す指標として追跡します。
支払予定の早期把握と資金繰り
請求書の受領時点で期日と金額が見えると、今後の支払額や支払集中日、資金残高を早く把握できます。
部門、案件、取引先、支払方法の別で集計すれば、予算差異や支払条件の見直しにも使えます。
支払予定の精度は、請求書の受領率と承認の速さに左右されます。そのため、受領窓口や申請期限、承認者の代わりを務める人も、業務ルールに定めておきます。
支払管理システム開発・導入の進め方
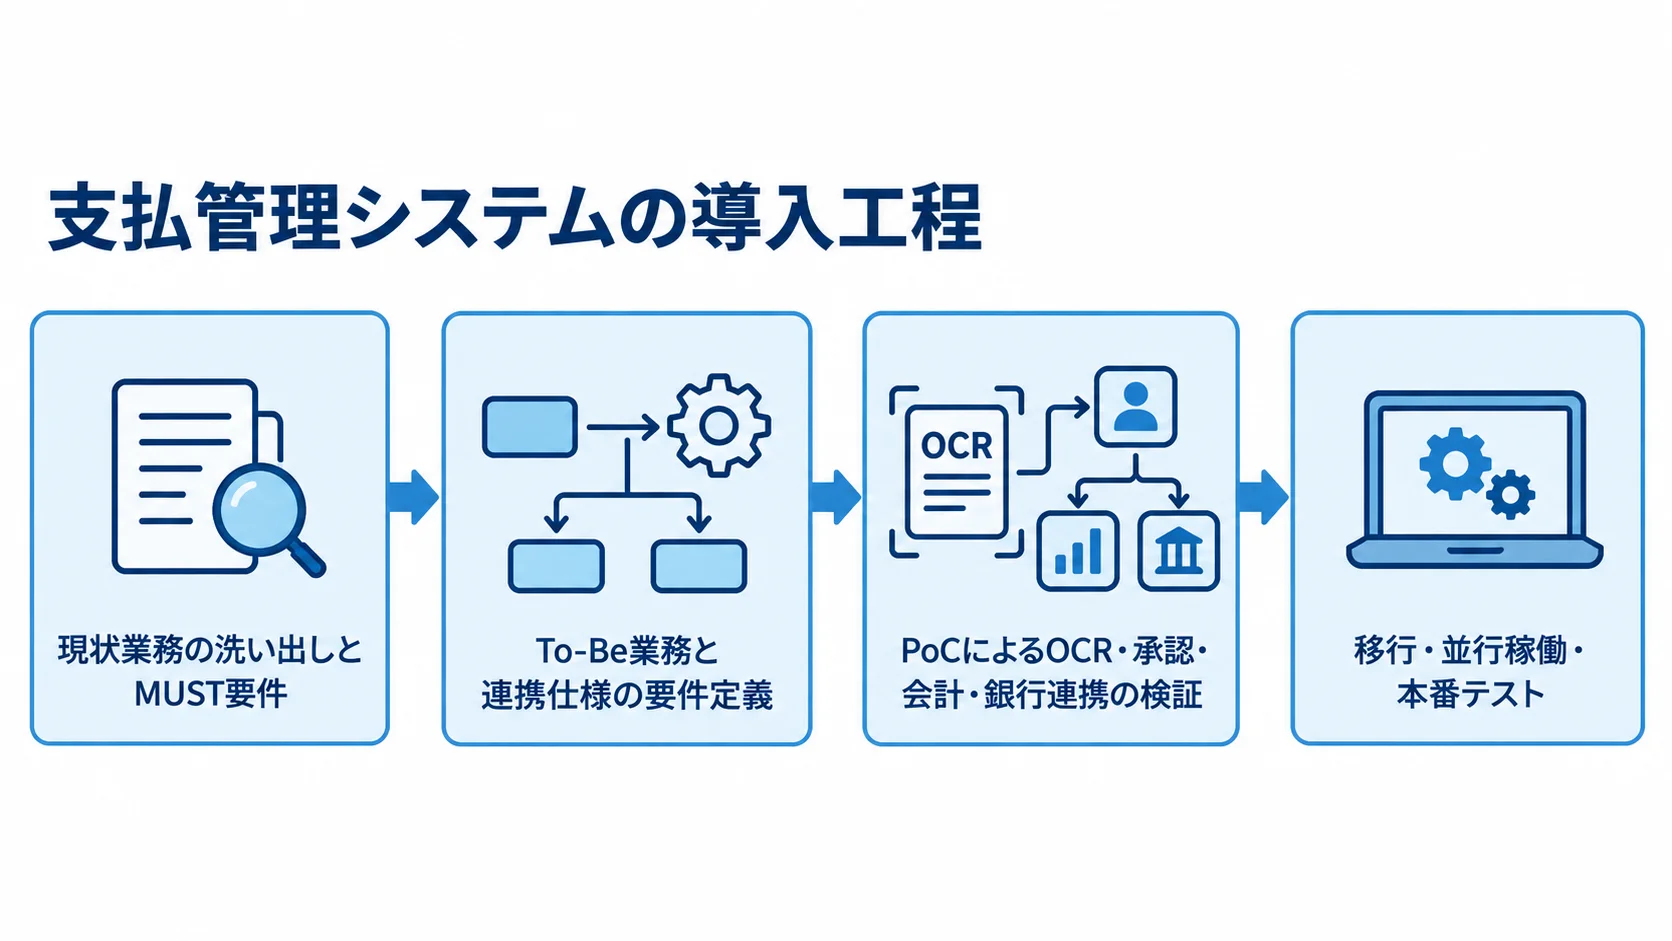
製品を契約してデータを移すだけでは、導入は完了しません。例外処理や職務分掌、既存システムの責任範囲、法対応、障害時の手順を、先に整理しておきます。
業務とシステムは同時に設計し、まず1部門や1拠点、代表的な請求書の種別で検証してから、対象を広げます。
▶ 詳細はこちら:支払管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現状業務の洗い出しとMUST要件
まず、受領経路や月間枚数、紙の比率、支払締め日を洗い出します。あわせて、承認者や代理承認、銀行口座、会計・購買・販売システムとの関係も確認します。
Excelの補正表や例外処理の扱いも、確認しておきます。そのうえで、業務フローには、処理時間や入力項目、判断基準、証憑、次工程への受け渡しを記録します。
支払漏れ防止や承認、仕訳、法対応、銀行連携、監査ログを、MUSTとして扱います。一方で、高度な分析やAI予測などは、WANTに分けます。
To-Be業務と連携仕様の要件定義
業務の担当者、承認経路、システム間の受け渡しを決め、要件定義とRFPに反映します。
- 受領から保存までの各工程について、担当者と操作を決める。
- 承認を金額、部門、取引先、勘定科目、案件で分岐させ、作成・承認・振込を分ける。
- API、CSV、ファイル転送の方式と頻度、再送、二重取込防止を仕様にまとめる。
- データの正を定め、RFPに例外処理と監査ログの要件を含める。
PoCによるOCR・承認・会計・銀行連携の検証
代表的な請求書を使い、OCRや重複検知、発注・検収照合を試します。承認分岐や仕訳生成、振込データ作成、電子保存も、あわせて試します。
例外も検証の対象に含めます。手書きや複数税率、分割支払に加え、口座変更や高額支払、海外取引も対象です。
機能が備わっているかに加え、担当者が迷わず処理できるか、例外の解決に何分かかるか、既存の月次締めに間に合うかを測ります。
移行・並行稼働・本番テスト
移行の対象は、取引先と口座、支払条件、勘定科目、税区分です。承認者や未払残高、支払済み履歴も含まれます。また、マスタの重複や口座の古さを確認します。
移行の前後で、件数と残高を突合します。さらに、旧運用と新運用を並行させ、請求書件数や支払予定額、仕訳、銀行送信データを比べます。
月次締めや支払日をまたいで、差戻し、休日、障害、手動支払を確認してから、全社に広げます。
支払管理システムの費用相場とコスト内訳
費用は、請求書の枚数や利用者数、拠点の数で変わります。さらに、銀行口座や会計・ERP連携、法対応、データ移行、保守範囲も影響します。
支払管理システムの開発については公的な統計が限られるため、以下の数字は、公開料金と会計・基幹システムの導入・受託開発の相場を組み合わせた、一定の幅を持つ目安です。
この数字は、見積もりの妥当性を判断する幅として使います。特定の製品の価格ではありません。
▶ 詳細はこちら:支払管理システム開発の見積相場や費用/コスト/値段について
導入パターン別の初期費用と期間の目安
必要な機能や連携範囲が異なるため、導入方式ごとの費用と期間を比べます。
- 既製クラウド標準設定:初期0万〜100万円程度、月額1万〜30万円程度、2週間〜3か月程度。
- 中小企業向け導入:初期50万〜300万円程度、月額3万〜30万円程度と従量課金、1〜4か月程度の場合があります。
- 既存システムとの個別連携:ERP・銀行・購買との連携は300万〜1,000万円程度、3〜8か月程度。
- 複数拠点・子会社の刷新:複雑な債務管理を含み、1,000万〜3,000万円程度、6〜12か月以上。
- スクラッチ開発:独自業務を含み、1,500万〜5,000万円超、9〜18か月以上の可能性があります。
金額は、会計・基幹システムの導入や受託開発の類似領域をもとにした、2026年8月時点の概算です。
見積もりの5項目(初期・月額・従量・連携・保守)
見積もりは、導入時の費用だけでなく、利用量やシステム連携、運用に伴う費用まで分けて確認します。
- 初期費用:要件定義、設定、権限・画面設計、OCR確認、マスタ整備、移行、研修。
- 月額費用:毎月発生する費用。
- 従量費:請求書枚数、ユーザー数、振込件数、保存容量、入力代行で発生する場合があります。
- 連携費:会計、銀行、購買、販売、電子契約などとの連携開発費とAPI利用料。
- 保守費:監視、法改正対応、問い合わせ対応の費用。
工数の配分は、要件定義が10%、設計が10〜20%、開発が40〜60%、テストが10〜20%程度が目安です。テストや移行の工数が少なすぎないかも、この配分で確かめられます。
ランニングコストと投資回収の試算
利用量と運用条件をそろえて比べると、導入後の支出と効果を判断しやすくなります。
- 年間費用:月100枚、500枚、1,000枚などで、手数料、追加ユーザー、超過枚数、容量、サポートを試算。
- 追加費用:データ出力や解約時の返却費用も含めて確認。
- 投資回収:工数、残業、入力ミス、二重支払、監査対応、締め遅延の削減効果を金額化。
- 補助金:2026年は通常枠、インボイス対応類型、電子取引類型、セキュリティ対策推進枠、複数者連携デジタル化・AI導入枠があります。
補助金の各枠は、中小企業向けデジタル化・AI導入補助金2026の公式資料に基づいています(出典: 中小企業向けデジタル化・AI導入補助金2026の公式資料、2026年)。
補助金を使える場合でも、交付決定前の契約や対象外の費用には注意が必要です。そのため、申請条件と対象ツールは、最新の公募要領で確認します。
インボイス制度・電子帳簿保存法・セキュリティの確認点
支払管理では、税務情報や取引先・口座の情報、給与や外注に関わる情報など、機密情報を扱います。そのため、法令対応とセキュリティは、機能一覧とは別の評価軸で確認します。
制度が変わったときの更新や設定変更、社内教育、証跡の確認を、誰が担うかを契約と運用で定めておきます。
インボイスの登録番号・税率・税額の扱い
仕入税額控除には、一定事項を記載した帳簿と適格請求書などの保存が必要です。そのうえで、システムには、登録番号や取引内容、適用税率、税率ごとの消費税額を取り込みます。
取り込んだ情報は、仕訳の税区分に正しく連携させます。法人の登録番号は、Tに続く13桁の法人番号を基本とする形式です(出典: 国税庁「登録番号に関する情報」、2026年確認)。
受領の時点で登録番号の形式を確認し、必要に応じて公表サイトの情報と照合します。ただし、税務の判断は、経理・税務の担当者が設定を確認できる形にしておきます。
電子取引データの保存・検索・訂正削除履歴
メールやWebで受け取った請求書は、電子データそのものを保存します。取引日や金額、相手方などで検索できる状態にしておきます。
訂正や削除が行われたときは、変更前の内容と変更内容を自動で記録します。後から検索や閲覧、出力できる仕組みが、真実性の確保につながります(出典: 国税庁「法第10条・電子取引の取引情報に係る電磁的記録の保存」、2026年確認)。
要件には、ファイルの保存に加えて、原本と仕訳、支払、承認の関係を確認できることを含めます。ダウンロード要求や監査に対応できることも、求める条件に入れます。
MFA・権限・ログ・バックアップによる不正送金への備え
不正送金に備えるには、アクセス制御、運用記録、支払時の確認を一体で整える必要があります。
- アクセス管理:MFAまたはSSO、最小権限、職務分掌、IP制限、通信・保存時の暗号化。
- 運用・記録:操作・承認・口座変更ログ、バックアップ、脆弱性対応、障害通知、委託先管理。
- 支払確認:高額支払や口座変更は、AI-OCRを使う場合も人が再確認します。
IPAは2026年3月に、中小企業向け情報セキュリティ対策ガイドラインの第4.0版を公開しました。ランサムウェアやサプライチェーン被害、人材不足を背景に、対策を拡充しています(出典: 独立行政法人情報処理推進機構「中小企業の情報セキュリティ対策ガイドライン第4.0版」、2026年)。
支払管理システムの開発会社・ベンダーの選び方
発注先には、標準サービスの事業者や会計・ERP導入事業者があります。ほかに、銀行や周辺システムと連携するSI事業者、専用システム開発会社もあります。
提供形態が自社の範囲と運用方針に合うか、受領から振込・仕訳・保存までをどこまで誰が受け持つかを、同じ尺度で比べます。
受領から振込までの対応範囲と実績
提案内容は、工程の対応範囲や自社に近い導入条件、稼働後の運用の説明を見比べます。
- 対応工程:受領、AI-OCR、発注・検収照合、依頼、承認、振込、仕訳、保存。
- 提供区分:各工程が標準機能、設定、追加開発、外部サービス、対象外のどれかを明記。
- 導入条件:月間枚数や拠点数、支払方法、子会社、複数通貨、源泉税、分割支払の経験。
- 運用実績:導入社数に加え、稼働後の運用と例外処理を説明できるかを評価。
会計・ERP・銀行・購買との連携方式
連携方式がAPI、CSV、ファイル転送のどれに当たるか、どの項目をいつ渡すか、どちらを正とするかを確認します。
サンプルデータを使い、税区分や取引先コード、支払条件、銀行口座を検証します。消込キーやエラー時の再送、二重取込防止も、同じ方法で検証します。
システム更新や銀行仕様の変更で連携が動かなくなった場合に備え、調査の担当、復旧の時間帯、費用負担も提案の時点で確認します。
料金・保守・データ返却・法改正対応の契約条件
稼働後に追加の負担が生じないよう、見積もりの範囲や運用条件、契約終了時の扱いを確認します。
- 費用範囲:設定、連携、移行、研修、問い合わせ、法改正、脆弱性対応が、見積もりと月額保守のどちらに含まれるか。
- 運用条件:バックアップ、障害復旧、SLA、サポート時間、障害通知の取り決め。
- 契約終了:データ所有権、API、出力形式、返却費用、再委託先、保存責任の文書化。
価格だけで決めると、稼働後の連携監視や制度対応で追加の費用が発生しやすくなります。そのため、3年程度の総保有コストと運用工数を比べます。
▶ 詳細はこちら:支払管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:支払管理システム開発の発注/外注/依頼/委託方法について
支払管理システムのよくある質問
導入時には、Excelからの移行や紙の請求書、銀行振込の自動化などについて疑問が出やすいものです。その可否は、請求書の量と既存システムの構成で変わります。
Excelで管理している支払業務から移行できますか?
移行できます。その際は、取引先や口座、支払条件、勘定科目、未払残高、承認者を整理し、重複や古い情報を除いてから移行します。
事前に、Excelの列や入力ルール、補正表、担当者の判断を洗い出し、標準項目への対応表を作っておくと、移行後の残高の差を抑えられます。
紙の請求書やPDFも支払管理システムで扱えますか?
多くの構成で扱えます。紙はスキャンや受領代行、PDFはメール転送やアップロード、電子請求はAPIなど、入口ごとに取り込み方法を設計します。
紙と電子で台帳を分けず、同じ請求書ID、取引先、金額、支払期日、承認履歴に結び付けます。
紙原本の保管や廃棄、OCRの誤認識の再確認についても、社内ルールと法的要件を確かめます。
銀行振込まで自動化できますか?
支払データ作成や銀行連携は自動化できる場合がありますが、振込の最終承認まで人手をなくせるとは限りません。
全銀形式やインターネットバンキング、銀行APIなど、自社の銀行が対応する方式を確認します。そのうえで、作成者と承認者は分けます。
振込前には、金額や口座、支払日、対象件数を確認します。あわせて、送信結果や組戻しを戻せるか、障害時に二重送信を防げるかも確かめます。
支払管理システムの開発期間は何か月かかりますか?
開発期間の目安は、導入方式によって異なります。
- 標準クラウド:設定だけなら2週間〜3か月程度。
- システム連携:会計・銀行・購買との連携を含む導入なら1〜8か月程度。
- スクラッチ開発:複数拠点や独自業務を含む場合は9〜18か月以上が目安です。
期間を左右するのは、画面の数よりも、連携先やマスタ整備、承認ルートです。移行対象やテスト期間、法対応も関わります。
月次締めや支払日をまたぐ本番テストの時間を確保します。移行と研修も、開発の後工程に押し込まないようにします。
法改正への対応は誰が行いますか?
クラウドでは提供側が機能を更新する場合がありますが、社内の設定や業務ルール、証憑保存、税区分の確認まで、自動で完了するとは限りません。
契約時には、法改正の情報提供や機能更新、設定支援の範囲を確認します。検証環境や問い合わせ窓口、追加費用の有無も、あわせて確かめます。
最終的な税務判断と社内統制の責任者を決めたうえで、毎年の制度確認を運用に組み込みます。
まとめ
支払管理システムは、請求書の保存にとどまらず、受領から承認、銀行振込、電子保存までを一つの証跡でつなぐ業務基盤です。その間にある入力や照合、支払予定、仕訳も、同じ証跡の中で扱います。
導入の目的は、請求書の枚数や機能の数だけで決めず、支払漏れや二重支払の防止、資金繰り、監査対応、現場の申請の負担も含めて考えます。
現状の請求書フローとMUST要件の洗い出し
現状の請求書フローは、受領経路や月間枚数、承認経路を洗い出して整理します。銀行や会計、購買との関係、拠点の管理範囲、例外の扱いまで把握しておくと、必須機能を判断しやすくなります。
- 銀行:利用銀行と振込の方式。
- 会計:既存の会計システムとの連携。
- 購買:発注や検収の情報の受け渡し。
- 拠点:拠点数と本部の管理範囲。
- 例外処理:差戻しや分割支払などの扱い。
そのうえで、標準クラウドや既製サービスとの連携、独自開発のどれが必要かを、必須条件から判断します。
PoCでは、代表的な請求書と例外を使って、OCR、照合、承認、仕訳、振込、保存を試します。さらに、稼働前には移行や並行稼働、障害時の手順も確認します。
提供範囲・連携・費用・保守の比較
発注先は、受領から振込、仕訳、電子保存までをどこまで受け持つか、APIやCSVの連携、法改正への対応、セキュリティ、データ返却を比べます。
支払業務では、正確性と継続性が欠かせません。そのため、3年程度の総保有コストを比べ、デモの見栄えよりも、口座変更や高額支払、差戻し、分割支払、障害、監査を検証できるかを重視します。
▼関連記事一覧
・支払管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・支払管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・支払管理システム開発の見積相場や費用/コスト/値段について
・支払管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。