
支払管理システムの開発は、要件整理から方式選定、設計・開発、テスト、稼働、定着の6フェーズで進みます。現状業務の整理、方式の選定、テストと段階稼働の順に進めると、支払の正確性と業務の再現性を高められます。
全体像は、支払管理システム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・支払管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
支払管理システム開発の全体像
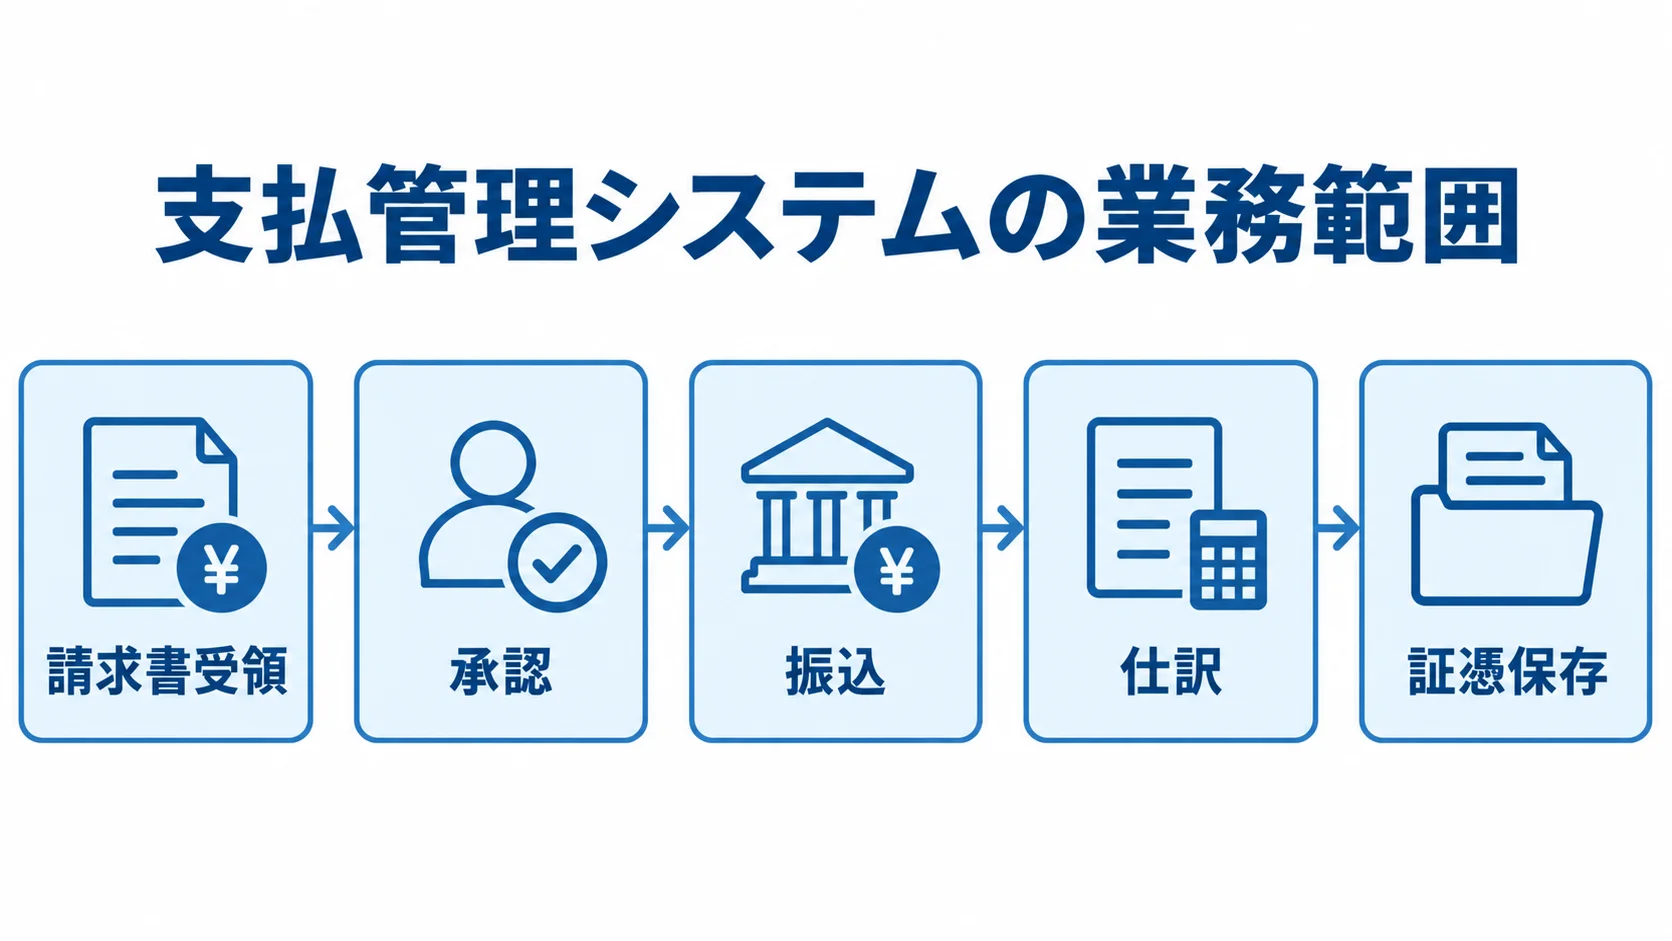
支払管理システムは、「何を、誰に、いつ、いくら支払うのか」を証跡付きで管理し、支払の正確性と業務の再現性を高める仕組みです。
振込データを作るだけのツールとは、役割の範囲が違います。
最初は対象範囲を広げすぎないようにし、現状のボトルネックと統制上のリスクを切り分けます。
支払管理システムの役割
支払管理システムは、仕入先や外注先の請求書を集約し、入力から証憑保存まで管理します。発注・検収との照合から支払依頼と承認までを扱い、さらに債務計上、振込、仕訳にも対応します。
請求書受領、会計、支払管理の各システムは、受け持つ範囲がそれぞれ異なります。
- 請求書受領システム:受領とデータ化に強い仕組みです。
- 会計システム:仕訳や決算に強い仕組みです。
- 支払管理システム:両者の間にある承認と支払確定、振込、消込を統制します。
導入前にシステム間の境界を決めておかないと、振込先の確認や会計への転記が手作業で残りやすくなります。
解決したい課題と対象業務
請求書の受領経路がメール、紙、Webに分かれていると、経理担当者による手入力や承認の滞留が起こります。また、振込先の変更を一人で確認する運用も、リスクになります。
手作業や確認不足は、支払漏れや二重支払、誤振込を招きます。さらに、締め処理の遅延にもつながります。
効果は、経理の工数に加えて、業務と統制の面から次の指標で確認します。
- 締めと承認:月次締めの日数と差戻し件数
- 支払の正確性:期日超過と二重請求の検知件数
- 監査対応:監査資料の準備時間
支払管理システム開発の進め方
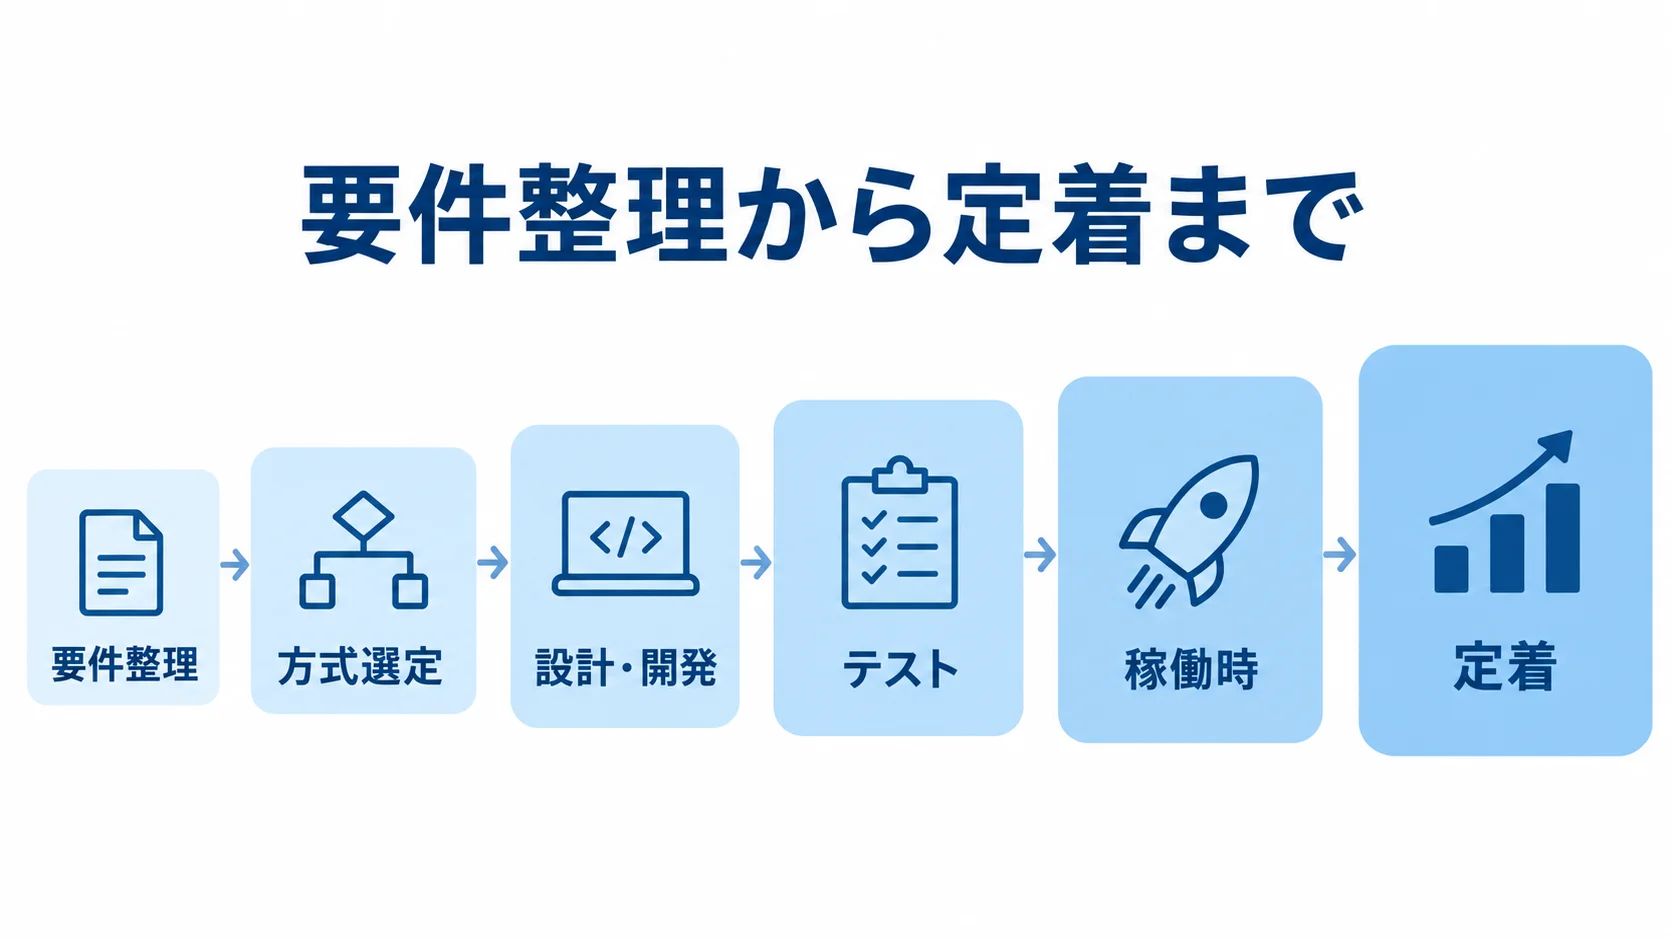
機能一覧だけを見て開発を始めると、例外処理や支払日の制約を見落としやすくなります。そこで、業務責任者とシステム責任者が同じ前提で判断できるよう、先に条件をそろえておきます。
導入は、要件整理から定着までの6フェーズに分けて進めます。
各段階で、作るものと判断の基準を決めておきます。
フェーズ1:要件整理による現状とあるべき姿の決定
要件の抜けを防ぐため、直近1〜3か月の請求書をもとに、取引量や照合方法、費用の帰属先を整理します。
- 取引の量と流れ:受領方法、月間枚数、取引先数から、支払日、支払方法、承認経路までを洗い出します。
- 照合と例外:発注書や検収記録との照合、未検収時の支払、分割払いと前払の扱いを確認します。
- 費用の帰属先:部門、店舗、案件、プロジェクトごとの負担先
- 会計項目:勘定科目、税区分、適格請求書発行事業者の登録番号を、どの工程で確定するかを決めます。
この工程で作るのは、現状・To-Be業務フロー、機能・非機能要件、権限表です。
連携一覧と移行対象一覧も、あわせて作ります。
要件は「必須」「できれば必要」「将来検討」に分けます。
「必須」には、支払漏れの防止と承認履歴、会計仕訳を置きます。加えて、電子取引データの保存、銀行連携、口座変更の再確認も入れます。
読み取り誤りを確認する担当者を決められない場合は、AI-OCRや支払予測よりも、業務統制の整備を優先します。
フェーズ2:パッケージ・クラウド・個別開発の選定
法改正への対応、承認の複雑さ、独自業務との適合性を基準に、導入方式を比べます。
- 標準クラウド:法改正やセキュリティ更新を継続して任せたい企業向けです。
- ERP・SI導入:複数拠点や子会社で承認・債務管理が複雑な場合の候補です。
- 個別開発:独自の締め処理や特殊決済が競争力に直結する場合に検討します。
選択肢には、会計・ERPパッケージや既製サービスとのAPI・CSV連携があります。
このほか、ローコードやフルスクラッチもあります。
標準機能に業務を合わせ、必要な箇所だけを追加すると、保守の負担を抑えられます。
機能数より業務フローの通過率を比べます。
確認するのは、受領、OCR・入力、発注・検収照合の流れです。さらに、申請、承認、支払予定を見て、最後に振込、仕訳、電子保存を確認します。
各工程では、標準機能か追加開発か、APIかCSVか、担当者と履歴の有無を見ます。そのうえで、候補を2〜3社に絞り、請求書10〜20件のデモや短期PoCで例外処理も確かめます。
フェーズ3:設計・開発による業務ルールの落とし込み
設計では、業務ルールと連携事項を整理します。承認と権限の設計では、次の要素を決めておきます。
- 承認ルート:金額、部門、取引先、勘定科目に応じて設定します。
- 例外処理:代理承認、差戻し、休日の支払期日、源泉税を決めます。
- 支払条件:振込手数料、分割払、複数通貨の扱いを定めます。
- 権限分離:作成者、承認者、振込データ作成者、銀行実行承認者を分け、一人で申請から振込まで完結できない設計にします。
会計・ERPとは、仕訳と債務残高を双方向で連携します。
銀行連携は、全銀形式、インターネットバンキング、銀行APIなどから選びます。
NTTデータは2026年7月に、TetraBRiDGE for Bankの提供を始めました。複数の請求書受領DXサービスと法人インターネットバンキングをつなぎ、受領から振込依頼まで同じ画面で扱います。
手入力やCSVで残す箇所と、APIで自動化する箇所は、設計書に明記します。
フェーズ4:テストによる金額・権限・連携の突合
画面の表示だけでなく、正常系と異常系、並行稼働の確認を組み合わせます。テストでは、次の流れとケースを扱います。
- 正常系:受領、照合、申請、承認を通します。支払予定から振込データ作成、仕訳、消込、証憑検索までも確認します。
- 異常系:二重請求、金額差異、未検収、期限超過を再現します。口座変更と高額支払も含めます。
- 障害・重複:承認者の不在、連携先の停止、同じファイルの二重取込を試します。
- 移行と並行稼働:請求書、取引先・口座マスタ、未払残高、支払条件を移行します。移行後に、新旧の支払予定額、振込額、仕訳、残高を突合します。
並行稼働は、少なくとも月次締めと支払日をまたいで行います。
画面のスクリーンショットに加えて、入力値、期待値、実績、差異を記録します。対応者と再テスト結果も残します。
最後に、経理責任者が受入基準に合意できる状態にします。
フェーズ5:稼働時の例外対応と安全策の準備
本番稼働は、問い合わせに対応できる時期を選び、支払締め日や振込日の直前は避けます。稼働と例外対応では、次の安全策を用意します。
- 段階稼働:1部門、1拠点、代表的な請求書種別から始め、支払予定から会計消込まで確認して広げます。
- 切替計画:旧システムの停止日、並行入力の終了日、緊急時の手動支払担当を決めます。
- 支払統制:口座変更は別経路で照会し、一定額以上を二重承認にします。作成者と銀行実行者も分けます。
- 障害対応:障害時には、受付、承認、支払予定、銀行振込、会計記録を紙や別ファイルに残します。
特に、口座変更や高額支払を、AI-OCRや自動承認に任せきりにはしません。
ダウンロードとアップロードの操作は、監査ログに残します。
復旧後には、二重計上を防ぐための照合手順も用意します。
フェーズ6:定着に向けたKPIと運用責任の決定
定着の状況は、効率と統制の両面から確認します。稼働後は、次の指標や運用条件を月次で見直します。
- 効果指標:導入前と比べる指標は、デジタル受付率、申請から承認までの時間、差戻し率です。支払期日超過件数、二重請求の検知件数、仕訳自動連携率も含みます。
- 締めと監査:月次締め日数と監査資料の準備時間も測ります。
- 運用責任:責任者、マスタ・権限管理者、障害連絡先、法改正担当を決めます。マスタを一覧にして見直し、退職者の権限を削除します。
- 契約と安全対策:データ所有権、API、エクスポート・返却を確認します。サービスレベル、障害通知、保守、法改正対応も見ます。
処理時間が短くなっても、承認漏れや口座確認の省略が増えれば、成功とは言えません。
IPAが2026年3月に公開した中小企業の情報セキュリティ対策ガイドライン第4.0版にも、対策が示されています。なかでも、バックアップや不要な通信の遮断、サプライチェーンを含む対策が重視されています。
支払管理システムの費用相場とコストの内訳
費用は、請求書の量に加えて、利用者数や拠点数、既存の会計・ERP、銀行・購買との連携で変わります。
法対応やデータ移行、保守の範囲も、金額に影響します。
支払管理だけを対象にした公的な開発統計は限られています。そのため、ここに示すのは、公開料金と会計・財務系の導入・受託開発相場をもとにした概算です。
社内予算の目安として使い、最終的な金額は、同じ条件のRFPで比べます。
導入・開発パターン別の費用レンジ
方式によって、初期費用や月額、期間の目安は異なります。次のレンジも、案件の条件によって変わります。
- 標準クラウド:既製クラウドを標準設定で導入する場合、初期0〜100万円程度、月額1万円〜30万円程度です。
- 中小企業向け連携:請求書受領・承認・会計連携まで整える場合、初期50万〜300万円程度、月額3万〜30万円程度に、従量課金が加わります。
- 個別連携:ERP、銀行、購買との連携を含む場合、初期300万〜1,000万円程度です。
- 複数拠点の刷新:子会社や複雑な承認・債務管理を含む場合、1,000万〜3,000万円程度となることがあります。
- スクラッチ開発:独自業務を含む場合、1,500万〜5,000万円超となる可能性があります。
費用は、設定や教育、処理枚数、振込件数によって変わります。
期間の目安は、中小企業向け連携が1〜4か月程度、個別連携が3〜8か月程度です。
複数拠点の刷新は6〜12か月以上、スクラッチ開発は9〜18か月以上かかることがあります。なお、個別開発の金額と期間は推定のレンジで、保証額ではありません。
公開料金と従量課金の切り分け
クラウドサービスは、月額の基本料だけでなく、利用量を含めた年間総額と費用の内訳で比べます。
- 公開料金:2026年8月確認のfreee公式料金ページでは、freee支出管理が年払いで月額19,800円からです。
- 受領・振込料金:freee受取請求書は4,980円から、freee振込は1件220円からと案内されています。
- 利用量:人数、請求書枚数、保存枠、振込件数、導入支援費を加味します。
- 導入と運用:初期設定、OCR精度確認、銀行接続、会計仕訳、権限設計を確認します。移行と研修、法改正・問い合わせ対応も見ます。
- 追加費用:子会社・承認ルート・利用者の追加、帳票変更、API監視、保存容量を確認します。
月間の請求書数と振込件数を前提にした年間総額を出します。月額、請求書・振込の従量費、連携費、保守費を分けてもらうと、提案どうしを比べられます。
見積もりの費用配分と投資効果
費用配分と効果を合わせて見ると、開発費だけでなく、稼働準備に必要な予算も判断できます。
- 配分の目安:類似する会計・財務システムでは、要件定義が全体の10%、設計10〜20%、開発40〜60%、テスト10〜20%程度です。
- 稼働準備:公的な標準比率とは違い、案件比較に使う概算です。移行、連携テスト、受入テスト、稼働後の教育にも予算を残します。
- 効果測定:削減時間に加え、支払漏れ、二重支払、誤振込、締め遅延、監査資料作成時間を測ります。
投資効果は、削減できる経理時間に担当者の実コストを掛けて見ます。月末月初の集中残業や承認の滞留、口座変更の再確認は、導入前に測っておきます。そのうえで、効果が見えない機能はWANTに戻します。
開発費だけを削ると、本番直前に手戻りが起こりやすくなります。測定結果をもとに、事業リスクを下げる機能を優先します。
支払管理システムの見積もりを取るポイント
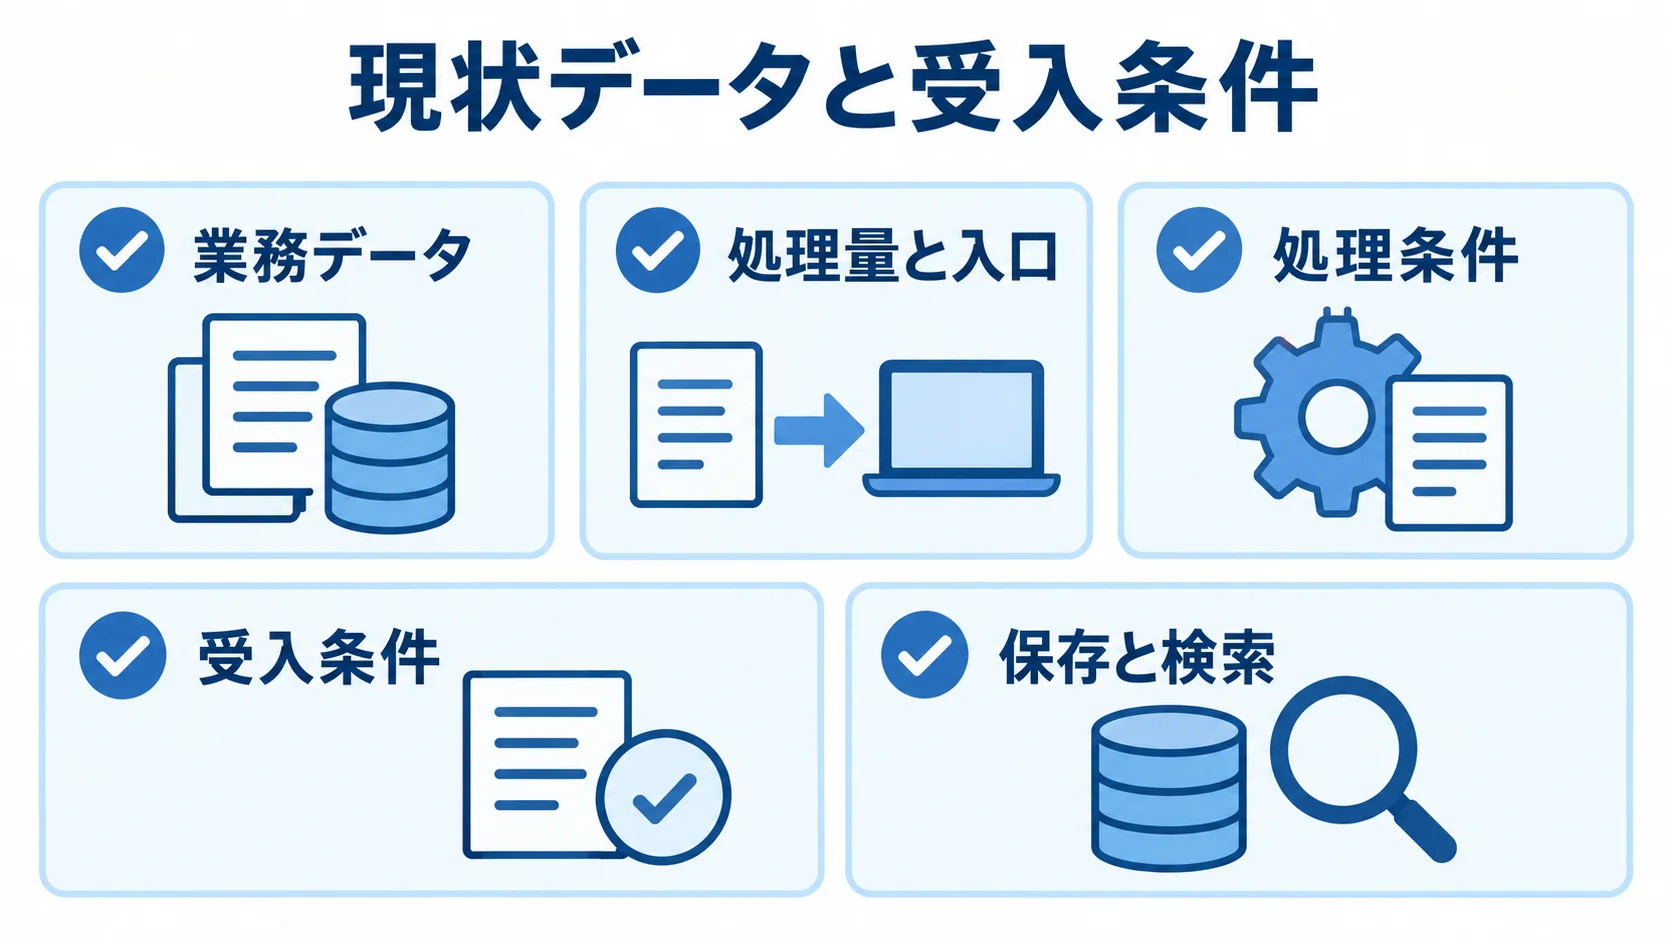
見積もりの精度は、発注側が前提条件をそろえられるかで変わります。「支払を自動化したい」という要望では、対象業務や連携方法が伝わりにくくなります。
例外処理や移行範囲も明示しないと、会社ごとに金額が変わります。そのため、請求書の種類と月間枚数、利用者と拠点数、既存システム、銀行を同じ資料にまとめます。
支払ルールや希望時期、法対応の前提も、そろえて提示します。
RFPへの現状データと受入条件の記載
同じ条件で提案を比べられるよう、RFPに現状データと完了判定をまとめます。
- 業務データ:現状・理想フロー、担当者と承認者を記載します。処理時間、例外、利用帳票も含めます。
- 処理量と入口:月間請求書枚数は平均と繁忙月の最大値を示し、受領経路は紙、PDFメール、Web、電子請求サービスに分けます。
- 処理条件:OCR対象、手入力・取引先入力の項目、発注書・納品書・検収との照合を明記します。支払期日、休日調整、源泉税、振込手数料も書きます。
- 受入条件:代表的な請求書を受領から仕訳・保存まで処理し、承認履歴、差戻し理由、振込額と仕訳額の一致を確認します。
- 保存と検索:取引日・金額・取引先での証憑検索、訂正削除履歴、ダウンロード要求への対応を含めます。
受入条件は、システムが動くことより、業務が完了することを基準に定義します。また、国税庁は電子取引について、一定の要件のもとで取引情報の電磁的記録の保存が必要と案内しています。
複数社の同条件での比較と発注先の選定
候補会社には、同じRFPと請求書サンプルを渡し、費用と提案内容を同じ観点で比べます。
- 費用:初期費用、月額、従量、連携、移行、保守を分けて見積もってもらいます。
- 体制と実績:要件整理、担当者の経験、経理・購買・銀行との連携実績、追加開発の見積ルール、障害時の連絡体制を確認します。
- 提供責任:SaaS、会計パッケージ、ERPに強いSI会社、専用開発会社の役割を自社課題に照らして比べます。
- デモ:金額差異、未検収、口座変更、高額支払を試します。代理承認、休日の支払日、仕訳エラーも確かめます。
- 契約条件:納期・保守・法改正への影響、データ返却形式、API利用条件を確認します。解約時の保存データ、再委託先、SLA、事故通知期限も見ます。
「追加開発で対応」に偏る場合は、費用だけでなく、納期、保守、法改正時の影響も見極めます。
見積もり段階での失敗しやすいリスクへの対策
支払日に影響するリスクは、RFPの段階で洗い出します。そのうえで、予防策と担当者を決めます。
- 業務範囲:受領だけをデジタル化して振込や会計転記を手作業に残す形と、標準機能と追加開発の境界が曖昧な状態を防ぎます。
- データと権限:移行データの品質、口座変更承認、権限の範囲を確認します。
- 保存と教育:紙原本と電子取引データの管理責任を決め、承認者が操作を理解できるようにします。
- セキュリティ:MFA、SSO、最小権限、IP制限、暗号化を確認します。監査ログ、バックアップ、脆弱性対応、障害通知、委託先管理は見ます。
口座と請求金額は不正送金に直結するため、自動化の範囲を慎重に決めます。AI-OCRについては、誤認識率に加えて、人が誤りを再確認してから支払を確定できる設計かどうかも見積もります。
よくある質問(FAQ)
Excelからの移行、紙の請求書、銀行振込、開発期間は、よく質問されるテーマです。請求書の枚数や既存システムに応じた判断の基準を、質問ごとに示します。
Excelで管理している支払業務を移行できますか?
移行は可能ですが、Excelファイルをそのまま取り込めば終わるとは限りません。
取引先名や口座情報、支払条件の表記ゆれや重複を整理します。勘定科目、税区分、未払残高についても、同じように整理します。
移行前後の残高と支払予定を突合します。そのうえで、1部門や代表的な取引先で試し、過去データの移行範囲と参照用の保存方法を決めます。
紙の請求書も支払管理システムで扱えますか?
紙の請求書も扱えます。スキャンやメール添付、Webアップロード、請求書受領サービスを入口にして集約し、OCRや入力代行でデータ化します。
スキャンするだけで法令対応が完了するわけではないため、スキャンした後の扱いまで考える必要があります。原本の扱いや電子取引データの保存、検索項目、訂正削除履歴を、保存方針と照合します。
税区分、登録番号、金額、支払期日を確認してから、支払依頼へ進めます。
銀行振込まで自動化できますか?
対応は可能ですが、自動化の範囲は、銀行とサービスの連携方式によって変わります。
- 連携方式:全銀形式のファイル連携、インターネットバンキング、銀行API、総合振込などから選びます。
- 権限分離:支払データの作成者と銀行での実行承認者を分けます。
- 人による確認:口座変更や高額支払は、人が再確認してから実行します。
- 振込後の確認:振込結果を戻し、支払済みの消込と会計仕訳まで確認できる構成が望ましいです。
支払管理システムの開発期間は何か月かかりますか?
期間の目安は、導入方式によって異なります。
- 標準クラウド:設定なら2週間〜3か月程度です。
- 受領・承認・会計連携:導入は1〜4か月程度が目安です。
- 個別連携:既存ERPや銀行、購買との連携は3〜8か月程度です。
- 複数拠点の刷新:6〜12か月以上かかる場合があります。
- スクラッチ開発:9〜18か月以上になる場合があります。
要件の複雑さに加えて、データ移行や経理の受入テスト、支払日をまたぐ並行稼働も、計画に含めます。
まとめ
支払管理システム開発は、請求書受領から支払、会計、保存までの責任と証跡をつなぐ取り組みです。機能を増やすこと自体が目的ではなく、大切なのは、支払の正確性と業務の再現性を高めることです。
要件整理では、請求書、承認、支払日、例外を一覧にします。次に、選定ではクラウド、パッケージ、個別連携、スクラッチを業務フローで比べます。
設計後は、金額、権限、口座変更、連携、移行データを、実際のサンプルでテストします。
最初に確認するチェック項目
最初に、月間の請求書枚数、受領経路、取引先数を書き出します。さらに、拠点数、既存の会計・ERP、利用銀行も挙げます。
承認者、支払期日、紙の比率、移行対象、必要な法対応も整理します。支払漏れや二重支払を防ぐMUSTと、高度な分析やAI予測などのWANTを分けます。
条件がそろうと見積もりを比べやすくなり、改善したい内容も社内で共有できます。
導入後まで含めた計画づくり
導入後の定着まで見通せるよう、費用、効果測定、展開の進め方をまとめて計画します。
- 費用:初期設定、従量課金、連携、移行、研修、保守を含む総額で判断します。
- 稼働後の管理:処理時間、期日超過、二重請求、差戻し、仕訳連携率、監査対応時間をKPIにします。権限の見直しと法改正対応も続けます。
- 展開:代表的な部門と請求書で始め、受入条件を満たしてから拠点や子会社へ広げます。
▼全体ガイドの記事
・支払管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。