
入金管理システムには、標準機能で足りるものから、独自業務に合わせて開発するものまで選択肢があります。回収業務を正確かつ早く進めるには、件数や例外の多さに合う方式を選ぶことが大切です。各テーマの詳細は関連記事もご覧ください。
▼関連記事一覧
・入金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・入金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・入金管理システム開発の見積相場や費用/コスト/値段について
・入金管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入金管理システムの定義と役割
入金管理システムは、請求データ、銀行などから取得した入金明細、売掛金残高、会計仕訳を同じ流れで扱う業務システムです。入金の有無だけを記録する台帳とは異なり、回収状況を担当者が判断できる状態にします。請求から仕訳までの情報がつながるため、どの請求がいつ入金されたかを追えます。
請求から入金確認までの一本の流れ
まず、取引先や契約を登録し、請求データを作成して入金予定日を管理します。次に、銀行明細を取り込んで請求と照合し、消込を承認したうえで仕訳を出力します。未入金があれば、督促へ進みます。
こうした流れで管理すると、請求がいつ、いくら入金され、どの仕訳へ反映されたかを追跡できます。
目的は自動化率ではなく回収状況の確実な把握
入金消込を自動化すると、月末や月初に集中する突合作業を短縮できます。ただし、すべての入金を自動で処理できるとは限りません。
- 名義や金額の違い:振込人の表記が請求先と違うケースや、手数料が差し引かれて金額が合わないケースがあります。
- 入金の分割・合算:数回に分けた支払い、複数の請求をまとめた支払い、前受金は、完全自動化が難しい場合があります。
大切なのは、自動処理の件数に加え、処理できない入金を早く見つけ、担当者が根拠を残して処理できることです。
Excel運用の限界は件数より属人化
Excelは、少量の請求や入金を管理するには便利です。一方で、担当者ごとに名寄せのルールが異なったり、上書きで履歴が消えたりしやすくなります。さらに、二重入力やファイルの受け渡しの遅れも課題になります。
件数が増えたときだけでなく、担当者が異動したとき、口座や拠点が複数あるとき、会計連携や監査対応が必要になったときも、専用システムを検討できます。
入金管理システムの種類と選び方
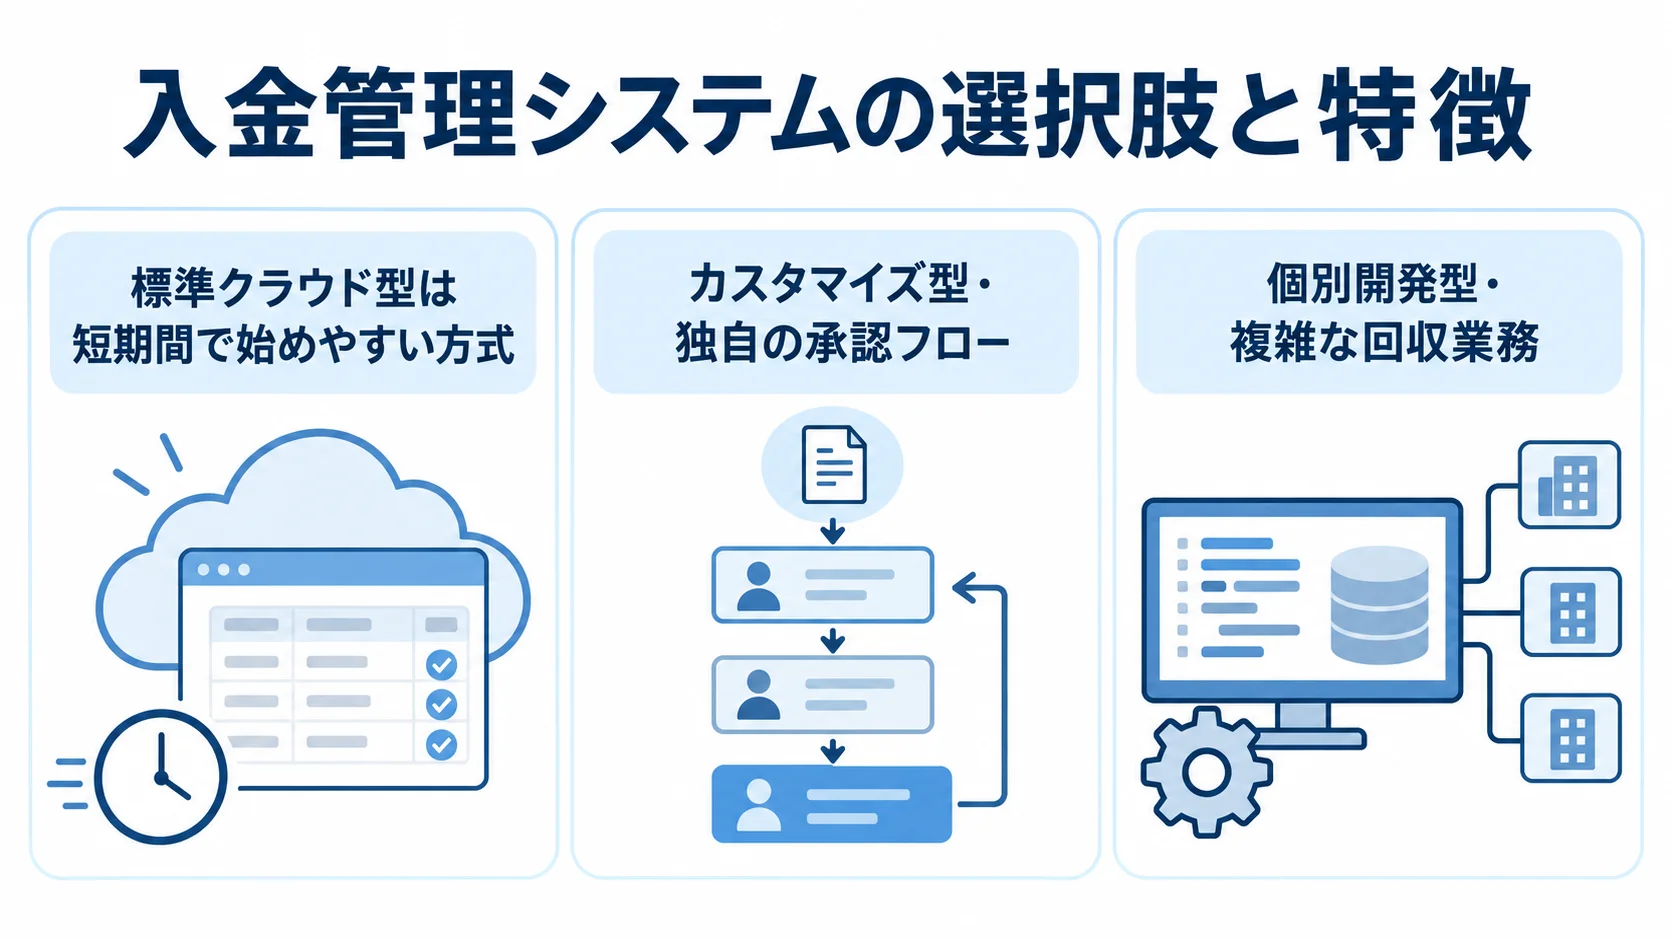
選択肢は、請求・会計サービスの標準機能と債権管理に特化したクラウド、既存製品のカスタマイズ、独自業務に合わせた個別開発です。
向き不向きは、取引先数や入金件数に加え、例外処理と既存システムとの連携方式で決まります。
標準クラウド型は短期間で始めやすい方式
標準クラウド型では、請求データと銀行明細を取り込み、標準の照合ルールで消込や残高管理を進めます。サーバーの調達や大規模な開発が不要なため、短期間で始めやすい方式です。また、法改正やサービス更新を受けやすい点も特徴です。
請求や会計の業務を標準機能に合わせられ、対応する銀行や会計ソフトが明確な企業に向いています。
カスタマイズ型の独自ルールと標準機能
製品の基本機能に何を足すのか、その要件が費用にどう響くかを、先に整理しておくことが大切です。
- 追加する機能:独自の承認フローや取引先コードを基本機能に加えます。会計連携や複数拠点の締め処理も対象になります。
- 初期負担:スクラッチ開発と比べると抑えやすい方式です。
- 製品の制約:想定を超える要望が増えると、追加費用や更新時の検証負担が膨らみます。
- 要件定義:標準で対応する部分と追加開発する部分を、書面で切り分けておきます。
個別開発型と複雑な回収業務への適合
個別開発型では、独自の契約や従量課金、相殺といった業務を組み込めます。分割回収や督促、決済代行などのほか、複数事業の債権統合にも対応できます。そのため、標準機能では表現しにくい業務も扱えます。
自由度が高い一方で、銀行仕様の変更や法改正、セキュリティ更新に加え、保守担当の確保も継続して負担することになります。将来の連携先やデータ出力、システムの所有権は、契約前に確認しておく必要があります。
主要機能とシステム構成
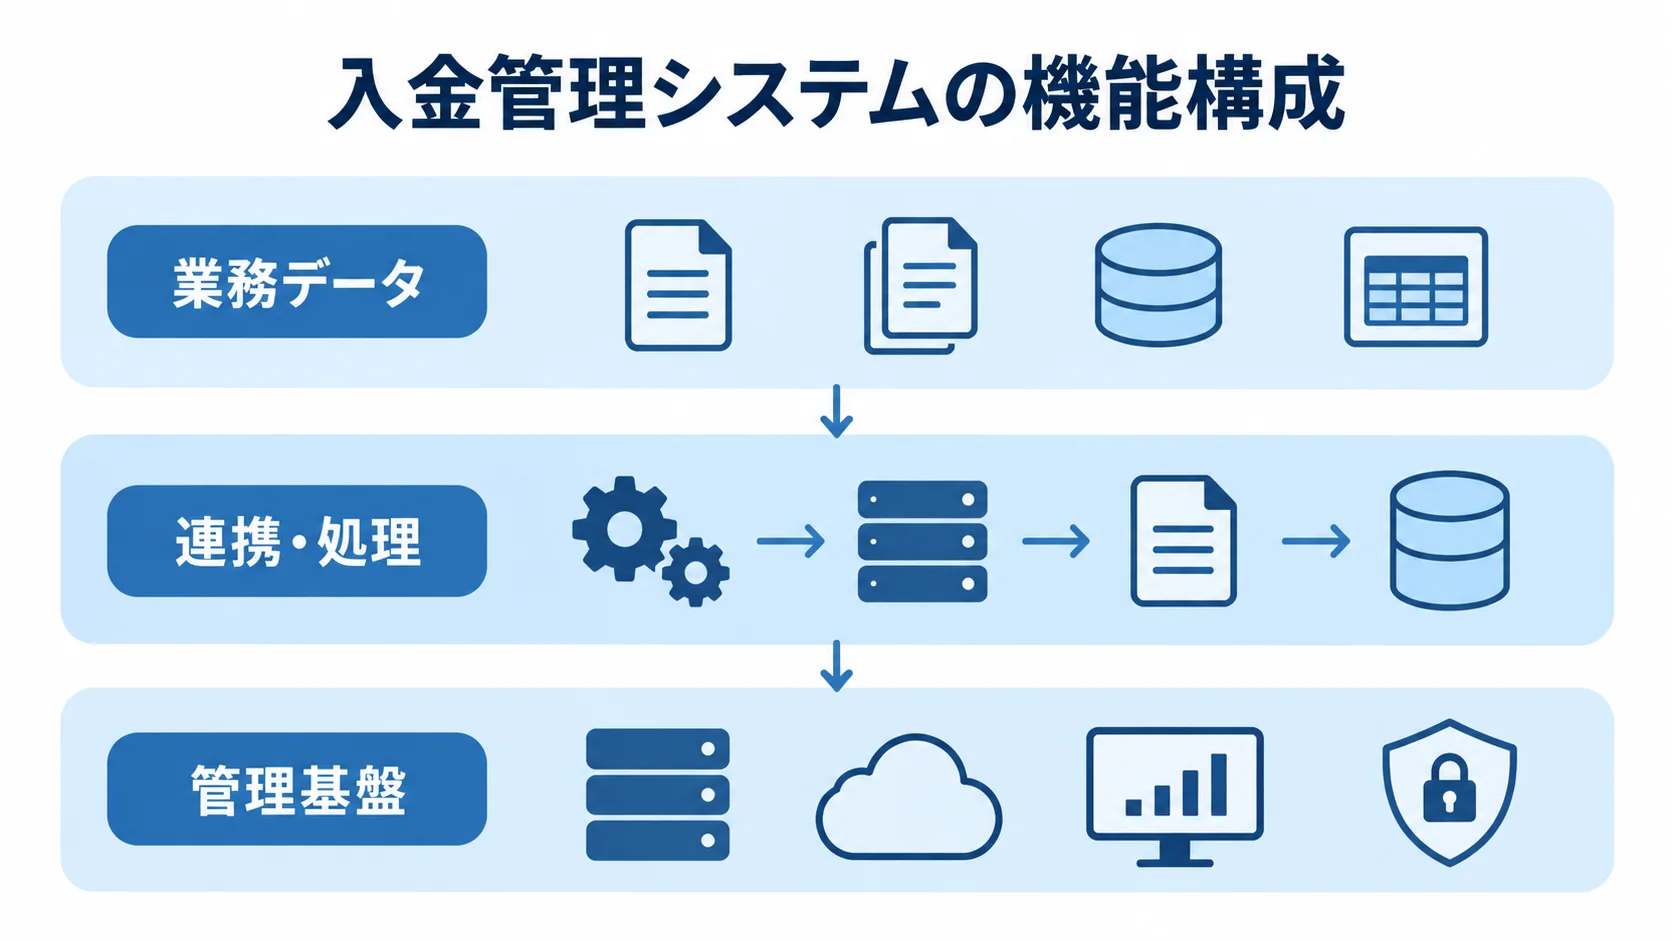
業務データを集めるだけでなく、照合結果を会計や督促へ戻す構成にすることが大切です。一般的には、次の機能群に分けて設計します。
- 業務データ:請求・販売管理、入金管理データベース、担当者向けの画面。
- 連携・処理:銀行・決済サービスとの接続、照合エンジン、会計・ERPへの受け渡し。
- 管理基盤:利用者の認証と監査ログ。
取引先・請求・売掛金のマスタ
取引先コード、請求先、振込名義を中心に、請求額や支払期日、売掛金残高などを管理します。請求先名と振込名義が異なる場合は、その対応を名寄せ情報として記録しておくことが欠かせません。特に、取引先の統廃合やグループ会社からの振込があるときは、正式名称だけでなく、過去の名義と適用期間も管理します。
銀行明細の取込と照合ルールの管理
明細の取得方法は、API、CSV、全銀協形式のFBデータなど、金融機関や契約によって異なります。取込日時と対象口座を決めたうえで、重複判定と、通信失敗時の再取込を設計します。
照合では、請求番号や取引先コードを中心に、振込名義や金額、入金日などを組み合わせます。照合の結果は、確定、要確認、未特定に分けます。曖昧な候補を無理に確定しないことが、誤消込の防止につながります。
例外処理と仕訳連携の設計
実務では、手数料の差引きや分割入金、過入金などが発生します。相殺や前受金のほか、返金や名義違いも起こります。そのため、差額の理由、対象の請求、承認者、処理日時を記録しておきます。
消込の結果から会計仕訳を作り、会計ソフトやERPへCSVまたはAPIで渡せると、二重入力や転記ミスを抑えられます。
入金管理システム開発・導入の進め方
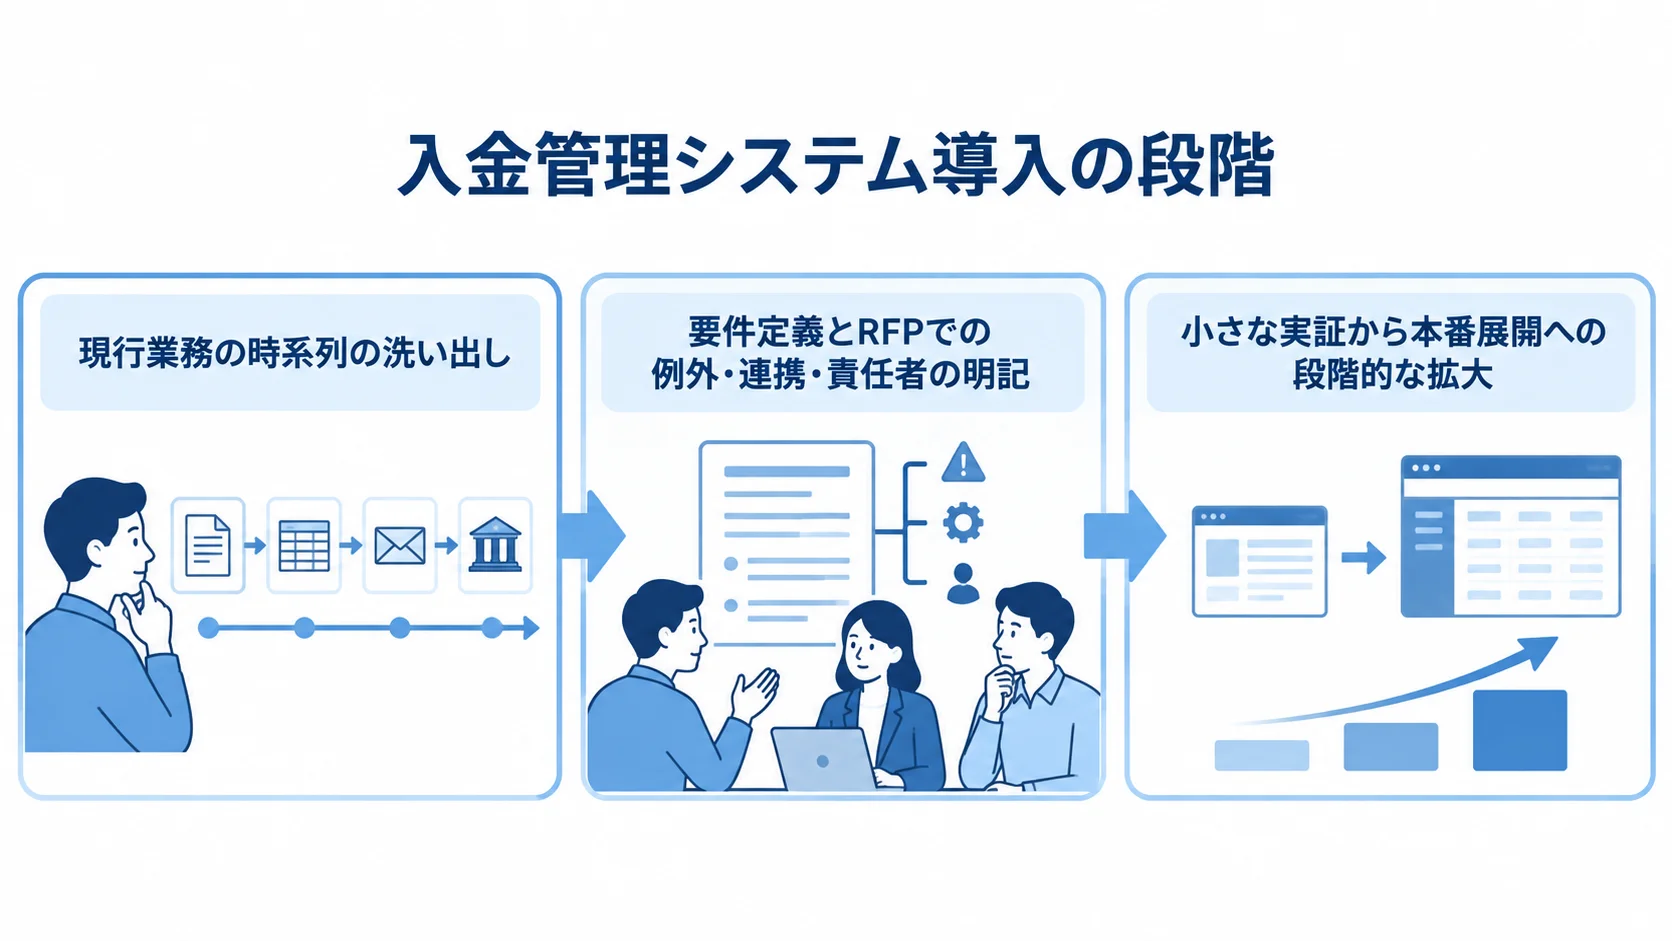
まず、現行の回収プロセスと例外を把握してから方式を選びます。過去データを匿名化して照合精度を検証し、限定範囲の運用後に口座や事業を広げると、想定外の手作業を見つけやすくなります。
▶ 詳細はこちら:入金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現行業務の時系列の洗い出し
業務は、請求発生、入金予定、明細取得、自動照合の順に進みます。続いて、例外処理、消込承認、仕訳、督促・回収報告へと進みます。この順に、担当者、使用データ、処理時間を記録します。
対象には、月末だけの手作業や、営業が個別に把握している回収情報も含めます。過去1〜3か月の明細を匿名化し、名義揺れや分割、合算などの件数を測ると、要件が具体化します。手数料差額や未特定の件数も、同じ方法で測ります。
要件定義とRFPでの例外・連携・責任者の明記
要件定義では、月間の請求件数や入金明細数、口座数などの規模を書き出します。締め日や権限を決めるほか、承認者や保存期間、出力帳票も具体化します。
API停止時の代替取込や、名義を判定できない場合の担当部署も決めます。消込の取消権限や返金の承認者、会計連携の失敗時の再送方法も、あらかじめ定めておきます。RFPでは、匿名化した実データでの照合テストと、障害時の復旧目標を開発会社に質問します。
小さな実証から本番展開への段階的な拡大
最初は、1口座、1事業、または取引先の一部に絞ります。取込、重複防止、自動照合の流れに加え、例外処理、承認、仕訳連携も一通り試します。
月末締めを一度経験し、処理時間と未特定入金を確認します。誤消込や問い合わせ数も、あわせて見ます。結果が許容範囲なら、口座、拠点、事業、決済手段を一つずつ追加し、運用手順を更新します。
入金管理システムの費用相場とコストの内訳
費用は、取引先数や月間の請求・入金件数、口座数で変わります。連携の数や照合ルール、移行の範囲によっても変わり、承認の仕組みや保守の範囲も関わります。
ここで示す数字は、債権・会計系システムの公開情報と類似開発の相場から見た目安で、個別の見積もりではありません。料金の改定やオプション条件が変わることもあるため、契約前に最新の料金表を確認します。
▶ 詳細はこちら:入金管理システム開発の見積相場や費用/コスト/値段について
方式別の費用の目安
方式によって初期費用と月額費用の幅が異なるため、導入範囲に合わせて比べます。
- 小規模な標準SaaS:初期費用は0〜10万円程度、月額は3万〜15万円程度。
- 設定を加えるクラウド製品:初期は10万〜100万円程度、月額は数万円から15万円程度。
- オンプレミス・大幅なカスタマイズ:初期費用は50万〜300万円超。
- 個別開発:部分開発は数百万円〜1,500万円程度。販売・請求・会計まで統合すると、1,500万〜4,000万円程度になる場合があります。
公開料金の一例として、初期費用10万円、月額2万円からの債権管理クラウドがあります(出典: 債権管理サービス公式料金ページ、2026年8月確認)。
銀行連携の自動化や、ユーザー追加、明細数が別料金になる場合があります。サポートやデータ移行も、別料金のことがあります。そのため、必要な機能を含めた実質的な費用で比べます。
近年は、一つのクラウドで請求・入金データの自動照合から仕訳出力まで扱う構成が増えています。振込名義の推定支援や差額の許容、個別消込、滞留債権の一覧化も、その一部です。2025年以降に提供が始まったサービスにも、銀行明細の自動取得やAIによる照合支援が組み込まれています。
比べるときは、「消込できるか」から「例外と督促までどう運用するか」へ、確認の範囲を広げます(出典: 債権管理サービスの公式発表・機能ページ、2025〜2026年確認)。
初期費用ではなく5年TCOでの比較
初期費用だけでなく、月額や従量課金、移行、教育、保守などを加えて比べます。口座やユーザーの追加、銀行・会計連携、法改正対応、障害対応も、比べる項目に含めます。
個別開発の予算案では、要件定義に約10%、設計に10〜20%を配分する考え方があります。開発に40〜60%、テストに10〜20%程度を充てる見方もあります。
保守運用費は、初期開発費の年5〜15%程度を見込み、そこに含まれる作業を確認します。
対象範囲の段階化による費用の抑制
請求から経営ダッシュボードまですべてを一度に作ると、要件と移行が複雑になります。そこで、第1段階を銀行明細の取込と消込、第2段階を仕訳と督促、第3段階を回収予測や分析とします。
段階化すると、効果を早く測りながら投資を追加できます。後から作り直さないために、取引先コードや請求番号、入金IDなどの基本設計は、初期段階で固めます。
入金管理システムの開発会社/ベンダーの選び方
会社やサービスは、知名度や機能数に加え、自社の入金データを扱えるか、例外を安全に処理できるか、導入後に改善できるかで比べます。既製クラウドを導入する場合と、業務に合わせて開発する場合では、確認事項が異なります。
自社データによる照合精度と例外対応の検証
導入後の負荷は、デモ画面の説明からは見極めにくいものです。そのため、匿名化した実データを使い、名義揺れや手数料差額、分割・合算入金などを含めて検証します。前受金や未特定入金も、同じデータで確かめます。
自動照合できない件数や、担当者が1件を処理する時間、誤消込を取り消す手順も確認します。そうすると、サービスごとの差が見えてきます。
連携方式と導入後の支援範囲
銀行や決済代行、会計・ERPなどとの接続が、API、CSV、FBデータのどれに対応するかを確認します。APIトークンの更新や明細の再取込も、対象に含めます。連携エラーの通知や、会計側の再送も確認します。
初期設定やマスタ移行、操作教育などの支援範囲を、見積書と契約書に記載します。法改正や銀行仕様の変更、障害時の復旧についても、範囲を明記します。
データ所有権と終了時の移行条件
契約が終わった後の移行や監査に備えて、データと設定の扱いを確認します。
- 所有権:入金明細、消込・訂正の履歴、取引先マスタ、仕訳データのそれぞれについて、所有者を明らかにします。
- 全件出力:終了時に、CSVなどの標準形式で全件を取り出せるかを見ます。
- 画像・証跡:終了時に取得できるか、出力にいくらかかるかを確認します。
- 設定とルール:設定変更が特定の担当者に限られず、サービス内のルールを把握できる状態か。
▶ 詳細はこちら:入金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:入金管理システム開発の発注/外注/依頼/委託方法について
セキュリティと電子帳簿保存法への対応
入金情報は、取引先や口座、請求・仕訳データと結びついています。そのため、安全管理も機能要件と同時に設計します。
国税庁は、2026年7月版の電子帳簿保存法Q&Aを公開しています(出典: 国税庁「電子帳簿保存法一問一答」、2026年7月)。
業務単位で設定する権限・認証・暗号化・ログ
利用者ごとに、明細の閲覧や消込、取消などの権限を分けます。マスタ変更や仕訳出力、管理者設定も、それぞれ別に扱います。加えて、多要素認証や、通信・保存データの暗号化、APIトークンの安全な保管と更新も要件に含めます。
管理者操作の監査ログや、異常な口座変更の通知も設計します。バックアップや復旧訓練も、あわせて決めます。経理担当者が同じ権限でマスタと入金処理を変更できる設計は、誤操作や不正の影響が大きくなるため、見直します。
入金データと結びつけた検索性と訂正・削除の証跡
電子取引データは、取引年月日や金額、取引先などで検索でき、速やかに表示・出力できるかを確認します。また、訂正や削除の経緯も確認できる必要があります。さらに、請求書に加えて、消込と仕訳の関連性や、取消理由、承認者も追跡できる設計が望ましいです。
国税庁の電子取引関係ページには、2026年6月の制度の説明や、最新のQ&Aへのリンクがあります(出典: 国税庁「電子取引関係」、2026年6月更新)。
障害時のシステム外の代替手順
銀行APIが止まったときは、暗号化したCSVやFBデータを手動で取り込む方法や、通信が戻るまで受付の記録を別に管理する方法を決めておきます。会計連携が失敗した場合は、再送キューを確認します。
障害中に明細が重複しないようにするほか、復旧後に手動の処理を正規のデータへ戻す手順も要ります。復旧目標時間や連絡先、判断者などを、訓練で確かめます。顧客への案内方法も、同じ訓練で確認します。
導入で失敗しやすいポイントとKPI
導入後は、自動化できなかった入金の担当者や、営業・経理・財務それぞれの回収判断の役割、例外ルールを見直す時期を決めておきます。導入の前後で同じ指標を測り、効果を比べられるようにします。
自動化率だけを目標にする場合の例外処理
標準的なデータだけでデモを確認し、名義違いや合算、分割などを検証しない進め方は、失敗につながります。また、例外を担当者の経験で処理し、理由や承認を残さないことも課題です。
そのため、最初から自動化率100%を目指さず、自動で処理する領域と人が判断する領域を分けて考えます。自動化率は、そのうえで高めていきます。人が判断する側の工数や滞留は、数字で把握できるようにします。
処理時間と回収リスクによる導入効果の測定
作業の効率や債権の状況、連携後の対応を見るKPIを組み合わせて測ります。
- 作業効率:自動消込率、月末処理時間、消込待ち日数。
- 債権・精度:未特定入金残高、消込誤り件数、滞留債権日数。
- 対応・連携:督促開始までの日数、仕訳連携エラー件数。
自動消込率が高くても、未特定入金が増えていれば、回収状況の把握は改善していないことになります。このため、件数や金額、処理時間を合わせて見て、営業や財務が必要な対応を早く始められたかを評価します。
公開事例では、入金消込作業を84%自動化した例や、作業時間を半減させた例があります(出典: 入金消込システム提供会社の公式導入事例、2026年8月確認)。これは特定の企業の結果で、自社でも同じ効果が出るとは限りません。そのため、導入前の処理時間と例外件数を基準値として残し、導入後に同じ条件で測ります。
導入前の確認項目
まず、月間の請求・入金件数や口座数、取引先数を書き出します。次に、請求システムや会計ソフト、決済手段を整理します。照合できない入金の種類、許容予算、導入の希望時期も、あわせてまとめます。
そのうえで、例外を処理する人や承認する人、回収判断を担う人を決めておきます。この情報をもとに、標準クラウド、カスタマイズ、個別開発を、業務の負荷と投資効果で比べます。
よくある質問
入金管理システムを選ぶ際は、費用や既存システムとの連携、例外処理を、運用体制と合わせて同時に確認します。特に迷いやすい質問に、順に答えていきます。
入金件数が少なくても入金管理システムは必要ですか?
件数が少なく、請求・入金・会計の標準機能で正確に処理できるなら、専用システムは不要な場合もあります。
複数口座や名義違い、担当者への依存、未入金の把握の遅れなどが課題なら、件数だけでなく業務リスクをもとに検討します。
入金消込は100%自動化できますか?
100%の自動化は、前提にしないほうが進めやすいです。理由は、名義違いや分割・合算、手数料差額などに、人の判断が必要になりやすいからです。
自動処理の精度に加え、残った例外を短時間で安全に扱えるか、画面や権限、履歴を評価します。
入金管理システムの費用はどのくらいですか?
標準クラウドは、初期費用が0〜100万円程度、月額が数万円から15万円程度です。一方で、カスタマイズや個別開発は、数百万円から数千万円まで幅があります。
銀行連携や移行、教育、保守などの有無で、総額が変わります。そのため、初期費用だけでなく3〜5年のTCOで比べます。
電子帳簿保存法に対応するには何を確認しますか?
保存対象を整理したうえで、取引年月日や金額、取引先で検索できるか、速やかに表示・出力できるかを確認します。訂正や削除の履歴、帳簿や請求データとの関連性も確認します。
法令への対応は、システムの機能と合わせて、保存の運用まで確認する必要があります。電子取引データや請求書、仕訳などの保存方法を、社内規程とあわせて税務担当者と確認します。
開発とサービス導入はどちらを選べばよいですか?
標準的な請求・入金・会計連携で足り、短期導入を優先するならクラウドサービスが向いています。一方で、独自の契約や相殺などの業務や、複数事業の統合が競争力や業務継続に直結するなら、個別開発を検討します。
まず、標準機能で満たせる範囲と、差別化のために開発する範囲を分けることが判断の出発点です。
まとめ
入金管理システムは、銀行明細と請求データを照合するだけでなく、例外入金や承認、仕訳までをつなぐ仕組みです。督促や監査証跡もつなぐことで、回収プロセスを止めないようにします。
標準機能、債権管理クラウド、カスタマイズ、個別開発の各方式は、費用・期間・連携の観点で比べます。保守や移行の範囲も、あわせて確認します。
自社データと例外処理の事前確認
導入前に、過去1〜3か月の匿名化データを使い、名義違いや手数料差額、分割・合算などの割合を測ります。月間の処理時間や未入金残高を基準値にします。消込誤りや担当者の判断時間も基準値に含め、導入後の効果と比べます。
最初からすべてを自動化せず、まずは銀行明細の取込と消込から始めます。その後、仕訳や督促、分析へ段階的に広げます。
費用と回収リスクを合わせた方式の決定
方式ごとに合うかどうかは、導入時から終了時までの条件を踏まえて判断します。
- 費用・運用:初期の出費や自動化率だけでなく、5年TCOや例外処理の負荷を比べます。未回収リスク、障害時の代替手順、セキュリティも含めます。
- 法令・改善体制:電子帳簿保存法に沿った検索と証跡の扱いを確かめ、導入後の見直しを担う人員も見ておきます。
- 検証・移行:自社データでの試し方や、データの持ち主、契約終了時の引き継ぎ条件まで確かめれば、導入後の想定外を減らせます。
▼関連記事一覧
・入金管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・入金管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・入金管理システム開発の見積相場や費用/コスト/値段について
・入金管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。