
入金管理システム開発は、例外入金の把握、製品・開発方式の選定、段階導入の順に進めます。この順で進めると、月末処理を守りながら定着につながります。進め方の要点は、各段階で成果物と判断基準を残すことです。
▼全体ガイドの記事
・入金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
入金管理システムの全体像
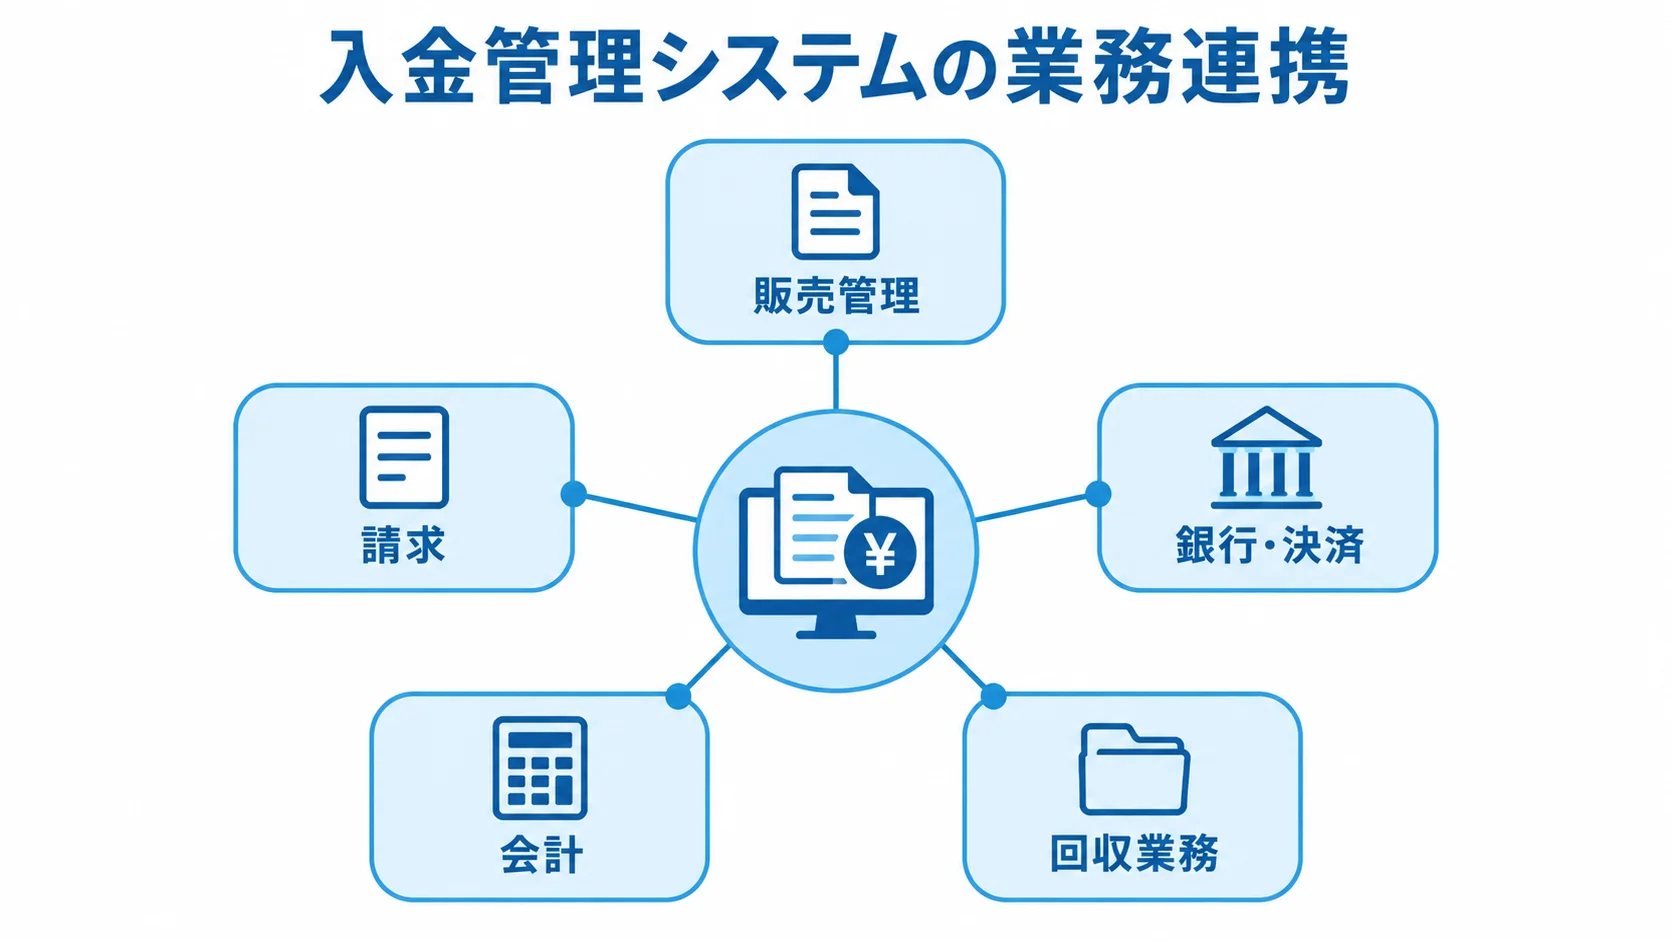
入金管理システムは、請求から入金確認、請求データと銀行明細の照合、消込までを扱います。さらに、会計処理や督促にもつなげる仕組みです。
入金済みを記録する台帳とは違い、販売管理、請求、銀行・決済、会計、回収業務をつなぐ業務基盤として考えると、開発範囲を見誤りにくくなります。
請求から仕訳までの一貫した流れの設計
請求から仕訳までの工程をつなぐと、二重入力やデータの分断を防ぎやすくなります。そのためには、共通キーと機能の範囲を先に決めておく必要があります。
- 業務の流れ:請求データから入金予定、明細取得、自動照合、例外確認、消込承認、仕訳出力を経て、督促・報告まで進みます。
- 共通キー:請求番号、取引先コード、入金日、金額、振込名義、消込担当者、仕訳番号。
- 必要な機能:照合から仕訳、承認、監査ログまでを一連で扱えること。
- 優先順位:締め処理に必須のMUSTと、将来の予測・分析に関わるWANTに分けて決めます。
工程ごとに別システムを使うと、取引先名や金額の再入力が残ることがあります。そのため、データの起点と終点、共通キーを各システムで扱えるかを先に確認してください。
必要な機能には、取引先・請求書・売掛金残高・支払期日のマスタ管理も含まれます。取込形式には銀行CSV、API、全銀協形式などがあり、自社の口座や決済サービスに合う方式を確かめる必要があります。
照合では、振込手数料差額を許容した照合や、分割・合算・相殺・前受金の処理も含めます。さらに、消込結果からの仕訳作成、滞留債権の把握、承認と監査ログも必要になります。
自動化率より例外入金を処理する仕組み
例外入金を別のExcelに逃がすと、かえって業務が分断されます。そのため、自動照合率と合わせて、担当者がどう処理するかを設計しておきます。
- 入金名義:振込名義の表記揺れや、取引先コードがない入金。
- 金額差:振込手数料差額、過入金、不足入金。
- 複数請求:一括入金、分割入金、相殺、前受金。
未特定入金は、何分で処理するか、誰が承認するか、修正履歴をどう残すかを要件に含めておきます。
過去1〜3か月の明細を匿名化し、例外の種類ごとに件数と処理時間を測ります。たとえば、月1,000件中950件を自動照合できても、残り50件に毎回半日かかるなら、自動化率95%だけでは効果を判断できません。そのため、導入前から自動照合率、未特定入金残高、月末処理時間、消込誤り、滞留債権日数を記録しておくと、稼働後の効果測定まで一貫します。
入金管理システム開発の進め方(6フェーズ)
画面を作る前の業務整理が、開発の成否を左右します。6フェーズでは、それぞれ成果物と判断基準を残しておきます。次の段階へ進む条件を合意しておくと、仕様追加や責任の曖昧さを抑えられます。
フェーズ1:要件整理による現状と例外の把握
担当者へのヒアリングと実データをもとに、請求発生から回収報告までを確かめます。そのうえで、請求書の発行元、明細を取得する口座、消込結果を渡す会計ソフトを業務フローに描きます。
営業や財務が未入金を確認する時点も整理しておきます。加えて、月末・月初の締め時刻、承認者不在時の代替者、返金や取消の扱いも確かめてください。
- 件数と対象:月間請求・入金件数、取引先数、銀行口座数。
- 例外と承認:名義揺れ、手数料差額、分割・合算・相殺・前受金、消込承認者。
- 運用と連携:会計連携方式、過去データの移行範囲、権限・監査ログ、障害時の代替手順。
この段階の成果物は、現状業務フローと課題一覧です。加えて、MUST・WANT表、データ項目一覧、KPIの基準値を残します。
フェーズ2:自社データによる製品・開発方式の選定
請求・消込が標準的で、口座数や明細数が少ない場合は、クラウド製品を試すと短期間で始めやすくなります。一方で、承認や相殺が複雑な場合、基幹連携が多い場合、業界固有の回収処理がある場合は、パッケージ拡張や個別開発を検討します。
製品名や導入実績では照合精度が分からないため、匿名化した自社明細で試します。
- 連携:銀行・決済・販売管理・会計との接続方式。
- 照合:名義揺れの吸収、分割・合算・差額操作。
- 業務管理:未消込一覧、督促履歴、利用者・拠点・承認権限。
- 運用:操作・訂正・取消ログ、データ出力・解約時返却、障害時サポート。
株式会社ラクスは2025年7月に「楽楽債権管理」の販売を開始しました。同社は、銀行入金データと請求データの照合や差額許容、分割・一括入金の処理を案内しています。仕訳CSV出力も示されています(出典:株式会社ラクス「楽楽債権管理」販売開始のお知らせ、2025年)。
新しいサービスの場合も、必要な機能が契約プランに含まれるかを確かめてください。
フェーズ3:設計・開発での役割分担と照合ルールの確定
構成図を描くとともに、システム間でどのデータを正とするかを決めます。どこまでを誰が受け持つかも明確にしておくと、後の食い違いを防げます。
- データの正:請求金額は販売管理、入金実績は銀行連携、消込状態は入金管理、仕訳番号は会計の値を正とする。
- データ項目:必須・任意、文字数、日付形式、小数処理、重複取込、再取込可否を定義します。
- 照合条件:取引先コードと金額から始め、請求番号、名義、入金日、許容日数、手数料差額の順に設定します。
- 例外と非機能:複数候補を自動確定せず、理由・訂正前後の値・承認者を記録します。APIトークン期限、CSV変更、再送、重複防止も定義します。
外部の銀行や会計ソフトの仕様は変わることがあるため、変更や障害が起きた後の対応も、非機能要件として先に決めておきます。
フェーズ4:テストによる通常入金と異常入金の検証
画面表示の確認だけでは不十分なので、単体テストで照合ルールや計算を確かめます。また、連携テストでは、銀行・請求・会計の間で項目と件数が合うかを照合します。
業務シナリオテストでは、月末締めから仕訳・報告までを通します。そのうえで、受入テストでは経理・財務・営業の実担当者が実際に操作します。
- 再取込:明細を再取込しても二重消込にならない。
- 一部入金:残高が正しく残る。
- 承認前:仕訳を会計へ出力できない。
テストデータには、完全一致の入金に加えて、名義違いや手数料差額の入金を含めます。そのほか、分割・合算、相殺、前受金の処理も入れます。さらに、返金と取消、同額の別請求、休日や月末の入金も含めます。
不具合は、再現条件と影響範囲を押さえたうえで、暫定運用、修正予定、再テスト結果まで管理します。未解決の課題を残したまま稼働する場合は、業務責任者が明示的に承認する必要があります。受入条件を満たさないまま稼働日を優先すると、月次決算で問題が見つかるおそれがあります。
フェーズ5:小さな範囲からの稼働と締め処理の確保
全事業・全口座で一斉に切り替えると、問題が出たときに影響が広がります。そのため、稼働は小さな範囲から始め、旧Excelや既存システムも参照用に残します。
- 段階導入:1事業部、1口座、または一部取引先から開始します。
- 新旧照合:入金件数、消込結果、未消込残高、仕訳合計、処理時間を比べ、差異の修正元と判断者を決めます。
- 稼働判定:月末締め時刻までに業務が終わるか確認し、明細遅延、API障害、休暇、承認者不在、会計出力エラー時の手順・連絡先を整えます。
- 切替計画:切替日、旧データ凍結、マスタ更新担当、窓口、ロールバック判断を決めて共有します。
フェーズ6:例外処理とKPIによる定着の改善
研修は一度で終わらせず、月末業務で詰まった点をルールと手順書に反映します。特に、未特定入金の理由や取引先マスタの更新、差額処理は、担当者任せにしないことが大切です。また、相殺・返金の承認や会計への再出力も、一人の担当者に任せきりにしないようにします。
経理だけでなく、請求を作る営業事務、回収を判断する営業、資金を管理する財務にも、それぞれの役割を説明します。
- 処理状況:自動消込率、未特定入金残高、月末処理時間、消込誤り。
- 回収状況:未入金への初回対応日数、滞留債権日数。
- 会計連携:仕訳の差戻し件数。
見直しは、1か月目は操作上の問題、3か月目は業務時間、6か月目は回収状況と監査証跡を対象に進めます。例外が多い場合は、ルールの追加や振込名義の案内を行います。さらに、請求番号の付与など、システム外の業務も改善します。
入金管理システム開発の費用相場と内訳
費用は、取引先数、請求・入金明細数、口座数で大きく変わります。連携数や照合ルールの違い、承認の仕組み、移行やサポートの範囲によっても変わります。以下に示す金額は、リサーチノートと2026年時点の製品公開比較をもとにした目安で、入金管理単体の全国統計ではありません。
比較するときは、初期費用だけでなく、5年間の総保有コスト(TCO)で見てください。
方式別の費用レンジ
初期費用と月額費用は、方式によって異なります。まず、比較の起点となる金額幅を確かめておきましょう。
- 標準クラウド:小規模な製品を標準機能で使う場合、初期0〜10万円程度、月額3万〜15万円程度。
- クラウドの初期設定:移行、会計連携、教育を含め、初期10万〜100万円程度のケース。
- オンプレミス・カスタマイズパッケージ:初期50万〜300万円超が市場目安。
- 個別開発:小規模・部分開発は数百万円〜1,500万円程度、統合開発は1,500万〜4,000万円程度。
製品によっては、月額0円や従量課金の形もあります。一方で、口座や明細件数の追加、利用者の追加は別料金になる場合があります。会計連携やサポートも、別料金の扱いになることがあります。
ITreviewの比較では、クラウド型は初期無料〜10万円程度、月額3万〜15万円程度です。オンプレミス型は、初期50万〜300万円超と整理されています(出典:ITreview「2026年 債権管理システムのおすすめ10製品」、2026年)。
個別開発の統合費用は、類似システムからの推定です。ただし、どのレンジも確定価格ではなく、要件と連携数によって大きく変わります。
開発費だけでなく5年TCOで見た見積金額
見積金額は、初期費用・体制単価・継続費用に分けて比べ、総額は5年TCOで比較します。
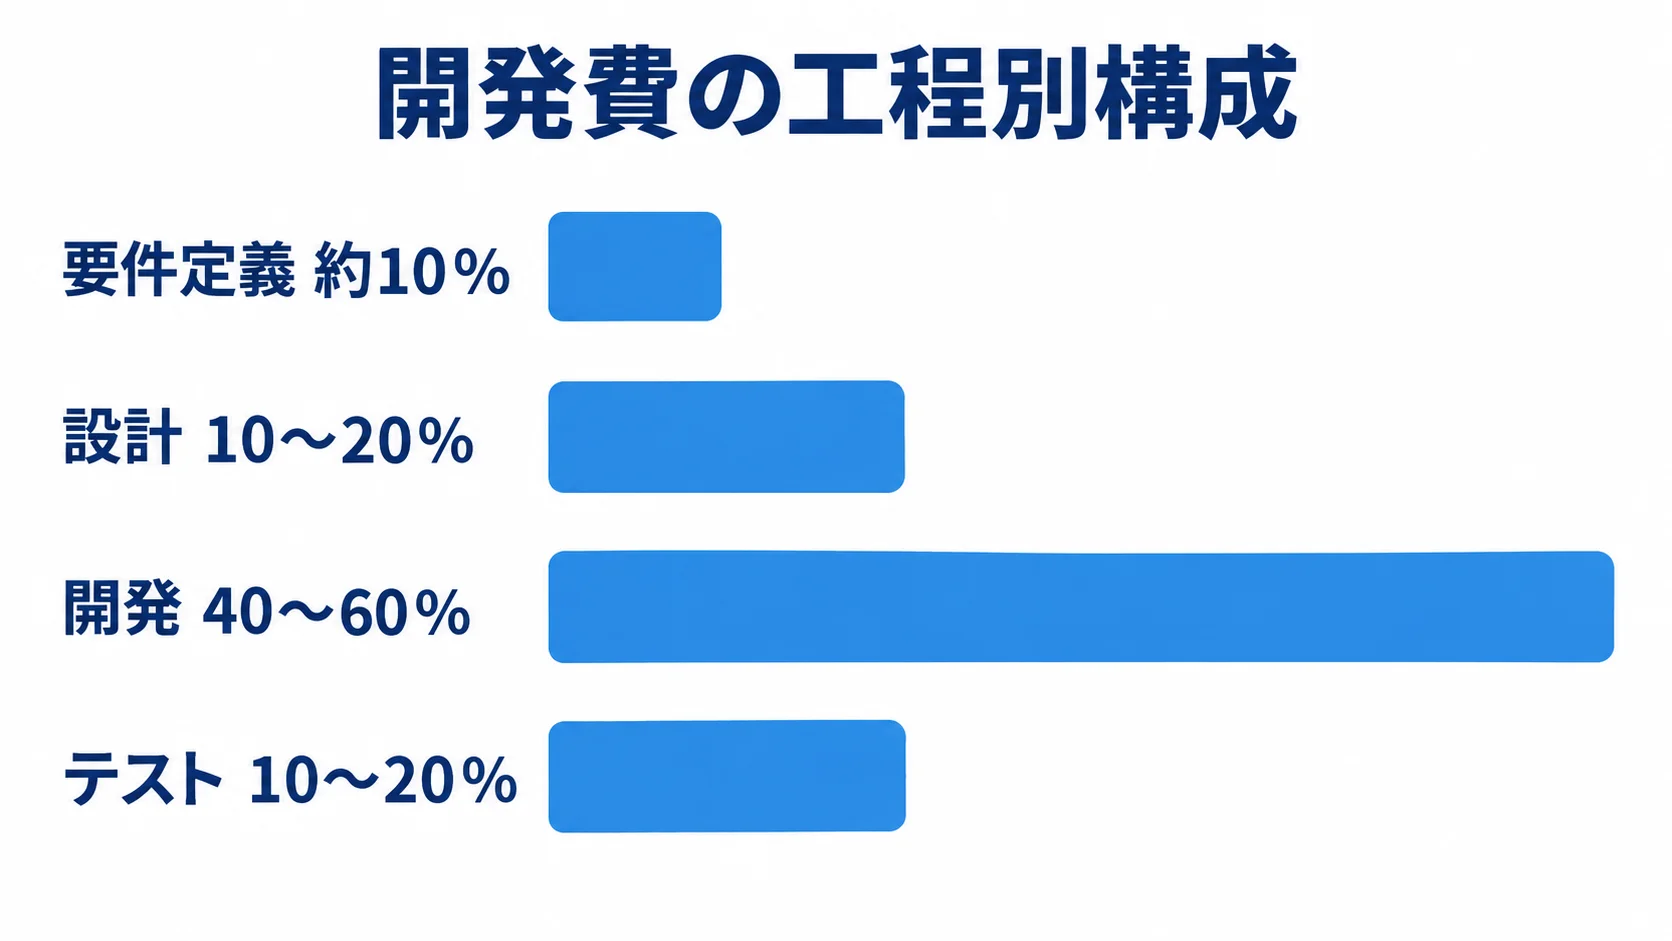
- 開発費:要件定義約10%、設計10〜20%、開発40〜60%、テスト10〜20%。
- SE単価:月80万〜120万円程度が参考。総額は必要人月や役割で決まる。
- 継続費:クラウド月額、従量課金、銀行・決済接続料、利用者・口座の追加費、保守、問い合わせ、バックアップ、監視、法改正・銀行仕様変更への対応。
- 5年TCO:保守は初期費用の年5〜15%程度を目安に、移行、教育、追加改修、解約出力、製品移行も含めます。
- 月額比較:無料プランの有無でなく、通常月と繁忙月の総額を比べます。
銀行連携やデータ移行は、後から加えると増額しやすい項目です。受入テストや運用設計も、初期提案に含むかを確認します。
入金管理システムの見積もりを取る際のポイント
見積もりの精度は、発注前に渡す情報の具体性で決まります。「入金を自動化したい」だけでは、銀行取込や照合、例外処理の範囲が伝わりません。仕訳や督促まで含めるのかも、示されないままです。
そこで、複数社に同じ条件を渡し、機能や工数、納期を同じ粒度で見積もってもらいます。保守や前提・除外事項も、そろえて示してもらいます。
RFPに書くデータ量と例外ケース
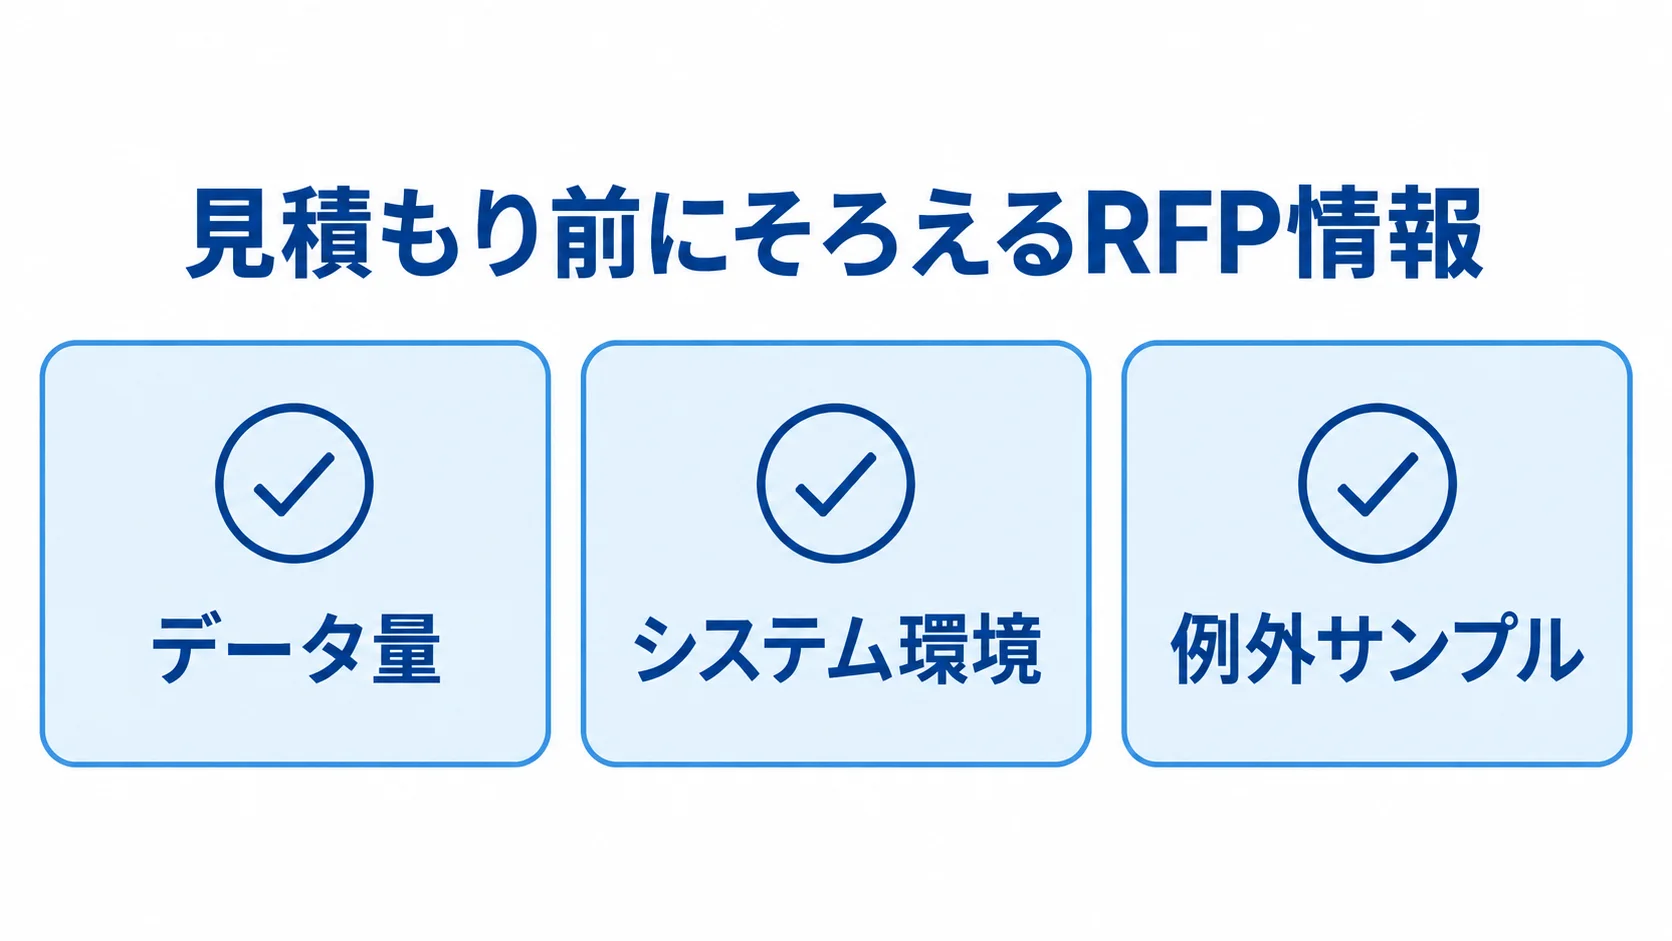
RFPや要件整理シートに件数、既存環境、例外の内容を書いておくと、見積もりの前提がそろいます。
- データ量:月間・繁忙月の請求件数と入金件数、取引先数、口座数。
- システム環境:請求先と振込名義の一致率、既存システム、連携方式、保存期間、利用者数、拠点数、権限。
- 例外サンプル:完全一致、手数料差額、分割・合算、名義違い、相殺、前受金、不足・過入金、返金。
サンプルは匿名化して渡します。渡せない場合は、件数の分布と処理方法を文章で説明してください。各要件を「標準機能」「設定で対応」「追加開発」「対象外」に分けておくと、オプションの見落としを防げます。
銀行APIの認証や、CSVの取得・取込頻度を確認します。加えて、会計連携の形式やエラー時の再送を確かめます。照合ルールの変更権限、仕訳の取消・再出力、監査ログの保持期間も確認します。
見積書に「別途協議」「データ量による」「連携先による」と書かれている場合は、金額と判断条件を具体的に示してもらってください。
機能より自社の例外を扱える体制で選ぶ発注先
製品導入では、実データでの照合精度をまず見ます。そのほか、標準機能と更新、サポート、データ出力も確かめます。ただし、自社の名義揺れや相殺で実績と同じ結果になるとは限らないため、事例の条件も尋ねてください。
個別開発では、業務ヒアリングの進め方と、会計・銀行・販売管理との連携経験を確かめます。さらに、テスト体制、障害時の保守、引き継ぎ可能な文書も確認します。
- 照合と例外:自社データの照合率と、残りを処理する画面数・時間。
- 運用変更:業務担当者による例外ルール変更の可否。
- 障害と終了:銀行停止時の代替手順、仕訳差戻し、契約終了時のデータ出力。
回答が具体的で、対応できない範囲も明示しているかどうかが、長期運用の信頼性につながります。
見積条件に含めるセキュリティと電子帳簿保存法
入金や取引先の情報、電子取引データの扱いを、見積条件に含めます。
- 情報保護:最小権限、MFA、通信・保存時の暗号化、APIトークン保管・更新。
- 運用保全:管理者ログ、バックアップ、復旧目標、異常な口座変更の検知。
- 権限管理:閲覧・消込・承認・マスタ変更を分け、自分で最終承認しない職務分掌。
- 電子取引データ:日付・金額・取引先検索、訂正・削除履歴、電子帳簿との関連、画面表示・DL。
セキュリティ機能は、標準で付くものか追加オプションかを、見積書で分けて示してもらいます。
国税庁は、訂正・削除履歴が残る、または訂正・削除できないシステムの利用や検索機能などを案内しています(出典:国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか」、2026年6月)。
入金画面で請求書を保存しない場合も、請求・入金・仕訳をたどれる証跡の設計と、保存責任を税務・法務の担当者と確認してください。
入金管理システム開発でよくある質問(FAQ)
適切な進め方は、企業規模や既存システムによって変わります。そのため、費用、例外処理、開発期間の疑問を、場合ごとに分けて扱います。
入金件数が少ない会社でもシステム開発は必要ですか?
月間の請求・入金件数が少なく、標準的な消込で足りる企業は、個別開発より請求・会計SaaSや入金消込クラウド製品を試す方法が現実的です。
ただし、件数が少なくても、複数口座や名義違い、複雑な相殺があれば、個別設定や開発が必要になることがあります。厳格な承認や基幹連携がある場合も、個別設定や開発を検討します。判断するときは、例外の種類と1件あたりの処理時間を見てください。
入金消込は100%自動化できますか?
100%自動化を前提にしない方が安全です。名義揺れや手数料差額は、候補を示して担当者が確認する設計が適しています。分割・合算、相殺、前受金も、担当者が確かめる形が合っています。
自動消込率を高めるだけでなく、例外を理由付きで短時間に処理し、承認と履歴を残せる状態を目指します。導入前のサンプルでは、自動処理と人手処理の割合を測ってください。
入金管理システムの開発期間はどのくらいですか?
クラウド標準機能の設定は数日〜2か月程度、会計連携や移行を含む導入は1〜3か月程度が目安です。一方、カスタマイズパッケージは2〜6か月程度です。
入金管理を含む個別開発は半年〜1年以上かかるケースがあります。期間は画面数より、銀行・請求・会計の連携数や例外ルールに左右されます。加えて、過去データの移行、受入テスト、社内承認の速さも影響します。
短納期を求められる場合は、銀行明細の取込と消込を第1段階にし、仕訳・督促・分析は後続のフェーズに分ける方法があります。
まとめ:例外まで設計する段階導入
入金管理システム開発では、請求から督促までの各段階で、どこまでを誰が受け持つかを整えます。過去1〜3か月の例外を測り、自社データで照合精度を確かめてから設計します。
通常と異常の入金をテストしたうえで小さく稼働し、月末処理を守りながら定着させます。
発注前に確認する5つの項目
発注前は、次の5項目を確認しておくと、方式や見積もりの比較条件をそろえやすくなります。
- 現状把握:入金件数、口座数、例外パターン。
- 責任分界:請求・銀行・会計の連携方式。
- 見積条件:標準機能と追加開発の境界。
- 統制要件:セキュリティ、電子取引データ、監査ログ。
- 運用体制:稼働後KPIと例外処理の担当者。
どれか一つでも曖昧な点があれば、開発会社に相談する前に、現状診断で補っておきます。
最初の一歩となる現行明細と業務フローの整理
まずは、現行フローを描き、明細を匿名化して、例外を分類します。そのうえで、標準製品、カスタマイズ、個別開発を同じ条件で比べます。最初から大規模な個別開発を決める必要はありません。
また、消込の自動化だけにとどめず、回収プロセスを止めない仕組みにすれば、費用の膨らみや導入後の形骸化を防げます。
▼全体ガイドの記事
・入金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。