
業績管理システムの費用は、方式、管理軸、連携範囲、運用要件によって、50万円〜1億円以上まで変わります。
既存SaaSの設定中心なら初期費用は50万〜300万円程度、小規模なMVP開発なら500万〜1,500万円程度が目安です。
▼全体ガイドの記事
・業績管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
業績管理システムの費用相場
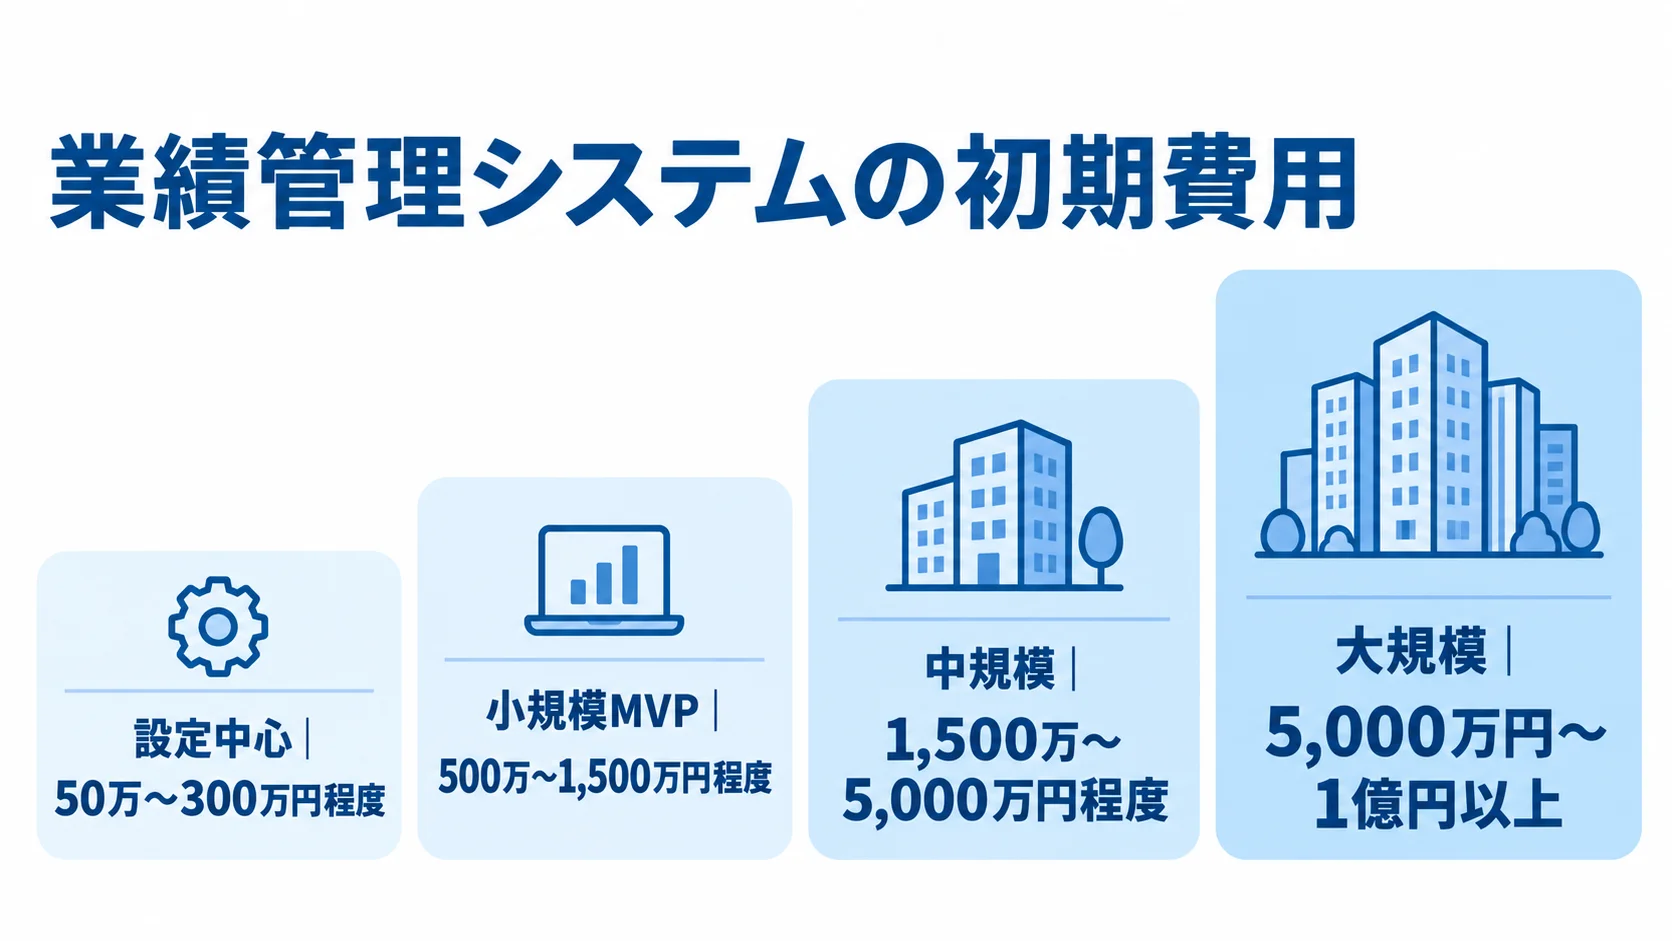
業績管理システムの初期費用は、設定、MVP、経営管理基盤の順に高くなります。
ここで示すのは2026年時点の実務目安で、特定製品の定価ではありません。金額は、対象の広さ(会社数・部門数・ユーザー数)、連携先の数、データ移行の難しさでも変わるため、見積もりの前に確かめておきます。
既存SaaSの設定中心の初期費用は50万〜300万円程度
既存SaaSの設定中心では、対象機能と初期費用を組にして見ます。
- 対象機能:予算入力、CSV取込、予実比較、定型レポート
- 初期費用:設定や導入支援を含めて50万〜300万円程度
この金額には、SaaSの利用料は含まれません。少数部門で使う場合の目安で、製品によっては、ユーザー追加やIP制限、会計API連携がオプションになります。
月額費用だけでなく、初期設定、連携、サポートの料金も分けて確認します。また、Diggleの公式料金案内も、初期費用、月額費用、ユーザー追加や会計API連携を分けて示しています。
出典はDiggle「料金プラン」(2026年閲覧)です。
小規模なMVP開発は500万〜1,500万円程度
小規模なMVPは、対象範囲と管理軸を絞るほど下限に近づきます。
- 対象範囲:1事業部または1拠点の予算、実績、差異、基本ダッシュボード
- 費用目安:限定的な権限管理を含めて500万〜1,500万円程度
会計や販売管理との連携をCSVに限り、管理軸を部門と月次に絞れば、下限側に寄ります。一方で、案件別粗利や差異コメントまで実装し、さらに承認ワークフローや着地見込みを加えると、上限側に寄ります。
2026年4月公開の予実管理システム開発費用に関する記事でも、実務ベースの相場としてこのレンジが小規模の目安とされています。
出典は株式会社ripla「予実管理システムの開発費用/コスト/値段や見積相場について」(2026年)です。
中規模は1,500万〜5,000万円、大規模は1億円以上の範囲
中規模から大規模では、拠点数、連携先、法人範囲が費用の幅を広げる要因になります。
- 中規模:複数部門・拠点の連携で1,500万〜5,000万円程度
- 大規模:複数法人や連結まで含めて5,000万円〜1億円以上
中規模では、会計や販売、SFAに加えて勤怠と経費も連携させます。そのうえで、案件・顧客・商品別の採算を見られるようにし、承認、差異コメント、ローリングフォーキャストまで整えます。
複数法人や海外拠点、連結まで含めると、大規模の上限を超えることがあります。さらに、共通費配賦や複数シナリオ、高度な権限や監査ログを加えると、費用の上振れ要因になります。
費用が高くなりやすいのは、入力から確定、承認、予測更新までを一つの業務として扱うためです。
業績管理システムの費用内訳
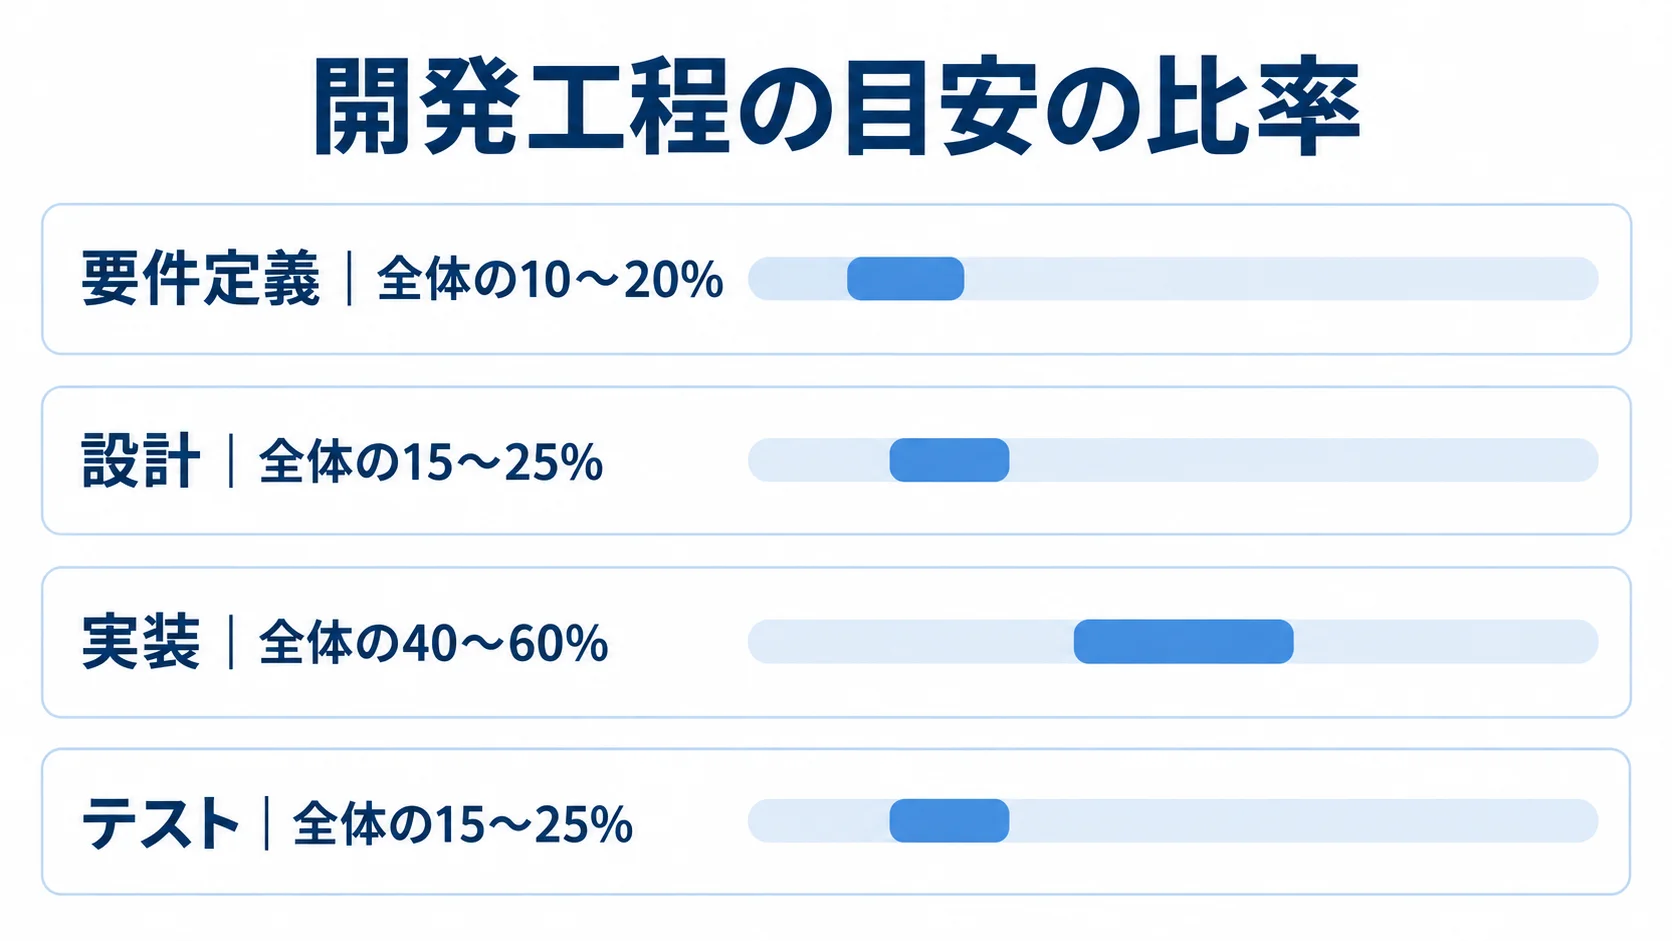
見積書は総額だけでなく、工程と運用費に分けると、削減できる箇所や追加費用を比べやすくなります。
- 開発工程:要件定義、設計、実装、テスト、移行、教育
- 継続費用:プロジェクト管理、クラウド、ライセンス、保守運用
目安の比率は要件定義10〜20%、設計15〜25%、実装40〜60%、テスト15〜25%です。
データ移行や連携をどの工程に含めるかで、見積もりの見え方が変わります。
要件定義・業務設計は全体の10〜20%程度が目安
要件定義では、業務資料から数字の確定方法と管理軸を整理します。
- 確認資料:予算表、会計科目、部門コード、案件コード、月次締め、会議資料
- 参加者:経営企画、経理、事業責任者、情報システムの代表者
誰がどの数字をいつ確定するかを定め、必須の要件(MUST)と希望の要件(WANT)を分けておきます。管理軸や「実績」の定義が曖昧なままだと、後の工程で画面やデータモデルの作り直しが起きます。そのため、要件定義の段階で定義をそろえておきます。
設計と実装が機能・連携の中心コスト
設計と実装では、データの定義から入力や分析の機能までをつなぎます。
- 設計対象:データモデル、集計期間、変換、画面、権限、承認、履歴
- 実装対象:入力、CSV・API連携、差異計算、ダッシュボード、予測、通知
実装費が全体の40〜60%程度を占めやすいのは、複数のデータを同じ定義で集計するためです。画面の数だけでなく、業績の原因を掘り下げられるかが、業績管理の価値を決めます。
テスト・データ移行・研修を別料金にしない見積もり
テストと移行は、稼働後も業務が続くかを左右するため、見積もりに含めておきます。
- テスト:締め後の修正、取消、前年実績、権限外閲覧、再取込
- 移行・研修:表記揺れの整理、操作マニュアル、現場教育
テストでは、通常の計算に加えて、部門変更、予算差異、連携失敗時の再取込も確認します。
移行では、勘定科目、部門、顧客の表記揺れを整理します。案件、商品、人員、過去実績の表記揺れも洗い出します。
研修や操作マニュアルを省くと、稼働後に現場がExcelへ戻ってしまいます。そのため、成果物と担当範囲まで見積書に記載してもらいます。
ランニングコストの月額・保守・追加変更の分け方
運用費は、月額だけでなく、利用量、保守範囲、追加変更を分けて確認します。
- 利用費:月額、ユーザー・拠点・データ量に応じたライセンス
- 運用費:障害対応、監視、更新、法改正対応、データ修正
バックアップ、問い合わせ、セキュリティ更新も運用費に含まれます。リサーチノートでは、受託開発の初期費用に対して、保守運用費を月5〜15%程度とする目安が示されています。
この目安は、年額の保守率やSaaSの月額とは意味が異なるため、算定の単位を確かめておきます。
初期費用が安くても、5年間の利用料や追加ユーザー、API、サポートの費用が重なり、総額が逆転することがあります。
業績管理システムの費用を左右する要因
同じ予実管理でも、見る範囲と業務上の責任範囲によって、必要な仕組みは変わります。価格の差を比べるときは、機能名だけでなく、管理するデータの粒度を見ます。
部門・商品・顧客・案件の管理軸の多さ
利益をどの単位まで分解するかで、マスタと集計処理の設計が変わります。
- 比較的単純な範囲:全社や事業部別の売上
- 複雑な範囲:案件別粗利、配賦ルール、共通費、変更履歴
案件別の粗利では、受注や工数、外注費を案件コードでつなぎます。経費、請求、未成約案件も、同じ案件コードで扱います。
配賦や共通費の扱いを増やすと、計算ロジックと説明用の明細が必要になり、工数が増えます。
会計・販売・SFA・人事との連携数と品質
連携費用は、対象システムの数だけでなく、データ品質と連携方式で変わります。
- 連携先:会計、販売管理、請求、SFA、勤怠、経費、給与、プロジェクト管理
- 確認事項:コード体系、締め日、取消・修正、重複、欠損データ
APIがあれば、認証や差分取得、エラー処理を設計します。一方で、古いシステムでCSVしか使えない場合は、出力形式の調整や手作業の確認が必要になります。
API本数だけで見積もると、稼働後の補正費用が膨らむことがあります。
権限・監査ログ・セキュリティ要件による上位レンジ
業績データには、売上や利益、人件費のほか、取引先や経営計画といった機密情報が含まれます。
- アクセス管理:法人・部門・役職ごとの範囲、MFA、最小権限
- 安全管理:変更履歴、バックアップ、復旧、所在地、連絡体制
要件を増やすほど、設計、テスト、運用にかかる費用が膨らみます。IPAの中小企業向け情報セキュリティ対策ガイドライン第4.0版でも、バックアップが重視されています。
そのほか、クラウドサービスの安全利用、インシデント対応、サプライチェーン評価も重視されています。出典はIPA「中小企業の情報セキュリティ対策ガイドライン第4.0版」(2026年)です。
予測・配賦・AIを加えたときのデータ準備と検証
予測やAIを加える場合は、機能の追加より先に、前提データと検証方法を整理します。
- 対象業務:フォーキャスト、複数シナリオ、採用、広告、為替、価格・数量、配賦
- 追加作業:データ整備、根拠表示、人の承認、誤検知時の運用
単純な予実差異よりも多くの前提データが必要になるため、データ準備の費用も見積もりに入れます。欠損や重複、コードの不一致が残ると、AI予測や異常検知の精度と説明可能性を確保できません。
パッケージ・クラウド・スクラッチの選び方
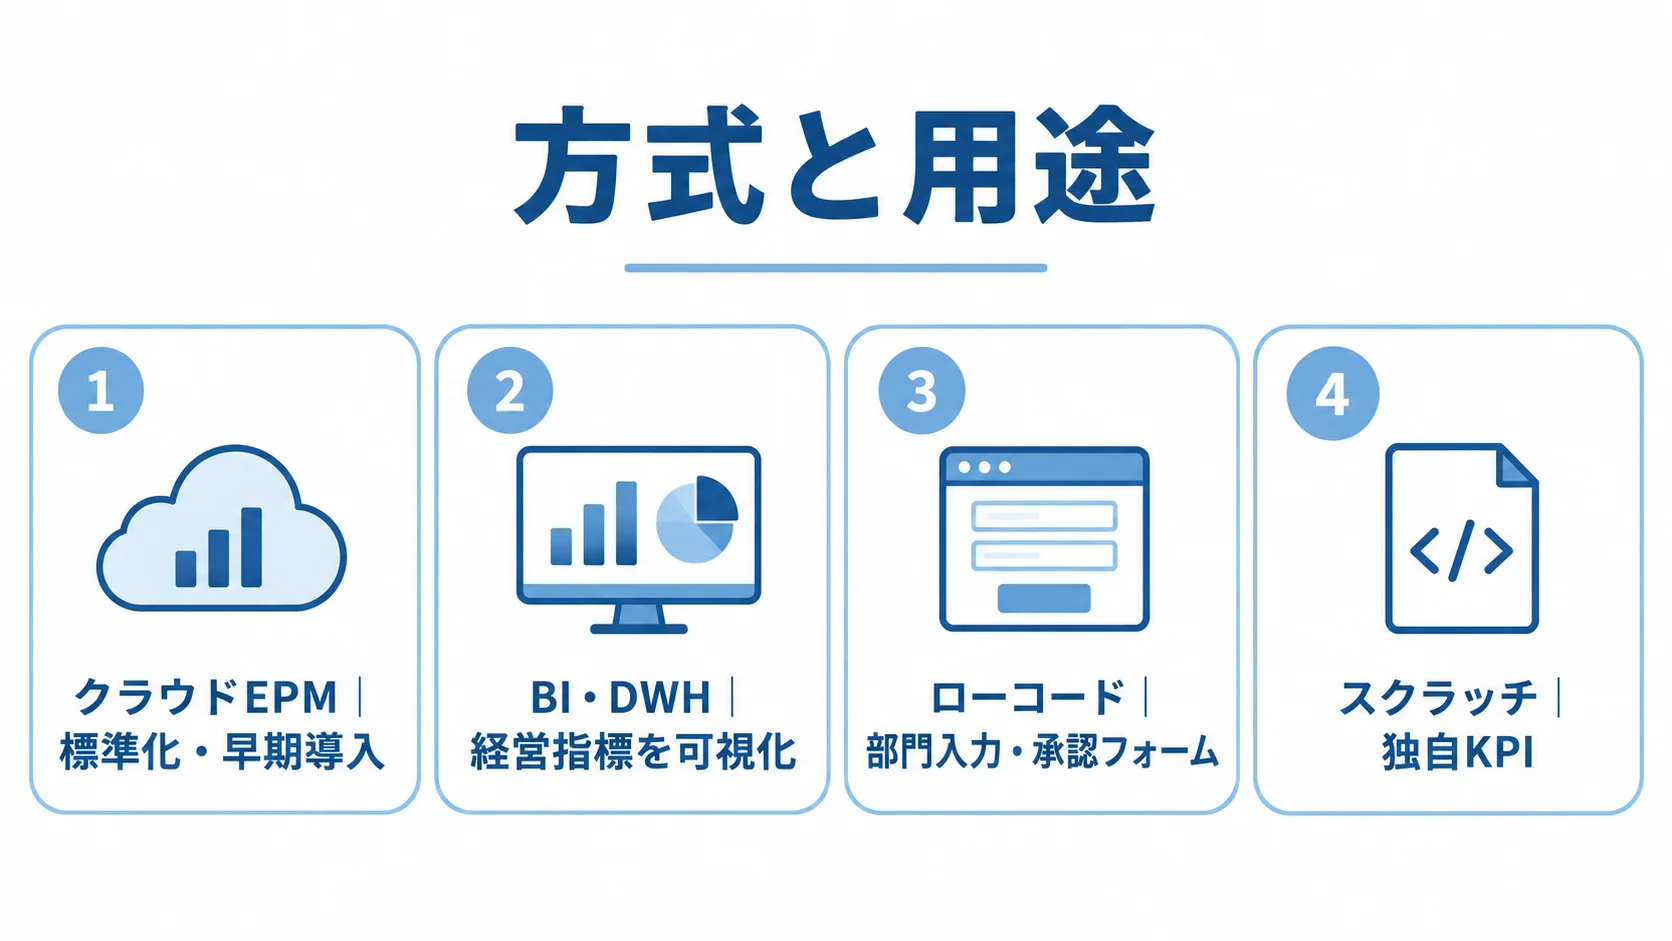
方式は、会社規模だけでなく、標準化の可否や独自KPIの有無、既存ERPの刷新計画で選びます。予算入力や承認まで必要かどうかも確かめたうえで、初期費用と5年間の総保有コストを比べます。
- 比較対象:クラウドEPM、BI・DWH、ローコード、スクラッチ
- 比較期間:初期費用、5年間の利用料、移行、保守、追加開発
価格は初期費用だけで比べず、5年間の利用料や追加開発、データ移行、運用保守を含む総保有コストで見ます。
クラウドEPMの早期開始と標準化の効果
クラウドEPMは、標準機能を使って業務を早く始められる方式です。
- 標準機能:予算、見込更新、シナリオ、ワークフロー、コメント、スナップショット
- 利点:サーバー運用やアップデートを自社で抱えにくい
1事業部で試し、使える管理軸を確かめてから広げられる点も利点です。一方で、標準業務へ変える合意が必要になり、月額はユーザー数や拠点数、連携の範囲によって変わります。IP制限やサポート条件も、月額を動かす要素です。
標準機能に合わせる範囲を先に決めておくと、カスタマイズ費用を抑えられます。
BI・DWHやローコードでの可視化と入力の分け方
BI・DWHやローコードは、既存システムを残したまま役割を分けたい場合に候補になります。
- BI・DWH:データを集め、Power BIなどで経営指標を可視化
- ローコード:部門入力や承認フォームを構築
ダッシュボードは見る仕組みであり、予算入力や確定までを解決するとは限りません。差異コメントや承認履歴、予測更新も、業務プロセスとして別に設計する必要があります。分析基盤と業務プロセスを別々に作ると二重入力が残るため、数字を確定する場所を先に決めておきます。
独自KPIと複雑な業務に絞ったスクラッチ開発
スクラッチ開発は、既製品にない業務が競争力に直結する場合に候補になります。
- 適する業務:固有の採算計算、特殊な配賦、複雑な組織・権限、独自フロー
- 主な負担:初期費用、テスト、保守、法改正やOS変更への対応
自由度は高いものの、将来の変更費用まで自社と開発会社が負担します。契約では、データ所有権やAPI、設計書、ソースコードの扱いを明記します。引き継ぎの条件と追加変更の単価も、契約に書いておきます。
条件が曖昧なままだと、特定の開発会社に依存するベンダーロックインが起き、将来の変更費用が高くなります。
費用を管理しながら開発を進める手順
費用を安定させるには、発注者側が業務とデータの前提を先に整理します。開発会社へ要望を丸投げしないことも、大切な進め方です。
- 現状の業務、Excel、マスタ、コードを把握する
- 初回リリースの対象範囲と必須KPIを決める
- 実データでプロトタイプを試す
- 全社展開と運用ルールを定める
現場の数字で小さく検証してから範囲を広げれば、不要な機能への先行投資を抑えられます。
現状把握でのExcelとマスタの不統一の洗い出し
現状把握では、転記や手作業の補正がある場所を資料から洗い出します。
- 集める資料:予算表、実績集計、会議資料、会計・販売・営業のコード
- 決める定義:売上、粗利、営業利益、案件、工数、マスタの正
部門ごとに数字の定義が違う場合は、開発を始める前に用語とマスタの正を決めておきます。月次集計にかかる日数や差異原因の特定にかかる時間を記録しておくと、導入効果と予算を説明しやすくなります。
初回リリースの対象は1事業部と必須KPI
初回リリースは、効果を測りやすい範囲に絞り、次の投資をそこから判断します。
- 対象範囲:1事業部または1拠点、予算、実績、差異、基本レポート
- 受入条件:集計時間、完成日、差異原因の特定時間、予測更新率
対象期間は月次から始め、四半期・年次や複数シナリオは必要性を確かめてから追加します。評価は機能の多さではなく、MVPの受入条件で事業効果を見ます。
実データでのプロトタイプ検証による手戻りの削減
実データの一部で一連の業務を通して試せば、サンプルでは見えない手戻りを減らせます。
- 試す人:経営企画、経理、現場責任者
- 試す流れ:予算入力、実績取込、差異分析、コメント記録
欠損、取消、部門変更、案件コードの揺れは、実データで確認します。理解しにくい指標や入力できない項目を早めに見つければ、後半の追加開発を抑えられます。
全社展開と定着化における運用ルール
全社展開では、機能だけでなく、数字を確認する場面と責任を運用に組み込みます。
- 運用ルール:入力期限、承認者、締め後の修正、コメント、問い合わせ、権限
- 測定項目:集計時間、レポート日数、原因特定時間、予測更新率、入力遅延
責任者が数字を確認する場面に組み込まれていなければ、機能があってもExcel運用へ戻ってしまいます。導入後の測定結果は、保守契約の改善テーマに反映します。
業績管理システムのコストを抑える考え方
コストを抑えるとは、最安値で発注することではなく、不要な機能や将来の作り直しを減らすことです。
- 削減対象:使わない機能、重複入力、運用の属人化
- 比較期間:初期開発費と5年間の運用・変更費用
意思決定に必要な品質と安全性を保ちながら、初期費用だけでなく長期の費用で判断します。
標準機能に合わせる業務と独自化する業務の分け方
標準化と独自化の境界を先に決めておけば、カスタマイズ費用の増加を抑えられます。
- 標準機能:予算入力、承認、差異確認、コメント、基本レポート
- 独自化:固有の採算計算や経営判断に直結するKPI
既存のExcelを一枚ずつ画面に置き換えると、例外処理までシステム化することになり、費用が増えます。そのため、標準機能、追加機能、手順書や別ツールで担う機能を、明示しておきます。
発注者側のプロジェクトとして進めるマスタ整備
マスタの正と過去実績の残し方は、発注者側が業務判断として決めます。
- 対象マスタ:勘定科目、部門、拠点、商品、顧客、案件、社員、費用区分
- 決定事項:項目定義、欠損時の扱い、承認者、提供期限
開発会社は、抽出、変換、移行、検証を支援できます。一方で、コード統合や過去実績の粒度まで外部へ任せると、後から責任の所在が曖昧になります。
事前に責任を決めておけば、移行工数と追加請求を抑えられます。
補助金を使う場合も3〜5年の総額での判断
補助金を使う場合も、対象費用と対象外費用を分けて、投資額を確認します。
- 通常枠:補助額5万円〜450万円以下、補助率は原則2分の1以内
- 対象候補:ソフトウェア購入費、クラウド利用料最大2年分、導入関連費
デジタル化・AI導入補助金2026の対象ITツールでは、これらが対象になる場合があります。ただし、登録ITツール、IT導入支援事業者、開発・追加変更、3年目以降の運用は、個別に確認が必要です。
出典はデジタル化・AI導入補助金2026公募要領、独立行政法人中小企業基盤整備機構、2026年です。
補助金を前提に機能を膨らませず、対象外の費用も含めたTCOで比べます。
見積もりを取る際の確認ポイント
相見積もりでは、価格を比べる前に、前提条件と除外事項をそろえます。
- そろえる資料:対象業務、データ条件、同じRFP
- 比べる範囲:移行、連携、テスト、研修、保守、追加変更
同じ資料を2〜3社へ渡し、機能の有無だけでなく、費用の前提も確認します。
RFPに記載する会社規模・管理軸・データ連携
RFPには、会社規模と初回対象の業務を具体的に記載します。
- 会社条件:法人、部門、拠点、利用者、予算期間、年間データ量
- 業務条件:KPI、帳票、連携先、過去実績の移行範囲
予算策定から予実比較、着地見込みまでの対象を明記します。配賦やコメント、承認、監査ログも対象に含めて書きます。未確定の項目は未決定と明記したうえで、決定時期や追加工数、納期への影響を提案書で示してもらいます。
2〜3社の見積もりの工程と成果物による横並び比較
比較先は得意領域を分散させ、工程と成果物を同じ基準で確認します。
- 比較先:パッケージ、ERP・EPM、データ連携・BI、独自開発に強い会社
- 確認成果物:要件定義、試作、テスト、移行リハーサル、研修、復旧目標
稼働後の問い合わせ時間も確認し、提案会社の得意領域だけで決めないようにします。事例を聞くときは、法人・拠点数、統合データ、標準機能の範囲を確かめると、自社との近さを判断しやすくなります。
追加変更・検収・データ責任の契約書への明記
契約書では、仕様変更とデータ移行の責任を工程ごとに明確にします。
- 変更・検収:承認手順、変更単価、納期影響、完了条件
- 責任・資産:移行、レビュー期限、障害対応、設計書、API、ソース
請負契約と準委任契約では、仕様変更や成果物への責任の持ち方が異なります。そのため、契約形式だけでなく、工程をどの条件で完了とするかも確認します。
発注者のレビュー期限や障害対応の時間帯は、契約書に落とし込みます。データ定義やエクスポート方法の扱いは、将来の保守費用を左右します。
業績管理システムの費用に関するよくある質問
業績管理システムの費用は、開発範囲と運用の両面で決まります。予算取りや社内稟議で出やすい質問に、順に答えます。
業績管理システムは最低いくらから導入できますか?
最低予算は、設定だけにするか、独自MVPまで作るかで変わります。
- 既存SaaS:初期設定だけなら50万〜300万円程度
- 独自MVP:小規模開発なら500万〜1,500万円程度
月額利用料や会計連携、データ整備、研修、保守を含むかどうかでも、必要な予算は変わります。まず1事業部、月次の予実、基本レポートに絞り、実データで効果を確かめる進め方が現実的です。
SaaSとスクラッチ開発はどちらが安いですか?
短期間で標準的な予実管理を始めるなら、SaaSが安くなりやすいです。
- SaaS:初期費用と月額で標準機能を利用しやすい
- スクラッチ:多人数・多法人で独自管理軸を長期利用する場合に有利なことがある
ユーザー数や法人が多い場合は、月額課金が積み上がるため、スクラッチやERP内製化のほうが有利になることもあります。比較では、初期費用だけでなく、5年間のライセンス料や追加ユーザー、連携、保守、再構築を合算します。
業績管理システムに補助金は使えますか?
登録ITツールや対象経費などの要件を満たせば、補助金を利用できる可能性があります。
- 確認条件:登録ITツール、対象経費、申請枠、依頼先
- 除外確認:追加開発費、運用費、3年目以降の利用料
通常枠では、補助額や補助率、クラウド利用料の対象期間に条件があります。採択を前提にせず、対象外費用も含めて投資対効果を確認します。
業績管理システムの開発費を抑えるには何から始めますか?
最初に、効果を確認するKPIと1事業部で使う範囲を決めます。
- 業務の分担:標準機能、追加開発、Excelや既存BIに分ける
- 見積もり:同じRFPで複数社から工程別に取る
マスタの正とデータ移行の責任を発注者側で整理しておくと、追加請求を抑えられます。
まとめ:業績管理システムの費用の根拠と経営効果を合わせた判断
業績管理システムの費用は、設定中心なら50万〜300万円程度です。小規模MVPは500万〜1,500万円程度、中規模は1,500万〜5,000万円程度です。
大規模なグループ経営管理は5,000万円〜1億円以上が目安です。実際の金額は、管理軸や連携、移行、権限の範囲で変わります。予測や配賦、テスト、導入支援も、金額を左右します。
機能・連携・運用を含む総額による価格帯の比較
価格帯は、工程や利用方式、データの引き継ぎ条件まで含めて比べます。
- 見積もり項目:要件定義、設計、実装、テスト、移行、研修
- 継続項目:保守、ライセンス、追加変更、API、サポート
補助金を使える場合でも、対象外費用を含む3〜5年のTCOで判断します。長期の費用を確認しておけば、導入後の予算不足を避けられます。
業務とデータの整理と、小さく始める見積もり
最初に業務とデータを整理し、改善したいKPIと対象範囲を決めます。
- 整理対象:各部門のExcel、会計科目、部門・案件コード、月次集計の流れ
- 検証方法:1事業部で実データの試作と効果確認を行う
集計時間や差異原因の特定時間を確かめてから全社に広げると、費用と成果を説明しやすくなります。予算、実績、予測、アクションをつなぐ設計が、長期的なコストを抑えることにつながります。
▼全体ガイドの記事
・業績管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。