
業績管理システムは、予算と実績の一元管理、差異分析と着地見込みの更新、導入方式の選定を押さえて使うと、計画とのずれに応じた判断に役立ちます。各テーマの詳細は、下に挙げた関連記事もご覧ください。
▼関連記事一覧
・業績管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・業績管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・業績管理システム開発の見積相場や費用/コスト/値段について
・業績管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
業績管理システムの概要
業績管理システムは、予算の入力から各システムの実績取り込み、予実差異の分析までを一つの仕組みで担います。期末の着地見込みを更新し、会議で決めたアクションまで追える管理会計・FP&Aの基盤です。そのため、画面の見やすさだけでなく、データの定義と業務の流れを一緒に設計する必要があります。
管理会計やBIとの違い
管理会計、BI、業績管理システムは、扱う範囲と目的がそれぞれ異なります。どれを使うかで、必要な機能も変わります。
- 管理会計:経営判断のため、収益や費用を集計・分析する考え方。
- BI:複数のデータを集めて、グラフや指標として見せる機能。
- 業績管理システム:予算作成、部門入力、承認、実績取込、差異分析、予測更新までを運用する仕組み。
たとえば、BIを入れても、予算入力や承認がExcelのままなら、業績管理のデジタル化は一部にとどまります。
導入を検討すべきサイン
部門ごとに予算表の形式や科目が異なる状態は、導入を検討するサインです。月次集計に数日から数週間かかる場合や、会計上の利益は見えても商品・顧客・案件別の採算が見えない場合も、このサインに当たります。
会議資料の作成に担当者の時間が集中する場合や、予算と実績に差が出ても原因を説明できない場合も、サインの一つです。こうした状態では、単なる集計ツールではなく、業績管理の仕組みが必要になります。
業績管理システムの主な機能と業務フロー
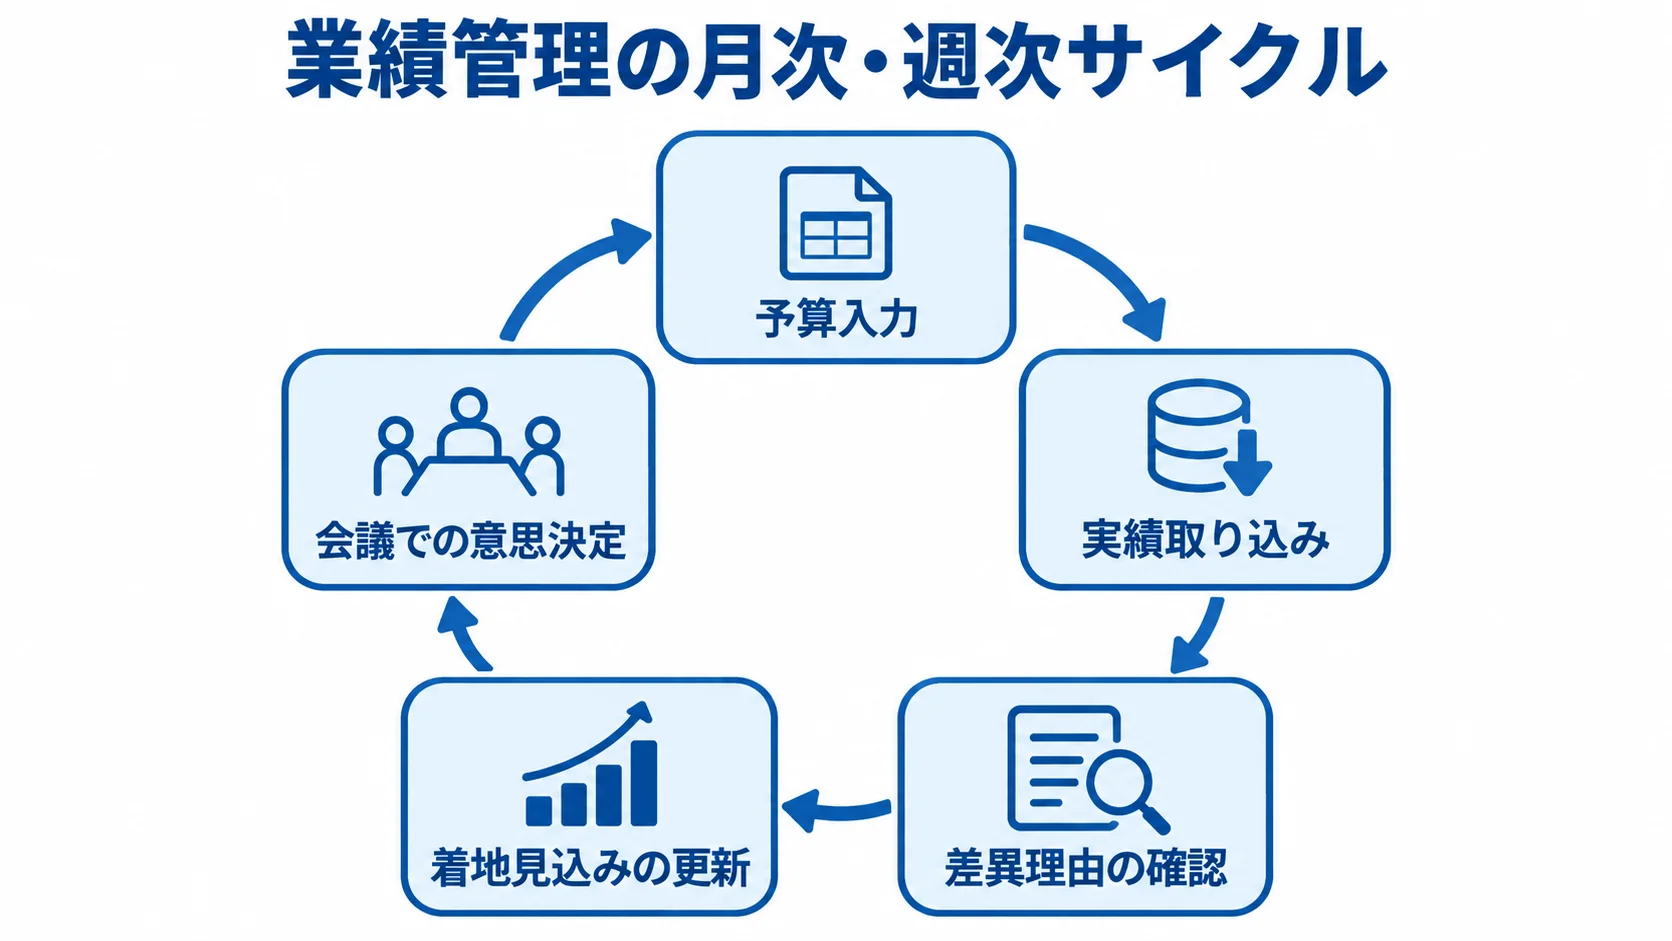
業績管理は、予算の入力から会議での意思決定までを、一つの循環として回す業務です。
- 予算を入力する
- 実績を取り込む
- 差異の理由を確認する
- 着地見込みを更新する
- 会議で意思決定する
機能を個別に選ぶ前に、この循環が月次や週次で止まらずに回るかを確かめると、必要な要件を洗い出せます。
予算登録と実績連携の管理項目
予算と実績を比べるには、登録する内容と実績の連携方法を先に決めておくことが欠かせません。連携方法を後回しにすると、同じ数字を手作業で合わせ直すことになりかねません。
- 予算・目標:年度・四半期・月次の売上、原価、販管費、粗利、営業利益を登録する。
- 管理軸:全社、事業部、部門、拠点、商品、顧客、案件などの単位で定める。
- 実績連携:会計、販売管理、請求、営業管理、勤怠、経費精算、給与、プロジェクト管理などから取り込む。
- 連携方法:CSVやAPIを使い、連携先が増えるほど便利になる。
数値を正しく突き合わせるため、科目コード、部門コード、案件コードと締め日の対応表を整えておく必要があります。
予実差異分析とドリルダウン
差異の原因を特定するには、分析で確認できる内容を先に把握しておく必要があります。分析の入り口が決まっていないと、数字の差を前に、何を見ればよいか迷いやすくなります。
- 自動計算:金額差異、増減率、前年差、予算差、粗利率、案件別採算などを算出する。
- 掘り下げ:全社利益の予算未達を、事業部、商品、顧客、案件、費目へ分解する。
- 原因確認:売上未達が数量減か単価下落か、利益率低下が外注費か工数超過かを調べる。
原因が分かれば、責任を問うより、具体的な改善策につなげられます。
着地見込みと承認ワークフロー
環境変化や受注状況が変わると、予算や見込みを更新して計画とのずれを追う必要があります。その更新から承認までは、4つの機能に分けて支えます。
- 予算更新:環境変化や受注状況に応じて、年度初めの予算を更新する。
- 見込み比較:月次実績と部門見込みを取り入れ、期末の売上、利益、キャッシュを複数のシナリオで比べる。
- 先回りの対応:ローリングフォーキャストにより、結果を待たずに対策を検討できる。
- 承認と履歴:部門入力、上長承認、経営企画の調整、確定処理、締め後の変更を管理する。
変更履歴を残しておくと、誰がいつ何を変更したかを後から追跡できます。
Excel運用から業績管理システムへ移行するメリット
Excelは柔軟で、導入費用をかけずに始められる優れた道具です。ただし、部門や拠点が増え、計算式やファイルの受け渡しが複雑になると、その柔軟さが管理の負担に変わります。
システム化で目指すのは、正しいデータを一つのルールで集めることです。それにより、判断に必要な作業に時間を振り向けられます。Excelを完全に排除することまでは、目的に含まれません。
集計時間と入力ミスの削減
導入効果を確かめるには、集計作業の減り方を測る観点を先に決めておく必要があります。観点を決めずに導入すると、効果が出たかどうかを後から説明しにくくなります。
- 入力の統一:入力項目、締め日、承認者をそろえ、ファイルの収集や転記を減らす。
- 計算式の共通化:個人のExcelに閉じず、共通の定義として管理する。
- 効果測定:レポート完成までの日数、転記・修正の件数、会議資料の作成時間。
- 問い合わせ:件数も記録して、導入効果の評価に使う。
見える化を意思決定につなげる仕組み
指標を見せるだけで終わらせず、どう対応するかを決められる設計にします。表示された数字の先で何をするかが決まっていないと、見える化が会議の行動につながりません。
- 指標の運用:目標値、警戒ライン、責任者、差異コメント、次の行動を結び付ける。
- 原因の確認:粗利率が基準を下回ったら、案件別の工数と外注費を調べる。
- 会議で決定:価格改定、体制変更、受注停止のうち、どれを検討するかを決める。
業績管理システムの導入方式の選び方
単一事業で標準的な予算管理を早く始めたい企業は、クラウド型の設定中心が候補です。一方、複数事業や複数法人で管理軸とシナリオが多い企業は、EPMやERPとの連携を検討します。
独自の採算計算や承認を重視する企業は、受託開発を検討します。方式を比べるときは、知名度よりも、管理粒度、連携先、利用者数、権限、運用体制との適合を見ます。
クラウド型パッケージが向く企業
標準機能で必要な業務を回せる企業にとっては、短期間で導入しやすい方式です。
- 利用できる機能:予算策定、見込更新、予実分析、ワークフローなど。
- 運用面:サーバー管理やバックアップを自社で抱えにくく、法改正や機能更新にも対応しやすい。
- 業務との適合:標準機能に業務を合わせるかどうかの判断が必要。
- 費用比較:初期設定、月額、ユーザー追加、連携オプション、導入支援を分け、3〜5年の総額を比べる。
ERP・BI・データ基盤を組み合わせる際の注意点
既存の資産を活かす構成では、業務処理とデータの持ち方をどう決めるかが判断の要になります。会計や販売管理の仕組みを残すほど、どこまでを既存の仕組みに任せるかの線引きが問われます。
- 既存資産の活用:会計・販売管理を活かし、データ基盤とBIを組み合わせると、分析の自由度も高まる。
- 業務処理の管理:ダッシュボードを置く構成では、予算入力、承認、コメント、確定履歴が別々の管理になる。
- データの保存先:会計の確定値、現場の見込み、経営企画の調整値をどこに置くかを決める。
このため、表示部分と業務処理部分は一体で設計します。
スクラッチ開発やローコードを選ぶ判断基準
個別開発が必要かどうかと、契約時に確かめる事項を分けて考えます。まず、標準機能で足りるかどうかを見極めることが出発点になります。契約では、データの所有権や担当交代時の引き継ぎを明記しておくことが要ります。
- 開発が候補:独自KPI、業界固有の採算計算、複雑な配賦が競争力に直結する場合。
- 個別要件:法人・部門ごとの権限や既存業務に合わせた承認が欠かせない場合も、候補に入る。
- 作り込みの注意:標準機能で足りるのに細かな例外を作ると、費用と保守の負担が膨らむ。
- 契約条件:データ所有権、API、設計書、ソースコード、脆弱性対応、担当交代時の引き継ぎを契約に明記する。
業績管理システムの費用相場と開発期間
開発費は、会社の規模だけでなく、管理軸、連携数、データ移行の範囲で変わります。権限、帳票、予測、承認、導入支援の範囲も、費用を左右します。
ここに示すのは、特定サービスの価格表とは別に、2026年公開の予実管理システムの実務相場を業績管理向けに整理した目安です。正式な見積ではないため、要件をそろえて、複数の提案を比べてください。
▶ 詳細はこちら:業績管理システム開発の見積相場や費用/コスト/値段について
規模別の初期費用と期間の目安
費用と期間の目安は、含める機能や規模によって変わります。一度に入れる機能の範囲で、金額と期間の幅が決まります。
- クラウド設定:初期費用は50万〜300万円程度、期間は1〜3か月が目安。
- 小規模MVP:予算登録、実績取込、簡易な差異表示、基本レポートを備え、500万〜1,500万円程度、3〜6か月。
- 中規模開発:1,500万〜5,000万円程度、期間6〜12か月。
- 大規模基盤:複数法人・海外拠点、連結、配賦、監査ログ、高度な予測を含み、5,000万〜1億円以上、12か月以上になる場合がある。
中規模開発には、部門・案件別の管理、複数の会計・販売連携、承認が含まれます。加えて、差異コメント、ダッシュボード、着地見込みまで含みます。費用目安の出典は、2026年の予実管理システム開発の公開相場です。
見積書で確認する費用項目
見積の内訳と比較の条件は、次の観点で確かめます。内訳を揃えずに金額だけを比べると、含まれていない費用を見落としやすくなります。
- 費目:要件定義、設計、実装、連携の費用を分けて見ます。データ整備、移行、テスト、研修も含めます。初期設定と保守運用の費用も確認します。
- 費用割合:要件定義10〜20%、設計15〜25%、実装40〜60%、テスト15〜25%という割合の例。
- 見積条件:人月単価のみで判断せず、工数と成果物、追加変更の単価・上限、検収条件を確かめる。
費用割合は、プロジェクトごとに異なります。
ランニングコストと補助金の考え方
継続費用と補助制度は、それぞれ適用条件を分けて考えます。初期費用だけで比べると、後から続くお金が抜け落ちます。
- 総保有コスト:クラウド料、ユーザー追加、APIの費用を含めます。保守、問い合わせ、データ修正、人件費も入れます。
- 通常枠の補助額:2026年は、対象ITツールで5万円以上150万円未満です。
- 4プロセス以上:補助額は150万円以上450万円以下、補助率は原則2分の1以内。
- 対象費用:ソフト購入、最大2年分のクラウド料、導入設定、研修などが対象になり得る。
総保有コストは、3〜5年の期間で比べます。申請前には、登録ITツールと支援事業者の要件を確かめます(出典: デジタル化・AI導入補助金2026、2026年)。
業績管理システム開発の進め方
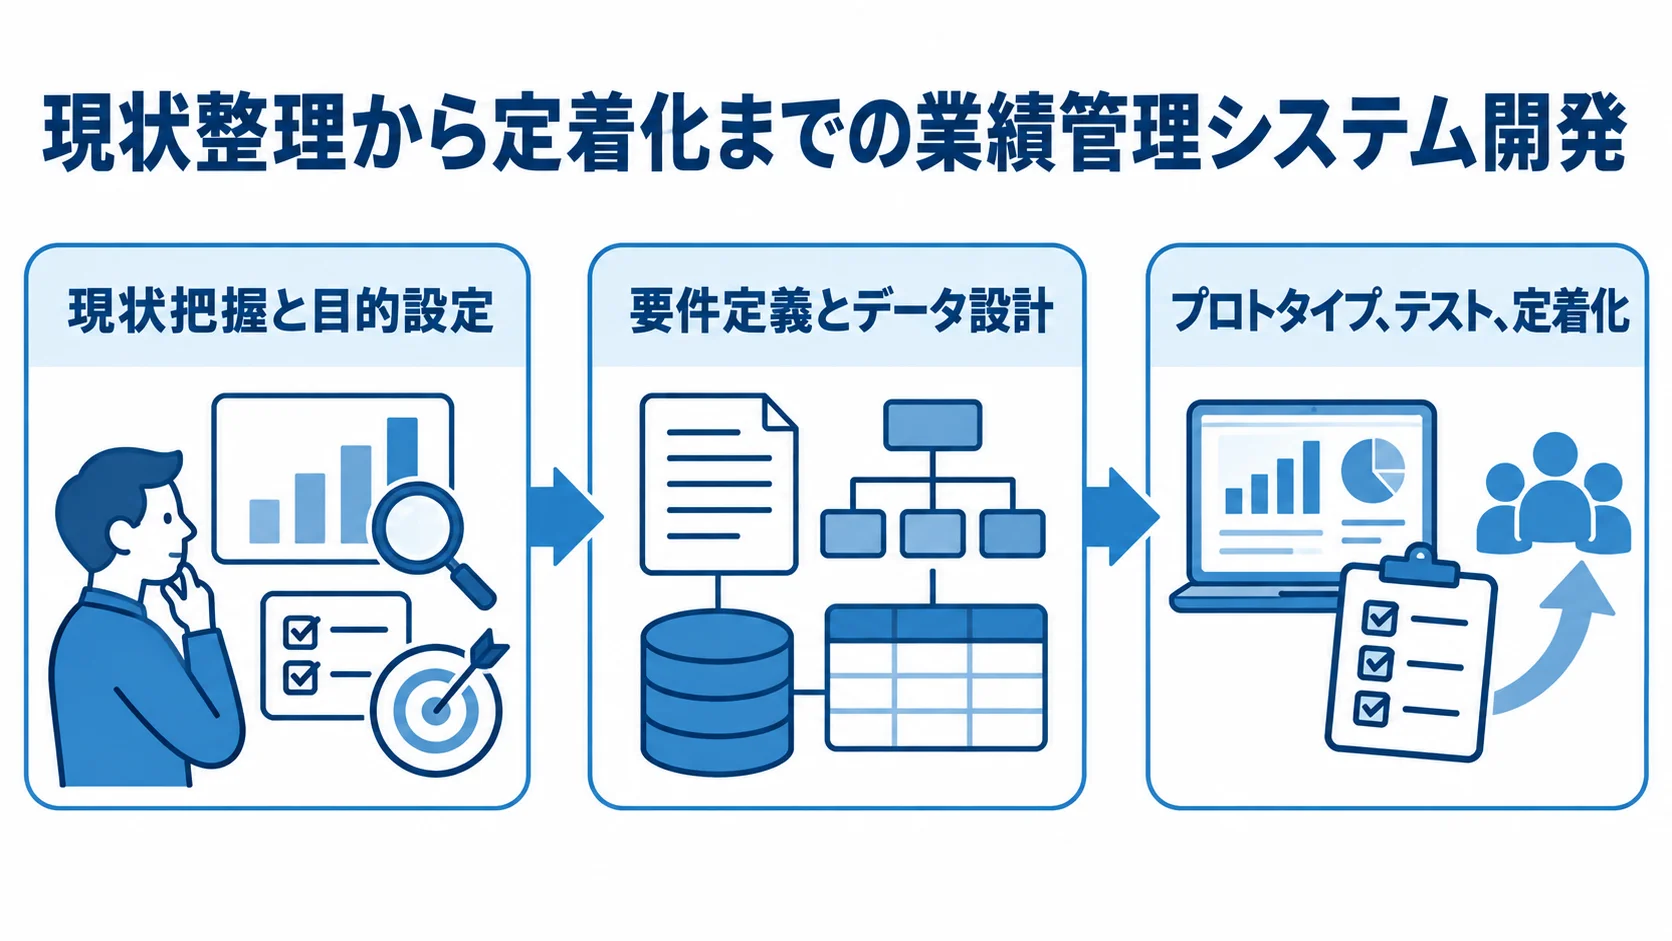
業績管理システムは、画面を先に作ると失敗しやすい領域です。そのため、現在の業務、指標の定義、データの流れ、責任者、例外処理を整理してから、実データで検証する流れにします。
小さく検証してから全社展開へ進むのが安全です。経営企画だけでなく、経理、情報システム、各事業部の入力担当者も、早い段階から巻き込みます。
▶ 詳細はこちら:業績管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現状把握と目的設定の内容
現状の業務を把握し、測定できる目的に整理する段階です。目的が測れる形になっていないと、導入の効果を後から確かめられません。
- 資料収集:予算表、会計帳簿、販売実績、経営会議資料、月次締め手順を集める。
- 業務の洗い出し:作成者、数値の補正方法、計算式、承認から確定までを書き出す。
- 測定できる目的:集計時間を半分にする、締め後3営業日で会議資料を確定するなどを設定する。
- 確認頻度:案件別の粗利率を毎週見ることも、目的の一例です。
要件定義とデータ設計で決めること
初回に必要な機能と、データの条件を切り分けて決めます。全部を最初から作ろうとすると、どこで止めればよいか分からなくなります。
- MUST:予算入力、実績連携、予実比較、承認、権限、確定履歴など、業務に欠かせない機能。
- WANT:高度なシナリオ、AI予測、細かな帳票、部門独自の表示を、初回に含めるかどうか決める。
- マスタと単位:科目・部門・案件・顧客を定めます。商品・期間、単位、通貨、締め日も定めます。
- 例外データ:取消・修正、欠損値、重複取込の扱いを決める。
プロトタイプ、テスト、定着化の進め方
小さく試してから全体へ広げるため、段階ごとの手順を決めておきます。いきなり全社に広げると、締め後の修正や例外の扱いが後から問題になりかねません。
- 全社展開の前に、1事業部の予実レポートや1つの連携を試作します。
- 経理と現場が実データを入力し、差異を追いながら、会議で使えるかを検証します。
- 受入テストで、締め後の修正、部門変更、異動、取消、連携失敗、権限外閲覧を確かめます。
- 稼働後の入力期限、差異コメント、問い合わせ窓口、マニュアル、月次レビューを定めます。
セキュリティ・法対応・2026年の最新動向
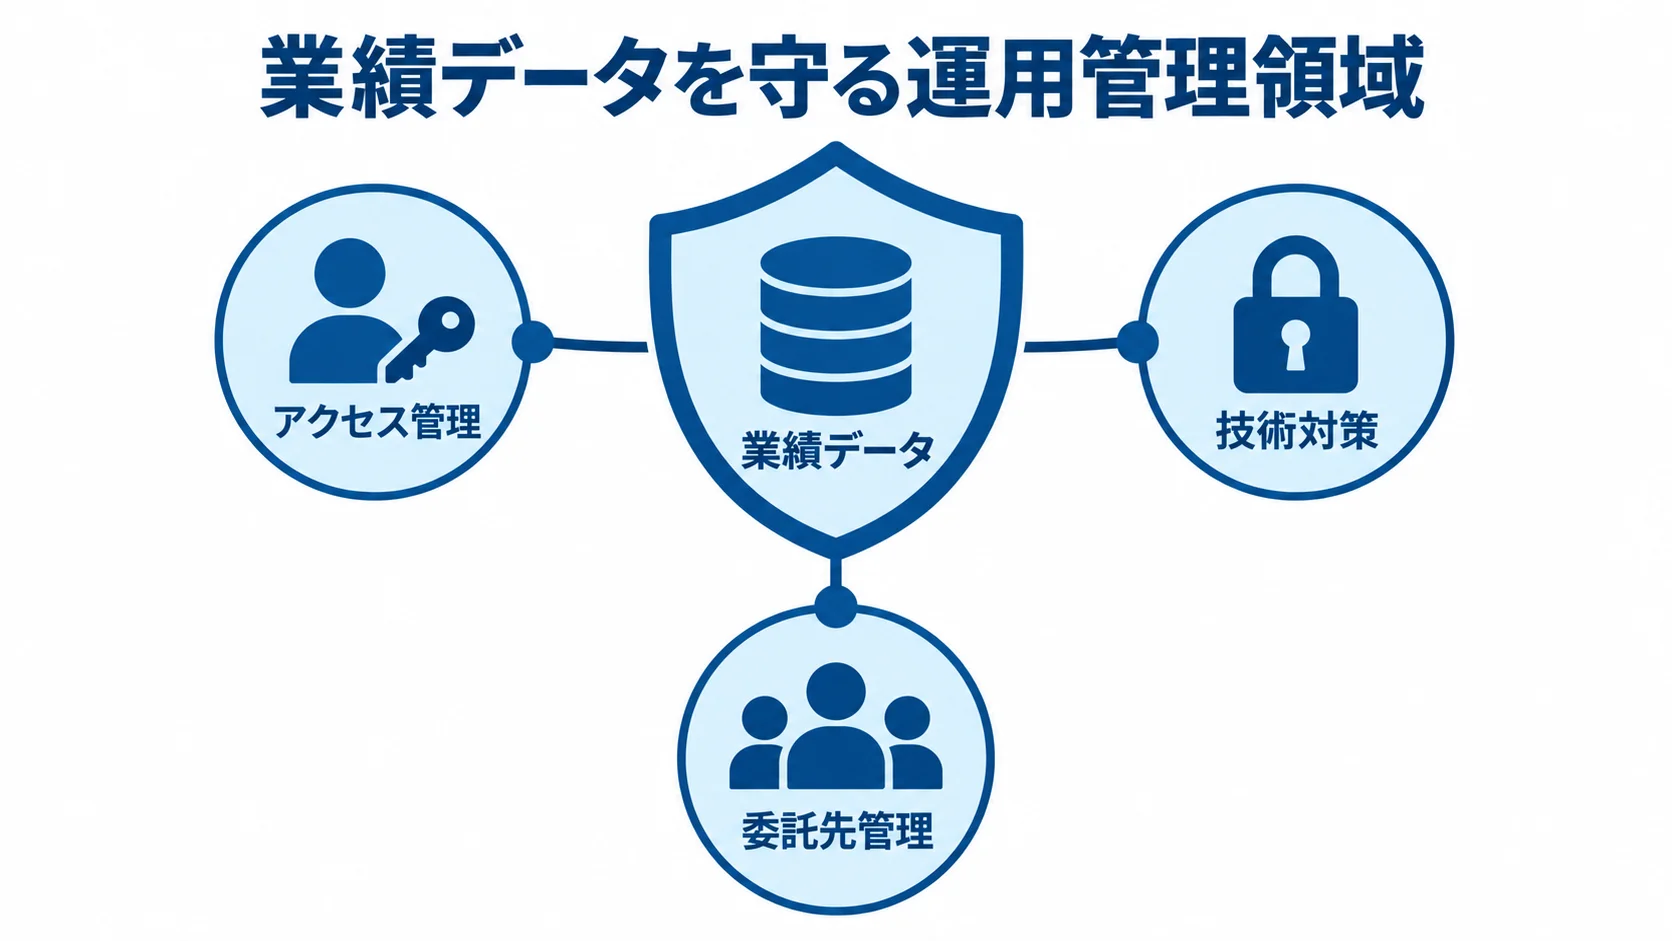
業績データには、売上、人件費、顧客・案件の情報、取引条件が含まれる場合があります。そのため、運用形態を問わず、閲覧権限、変更履歴、障害時の復旧を要件に入れ、機能と費用に加えて、どこまでを誰が受け持つかも明確にします。
権限・認証・バックアップの確認項目
アクセス制御、技術対策、委託先管理の三つの観点で確かめます。業績データには売上や人件費が含まれる場合があるため、どの観点も欠かせません。
- アクセス管理:法人・部門・役職・案件ごとの最小権限、多要素認証、退職・異動時の停止。
- 技術対策:操作ログ、暗号化、脆弱性対応、バックアップ、復旧目標。
- 委託先管理:ログ保管期間、データ所在地、事故時の連絡期限。
2026年3月公開のIPA「中小企業の情報セキュリティ対策ガイドライン第4.0版」は、バックアップを加えた情報セキュリティ6か条を示しています。また、同ガイドラインは、サプライチェーンやクラウド利用の安全性も重視しています(出典: IPA、2026年)。
電子帳簿保存法への対応
保存の対象、制度上の要件、検索や履歴の扱いを確かめます。対応を後回しにすると、連携の設計をやり直すことになりかねません。
- 保存範囲:システムがすべての帳簿保存を担うとは限りません。連携時は、対象と保存場所を経理・法務と確かめます(出典: 国税庁「電子取引関係」、2026年確認)。
- 制度上の要件:国税庁は、電子取引データの真実性と可視性を確保するため、システム関係書類、見読可能な装置、検索機能などを案内しています。
- 検索と履歴:取引年月日・金額・取引先での検索、訂正・削除の履歴、関連書類への参照。
AI予測とFP&Aの取り入れ方
AI活用は、データを整えたうえで段階的に進めます。マスタが統一されていない、欠損や重複が多い、予測の前提が記録されていない状態では、AIを追加しても信頼できる結果にはなりません。
- 2026年は、過去実績を使う売上・費用の予測や、異常値の検知への期待が高まっています。
- 予算・実績・見込の定義と履歴を整え、マスタや欠損・重複、予測の前提を管理します。
- 予測の根拠、利用データ、更新日、担当者の承認を表示します。
- AIは、差異やシナリオを早く見つける補助機能として使い、判断そのものは人が担います。
導入モデルケースと効果測定の指標
導入効果は、画面数や登録ユーザー数だけでは測れません。導入前の業務時間と稼働後の判断スピードを、同じ指標で比べます。ここに挙げるのは、要件検討に使える3つのモデルケースです。特定企業の実績ではありません。
単一事業・少人数の企業の始め方
単一事業で利用者が少ない企業は、対象の範囲と優先する効果を決めます。最初から全部を入れると、運用が回りにくくなるおそれがあります。
- 対象範囲:年度予算、月次実績、部門別粗利、簡易な着地見込みから始める。
- 月次運用:会計データを取り込み、部門責任者が見込みと差異コメントを入力する。
- 優先事項:経営会議の準備を標準化し、締めからレポート完成までの日数短縮を目指す。
高度な案件別の配賦や複雑なシナリオは、最初から作り込まずに進める方法もあります。
複数事業・案件型の企業で追加する管理
複数事業では、案件の状況を早く把握し、対処できる管理を加えます。全社の数字だけでは、案件ごとの変化に遅れて気づくおそれがあります。
- 案件別管理:売上に、工数、外注費、受注残、進捗、粗利率を結び付ける。
- 早期対応:進行中の案件で赤字化の兆候を検知し、全社利益が未達になる前に対処する。
- 対策と定義:要員調整や追加請求を検討し、利益、キャッシュ、予測の全社共通の定義をそろえる。
事業部ごとに異なる指標は認めつつ、全社共通の定義は保ちます。
ROIを判断するKPI
効果の評価に使う指標は、業務面と財務面に分けて見ます。業務面だけでは、利益につながったかどうかが見えにくいためです。
- 作業効率:月次集計時間、締めから完成までの日数、転記ミスや修正件数を測る。
- 運用状況:差異原因の特定時間、予測更新率、会議アクションの実行率を追う。
- 財務指標:粗利率、営業利益、予測誤差、キャッシュの着地誤差。
削減できた工数や、早く見つけた赤字案件、予測精度の向上による意思決定の価値も、評価に含めます。
業績管理システムの開発会社・ベンダーの選び方
開発会社やベンダーは、知名度や見積金額だけで決めず、自社の課題に合わせて評価します。評価の観点は、業務設計、会計・販売・人事などのデータ連携、権限と監査、稼働後の支援です。
開発会社、既製クラウドの導入支援会社、EPMなどの製品ベンダーは、役割がそれぞれ異なります。そのため、まず依頼範囲を明確にします。
実績と適合性の確認
候補先の実績は、業務との適合性と実機での確認で見極めます。事例の近さを見ないまま決めると、導入後に業務と合わない場面が出やすくなります。
- 類似事例:事業構造、部門数、法人の数、会計・販売システム、案件管理の粒度を比べる。
- 解決内容:近い事例で、どの課題をどのように解決したかを確かめる。
- 実機確認:実データに近いサンプルで差異分析や見込み更新を試し、標準機能・設定・追加開発を分ける。
業績管理画面の納品件数だけを見て、実績を判断することは避けます。
提案・見積・契約の比較項目
依頼から契約までの確認事項を、段階ごとに分けて見ます。RFPの内容が薄いと、提案を同じ条件で比べられなくなります。
- RFP:目的、対象部門、管理軸、利用者数を記載します。連携先、KPI、承認フロー、権限も記載します。
- 移行・運用:データ移行、納期、運用体制もRFPに含める。
- 提案書:要件対応、前提、対象外、追加費用の範囲を比べます。担当体制、テスト・教育計画、障害連絡も見ます。
- 契約:データの所有権、設計書の納品、API利用、仕様変更を確認します。保守範囲、解約時のデータ返却、第三者委託、セキュリティ事故の報告も見ます。
比較検討のチェック項目
比較では、業務から運用まで一貫して扱えるかを確かめます。項目ごとに別々の会社で比べると、全体の流れが見えなくなります。
- 計画管理:予算・実績・見込の一貫性と自社の管理粒度
- データ連携:コード変換、マスタ管理、CSV・API連携
- 分析:差異のドリルダウンとシナリオ比較
- 安全性:権限、監査ログ、電子帳簿保存法に関係する検索性、バックアップと復旧
- 定着支援:導入後の教育と保守
価格が低くても、データ整備や運用設計が別料金になり、稼働後にExcelでの補正が残るなら、実際の負担は下がりません。
▶ 詳細はこちら:業績管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:業績管理システム開発の発注/外注/依頼/委託方法について
業績管理システムでよくある失敗と対策
導入が失敗する原因は、技術面だけにとどまりません。経営層、経理、現場が必要とする数字を分けずに、既存のExcelをそのまま移すと、稼働後も手作業が残ります。失敗例を先に確かめると、提案依頼や要件定義の精度を高められます。
マスタ不整備とExcelの不統一を放置する失敗
部門名や勘定科目が年度の途中で変わる場合に、過去データとの対応を決めないまま連携すると、前年対比や予算差異が意味を持たなくなります。
そのため、システムを選ぶ前に、科目・部門・案件のマスタ、コード変換のルール、履歴の残し方を整理しておきます。変換できないデータは無理に取り込まず、対象期間と利用目的を明示して、段階的に移行します。
要件が膨らみ現場が使えなくなる失敗
初回に詰め込みすぎず、利用状況を見ながら広げていく観点を挙げます。初回に機能を詰め込むと、稼働までの期間が延び、現場が使いこなせなくなります。
- 初回範囲:例外、過去帳票、将来予測、細かな表示設定を詰め込むと、期間が延び、画面も複雑になります。
- MVPから拡張:必須業務を先に稼働させ、利用率、入力期限、コメント記入率、会議利用を見る。
- 現場検証:実データで入力負担を確かめ、標準化や運用の変更も含めて要件を見直す。
運用保守と引き継ぎを後回しにする失敗
導入後の変更に応じ、日々の運用を保つための対策です。導入して終わりにすると、組織や勘定科目の変更に追いつけなくなります。
- 変更への備え:組織、勘定科目、連携仕様の変更や、担当者の異動に対応する運用を設ける。
- 定期運用:月次のマスタ更新、権限の見直し、バックアップ確認、障害訓練、問い合わせ対応を行う。
- 改善と引き継ぎ:要望の優先順位を付け、業務フロー、データ定義、連携仕様、テスト・復旧手順を自社に残す。
よくある質問
最適な答えは、自社の規模や業務によって変わります。以下の回答は、そのまま当てはめず、要件整理の出発点として使ってください。
業績管理システムはExcelと併用できますか?
併用するなら、まず数値の正を決めておきます。予算入力、承認、確定値はシステムに集約し、Excelでの一時的な分析とは分けて、二重管理を防ぎます。加工したExcelを正式な値として取り込み直す場合は、履歴と責任者を記録します。
中小企業でも業績管理システムを導入できますか?
導入できます。大規模な基盤を作るより、1事業部の予算・実績・着地見込みに絞り、標準機能を中心に始める方法があります。また、利用者数、部門数、連携先、必要な権限も明確にします。
初期費用に加えて、月額利用料と運用担当者の負担も含めて判断します。
AI予測を最初から導入したほうがよいですか?
AI予測は、データの定義と予実管理の定着という前提条件がそろってから、段階を追って導入するものです。
- AI予測は、最初から必須とは限りません。
- 予算・実績・見込の定義、コード、履歴、欠損・重複の扱いが未整備だと、精度や説明可能性を確保しにくくなります。
- 標準的な予実管理を定着させ、予測誤差や見込み更新の負担を測る。
- 異常検知やシナリオ比較など、効果が見込める機能から段階的に導入する。
開発とパッケージのどちらを選ぶべきですか?
標準機能で足りるかを基準に、導入方式を比べます。判断の軸を決めておくと、提案を比べやすくなります。
- パッケージ・クラウド:標準的な予算・実績・予測で足りる場合は、期間と保守負担を抑えやすい選択肢。
- 個別開発:独自KPI、複雑な配賦、特殊な承認、既存業務との深い連携が不可欠な場合に検討する。
- 比較軸:標準機能、設定、追加開発を比べ、業務変更とシステム変更のどちらが合理的かを判断する。
まとめ
導入判断で押さえるべき要点
業績管理システムは、売上や利益の表示に加えて、予算、実績、差異、着地見込み、会議のアクションを一つの流れで管理する仕組みです。Excel運用の課題を解くには、集計時間や転記ミスを測ったうえで、管理軸とデータの正を決め、MVPから段階的に導入します。
選定と定着化で押さえるべき要点
導入の判断では、費用、事業者の支援、運用準備を合わせて確かめます。
- 費用幅:設定中心は50万〜300万円程度、大規模基盤は5,000万〜1億円以上です。
- 総額と実績:連携、データ整備、権限、保守、引き継ぎを含め、自社に近い実績や支援体制を確かめる。
- 導入準備:AIやクラウドの活用前に、データ品質、セキュリティ、説明可能性を整える。
▼関連記事一覧
・業績管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・業績管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・業績管理システム開発の見積相場や費用/コスト/値段について
・業績管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。