
業績管理システムの発注は、目的とKPIを決め、要件を整理して、契約と委託先を選ぶ順に進めると、業務に合う仕組みにつながります。
発注形態、RFPと契約、費用相場、委託先選定の順に、各段階で決めることを見ていきます。全体像は、業績管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・業績管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
発注・外注の前に押さえたい業績管理システムの全体像
業績管理システムは、予算登録から実績取込、予実差異の確認、着地更新、経営会議での判断までを支える業務基盤です。売上を集計してグラフにするだけのツールと見ると、発注時の要件が業務の流れから抜けやすくなります。そのため、外注先には機能を作るだけでなく、一連の業務を現場に定着させる設計力が求められます。
発注前に決める目的と測定指標
見える化の成果を業務改善につなげるには、締め後の資料作成や差異の原因確認にかかる時間を、改善の前後で比べられるようにしておく必要があります。
- 会議資料の作成時間:締め日から資料が完成するまでの日数を測ります。
- 差異原因の特定時間:原因を確認するまでにかかる時間。
- 見込みの更新頻度:部門ごとに、何営業日ごとに見込みを見直すかを決めます。
測定指標を決めないまま外注すると、画面は完成しても、業務改善の効果を判断できません。
初回に必要な機能と後回しにできる機能の分け方
MUSTとWANTに分けると、初回で必要な機能と、段階導入に回す機能を見分けられます。
- MUST:予算・目標登録、実績取込、予実比較、差異コメント、権限、承認、基本レポート。
- WANT:ローリングフォーキャスト、シナリオ比較、複雑な配賦、AI予測や異常検知。
WANTは、データの定義と月次運用が整ってから段階的に導入する方法もあります。ただし、機能を増やすほど価値が上がるとは限りません。入力されない項目や承認されないワークフローは、コストだけを増やします。
発注形態の選び方(パッケージ・導入支援・受託開発)
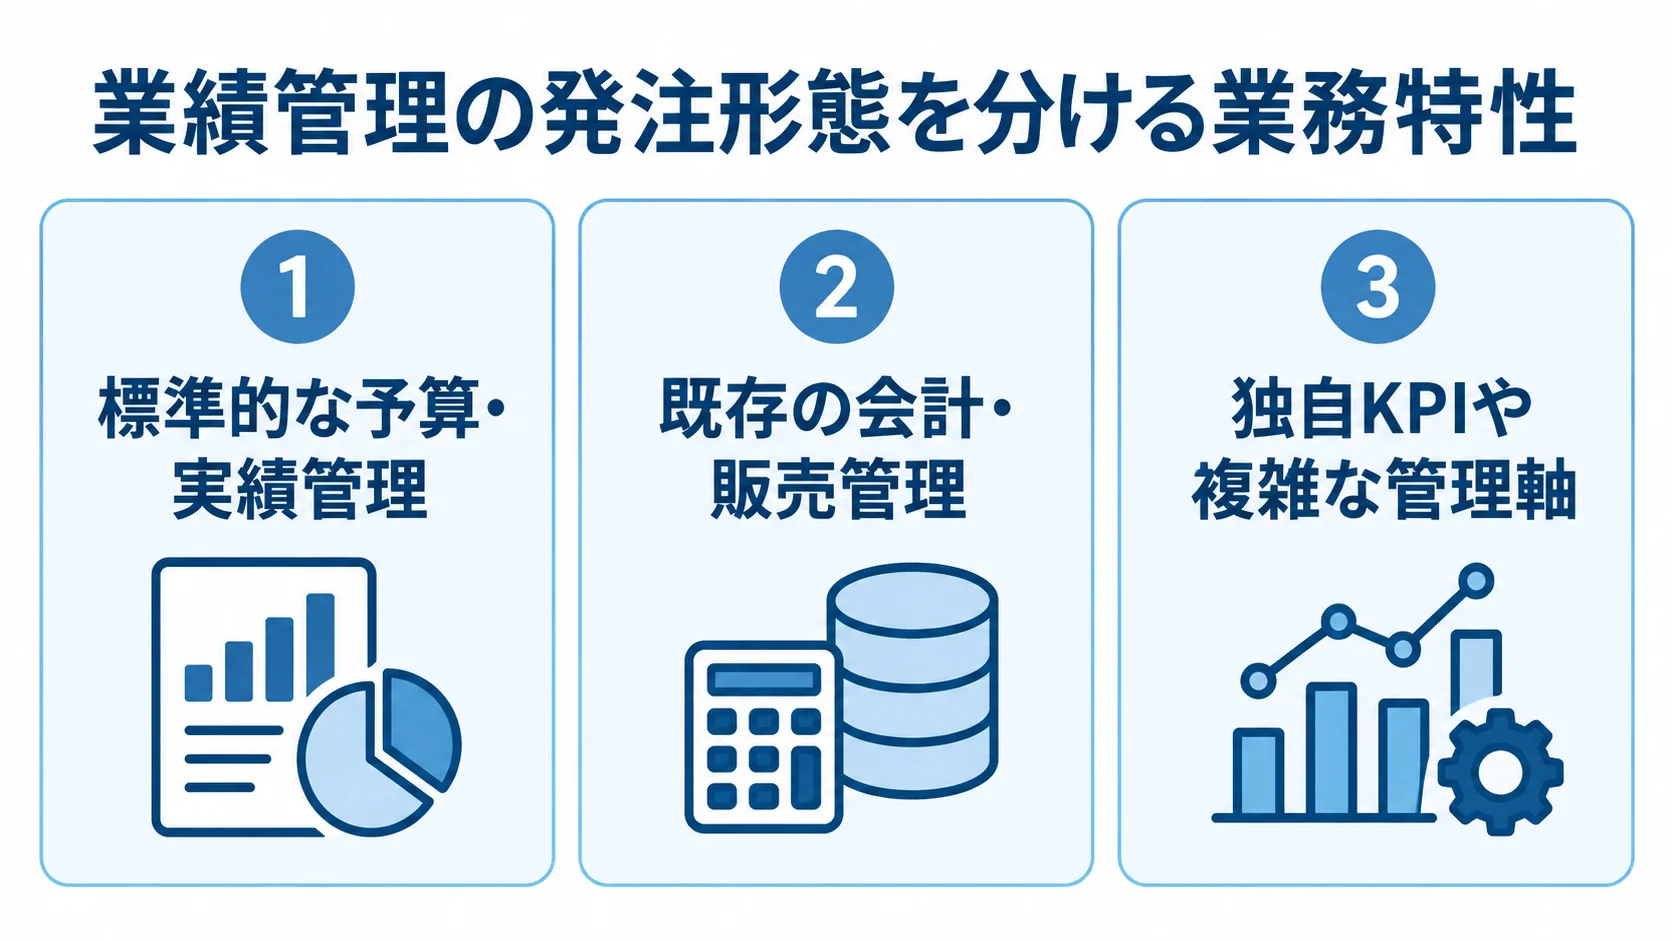
標準的な予算・実績管理を早く始めたい場合は、クラウド型パッケージと導入支援が候補になります。一方で、独自KPIや複雑な管理軸が競争力に直結するなら、受託開発を検討します。
既存の会計・販売管理を活かすなら、DWHやBIを組み合わせる方法も比べます。選ぶ際は、会社規模と事業部数、利用者数を基準にします。連携先や管理粒度、セキュリティ要件も、候補ごとに確かめます。
クラウド型パッケージが向いている企業
単一または少数の事業で、予算策定から予実分析、承認までの標準機能を使える企業は、クラウド型パッケージを優先しやすいです。
サーバーの構築やバックアップを自社で抱えにくい企業にも、導入期間を短くしやすい利点があります。ただし、標準業務に合わせる判断は必要です。
予算入力の締め日や勘定科目の持ち方を変更できるかを確かめます。例外処理は、追加開発の前に業務側で吸収できないかを検討します。
ERP・BI・DWHを組み合わせる外注の注意点
会計や販売管理を実績データの基盤として残し、DWHで統合してBIで分析する形にすると、既存の投資を活かしやすくなります。
BIは見る機能が中心になりやすいため、予算入力や部門承認を別途設計しないと、Excelでの運用が残ります。差異コメントと確定履歴も、設計に含める必要があります。
RFPには表示画面だけでなく、入力から承認、締め処理までの役割分担を明記します。
受託開発を選ぶケースと避けるケース
独自KPIや案件別採算、複雑な共通費の配賦が必要な場合は、受託開発が候補になります。法人・部門ごとの権限や、既存業務に合わせた承認が欠かせない場合も、受託開発を検討します。
標準的な予算・実績・予測で目的を達成できる場合に、Excelの例外をすべて再現しようとすると、初期費用と保守の負担が膨らみます。
受託開発でも、まず1事業部や1レポートを対象にしたMVP(Minimum Viable Product)から始め、実データで有効性を検証します。
RFPと要件整理の準備範囲
RFPは完成した仕様書である必要はありません。ただし、候補会社が同じ条件で提案できるだけの情報は必要です。
会社ごとに「売上」「利益」「案件」「見込み」の定義は異なります。そのため、機能名だけを並べたRFPでは、見積を比べられません。
まず、現状のExcelや経営会議資料を集め、そこから業務とデータの前提を整理します。会計科目や部門・案件コードも、その材料に含めます。
現状分析で候補会社に渡す資料と作業
候補会社に業務の実態を伝えるため、予算資料や月次作業、連携するデータの現状を整理します。
- 業績資料:部門別予算ファイル、実績集計表、経営会議資料。
- 月次業務:締めスケジュールと手作業で補正する計算式。
- データ連携:会計、販売管理、請求、SFA・CRM、勤怠、経費精算、給与、プロジェクト管理。
各データについて、保有システムや更新頻度、対象期間、責任者を記録します。コード体系やCSVかAPIかといった連携方式、欠損や重複の有無も確かめます。これがそろうと、連携費用の見積が現実的になります。
提案の差が見えるRFPの要件
候補会社の提案内容を比べられるよう、目的から予算までの条件をRFPに記載します。
- 目的と範囲:導入目的とKPI、対象部門・法人・利用者、希望時期。
- 業務とデータ:管理粒度、レポート、連携先、移行する過去データの期間。
- 統制と予算:権限、承認、監査ログ、セキュリティ、予算上限の考え方。
標準機能、設定変更、追加開発の希望は、MUST・SHOULD・WANTに分けて書きます。そのうえで、候補会社には対応方法ごとの提案と、前提が変わったときの増減見積を求めます。
機能要件と並べて整理するデータ品質とセキュリティ要件
科目・部門・案件コードが一致しないと、正しい差異分析ができません。そのため、発注前にマスタの正を決めておき、コード変換、締め後の修正、取消を要件に含めます。欠損や重複、過去データの扱いも、あわせて決めておきます。
人件費や業績情報を扱うため、MFA、最小権限、操作ログを確認します。バックアップや脆弱性対応、障害時の連絡先についても、委託先に説明を求めます。データ所在地と再委託先の管理も確かめます。
IPAの「中小企業の情報セキュリティ対策ガイドライン第4.0版」(2026年3月公開)でも、バックアップやサプライチェーンを含む対策が重視されています(出典:IPA「中小企業の情報セキュリティ対策ガイドライン第4.0版」、2026年)。
業績管理システムの契約形態と請負・準委任の使い分け
要件が固まっている部分は請負、要件整理や検証を伴う部分は準委任とする組み合わせが現実的です。
契約形態は、成果物を固定できるか、途中で業務ルールを見直す可能性があるか、発注側が意思決定できる体制を持つかで選びます。価格は、それらを踏まえて比べます。
請負契約で定める成果物と変更条件
請負契約では、完成責任の範囲と仕様変更時の扱いを、契約前に定めておきます。
- 成果物と受入:画面一覧、機能一覧、連携仕様、データ移行範囲、テスト項目、受入基準。
- 納品と瑕疵対応:合意した成果物を納期までに完成させ、納品後に見つかった瑕疵へ対応する期間を定めます。
- 仕様変更:変更の受付方法と追加費用の算定方法を契約書や個別契約に記載します。
「業績管理機能一式」と書いた場合、差異コメントの範囲やレポートの本数で認識が分かれがちです。そこで、受入条件は文章とサンプル画面で残します。
準委任契約の作業範囲と体制の管理
準委任契約は、作業の進行や専門知識の提供を委託する場合に向いています。要件定義やデータ整理が対象になり、プロトタイプ検証や運用改善も含まれます。
発注側と受託側が定例会議で判断を重ねながら進められる利点がある一方、成果物と完成責任が曖昧になりやすい点には注意が必要です。
月ごとの稼働時間や作業報告を合意します。そのうえで、担当者の役割や意思決定者を決め、次月の成果目標と終了条件も定めます。追加人員や再委託の扱いも確かめます。
データ・設計書・ソースコードの権利と引き継ぎ
受託開発では、入力データの所有権を確かめます。加えて、設定情報やデータモデル、API仕様の帰属と利用範囲を確認します。設計書やテスト仕様書、ソースコードも、帰属と利用範囲を確認します。
クラウド型でも、解約時のデータ形式や保存期間を確認します。削除証明や移行支援の有無も、あわせて確かめます。
担当者や委託先が変わっても運用できるよう、管理者権限と手順書を整えます。教育や引き継ぎ工数も、成果物に含めておきます。
業績管理システムを外注する費用相場の目安
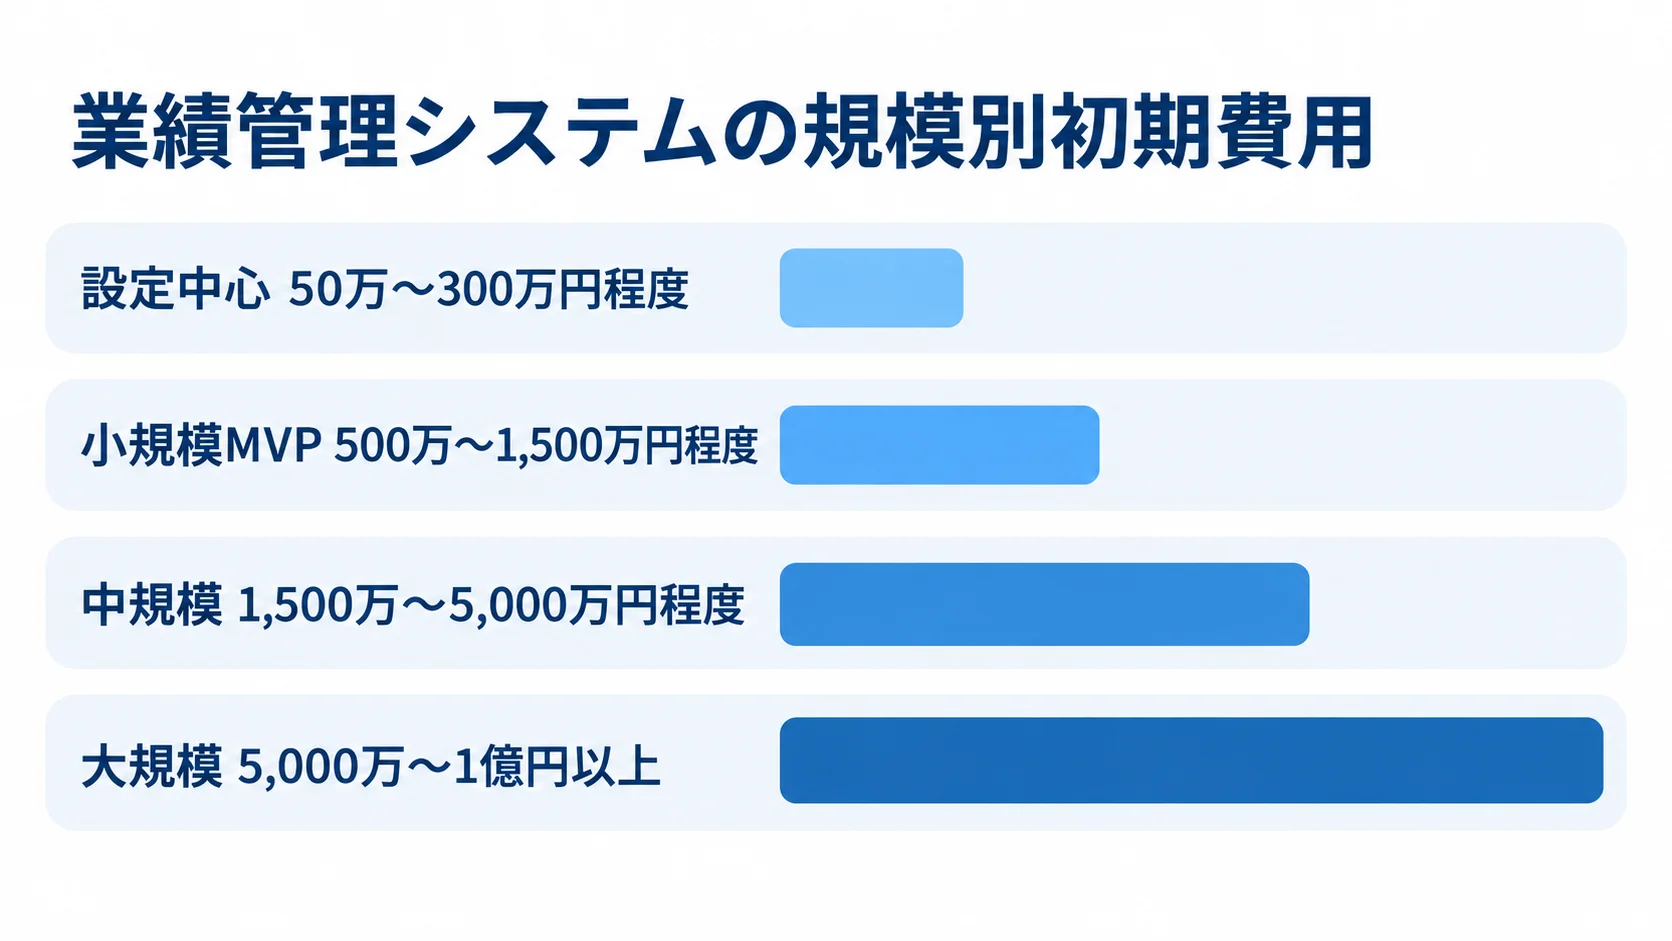
業績管理システムの外注費用は、設定中心の50万〜300万円程度から、複数法人や高度な連携を含む5,000万〜1億円以上まで幅があります(出典:株式会社ripla「予実管理システムの開発費用・見積相場」、2026年)。
これは業績管理・予実管理に近い実務ベースの目安で、公的な一律の統計や特定ベンダーの定価ではありません。金額は、管理軸や連携数、移行データによって増減し、権限やレポート、導入支援の範囲でも変わります。正式な予算は、同じ前提条件で取った見積をもとに決めます。
規模別の初期費用と開発期間の目安
初期費用と期間は、実装する管理機能や連携の広さに応じて、次の幅になります。
- 設定中心:既存SaaSやクラウドの設定中心で、少数部門の予算・実績・基本レポートを導入する場合は50万〜300万円程度、1〜3か月程度。
- 小規模MVP:小規模な業績管理MVPで、予算登録、実績取込、簡易差異表示、限定的な権限を作る場合は500万〜1,500万円程度、3〜6か月程度。
- 中規模:部門・案件管理、会計/API連携、承認、差異コメント、着地見込みで1,500万〜5,000万円程度、6〜12か月程度。
- 大規模:複数法人・海外拠点、連結、複数連携、配賦、監査ログ、高度な予測やBIで5,000万〜1億円以上、12か月以上。
ここに挙げた金額と期間は、リサーチノートに記載された2026年公開の予実管理システム開発相場をもとにした幅です。
一般的な業務システムの相場をそのまま当てはめると、管理会計の設計やデータ整備が抜けて、予算不足になりがちです。そのため、業績管理に固有の作業を分けて確認します。
見積書で分けて確認する費用項目
見積の抜けを見つけ、費用配分を比べるには、開発から運用までの作業ごとに分けて確認します。
- 上流と設計:要件定義、業務設計、画面・データ設計。
- 開発と移行:実装、連携、データ整備・移行。
- 導入と運用:テスト、研修、リリース、保守運用、追加変更。
実務目安の配分は要件定義10〜20%、設計15〜25%、実装40〜60%、テスト15〜25%です(出典:NotebookLM「ERP・経営管理」Q&Aを基にした実務目安、2026年)。ただし、前提により変わる参考値です。
データ整備と連携が一式に含まれていると、見積同士の比較が難しくなります。そのため、対象システム数や項目数、APIの有無を明記してもらいます。エラー時の再処理まで書いてもらうと、比較しやすくなります。
月額費用・保守・補助金を含むTCOでの比較
クラウド型では、初期設定や月額利用料、ユーザー追加が別料金の場合があります。IP制限や会計API連携、導入支援も、別料金になることがあります。
Diggleの料金ページでも、初期費用と月額費用、オプション費用を分けて示し、ユーザー追加や会計サービスとのAPI連携を別項目で案内しています。
- 見積条件:利用者数、対象法人、連携先、サポート範囲を伝えます。
- 補助金額:通常枠は1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下です。
- 対象経費:ソフトウェア購入費、最大2年分のクラウド利用料、導入コンサルティングや研修などが対象になり得ます。
- 複数年費用:対象外の追加開発費と3〜5年目の保守費もTCOに含めます。
補助金を使える可能性がある場合でも、補助後の初年度費用だけで比べると、複数年の負担を見落としがちです。
補助率は原則1/2以内で、登録ITツールや支援事業者の要件もあります(出典:中小企業基盤整備機構「デジタル化・AI導入補助金2026 通常枠」、2026年)。そのうえで、補助対象外の費用も含めたTCO(総所有コスト)を計算します。
委託先の選定と見積比較の観点
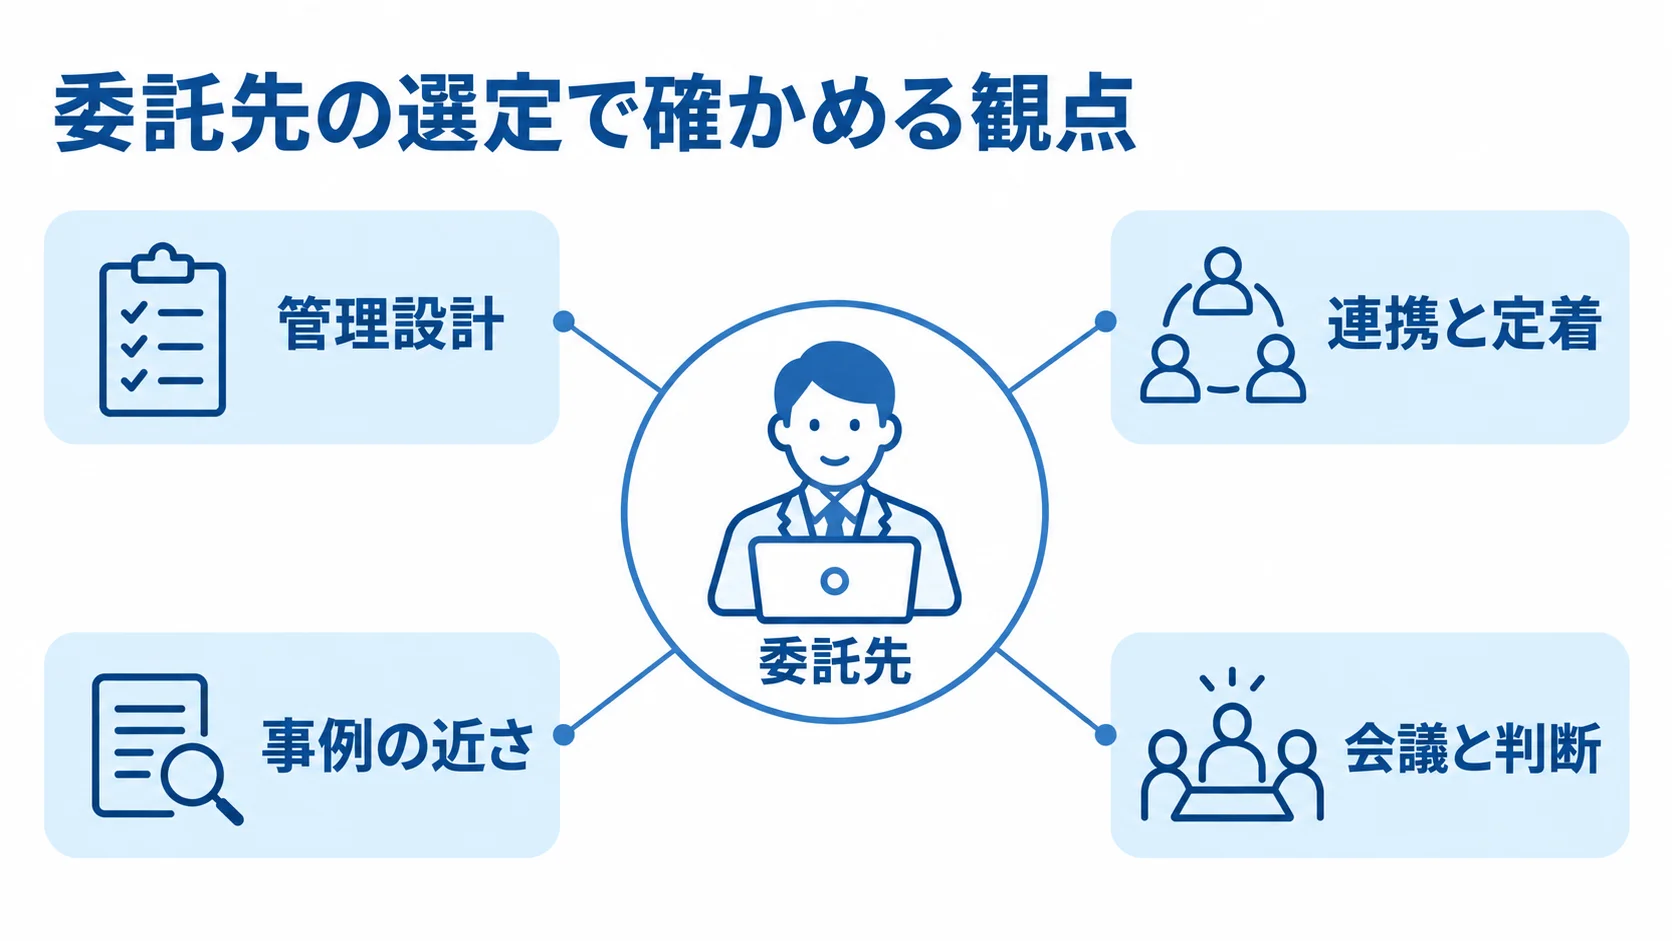
委託先は、知名度や見積総額だけでなく、一つの体制で業務を扱えるかで見ます。業績管理の業務設計と現場定着、セキュリティに加え、会計・販売・人事データの連携まで確かめます。
NTTデータの経営管理コンサルティングは、予算・実績・着地見込みに加え、製品別収支やBS、キャッシュ、ROICなどを扱います。構想策定から導入・定着化・効果創出まで支援する考え方も示しています。
自社に必要な範囲を切り分けて、候補会社の強みと照らし合わせます。
「近い業務」での実績と専門性の確認
「業務システムの実績が豊富」という説明では、自社に合うかを判断しにくいものです。そこで、自社に近い業務の実績を、次の観点で確かめます。
- 管理設計:予算・実績を同じ管理軸で扱い、案件別・顧客別採算を設計したか。
- 連携と定着:会計・販売・SFA・勤怠の連携や部門入力・承認を定着させたか。
- 事例の近さ:業種、売上規模、事業部数、法人数、利用者数、導入方式が近いか。
事例を聞く際は、課題と対象範囲、期間を確かめます。体制や稼働後の成果も、あわせて聞きます。社名や数値を開示できなくても、匿名化した範囲で回答してもらえるかも確認します。
金額より前提条件をそろえる見積比較
複数社には、同じRFP、サンプルデータ、連携先一覧を渡します。比較表には、前提条件と対象外、追加費用を並べます。納品物や期間、体制も、同じ表に入れておきます。
安い見積には、要件定義やデータ移行が含まれないことがあります。テストや研修、保守も含まれているかを、比較項目で明示してもらいます。
- 導入費:初期費用、連携、移行、追加開発。
- 継続費:月額・保守、サポート、契約期間。
- 終了条件:解約時のデータ返却と社内担当者の工数。
発注側は、3〜5年の総額と社内工数をあわせて評価します。
提案内容とプロジェクト管理体制の確認先
提案の実現性を確かめるには、営業担当に加えて、要件定義と設計の責任者にも質問します。
- 会議と判断:経営企画・経理・現場責任者を含む会議体と意思決定方法。
- 進捗と品質:課題管理、遅延報告、品質管理、データ不整合時の役割分担。
- 継続性:再委託先の管理と担当者交代時の引き継ぎ。
短いプロトタイプやサンプルデータで、予算登録から差異コメントまでを実演してもらうと、提案書では分からない理解度を確認できます。
発注で起きやすい失敗と防ぎ方
発注後の手戻りを抑えるには、失敗の原因ごとに対策を決めておきます。
- 要件の丸投げ:業務オーナーを置き、MUST・WANTの区分を決める。
- 部門ごとに異なるExcelの移行:マスタの正を定め、実データで確かめる。
- 対象の広げすぎ:最初から全社・全機能は対象にせず、段階導入する。
- 稼働後の準備不足:入力負担の検証、保守担当、受入基準、運用KPIを契約前に決める。
AI予測は、欠損や重複、コードの不一致が残ったまま加えると、精度や根拠を説明しにくくなります。先に予実の定義と更新ルールを整えてから、導入を検討します。
よくある質問(FAQ)
発注・外注を検討する企業からよくある質問をまとめました。自社の規模や既存システムに応じて、RFPや初回打ち合わせで確かめてください。
業績管理システムの発注費用はどのように抑えられますか?
対象部門を絞ったMVPで始め、標準機能を優先して、必要な連携先とレポートを選ぶと、費用を抑えやすくなります。
複数社に同じRFPを渡し、設定・追加開発・移行・保守の内訳を比べます。データ整備やテストを省くと、稼働後の修正費用が増えるため、品質に関わる工程は残しておきます。
業績管理システムの開発を丸ごと外注しても問題ないですか?
丸ごと外注することはできます。ただし、目的やKPIを決めるのは発注側です。管理軸や予算・実績の定義、最終承認者も、発注側が決めます。
業務判断を委託先に任せきりにすると、画面が現場の運用に合わない可能性があります。そのため、業務オーナーと経営企画・経理・現場の代表者を置き、定例会議で優先順位を決めます。
業績管理システムの契約で特に注意する点は何ですか?
契約では、成果物と受入基準、仕様変更の扱いを確認します。さらに、データと設計書の権利や再委託、セキュリティ事故、保守範囲も見ておきます。
解約時のデータ返却と担当者交代時の引き継ぎも定めておきます。請負では完成責任と瑕疵対応、準委任では稼働範囲と作業報告を明確にします。
クラウドでも、月額に含まれるサポートと、別料金の連携やユーザー追加を分けて確認すると、想定外の費用を防げます。
AIによる業績予測も発注時に含めるべきですか?
AI予測は、予算・実績・見込の定義を統一してから検討します。マスタや履歴、欠損や重複の扱いも先に整えておきます。整わないままでは、予測の精度や根拠を説明しにくいからです。
まずは予実管理と見込更新を定着させます。そのうえで、予測誤差や更新負担を測り、異常検知や複数シナリオの試算を段階的に導入します。
まとめ
発注前に整理するべきポイント
発注時のKPIには、集計を速くするだけでなく、差異原因の説明や着地見込みの更新、会議の判断と行動を早めることを含めます。
発注側は、標準機能、ERP・BI・DWHの組み合わせ、独自KPIや複雑な承認に対応する受託開発から、自社に合う形を選びます。
見積比較から契約までの進め方
見積比較から契約までは、要件、金額、契約条件の順に固めていきます。
- Excel、経営会議資料、連携先を整理し、MUST・SHOULD・WANT、移行範囲、権限、セキュリティ、受入基準をRFPにまとめます。
- 候補会社には、要件定義から保守までを工程ごとに分けて見積依頼し、前提条件と対象外をそろえて比べます。
- 設定中心の50万〜300万円程度から大規模な5,000万〜1億円以上までの費用幅を踏まえ、月額・保守・社内工数を含む3〜5年のTCOで判断します。
- 成果物を固定できる工程は請負、検討や検証を伴う工程は準委任とするなど、不確実性に応じた契約の組み立て。
- データ品質、現場の入力負担、月次運用、セキュリティ、解約時のデータ返却、引き継ぎを発注条件に含めます。
▼全体ガイドの記事
・業績管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。