
保険料計算システムの開発会社は、保険業務の知識、既存システムとの連携範囲、数理計算と運用への対応力で比べます。保険料計算は商品の販売開始日や料率改定、特約の条件などのルールが重なるため、自社の商品と業務に合うかを基準に選びます。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険料計算システムのパートナー選びが重要な理由
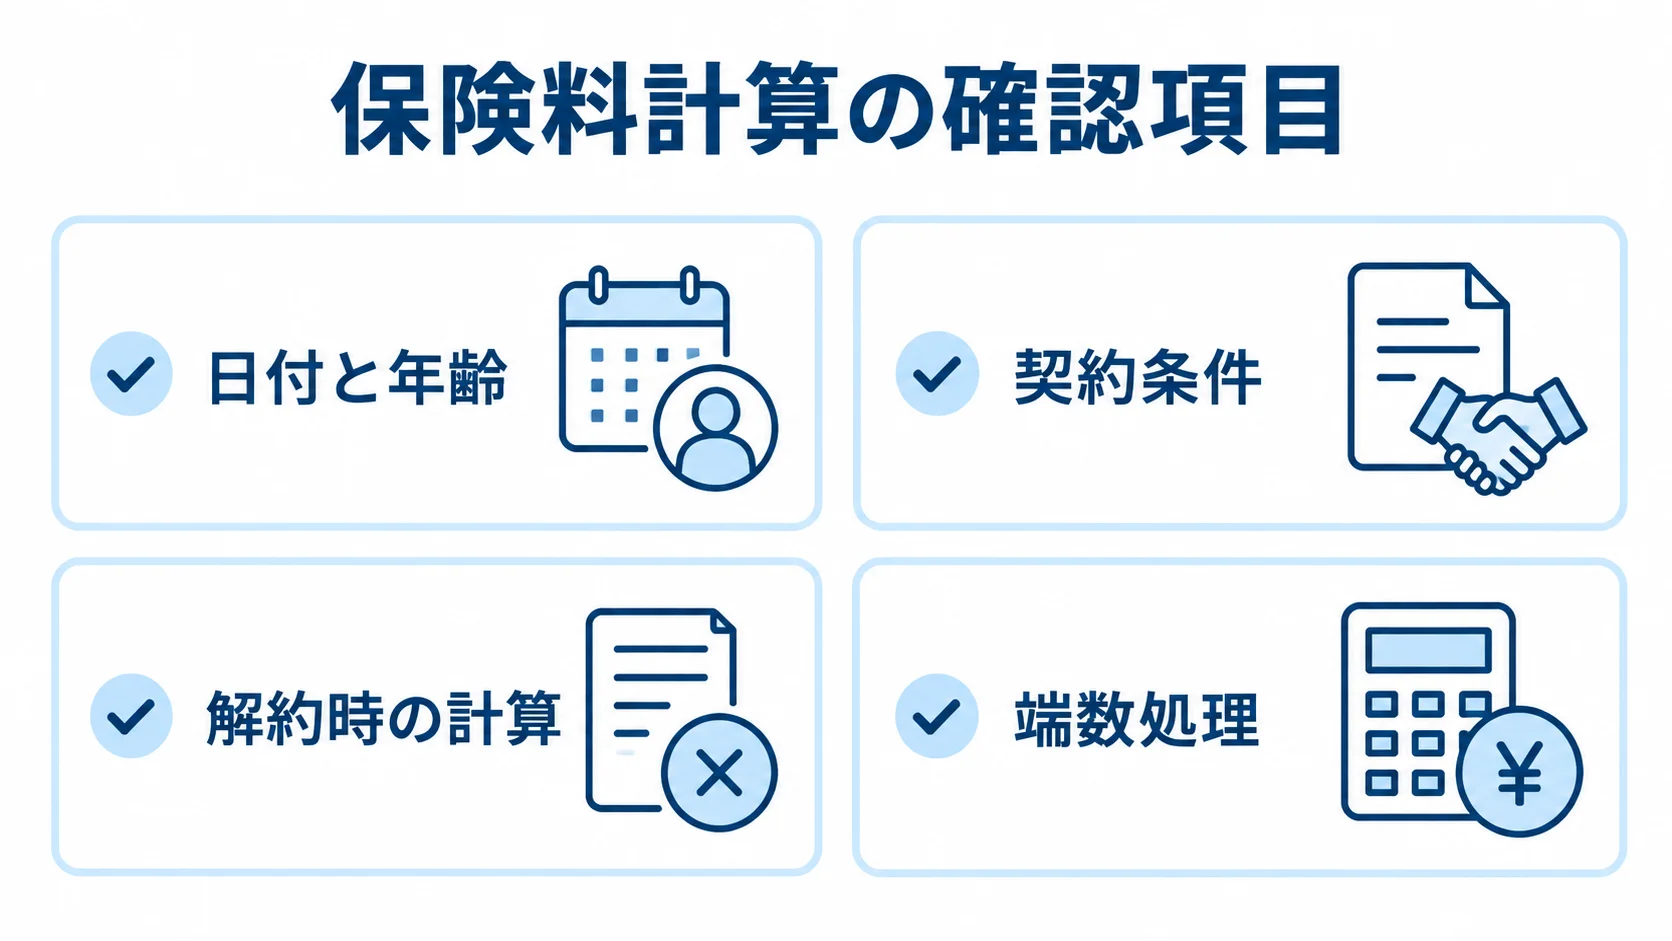
保険料計算は、年齢や保険金額から金額を求める処理に見えて、実際には複数のルールが重なります。たとえば、商品の販売開始日や料率の改定日、払込方法があります。特約の付加条件や端数処理も含まれます。
計算結果は、契約後の解約返戻金や責任準備金にも影響します。そのため、1円でもずれると、顧客向け設計書や契約管理の整合性が崩れる可能性があります。請求や手数料精算との整合性も崩れかねません。
適切なパートナー選定が成否を分ける理由
保険業務では、商品部門やアクチュアリーが持つ正解データを、入力項目と計算ルールへ落とし込みます。業務知識のない開発会社へ計算式だけを渡すと、通常のケースは動いても、例外的な条件で不具合が見つかりやすくなります。
- 日付と年齢:更新月、年齢計算の基準日、閏年の扱い。
- 契約条件:特約の重複や契約変更への対応。
- 解約時の計算:端数処理を含む結果の正しさ。
保険数理とシステム開発の両方がわかり、正解表やテストマトリクスを作れる体制が必要です。
発注前に確認すべきポイント
発注前には、開発対象をどこまで含めるかを整理します。試算画面だけか、新契約の申込・計上までか、契約後の返戻金・責任準備金・手数料までかを分けて考えてください。
候補会社を同じ条件で比べるため、社内で把握しておく情報を一覧にします。
- 業務の規模:商品数、特約数、販売チャネル。
- システム条件:API本数、ピーク時の計算件数。
- 運用条件:料率改定の頻度、過去契約の再計算の要否。
候補会社には、同じ代表商品と難しい特約のケースを渡します。計算結果に加え、版管理や監査ログの方法も提案してもらうと、違いがわかります。さらに、障害時の代替運用とテスト方法も示してもらうとよいでしょう。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを進めた経験を活かし、ビジネス成果とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築と導入の実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
riplaは、保険料計算を業務整理から始めて組み立てられます。現行業務とシステムを洗い出し、共通エンジンへ集約する計算を整理できます。
- 現行資料:Excel、商品・料率マスタ、設計書の整理。
- 連携先:契約管理、請求・収納、代理店手数料との連携範囲。
要件定義では、業務担当者とシステム担当者の認識をそろえられます。段階導入や既存システムとのAPI連携を含む構成を検討したい企業に適しています。
得意領域・実績
幅広い基幹システムの構築と導入の経験を活かし、保険会社、代理店、関連事業者の業務に合わせた開発を相談できます。試算APIとWeb画面から始める段階計画にも対応します。
将来は、商品マスタや申込へ、さらに顧客管理や手数料精算へ広げる場合にも、段階的な拡張を相談できます。相談時には、保険料に加えて解約返戻金や責任準備金を対象にするかを伝えてください。業務部門が変えられるルールと、開発者が管理する安全領域をどう分けるかも共有しておくと、提案を具体的に検討できます。
株式会社NTTデータ|保険APIとマイクロサービスで段階導入
NTTデータは、保険デジタルサービスプラットフォーム「InsureMO」を提供する大手SIerです。公式情報では、申込から支払いまでをデジタルで完結させる機能を、APIや独立したマイクロサービスとして組み合わせられると説明されています。また、商品テンプレートや既存商品を含む契約管理など、必要な範囲を選びやすい点が特徴です。
特徴と強み
保険販売のフロントや商品APIを、契約管理や請求・支払いとつなぐ構成を検討しやすく、デジタルチャネルを先に立ち上げたい企業の候補になります。
- 提供機能:公式サイトで紹介される、豊富なAPIと商品テンプレート。
- 連携方式:InsurTechサービスとの連携、マイクロサービスの組み立て方。
保険料計算だけを切り出す場合でも、販売画面から既存の基幹へ渡すデータを設計する必要があります。あわせて、正解データを管理するシステムも決めておいてください。
得意領域・実績と確認事項
新商品をデジタルチャネルへ早く広げたい場合や、複数の保険サービスと決済をAPIで連携したい場合の候補です。既存の保険基幹を残しながら段階的に刷新する案件にも合います。
InsureMOの標準範囲と、自社商品の特殊な料率・特約がどこまで一致するかは、個別に確かめる必要があります。そのため、PoCでは特殊なケースを実際に流して試すとよいでしょう。
- 計算条件:基本保険料、多重特約、改定日前後の計算。
- 出力と突合:設計書出力と既存計算との全件突合の方法。
富士通Japanソリューションズ東京株式会社|生命保険基幹と数理を含む大規模開発
富士通Japanソリューションズ東京株式会社は、生命保険業務に精通した知識と経験を掲げています。新契約、契約管理、数理を中心とする生命保険業務基幹システムの構築・運用を手がけています。
保険料計算を単独のWeb機能としてではなく、長期契約を支える基幹業務の一部として刷新したい企業にとって、検討しやすい候補です。
特徴と強み
新契約や契約管理と計算ロジックを連携できます。営業職員向けシステムや帳票から、再保険、数理処理まで含めて、全体がつながる形を目指せます。
既存のメインフレームや周辺システムが多い場合は、計算エンジンだけを切り出すか、基幹全体を段階的に移行するかを明確にしておく必要があります。また、既存契約のデータ移行、並行稼働、旧新計算の差異管理を、提案に含められるかを確かめてください。
得意領域・実績と確認事項
生命保険会社の新契約、保全、数理の業務知識を持つ体制に相談したい場合や、長期運用を前提に基幹を更改する場合の候補です。
見積もりの段階で、商品・料率マスタを管理するシステムと、商品改定時に業務部門と開発部門が担う役割を明らかにしてください。障害時に手計算で対応する方法や、受付を続ける方法も、聞いておくとよいでしょう。
大規模案件では、開発費用だけでなく5年分のTCOで比べることが大切です。そのTCOには、保守や教育、移行、制度改定対応を含めます。
TIS株式会社|保険基幹の可用性と運用設計を重視
TIS株式会社は、保険会社の基幹データベースやインフラの刷新、運用設計を含む支援を検討できる会社です。SBI生命の事例では、複数の業務から参照されるデータベース基盤を刷新しました。
対象業務には、引受や支払いのほか、オンライン見積りとコールセンターがあります。事例では、冗長化や災害対策、切替手順の改善を扱っています。計算式の正しさに加えて、計算結果を止めない仕組みまで重視する案件で候補になります。
特徴と強み
保険料計算システムでは、日中の見積りや申込に加えて、複数の部門が契約者情報を参照します。そのため、可用性と障害復旧も品質の一部です。
TISの公開事例は、従来の予備サーバーへ切り替えるのに30分から1時間程度かかるリスクを示しています。あわせて、基盤刷新と標準的な運用手順の整備が進められています(出典:TIS「SBI生命のデータベース基盤刷新事例」)。
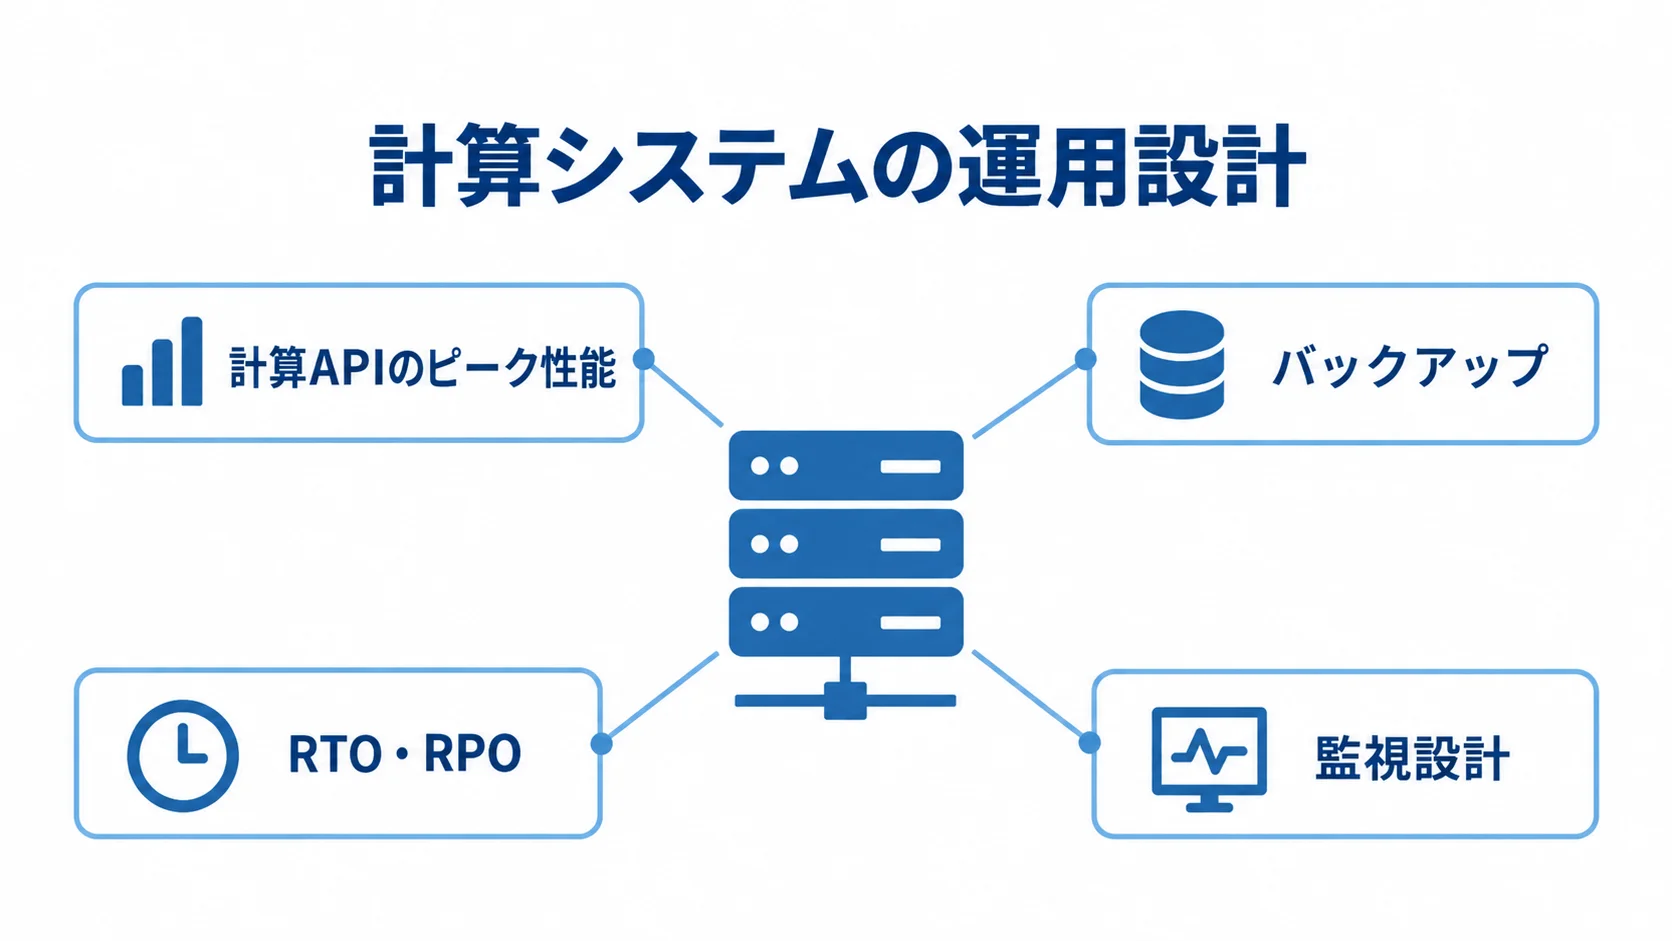
この事例を踏まえると、計算システムの運用設計では、性能面と復旧面の二つを押さえておく必要があります。
- 処理性能:計算APIのピーク性能。
- 復旧・監視:バックアップ、RTO・RPO、監視設計。
得意領域・実績と確認事項
オンライン見積り、コールセンター、契約・支払などの周辺業務を止めずに連携したい会社や、既存基盤の可用性を上げたい会社の候補になります。
- 業務分析:計算ロジックの分析担当者。
- 計算と障害:正解データの取込方法、API障害時も続けられる業務。
- ルール管理:商品改定時の版管理と改修の負荷。
コンピューターマネージメント株式会社(CMK)|個人保険の数理計算に近い開発・保守
コンピューターマネージメント株式会社(CMK)は、個人保険システムの開発・保守に関する公開事例を掲載しています。さらに、保険料計算の周辺にある数理業務まで扱う点が特徴です。
事例で扱われているのは、契約者向けの保険料と解約返戻金、社内向けの責任準備金、数理統計の帳票出力です。
特徴と強み
CMKの公開事例では、生保標準生命表や契約・支払情報などを基に、保険料率や責任準備金率を算出する数理業務が説明されています(出典:CMK「個人保険システムの開発・保守(数理)」)。
新商品や制度変更のたびにシステム対応が必要になり、長期契約を支える保守も欠かせないという課題設定は、保険料計算システムを検討する企業の状況に近いものです。
数理担当者と開発者の間に入り、保守まで継続して任せたい場合に相談しやすい候補です。
得意領域・実績と確認事項
個人保険の保険料や返戻金、責任準備金を一体で扱う案件の候補になります。数理帳票を含む案件や、既存計算の保守・改修を安定させたい案件にも合います。
発注前には、公開事例と自社の対象範囲が一致するかを確かめます。医療・年金・変額などの特殊な商品への対応を、あわせて質問しておくとよいでしょう。複雑な特約や、契約変更後の再計算への対応も、同じように質問します。
正解データの作成者、レビュー担当、障害時のエスカレーション先を、契約書や運用設計書に残しておくことが欠かせません。
株式会社エスコ・ジャパン|BRMSで料率・手数料ルールの変更に対応
株式会社エスコ・ジャパンは、BRMS製品「InnoRules」の導入事例を公開しています。生命保険業の事例では、手数料計算の開発と運用コストの削減が扱われています。
保険料計算と密接に関係する募集人・代理店向けルールの管理を検討する際の候補になります。
特徴と強み
BRMSでは、アプリケーションにハードコードされた業務ルールを、バージョン付きで管理する構成へ移しやすくなります。業務部門が変更できる範囲を広げると、商品改定に早く対応できる可能性があります。
誰でも本番ルールを変えられる状態は危険です。承認やテストを含め、ルールの公開日時や適用期間、元に戻す手順まで統制する必要があります。
得意領域・実績と確認事項
手数料、割引、特約条件など、変更頻度の高いロジックを安全に管理したい企業に合っています。制度改定のたびにソースコードを改修し、全体リリースを行っている企業にも合っています。
保険料計算の中核をBRMSへ移す場合は、数理計算の精度と処理性能に加えて、既存システムとの間でどこまでを誰が受け持つかをPoCで確かめてください。
事例の「コスト削減」が自社でも再現できるかは、5年TCOで評価します。ライセンス費用や保守費に加えて、ルール作成支援やテスト環境も含めて見ます。
保険料計算システムのパートナー選びのポイント
6社は同じ基準で一律に順位を付けられるものではなく、目的によって適した会社は変わります。たとえば、デジタル販売や生命保険基幹の刷新では候補が異なり、数理業務の保守やBRMSによるルール変更では、また別の会社が候補になります。同じ条件で提案を比べられるよう、対象範囲、正解データ、特約の組み合わせの3点をRFPに記載しておきます。
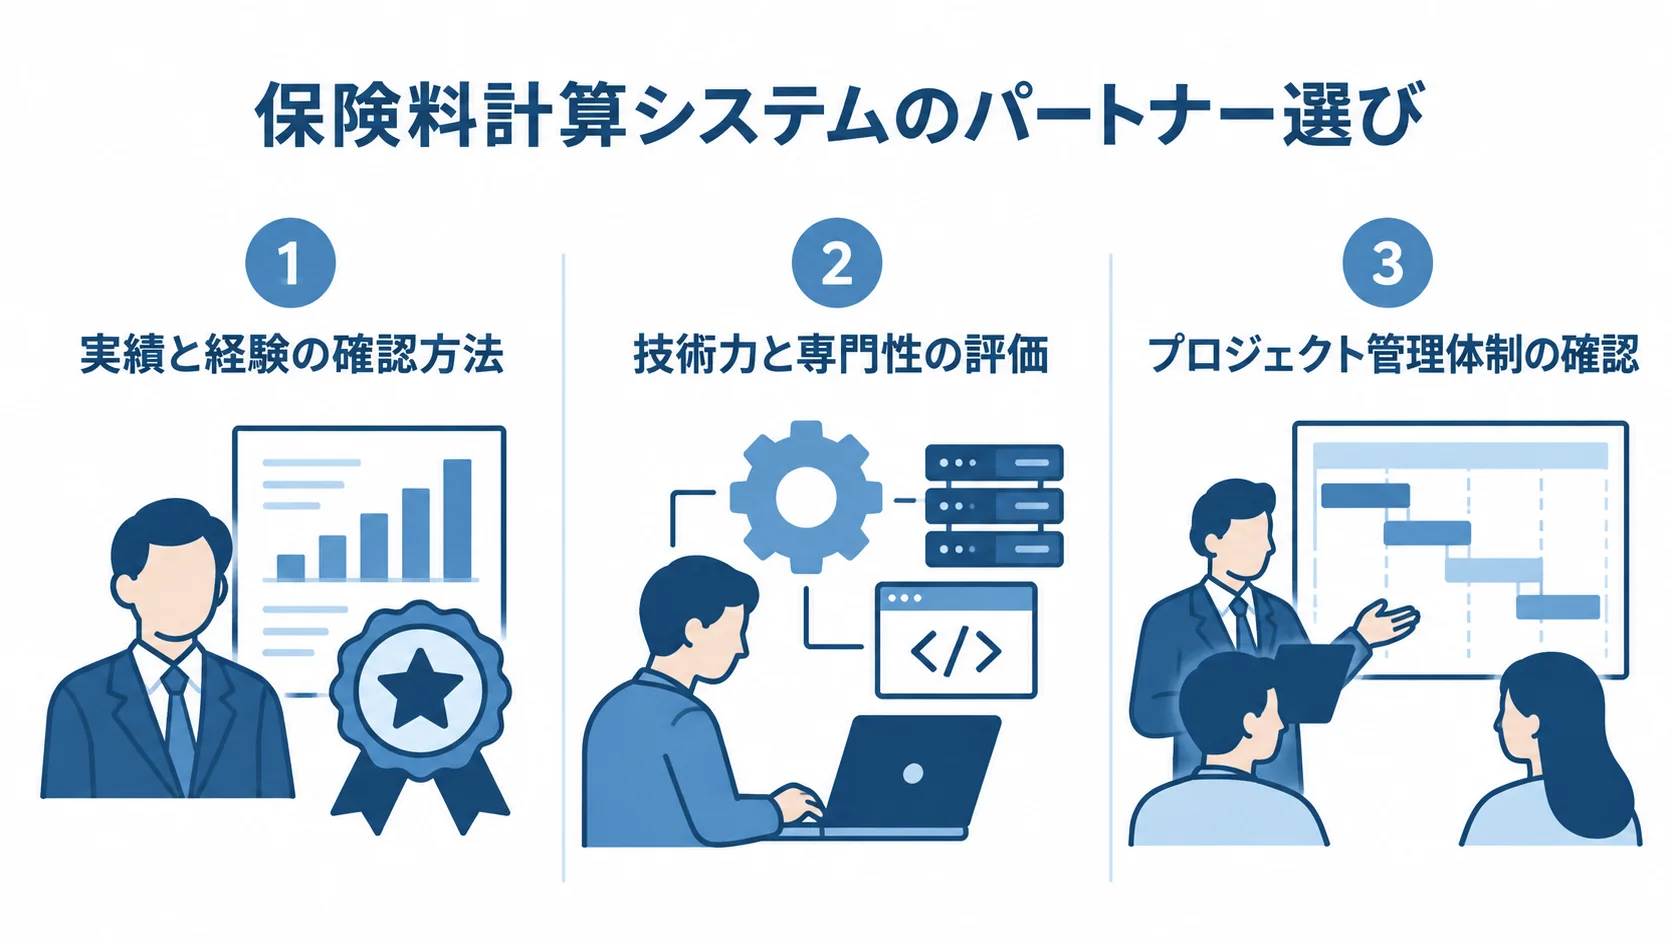
実績と経験の確認方法
「保険会社の開発実績がある」という説明を聞いたら、担当業務や正解データの作り方、稼働後の保守範囲まで具体的に確かめます。
- 担当領域:保険料、解約返戻金、責任準備金、手数料のうち担当した範囲。
- 業務連携:商品部門やアクチュアリーとの、正解データの作り方。
- 実績の説明:公開事例の対象業務、担当フェーズ、課題、成果の説明力。
公開事例に社名や金額がなくても、業務内容を具体的に説明できれば、経験の深さは読み取れます。
技術力と専門性の評価
評価の対象には、プログラミング言語やクラウドのほかに、ルールの扱い方も含まれます。年齢計算の基準日や特約の付加条件、端数処理を、説明できるルールとして管理できるかが問われます。料率の版や過去契約の再計算も、同じ観点で見ておくとよいでしょう。
金融機関向けの安全対策では、FISC第13版が2025年3月に公表されています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」)。保険会社向けの提案では、こうした対策を要件へ落とし込める会社を選ぶことが大切です。
- アクセス管理:MFAと最小権限の設定。
- データ保護:暗号化、監査ログ、バックアップ。
- 継続と委託管理:RTO・RPO、脆弱性対応、委託先管理の取り決め。
プロジェクト管理体制の確認
仕様の抜けや承認漏れを防ぐため、参加者と承認を受ける資料を先に決めておきます。
- 参加者:商品、数理、営業、契約管理、IT、監査の関係者。
- 承認対象:要件定義書、商品一覧、ルール一覧、入出力項目表。
- 検証・切替資料:計算正解表、テストマトリクス、切替判定表。
金融庁の保険会社向け監督指針は、重要なシステム更新の計画と進捗、プロジェクト管理を重視しています。サイバーセキュリティや外部委託先の管理も対象に含まれます。
2026年7月17日公表の改正後の監督指針は、同日から適用されています。そのため、最新の要求を踏まえた体制の確認が必要です(出典:金融庁「保険会社向けの総合的な監督指針」)。
よくある質問
保険料計算システムの開発会社を比べる際によくある質問に答えます。費用や期間は対象範囲によって変わるため、数字だけでなく前提条件もあわせて確かめます。
保険料計算システムの開発費用はいくらですか?
開発対象をどこまで含めるかで費用帯が変わるため、範囲別の目安を見比べる必要があります。
- 試算API・簡易Web画面:800万円から2,000万円程度。
- 多特約の商品群・既存連携を含む場合:2,000万円から8,000万円程度。
- 複数商品・数理・手数料・移行を含む場合:8,000万円から1億5,000万円程度。
これらは保険料計算システム単体の公開価格ではなく、対象範囲から整理した推定です。商品数や特約数、API本数が金額の前提となり、テストや移行、保守の範囲も見積もりに含まれます。そのため、相見積もりでは前提をそろえる必要があります。
パッケージとスクラッチ開発はどちらが良いですか?
一般的な商品や業務に合わせられるなら、パッケージやSaaSが候補です。商品改定の速さやルール変更を重視する場合は、BRMSも候補になります。
一方で、独自商品や特殊な数理ロジックが競争力になる場合は、スクラッチ開発が候補になります。初期費用だけで決めると、追加費用や将来の変更費用が見えなくなります。
アドオンやライセンス、クラウド利用料などの費用を洗い出します。あわせて、データ移行、制度改定、ベンダー変更のコストも見ておく必要があります。少なくとも5年TCOと、代表商品・難しい特約を使ったPoCの結果を、判断材料にします。
開発会社には何を質問すればよいですか?
保険料の計算実績に加えて、周辺業務や運用の経験があるかを質問してください。
- 業務経験:解約返戻金、責任準備金、手数料の対応実績。
- ルール・テスト:商品・料率マスタの版管理や特約の組み合わせテスト。
- 運用・契約:保守担当、障害連絡、資産の帰属、制度改定時のSLA。
要件定義に参加する業務の有識者がいるかも、あわせて確かめます。提案の段階で同じ計算ケースを渡し、結果の説明とテスト計画を比べます。
まとめ
開発会社は、保険料を算出する画面を作れるかよりも、どこまで一貫して扱えるかで比べます。対象は、商品や料率、特約の計算と数理から、契約管理や手数料、販売チャネルまでです。
6社は、比べる観点がそれぞれ異なります。riplaは業務整理と一気通貫の支援、NTTデータは保険APIとマイクロサービス、富士通Japanソリューションズ東京は生命保険基幹が特徴です。TISは可用性と運用設計、CMKは数理業務、エスコ・ジャパンはBRMSによるルール管理が、比べる際の観点になります。
発注前には、対象範囲と正解データ、特約の組み合わせを、RFPに記載しておきましょう。料率改定への対応や既存システムとの突合のほか、セキュリティと保守SLAの条件も、同じ資料に含めます。
候補会社には、代表的な計算ケースと境界値を渡します。計算精度に加えて、結果の理由を説明できるか、改定後も安全にリリースできるかを見ます。
障害時にも業務を続けられるかを確認すると、長期運用で後悔しにくくなります。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。