
保険料計算システムは、商品と料率を管理し、適用ルールを記録したうえで、計算結果を販売や契約管理へ渡す業務基盤です。
方式は、パッケージやSaaS、BRMSを使う構成、スクラッチ開発などから選びます。開発は要件定義から運用まで段階を追って進み、費用は対象範囲によって大きく変わります。
▼関連記事一覧
・保険料計算システム開発の進め方
・保険料計算システム開発でおすすめの開発会社6選と選び方
・保険料計算システム開発の見積相場・費用
・保険料計算システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険料計算システムの全体像
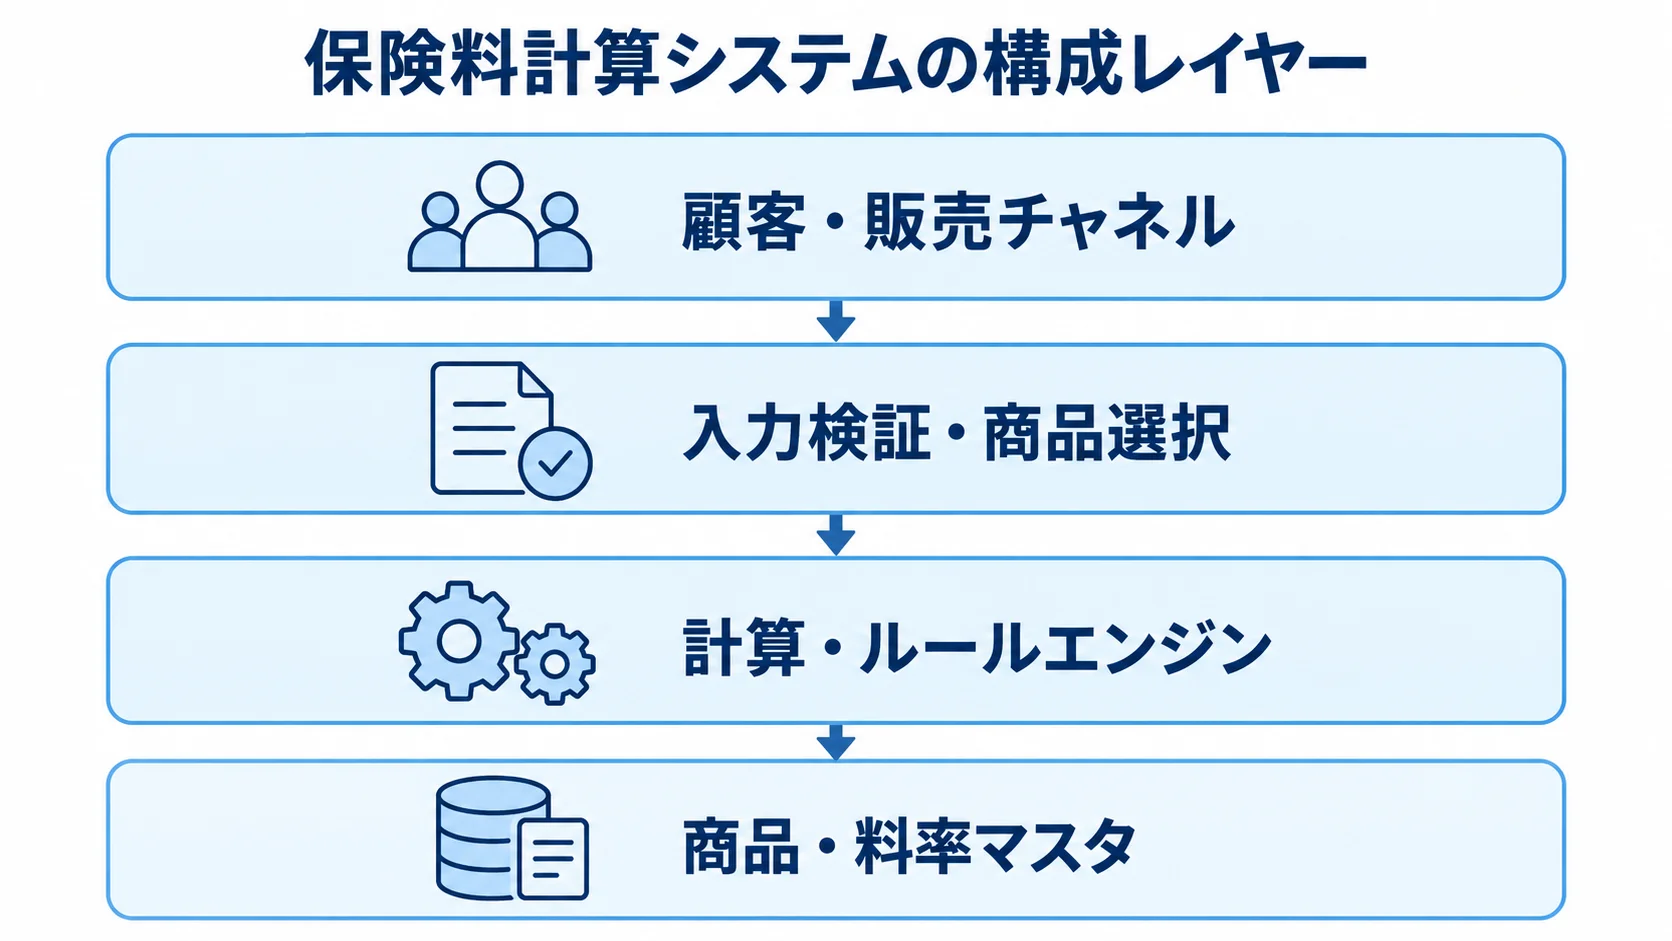
保険料計算システムは、顧客向けの見積画面と計算ロジックをつなぐ部分を含みつつ、商品や料率を管理する業務基盤です。適用ルールを記録したうえで、計算結果を販売や契約管理などへ渡します。
保険料計算システムの役割
保険料計算システムは、入力された契約条件に、その時点で適用されるルールを当てて保険料を算出します。
扱う情報は、大きく3つに分けられます。
- 計算の入力:年齢、性別、保険期間、払込期間、保険金額、払込回数、払込経路
- 扱う契約条件:月払・年払、特約、割引、払込免除、契約変更、更新、解約返戻金
- 追跡する情報:商品版、料率版、基準日、端数処理、計算日時
Excelや各画面に計算式が分散すると、販売チャネルごとに結果がずれたり、改定前の料率が残ったり、手計算に戻ったりする恐れがあります。一方で、計算エンジンを独立させ、商品マスタやルールを版で管理しておけば、変更の影響範囲を確認しやすくなります。
主な機能とデータの流れ
機能と構成を分けて見ると、導入範囲と将来の連携を決められます。
- 計算・試算:基本保険料、特約・割引・払込免除、保障内容・設計書
- 契約後・数理:再計算、責任準備金、数理帳票
- 販売・管理:代理店・募集人手数料
構成は、いくつかの層に分けて考えられます。
- 構成の前半:顧客・販売チャネル、入力検証・商品選択、計算・ルールエンジン
- 構成の後半:商品・料率マスタ、契約・請求・手数料等の周辺、監査・運用監視
機能は段階を分けて実装できますが、将来連携するデータ項目と責任部署は、早い段階で整理しておきます。
フロントから計算式を直接呼ばず、認証・認可済みのAPIを経由させると、Web、代理店、営業職員、コールセンターが同じロジックを使えます。
保険料計算システムの種類と選び方
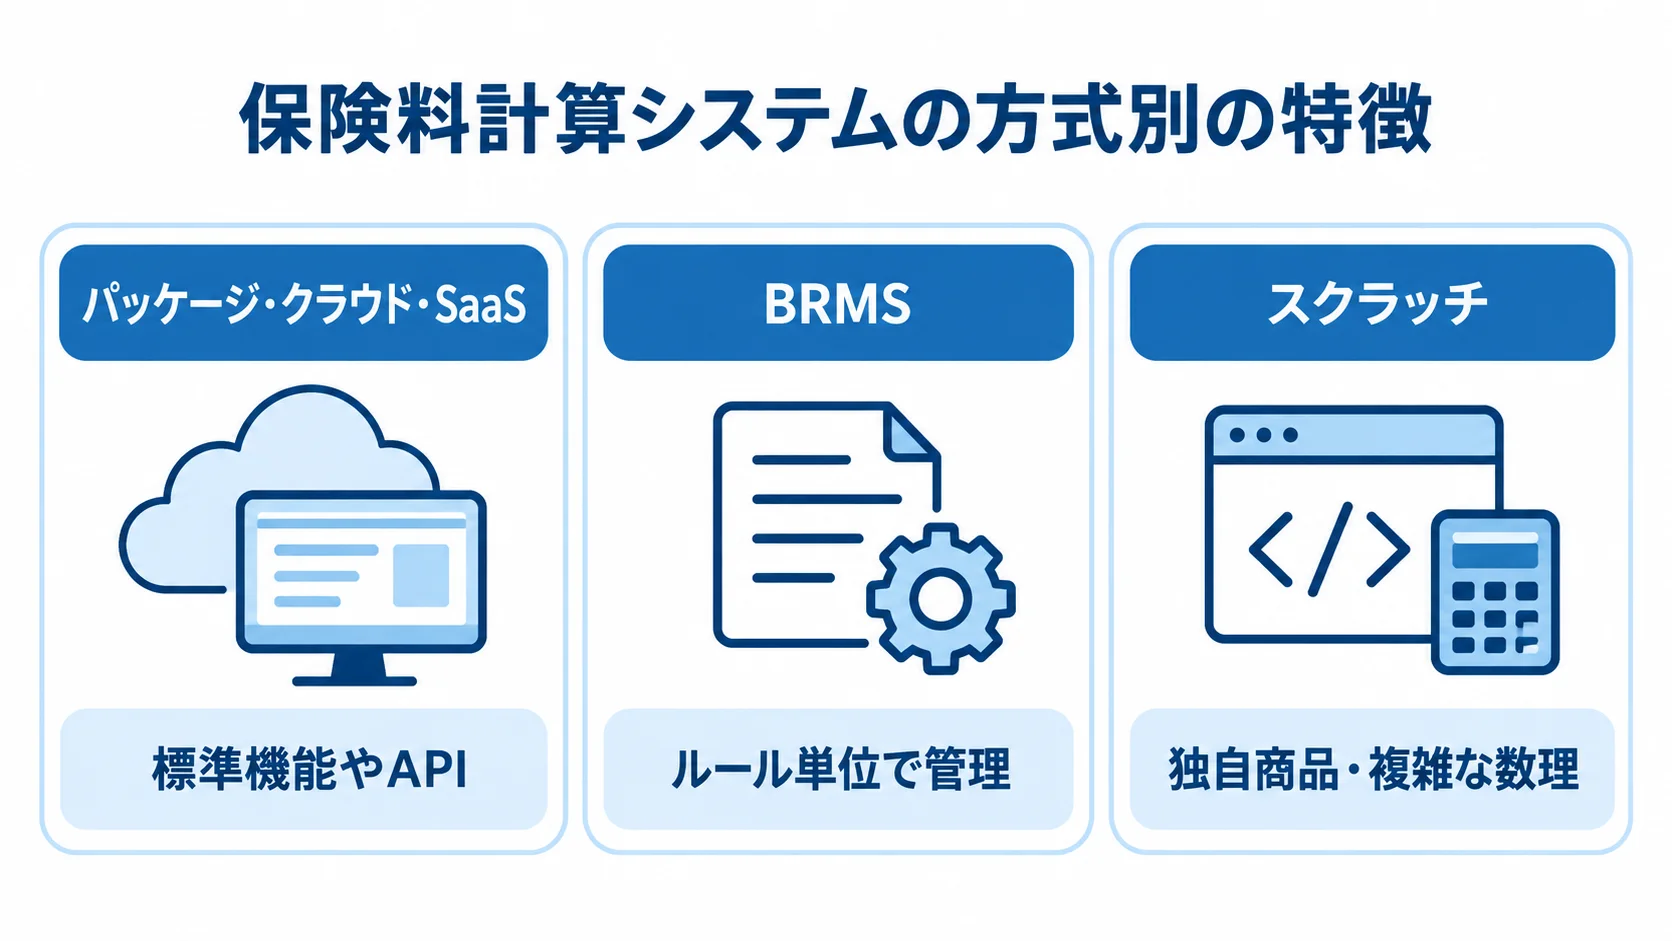
方式は大きく、パッケージやクラウド・SaaS、BRMSを活用する構成、スクラッチ開発に分けられます。商品ルールや既存契約に加えて、制度改定の頻度と保守体制を見たうえで、5年単位で無理なく運用できる方式を選びます。
パッケージ・クラウド・SaaSを使う場合
商品構成と業務手順を標準の仕組みに合わせられるかどうかが、この方式を選ぶ際の判断材料になります。
- 候補:保険業務向けパッケージ、クラウド・SaaS
- 利点:初期開発を抑えやすく、標準機能やAPIを使える
- 追加開発の要因:独自特約、国内固有帳票、既存契約移行、標準外の数理ロジック
- 2026年時点の公開例:申込・支払いをマイクロサービス化し、APIや商品テンプレートを組み合わせる
2026年時点で公開されている事例には、スモールスタートから既存商品を含む契約管理まで、範囲を選んで始められるものがあります。また、基幹システムを一度に刷新せず、計算・販売チャネル・契約管理を段階的につなぐ考え方も参考になります。
BRMSとスクラッチ開発を使い分ける場合
業務部門が商品や料率の変更を自ら管理したいか、独自の要件が競争力に直結するかによって、方式を使い分けます。
- BRMS:ルールをプログラムから切り出し、申請・承認・テスト・リリースをルール単位で管理
- 変更統制:業務部門が変更できる範囲と、開発者のレビューが必須の範囲
- スクラッチ:独自商品、複雑な数理、既存資産との密接な連携が競争力に直結する場合に検討
- 組み合わせ:独自部分を開発し、共通機能は標準部品や外部サービスで補う
BRMSは自由度が高いほど、ルールの変更を誰がどこまで受け持つか、権限、テスト環境、ロールバック方法を細かく設計する必要があります。
スクラッチ開発も、保守しやすさは別途設計しなければ得られません。
計算式をコードに埋め込みすぎると、改定のたびに大規模な改修と総合テストが必要になります。
保険料計算システム開発の進め方
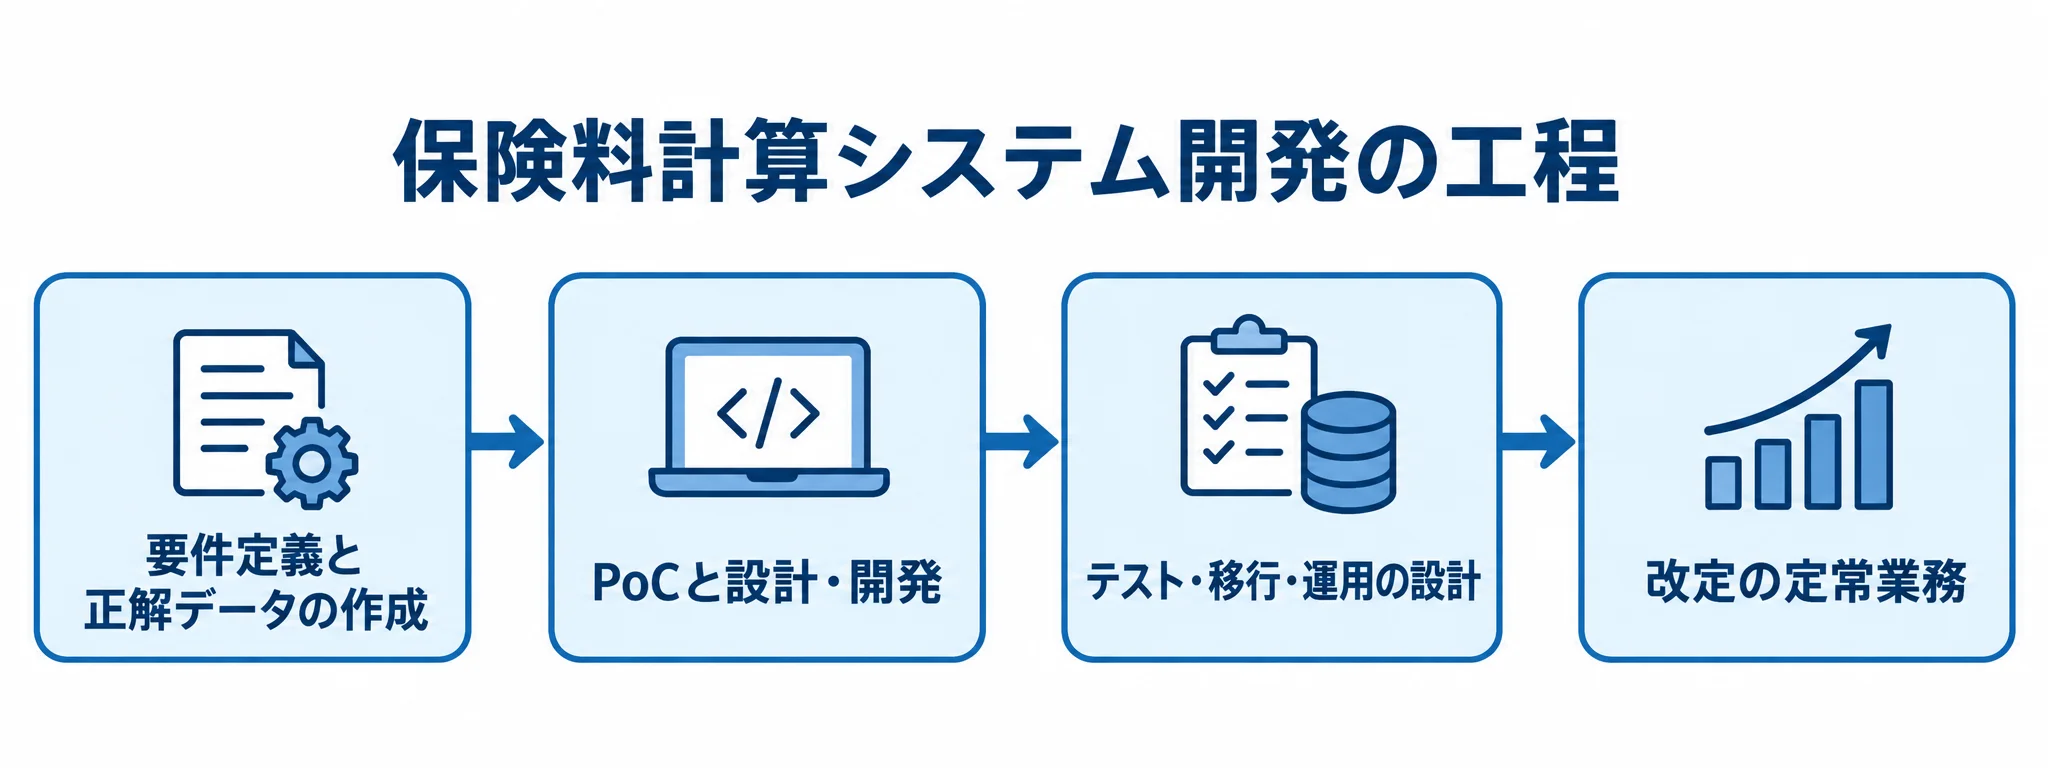
開発は、どの計算結果を正解とするかを決めるところから始まります。商品や数理、契約管理のほか、営業・代理店やシステムの各部門が、正解データを見ながら対象範囲と例外条件を合意します。
工程は、前の工程で決めた内容を次の工程へ渡しながら、順に進めます。こうすると、後工程での手戻りを抑えられます。
- 要件定義での対象範囲と正解データの決定
- PoCでの計算精度と連携条件の検証
- 設計・開発後のテスト、移行、並行稼働
- リリース後の改定と監視の定常運用
要件定義と正解データの作成
要件定義では、現行の資料と計算条件を洗い出し、対象範囲を文書にまとめます。
- 現行資料:Excel、料率表、設計書、契約管理、請求・収納、代理店手数料、数理計算の入出力
- 作成資料:商品一覧、ルール一覧、入出力項目表
- 決めておく条件:適用基準日、年齢計算、端数処理、閏年、特約付加条件、料率改定日の優先順位
- 正解データ:通常ケースに加え、加入年齢・保険期間の境界、特約最大数、割引・払込免除の重複、改定前後、変更・更新
正解データには金額だけでなく、適用したルールの版やエラー理由も期待値として残しておくと、テストや障害調査で役立ちます。
PoCと設計・開発
本開発に入る前に、代表商品と難しい特約でPoCを行い、設計と情報連携を固めておきます。
- PoCの確認項目:計算精度、応答時間、既存システムとの差異、商品追加、ルール変更の承認
- 設計範囲:計算エンジン、マスタ、API、フロント、契約・請求系の責任分担
- APIの返却値:計算結果、適用商品、料率版、基準日、計算識別子、エラーコード
- 初期から組み込む対策:認証、認可、暗号化、秘密情報管理、監査ログ
PoCの期間は対象範囲によって変わりますが、2〜3か月程度を一つの検証単位として考えます。PoCの成果物は、本開発の要件とテストケースへ引き継ぎます。また、APIの返却情報は、チャネル間の表示差異や問い合わせへの説明にも役立ちます。
テスト・移行・運用の設計
単体テストに加えて、テスト全体と移行、リリース後の運用を一続きで設計します。
- テスト:計算式、特約、既存連携、API、性能、障害復旧、権限、監査ログ、業務シナリオ
- リスクベース検証:全件突合が難しい場合の対象(重要商品、高額契約、境界条件)と、事前の基準合意
- 移行:契約状態、過去料率版、変更履歴、返戻金計算データ
- 切替・運用:差異の許容範囲、判定者、ロールバック、代替運用、改定手順の定常化
- 改定の定常業務:申請、承認、テスト、リリース、監視、ロールバック
切替の前後は、旧システムと新システムを並行して稼働させ、結果を比べます。
▶ 詳細はこちら:保険料計算システム開発の進め方
保険料計算システムの費用相場とコストの内訳
単体の公開価格は限られているため、本記事の金額は、生命保険システム全体の公開目安と、必要な機能、連携数、テスト・移行の範囲から整理した、2026年時点の編集部の推定です。金額を保証するものではありません。
実際の額は、商品数や特約数、既存資産によって大きく変わります。品質保証の水準や、クラウド利用料、保守の範囲も関係します。
対象範囲別の費用・期間の目安
試算だけを対象にするか、契約管理まで含めるかで、必要な開発範囲と期間が変わります。
- 試算API・簡易画面:800万〜2,000万円、3〜6か月
- 1商品群の計算エンジン:2,000万〜8,000万円、9〜18か月
- 複数商品・移行を含む構成:8,000万〜1.5億円、15〜24か月
- 基幹刷新・大規模スクラッチ:1.5億〜3億円以上、24〜36か月以上になる場合があります
- パッケージ・SaaS設定とAPI連携:初期500万〜3,000万円程度の可能性
1商品群の計算エンジンの目安は、多数の特約や払込方法、割引を扱う場合が前提です。そのうえで、設計書、代理店またはWeb連携、既存システムとの照合テストも含みます。
複数商品向けの範囲には、責任準備金や解約返戻金、手数料精算を含みます。加えて、複数チャネルへの対応や商品・料率マスタの版管理、移行と並行稼働も範囲に入ります。
基幹刷新は、契約管理や請求、数理、販売などを横断する場合です。
パッケージ・SaaSでは、月額利用料や従量課金に加えて、保守、移行、追加アドオンが別途発生します。
費用の金額は、編集部の調査(一次Q&A)と公開情報をもとにしています(出典: 生命保険システムの公開目安および2026年時点の機能・連携・テスト範囲の整理、2026年)。
費用は画面数より、特約の組み合わせや正解データの数で変わりやすい点に注意が必要です。既存システムとの突合、移行対象の契約数、制度改定への対応範囲も、金額を左右します。
費用の内訳と5年TCOの見方
費用の推定配分と、TCOに含める項目は分けて見ます。
- 要件定義・業務分析:25〜35%
- 計算ロジック・API開発:30〜40%
- テスト・移行:15〜25%
- インフラ・監視・周辺連携:5〜15%程度
配分は案件ごとの推定で、数理ロジックが複雑な場合は業務分析とテストの比率が上がります。
アクチュアリーの計算結果や既存システムとの照合を軽く見積もると、後半に工数が集中します。
比較の際は、初期費用だけでなく5年TCOで見ます。
TCOには、初期開発に加えて、クラウド・SaaS利用料や監視・バックアップ、保守契約を含めます。
また、商品追加や料率改定、脆弱性対応にかかる費用を合算します。さらに、テスト環境やデータ移行、将来の解約・乗換費用も加えます。
標準機能から外れる追加開発が大きい場合は、パッケージの初期費用が安くても、将来のアドオン費用が膨らむおそれがあります。
▶ 詳細はこちら:保険料計算システム開発の見積相場・費用
保険料計算システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や見積金額だけで決めないようにします。確認したいのは、保険数理や商品設定に加え、基幹連携、クラウド、ルール管理のどこに強みがあるかです。
提案は、同じ代表商品と難しい特約のケースで比べます。特定の会社名を並べた一覧を見る前に、必要な能力と質問をそろえておくと、発注後の認識差を減らせます。
保険業務と計算ロジックの実績
開発会社を見るときは、業務経験、計算検証、説明力、成果物の引継ぎの4点を、まず実績の中身から具体的に確かめます。
- 業務実績:保険料、返戻金、責任準備金、手数料、更新、契約変更の対応範囲
- 要件定義・検証:数理・商品部門との経験と計算結果の確かめ方
- 説明力:料率版、基準日、丸め、例外、エラー、監査ログの説明
- 引継ぎ成果物:設計書、ルール一覧、テストマトリクス、運用手順
公開されている事例は、実績の数だけでなく、対象商品や契約後の処理、テスト方法、保守体制も見ます。さらに、代表ケースでは計算結果の理由を尋ね、運用時に調べられるかを確かめます。
提案比較で確認すべき質問
提案を同じ条件で比べるために、変更管理、性能と復旧、契約終了時の扱いについて質問します。
- 変更管理:変更者、画面、承認、新商品・料率改定の期間、過去版再現
- 変更範囲:業務部門で変更可能な内容とコード改修が必要な内容
- 性能・復旧:API数、ピーク件数、応答、再実行、可用性、バックアップ、RTO・RPO
- 委託・見積:再委託先、データ返却、初期費用、利用料、保守、追加開発、移行、教育、運用設計
ロールバックや緊急変更、テストデータ作成の扱いも、質問の対象に加えます。監視や脆弱性対応の条件をそろえておくと、将来の費用を見通しやすくなります。
▶ 詳細はこちら:保険料計算システム開発でおすすめの開発会社6選と選び方
保険料計算システムの発注・外注・委託方法
発注側は、商品ルール、正解データ、受入基準、優先順位を自ら持ち、委託先の技術力と組み合わせます。業務知識は委託先に渡すだけでなく、発注側にも残しておくことが必要です。
RFPには、対象商品や特約、チャネル、既存システムを記載します。連携方式や性能、セキュリティに加えて、テスト、移行、保守の前提も盛り込みます。
発注前に準備する資料と体制
発注の前に、委託先へ渡す材料と、社内で動く人を決めておきます。
- 準備資料:商品・料率・特約一覧、画面、設計書、計算式、入出力、契約状態、連携先、障害・改定履歴
- 情報管理:秘密保持契約後の機密資料の開示と、テストデータの匿名化
- 社内体制:商品責任者、数理担当、契約・収納担当、セキュリティ担当、受入テスト責任者
- 意思決定:週次会議と、差異・課題・変更要求の台帳
未整備の資料がある場合は、その旨を明示しておくと、提案側が調査にかかる工数を見積もりやすくなります。なお、業務部門の確認が遅れると、開発の終盤になって計算式の認識差が表面化します。
契約・成果物・知的財産の決め方
契約では、委託範囲や責任の線引きを先に決めておきます。
- 契約形態:要件定義・PoC・本開発・保守の分け方、請負と準委任
- 責任と費用:ロジック不具合、マスタ誤登録、外部障害、制度改定作業
- 受入条件:正解データとの一致、差異許容、性能、監査ログ、障害復旧
- 成果物・権利:コード、設計書、テスト、正解表、マスタ、ログの保有・利用範囲
- 引継ぎ・再委託:リポジトリ、ビルド・環境手順、第三者ライセンス、データ返却・削除証明、監査・連絡・サービス水準
▶ 詳細はこちら:保険料計算システム開発の発注・外注・委託方法
セキュリティ・法規制・導入後の運用
保険料計算システムは、個人・健康・契約・販売員情報や、料率・手数料などを扱う可能性があります。そのため、誰が何を変更し、どの版で計算し、どのチャネルへ返したかを説明できる仕組みが必要です。
金融機関向けの安全対策と、保険会社の監督上の着眼点を、RFPや非機能要件に落とし込みます。
最低限押さえるセキュリティ要件
要件には、誰が何にアクセスできるか、データをどう守るか、どう記録して戻せるかを含めます。
- アクセス制御:MFA、最小権限、職務分掌、特権ID管理
- 情報保護:通信・保存データの暗号化、秘密情報の保管、改ざん検知
- 運用・復旧:監査ログ、脆弱性対応、バックアップ、RTO・RPO、障害時の代替運用
- マスタ変更:申請者と承認者の分離、変更値、適用日、履歴、テスト結果の記録
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」第13版は、2025年3月に発行されました。
同基準は、金融情報システムの開発・導入・運用に必要な安全対策を示しています(出典: 金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
業務への影響とデータの分類を踏まえ、基準をRFPの確認項目に組み込みます。
制度改定と障害に強い運用
変更管理では、通常時と緊急時の手順を分けておき、監査や問い合わせに備えます。
- 変更対象:新商品、料率改定、特約変更、販売停止、経過措置
- 標準手順:影響分析、承認、代表・境界ケースのテスト、段階リリース、結果確認、ロールバック
- 再現性:過去のルール版で、同じ契約条件を再計算できること
- 委託管理:発注側に判断できる人材を残すことと、委託先の作業の監督・評価
金融庁の保険会社向け監督指針では、システムリスクやサイバーセキュリティの管理が重視されています。そのほか、重要システムの更新、プロジェクト管理、専門人材、外部委託先を含む管理も、取り上げられています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
変更を急ぐほどテストが省かれやすいため、緊急時の手順にもテストを残す形で決めておきます。
保険料計算システムに関するよくある質問
導入の形は、対象範囲や既存資産によって変わります。そのため、検討の初期に確認したい点を、質問ごとに見ていきます。
保険料計算システムは試算だけでも導入できますか?
導入できます。1商品または代表的な商品群の試算APIとWeb画面から始め、計算エンジンを独立させる方法があります。
その後は、新契約や契約管理、請求・収納、手数料、数理へと段階的に広げられます。そのため、将来連携する識別子や商品版、料率版、契約状態などのデータ項目は、初期設計の段階で確保しておきます。
Excelの計算式をそのままシステム化できますか?
計算式は、移植する前に意味と入力条件、参照マスタを整理します。そのうえで、例外や端数処理、改定履歴まで分解してから、システム化します。
Excelが複数の担当者や部署に分かれている場合は、どれを正解とするかを、商品・数理・システムの各部門で合意します。
代表ケースと境界ケースは、正解データとして固定します。
保険料計算システムの開発期間はどのくらいですか?
試算APIと簡易画面は3〜6か月、1商品群の計算エンジンは9〜18か月が推定の目安です。
複数商品・移行を含む構成は15〜24か月、契約管理などを横断する基幹刷新は24〜36か月以上です。
期間は、特約の組み合わせや既存システムとの突合、移行対象、受入テスト、制度改定への対応で変わります。そのため、自社の前提を示して見積もりを取ります。
計算結果の1円差異や丸め誤差はどう検証しますか?
1円差異や丸め誤差は、次の点を押さえて検証します。
- ルールの明文化:基準日や年齢計算、保険期間、端数処理のルールを文書にまとめます。
- 正解データとの照合:税・割引・特約の適用順も決めておき、期待値のある正解データと突き合わせます。
- テスト対象:通常ケースに加えて、境界条件、複数特約、料率改定の前後、更新、契約変更を対象にします。
- 差異の追跡:差が出たときに、計算式や入力値、マスタの版、処理ログをたどれるようにしておきます。
- 判定の基準:金額の一致に加えて、説明可能性と再現性も合格条件に含めます。
まとめ
対象範囲と正解データの決定
保険料計算システムは、商品・料率・特約・数理・契約状態を一貫したルールで扱う業務基盤です。そのため、どこまでを対象にするかを先に決めておきます。試算のみにするのか、新契約まで含めるのか、契約後の数理や返戻金まで広げるのかで、必要な開発範囲が変わります。
正解データや連携先、テスト範囲、セキュリティ、運用責任は、早い段階で整理しておきます。
初期費用と5年TCOの比較
費用は、試算APIの800万〜2,000万円程度から、複数商品・移行を含む8,000万〜1.5億円、契約管理などを横断する基幹刷新の1.5億〜3億円以上まで幅があります。いずれも推定です。
判断では、初期費用だけでなく、5年TCOや商品改定、計算差異の検証、障害復旧まで見ます。委託先を変える場合に必要な成果物と権限も、判断材料に入れます。
▼関連記事一覧
・保険料計算システム開発の進め方
・保険料計算システム開発でおすすめの開発会社6選と選び方
・保険料計算システム開発の見積相場・費用
・保険料計算システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。