
保険料計算システムの開発費用は、800万円から3億円以上までの幅があります。金額を左右するのは、商品範囲、計算と連携の機能、テスト品質です。
試算だけを対象にする小規模な開発と、契約後の計算まで含む基幹刷新とでは、費用も期間も大きく違います。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険料計算システムの全体像と費用の決まり方
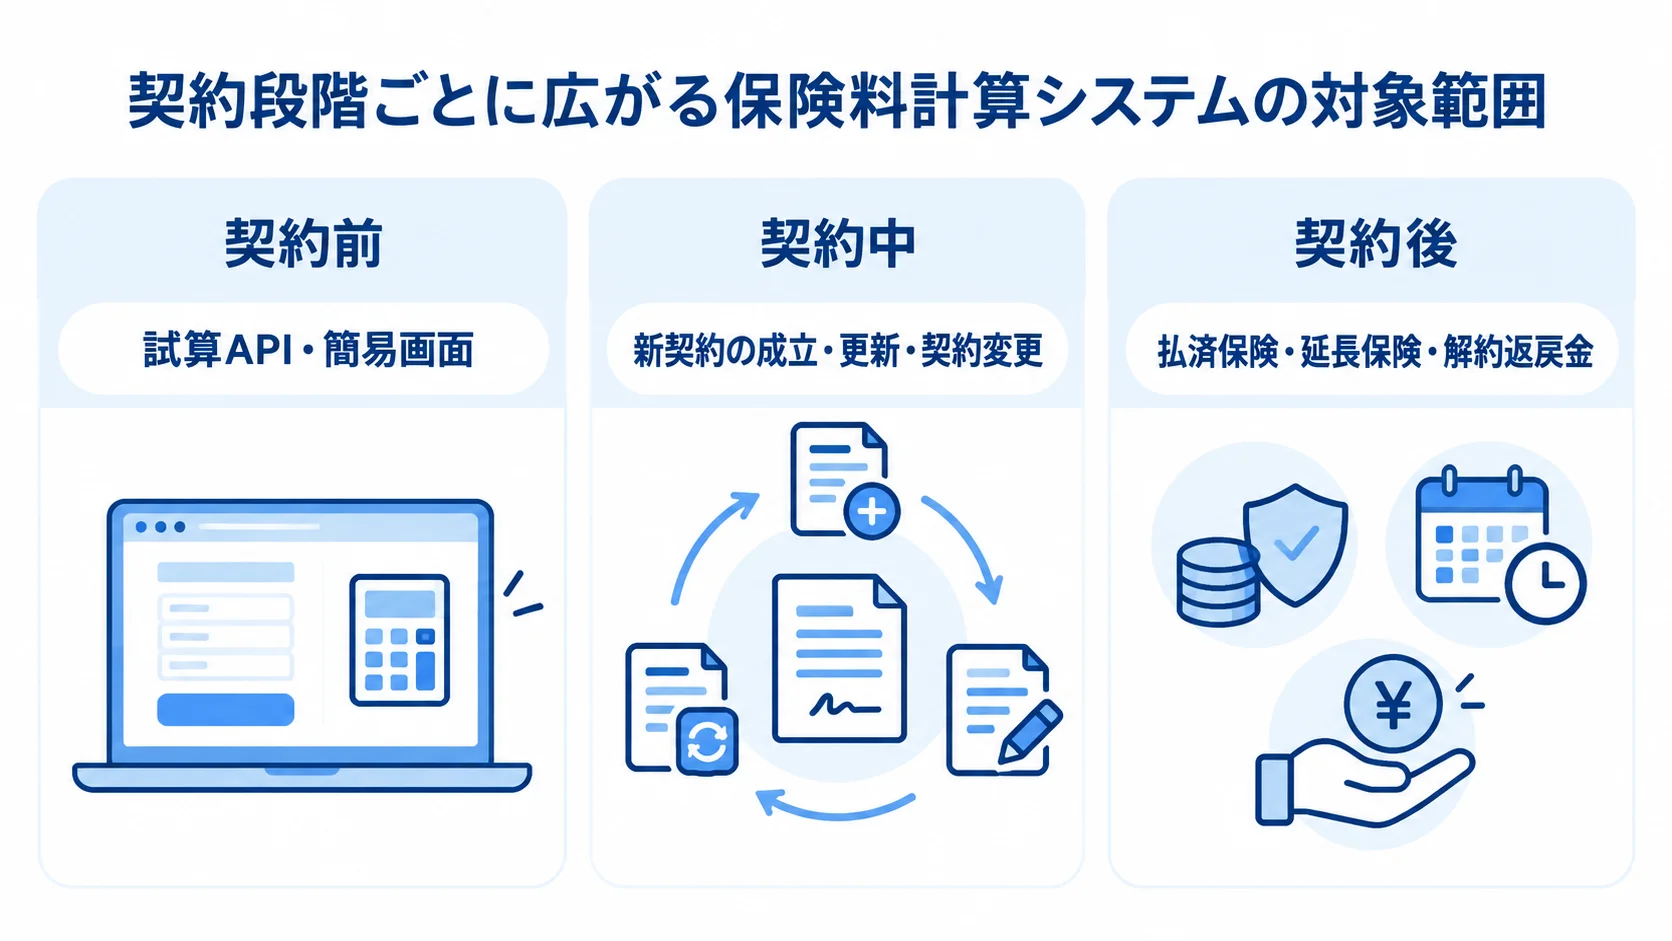
保険料計算システムは、契約者や被保険者の条件、保障内容、契約日、払込方法を受け取り、商品ルールに沿って保険料や返戻金を算出する業務基盤です。そのため費用を見積もる際は、画面数だけで範囲を判断せず、計算対象の商品と業務、提供するチャネルを先に決めます。
試算だけを対象にする場合の規模
試算だけなら対象を試算APIと簡易画面に絞れます。入力するのは保険金額、年齢、保険期間、払込期間、払込回数で、月払と年払の保険料を表示します。
- 初期費用:800万〜2,000万円程度
- 期間:3〜6か月程度
- 前提:既存の商品・料率マスタを使い、契約管理や請求・収納は新規開発しない
簡易画面であっても、保険料の丸め、年齢の算定基準日、契約日と料率改定日の関係、特約の付加条件は決めておく必要があります。試算結果を申込や契約計上に使う場合は、既存計算との突合や監査ログも必要です。
新契約・契約後の計算まで含む基幹システム
新契約の成立、更新、契約変更まで扱うと、計算エンジンだけでは完結しません。払済保険や延長保険、解約返戻金も、その範囲に入ります。さらに、責任準備金や契約者貸付まで含めると、対象はいっそう広がります。
- 業務機能:契約管理、請求・収納、手数料精算、数理計算、帳票
- 連携先:営業、代理店、Webなど複数チャネル
コンピューターマネージメント株式会社は、保険料や解約返戻金に加え、責任準備金や数理統計の帳票も扱う個人保険システムの開発・保守事例を公開しています(出典: コンピューターマネージメント株式会社「個人保険システムの開発/保守(数理)」、2026年確認)。
見積もりでは「保険料計算」という名称だけで範囲を決めず、契約前、契約中、契約後のどこまでを含めるかを明示します。
保険料計算システムの費用相場の目安
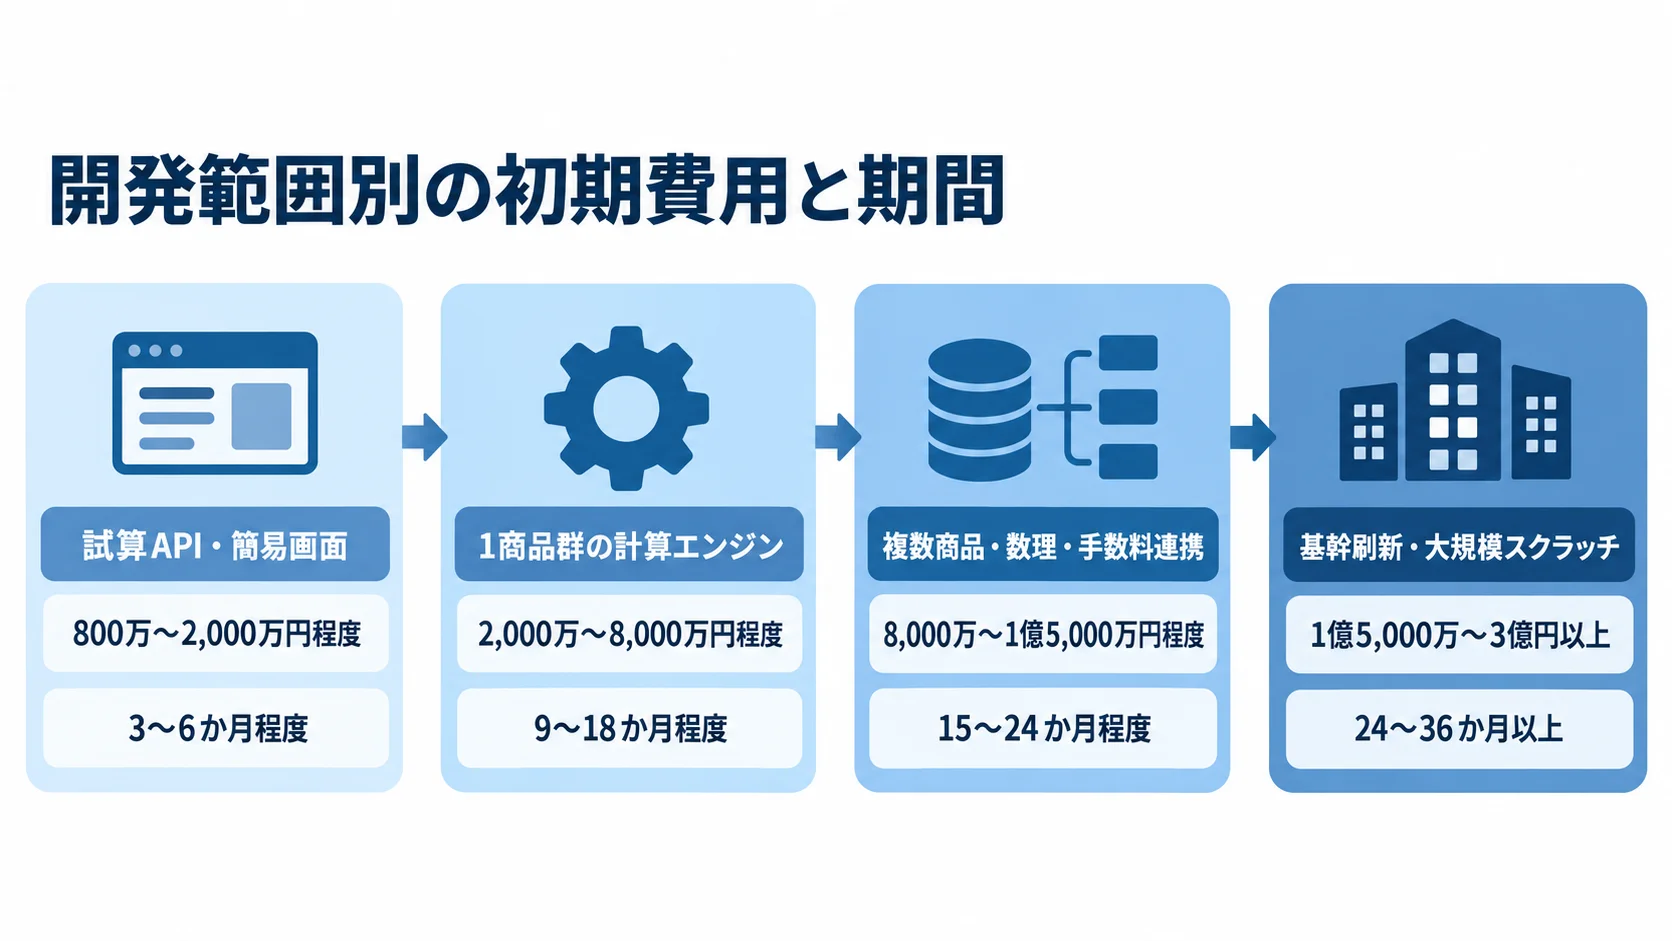
相場は開発範囲によって変わります。ここに示す数字は公開価格ではなく、必要な機能、連携、移行、テスト量をもとにした編集部の推定です。
開発範囲別の初期費用と期間の目安
範囲ごとの初期費用と期間は次のとおりです。各区分に含まれる機能や前提も見ておきます。
- 試算API・簡易画面:800万〜2,000万円程度、3〜6か月程度
- 1商品群の計算エンジン:2,000万〜8,000万円程度、9〜18か月程度
- 複数商品・数理・手数料連携:8,000万〜1億5,000万円程度、15〜24か月程度
- 基幹刷新・大規模スクラッチ:1億5,000万〜3億円以上、24〜36か月以上になることがあります
試算APIは、1〜数商品、基本保険料、少数の特約、既存マスタ連携を想定し、契約管理や責任準備金は対象外とします。ただし、代理店管理、申込情報の保存、認証、権限、設計書出力を加えると、同じ試算システムでも2,000万円を超えることがあります。
1商品群の計算エンジンでは、複数の特約、払込方法、割引、払込免除、設計書、代理店またはWeb連携、旧システムとの照合テストを想定します。
複数商品・数理・手数料連携では、版管理、責任準備金、解約返戻金、手数料精算、複数チャネル、並行稼働が加わります。
基幹刷新は契約管理、請求、数理、販売を横断する区分です。災害対策、監査、データ移行、段階切替も含みます。
金融機関のシステムでは、障害時の復旧や委託先を含む管理体制も評価の対象になります。そのため、画面の開発費だけで各社の費用を比べないようにします。
パッケージやSaaSの費用の比べ方
パッケージやSaaSは、初期費用の範囲と継続費用を分けて見積もります。
- 初期費用:500万〜3,000万円程度
- 導入期間:4〜9か月程度
- 費用に含む想定:商品設定、料率移行、API連携、権限、監査、テスト
- 別途の場合がある費用:月額利用料、従量課金、保守、追加アドオン、データ保管料
標準機能が商品設計に合えば、スクラッチより短い期間で導入できます。一方で、独自の特約や特殊な数理、帳票、手数料ルールを多く追加すると、アドオン費用と更新時の検証負荷が増えます。
初期費用に加えて、月額利用料、5年分の保守、移行費、将来の解約・乗り換え費用を合算して比べます。
保険料計算システム開発費用の内訳
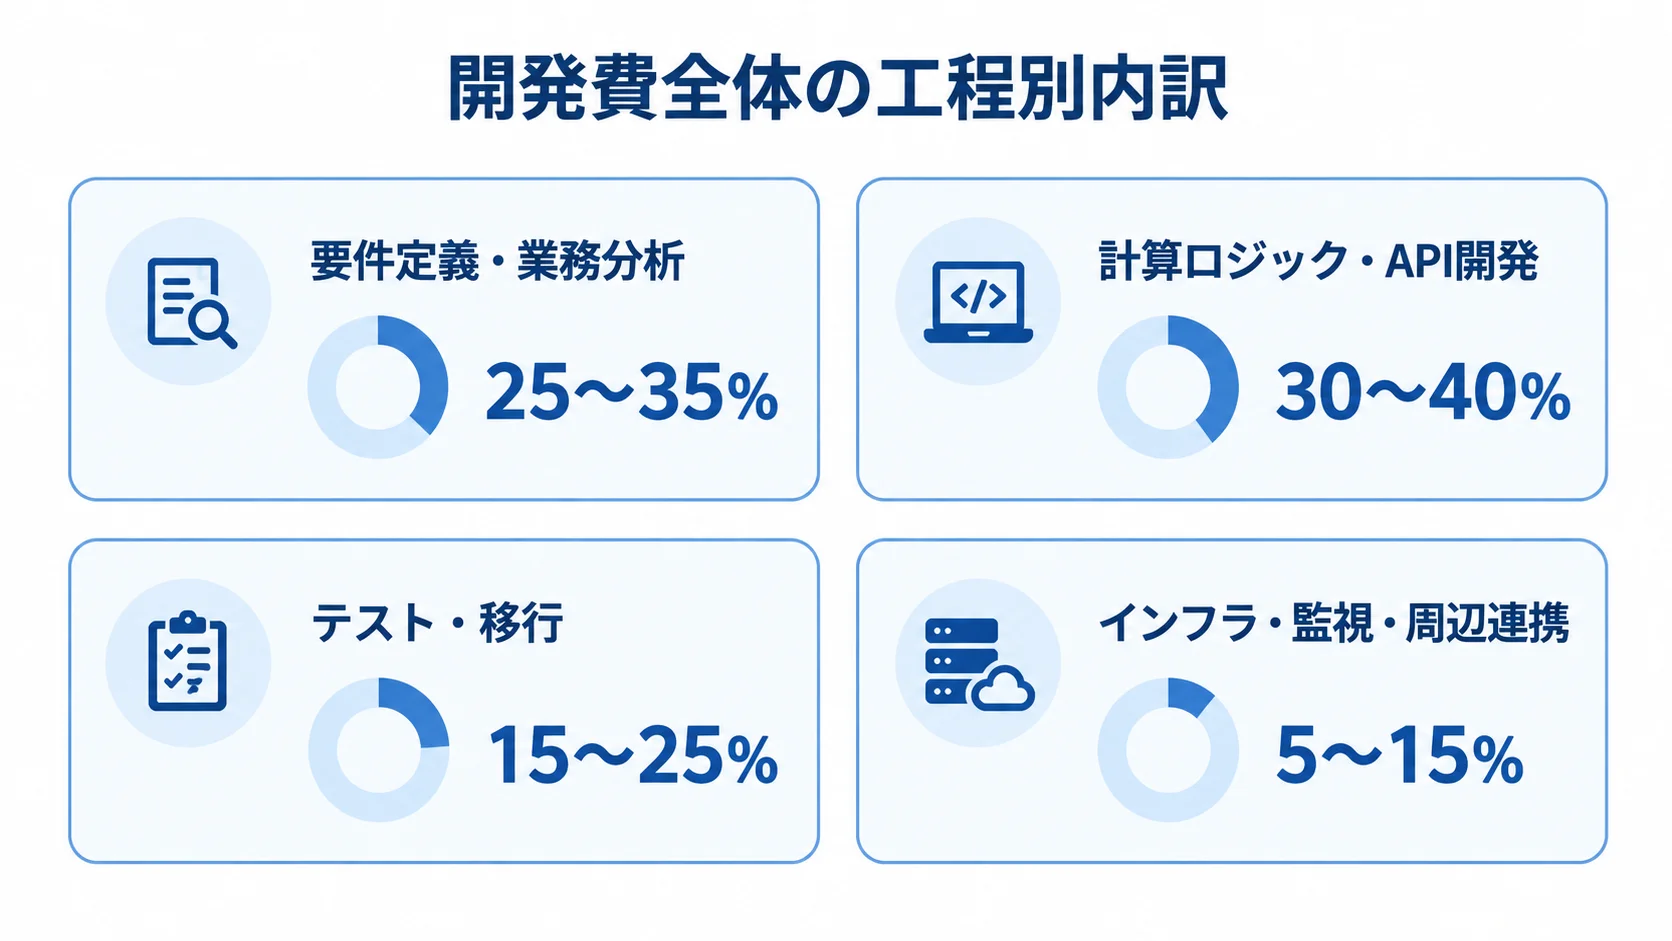
見積書では、開発費を一つの金額にまとめず、工程や役割ごとに確認します。比率は案件の性質によって変わるため、抜け漏れを確かめる目安として使います。
- 要件定義・業務分析:25〜35%
- 計算ロジック・API開発:30〜40%
- テスト・移行:15〜25%
- インフラ・監視・周辺連携:5〜15%
保険数理と商品業務を仕様に落とす費用
業務分析では、計算資料と関連する業務の流れを洗い出します。
- 計算・商品資料:料率表、Excel、設計書、アクチュアリーの計算結果、契約管理項目
- 業務の流れ:請求・収納、手数料精算
画面の要件だけで進めると、年齢の計算方法、基準日、閏年、端数処理、保険期間の境界、特約の付加条件が後から見つかります。
業務分析の結果は、商品一覧、ルール一覧、入出力項目表のような資料にまとめます。料率改定履歴や計算正解表、責任部署もそこに残します。
保険料率や責任準備金率は、標準生命表や自社の契約・支払情報などをもとに算出されます。
数理部門の知見を仕様に移す作業を省くと、後半の手戻りが大きくなります(出典: コンピューターマネージメント株式会社の公開事例、2026年確認)。
計算エンジン・商品マスタ・APIを作る費用
開発費は、計算ロジック、商品・料率の管理、APIの設計内容によって変わります。
- 計算ロジック:基本保険料、特約、割引、払込免除、更新、返戻金
- 商品・料率マスタ:商品、料率、販売期間、適用基準日の版管理
- APIの定義:入力検証、認証・認可、応答時間、エラーコード、ルール版、基準日、丸め方式
ロジックを画面や契約管理システムに個別に実装すると、改定のたびに複数の箇所を直す必要が生じ、費用と確認の工数が増えます。
エンジンを独立したサービスにしてマスタと分けて管理すると、変更箇所と責任の範囲をはっきりさせられます。
適用ルールの版を追跡できる情報があれば、問い合わせや監査時の調査を短縮できます。API本数、チャネル数、ピーク時の計算件数が増えるほど、性能試験と障害対策の費用も増えます。
テスト・移行・運用設計にかかる費用
品質を確かめるには、正常系だけでなく、境界値や業務条件もテストします。テストの対象は、計算条件、商品ルール、システム品質に分けて考えます。
- 計算条件:年齢・保険金額の境界、端数処理、月払・年払の切り替え
- 商品ルール:特約の付加・重複不可条件、料率改定日の前後
- システム品質:異常入力、既存システムとの差異、性能、障害復旧、権限、監査ログ
代表ケースのほか、組み合わせや業務シナリオの各テストが必要です。
既存契約を移行する場合は、過去データの形式変換、欠損値、旧商品の扱いを決めたうえで、移行後に全件突合するか、リスクベースのサンプリングにするかを選びます。
並行稼働では、旧・新システムの結果の差異を記録します。切替の判定は、経営、業務、システムの三者で合意します。
移行や運用設計を見積もりから外すと、本番直前に追加費用が発生しやすくなります。
保険料計算システムの費用が変動する要因
価格は商品数や特約数だけでは決まりません。計算ルール、連携先、性能に加えて、移行とテスト、セキュリティと運用体制も、見積もり前に確認します。
後から変えにくい条件は、見積依頼書に具体的な数字で記載します。
商品・特約・割引の組み合わせの多さ
見積もりの前提には、商品数以外の条件も記載します。これらはルールやテストケースの量を左右する項目です。
- 組み合わせ:特約数、特約の組み合わせ、割引、払込免除
- 契約条件:加入年齢、保険期間、払込期間
- 改定・保守:料率改定回数、過去商品の保守要否
特約同士の重複可否、主契約との付加条件、途中付加や更新時の扱いが未整理だと、仕様変更と再テストが繰り返されます。
代表商品を一つに絞っても、難しい特約を含む計算正解表はPoCで確かめられます。これにより、本開発で必要なルール設計とテスト量を現実に近づけられます。
連携先・利用量・性能要件による価格差
営業や代理店の販売画面から契約管理や数理計算まで、どの業務先へ保険料計算をつなぐかで、APIやバッチの範囲が決まります。
- 販売チャネル:営業職員向け設計、代理店ポータル、Web申込、コールセンター
- 基幹・分析:契約管理、請求・収納、数理計算、手数料精算、データ分析
NTTデータのInsureMOのように、保険業務の機能をAPIやマイクロサービスとして組み合わせ、加入導線から契約管理まで範囲を選べるサービスもあります(出典: NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2026年確認)。
性能は、同時利用者数、1日あたりの計算件数、キャンペーン時のピークで示し、応答時間と可用性も提示します。さらに、災害時の目標復旧時間と目標復旧時点も決めておきます。
数値がないまま「高負荷に対応」とだけ依頼すると、過剰な構成で費用が上がることがあります。逆に性能が足りないと、あとから追加の改修が必要になる場合もあります。
セキュリティ・監査・業務継続の水準
扱う情報や必要な統制を洗い出すと、開発と運用の費用の前提が明確になります。対象には次の要件があります。
- 情報管理:個人・健康・契約情報、料率・手数料マスタ
- アクセス・変更管理:MFA、最小権限、職務分掌、変更承認
- 保護・運用:暗号化、秘密情報管理、改ざん検知、監査ログ、バックアップ、脆弱性対応、委託先評価
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」第13版は、2025年3月に発行されました。金融情報システムの開発・導入・運用に必要と考えられる安全対策を示しています(出典: 金融情報システムセンター「安全対策基準・解説書 第13版」、2025年)。
金融庁の2026年7月版の保険会社向け監督指針では、障害やサイバー事案への態勢、専門人材、外部委託を含むリスク管理が重視されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年7月)。
見積もりの前提は、これらの要求をRFPに含めるかどうかで変わります。
保険料計算システムのコスト最適化の考え方
コスト最適化は、機能を一律に削ることではありません。計算精度や商品改定への対応、既存契約との整合性、セキュリティを保ったまま、初期リリースと将来の拡張を分けて進めます。
初期費用に、月額費用や保守費、制度改定費を加えた5年TCOで評価すると、安さの理由と将来の負担を把握できます。
試算・新契約・契約後の計算の段階導入
段階導入の範囲と、次の段階へ進む条件を決めておくと、初期投資と検証内容を整理できます。
- 初期範囲:全商品・全チャネル・全契約機能を一度に移行せず、試算APIと一つの商品群から始める
- 拡張範囲:精度と運用を確認してから、新契約、契約変更、返戻金、数理へ広げる
将来の連携仕様やルール版の管理を初期設計に含め、作り直しにならない境界を決めます。
機能を後回しにすると、暫定連携や二重入力が生じて費用が増えることがあります。そこで、代表ケースの計算差異ゼロ、指定の応答時間、業務手順に沿った商品改定を、次の段階へ進むゲートにできます。
ルールと料率マスタを安全に変更できる設計
変更の頻度と承認の責任に応じて、プログラムに埋め込むルールと、マスタとして管理するルールを分けます。
- マスタやBRMS:業務部門が責任を持って管理できる、変更頻度の高いルール
- 計算ロジック:開発者レビューが必要な処理
- 料率:アクチュアリーの承認対象
ルールをすべてプログラムに埋め込むと、改定のたびに修正、リリース、回帰テストが必要です。承認ワークフロー付きの版管理マスタに切り出せば、保守費を抑えられます。
変更できる担当者を限り、権限、職務分掌、変更履歴、ロールバックを整えます。
生命保険向けBRMSの公開事例では、手数料計算の開発・運用コストの削減を目的に、ルール管理を導入しています(出典: エスコ・ジャパン「BRMSの導入により、手数料計算の開発と運用コストを削減」、2026年確認)。
難しい計算ケースの先行PoCとテスト自動化
PoCは、難しい特約や境界年齢など、差異が出やすいケースで行います。
- 期間:2〜3か月程度
- 確認内容:計算精度、応答時間、商品追加、業務部門の変更手順、ログ追跡性
難しい特約、境界年齢、料率改定、旧システムとの差異を含めると、本開発の不確実性を下げられます。
テストデータと期待値を再利用できる形で管理し、ルール変更時に回帰テストを自動で実行します。手作業で毎回同じ計算を確認すると、商品数に比例して工数が増えます。
自動化には初期費用がかかりますが、制度改定や特約追加の確認を含めると、5年TCOで有利になる場合があります。
初期費用ではなく5年TCOでの比較
5年TCOでは、初期費用以外の費目もそろえて比べます。
- 利用・運用:ライセンス、月額利用料、クラウド、監視、保守
- 変更・継続:制度改定、追加商品、セキュリティ診断、移行、障害対応、教育、ベンダー変更時の引き継ぎ
SaaSは月額が高く見えても、改定対応や運用が含まれる場合があります。一方で、スクラッチは初期費用が高くても、長期の利用料を抑えられる場合があります。
比較表には、契約期間、最低利用料、従量課金の単位を書きます。そのほか、追加APIの単価やデータのエクスポート可否、ソースコードと料率マスタの帰属、SLAと障害時の連絡体制も入れます。
将来の自由度と業務継続性も評価すると、安価でも変更できないシステムを選ぶリスクを下げられます。
保険料計算システムの見積もりの取り方
見積もりの精度は、依頼側が前提を具体化できるかどうかで決まります。仕様をすべて完成させておく必要はありません。
各社には、商品数、特約数、連携先、計算件数、データ移行、テスト水準を同じ条件で渡します。そのうえで、提案金額だけでなく、未確定事項と追加費用の条件も比べます。
RFPに入れる計算・連携・テストの数字
RFPでは、前提を数字で具体化することで、各社の見積もりを同じ条件で比べられます。数字で示す分野は、商品・計算、連携・データ、移行・受入の3つです。
- 商品・計算:対象商品と販売期間、主契約・特約・割引の数、返戻金や責任準備金、基準日、端数処理、料率改定頻度
- 連携・データ:既存システム、API・バッチ本数、ピーク計算件数、入出力項目、エラー処理、ルール版、保管年数
- 移行・受入:全件突合かサンプリングか、許容差異、並行稼働の月数
受入条件が曖昧だと、開発の終盤にテスト環境やデータ作成が加わり、金額と納期の両方に影響します。
同じ難易度の計算ケースによる複数社の比較
各社へ同じケースを渡し、金額だけでなく、提案内容と対応実績を比べます。
- 提示するケース:商品概要、正常系、境界値、難しい特約、料率改定前後
- 提案で確認する項目:計算結果の説明方法、正解データの作成者、テストマトリクス、商品追加の手順、障害時の復旧方法
- 実績の確認:要件定義、計算テスト、版管理、既存契約管理との連携
規模や知名度よりも、アクチュアリーや商品部門と組んで要件定義を進めた経験を確かめます。
パッケージやSaaS、BRMS、スクラッチも、同じ評価軸で比べます。標準機能とアドオンの範囲、制度改定時の変更担当を整理します。
パッケージへの追加開発が初期費用の50〜70%を超える場合は、標準機能の利点を再評価します。5年TCOと保守・検証負荷も計算し直します。
丸投げと契約上の追加費用への備え
ベンダーに保険業務の知識を任せきりにすると、計算式やテスト観点が社内に残りません。担当者やベンダーを替えることも難しくなります。
- 共同レビュー:商品、数理、システム各部門の責任者が要件、正解表、テスト、マスタ変更を確認
- 契約条件:追加要件、料率改定の単価、保守時間、SLA、再委託、監査権限
- 成果物:コード、計算ルール、料率マスタ、テストデータ、文書の帰属と引き継ぎ
ベンダーに任せる範囲と、自社が承認・保有する成果物を契約前に決めます。
金融庁の監督指針では、障害の未然防止と迅速な復旧、専門人材の育成、委託先を含む管理が重視されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
重要な成果物を取り出せない契約では、価格が安くても将来の移行費用が高くなる可能性があります。
よくある質問(FAQ)
費用を検討する際によく寄せられる質問に答えます。比べる際は、開発範囲、保守、制度改定、品質保証の前提をそろえます。
保険料計算システムは1,000万円で開発できますか?
1〜数商品の基本保険料APIと簡易画面に絞り、既存マスタや認証を使えるなら、1,000万円前後に収まる可能性があります。
特約の組み合わせや申込保存、契約計上まで含めると、2,000万円以上になる可能性が高くなります。そこへ返戻金や数理計算、複数チャネル連携、厳格な並行稼働が加わると、さらに範囲が広がります。
パッケージとスクラッチ開発はどちらが安いですか?
標準商品や一般的な業務に合わせられるなら、パッケージやSaaSは初期費用と導入期間を抑えやすいです。
独自商品や特殊な数理、既存資産との密接な連携が競争力になる場合は、スクラッチが適することがあります。判断には5年TCOを使い、アドオンや保守の費用を含めます。制度改定と移行費も加えて比べます。
保守費用は開発費の何割を見込めばよいですか?
保守費は、開発費に対する割合ではなく、対象範囲とSLAで見積もります。含める業務によって必要な費用は変わります。
- 定常運用:障害対応、監視、バックアップ、問い合わせ、テスト環境
- 変更対応:商品・料率改定、脆弱性対応、制度変更の影響調査
見積書では、月額または年額の基本保守と、追加商品の対応単価や作業時間を分けて確認します。
小さく始める場合は何から着手すればよいですか?
代表商品と難しい特約を選び、計算正解表を作って、試算APIのPoCから始める方法があります。
精度や応答時間、ルール改定への対応を確かめ、ログと既存システムとの差異も見たうえで、新契約や契約後の計算へ広げます。
全商品を最初から対象にするより、リスクと必要な設計を早く把握できます。
まとめ
費用相場は、試算API・簡易画面で800万〜2,000万円程度、1商品群の計算エンジンで2,000万〜8,000万円程度です。
複数商品・数理・手数料連携は8,000万〜1億5,000万円程度、基幹刷新は1億5,000万〜3億円以上が目安です。
ここでの金額は公開価格ではなく、商品数や特約、連携、移行、テスト、セキュリティを前提にした推定です。
開発範囲と見積条件をそろえる
見積もりの前に、試算のみか、新契約まで含むか、契約後の数理や返戻金まで含むかを分けます。
RFPには、商品・特約・料率改定、連携先、計算件数、既存データを記載します。さらに、正解表、テスト、RTO・RPO、監査ログ、保守SLAも含めます。そのうえで、複数社に同じ条件を渡し、金額と未確定事項、追加費用の条件を比べます。
5年TCOと将来の変更しやすさによる判断
段階導入、独立した計算エンジン、版管理マスタ、難しいケースからのPoC、テスト自動化を組み合わせます。
月額、保守、制度改定、セキュリティ、障害対応、ベンダー変更も含む5年TCOで比べます。正確性と業務継続性を守りながら変更に強い基盤を作ることが、長期的なコスト最適化につながります。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。