
保険料計算システムの開発は、現状整理と要件定義から始めます。そのあと、PoC、設計・開発へ進みます。テスト・移行・リリースを経て、運用設計で締めくくります。
計算の正解を先に固め、関係部門で確認しておくと、後工程での手戻りを抑えられます。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保険料計算システムの全体像
保険料計算システムは、契約者・被保険者の条件や保障内容をもとに保険料を算出します。契約時点の商品ルールや払込方法も、計算の材料として使います。
計算結果は画面に表示されるほか、設計書や新契約、契約変更へ連携する場合があります。請求・収納、責任準備金、代理店手数料へ連携することもあります。
試算のみか契約後までかの切り分け
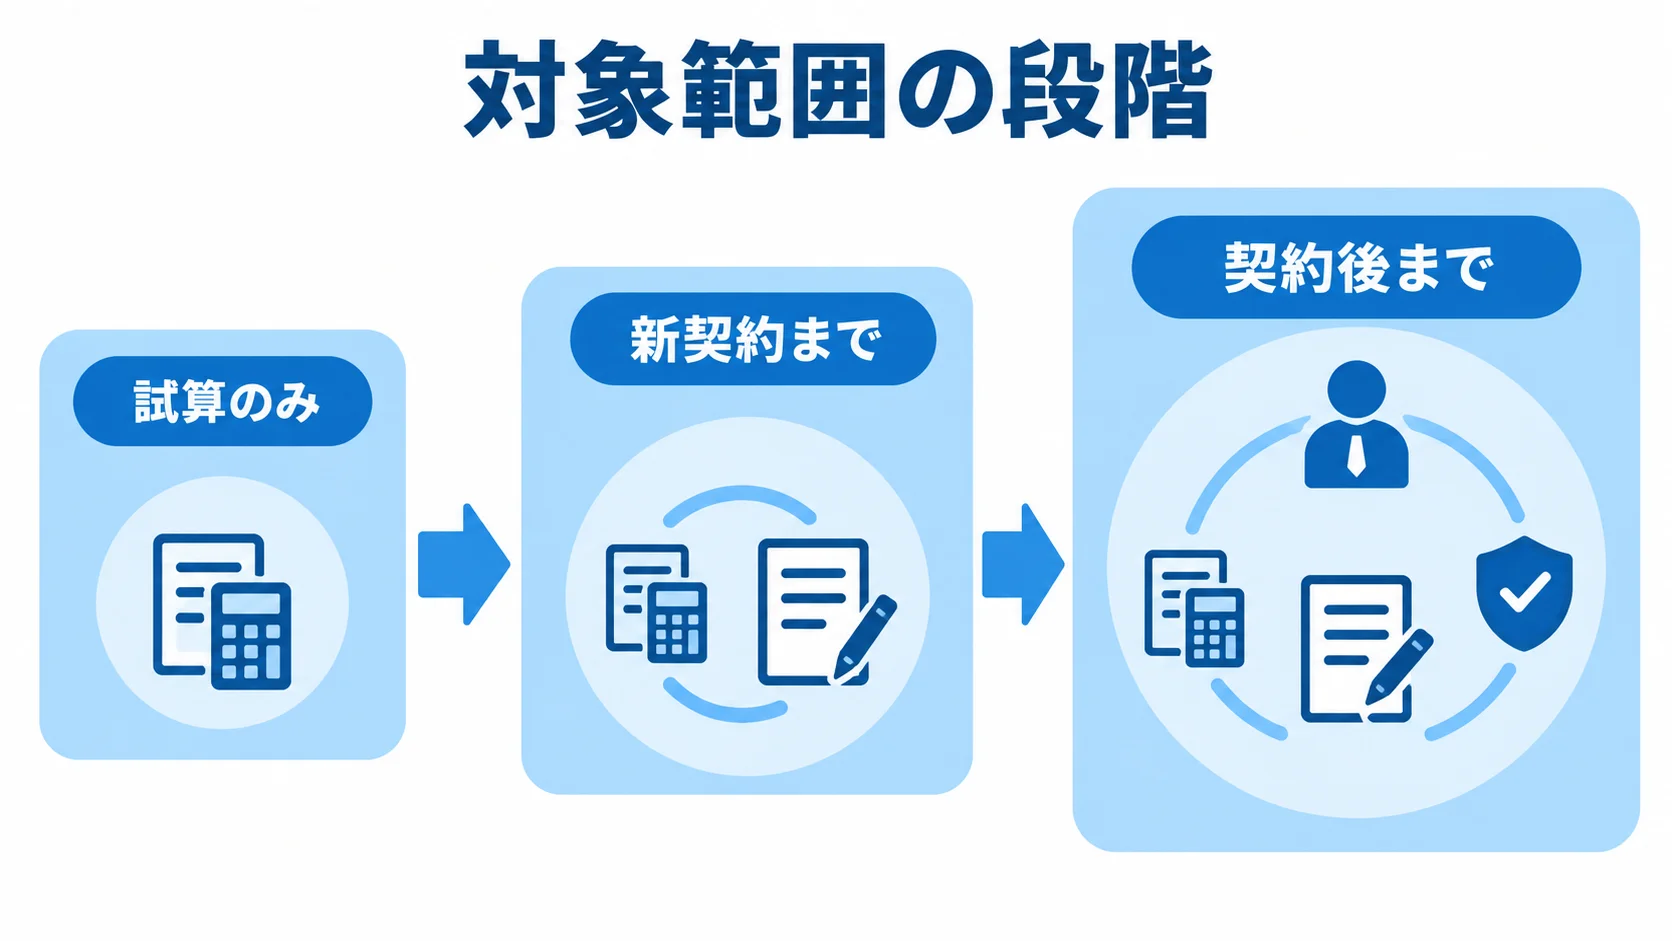
対象範囲は、試算のみ、新契約まで、契約後の数理・保全までの3段階に分けて考えます。試算のみに絞ると、初期リリースの範囲を小さくできます。
- 試算のみ:年齢、性別、保険金額などを受け取り、月払・年払の結果を返す。
- 新契約まで:申込保存、本人確認、告知、引受判定、契約番号採番までの処理。
- 契約後まで:更新、減額、増額、解約返戻金、責任準備金などの業務。
試算のみの場合は、契約管理や責任準備金を対象外にできます。また、試算APIやWeb画面では、保険期間、払込期間、払込回数も受け取ります。
新契約の範囲には請求・収納との連携も加わり、契約後の業務では、払済保険、延長保険、契約者貸付も扱います。計画に含める業務は、発注側と開発会社が業務フローと成果物の両方に明記します。
計算エンジンと商品・料率マスタの分離
画面ごとに計算式を持つと、結果がずれる原因になります。共通のエンジンをAPIやルールサービスとして呼び出す構成なら、同じ結果を各画面へ返せます。
- 利用画面:顧客や募集人が使うフロント部分。
- 計算基盤:入力検証、商品選択、計算エンジン、商品・料率マスタを分けた構成。
- 周辺機能:契約・請求・手数料などの関連システムと、監査ログ・運用監視を含む部分。
変更者、承認者、適用契約を追跡できる版管理も必要です。商品・料率マスタには、商品コード、特約、販売期間を持たせます。加えて、適用開始日や改定日、料率、端数処理、利用可否も入れます。
CMKの公開事例では、契約者向けの保険料や解約返戻金と、社内向けの責任準備金・数理統計帳票を一体で扱っています。こうした業務の重要性が示されています(出典: コンピューターマネージメント株式会社「個人保険システムの開発・保守(数理)」、確認日2026年8月)。
保険料計算システムの開発の進め方
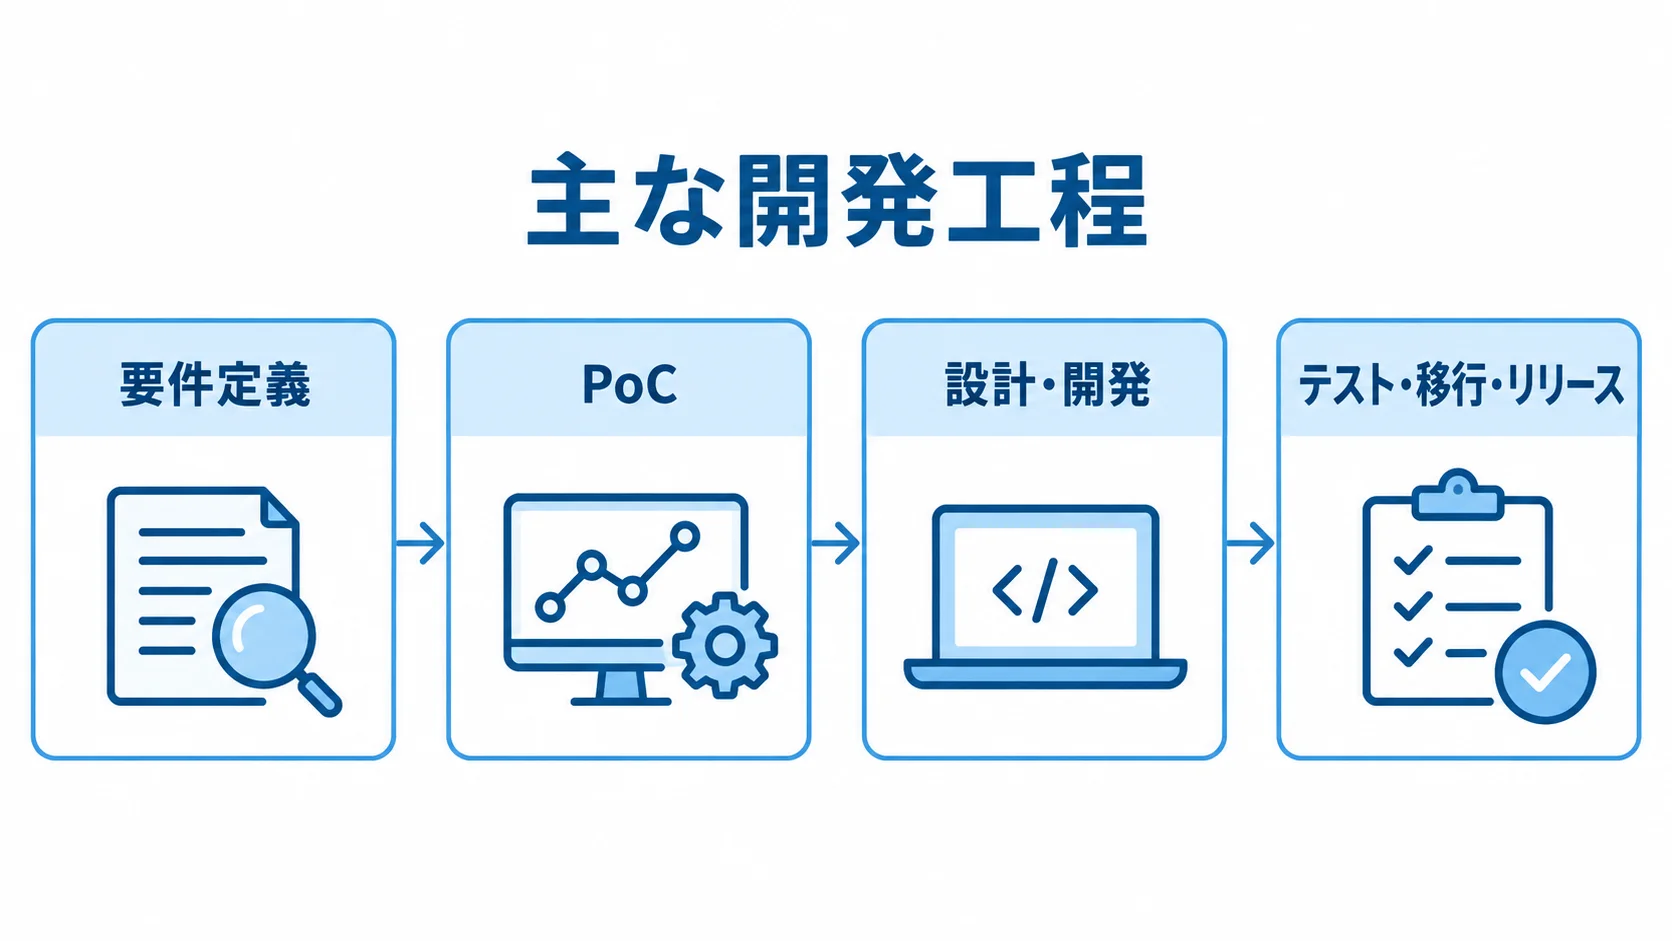
開発は、現状整理と要件定義から始まります。続いて、PoC、設計・開発に進みます。そのあとテスト・移行・リリースを行い、最後に運用設計が続きます。
先に画面を作ると、数理部門の式や既存システムとの差異が後から見つかり、手戻りになりやすいです。そのため、関係部門が早期に同じ正解データを確認できる体制を整えます。
要件定義での計算の正解と例外条件の確定
要件定義では、商品一覧と業務フローを作り、ルール一覧と入出力項目表も用意します。年齢の基準日は、契約日、責任開始日、満了日を起点に定めます。
- 年齢と日付:保険年齢、閏年、月末、契約日などの扱い。
- 保険料計算:円未満の丸めと、月払から年払への換算。
- 特約と割引:付加条件、重複不可、制限、優先順位を洗い出す。
- 例外ケース:入力不足、境界値、過去日付、改定日前後。
特約の付加条件には、年齢や保険金額の制限も含めます。払込免除の条件も確認して、正常系以外の要件に加えます。
旧商品と新商品の切替は、文章と計算例の両方で条件を固定しておきます。そのうえで、計算正解表を作り、アクチュアリーや商品部門が承認したケースを後工程のテストデータへ引き継ぎます。
PoCによる計算精度と商品追加のしやすさの検証
要件定義の後は、代表商品でPoCを行います。複雑な特約や割引、払込方法、改定日を含めて、Excelや数理計算、契約管理との結果を照合します。
- パッケージ・SaaS:標準的な商品を短期間で展開する場合の候補。
- BRMS:承認済みルールを、業務部門が設定しやすい仕組み。
- スクラッチ:独自商品や特殊な数理ロジックが競争力になる場合の選択肢。
- 既存基幹とのAPI連携:既存資産を残し、必要な機能を接続する方式。
PoCでは、説明可能性やルール変更手順を確かめ、API応答時間と障害時の再処理も見ます。画面の見栄えを確かめるだけの工程ではありません。追加開発が初期費用の50〜70%を超える場合は、5年分の保守費と制度改定時の検証負荷も含めて、方式を再比較します。
設計・開発での計算結果の根拠の確保
API入力には、商品コード、商品ルールの版、契約日または基準日を含めます。年齢、性別、保険金額に加えて、保険期間や払込期間、払込方法、特約、割引条件も入力項目に入れます。
出力には保険料に加えて、マスタ版、計算日時・対象日、エラーコード、特約・割引の内訳を含めます。これにより、設計書の説明や問い合わせ調査に役立ち、結果を後から再現できます。
- 登録と承認:ルール変更を、レビューと決裁を経て進める流れ。
- テストと反映:リリースの実施と、必要に応じたロールバック。
- 権限の分担:業務部門が設定する商品・料率と、開発者がレビューする数理ロジックの区別。
業務部門だけで本番に反映できる設計は避けます。また、画面や契約管理へ計算式を重複して実装しないことも、保守性を高めます。
テスト・移行・リリースでの全件照合と切り戻しの確認
テストは単体、結合、総合から始め、性能、障害復旧、権限、監査、受入へと進めます。年齢の境界や保険料の端数、改定日前後も検証し、特約は全組み合わせを確かめます。入力エラーや通信中の再送、申込の二重処理も対象です。
既存システムとの照合では、過去契約や大量データを全件で照合するか、合意済みのリスクベース基準で抽出します。
移行対象は、商品と料率、契約と顧客に分けて決めます。また、保険金額や払込状況、計算履歴も移行対象に含めます。移行前後では、契約件数や保険料合計に加えて、未収金額と解約返戻金合計も照合します。
- リハーサル:代表商品と契約状態で行う移行の試行。
- 本番切替:並行稼働、最終取込時刻、代替運用の決定。
- 切り戻し:条件と休日夜間の連絡網の事前整備。
金融分野では、開発が終わったことだけでリリースを決めないことが大切です。
この点で参考になるのが、FISC第13版です。2025年3月に公表され、安全対策に加えて、特定社会基盤役務やオペレーショナル・レジリエンスを扱っています。開発・導入・運用で必要になる安全対策は、この解説書で確認します(出典: 金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年3月)。
RTO・RPO、バックアップ復元、監査ログを受入条件に含めます。さらに、特権ID、脆弱性対応、委託先管理も加えます。
保険料計算システムの費用相場とコストの内訳
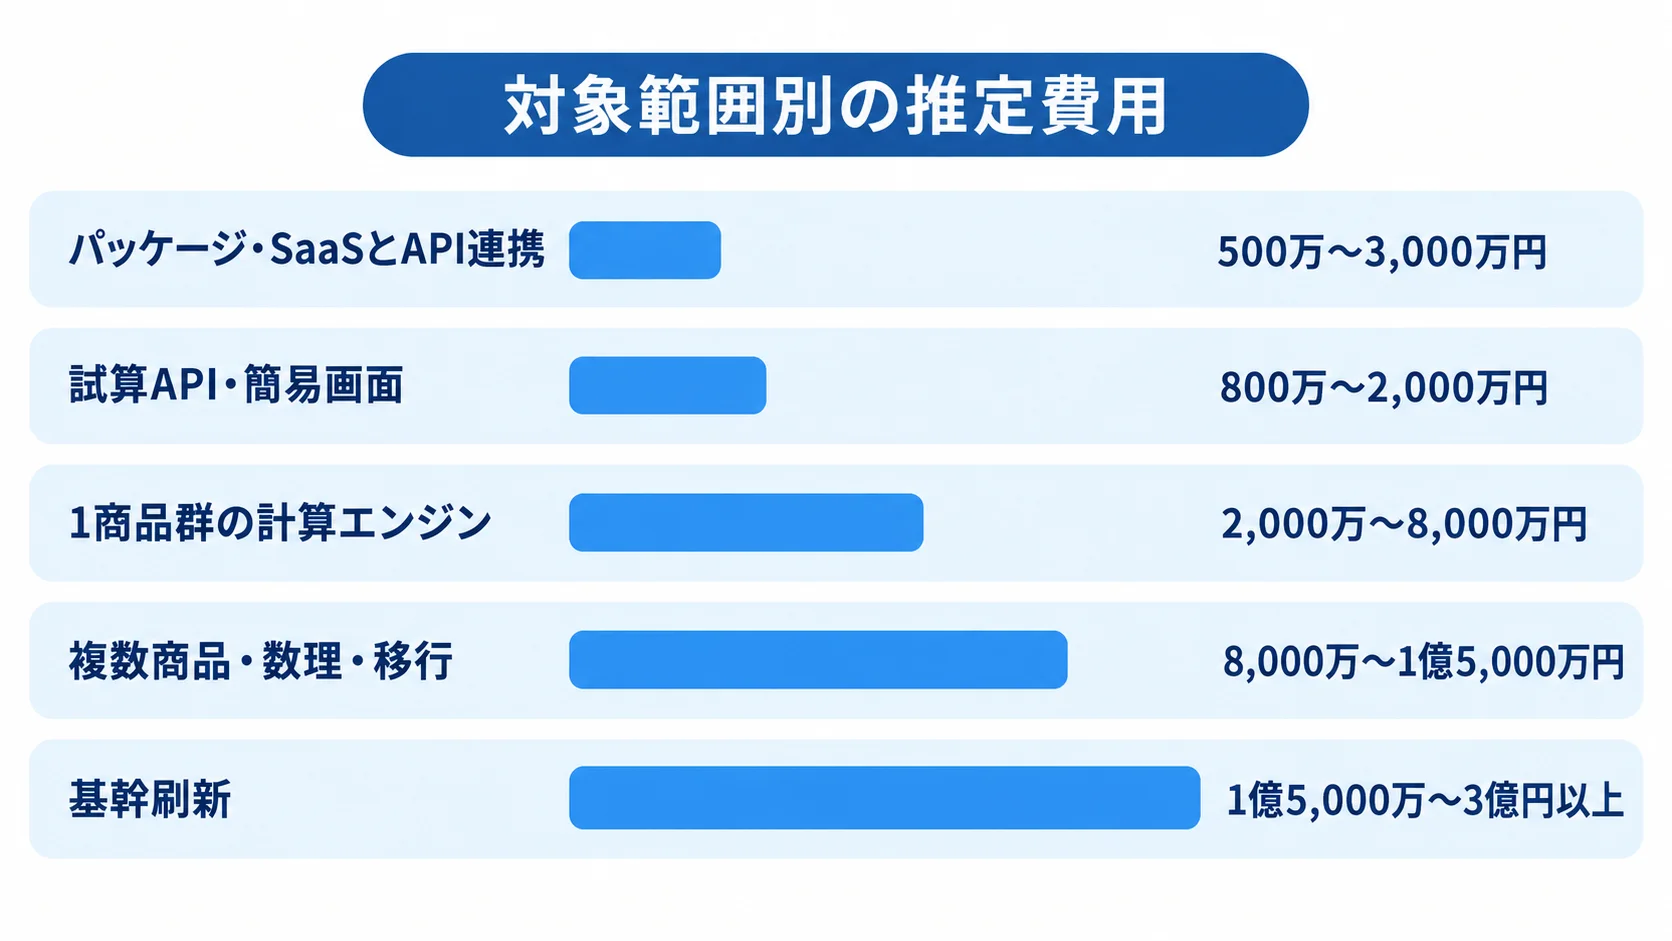
公開されている価格は少なく、費用は商品・特約の数や既存連携で変わります。正解データやテスト、移行、可用性、監査要件も、費用を左右します。ここに示す金額は、計算エンジンの範囲と生命保険システム全体の工数をもとにした編集部の推定で、公開価格表ではありません。
予算の目安として使い、同じRFPで複数社に見積もりを依頼します。
対象範囲ごとの費用相場
試算に絞る場合から基幹を刷新する場合まで、対象範囲に応じて費用と期間が変わります。
- 試算API・簡易画面:800万〜2,000万円、3〜6か月程度。
- 1商品群の計算エンジン:2,000万〜8,000万円、9〜18か月程度。
- 複数商品・数理・移行:8,000万〜1億5,000万円、15〜24か月程度。
- 基幹刷新:1億5,000万〜3億円以上、24〜36か月以上になる可能性があります。
- パッケージ・SaaSとAPI連携:500万〜3,000万円、4〜9か月程度。
試算APIには、基本保険料、少数特約、既存マスタ連携を含みます。契約管理、責任準備金、契約後の保全は含みません。
帳票や代理店認証を加えると、画面・連携・テストの工数が増えます。1商品群では、多数の特約、払込方法、割引、設計書を対象にし、Webまたは代理店との連携、旧システムとの照合も含む想定です。
複数商品などの範囲には、解約返戻金、手数料精算、複数チャネルも含みます。基幹刷新では、契約管理や請求・収納も対象です。
月額利用料、処理件数による従量料金、保守費、データ移行費が、別途かかる場合があります。さらに、追加商品の設定費や、契約終了時のデータ返却費も発生することがあります。そのため、比較は初期費用だけでなく5年TCOで行います。
費用を左右する商品・特約・テストの複雑さ
見積もりの内訳は作業ごとに分けて確認します。なかでも、正解表の作成や特約テスト、旧システムとの照合は、安くなりにくい部分です。
- 開発準備:要件定義と業務分析を含む作業。
- 実装:計算ロジック、API、画面、帳票、既存連携に分けた作業。
- 運用準備:インフラ、認証、監視、テスト、移行、教育の確認。
- リリース:どこまで支援に含めるかの明記。
見積もりの精度を上げるには、商品数に加えて、特約の数や同時付加の組み合わせ、販売チャネル、日次・ピーク時の計算件数を提示します。
さらに、料率改定の頻度や過去契約の再計算、承認するテストケース数も伝えます。これにより、ベンダー間の前提の差を小さくできます。
初期から見込むセキュリティとランニングコスト
見積もりでは、日常の運用費と、5年TCOに含める項目を分けて整理します。運用費には、クラウドやSaaSの利用料、24時間監視、ログ保管、バックアップが入ります。
脆弱性診断、証明書・認証サービス、制度改定、新商品の追加も対象です。問い合わせ対応や障害訓練も、運用費に含まれます。
- セキュリティ:MFA、最小権限、職務分掌、暗号化、監査ログを含む対策。
- 運用対策:バックアップ復元と委託先評価を、見積条件として扱う。
- 5年TCO:初期開発費、導入支援費、月額利用料、保守費、クラウド・監視費の比較。
- 継続費用:制度改定費、追加商品設定費、移行後のデータ保管費を、同じ期間で比べる。
金融庁は2026年7月、サイバーリスク対応の強化を目的とする保険会社向け監督指針について、改正後の指針を公表しました。改正後の指針は、同日から適用されています(出典: 金融庁「保険会社向けの総合的な監督指針等の一部改正」、2026年7月)。
SaaSやBRMSは初期開発を抑えやすい一方で、アドオン、ベンダー変更時の移行、契約終了時の引き継ぎに費用が出る場合があります。見積もりを比べる際は、金額の安さだけでなく、含まれない作業も確認します。
保険料計算システムの見積もりを取る際のポイント
見積もりでは、業務量、データ、連携、性能に加えて、セキュリティ、移行、運用も同じ資料で示します。そうすると、機能名だけでは伝わらない条件まで、各社に同じ前提で届きます。
標準機能と設定、追加開発、別サービスの境界を確認します。そのうえで、前提や除外事項、成果物、検収条件も、金額と一緒に比べます。
RFPに明記する商品・料率・計算ケース・連携先
RFPには、計算に関わる条件と、非機能要件、連携条件を記載します。
- 商品条件:商品・主契約・特約の数、組み合わせ、年齢・保険金額の制限。
- 料率と計算:払込方法、割引、改定頻度、設計書、入出力、エラー、算出根拠、版管理の記載。
- 提示資料:Excel、料率表、計算仕様、帳票、匿名化したサンプルデータを用意する。
- 性能・継続:通常・ピーク件数、同時利用者、応答・稼働時間、RTO・RPOの定め。
- 安全・連携:保管・認証要件と接続先、API・バッチ、リアルタイム・日次の区分。
安全要件には、バックアップ世代、ログ保管年数、MFA、アクセス制御を入れます。加えて、暗号化、脆弱性診断、障害通知時間も含めます。
連携先は、代理店・営業職員向け設計、Web申込、契約管理に分けて示します。さらに、請求・収納、数理、手数料精算、分析基盤は、別の連携先として分けます。
同じ計算ケースを使った複数社比較
候補会社には、同じRFPと、代表商品、難しい特約、境界値の計算ケースを渡します。そのため、各社の提案を同じ条件で比べられます。
- 計算と承認:結果の根拠と、正解表の決裁者。
- 改定への対応:料率の見直し手順と、テストマトリクス。
- 提案範囲:価格差が大きい場合の、テスト、移行、運用設計の有無。
評価軸には、数理・商品部門との要件定義の実績や、保険料・返戻金・責任準備金のテスト経験を含めます。版管理、API連携、可用性設計、制度改定後の保守SLAも見て、近い案件の担当者が継続して参加するかを確認します。
成果物、ソースコード、マスタ、テストデータを引き継げるかは、会社の規模と合わせて見ます。
丸投げとアドオン地獄を避けるための役割分担
計算式の整理と受入テストをベンダーに任せきると、社内に仕様が残らない恐れがあります。そのため、発注側は成果物ごとに責任者と承認者を定めます。
- 計算正解表:アクチュアリーや商品部門による承認。
- API・マスタ仕様:システム部門による管理。
- 業務シナリオ:利用部門による確認。
ベンダーを変えるときにも引き継げるよう、資料を契約上の成果物に含めます。ソース、設定、料率マスタ、テスト資産、ログ、データ返却まで、引き継ぐ範囲を確認します。
パッケージを使う場合は、標準機能と追加開発を機能単位で分けます。追加開発が増えると、更新時の再テストや制度改定後の保守が複雑になります。そのため、カスタマイズは独自ルールに絞ります。
認証、ログ、権限、帳票、連携方式は標準に寄せると、保守負担を抑えられます。
保険料計算システムのよくある質問(FAQ)
開発前によく尋ねられる質問に、順に答えます。費用や期間は対象範囲によって変わるため、自社の条件に置き換えて検討します。
保険料計算システムの開発期間はどのくらいですか?
開発期間は対象範囲や進め方で変わるため、条件ごとの目安を見ておきます。
- 試算API・簡易画面:3〜6か月、1商品群の計算エンジンは9〜18か月が推定目安です。
- 複数商品など:数理、契約管理、移行まで含めると15〜36か月以上です。
- 期間の条件:画面数より、計算正解表、特約の組み合わせ、既存システムとの全件照合、受入部門の体制で変わります。
- PoC:2〜3か月程度を先行させると、計画の不確実性を下げられます。
パッケージとスクラッチ開発はどちらが良いですか?
標準的な商品に合わせ、早期導入や保守体制を重視するなら、パッケージやSaaSが候補になります。一方で、独自商品や深い既存連携、特殊な数理ロジックを重視するなら、スクラッチや組み合わせを検討します。
方式は初期費用だけでは決めず、追加開発、商品改定、移行、契約終了時の引き継ぎまで含む5年TCOで比べます。
計算ミスや既存システムとの誤差をどう防ぎますか?
年齢、基準日、丸め、端数、閏年、改定日、特約条件を正解表に書き、業務部門の承認を得てから実装に進みます。
正常系に加えて、境界値、異常値、相互排他をテストします。さらに、再送、過去契約、旧・新料率の切替も確かめます。既存システムとは、全件または合意済みの抽出で照合します。また、適用ルールの版と内訳を計算結果に残しておけば、差異が出た際の原因を調べられます。
保険料計算システムで必要なセキュリティ対策は何ですか?
要件には、MFAや最小権限、職務分掌、暗号化を含めます。さらに、秘密情報管理、改ざん検知、変更承認、監査ログも要件に入れます。
バックアップや復元テスト、脆弱性対応、委託先評価も必要です。料率・手数料マスタも、重要な業務資産にあたります。
金融庁の監督指針やFISC第13版を参考にします。業務継続、委託先管理、障害報告、運用担当者の教育も、RFPとSLAに反映します。
まとめ
保険料計算システムは、商品・料率を管理しながら、販売や契約、数理、請求・収納、手数料を同じ計算結果でつなぐ基幹ロジックです。そのため、開発の前に対象業務を定め、年齢計算、丸め、基準日、特約、改定日を正解表に落とし込みます。
最初に準備する計算正解表とRFP
各社が同じ前提で見積もれるよう、RFPに必要な条件をまとめます。
- 見積もり条件:商品数、特約の組み合わせ、連携先、ピーク時の計算件数の提示。
- 運用・保守の条件:移行対象、テストケース、ログ保管、保守範囲。
- 推定費用:試算APIは800万〜2,000万円、1商品群は2,000万〜8,000万円です。
- 数理・基幹刷新:含める場合の推定は8,000万〜3億円以上で、公開価格ではありません。
- 相見積もり:同じ条件で2〜3社以上に依頼すること。
PoCと5年TCOによる自社に合う方式の判断
自社に合う方式を決めるには、適合性の検証と、導入後の費用の把握を両方行います。
- 方式選定:独自商品の強さ、既存資産、改定頻度、社内体制で決まります。
- PoC検証:代表商品と難しい特約による、精度・変更手順・応答性能・障害復旧・テスト負荷の確認。
- 5年TCO:制度改定、商品追加、保守、移行、契約終了まで含めた判断。
▼全体ガイドの記事
・保険料計算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。