
プリペイドカード基幹システムの開発会社は、発行方式、残高台帳の保有者、決済処理の範囲の3点で比べます。どこまで自社の利用範囲と運用体制に合うかを見るのが、選定の軸になります。
取り上げるのは、riplaと実在する5社の計6社です。得意領域と、向いている発注者を紹介します。
▼全体ガイドの記事
・プリペイドカード基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
プリペイドカード基幹システムのパートナー選びが重要な理由
プリペイドカード基幹システムは、金額の移動と利用可否を記録する業務基盤です。画面の機能だけでなく、チャージから残高台帳、利用承認までを整合させます。さらに、売上確定から返金、加盟店精算、会計・監査までも整合の対象です。
事業方式と法的な整理を仕様に反映する必要性
自社店舗だけで使うハウス型(自家型)か、複数加盟店で使う第三者型かで、発行者の対応と加盟店管理の要件が変わります。そのため、事業方式と法的な整理を仕様に反映することが欠かせません。
- ハウス型:自社店舗での利用を前提にした、店舗業務と精算の整理
- 第三者型:複数加盟店での利用を踏まえた、発行者対応と加盟店管理の確認
前払式支払手段に関する内閣府令の改正は、金融庁が2025年11月に公表し、2025年11月18日から施行・適用されています(出典:金融庁「前払式支払手段に関する内閣府令の一部を改正する内閣府令」、2025年)。
発注側は、候補会社に法務・業務・システムの論点を誰が整理するかを尋ねます。
国際ブランド付きカードでは、ブランド接続とチャージバックも検討が必要になります。さらに、不正利用対応やカード情報の取扱いも論点に加わります。
PCI DSS v4.xの将来日付要件は、2025年3月31日から有効です(出典:PCI Security Standards Council「Now is the Time for Organizations to Adopt the Future-Dated Requirements of PCI DSS v4.x」、2024年公表・2025年適用)。
残高台帳と異常系を設計できるかによる安全性の違い
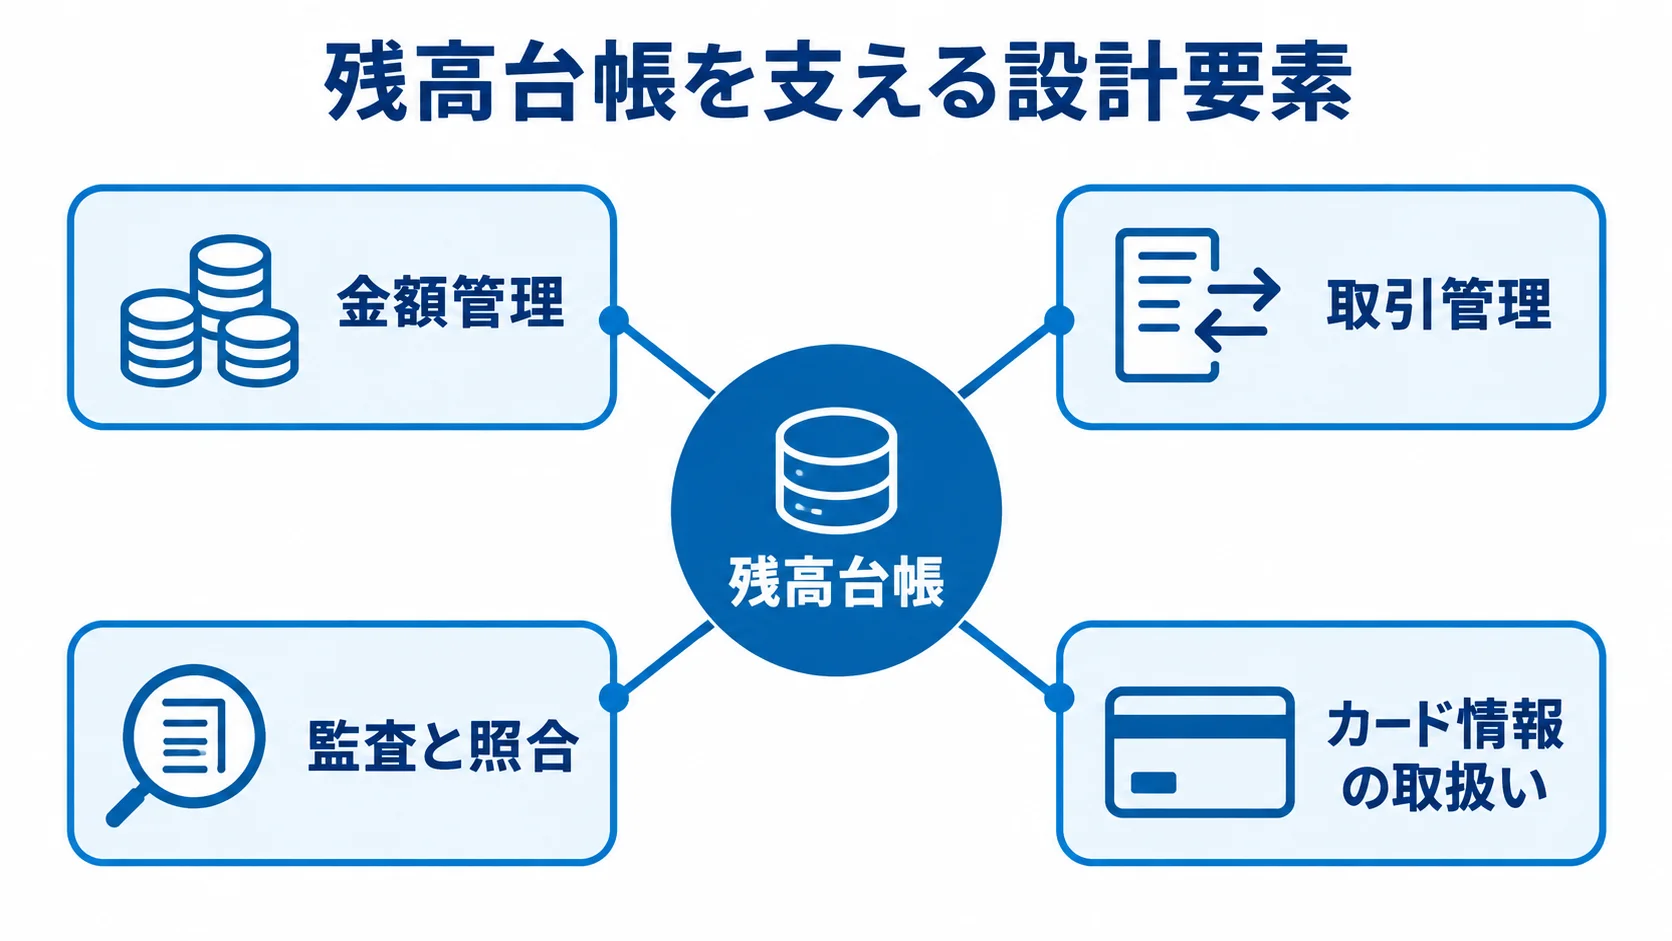
残高の扱いは、異常系を想定できるかで安全性が大きく変わります。例えば、二重計上やタイムアウト後の成功を想定します。さらに、返金と売上確定の順序逆転や、通信障害中の承認も想定します。
- 金額管理:最小通貨単位の整数による残高の扱い
- 取引管理:冪等キーと状態遷移による、再送と処理順の扱い
- 監査と照合:監査ログと日次の残高突合による確認
発注側は、カード情報を自社環境に保存・通過させない構成になっているかも、併せて確かめてください。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを推進した経験を活かし、業務成果とシステムの定着を支えます。
営業・顧客から生産・販売管理まで、幅広い基幹システムの構築・導入実績があります。こうした実績を背景に、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
riplaには、発行画面の開発に入る前に、事業目的と現行業務を整理して機能に優先順位を付ける進め方を相談できます。
- ハウス型から開始:店舗利用に合わせた、会員管理と残高台帳の組み立て
- 将来の拡張:アプリ・EC・外部加盟店への展開を踏まえた検討
- 既存環境の活用:会員・販売・会計システムとの連携案の比較
事業の広げ方によって、加盟店精算やAPIの設計も変わります。そのため、新規構築と既存システムを残す案のどちらが合うかを、業務要件に沿って検討できます。
得意領域・実績
業務フロー、データ連携、利用部門への定着を一つの計画で扱いたい企業に向いています。
- 要件整理:発注者側の要件の整理とRFP作成の相談
- 複数社の調整:ベンダー間の責任分界の整理
- 受入準備:受入テストの設計の相談
相談時には、カード種別やチャージ手段、加盟店数といった条件を共有します。既存システムと運用体制、ピーク取引数も伝えると、実装範囲を具体化しやすくなります。
株式会社インフキュリオン|API型のカード発行・残高管理プラットフォーム
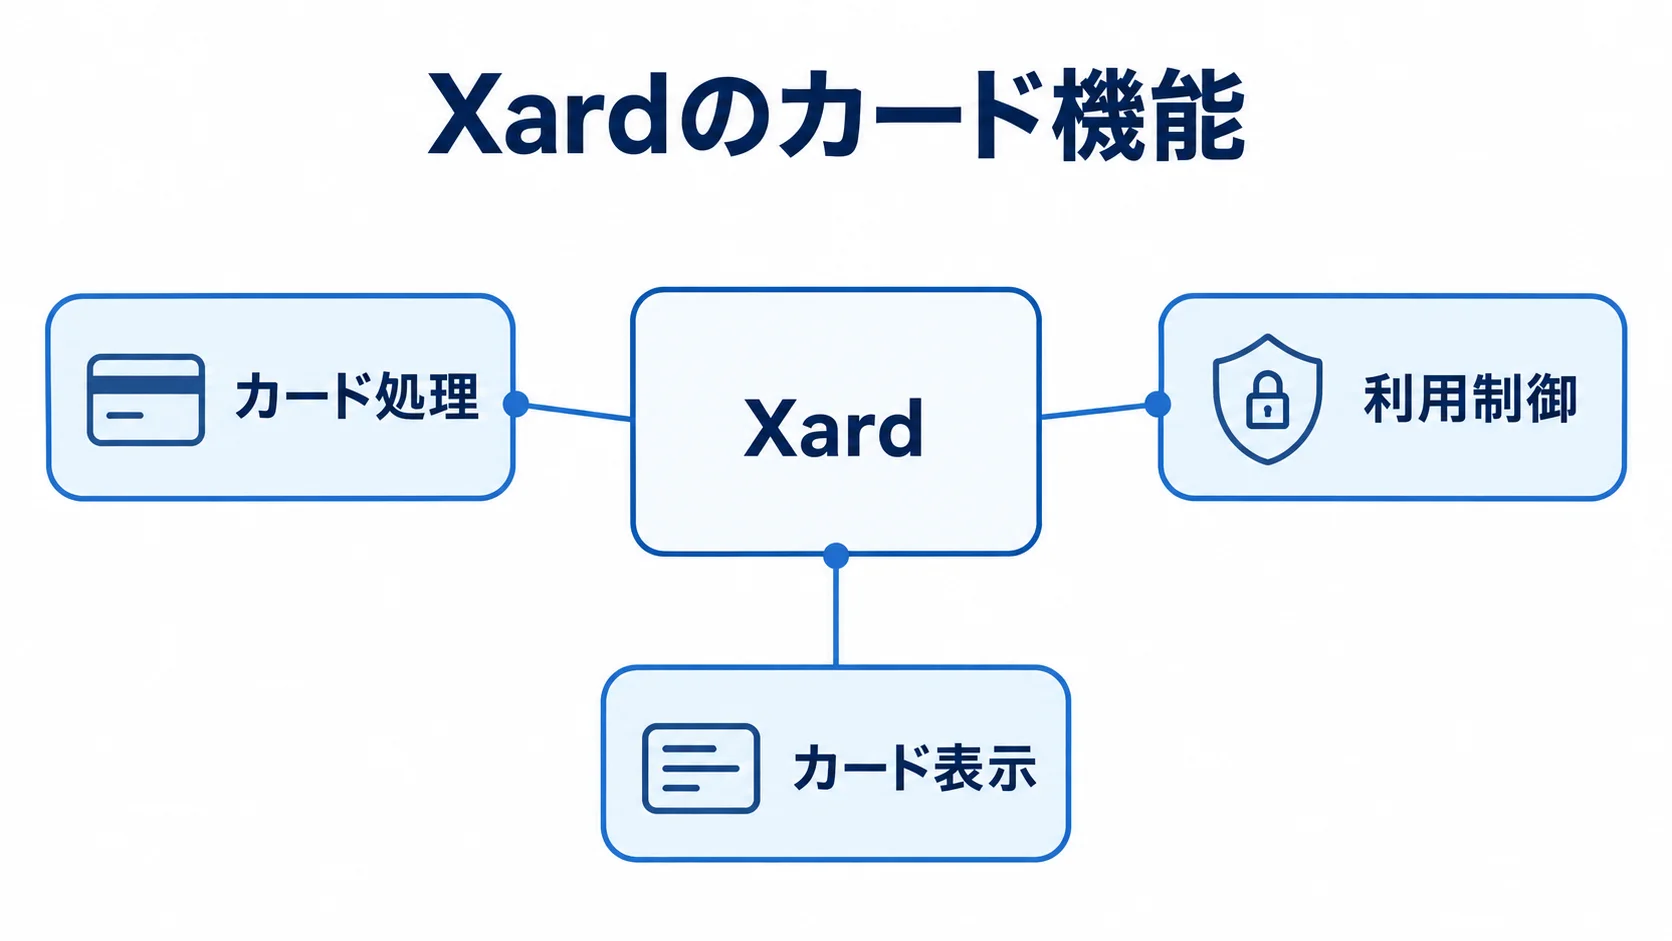
株式会社インフキュリオンは、金融・決済サービスの基盤を提供するフィンテック企業です。国際ブランドカード発行プラットフォーム「Xard」は、JCB・Visaの決済機能や残高管理などを案内しています。
Xardでは、プリペイド・デビット・クレジットに応じた処理やバーチャルカード発行も案内しています。そのため、アプリやWebサービスにカード機能を組み込みたい場合の候補になります。
特徴と強み
Xardでは、カード発行や取引をWebhookで通知します。加えて、カードのロック・解除や利用上限をAPIで扱えます。
- カード処理:プリペイド、デビット、クレジットに応じた処理の案内
- 利用制御:APIから扱える、加盟店業種ごとの利用制限
- カード表示:導入企業のサーバーに番号を保存・通過させず表示するウィジェット
自社アプリのUXと、決済コアの可用性・監査を分けて設計したい場合に適しています(出典:インフキュリオン「Xardの機能」、2026年確認)。
得意領域・実績
金融機能をアプリに組み込む事業者や、法人向けカード・ウォレットを新設する企業に向いています。また、フィンテック事業者も候補です。
- 正本データ:Xard側と自社側のデータ保有範囲の切り分け
- 対象機能:3Dセキュア、チャージ、送金、ロック、チャージバック、本人確認の範囲
- 仕様変更:API仕様の変更を通知する方法
RFPには、残高・カード・取引の正本を明記します。加えて、会員・ポイント・注文・分析データの保有者も示します。これにより、API接続後の責任分界を決めやすくなります。
株式会社バリューデザイン|店舗・チェーン向けのハウス電子マネー
株式会社バリューデザインは、店舗やチェーン向けのハウス電子マネー・プリペイドカード決済を扱います。「Value Card」は、独自Payの発行に加えて販促機能を提供します。
特徴と強み
ハウス型は、自社の購買体験や販促とカードを結び付けやすい方式です。
- データ活用:データ集計と会員情報の分析の案内
- 販促:キャンペーン設定の機能
- 導入先:大手チェーン、地域密着型のスーパー、飲食・小売の店舗
国際ブランドの加盟店網を使うカードとは異なるため、利用範囲と精算方式を先に整理してください(出典:バリューデザイン「独自Pay・プリペイドカード決済」、2026年確認)。
得意領域・実績
複数店舗での利用促進を目的に、自社Payを導入したい企業に向いています。
業種では、スーパーマーケットや飲食店が候補になります。アパレルや小売チェーンも、対象に入ります。
- 店舗連携:POS・ECや店舗ごとの精算の確認
- 会員施策:返金・取消、会員ランク、キャンペーン残高の期限の確認
- 運用機能:店舗スタッフ向けの管理画面
外部加盟店や国際ブランドへ広げる場合は、Value Cardだけで完結する範囲かどうかを確かめておきます。そのうえで、追加するプロセサや基幹システムの範囲は、見積もりで分けてもらいます。
株式会社ジェーシービー(JCB)|プリペイドを含むカードプロセシング
株式会社ジェーシービー(JCB)は、日本発の国際カードブランドです。カード事業に加えてプロセシング事業を展開しています。
特徴と強み
JCBは、クレジット・デビット・プリペイドを含む決済スキームについて、全面受託から部分受託まで案内しています。
- 横断的な検討:ブランド、加盟店、発行・処理、業務運用にまたがる検討
- 委託範囲:会員管理、売上処理、請求・精算の担当の整理
- 運営業務:紛失・盗難や問い合わせ対応の委託範囲の決定
公式ページでも、決済スキーム全般の受託が明記されています(出典:JCB「プロセシング事業」、2026年確認)。
得意領域・実績
国際ブランド付きプリペイドカード、金融機関や大手企業のカード、広い加盟店網を前提とする事業者に向いています。
- 事業主体:ブランド利用範囲とカード発行主体の確認
- 残高・精算:台帳の保有者と、チャージ・返金・チャージバックの担当の確認
- 連携・障害対応:加盟店精算、API・ファイル連携、日次突合、再処理を盛り込んだ要件
プロセシングを委託しても、自社の会員・商品・会計データまで自動で統合されるとは限りません。そのため、必要な連携は別途提示してもらいます。
NTTカードソリューション株式会社|電子ギフト・プリペイド・ICカード
NTTカードソリューション株式会社は、電子マネーギフト、プリペイドカード、ICカードソリューションを扱います。
特徴と強み
大規模な残高サービスを一から運用せず、既存の電子マネーやギフトを組み合わせて導入する選択肢を検討できます。
- EJOICAセレクトギフト:電子マネーやポイントを選んで交換できるサービス
- NET CASH:オンライン決済に使えるプリペイド式電子マネー
- その他の用途:テレホンカードを中心とする各種プリペイドカードや、社員証・決済向けICカード
同社は、EJOICAを電子マネーギフト、NET CASHをオンライン決済用電子マネーとして説明しています(出典:NTTカードソリューション「電子ギフト・決済事業」、2026年確認)。
得意領域・実績
福利厚生や販促、ポイント交換を目的とする施策に向いています。デジタルギフトやICカードを使う施策も、候補になります。
- 発行・残高:発行主体、残高管理者、利用期限、未使用残高の扱いの確認
- 利用者と実績:受取人確認と、発行・配布・利用データの確認
- 追加開発:独自の加盟店網や会計精算に必要な部分を分けた見積もり
株式会社リンク・プロセシング|加盟店受入と決済端末・基幹連携
株式会社リンク・プロセシングは、決済端末や加盟店側の受入を含む決済ソリューションを提供します。「Anywhere」では、店舗端末や決済データ、業務システムとの連携を検討できます。
発行・残高台帳だけでなく、店舗やサービスの現場でカードを受け付ける仕組みも整えたい企業の候補になります。
特徴と強み
利用場所が多いサービスでは、現場の決済受入と基幹システムの接続が鍵になります。
- 店頭承認:店舗端末での承認と、オフライン時の扱いの確認
- 取引処理:取消・返品、売上確定、加盟店別精算の確認
- データの正本:端末・決済センター・自社台帳の保有範囲の決定
発行・残高管理を担うプロセサや開発会社と組み合わせる選択肢もあります。
得意領域・実績
加盟店の店頭決済や複数拠点への端末展開を重視する企業に向いています。
- 店舗連携:POSや販売管理との接続の確認
- 導入例:ピーシーデポが2024年に全拠点でAnywhereを導入した事例
- 担当範囲:発行会社との連携、障害時の再送、精算ファイルの担当の確認
この公表事例は加盟店受入の実績で、発行台帳の構築実績を直接示すものではありません(出典:リンク・プロセシング「ピーシーデポが全拠点でキャッシュレス決済ソリューションAnywhereを導入」、2024年)。
プリペイドカード基幹システムの開発会社を選ぶポイント
6社は、知名度や機能数だけで順位を決めず、自社の方式と責任分界で比べます。ハウス型では店舗・会員・販促を、国際ブランド型では処理・ブランド・不正対策を確認します。
独自の業務を持つ企業では、要件整理とデータ連携の力も比べる必要があります。
実績の見方:会社名より担当範囲
「プリペイドカードの実績がある」というだけでは足りないため、案件の方式や規模、担当範囲まで尋ねます。
- 事業と規模:ハウス型・第三者型、カード種別、発行枚数、月間取引数、加盟店数の確認
- 連携と運用:連携先、残高移行、24時間運用の有無の確認
- 障害対応:障害や返金処理を、どこまで担当したかの確認
守秘義務で社名を出せない場合でも、規模や業務範囲を匿名で説明できるかどうかが、経験を見極める材料になります。
RFPの記載項目:正常系より異常系と責任分界
候補会社が同じ条件で提案を比べられるよう、業務フローと異常系をRFPに記載します。
- 業務フロー:発行からチャージ、残高照会、承認、売上確定、取消、返金、失効、加盟店精算までの流れ
- 異常系:要求再送、タイムアウト、残高不足、停止カードの利用、締め処理中の障害
- 運用条件:取扱高、ピーク時の1秒あたり取引数、SLA、RTO・RPO、保存期間
- 責任分界:監査ログ、データ所有権、解約時の移行方法の取り決め
テストケースには、カード停止中の利用、チャージ後の取消、外部APIの仕様変更も含めます。
初期費用ではなくTCOとPoCで比べる方法
運用・従量・保守費が後から効くため、初期費用だけで比べると判断を誤るおそれがあります。
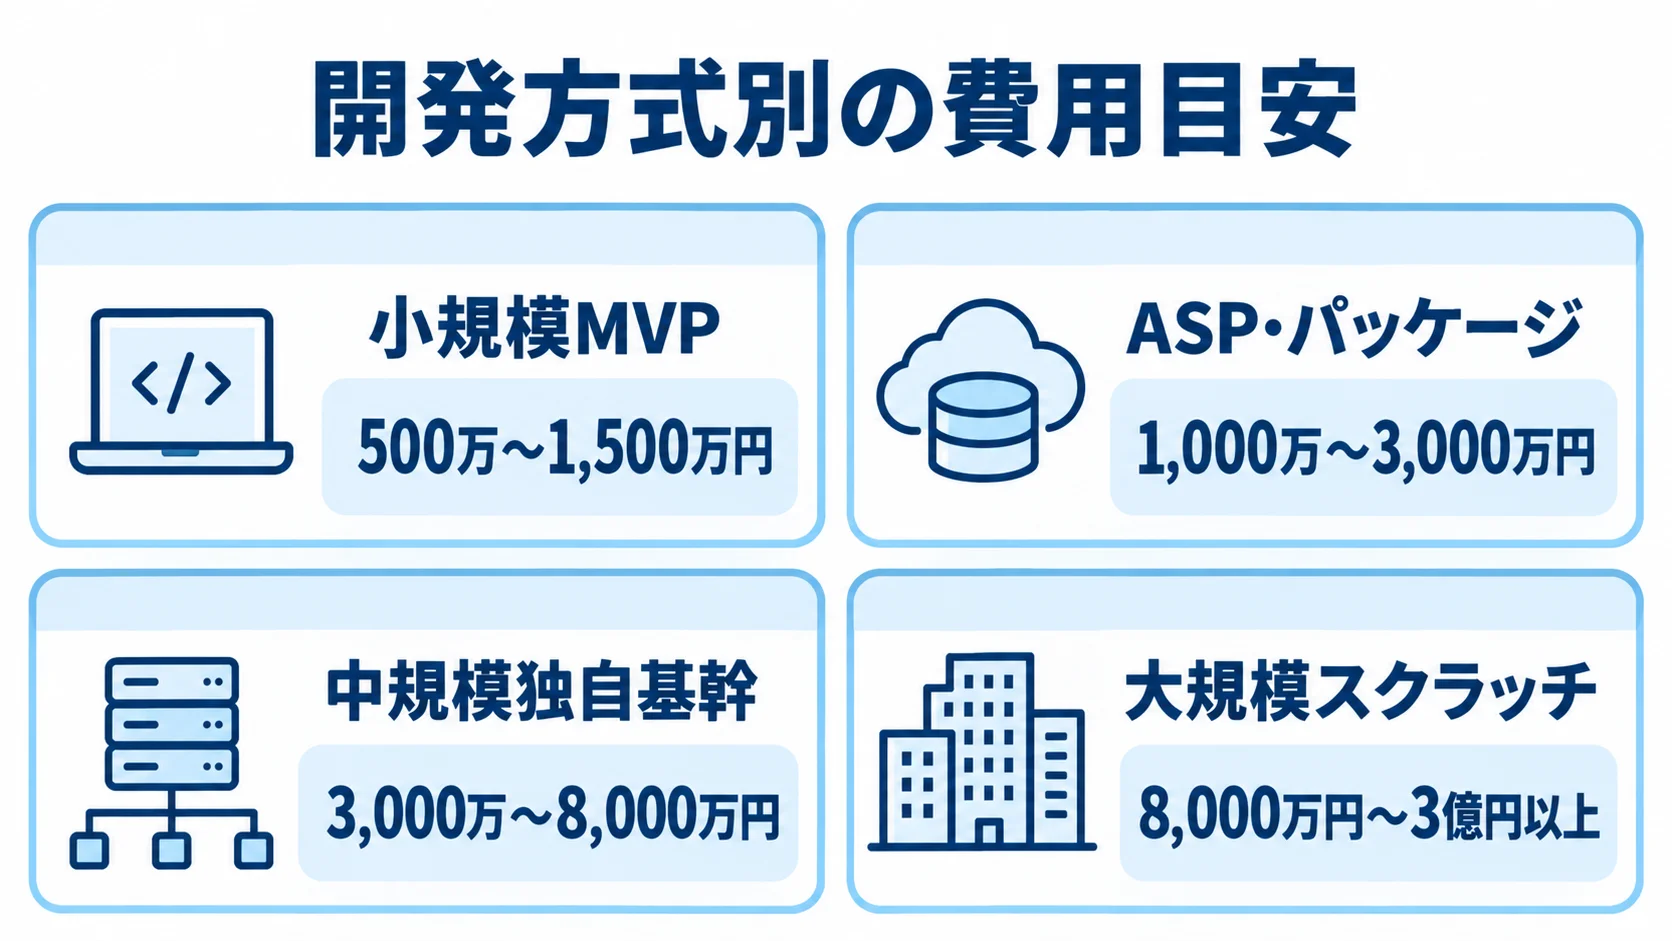
- 小規模MVP:1チャネル程度の規模で500万〜1,500万円が目安
- ASP・パッケージ:業務導入で1,000万〜3,000万円が目安
- 中規模独自基幹:3,000万〜8,000万円が目安
- 大規模スクラッチ:8,000万円〜3億円以上が目安
この金額は、2026年時点の類似する決済・ポイントシステムの公開情報と、台帳・精算・セキュリティ・移行の工数から推定したレンジです。ただし、市場平均ではなく、前提条件付きの推定です。
見積もりでは、開発費と月額利用料、取引・発行の従量費を分けてもらいます。特に、クラウドや監視、保守の費用を確認します。PCI DSS対応や脆弱性診断、移行の費用も、見積もりの中で確かめます。
チャージから精算までの代表的な処理でPoCを行い、2〜3社を同じシナリオで比べます。機能表だけでは見えない再処理や運用の差も、この段階で確認しやすくなります。
よくある質問
発注時には、方式と費用、開発期間を確認します。加えて、法務・セキュリティの責任分界も、初回相談の前に整理しておくとよいでしょう。
プリペイドカード基幹システムの開発費用はいくらですか?
小規模MVPは500万〜1,500万円、中規模独自基幹は3,000万〜8,000万円、大規模スクラッチは8,000万円〜3億円以上が推定目安です。
費用は、カードブランドや加盟店数、チャージ手段によって変わります。さらに、連携数や取扱高、24時間運用の有無、PCI DSSの責任範囲でも変わります。ただし、市場相場ではなく、要件付きの概算です。
開発会社と決済プロセサは同じ会社へ依頼できますか?
同じ会社へ依頼できる場合もあります。その際は、残高台帳、カード承認・精算、会員・商品・会計を、どの会社が持つかを確認します。
- 1社へ集約:相談窓口を減らせる
- 複数社を組み合わせる:選択肢や専門性が広がる
障害時の一次窓口と、データ不整合時の最終責任者は、候補会社に尋ねてください。
開発期間はどのくらいかかりますか?
期間は方式と規模で異なります。外部基盤を使う1チャネルのMVPは3〜6か月が目安です。
- パッケージと複数連携:4〜9か月
- 中規模の独自基幹:9〜18か月
- 大規模案件(国際ブランド・加盟店網・冗長化を含む場合):18〜30か月以上
法務整理からRFP、PoC、データ移行、パイロット運用までを含むかどうかで、期間は変わります。
実装期間に加えて、稼働判定と段階展開も計画に入れます。
第三者型プリペイドカードで特に確認すべき規制は何ですか?
資金決済法上の自家型・第三者型の区分に加え、払戻しや送金に該当する機能を確認します。
- 利用者保護:利用者への表示、未使用残高、発行保証金の確認
- 本人確認:要否の確認
- 特定社会基盤役務:第三者型前払式支払手段で、年間発行額が1兆円以上かつ加盟店数が1万店以上の場合が基準
この基準は、内閣府資料に記載されています(出典:内閣府「経済安全保障推進法における特定社会基盤役務」、2026年改訂資料)。
該当するかどうかは、規模や制度の適用関係も含めて、専門家へ確認してください。
まとめ
取り上げた6社は、riplaとインフキュリオン、バリューデザイン、JCB、NTTカードソリューション、リンク・プロセシングです。それぞれ得意領域が異なるため、自社の方式や運用体制に沿って比べます。
まず、発行方式と利用範囲、加盟店を整理します。既存システムと必要な運用体制も固めてから、比べ始めます。
自社の方式に合う候補からの相談開始
候補の優先軸は、ハウス型なら店舗・会員・販促との連携、国際ブランド型なら処理・不正利用・カード情報の責任分界です。さらに、独自業務が多い場合は、要件定義と基幹連携の力を見ます。
候補を2〜3社に絞り、チャージから障害復旧までを同じシナリオで説明してもらうと、提案の実現性を比べられます。
発注前の残高台帳と異常系の言語化
RFPには、自家型・第三者型やカード種別、チャージ手段を記します。利用上限や返金・失効、加盟店精算も書き込みます。加えて、SLAやRTO・RPOといった運用条件、PCI DSSの対象範囲、データ所有権も明確にします。
従量費や保守、監視、監査、移行を含むTCOで比べます。また、将来の拡張やベンダー変更に対応できる設計かも確かめておくと、安定した運営につながります。
▼全体ガイドの記事
・プリペイドカード基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。